
Marché de l’éclairage de secours : taille et tendances 2034
Taille et prévisions du marché de l'éclairage de secours (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type de batterie (Ni-Cd, Ni-MH, LiFePO4 et plomb-acide) ; source lumineuse (LED, éclairage fluorescent, incandescent et autres) ; application (résidentielle, commerciale, industrielle) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000906
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 14, 2026


Taille du marché en 2025
8,32 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
16,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,57 %
taux de croissance
Marché adressable
109,77 milliards de dollars américains
(2026-2034)
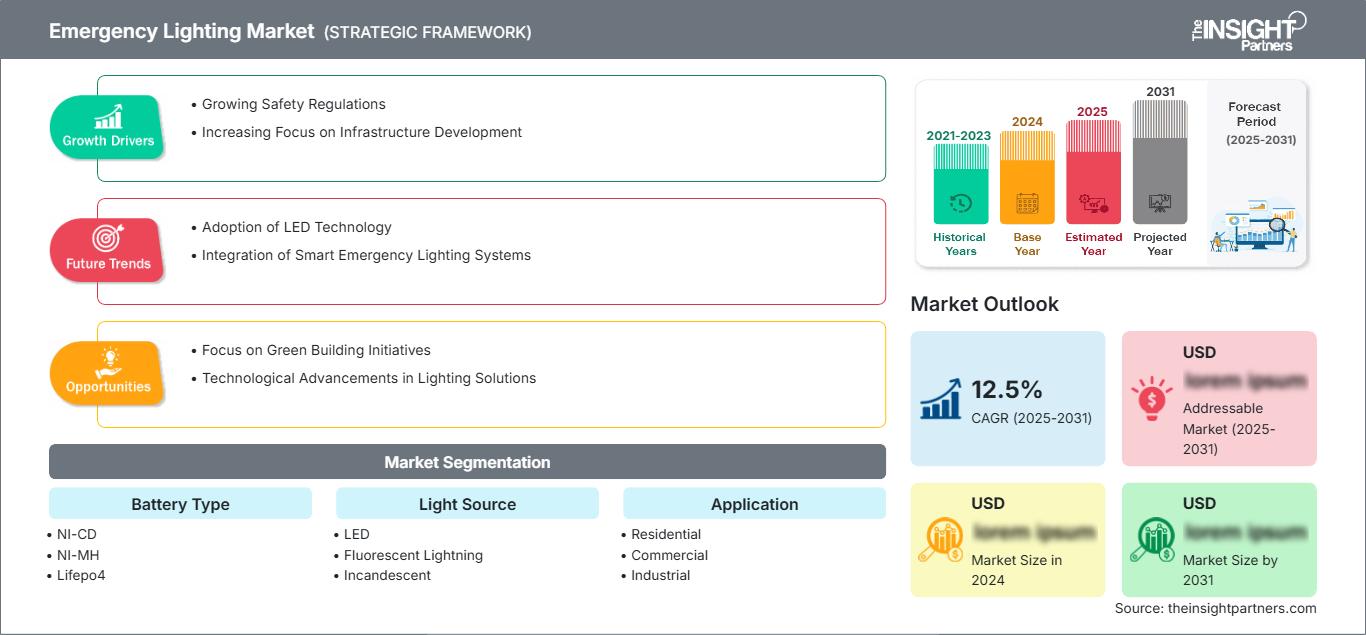
Le marché de l'éclairage de secours était évalué à 8,32 milliards de dollars américains en 2025 et devrait atteindre 16,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,57 % entre 2026 et 2034. Cette trajectoire de croissance reflète le renforcement des réglementations en matière de sécurité des bâtiments, l'adoption généralisée de la technologie LED et l'augmentation des investissements dans les infrastructures des secteurs commerciaux et industriels à l'échelle mondiale.
L’Amérique du Nord conserve sa position de premier marché régional pour les solutions d’éclairage de secours, avec une croissance annuelle composée prévue de 6,5 à 7,5 % jusqu’en 2034. Les principaux facteurs de croissance structurelle comprennent l’application rigoureuse du code de sécurité des personnes NFPA 101, la mise à jour des normes d’équipement UL 924 et la loi sur l’investissement dans les infrastructures et l’emploi qui accélère les travaux de rénovation dans les établissements de santé, de transport et commerciaux.
Analyse et perspectives du marché de l'éclairage de secours
- Amérique du Nord : La région détenait 31 à 33 % de la part du marché mondial de l'éclairage de secours en 2025, avec un TCAC de 6,5 à 7,5 % entre 2026 et 2034, sous l'impulsion des codes de construction commerciale et des initiatives de modernisation des infrastructures.
- États-Unis : Les États-Unis représentaient 28 à 30 % de l'Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 7,0 à 8,0 % entre 2026 et 2034, soutenu par la conformité aux réglementations NFPA et UL.
- Europe : L'Europe a capté 24 à 26 % de la part mondiale en 2025, avec une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant en tête de l'adoption grâce aux réglementations sur l'écoconception et aux normes BS 5266.
- Asie-Pacifique : La région détenait 19 à 21 % de la part mondiale en 2025, avec le taux de croissance annuel composé le plus rapide, soit 8,5 à 9,5 %, entre 2026 et 2034, propulsée par la Chine, l'Inde, le Japon et les programmes de développement des villes intelligentes.
- Segment le plus important : Le segment des sources lumineuses LED a dominé avec une part de marché de 50 à 52 % en 2025, avec une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034, portée par les exigences en matière d'efficacité énergétique et une durée de vie opérationnelle supérieure.
- Segment à forte croissance : Le segment des batteries LiFePO4 a démontré le plus fort potentiel de croissance avec une part de marché de 18 à 20 % en 2025, s'étendant à un TCAC de 10,5 à 11,5 % entre 2026 et 2034, grâce à une durée de vie plus longue et à une meilleure stabilité thermique.
- Principales entreprises analysées en détail : Philips Lighting Holding BV (Signify), Daisalux, Cooper Industries Inc. (Eaton Corporation Inc.), Schneider Electric SE, Legrand SA, Beghelli SpA, Fulham Co. Inc., Emerson Electric Co., Acuity Brands Lighting Inc., Zumtobel Group AG, Hubbell Incorporated et ABB Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a connu une évolution considérable, passant des systèmes autonomes traditionnels aux solutions de sécurité intelligentes. Aujourd'hui, l'éclairage LED se caractérise par une efficacité supérieure à 180 lumens par watt, et les batteries lithium-fer-phosphate permettent une durée de vie de plus de dix ans, réduisant ainsi significativement le coût total de possession. Des technologies telles que DALI-2, Zigbee 3.0 et Bluetooth Mesh ont permis de réduire les coûts de câblage liés à l'installation de systèmes d'éclairage de secours de 40 à 60 %. Les responsables d'installations peuvent désormais contrôler des milliers d'appareils connectés au cloud depuis des tableaux de bord centralisés, obtenir automatiquement les rapports de tests EN 50172 et NFPA 101 et anticiper les pannes.
La région Asie-Pacifique et le Moyen-Orient et l'Afrique affichent une forte croissance grâce à des visions nationales, telles que la Vision 2030 de l'Arabie saoudite ou le programme « Smart Cities Mission » en Inde, et aux investissements considérables réalisés ces dernières années dans les infrastructures. Des facteurs réglementaires positifs, comme le règlement sur l'écoconception de la Commission européenne, qui vise à éliminer l'utilisation des tubes fluorescents d'ici 2027, favorisent également l'adoption des éclairages LED.
Portée du rapport sur le marché de l'éclairage de secours
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,32 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'éclairage de secours
La forte demande de produits est alimentée par les réglementations en matière de sécurité des bâtiments commerciaux, industriels et collectifs à travers le monde. La chaîne de valeur comprend les fournisseurs de batteries, les fournisseurs de composants LED, les assembleurs de luminaires et les intégrateurs, avec une part croissante de batteries LiFePO4 en raison de leur rendement supérieur aux batteries Ni-Cd et au plomb. L'approvisionnement est stable ; cependant, les prix du lithium et des phosphores de terres rares, matières premières, dépendent de la dynamique des marchés mondiaux des matières premières, ce qui incite les fournisseurs à diversifier leurs sources d'approvisionnement géographiques.
Le segment du marché commercial représentait 40 à 42 % du chiffre d'affaires en 2025, la part des utilisateurs dans les infrastructures publiques et les transports progressant de 13 à 15 % par an jusqu'en 2034. Parmi les principaux acteurs de ce marché figurent les géants mondiaux de l'électricité Eaton, Schneider Electric et Legrand, ainsi que des entreprises spécialisées dans l'éclairage telles que Signify, Acuity Brands et Zumtobel. Les produits concurrents s'orientent de plus en plus vers des luminaires à autotest connectés à l'Internet des objets (IoT). Ainsi, Eaton a lancé un système de surveillance cloud sans fil, tandis que Signify a enrichi sa gamme de luminaires certifiés DALI-2.
Les tendances d'investissement privilégient les réseaux d'éclairage de secours connectés qui partagent les données d'occupation et d'éclairage naturel avec les systèmes de chauffage, ventilation et climatisation, le contrôle d'accès et les panneaux de détection incendie via des protocoles ouverts comme BACnet/IP. Cette interopérabilité transforme l'éclairage de secours, d'un centre de coûts axé sur la conformité, en un atout actif pour la sécurité et l'exploitation au sein des écosystèmes de gestion des bâtiments.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'éclairage de secours : Perspectives stratégiques
Perspectives régionales
Marché de l'éclairage de secours en Amérique du Nord
L'Amérique du Nord a conservé sa position en 2025, représentant 31 à 33 % du chiffre d'affaires mondial. La région devrait connaître une croissance annuelle composée (TCAC) de 6,5 à 7,5 % entre 2026 et 2034, soutenue par une activité soutenue dans le secteur de la construction commerciale, la modernisation des établissements de santé et la mise à niveau des infrastructures de transport. Le contrôle de la conformité demeure un facteur déterminant : la norme NFPA 101, Code de sécurité des personnes, édition 2024, impose une surveillance centralisée des bâtiments abritant des établissements de santé et des tests fonctionnels automatisés mensuels pour les espaces de plus de 465 mètres carrés (5 000 pieds carrés).
La loi sur les investissements dans les infrastructures et la création d'emplois (Infrastructure Investment and Jobs Act) a joué un rôle déterminant en facilitant les projets de rénovation des bâtiments publics, tandis que les modifications apportées aux normes UL 924, prévues pour février 2027, renforcent les exigences de performance des dispositifs d'éclairage de secours. Les systèmes autonomes représentaient 64 % à 66 % du marché nord-américain en 2025 et devraient constituer le segment à la croissance la plus rapide, avec un TCAC de 13 % à 14 % jusqu'en 2031, les propriétaires d'immeubles privilégiant la fiabilité en cas de panne de courant et la facilité d'installation lors de rénovations complexes.
Marché américain de l'éclairage de secours
En 2025, les États-Unis représentaient 28 à 30 % du marché nord-américain, avec une valeur d'environ 2,61 milliards de dollars. Le marché américain devrait croître à un TCAC de 7,0 à 8,0 % jusqu'en 2031, sous l'effet de la révision des normes UL 924, de la baisse continue des prix des LED et du renforcement des normes NFPA 70/101, qui accélèrent les cycles de remplacement. Les installations commerciales ont contribué à hauteur de 40 à 42 % au chiffre d'affaires américain de l'éclairage de secours en 2025, tandis que les infrastructures publiques et les transports en commun ont constitué le segment d'application à la croissance la plus rapide, avec un TCAC de 14 à 15 %.
Le rapport sur le marché de l'éclairage de secours indique que les entreprises leaders telles qu'Acuity Brands, Eaton Corporation, Signify, Hubbell et ABB disposent de réseaux de distribution performants présents dans l'ensemble des cinquante États américains, notamment dans les secteurs de la santé, de l'éducation et des transports. Le segment résidentiel est devenu le plus important en termes d'applications, en raison des exigences de sécurité dans les immeubles collectifs et les logements sociaux, ce qui a étendu la demande d'éclairage de secours au-delà du secteur commercial traditionnel.
Marché européen de l'éclairage de secours
L'Europe a capté 24 à 26 % du marché mondial en 2025, soit environ 2,08 milliards de dollars américains, et devrait connaître une croissance annuelle composée (TCAC) de 5,5 à 6,5 % jusqu'en 2034. Le Royaume-Uni représente 18 à 20 % du chiffre d'affaires régional européen, grâce à la mise à jour de la norme BS 5266-1:2025 qui impose des tests automatisés mensuels et une surveillance centralisée pour les locaux dépassant certains seuils d'occupation. L'Allemagne suit de près avec une part de marché de 22 à 24 %, portée par le règlement sur l'écoconception qui prévoit la suppression progressive des tubes fluorescents de secours T5 et T8 d'ici septembre 2027, accélérant ainsi la transition vers les LED dans les installations industrielles et commerciales.
Les prévisions du marché de l'éclairage de secours indiquent que la France, l'Italie et l'Espagne représentent 28 à 30 % des revenus européens. La France est à la pointe du mouvement des villes intelligentes à Paris et Lyon, l'Italie privilégie la rénovation des bâtiments historiques grâce à la technologie sans fil DALI-2, et l'Espagne bénéficie de la croissance du tourisme grâce au développement accru des hôtels et des aéroports. Le marché européen est déjà mature, bien que stable, sa croissance étant tirée par les questions de conformité, les exigences en matière d'efficacité énergétique et le développement de luminaires de secours connectés (IoT) qui automatisent les tests EN 50172, permettant une réduction de 40 à 50 % des coûts de main-d'œuvre.
Marché de l'éclairage de secours en Asie-Pacifique
La région Asie-Pacifique détenait 19 à 21 % du marché mondial en 2025, soit environ 1,65 milliard de dollars américains, et devrait connaître la croissance annuelle composée la plus rapide, entre 8,5 et 9,5 %, jusqu'en 2034. La Chine est en tête de l'adoption régionale, représentant 35 à 37 % des revenus de la zone Asie-Pacifique, grâce à un développement massif des infrastructures, aux programmes de villes intelligentes et à la réglementation britannique stricte en matière de construction, qui impose un éclairage de secours dans tous les lieux publics. Le Japon suit avec une part de marché de 18 à 20 %, en privilégiant les systèmes parasismiques et la sécurité des personnes âgées dans les établissements de santé et les résidences.
Ces trois pays représentent à eux seuls 25 % à 27 % du marché de l'éclairage de secours en Asie-Pacifique en termes de chiffre d'affaires. En Inde, les initiatives « Smart Cities » et « Make in India » stimulent la production et les installations locales. La Corée du Sud privilégie les bâtiments connectés, tandis que l'Australie applique rigoureusement la norme AS/NZS 2293 dans les secteurs minier, éducatif et de la santé. Les principaux facteurs industriels et politiques qui influencent la région Asie-Pacifique sont les subventions publiques pour l'utilisation des LED, l'urbanisation rapide et le renforcement des normes de sécurité incendie suite à la multiplication des sinistres dans les bâtiments.
Marché de l'éclairage de secours au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 11,5 % à 12,5 % jusqu'en 2034, soit le taux de croissance régional le plus élevé au monde. L'Arabie saoudite est en tête avec ses mégaprojets Vision 2030, notamment NEOM, les aménagements de la mer Rouge et la ville de loisirs de Qiddiya, qui nécessitent tous des solutions complètes de sécurité incendie et de protection des personnes conformes aux normes internationales. Les Émirats arabes unis suivent avec le programme « Smart City » de Dubaï et la mise à jour du Code de la protection civile de 2024, qui impose l'installation de luminaires de secours connectés à l'Internet des objets (IoT) dans les bâtiments de plus de 25 mètres de hauteur.
L'Afrique du Sud se distingue comme le plus grand marché mature de la région subsaharienne grâce à ses normes de sécurité élevées dans l'industrie minière et les complexes de bureaux de Johannesburg et du Cap. La région Moyen-Orient, Afrique et Afrique (RoMEA) comprend la nouvelle capitale administrative de l'Égypte, Konza Technopolis au Kenya et les villes intelligentes de Lagos au Nigéria, illustrant comment les visions nationales se traduisent par des écosystèmes urbains à usage mixte nécessitant des systèmes d'éclairage de secours performants. Le volet énergétique et infrastructurel inclut d'abondantes ressources en énergie solaire, permettant le développement de systèmes d'éclairage de secours hybrides solaires-batteries et réduisant ainsi la dépendance au réseau électrique dans un environnement instable.
Analyse de segmentation
Type de batterie
Le segment des types de batteries devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 8,0 % entre 2026 et 2034. Les batteries LiFePO4 gagnent rapidement en popularité grâce à leur durée de vie supérieure (2 000 à 5 000 cycles de charge), leur stabilité thermique jusqu’à 60 °C et leur format compact qui permet des conceptions d’installations élégantes. Les batteries Ni-Cd et plomb-acide restent prédominantes dans les applications où le coût est un facteur critique et dans les installations existantes, bien que leur part de marché soit en baisse en raison des réglementations environnementales limitant la teneur en cadmium et du fait que le coût total de possession favorise les alternatives au lithium.
- Ni-Cd : Les batteries au nickel-cadmium maintiennent une présence de marché de 25 à 27 % en 2025, appréciées pour leur large tolérance aux températures et leur infrastructure de recyclage établie, bien que les préoccupations liées à la toxicité du cadmium entraînent un remplacement progressif sur les marchés développés.
- Les batteries Ni-MH (Ninickel-Métal Hydrure) détiennent une part de marché de 12 à 14 % en 2025, offrant une densité énergétique supérieure à celle des batteries Ni-Cd sans métaux lourds toxiques, et gagnant du terrain dans les applications résidentielles et commerciales légères où l'accessibilité financière équilibre les exigences de performance.
- LiFePO4 : Les batteries au lithium fer phosphate devraient représenter 18 à 20 % du marché en 2025, avec la trajectoire de croissance la plus rapide. Elles sont privilégiées pour leur durée de vie de plus de 10 ans, leur maintenance minimale et leur compatibilité avec les systèmes de surveillance intelligents dans les installations commerciales et industrielles haut de gamme.
- Batteries au plomb-acide : Les batteries au plomb-acide représentent 28 à 30 % du volume en 2025, prédominantes dans les systèmes de batteries centralisés et les marchés émergents sensibles aux coûts, bien que leur poids, les exigences d’entretien et leur durée de vie plus courte limitent leur attrait dans les luminaires autonomes modernes.
Source lumineuse
Le segment des sources lumineuses devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,5 % entre 2026 et 2034. La technologie LED domine le marché grâce à son efficacité supérieure (plus de 180 lm/W), sa durée de vie nominale de 50 000 à 100 000 heures et son allumage instantané, essentiel pour l’éclairage des issues de secours. Les systèmes fluorescents sont voués à disparaître progressivement en vertu des réglementations en matière d’écoconception, tandis que les sources incandescentes sont quasiment obsolètes, sauf dans certains cas particuliers de bâtiments historiques où la préservation de l’esthétique prime sur les considérations d’efficacité.
- LED : Les sources lumineuses LED détenaient une part de marché de 50 à 52 % en 2025, grâce aux exigences en matière d'efficacité énergétique, à leur durée de vie supérieure réduisant la fréquence de remplacement et à leur intégration transparente avec les commandes intelligentes et les capteurs d'occupation dans les écosystèmes de bâtiments connectés.
- Éclairage fluorescent : L'éclairage de secours fluorescent conserve une part de marché de 28 à 30 % en 2025, principalement dans les installations commerciales existantes et les régions où l'application de la réglementation est plus lente, bien que l'interdiction des tubes T5/T8 d'ici 2027 accélère la migration vers les kits de conversion LED et les luminaires de remplacement.
- Incandescent : Les sources incandescentes représentent moins de 5 % du volume de 2025, se limitant aux panneaux de sortie spécialisés nécessitant une température de couleur spécifique ou aux restaurations de bâtiments historiques où les alternatives modernes ne peuvent pas reproduire l'intention esthétique originale sans compromettre la conformité.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 8,0 % entre 2026 et 2034. Les bâtiments commerciaux représentent la principale source de revenus, tandis que les applications résidentielles constituent le segment à la croissance la plus rapide, les normes de construction étendant les exigences en matière d'éclairage de secours aux immeubles collectifs et aux logements sociaux. Les installations industrielles privilégient les luminaires robustes à haut flux lumineux pour les entrepôts et les usines, où le fonctionnement continu exige un éclairage de secours fiable en cas de coupure de courant.
- Résidentiel : Les applications résidentielles détenaient une part de marché de 26 à 28 % en 2025 avec les perspectives de croissance les plus rapides, propulsées par la sensibilisation à la sécurité, l'intégration de la maison intelligente et les mandats réglementaires étendant les exigences d'éclairage de secours au-delà des maisons unifamiliales aux appartements et aux condominiums.
- Secteur commercial : Les bâtiments commerciaux représentent 40 à 42 % des revenus du marché de l'éclairage de secours en 2025, englobant les bureaux, les centres commerciaux, les hôtels et les centres commerciaux où la réputation de la marque et les préoccupations en matière de responsabilité incitent à investir dans des systèmes haut de gamme dotés de capacités de surveillance à distance et de tests automatisés.
- Secteur industriel : Les installations industrielles représentent une part de 28 à 30 % en 2025, caractérisées par des environnements exigeants nécessitant des équipements classés IP65+, des durées de batterie de secours prolongées pour la continuité du travail posté et une intégration avec les systèmes de contrôle des processus dans les opérations de fabrication, d'entreposage et de logistique.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Moyen |
Intégration à la maison intelligente |
Mise à l'échelle |
|
Commercial |
Haut |
Autotest de l'IoT |
Mature |
|
Industriel |
Haut |
LED renforcée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'éclairage de secours
Des réglementations strictes en matière de sécurité des bâtiments dans le monde entier
Les tendances du marché de l'éclairage de secours indiquent que les codes du bâtiment et les réglementations en matière de sécurité des personnes imposent l'installation d'un éclairage de secours dans les bâtiments commerciaux, industriels et résidentiels collectifs du monde entier, garantissant ainsi un approvisionnement continu. L'édition 2024 de la norme NFPA 101 relative à la sécurité des personnes stipule qu'un éclairage minimal de 1 foot-candle (0,08 lux) doit être installé au niveau du sol sur les voies d'évacuation, avec une alimentation de secours en 10 secondes et une autonomie de 90 minutes par batterie. Ces exigences doivent être vérifiées mensuellement et annuellement. De même, la norme internationale IEC 60598-2-22 présente des exigences similaires, tandis que la norme nord-américaine UL 924 est applicable. Le non-respect de ces exigences entraîne de lourdes sanctions et engage la responsabilité des constructeurs.
Amélioration du rapport coût-performance de la technologie LED
Les luminaires d'éclairage de secours à LED peuvent atteindre une efficacité lumineuse supérieure à 180 lumens par watt, avec une durée de vie de 50 000 à 100 000 heures. Cette performance énergétique élevée, combinée à leur longue durée de vie, réduit considérablement les coûts de remplacement par rapport aux éclairages fluorescents et incandescents traditionnels. Le coût total de possession est de plus en plus avantageux pour les luminaires d'éclairage de secours à LED, grâce aux économies réalisées sur les coûts énergétiques, le remplacement et la main-d'œuvre, sur une durée de vie utile de 10 à 15 ans.
Intégration des bâtiments intelligents et connectivité IoT
L'avenir des systèmes d'éclairage de secours ne se limite pas à l'installation de luminaires conformes à la réglementation. La technologie évolue vers des systèmes plus actifs, intégrés aux systèmes de gestion technique du bâtiment grâce aux objets connectés (IoT). Des protocoles tels que DALI-2, Zigbee 3.0 et Bluetooth Mesh permettraient de réduire les coûts de câblage de 40 à 60 %, tout en offrant une surveillance à distance, des alertes de panne automatisées et une planification de la maintenance prédictive. Les tableaux de bord connectés au cloud permettraient aux gestionnaires d'installations de superviser des milliers d'appareils répartis sur différents sites, de documenter automatiquement les tests de conformité et de réaliser des économies de 50 à 60 % sur les inspections manuelles.
Tendances futures du marché de l'éclairage de secours
Domination des luminaires à autotest sans fil
D'ici 2030, les systèmes d'éclairage de secours sans fil à autotest représenteront 60 à 65 % des installations, en raison de la réglementation mondiale imposant des tests mensuels automatiques. Le coût de la mise en conformité manuelle est estimé à environ 3,50 $ US par unité et par mois, soit plus que l'abonnement annuel aux éclairages intelligents pendant trois ans. Ce coût constitue donc un puissant incitatif financier pour l'adoption de solutions d'éclairage de secours sans fil. Des entreprises comme Eaton et Signify ont mis en place des réseaux maillés radio pilotables via des applications mobiles, permettant ainsi des tests à distance sans modification du câblage.
Intégration de la maintenance prédictive basée sur l'IA
L'analyse de l'état des batteries, des LED et des facteurs environnementaux sera réalisée par des systèmes d'intelligence artificielle et d'apprentissage automatique afin de détecter proactivement les pannes futures, plutôt que de les subir, en analysant leur impact sur le fonctionnement des équipements. Les logiciels de gestion des incidents, basés sur l'IA, compareront les données de performance historiques et les données actuelles des capteurs pour déterminer le calendrier de tests optimal et identifier les signes avant-coureurs de défaillances, générant ainsi automatiquement des rapports de conformité.
Opportunités du marché de l'éclairage de secours
Expansion des infrastructures des marchés émergents
La croissance est également attendue au Moyen-Orient, en Afrique et en Asie-Pacifique grâce à la mise en œuvre de la vision du pays et au développement des infrastructures régionales. La Vision 2030 de l'Arabie saoudite comprend des projets de plus de 1 000 milliards de dollars, tels que NEOM, la mer Rouge et Qiddiya, qui nécessitent des systèmes de sécurité incendie et de protection des personnes conformes aux normes internationales. La vision de l'Inde inclut un projet de 100 villes intelligentes, dont les infrastructures seront modernisées. En Afrique, l'urbanisation atteint un rythme de 3,5 % par an dans les villes de Lagos, Nairobi et Le Caire.
Systèmes d'urgence hybrides solaires-batteries
Les systèmes d'éclairage de secours hybrides à batteries lithium-ion rechargeables à l'énergie solaire sont conçus pour pallier les problèmes d'instabilité du réseau électrique dans les pays en développement, tout en répondant aux objectifs de développement durable des pays développés. Ces systèmes permettent de réduire les coûts d'exploitation liés à la consommation d'électricité d'environ 70 à 80 % par rapport aux systèmes alimentés par le réseau ; ils améliorent la résilience face aux pannes de courant régionales et permettent aux entreprises d'atteindre leurs objectifs de neutralité carbone, une exigence de plus en plus forte pour les investisseurs et les organismes de réglementation. Les entreprises qui fabriquent ces systèmes d'éclairage hybrides modulaires et télésurveillés bénéficieraient d'un avantage concurrentiel dans les zones rurales et urbaines non raccordées au réseau.
Développements récents
- Avril 2026 : HiViz Lighting Inc., l'entreprise fondée par des pompiers à l'origine de FireTech et Whirl-E-Bird, et reconnue pour ses systèmes d'éclairage haute performance destinés aux véhicules d'urgence, a annoncé aujourd'hui le lancement de Redline, une nouvelle gamme d'éclairage d'urgence conçue spécifiquement pour les pompiers et les flottes de sécurité publique utilisant des véhicules légers.
- Juin 2025 : Signify NV (Philips Lighting) a enrichi sa gamme Interact Emergency avec de nouveaux luminaires autotestés certifiés DALI-2, équipés de batteries LiFePO4 offrant une durée de vie de 10 ans et des intervalles de maintenance réduits. Ce lancement s’adresse aux clients commerciaux européens confrontés à l’échéance de 2027 pour l’élimination progressive des tubes fluorescents, conformément à la réglementation sur l’écoconception, et qui recherchent des solutions de surveillance centralisée connectées.
- Décembre 2024 : MIC Electronics Limited (MICEL) a lancé une unité d'éclairage de secours (ELU) conçue pour améliorer la sécurité des passagers dans les chemins de fer indiens lors des pannes de courant et des situations d'urgence.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -