
Markt für Ethanol: Größe, Marktanteil & Prognose 2034
Ethanol-Marktgröße und Prognosen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Quelle (Ethanol auf Zucker- und Melassebasis, Ethanol auf Getreidebasis, Ethanol der zweiten Generation); Anwendung (Industrielösungsmittel, Kraftstoffe und Kraftstoffadditive, Getränke, Desinfektionsmittel, Körperpflege, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021788
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


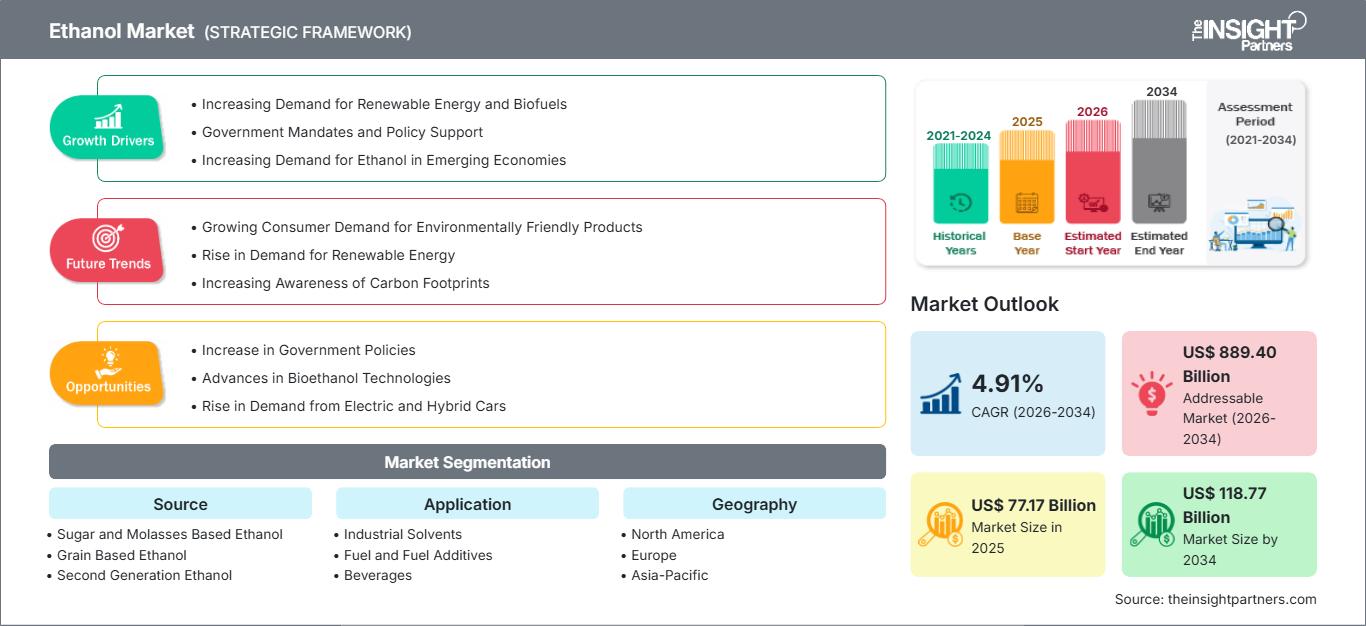
Marktgröße 2025
77,17 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
118,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,91 %
Wachstumsrate
Adressierbarer Markt
889,40 Mrd. US-Dollar
(2026–2034)
Der Ethanolmarkt wird Prognosen zufolge von 77,17 Milliarden US-Dollar im Jahr 2025 auf 118,77 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,91 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch zunehmende Vorschriften zur Kraftstoffmischung, den steigenden Bedarf an kohlenstoffärmeren Kraftstoffen im Verkehrssektor und die verstärkte Verwendung von Ethanol als Lösungsmittel, in alkoholischen Getränken, als Desinfektionsmittel und in Körperpflegeprodukten begünstigt. Die Diversifizierung der Rohstoffe trägt ebenfalls zu einer erhöhten Versorgungssicherheit in den wichtigsten Ethanol produzierenden Ländern bei.
Nordamerika wird aufgrund seiner bestehenden Produktionsanlagen für Mais, der gut ausgebauten Vertriebskanäle für Kraftstoffethanol und der kontinuierlichen staatlichen Förderung erneuerbarer Energien weiterhin von strategischer Bedeutung sein. Der Ethanolmarkt in Nordamerika wird bis 2034 voraussichtlich ein jährliches Wachstum von 3,8 % bis 4,6 % verzeichnen.
Ethanol-Marktanalyse und Einblicke
- Nordamerika: Nordamerika hatte im Jahr 2025 einen modellierten Anteil von 35–40 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen, unterstützt durch die groß angelegte US-Produktion, die etablierte Infrastruktur und die politischen Mechanismen für erneuerbare Kraftstoffe.
- USA: Die USA repräsentierten im Jahr 2025 etwa 88–92 % des nordamerikanischen Wertes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,7–4,5 % wachsen, wobei die Kraftstoffmischung und die Exporte die Haupttreiber sind.
- Europa: Europa hielt im Modell 2025 einen Marktanteil von 10–14 % und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 4,0–4,8 % verzeichnen. Deutschland, Frankreich, Spanien, Italien und Großbritannien unterstützen die Nachfrage durch Ziele für erneuerbare Energien im Verkehrssektor und etablierte Kraftstoffverteilungssysteme.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 15–19 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–7,2 % wachsen. China, Indien, Japan, Südkorea und Thailand stellen dabei vielfältige Nachfragetreiber dar.
- Größtes Segment: Kraftstoffe und Kraftstoffadditive stellten im Jahr 2025 einen modellierten Marktanteil von 55–60 % dar und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,3 % wachsen.
- Wachstumsstarkes Segment: Ethanol der zweiten Generation hatte im Jahr 2025 einen geschätzten Marktanteil von 4–7 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–11,0 % verzeichnen, da die Entwicklung kohlenstoffarmer Rohstoffquellen voranschreitet.
- Detaillierte Analyse der wichtigsten Unternehmen: Cargill, Incorporated; Archer-Daniels-Midland Company; Grain Processing Corporation; ACE Ethanol LLC; Advanced BioEnergy, LLC; MGP Ingredients, Inc.; Flint Hills Resources, LLC; Marquis Energy, LLC; United Breweries Limited; Molson Coors Beverage Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Ethanolmarkt hat seinen Fokus von der primären Verwendung für Getränke und Industrie hin zu einem umfassenderen Biokraftstoff-Ökosystem verlagert. Als Rohstoffe für die Produktion dienen Mais, Zuckerrohr, Melasse und zunehmend auch Zellulose. Große Unternehmen kombinieren die Ethanolgewinnung mit Tierfutterproduktion, Stromerzeugung, CO₂-Managementsystemen und landwirtschaftlichen Betriebsmitteln. Die Wirtschaftlichkeit der Produktion wird heute weniger von der Ethanolproduktion selbst als vielmehr von der Rohstoffverfügbarkeit, den Energiepreisen, der Wirtschaftlichkeit von Nebenprodukten, den vorgeschriebenen Beimischungsanforderungen und der Logistik beeinflusst.
Zukünftig könnte der Ethanolmarkt durch neue Konsumzentren in Indien, Südostasien und bestimmten lateinamerikanischen Ländern an Bedeutung gewinnen. Effiziente Destillerien, diversifizierte Rohstoffe, ein geringer CO₂-Fußabdruck und Anlagen zur Umwandlung von Ethanol in Kerosin haben an Bedeutung gewonnen. Auch die Regulierung ist wichtiger geworden, da die Kraftstoffbeimischung nun mit Energiesicherheit, Agrarpolitik, Emissionsreduzierung und lokaler Wertschöpfung verknüpft ist.
Umfang des Ethanol-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 77,17 Milliarden US-Dollar |
| Marktgröße bis 2034 | 118,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Ethanol-Marktanalyse
Das Wachstum des Ethanolmarktes wird durch Kraftstoffvorschriften, Landwirtschaft und Industrie angetrieben. Die Wertschöpfungskette umfasst Rohstoffe wie Zuckerrohr, Melasse, Mais, Getreide oder zellulosehaltige Biomasse; Fermentation; Destillation; Dehydratisierung; Lagerung; Transport und Beimischung. Neben Ethanol selbst erzielen die Hersteller Gewinne aus dem Verkauf verschiedener Nebenprodukte wie Brennereirückstände, Kohlendioxid, Maisöl, Strom und anderen. Die Nähe der Rohstoffquellen ist weiterhin relevant, da die Transportkosten die Margen des gelieferten Ethanols erheblich beeinflussen können.
Die Marktnachfrage variiert je nach Anwendungsbereich. Kraftstoffe und Kraftstoffadditive bilden das größte Segment, da Ethanol Sauerstoff liefert und die Oktanzahl verbessert, ohne den Erdölverbrauch zu erhöhen. Industrielle Anwendungen erfordern Reinheit, während Getränkehersteller Lebensmittelqualität benötigen. Das Marktangebot wird zunehmend von Wetterbedingungen, Rohstoffpreisen für landwirtschaftliche Produkte, Anlagenauslastung, Exportmöglichkeiten und Beimischungsrichtlinien in den Verbraucherländern beeinflusst.
Zu den Wettbewerbern auf dem Markt zählen diversifizierte Agrarverarbeiter, spezialisierte Ethanolhersteller und Getränkehersteller mit Fermentationskapazitäten. Archer-Daniels-Midland Company und Cargill, Incorporated profitieren von ihren Rohstoffbeschaffungskapazitäten, während Flint Hills Resources, LLC, Marquis Energy, LLC, ACE Ethanol LLC und Grain Processing Corporation in der US-amerikanischen Ethanolproduktion vertreten sind. Der Ethanolmarktbericht hebt zudem einen stärkeren Fokus auf Anlageneffizienz, CO₂-Intensität, Verwertung von Nebenprodukten und geografische Flexibilität hervor.
Die strategische Positionierung wird zunehmend von technologischen und politischen Entwicklungen beeinflusst. Archer-Daniels-Midland Company optimiert die Wirtschaftlichkeit ihrer Ethanolproduktion durch die Umsetzung und Marktpositionierung ihrer Biokraftstoffe, während Cargill, Incorporated ihr Engagement im brasilianischen Zucker- und Energiesektor ausgebaut hat. MGP Ingredients, Inc. bleibt dank Fermentationsprozessen und Destillerieprodukten weiterhin relevant. Unternehmen wie United Breweries Limited und Molson Coors Beverage Company profitieren von der Nachfrage nach ethanolhaltigen Getränken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Ethanolmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Ethanolmarkt
In Nordamerika wurde der Ethanol-Marktanteil für 2025 auf rund 35–40 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen. Die USA dominieren die regionale Produktion, während Kanada aufgrund von Beimischungsvorschriften und Exportmöglichkeiten die Nachfrage zusätzlich ankurbelt. Zu den Vorteilen regionaler Unternehmen zählen Logistiksysteme für Mais, Destillationskapazitäten, Schienentransport, Lagerkapazitäten und Anlagen zur Kraftstoffmischung.
Darüber hinaus kann die USA auf eine etablierte Nebenproduktwirtschaft verweisen, in der Brennereirückstände und Maisöl die Diversifizierung der Produktionsanlagen fördern. Politische Stabilität, Vorgaben für den Anteil erneuerbarer Energien, Exportnachfrage und erhöhte Ethanolbeimischungen treiben den Markt an. Kanada trägt aufgrund seiner Politik für saubere Kraftstoffe und Beimischungsvorgaben ebenfalls zur Nachfrage bei. Diese Kombination ermöglicht somit Wachstum ohne Abhängigkeit von Produktionsanlagenerweiterungen.
US-Ethanolmarkt
Die USA trugen 2025 zu etwa 88–92 % zum nordamerikanischen Wert bei und werden voraussichtlich ein jährliches Wachstum von 3,7–4,5 % verzeichnen. Die Verfügbarkeit von Mais als Rohstoff, gut etablierte Verarbeitungsanlagen, Pipeline- und Terminalnetze sowie der hohe inländische Kraftstoffverbrauch treiben die Branche an. Zu den führenden Unternehmen zählen Archer-Daniels-Midland Company, Cargill, Incorporated, Flint Hills Resources, LLC, Marquis Energy, LLC und ACE Ethanol LLC.
Der Kraftstoffverbrauch stellt den größten Anteil des US-amerikanischen Kraftstoffverbrauchs dar, der Rest entfällt auf Industrie und Exporte. Die Gesamtproduktion in den USA erreichte 2025 einen Rekordwert von 16,49 Milliarden Gallonen Kraftstoff. Strategische Faktoren wie erhöhte Beimischungsmengen, internationale Exporte und Anreize für kohlenstoffarme Kraftstoffe spielen dabei eine Rolle.
Europäischer Ethanolmarkt
Europa repräsentierte 2025 etwa 10–14 % des Ethanolmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,8 % wachsen. Großbritannien, Deutschland, Frankreich, Italien und Spanien sind führende Märkte, gestützt durch Ziele für erneuerbare Verkehrstechnologien, eine etablierte Kraftstoffverteilung und den zunehmenden Fokus auf nachhaltige Biokraftstoffe. Deutschland bleibt aufgrund seiner großen Automobilindustrie und der etablierten Infrastruktur für erneuerbare Kraftstoffe ein führendes regionales Nachfragezentrum.
Die Unterstützung für den Ethanolverbrauch zeigt sich weiterhin in der Verwendung von E10 und der Verpflichtung zu erneuerbaren Energien im Verkehrssektor in Großbritannien. Deutschland und Frankreich verfügen über große Parkplätze und bereits vorhandene Anlagen zur Beimischung von Ethanol, während Italien und Spanien zur Dekarbonisierung des Verkehrssektors beitragen. Nachhaltigkeitskriterien und die Rückverfolgbarkeit der Rohstoffe gewinnen zunehmend an Bedeutung.
Ethanolmarkt im asiatisch-pazifischen Raum
Die APAC-Region hielt 2025 einen Marktanteil von 15–19 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,2 % wachsen. Zu den wichtigsten Märkten in der APAC-Region zählen China, Indien, Japan, Südkorea und Australien, wobei Indien sich zu einem bedeutenden Wachstumsmarkt entwickelt. Gründe für das Wachstum in der APAC-Region sind die Industrialisierung, die Reduzierung von Kraftstoffimporten, die Verfügbarkeit von Rohstoffen für die Landwirtschaft und die Produktionsanlagen für Kraftstoffmischungen.
Indien hat bei der Beimischung von E20 bedeutende Fortschritte erzielt, während China und Thailand über erhebliche Produktionskapazitäten verfügen. Japan und Südkorea suchen nach alternativen, kohlenstoffarmen Kraftstoffoptionen. Der Ausbau von Destillationsanlagen steigert das regionale Angebot; Faktoren wie Rohstoffe, Wasserverfügbarkeit, Logistik und Fahrzeugkompatibilität dürfen jedoch nicht außer Acht gelassen werden.
Ethanolmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika machten 2025 zwar einen geringeren Anteil der weltweiten Nachfrage aus, boten aber gezielte Wachstumschancen. Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren sich auf die Diversifizierung ihrer Energieversorgung und den Einsatz kohlenstoffärmerer Brennstoffe, während Südafrika Stärken in der Landwirtschaft und der Industrie aufweist. Für den regionalen Markt wird bis 2034 ein jährliches Wachstum von 4,0 % bis 5,0 % prognostiziert.
Während Saudi-Arabien und die VAE Wachstumschancen bei industriellen Lösungsmitteln und zukünftigen kohlenstoffarmen Kraftstoffen bieten, birgt Südafrika Wachstumspotenzial bei landwirtschaftlichen Rohstoffen und Getränken. Im übrigen Nahen Osten und Afrika (MEA) ist die Situation jedoch fragmentiert, wobei der Infrastrukturausbau und Bedenken hinsichtlich der Energiesicherheit die Akzeptanz beeinflussen. Fehlende Produktionskapazitäten und ein unzureichender Rahmen für die Kraftstoffmischung könnten die Verbreitung kurzfristig einschränken.
Segmentierungsanalyse
Quelle
Die Wahl der Rohstoffquelle beeinflusst unmittelbar Kosten, CO₂-Intensität, Produktionsflexibilität und Förderfähigkeit. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,7–5,6 % erwartet, wobei etablierte Zucker- und Getreideverarbeitungswege ihre Bedeutung beibehalten, während Technologien der zweiten Generation an strategischer Bedeutung gewinnen.
- Ethanol aus Zucker und Melasse: Zuckerrohr und Melasse bieten etablierte Fermentationsverfahren, insbesondere in Brasilien und Indien. Ihre Integration in Zuckerfabriken ermöglicht die Energierückgewinnung, ein flexibles Rohstoffmanagement und diversifizierte landwirtschaftliche Einnahmequellen.
- Ethanol aus Getreide: Mais und andere Getreidearten spielen weiterhin eine zentrale Rolle in der großtechnischen Produktion, insbesondere in Nordamerika. Die integrierte Verarbeitung erzeugt Ethanol neben Tierfutter und Maisöl und stärkt so die Wirtschaftlichkeit der Anlagen insgesamt.
- Ethanol der zweiten Generation: Zellulose- und abfallbasierte Verfahren zielen auf eine geringere Kohlenstoffintensität ab, indem sie landwirtschaftliche Reststoffe, kommunale Biomasse und andere Nicht-Nahrungsmittelrohstoffe nutzen. Die kommerzielle Skalierung hängt weiterhin von den Technologiekosten, der Rohstofflogistik und politischen Anreizen ab.
Anwendung
Die Anwendungsvielfalt verringert die Abhängigkeit von Kraftstoffen und eröffnet Möglichkeiten für Produkte mit höherer Reinheit. Es wird erwartet, dass das Segment bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,3 % wächst, wobei Kraftstoffanwendungen weiterhin dominieren, während industrielle Anwendungen und der Bereich der Körperpflege für Diversifizierung sorgen.
- Industrielle Lösungsmittel: Ethanol dient als vielseitiges Lösungsmittel in der Chemie, Pharmazie, Druckfarben und Reinigungsmitteln. Die Nachfrage hängt von Reinheitsanforderungen, industrieller Produktion, wirtschaftlicher Substitution und gesetzlichen Bestimmungen zum Umgang mit Lösungsmitteln ab.
- Kraftstoffe und Kraftstoffadditive: Kraftstoffe bleiben der Hauptabsatzmarkt, da Ethanol die Oktanzahl erhöht und den Erdölverbrauch senken kann. Nationale Beimischungsvorschriften, Fahrzeugkompatibilität, Kraftstoffinfrastruktur und Prioritäten der Energiesicherheit bestimmen die regionale Nachfrageintensität.
- Getränke: Für Getränke wird Ethanol in Lebensmittelqualität benötigt, das unter strengen Qualitätskontrollen hergestellt wird. Die Nachfrage hängt von der Spirituosenproduktion, den Verbraucherpräferenzen, der Premiumisierung und den regulatorischen Anforderungen in Bezug auf Alkoholherstellung, -kennzeichnung und -besteuerung ab.
- Desinfektionsmittel: Ethanol ist aufgrund seiner nachgewiesenen antimikrobiellen Wirkung weiterhin ein wichtiger Bestandteil von Desinfektions- und Hygienemitteln. Der Bedarf variiert je nach Verbrauch im Gesundheitswesen, institutionellen Hygieneanforderungen, Reinigungspraktiken im Haushalt und Formulierungsstandards.
- Körperpflege: Kosmetik- und Körperpflegeprodukte verwenden Ethanol als Lösungsmittel, Trägerstoff und Formulierungshilfsmittel. Die Nachfrage profitiert von wachsenden Kategorien wie Hautpflege, Duftstoffe, Körperpflege und Aerosole, die gleichbleibende Reinheit und sensorische Eigenschaften erfordern.
Endverbraucherbranche
Die Vielfalt der Endverbraucher stärkt den Ethanolmarkt durch die Verknüpfung von Kraftstoff-, Industrie-, Getränke- und Konsumanwendungen. Dieses Segment wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,5 % wachsen, wobei der baubezogene Industrieverbrauch und der Transportsektor weiterhin wichtige Absatzmärkte darstellen.
- Bauwesen: Ethanolbasierte Lösemittel und Formulierungen finden Anwendung in Beschichtungen, Reinigungsmitteln, Klebstoffen und Bauchemikalien. Die Nachfrage hängt mit Infrastrukturprojekten, Sanierungen, der Instandhaltung von Industrieanlagen und dem breiteren Einsatz lösemittelbasierter Formulierungen zusammen.
- Konsumgüter: Zu den Anwendungsbereichen von Konsumgütern zählen Getränke, Körperpflegeprodukte, Reinigungsmittel und Haushaltsprodukte. Gleichbleibende Produktqualität und die Einhaltung gesetzlicher Vorschriften sind zentrale Einkaufskriterien für Hersteller.
- Luft- und Raumfahrt: Anwendungen in der Luft- und Raumfahrt evaluieren zunehmend Ethanol-basierte Wege zur Herstellung nachhaltiger Flugkraftstoffe und Spezialchemikalien. Technische Qualifizierung, Lebenszyklusemissionen, Zertifizierung und Rückverfolgbarkeit der Rohstoffe bestimmen die kommerzielle Akzeptanz.
- Marine: Marineanwendungen bieten durch Strategien für kohlenstoffarme Kraftstoffe und Ethanol-basierte Verfahren langfristiges Potenzial. Die Akzeptanz hängt von der Motorenkompatibilität, den Kraftstoffnormen, der Hafeninfrastruktur, der Wirtschaftlichkeit der Schiffe und den Emissionsvorschriften für die Schifffahrt ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Industrielle Lösungsmittel |
Medium |
Chemische Lösungsmittel |
Reifen |
|
Kraftstoff und Kraftstoffadditive |
Hoch |
E20-Mischung |
Reifen |
|
Getränke |
Medium |
Premium-Spirituosen |
Reifen |
|
Desinfektionsmittel |
Medium |
Hygieneformulierungen |
Reifen |
|
Körperpflege |
Niedrig |
Saubere Rezeptur |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Ethanolmarktes
Ausweitung der obligatorischen Ethanolbeimischungsprogramme
Die verpflichtende Beimischung ist einer der wirksamsten Strukturfaktoren, da sie eine Nachfrage sichert, die unabhängig von der Kaufbereitschaft der Verbraucher ist. Im August 2025 erhöhte Brasilien seinen verpflichtenden Anteil an wasserfreiem Ethanol von 27 % auf 30 %, und Indien schreitet landesweit in Richtung E20-Nutzung voran. Solche Maßnahmen führen zu einem höheren Ethanolbedarf, Kapazitätserweiterungen und einer besseren Planbarkeit für die Rohstofflieferanten. Die Verpflichtungen zu erneuerbaren Kraftstoffen und die Beimischungsmöglichkeiten in den USA sind weitere Beispiele dafür, wie sich diese Maßnahmen auf die Nachfrage von Raffinerien und Händlern auswirken. Die wirtschaftlichen Auswirkungen beschränken sich nicht nur auf den Ethanolkauf, da eine höhere verpflichtende Beimischung Investitionen in Lagerung, Transport, Entwässerung, Qualitätskontrolle und Terminals fördert.
Energiesicherheit und Reduzierung der Erdölimporte
Die Ziele der Energiesicherheit haben in Ländern, die stark von Erdölimporten abhängig sind, zu einer erhöhten Nachfrage nach Ethanol geführt. Durch Ethanol können Regierungen einen Teil des Benzinverbrauchs durch Kraftstoff ersetzen, der aus heimisch angebauten Pflanzen hergestellt wird. Dies stellt die Verbindung zwischen Energiesicherheitspolitik und ländlicher Entwicklung her. Indien ist durch höhere Beimischungsquoten in Verbindung mit einer geringeren Abhängigkeit von Ölimporten. Auch Brasilien setzt auf Ethanol, um die heimische Energieunabhängigkeit zu erreichen. Derselbe Grund liegt der wachsenden Bedeutung von Ethanol in den Entwicklungsländern Südostasiens zugrunde. Dies hat erhebliche Auswirkungen für Ethanolproduzenten, da Energiesicherheitspolitiken häufig langfristige Abnahmeverträge gegenüber Programmen zur Nachfrageförderung bevorzugen.
Rohstoffdiversifizierung und landwirtschaftliche Integration
Die Diversifizierung der Rohstoffe erhöht die Widerstandsfähigkeit der Ethanolproduktion und erweitert die Wertschöpfungskette. Ethanol kann aus verschiedenen Rohstoffen hergestellt werden: Zuckerrohr, Melasse, Mais, Getreide, verdorbenes Getreide, landwirtschaftliche Reststoffe, zellulosehaltige Rohstoffe usw. Indien hat seine Rohstoffquellen diversifiziert, während in Nordamerika zahlreiche Möglichkeiten zur Maisverarbeitung bestehen. Zusätzliche Produkte wie Brennereirückstände, Maisöl, Strom und Kohlendioxid können vermarktet werden. Darüber hinaus erweist sich ein neues Produktionsparadigma als flexibler gegenüber Änderungen der Rohstoffpreise und regulatorischen Rahmenbedingungen.
Ethanolmarkt: Zukunftstrends
Integration von Ethanol mit nachhaltigem Flugkraftstoff
Die Trends auf dem Ethanolmarkt verlagern sich zunehmend weg vom konventionellen Straßentransport hin zu Ethanol-zu-Flugkraftstoff-Verarbeitung. Produzenten und Technologieunternehmen evaluieren Ethanol als Zwischenprodukt für nachhaltigen Flugkraftstoff und schaffen damit ein potenziell höherwertiges Absatzfeld für bestehende Fermentationskapazitäten. Die wirtschaftliche Relevanz hängt von der CO₂-Intensität über den gesamten Lebenszyklus, der Umwandlungseffizienz, der Luftfahrtzertifizierung, der Rückverfolgbarkeit des Rohstoffs und langfristigen Abnahmeverträgen ab. Regionen mit etablierter Ethanolproduktion können einen Vorteil erlangen, da die bestehende Infrastruktur für Fermentation, Dehydratisierung, Lagerung und Logistik eine Grundlage für die Weiterverarbeitung bietet. Mit zunehmender Stärkung der Dekarbonisierungspolitik im Luftverkehr werden Produzenten verstärkt prüfen, ob zusätzliches Kapital in konventionelle Kraftstoffmärkte oder in spezialisierte Luftfahrttechnologien fließen sollte. Dieser Wandel könnte die Investitionsprioritäten entlang der globalen Ethanol-Wertschöpfungskette schrittweise verändern.
Kohlenstoffärmere Produktion durch Prozessoptimierung
Zukünftige Ethanolproduzenten werden voraussichtlich der Reduzierung der CO₂-Intensität Priorität einräumen, ohne die Wirtschaftlichkeit ihrer Anlagen zu beeinträchtigen. Verbesserungen bei der Fermentationseffizienz, der Wärmeintegration, erneuerbarem Strom, Biomasseenergie, Wasserrecycling, CO₂-Abscheidung und der Nutzung von Nebenprodukten können die Emissionen über den gesamten Lebenszyklus reduzieren. Diese Initiativen dürften zunehmend an Bedeutung gewinnen, da Käufer und Regulierungsbehörden Ethanol nicht nur nach dem Volumen, sondern auch nach seiner Umweltverträglichkeit differenzieren. Anlagen mit Zugang zu CO₂-armem Strom oder konzentrierten CO₂-Strömen könnten sich in Premiummärkten eine stärkere Position sichern. Digitale Prozesssteuerung und vorausschauende Wartung können die Ausbeute weiter steigern und Ausfallzeiten reduzieren. Folglich werden Investitionsentscheidungen neben Kapazität, Rohstoffkosten und geografischer Erreichbarkeit zunehmend auch die CO₂-Intensität berücksichtigen. Produzenten, die betriebliche Effizienz mit nachgewiesener Emissionsleistung kombinieren, können einen breiteren Zugang zu regulierten und freiwilligen Märkten für CO₂-arme Kraftstoffe erhalten.
Chancen auf dem Ethanolmarkt
Ausbau der Produktionskapazitäten in aufstrebenden Mischmärkten
Prognosen zum Ethanolmarkt deuten auf attraktive Chancen in Ländern hin, in denen die Kraftstoffnachfrage steigt und gleichzeitig die Regierungen die Erdölimporte reduzieren wollen. Indien ist hierfür ein prominentes Beispiel, und auch die südostasiatischen Volkswirtschaften stärken ihre Rahmenbedingungen für Biokraftstoffe. Investoren können modulare Destillerien, Rohstoffbündelung, Trocknungssysteme, Lagerstätten und regionale Logistik nutzen, anstatt sich ausschließlich auf große, integrierte Anlagen zu verlassen. Partnerschaften mit Zuckerfabriken, Getreideverarbeitern, Ölkonzernen und landwirtschaftlichen Genossenschaften können Rohstoff- und Abnahmerisiken minimieren. Lokale Produktion kann zudem die wirtschaftliche Widerstandsfähigkeit stärken, indem sie die Wertschöpfung in der Landwirtschaft innerhalb der heimischen Lieferketten erhält. Die größten Chancen ergeben sich voraussichtlich dort, wo die Politik klare Beimischungsziele, standardisierte Beschaffungsmechanismen und Infrastrukturförderung bereitstellt und den Produzenten gleichzeitig die Verwendung mehrerer geeigneter Rohstoffe ermöglicht.
Entwicklung höherwertiger Ethanolderivate
Die Diversifizierung in höherwertige Anwendungsbereiche kann die Abhängigkeit von Kraftstoffpreisschwankungen und Rohstoffpreisvolatilität verringern. Hersteller können Ethanolprodukte in Industrie-, Pharma-, Kosmetik- und Spezialqualität entwickeln, bei denen Reinheit und Zuverlässigkeit eine differenzierte Preisgestaltung rechtfertigen. Weitere Chancen bieten sich bei aus Ethanol gewonnenen Chemikalien, nachhaltigem Flugkraftstoff und anderen biobasierten Zwischenprodukten. Unternehmen mit bestehenden Destillations- und Reinigungsanlagen können potenziell nachgelagerte Anlagen hinzufügen, ohne die gesamte Produktionskette neu aufbauen zu müssen. Strategische Investitionen sollten Märkte mit strengen Qualitätsanforderungen, stabiler industrieller Nachfrage und begrenztem lokalem Angebot priorisieren. Zertifizierung, Rückverfolgbarkeit, Lagerqualität und die Einhaltung gesetzlicher Vorschriften sind für die Marktpositionierung unerlässlich. Ein breiteres Produktportfolio kann daher die Anlagenauslastung verbessern und gleichzeitig alternative Einnahmequellen erschließen, wenn die Margen im Kraftstoffsektor sinken.
Aktuelle Entwicklungen
- Juli 2026: Duc Giang Chemicals sucht zwei Jahre nach der Übernahme seiner Ethanol-Anlage in Vietnam einen Käufer. Das Management gab an, dass Ethanol nicht zum Kerngeschäft gehöre und die weitere Produktion auf Maniokbasis zusätzliche Investitionen erfordern würde. Die Anlage verkaufte monatlich rund 1.000 Tonnen Ethanol; ursprünglich waren eine höhere Auslastung und eine mögliche Kapazitätserweiterung geplant.
- Juni 2026: Indien führte im Rahmen seines Flex-Fuel-Mobilitätsprogramms eine E85-Kraftstoffmischung mit 85 % Ethanol ein und unterstützte damit die Bemühungen, die Abhängigkeit von Rohölimporten zu verringern. Die Initiative ermöglicht es kompatiblen Flex-Fuel-Fahrzeugen, mit Ethanol-Benzin-Gemischen von E20 bis E100 zu fahren und stärkt so die Rolle von Ethanol in Indiens Kraftstoffstrategie für den Verkehrssektor.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -