
Marktnachfrage, Größe und Prognose für Extrusionsblasformverfahren bis 2034
Marktgröße und Prognosen für Extrusionsblasformverfahren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (PET, PVC, Polystyrol, Polyethylen, Acrylnitril, Polypropylen, Sonstige); Anwendung (Medizin, Bauwesen, Automobil- und Transportwesen, Verbrauchsmaterialien und Elektronik, Verpackung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016521
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
5,29 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,05 %
Wachstumsrate
Adressierbarer Markt
58,37 Mrd. US-Dollar
(2026–2034)
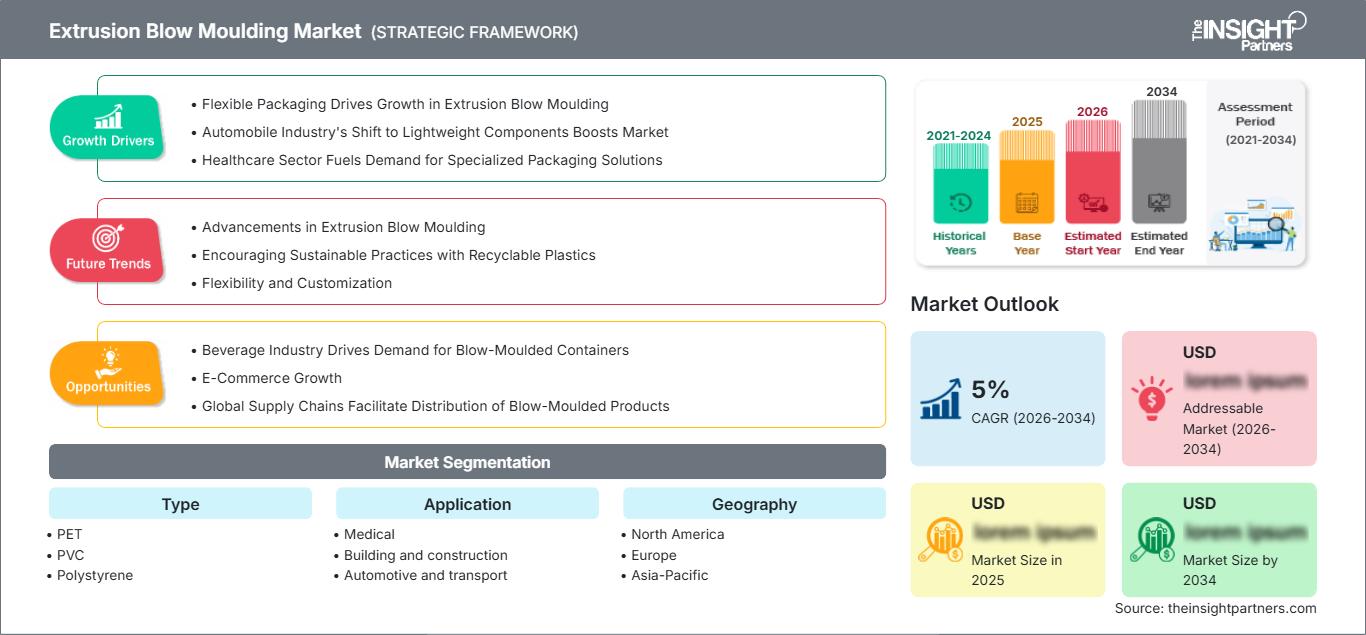
Der Markt für Extrusionsblasformen wurde 2025 auf 5,29 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,56 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,05 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst die Umwandlung von Thermoplasten in Hohlformen mittels kontinuierlicher Vorformlingsextrusion und Formaufblähung. Anwendungsgebiete sind unter anderem Verpackung, Medizintechnik, Bauwesen, Automobilindustrie, Transportwesen, Konsumgüter und Elektronik. Hierbei sind geringes Gewicht, Langlebigkeit, Chemikalienbeständigkeit und skalierbare Produktion entscheidende Kaufkriterien.
Nordamerika wird voraussichtlich ein kontinuierliches Wachstum verzeichnen, getrieben durch den Bedarf an Ersatzverpackungen, die Herstellung von Gesundheitsprodukten und den Leichtbau in der Automobilindustrie. Der regionale Markt für Extrusionsblasformen wird von 2026 bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8 % bis 4,3 % wachsen. Die zunehmende Verwendung recycelbarer Polyethylen-Varianten, die lokale Fertigung und automatisierte Spritzgießmaschinen werden Investitionen in hocheffiziente Maschinen und Werkzeuge vorantreiben.
Marktanalyse und Einblicke zum Extrusionsblasformen
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Die regionale Nachfrage wird durch Verpackungen, das Gesundheitswesen, Industriebehälter und leichte Automobilkomponenten gestützt.
- USA: Die USA machen 2025 68–72 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen, unterstützt durch die Umstellung der Verpackungsindustrie und die heimische Produktion.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 19–23 % geschätzt, mit einem jährlichen Wachstum von 3,2–3,8 % im Zeitraum 2026–2034. Deutschland, Italien, Frankreich, Großbritannien und Spanien bleiben wichtige Produktions- und Verarbeitungszentren.
- Asien-Pazifik: Der Marktanteil des asiatisch-pazifischen Raums am Extrusionsblasformmarkt wird im Jahr 2025 auf 40–44 % geschätzt und soll bis 2034 ein jährliches Wachstum von 4,8–5,4 % verzeichnen. China, Japan, Südkorea und Indien bilden die stärkste industrielle Basis.
- Größtes Segment: Der Marktanteil von Verpackungen wird im Jahr 2025 auf 42–46 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % im Zeitraum 2026–2034, unterstützt durch Flaschen, Behälter, Haushaltsprodukte und Spezialverpackungen.
- Wachstumsstarkes Segment: Der Anteil des Medizinbereichs wird für 2025 auf 8–11 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % im Zeitraum 2026–2034. Dies spiegelt die Bedeutung von Verpackungen für das Gesundheitswesen und spezialisierten Hohlkomponenten wider.
- Detaillierte Analyse der wichtigsten Unternehmen: Inpress Plastics Ltd, LyondellBasell Industries NV, Magna International Inc., Berry Global Group, Inc., Rutland Plastics Ltd, Agri-Industrial Plastics Co., The Dow Chemical Company, SABIC, Comar LLC, The Plastic Forming Company, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die wirtschaftlichen Trends in der Produktion umfassen die Automatisierung der Vorformlingssteuerung, Mehrschichtbauweise, Gewichtsreduzierung und Prozesssteuerung. Bei der Auswahl von Kunststoffmaterialien sind Schmelzfestigkeit, Steifigkeit, Beständigkeit gegen Spannungsrisskorrosion, Barriereeigenschaften und Recyclinganteil zu berücksichtigen. Polyethylen spielt weiterhin eine wichtige Rolle als Kunststoffmaterial für Behälter und Industrieprodukte, während Polyethylenterephthalat und Polypropylen Potenzial für die Entwicklung neuer Verfahren und Anwendungen bieten. Die Blasformtechnologie wird im Jahr 2025 57,6 % der gesamten Produktion von starren Kunststoffverpackungen ausmachen, was die Bedeutung der Verfahren zur Herstellung von Hohlkörpern unterstreicht.
Die Investitionen der kommenden Jahre werden sich auf Maschinen zur Verarbeitung von recycelten und biozirkulären Rohstoffen konzentrieren, ohne die Dimensionsstabilität zu beeinträchtigen. Die Region Asien-Pazifik wird aufgrund der Integration von Polymerlieferketten und Verarbeitungsclustern einen Vorteil haben. Europa hingegen wird verstärkt unter Druck geraten, Energieeffizienz zu steigern und vermehrt Kreislaufmaterialien einzusetzen. Der Anteil recycelter Kunststoffe in europäischen Produkten lag 2024 lediglich bei 15,4 %.
Umfang des Marktberichts zum Extrusionsblasformen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,29 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,05 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Extrusionsblasformen
Verpackungsersatz, Gesundheitsausgaben, Bedarf an Industriebehältern und Leichtbauinitiativen in der Automobilindustrie bestimmen das Nachfragewachstum. Daher hängt das Wachstum des Marktes für Extrusionsblasformen nicht nur von der Harzversorgung, sondern auch von der Wirtschaftlichkeit der Umwandlung ab. Die Wertschöpfungskette umfasst Harzhersteller, Compoundierer, Werkzeugkonstrukteure, Maschinenhersteller, Blasformer, Auftragsfertiger, Endverbraucher und Recyclingunternehmen. Bei der Beschaffung gewinnen Zykluszeiten, Materialrückgewinnung, Werkzeugeffizienz, Energieverbrauch und die Kompatibilität mit recycelten Rohstoffen zunehmend an Bedeutung.
Die Angebotsbedingungen hängen weiterhin stark von den Preisen für Polyethylen, Polypropylen, PET, PVC und Spezialharze ab. Integrierte Hersteller können eine höhere Spezifikationsstabilität ihrer Harze gewährleisten, während Verarbeiter zunehmend Harzqualitäten auf Basis von Schmelzfestigkeit und Verarbeitbarkeit aushandeln. Die Rückgewinnung von Altmaterialien kann Materialverluste minimieren, jedoch schränken mehrschichtige Materialien und Verunreinigungen die Recyclingeffizienz ein. Regulatorische Vorgaben drängen die Hersteller daher zu einfacheren Konstruktionen, der Rückverfolgbarkeit des Recyclinganteils und der Recyclingfähigkeit hinsichtlich der mechanischen Eigenschaften nach mehreren Zyklen.
Laut dem Marktbericht zum Extrusionsblasformen umfasst die Positionierung Expertise in Polymeren, Werkzeugbau, geografischer Nähe und Anwendungstechnik. LyondellBasell Industries NV, The Dow Chemical Company und SABIC zeichnen sich durch eine starke Wettbewerbsfähigkeit dank ihrer Harzproduktlinien und technischer Unterstützung aus, während die Berry Global Group, Inc. über Expertise in Verpackungs- und Formgebungsverfahren verfügt. Magna International Inc. ist Experte im Automobilbau, während sich Agri-Industrial Plastics Co., Rutland Plastics Ltd, Inpress Plastics Ltd, Comar LLC und The Plastic Forming Company, Inc. auf spezielle Verarbeitungsdienstleistungen und kundenspezifische Fertigung konzentrieren.
Die Investitionen im Unternehmen können durch die effiziente Nutzung von Rohstoffen, anpassungsfähige Maschinen, Prozessautomatisierung und Kreislaufwirtschaft realisiert werden. Der Zusammenschluss von Berry Global Group, Inc. und Amcor im April 2025 führte zur Schaffung einer größeren Verpackungsplattform mit fortschrittlicher Materialwissenschaft und Fertigung. Diese Konsolidierungsstrategie steht im Zusammenhang mit den integrierten Verpackungskompetenzen. Gleichzeitig konzentrierten sich Dow und SABIC auf recycelbare und recycelte Polymere und boten Verarbeitern verschiedene Optionen, um die Nachhaltigkeitsanforderungen ihrer Kunden im Bereich des Blasformens zu erfüllen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Extrusionsblasformen: Strategische Einblicke
Regionale Einblicke
Markt für Extrusionsblasformen in Nordamerika
Der Marktanteil des Extrusionsblasformverfahrens in Nordamerika wird bis 2025 voraussichtlich 24–28 % betragen, und das durchschnittliche jährliche Wachstum (CAGR) wird bis 2034 auf 3,8–4,3 % geschätzt. Die USA decken den Großteil der Nachfrage in der Region ab, während Kanada mit Spezialverpackungen, Industrie- und Automobilanwendungen einen wichtigen Beitrag leistet. Die Auslastung der Verarbeitungskapazitäten wird durch die effiziente Behälterproduktion, Verpackungen für das Gesundheitswesen und chemikalienbeständige Industrieprodukte bestimmt.
Regionale Verbraucher legen zunehmend Wert auf inländische Versorgungssicherheit, kürzere Werkzeugzeiten und Anlagen, die recyceltes Polyethylen verwenden können. Durch den Leichtbau im Automobilbereich besteht Potenzial für größere Hohlkörper und Produkte zur Flüssigkeitsführung. Vorschriften zur Kraftstoffrückhaltung und Emissionsminderung können in bestimmten Anwendungen zu mehrschichtigen Strukturen führen, während Verpackungsanwender recycelbare Strukturen und eine geringere Materialstärke bevorzugen.
US-Markt für Extrusionsblasformen
Prognosen zufolge werden die USA bis 2025 68–72 % der nordamerikanischen Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen. Die Nachfrage verteilt sich auf Verpackungen, medizinische Behälter, Industriegüter und Automobilteile. Die lokale Harzversorgung ermöglicht die Herstellung großer Mengen an Kunststoff, während spezialisierte Verarbeiter Nischenanwendungen bedienen.
Unternehmen wie Berry Global Group, Inc., Magna International Inc., Agri-Industrial Plastics Co. und The Plastic Forming Company, Inc. demonstrieren die Bandbreite der lokalen Anwendungskompetenzen. Verpackungen sind nach wie vor der größte Abnehmer, doch auch die Medizin- und Automobilindustrie legen zunehmend Wert auf präzise Abmessungen, Barriereeigenschaften, geringes Gewicht und die Einhaltung von Normen.
Europäischer Markt für Extrusionsblasformen
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 19–23 % halten und ein jährliches Wachstum von 3,2–3,8 % verzeichnen. Deutschland bleibt dank eines starken Ökosystems für die Kunststoffverarbeitung führend, gefolgt von Italien, Frankreich, Großbritannien und Spanien. Zunehmender Regulierungsdruck fördert eine höhere Materialeffizienz und bessere Recyclingfähigkeit.
Großbritannien und Deutschland verfügen weiterhin über große Kompetenzen im Bereich der Weiterverarbeitung und des Maschinenbaus, wobei Deutschland eine noch stärkere industrielle Basis aufweist. Frankreich und Italien gewinnen in den Bereichen Verpackung, Konsumgüter und industrielle Anwendungen an Stärke, während Spanien seine Stärke in der Lebensmittel-, Getränke-, Haushalts- und Automobilindustrie findet. Der Anteil der europäischen Kunststoffproduktion an der weltweiten Kunststoffproduktion lag 2024 bei 12 %, ein Rückgang gegenüber 22 % im Jahr 2006 aufgrund des starken Wettbewerbs in Europa.
APAC-Markt für Extrusionsblasformen
Die APAC-Region wird 2025 voraussichtlich einen Marktanteil von 40–44 % erreichen und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Haupttreiber der Nachfrage in der Region ist China, gefolgt von Japan, Südkorea, Indien und Australien, die Produktionsstätten für Verarbeiter anbieten.
China bietet Größe und Nachfrage im Verpackungssektor, Japan und Südkorea konzentrieren sich auf Präzision und Technologie bei den Materialien. Indien profitierte vom Wachstum in den Bereichen Verpackung, Gesundheitswesen und Automobilherstellung, während Australien klein und anwendungsorientiert ist. Regionale Investitionen fließen zunehmend in energieeffiziente Maschinen, Materialrückgewinnungsverfahren und Qualitätsprüfmaschinen.
Markt für Extrusionsblasformen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 3,5–4,2 % erwartet. Saudi-Arabien ist führend in der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während der Rest des Nahen Ostens und Afrikas weiterhin fragmentiert ist. Die integrierte petrochemische Produktion bietet regionalen Verarbeitern einen Rohstoffvorteil.
Die Verfügbarkeit von Polymeren und die Diversifizierung der Industrie sind für Saudi-Arabien von Vorteil, während die VAE als Logistik- und Verarbeitungszentrum fungieren. Südafrika hat bereits Anlagen für Verpackungen und die Herstellung von Konsumgütern entwickelt. Der Ausbau der Infrastruktur und die Verfügbarkeit von Energie für die heimische Verarbeitung steigern die Nachfrage nach Behältern und anderen Produkten zusätzlich. Die Nutzung von Recyclingmaterialien ist noch nicht weit verbreitet.
Segmentierungsanalyse
Typ
Das Segment „Typ“ im Markt für Extrusionsblasformen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Die Materialwahl bestimmt Schmelzfestigkeit, Zyklusverhalten, Schlagfestigkeit, chemische Beständigkeit, Transparenz und Recyclingfähigkeit. Polyethylen bleibt das wichtigste Material für große und kleine Hohlkörper, während PET und Polypropylen dort Anwendungsmöglichkeiten bieten, wo Aussehen, Steifigkeit oder Barriereeigenschaften wichtig sind.
- PET: PET eignet sich für Anwendungen, die Transparenz, Steifigkeit und ein ansprechendes Erscheinungsbild erfordern. Die etablierte Recyclinginfrastruktur und die Präsenz im Getränkeverpackungsbereich behalten ihre strategische Bedeutung, obwohl die Verarbeitungsanforderungen für bestimmte Behälterformate alternative Technologien begünstigen können.
- PVC: PVC bleibt relevant, wo Chemikalienbeständigkeit, Langlebigkeit und Kosteneffizienz im Vordergrund stehen. Die Nachfrage konzentriert sich auf ausgewählte Industrie- und Bauprodukte, wobei Rezeptur- und regulatorische Anforderungen die Materialauswahl beeinflussen.
- Polystyrol: Polystyrol findet in Spezialanwendungen Verwendung, die Steifigkeit und Dimensionsstabilität erfordern. Seine Rolle ist vergleichsweise begrenzt, da Nachhaltigkeitsanforderungen und der Druck zur Substitution zunehmend Einfluss auf die Wahl von Verpackungsmaterialien nehmen.
- Polyethylen: Polyethylen bleibt die wichtigste Werkstofffamilie für das Extrusionsblasformen, da seine Zähigkeit, chemische Beständigkeit, Verarbeitbarkeit und Beständigkeit gegen umweltbedingte Spannungsrisse Behälter, Tanks und industrielle Bauteile unterstützen.
- Acrylnitril: Acrylnitrilbasierte Werkstoffe finden Anwendung in Spezialgebieten, die besondere Oberflächen-, Steifigkeits- oder chemische Beständigkeitseigenschaften erfordern. Ihr Einsatz wird eher durch die Anforderungen technischer Produkte als durch die Herstellung großer Mengen an Standardverpackungen bestimmt.
- Polypropylen: Polypropylen bietet die Möglichkeit zur Herstellung leichter, formstabiler und chemikalienbeständiger Hohlkörper. Verbesserte Qualitäten und Verarbeitungstechnologien erweitern seine Einsatzmöglichkeiten für ausgewählte Verpackungs- und Konsumgüteranwendungen.
Anwendung
Für das Anwendungssegment wird bis 2034 ein jährliches Wachstum von 4,2–4,7 % prognostiziert. Die Verpackungsindustrie stellt die größte Nachfragebasis dar, während medizinische Anwendungen rasant wachsen, da Hersteller im Gesundheitswesen konsistente, leichte, chemikalienbeständige und vorschriftskonforme Hohlkörper benötigen. Das Segment profitiert zudem vom Leichtbau in der Automobilindustrie und den Anforderungen an langlebige Industriekomponenten.
- Medizin: Medizinische Anwendungen erfordern kontrollierte Verarbeitung, Materialreinheit, Maßgenauigkeit und zuverlässige Versorgung. Flaschen, Behälter, Gerätegehäuse und Spezialkomponenten bieten Verarbeitern, die strenge Qualitätsanforderungen erfüllen können, vielfältige Möglichkeiten.
- Bauwesen: Im Bauwesen werden Hohlkunststoffprodukte eingesetzt, da Korrosionsbeständigkeit, geringes Gewicht, Langlebigkeit und einfache Montage von Vorteil sind. Die Nachfrage umfasst ausgewählte Behälter, Kanäle, Schutzkomponenten und Spezialbauteile.
- Automobilindustrie und Transportwesen: Im Automobilbereich werden leichte Hohlbauteile bevorzugt, die die Fahrzeugmasse reduzieren und gleichzeitig die strukturellen und chemischen Eigenschaften erhalten. Kraftstoffsysteme, Behälter, Kanäle und andere technische Bauteile bieten Möglichkeiten für Mehrschicht- und Präzisionsformung.
- Konsumgüter und Elektronik: Anwendungen im Bereich Konsumgüter und Elektronik erfordern ansprechende Oberflächen, Formstabilität, Stoßfestigkeit und funktionale Integration. Gehäuse, Aufbewahrungsprodukte und Haushaltsgeräte erfüllen spezielle Produktionsanforderungen.
- Verpackung: Verpackungen sind der dominierende Anwendungsbereich, da das Extrusionsblasformverfahren Flaschen, Behälter, Kanister und Haushaltsverpackungen effizient herstellt. Markenhersteller legen zunehmend Wert auf leichte Designs, Recyclinganteil und effiziente Materialnutzung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Medizinisch |
Medium |
Sterile Verpackung |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Langlebige Komponenten |
Reifen |
|
Automobil- und Transportwesen |
Medium |
Leichtbauteile |
Skalierung |
|
Verbrauchsmaterialien und Elektronik |
Medium |
Schutzgehäuse |
Skalierung |
|
Verpackung |
Hoch |
Recycelbare Behälter |
Reifen |
Markttreiber und Wirkungsanalyse für das Extrusionsblasformen
Anforderungen an Leichtbauverpackungen und Kreislaufmaterialien
Verpackungshersteller stehen unter dem Druck, den Materialverbrauch zu senken und den Recyclinganteil zu erhöhen, ohne die Stabilität der Behälter zu beeinträchtigen. Diese Kombination begünstigt das Extrusionsblasformen, da die Prozessparameter zur Optimierung der Wandstärkenverteilung angepasst werden können, während Polyethylen-Typen eine hohe Zähigkeit bei reduziertem Gewicht bieten. Die wirtschaftlichen Auswirkungen sind am größten bei Haushaltschemikalien, Körperpflegeprodukten, Industrieverpackungen und ausgewählten Lebensmittelanwendungen. Materiallieferanten reagieren darauf mit speziell für das Blasformen entwickelten Typen, die Steifigkeit, Beständigkeit gegen Spannungsrisskorrosion und Verarbeitbarkeit optimal vereinen. SABIC beispielsweise bietet HDPE-Typen an, die speziell für kleine Flaschen, größere Behälter, Verpackungen im Gesundheitswesen und industrielle Anwendungen entwickelt wurden. Diese Spezialisierung kann die Produktivität der Verarbeiter steigern und das Angebot an nachhaltigen Verpackungsmöglichkeiten erweitern.
Ausbau von Leichtbau-Kunststoffkomponenten im Transportwesen
Fahrzeughersteller setzen zunehmend auf Kunststoffe und Verbundwerkstoffe, um die Masse zu reduzieren und gleichzeitig Funktionalität, Korrosionsbeständigkeit und Designflexibilität zu erhalten. Dies eröffnet Möglichkeiten für Hohlbauteile, die Bauteile zusammenfassen, den Montageaufwand verringern und komplexe Geometrien ermöglichen. Extrusionsblasformen ist besonders relevant, wenn Flüssigkeitsmanagement, Behälter, Kanäle und Schutzstrukturen eine kontrollierte Wandstärke und chemische Beständigkeit erfordern. Die Nachfrage im Automobilsektor fördert zudem mehrschichtige Konstruktionen, wenn Barriereeigenschaften wichtig sind. Magna International Inc. betonte 2025, dass Materialwissenschaft und die Entwicklung von Leichtbauverbundwerkstoffen für die Zukunft des Fahrzeugdesigns, einschließlich der Bemühungen um mehr Nachhaltigkeit und Effizienz, immer wichtiger werden. Die daraus resultierenden Designanforderungen sollten Investitionen in spezialisierte Formgebungsverfahren anstelle einer reinen Ausweitung der Serienproduktion unterstützen.
Herstellung von Spezialbehältern für das Gesundheitswesen
Die Herstellung von Produkten für das Gesundheitswesen bietet einen attraktiven Nachfragemarkt, da Verpackungs- und Gerätekomponenten hohen Anforderungen an Reinheit, Maßgenauigkeit, chemische Beständigkeit und Reproduzierbarkeit genügen müssen. Mit steigendem Bedarf im Gesundheitswesen suchen Lieferanten verstärkt nach lokalen und regionalen Fertigungspartnern, die Prozesse validieren und konsistente Materialspezifikationen gewährleisten können. Das Blasformen eignet sich für die Herstellung von Flaschen, Behältern, diagnostischem Zubehör und ausgewählten Gerätekomponenten und ermöglicht gleichzeitig die effiziente Produktion von Hohlkörpern. SABIC bietet spezielle HDPE-Typen für Verpackungen im Gesundheitswesen an, darunter Materialien für blasgeformte Flaschen und Dosen mit den erforderlichen regulatorischen Eigenschaften. Die Chancen reichen daher über das reine Mengenwachstum hinaus und umfassen qualifikationsbasierte Lieferantenbeziehungen, Spezialwerkzeuge, kontrollierte Produktionsumgebungen und langfristige Verträge mit Herstellern von Medizinprodukten.
Markt für Extrusionsblasformen: Zukunftstrends
Integration von recycelten Polymeren in Hochleistungsblasformen
Im Markt für Extrusionsblasformen dürfte die Integration von Recyclingmaterial zu einem Standardparameter im Design werden und nicht länger ein Nischenmerkmal im Bereich Nachhaltigkeit darstellen. Materiallieferanten entwickeln recyceltes Polyethylen aus Post-Consumer-Abfällen mit kontrollierter Steifigkeit, Zähigkeit und Verarbeitbarkeit, um Leistungsunterschiede zu Neuware zu verringern. Dies wird Verarbeiter dazu anregen, Vorformlingsstrukturen zu überarbeiten, Schmelztemperaturen zu optimieren und die Kontaminationskontrolle zu verbessern. Digitale Prozessüberwachung kann dazu beitragen, die Konsistenz auch bei zunehmender Variabilität des Rohmaterials zu gewährleisten. Dow bietet beispielsweise ein PCR-HDPE-Harz speziell für Verpackungen und Blasformen an, dessen Verarbeitbarkeit und mechanische Eigenschaften auf starre Anwendungen ausgerichtet sind. Angesichts strengerer Recyclingvorgaben wird die Wettbewerbsfähigkeit der Verarbeiter zunehmend von der Fähigkeit abhängen, Recyclingmaterial zuverlässig zu verarbeiten und gleichzeitig die Produktqualität zu erhalten.
Digitalisierte Formgebungs- und adaptive Produktionssysteme
Anlagenhersteller und Verarbeiter werden voraussichtlich verstärkt auf Sensoren, Bildverarbeitung, vorausschauende Wartung und geschlossene Prozesssteuerung setzen. Diese Systeme können Vorformlingsabweichungen, Wandstärkenabweichungen, Temperaturinstabilitäten und Formfehler früher erkennen als herkömmliche Prüfmethoden. Digitale Produktionsaufzeichnungen verbessern zudem die Rückverfolgbarkeit, insbesondere bei medizinischen und regulierten Verpackungsanwendungen. Adaptive Steuerungen gewinnen besonders an Bedeutung beim Einsatz von Recyclingkunststoffen, da Schwankungen im Schmelzverhalten die Zyklusstabilität beeinflussen können. Langfristig wird die Digitalisierung Kaufentscheidungen von reiner Maschinenkapazität hin zu messbarer Ausgabequalität, Energieverbrauch, Ausschussraten und Maschinenverfügbarkeit verschieben. Anbieter, die Datenanalysen in Extrusion, Formhandhabung, Entgraten und Inspektion integrieren können, dürften sich in hochwertigen Fertigungsprogrammen eine stärkere Position sichern.
Marktchancen für Extrusionsblasformen
Regionale Produktion von wiederverwertbaren Industriebehältern
Investoren können regionale Produktionsplattformen für recycelbare Industriebehälter ins Visier nehmen, insbesondere in Märkten, in denen Hersteller von Chemie-, Agrar-, Schmierstoff- und Haushaltsprodukten derzeit auf Fernlieferketten angewiesen sind. Lokales Blasformen reduziert den Transportaufwand und ermöglicht kundenspezifische Behältergrößen, Etikettierungen und Liefertermine. Die größten Chancen im Prognosemarkt für Extrusionsblasformen dürften sich in der Nähe von Polymerproduktionszentren und großen Industrieclustern ergeben, wo die Verfügbarkeit von Harz und die Logistik die Wirtschaftlichkeit verbessern können. Saudi-Arabien, die VAE, Indien und ausgewählte südostasiatische Märkte bieten Potenzial, da die Polymerverfügbarkeit mit einer wachsenden Produktionsaktivität zusammenfällt. Eine durchdachte Investitionsstrategie sollte flexible Anlagen, die Möglichkeit zur Verwendung von Recyclingmaterial, kurze Werkzeugwechselzeiten und Designs priorisieren, die verschiedene Behälterfamilien ohne umfangreiche Kapitalduplizierung ermöglichen.
Spezialisierte Verpackungsplattformen für Medizin und Diagnostik
Medizinische und diagnostische Verpackungen bieten die Chance, durch validierte Prozesse statt Massenproduktion höherwertige Produktionskapazitäten aufzubauen. Investoren können sich auf Reinraumumgebungen, rückverfolgbare Harzbeschaffung, automatisierte Inspektion und Werkzeuge für reproduzierbare Maßgenauigkeit konzentrieren. Der Wettbewerbsvorteil ergibt sich aus den Qualifizierungsanforderungen und der Kundenintegration, wodurch sich längerfristige Lieferantenbeziehungen als bei Standard-Konsumgüterverpackungen entwickeln können. Produktentwicklungsteams sollten Behälter und Komponenten priorisieren, bei denen Chemikalienbeständigkeit, Stoßfestigkeit und kontrollierte Geometrie wichtig sind. Partnerschaften mit Herstellern im Gesundheitswesen können das Entwicklungsrisiko weiter reduzieren, indem Werkzeugdesign, Materialauswahl, Sterilisationskompatibilität und regulatorische Dokumentation von Anfang an aufeinander abgestimmt werden. Solche Plattformen können differenzierte Margen ermöglichen und gleichzeitig die Anwendungsbasis über herkömmliche Flaschen und Behälter hinaus erweitern.
Aktuelle Entwicklungen
- September 2025: Die Dow Chemical Company – Dow hat DOWSIL 5-1050, ein Polymerverarbeitungshilfsmittel für Blas- und Streckfolien, vorgestellt. Die Technologie wurde als Alternative zu fluorpolymerbasierten Verarbeitungshilfsmitteln entwickelt und zielt auf eine höhere Verarbeitungseffizienz ab, während gleichzeitig die Umwelt- und Regulierungsauflagen für die Kunststofffolienherstellung erfüllt werden.
- April 2025: Amcor plc – Amcor schloss die Fusion mit der Berry Global Group, Inc. ab und erwarb 100 % der Anteile von Berry in einer Transaktion im Wert von rund 10,4 Milliarden US-Dollar. Durch den Zusammenschluss erweiterte das fusionierte Unternehmen seine Kompetenzen im Verpackungsbereich und in der Materialwissenschaft und stärkte seine Position als globaler Anbieter von Verpackungen für Konsumgüter und das Gesundheitswesen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -