
Marché du moulage par extrusion-soufflage : taille, part de marché et prévisions 2034
Rapport d'analyse du marché du moulage par extrusion-soufflage : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (PET, PVC, polystyrène, polyéthylène, acrylonitrile, polypropylène, autres) ; application (médical, bâtiment et construction, automobile et transport, biens de consommation et électronique, emballage, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016521
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
5,29 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,56 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,05 %
taux de croissance
Marché adressable
58,37 milliards de dollars américains
(2026-2034)
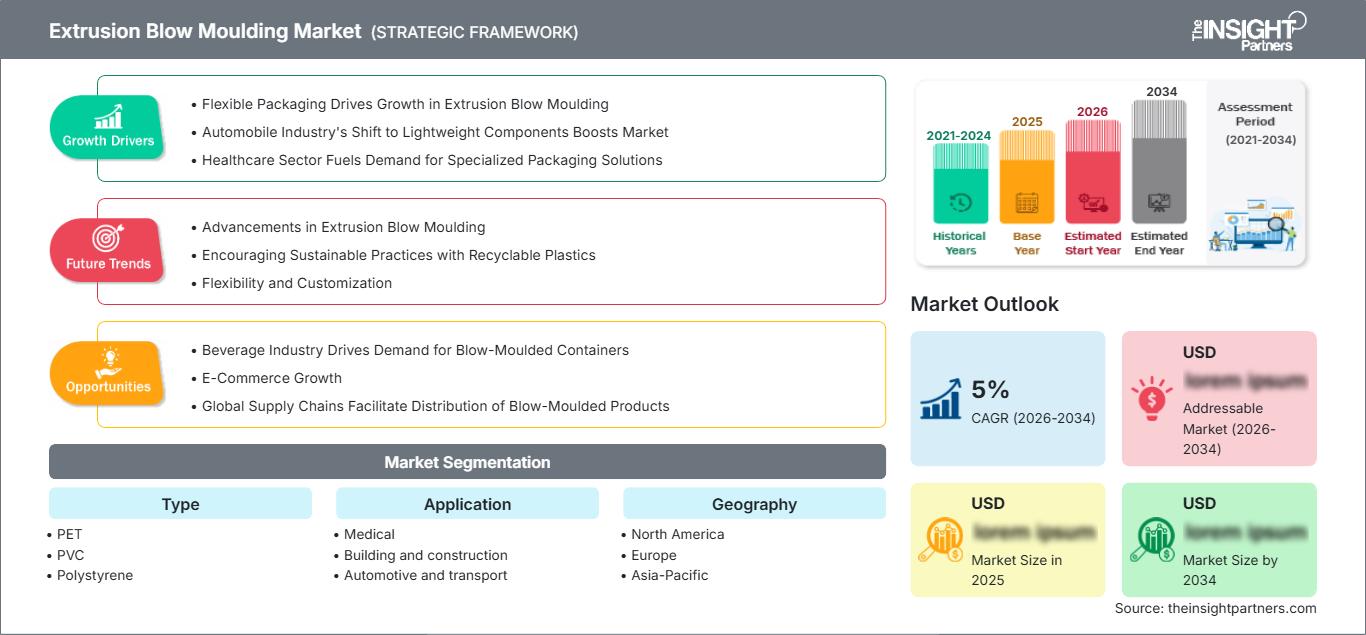
Le marché du moulage par extrusion-soufflage était évalué à 5,29 milliards de dollars américains en 2025 et devrait atteindre 7,56 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,05 % entre 2026 et 2034. Ce marché englobe le procédé de transformation des thermoplastiques en formes creuses par extrusion continue de paraison et gonflage de moules. Il trouve des applications dans divers secteurs tels que l'emballage, le médical, la construction, l'automobile, les transports, les biens de consommation et l'électronique, où la légèreté, la durabilité, la résistance chimique et la capacité de production à grande échelle sont des critères d'achat essentiels.
L'Amérique du Nord devrait connaître une croissance soutenue, portée par la nécessité de remplacer les emballages, la fabrication de produits de santé et l'allègement des automobiles. Le marché régional du moulage par extrusion-soufflage devrait croître à un TCAC de 3,8 % à 4,3 % entre 2026 et 2034. L'adoption croissante de polyéthylènes recyclables, la production locale et les machines de moulage automatisées stimuleront les investissements dans des équipements et outillages à haut rendement.
Analyse et perspectives du marché du moulage par extrusion-soufflage
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 24 à 28 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,8 à 4,3 % entre 2026 et 2034. L'emballage, les soins de santé, les conteneurs industriels et les composants automobiles légers soutiennent la demande régionale.
- États-Unis : Les États-Unis représentent 68 à 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,7 à 4,2 % entre 2026 et 2034, soutenue par la conversion des emballages et la production nationale.
- Europe : La part de l'Europe est estimée entre 19 et 23 % en 2025, avec un TCAC de 3,2 à 3,8 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne restent d'importants centres de production et de transformation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 40 à 44 % du marché du moulage par extrusion-soufflage en 2025 et devrait enregistrer un TCAC de 4,8 à 5,4 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud et l'Inde constituent la base industrielle la plus solide.
- Segment le plus important : L’emballage devrait représenter une part de marché de 42 à 46 % en 2025, avec un TCAC de 4,2 à 4,6 % entre 2026 et 2034, grâce aux bouteilles, aux contenants, aux produits ménagers et aux emballages spécialisés.
- Segment à forte croissance : Le secteur médical devrait représenter une part de marché de 8 à 11 % en 2025 et un TCAC de 5,0 à 5,5 % entre 2026 et 2034, reflétant l'emballage des produits de santé et les composants creux spécialisés.
- Principales entreprises analysées en détail : Inpress Plastics Ltd, LyondellBasell Industries NV, Magna International Inc., Berry Global Group, Inc., Rutland Plastics Ltd, Agri-Industrial Plastics Co., The Dow Chemical Company, SABIC, Comar LLC, The Plastic Forming Company, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances économiques en matière de production sont les suivantes : automatisation du contrôle de la paraison, multicouches, allègement et maîtrise des procédés. Le choix des résines dépend de plusieurs critères : résistance à l’état fondu, rigidité, résistance à la fissuration sous contrainte environnementale, propriétés barrières et taux de recyclage. Le polyéthylène reste un matériau de choix pour les emballages et les produits industriels, tandis que le polyéthylène téréphtalate et le polypropylène offrent un potentiel important pour le développement de nouveaux procédés et applications. En 2025, la technologie de moulage par soufflage représentait 57,6 % de la production totale d’emballages plastiques rigides, ce qui souligne l’importance des procédés de fabrication des produits creux.
Les investissements des prochaines années seront axés sur les machines de transformation des matières premières recyclées et biocirculaires, sans incidence sur la stabilité dimensionnelle. La région Asie-Pacifique bénéficiera d'un avantage grâce à l'intégration des chaînes d'approvisionnement en polymères et des pôles de transformation. Parallèlement, l'Europe sera confrontée à une pression accrue en matière d'efficacité énergétique et d'utilisation de matériaux circulaires. En 2024, les produits plastiques européens ne contenaient que 15,4 % de matières recyclées.
Portée du rapport sur le marché du moulage par extrusion-soufflage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,29 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,56 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,05% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du moulage par extrusion-soufflage
Le remplacement des emballages, les dépenses de santé, les besoins en conteneurs industriels et les initiatives d'allègement des automobiles détermineront la croissance de la demande. Par conséquent, la croissance du marché du moulage par extrusion-soufflage dépendra non seulement de l'approvisionnement en résines, mais aussi de la rentabilité de leur transformation. La chaîne de valeur comprend les producteurs de résine, les formulateurs, les concepteurs de moules, les fabricants de machines, les mouleurs par soufflage, les sous-traitants, les utilisateurs finaux et les recycleurs. En matière d'approvisionnement, les temps de cycle, la récupération des déchets, l'efficacité des moules, la consommation d'énergie et la compatibilité des matières premières recyclées revêtent une importance croissante.
Les conditions d'approvisionnement restent fortement tributaires des prix du polyéthylène, du polypropylène, du PET, du PVC et des résines spéciales. Les producteurs intégrés peuvent garantir une meilleure stabilité des spécifications de leurs résines, tandis que les transformateurs négocient de plus en plus les qualités de résine en fonction de la résistance à l'état fondu et de l'aptitude à la transformation. La récupération des déchets peut contribuer à minimiser les pertes de matériaux, mais les matériaux multicouches et la contamination limitent l'efficacité du recyclage. Les pressions réglementaires incitent donc les fabricants à privilégier des conceptions plus simples, la traçabilité des contenus recyclés et la recyclabilité en termes de performances mécaniques après plusieurs cycles.
D'après le rapport sur le marché du moulage par extrusion-soufflage, le positionnement repose sur l'expertise en polymères, en outillage, la proximité géographique et l'ingénierie d'application. LyondellBasell Industries NV, The Dow Chemical Company et SABIC bénéficient d'une compétitivité très solide grâce à leurs gammes de résines et à leur assistance technique, tandis que Berry Global Group, Inc. possède une expertise dans les procédés d'emballage et de moulage. Magna International Inc. est spécialisée dans l'ingénierie automobile, tandis qu'Agri-Industrial Plastics Co., Rutland Plastics Ltd, Inpress Plastics Ltd, Comar LLC et The Plastic Forming Company, Inc. se concentrent sur les services de transformation spécialisés et la fabrication sur mesure.
Les investissements dans l'entreprise peuvent être réalisés grâce à une utilisation efficace des matières premières, des machines adaptables, l'automatisation des processus et une approche circulaire. La fusion de Berry Global Group, Inc. et d'Amcor, intervenue en avril 2025, a permis la création d'une plateforme d'emballage plus vaste, intégrant des matériaux et des procédés de fabrication de pointe. Cette stratégie de consolidation s'inscrit dans le cadre de l'intégration des capacités d'emballage. Parallèlement, Dow et SABIC se sont concentrés sur les polymères recyclables et recyclés, offrant ainsi aux transformateurs diverses options pour répondre aux exigences de développement durable de leurs clients, tout en restant spécialisés dans le moulage par soufflage.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du moulage par extrusion-soufflage : Perspectives stratégiques
Perspectives régionales
Marché du moulage par extrusion-soufflage en Amérique du Nord
La part de marché du moulage par extrusion-soufflage en Amérique du Nord devrait se situer entre 24 et 28 % en 2025, avec un taux de croissance annuel composé (TCAC) estimé entre 3,8 et 4,3 % en 2034. Les États-Unis représentent la majeure partie de la demande dans la région, tandis que le Canada contribue aux applications d'emballage spécial, industrielles et automobiles. Les taux d'utilisation des capacités de transformation sont principalement dus à la production efficace de contenants, d'emballages pour le secteur de la santé et de produits industriels résistants aux produits chimiques.
Les consommateurs régionaux sont de plus en plus soucieux de la sécurité d'approvisionnement nationale, de la réduction des délais de fabrication et de la disponibilité d'équipements compatibles avec le polyéthylène recyclé. L'allègement des véhicules ouvre la voie à la fabrication de produits creux et de gestion des fluides de plus grande taille. Les réglementations relatives au confinement du carburant et aux émissions peuvent engendrer des structures multicouches dans certaines applications, tandis que les utilisateurs d'emballages privilégient les structures recyclables et la réduction de l'épaisseur.
Marché américain du moulage par extrusion-soufflage
D’ici 2025, les États-Unis devraient représenter entre 68 et 72 % de la demande nord-américaine, avec un taux de croissance annuel composé (TCAC) estimé entre 3,7 et 4,2 %. Cette demande se répartit entre les emballages, les contenants médicaux, les biens industriels et les pièces automobiles. L’approvisionnement local en résine permet la production de grandes quantités de plastique, tandis que des transformateurs spécialisés répondent aux besoins d’applications de niche.
Des entreprises comme Berry Global Group, Inc., Magna International Inc., Agri-Industrial Plastics Co. et The Plastic Forming Company, Inc. illustrent l'étendue des compétences locales en matière d'application. L'emballage demeure le principal secteur utilisateur, mais les segments médical et automobile s'intéressent également de plus en plus aux dimensions précises, aux propriétés de barrière, à l'allègement du poids et au respect des normes.
Marché européen du moulage par extrusion-soufflage
L'Europe devrait détenir une part de marché de 19 à 23 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 3,2 à 3,8 %. L'Allemagne demeure l'acteur dominant, grâce à un écosystème performant pour la transformation des plastiques, suivie de l'Italie, de la France, du Royaume-Uni et de l'Espagne. Le renforcement des réglementations favorise une utilisation plus efficace des matériaux et une meilleure recyclabilité.
Le Royaume-Uni et l'Allemagne conservent d'excellentes capacités dans le domaine de la transformation et de la fabrication de machines, l'Allemagne bénéficiant même d'une base industrielle plus solide. La France et l'Italie renforcent leur position dans les secteurs de l'emballage, des biens de consommation et des applications industrielles, tandis que l'Espagne s'appuie sur les industries agroalimentaire, des produits ménagers et automobile. La contribution de la production européenne de plastique à la production mondiale s'élevait à 12 % en 2024, contre 22 % en 2006, en raison d'une forte concurrence en Europe.
Marché du moulage par extrusion-soufflage en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché estimée entre 40 et 44 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 %. La Chine est le principal moteur de la demande dans cette région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, qui disposent d'infrastructures de production pour les convertisseurs.
La Chine offre un volume important et une forte demande en matière d'emballage, tandis que le Japon et la Corée du Sud privilégient la précision et la technologie des matériaux. L'Inde a profité de la croissance des secteurs de l'emballage, de la santé et de l'automobile, tandis que l'Australie, plus petite, est axée sur les applications. Les investissements régionaux se sont de plus en plus orientés vers les machines à haut rendement énergétique, les procédés de valorisation des matériaux et les machines de contrôle qualité.
Marché du moulage par extrusion-soufflage au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,5 % à 4,2 %. L'Arabie saoudite domine l'activité régionale, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région demeure fragmenté. La production pétrochimique intégrée offre un avantage en matière d'approvisionnement aux transformateurs régionaux.
La disponibilité des polymères et la diversification industrielle sont des atouts pour l'Arabie saoudite, tandis que les Émirats arabes unis jouent un rôle central dans la logistique et la transformation. L'Afrique du Sud dispose déjà d'infrastructures dédiées à l'emballage et à la fabrication de biens de consommation. Le développement des infrastructures et la disponibilité de l'énergie pour la transformation locale stimulent la demande de contenants et autres produits. L'utilisation de matériaux recyclés reste encore peu développée.
Analyse de segmentation
Taper
Le segment « Type » du marché du moulage par extrusion-soufflage devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,3 % entre 2026 et 2034. Le choix du matériau détermine la résistance à l’état fondu, le comportement cyclique, la résistance aux chocs, la compatibilité chimique, la transparence et la recyclabilité. Le polyéthylène demeure un matériau de choix pour les produits creux de toutes tailles, tandis que le PET et le polypropylène offrent des opportunités lorsque l’apparence, la rigidité ou les propriétés de barrière sont des critères importants.
- PET : Le PET convient aux applications exigeant transparence, rigidité et une apparence robuste. Son infrastructure de recyclage bien établie et sa présence dans le secteur des emballages de boissons lui confèrent une importance stratégique, même si les exigences de transformation peuvent privilégier des technologies alternatives pour certains formats de contenants.
- PVC : Le PVC reste un matériau pertinent lorsque la résistance chimique, la durabilité et le rapport coût-efficacité sont des critères essentiels. La demande se concentre sur certains produits industriels et de construction, le choix du matériau étant influencé par sa formulation et les contraintes réglementaires.
- Polystyrène : Le polystyrène est utilisé dans des applications spécifiques exigeant rigidité et stabilité dimensionnelle. Son rôle reste relativement restreint, car les impératifs de durabilité et la pression des substituts influencent de plus en plus le choix des matériaux d’emballage.
- Polyéthylène : Le polyéthylène reste la principale famille de matériaux pour le moulage par extrusion-soufflage car sa robustesse, sa résistance chimique, sa facilité de transformation et sa résistance aux fissures dues aux contraintes environnementales permettent la fabrication de conteneurs, de réservoirs et de composants industriels.
- Acrylonitrile : Les matériaux à base d’acrylonitrile sont utilisés dans des applications spécialisées exigeant des caractéristiques particulières de surface, de rigidité ou de propriétés chimiques. Leur adoption est motivée par les exigences des produits techniques plutôt que par les volumes importants d’emballages de grande consommation.
- Le polypropylène offre une voie prometteuse pour la fabrication de produits creux légers, rigides et résistants aux produits chimiques. L'amélioration des qualités et des technologies de transformation élargit son champ d'application à certaines applications d'emballage et de consommation.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,2 % à 4,7 % jusqu'en 2034. L'emballage représente la plus grande part de la demande, tandis que les applications médicales se développent rapidement, les fabricants de produits de santé exigeant des composants creux uniformes, légers, résistants aux produits chimiques et conformes à la réglementation. Ce segment bénéficie également de la tendance à l'allègement des véhicules et des exigences en matière de composants industriels durables.
- Secteur médical : Les applications médicales exigent un traitement contrôlé, une pureté des matériaux, une constance dimensionnelle et un approvisionnement fiable. Les flacons, les conteneurs, les boîtiers d’équipements et les composants spécialisés offrent des opportunités aux transformateurs capables de répondre à des exigences de qualité rigoureuses.
- Bâtiment et construction : Les produits en plastique creux sont utilisés dans le secteur de la construction pour leurs avantages en termes de résistance à la corrosion, de légèreté, de durabilité et de facilité d’installation. La demande concerne notamment certains conteneurs, conduits, éléments de protection et produits de construction spécialisés.
- Automobile et transport : Les applications automobiles privilégient les composants creux légers qui réduisent la masse du véhicule tout en préservant ses performances structurelles et chimiques. Les systèmes d’alimentation, les réservoirs, les conduits et autres pièces techniques offrent des possibilités de moulage multicouche et de précision.
- Biens de consommation et électronique : Les applications grand public et électroniques exigent des surfaces esthétiques, une stabilité dimensionnelle, une résistance aux chocs et une intégration fonctionnelle. Les boîtiers, les solutions de rangement et les composants ménagers répondent à des exigences de production spécifiques.
- Emballage : L’emballage est l’application dominante car le moulage par extrusion-soufflage permet de produire efficacement des bouteilles, des contenants, des jerricans et des emballages ménagers. Les marques recherchent de plus en plus des conceptions légères, des matériaux recyclés et une utilisation efficace des matériaux.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Médical |
Moyen |
Emballage stérile |
Mise à l'échelle |
|
Bâtiment et construction |
Moyen |
Composants durables |
Mature |
|
Automobile et transport |
Moyen |
Pièces légères |
Mise à l'échelle |
|
Consommables et électronique |
Moyen |
Boîtiers de protection |
Mise à l'échelle |
|
Conditionnement |
Haut |
Conteneurs recyclables |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du moulage par extrusion-soufflage
exigences en matière d'allègement des emballages et de matériaux circulaires
Les transformateurs d'emballages sont soumis à une double pression : réduire la consommation de matériaux et augmenter la teneur en matériaux recyclés sans compromettre la résistance des contenants. Cette situation favorise le moulage par extrusion-soufflage, car les paramètres du procédé permettent d'optimiser la répartition des parois, tandis que les qualités de polyéthylène offrent une grande robustesse pour un poids réduit. L'impact commercial est le plus marqué dans les secteurs des produits chimiques ménagers, des soins personnels, des emballages industriels et de certaines applications alimentaires. Les fournisseurs de matériaux répondent à cette demande en proposant des qualités conçues pour le moulage par soufflage, qui allient rigidité, résistance à la fissuration sous contrainte environnementale et facilité de transformation. SABIC, par exemple, propose des qualités de PEHD spécifiquement conçues pour les petits flacons, les grands contenants, les emballages médicaux et les applications industrielles. Cette spécialisation peut améliorer la productivité des transformateurs et élargir les options d'emballages durables.
Développement des composants en plastique léger dans le transport
Les constructeurs automobiles utilisent de plus en plus les plastiques et les composites pour réduire la masse des véhicules tout en préservant leur fonctionnalité, leur résistance à la corrosion et leur flexibilité de conception. Cette évolution ouvre la voie à des composants creux permettant de consolider les pièces, de simplifier l'assemblage et d'intégrer des géométries complexes. Le moulage par extrusion-soufflage est particulièrement pertinent pour la gestion des fluides, les réservoirs, les conduits et les structures de protection qui requièrent une épaisseur de paroi contrôlée et une résistance chimique optimale. La demande automobile favorise également les constructions multicouches lorsque l'étanchéité est un critère essentiel. En 2025, Magna International Inc. a souligné l'importance croissante de la science des matériaux et du développement des composites légers pour l'avenir de la conception automobile, notamment dans les efforts d'amélioration de la durabilité et de l'efficacité. Les exigences de conception qui en découlent devraient justifier des investissements dans des moules spécialisés plutôt qu'une simple augmentation des volumes de production de masse.
fabrication de conteneurs spécialisés et de produits de santé
La fabrication de produits de santé représente un marché porteur, car les emballages et les composants d'équipements doivent répondre à des exigences strictes en matière de pureté, de précision dimensionnelle, de résistance chimique et de reproductibilité. Face à l'augmentation de la consommation dans le secteur de la santé, les fournisseurs recherchent de plus en plus des partenaires de fabrication locaux et régionaux capables de valider les procédés et de garantir la constance des spécifications des matériaux. Le soufflage permet de fabriquer des flacons, des contenants, des accessoires de diagnostic et certains composants d'équipements, tout en assurant une production efficace de formes creuses. SABIC propose des qualités de PEHD dédiées aux emballages de produits de santé, notamment des matériaux conçus pour les flacons et les boîtes moulés par soufflage et conformes aux réglementations en vigueur. Les opportunités ne se limitent donc pas à la croissance des volumes ; elles englobent également des relations fournisseurs basées sur la qualification, l'outillage spécialisé, des environnements de production contrôlés et des contrats à long terme avec les fabricants de dispositifs médicaux.
Tendances futures du marché du moulage par extrusion-soufflage
Intégration de polymères recyclés dans le moulage par soufflage haute performance
Dans le secteur du moulage par extrusion-soufflage, l'intégration de matières recyclées devrait devenir un paramètre de conception standard plutôt qu'une simple caractéristique de développement durable de niche. Les fournisseurs de matériaux développent du polyéthylène recyclé post-consommation (PCR PEHD) aux propriétés contrôlées de rigidité, de ténacité et de transformabilité afin de réduire les écarts de performance par rapport aux qualités vierges. Ceci incitera les transformateurs à repenser les structures de paraison, à optimiser les températures de fusion et à améliorer le contrôle de la contamination. La surveillance numérique des procédés peut contribuer à maintenir la constance des processus malgré l'augmentation de la variabilité des matières premières. Dow, par exemple, propose une résine PCR PEHD spécialement conçue pour l'emballage et le moulage par soufflage, dont les caractéristiques de transformabilité et de performance mécanique sont adaptées aux applications rigides. Face au renforcement des objectifs de recyclage, la compétitivité des transformateurs dépendra de plus en plus de leur capacité à transformer les matières recyclées de manière fiable tout en préservant la qualité des produits.
Systèmes de moulage numérisés et de production adaptative
Les fabricants d'équipements et les transformateurs devraient intensifier l'utilisation de capteurs, de la vision industrielle, de la maintenance prédictive et des systèmes de contrôle de processus en boucle fermée. Ces systèmes permettent de détecter plus tôt les variations de paraison, les écarts d'épaisseur de paroi, l'instabilité thermique et les défauts de moule que les méthodes d'inspection conventionnelles. La numérisation des données de production peut également améliorer la traçabilité pour les applications d'emballage médical et réglementé. Les systèmes de contrôle adaptatifs devraient s'avérer particulièrement précieux avec l'introduction de résines recyclées, car les variations de comportement à l'état fondu peuvent affecter la stabilité du cycle. À terme, la numérisation pourrait faire évoluer les décisions d'achat, en passant de la seule capacité des machines à des critères plus précis comme la qualité de la production, la consommation d'énergie, les taux de rebut et la disponibilité. Les fournisseurs capables d'intégrer l'analyse de données à l'extrusion, à la manipulation des moules, à l'ébavurage et à l'inspection devraient se positionner plus favorablement sur les marchés de la fabrication à forte valeur ajoutée.
Opportunités du marché du moulage par extrusion-soufflage
Production régionale de conteneurs industriels recyclables
Les investisseurs peuvent cibler les plateformes de production régionales de contenants industriels recyclables, notamment sur les marchés où les fabricants de produits chimiques, agricoles, de lubrifiants et de produits ménagers dépendent actuellement de chaînes d'approvisionnement à longue distance. Le soufflage localisé réduit les besoins en transport et permet de personnaliser les contenants (dimensions, étiquetage et délais de livraison). Les meilleures opportunités du marché du soufflage-extrusion devraient se situer à proximité des centres de production de polymères et des grands pôles industriels, où la disponibilité des résines et la logistique peuvent améliorer la rentabilité. L'Arabie saoudite, les Émirats arabes unis, l'Inde et certains marchés d'Asie du Sud-Est présentent un fort potentiel, car la disponibilité des polymères y coïncide avec une activité manufacturière en expansion. Une stratégie d'investissement rigoureuse privilégiera les équipements flexibles, la capacité d'intégrer des matériaux recyclés, des temps de changement de moule courts et des conceptions compatibles avec plusieurs gammes de contenants sans nécessiter d'importants investissements supplémentaires.
Plateformes d'emballage spécialisées pour le matériel médical et de diagnostic
L'emballage médical et de diagnostic offre l'opportunité de développer des capacités de production à plus forte valeur ajoutée, fondées sur des procédés validés plutôt que sur des volumes standardisés. Les investisseurs peuvent privilégier des environnements de fabrication propres, un approvisionnement en résine traçable, un contrôle automatisé et un outillage conçu pour une précision dimensionnelle constante. L'avantage commercial réside dans les critères de qualification et l'intégration client, qui peuvent instaurer des relations fournisseurs plus durables que pour les emballages grand public classiques. Les équipes de développement produit doivent privilégier les contenants et les composants pour lesquels la résistance chimique, la résistance aux chocs et une géométrie maîtrisée sont essentielles. Les partenariats avec les fabricants du secteur de la santé permettent de réduire davantage les risques liés au développement en harmonisant dès le départ la conception des moules, le choix des matériaux, la compatibilité avec la stérilisation et la documentation réglementaire. De telles plateformes peuvent générer des marges différenciées tout en élargissant le champ d'application au-delà des flacons et contenants conventionnels.
Développements récents
- Septembre 2025 : Dow Chemical Company — Dow a lancé DOWSIL 5-1050, un adjuvant de transformation des polymères destiné aux applications de films soufflés et étirables. Cette technologie a été développée comme alternative aux adjuvants de transformation à base de fluoropolymères et vise à optimiser l’efficacité des procédés tout en répondant aux contraintes environnementales et réglementaires qui pèsent sur la fabrication de films plastiques.
- Avril 2025 : Amcor plc — Amcor a finalisé son rapprochement avec Berry Global Group, Inc., acquérant 100 % du capital de Berry dans le cadre d’une transaction d’une valeur d’environ 10,4 milliards de dollars américains. Ce rapprochement a permis à la nouvelle entité d’accroître son envergure dans le domaine de l’emballage et ses compétences en science des matériaux, renforçant ainsi sa capacité à servir les clients des secteurs de l’emballage grand public et de la santé à l’échelle mondiale.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -