
Mercado de moldeo por extrusión-soplado: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del moldeo por extrusión-soplado (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (PET, PVC, poliestireno, polietileno, acrilonitrilo, polipropileno, otros); aplicación (médica, construcción, automoción y transporte, consumibles y electrónica, embalaje, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016521
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
5.290 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.560 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,05 %
Índice de crecimiento
Mercado potencial
58.370 millones de dólares estadounidenses
(2026-2034)
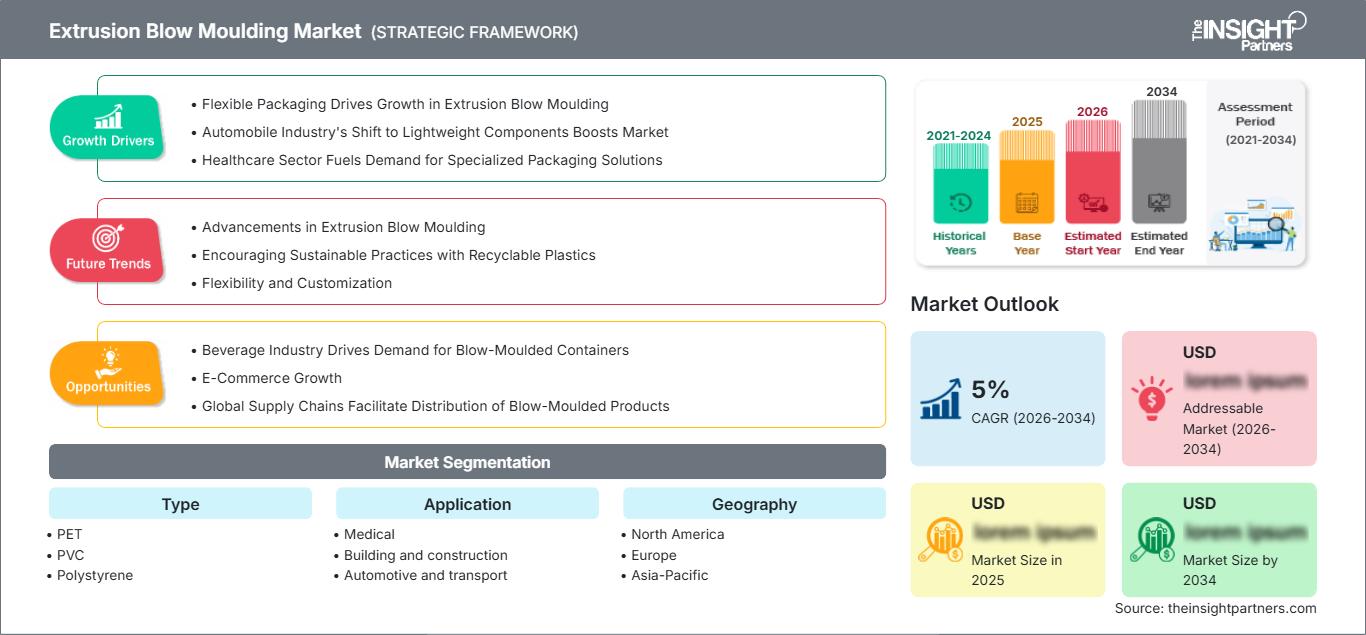
El mercado de moldeo por extrusión-soplado alcanzó un valor de 5290 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 7560 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,05 % durante el período 2026-2034. Este mercado abarca el proceso de conversión de termoplásticos en formas huecas mediante la extrusión continua de preformas y el inflado de moldes en diversas aplicaciones como embalaje, medicina, construcción, automoción, transporte, bienes de consumo y electrónica, donde la ligereza, la durabilidad, la resistencia química y la producción escalable son factores clave a la hora de comprar.
Se prevé que Norteamérica experimente un crecimiento constante impulsado por la necesidad de sustituir envases, la fabricación de productos sanitarios y la reducción de peso en la industria automotriz. Se espera que el mercado regional de moldeo por extrusión-soplado crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % entre 2026 y 2034. La creciente adopción de variedades de polietileno reciclable, la fabricación local y las máquinas de moldeo automatizadas impulsarán las inversiones en maquinaria y herramientas de alta eficiencia.
Evaluación y perspectivas del mercado de moldeo por extrusión-soplado
- América del Norte: Se estima que América del Norte representará entre el 24 % y el 28 % del mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % entre 2026 y 2034. Los sectores de embalaje, atención médica, contenedores industriales y componentes ligeros para automóviles impulsan la demanda regional.
- EE. UU.: Estados Unidos representa entre el 68 % y el 72 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % durante el período 2026-2034, impulsado por la transformación del sector del embalaje y la fabricación nacional.
- Europa: Se estima que Europa representará entre el 19 % y el 23 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 3,2 % al 3,8 % durante el período 2026-2034. Alemania, Italia, Francia, el Reino Unido y España siguen siendo importantes centros de fabricación y transformación.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 40 % y el 44 % de la cuota de mercado de moldeo por extrusión-soplado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % hasta 2034. China, Japón, Corea del Sur e India constituyen la base industrial más sólida.
- Segmento más importante: Se estima que el sector del embalaje tendrá una cuota de mercado del 42-46% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,6% durante el período 2026-2034, impulsado por botellas, envases, productos para el hogar y envases especiales.
- Segmento de alto crecimiento: Se estima que el sector médico tendrá una cuota de mercado del 8-11% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,5% durante el período 2026-2034, lo que refleja el envasado de productos sanitarios y los componentes huecos especializados.
- Empresas clave analizadas en detalle: Inpress Plastics Ltd, LyondellBasell Industries NV, Magna International Inc., Berry Global Group, Inc., Rutland Plastics Ltd, Agri-Industrial Plastics Co., The Dow Chemical Company, SABIC, Comar LLC, The Plastic Forming Company, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias en economía de la producción incluyen: automatización del control de preformas, multicapas, aligeramiento y control de procesos. Las consideraciones para la selección de materiales de resina incluyen: resistencia a la fusión, rigidez, resistencia al agrietamiento por tensión ambiental, barreras y contenido reciclado. El polietileno sigue siendo relevante como material de resina en envases y productos industriales, mientras que el tereftalato de polietileno y el polipropileno tienen potencial para el desarrollo de nuevos procesos y aplicaciones. La tecnología de moldeo por soplado representó el 57,6 % de la producción total de envases de plástico rígido en 2025, lo que refleja la importancia de los procesos utilizados en la producción de productos huecos.
Las inversiones de los próximos años se destinarán a maquinaria para el procesamiento de materias primas recicladas y biocirculares sin afectar la estabilidad dimensional. La región de Asia-Pacífico se verá favorecida por la integración de las cadenas de suministro de polímeros y los clústeres de transformadores. Mientras tanto, Europa enfrentará una mayor presión en materia de eficiencia energética y uso de materiales circulares. En 2024, los productos plásticos en Europa solo contaban con un 15,4 % de contenido reciclado.
Alcance del informe de mercado sobre moldeo por extrusión-soplado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.290 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.560 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,05% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de moldeo por extrusión-soplado
La sustitución de envases, el gasto sanitario, las necesidades de contenedores industriales y las iniciativas para aligerar los automóviles determinarán el crecimiento de la demanda. Por lo tanto, el crecimiento del mercado de moldeo por extrusión-soplado dependerá no solo del suministro de resinas, sino también de la economía de la conversión. La cadena de valor incluye productores de resinas, formuladores, diseñadores de moldes, fabricantes de maquinaria, empresas de moldeo por soplado, fabricantes por contrato, usuarios finales y recicladores. En la adquisición, los tiempos de ciclo, la recuperación de residuos, la eficiencia del molde, el consumo de energía y la compatibilidad de las materias primas recicladas adquieren cada vez mayor relevancia.
Las condiciones de suministro siguen estando fuertemente ligadas a los precios del polietileno, el polipropileno, el PET, el PVC y las resinas especializadas. Los productores integrados pueden ofrecer una mayor estabilidad en las especificaciones de sus resinas, mientras que los transformadores negocian cada vez más los grados de resina en función de la resistencia a la fusión y la procesabilidad. La recuperación de chatarra puede ayudar a minimizar la pérdida de materiales, pero los materiales multicapa y la contaminación limitan la eficiencia del reciclaje. Por consiguiente, las presiones regulatorias están impulsando a los fabricantes hacia construcciones más simples, la trazabilidad del contenido reciclado y la reciclabilidad en términos de rendimiento mecánico tras múltiples ciclos.
Según el Informe de Mercado de Moldeo por Extrusión-Soplado, el posicionamiento incluye experiencia en polímeros, conocimientos en herramientas, proximidad geográfica e ingeniería de aplicaciones. LyondellBasell Industries NV, The Dow Chemical Company y SABIC cuentan con una sólida competitividad gracias a sus líneas de productos de resina y asistencia técnica, mientras que Berry Global Group, Inc. posee experiencia en procesos de envasado y moldeo. Magna International Inc. tiene experiencia en ingeniería automotriz, mientras que Agri-Industrial Plastics Co., Rutland Plastics Ltd, Inpress Plastics Ltd, Comar LLC y The Plastic Forming Company, Inc. se centran en servicios de conversión especializados y fabricación a medida para el cliente.
Las inversiones en la empresa se pueden realizar mediante el uso eficiente de las materias primas, maquinaria adaptable, automatización de procesos y economía circular. La fusión de Berry Global Group, Inc. y Amcor, que tuvo lugar en abril de 2025, dio como resultado la creación de una plataforma de embalaje más amplia con ciencia de materiales y fabricación avanzadas. Esta es la estrategia de consolidación que se está llevando a cabo en relación con las capacidades de embalaje integradas. Al mismo tiempo, Dow y SABIC se han centrado en polímeros reciclables y reciclados, y han proporcionado a los convertidores diferentes opciones para satisfacer las necesidades de sostenibilidad de sus clientes dentro del moldeo por soplado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de moldeo por extrusión-soplado: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de moldeo por extrusión-soplado
Se prevé que la cuota de mercado de moldeo por extrusión-soplado en Norteamérica alcance entre el 24 % y el 28 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % en 2034. Estados Unidos concentra la mayor parte de la demanda en la región, mientras que Canadá contribuye con aplicaciones especiales de embalaje, industriales y automotrices. La utilización de la capacidad de los convertidores se ve impulsada por la producción eficiente de contenedores, el embalaje para el sector sanitario y los productos industriales resistentes a productos químicos.
Los consumidores regionales están cada vez más preocupados por la seguridad del suministro nacional, la reducción de los tiempos de producción y la disponibilidad de equipos que utilicen polietileno reciclado. Existe potencial para productos huecos y de gestión de fluidos de mayor tamaño debido a la reducción de peso en la industria automotriz. La necesidad de regulaciones sobre la contención de combustible y las emisiones puede dar lugar a estructuras multicapa en ciertas aplicaciones, mientras que los usuarios de envases prefieren estructuras reciclables y la reducción del espesor del material.
Mercado estadounidense de moldeo por extrusión y soplado
Se prevé que Estados Unidos represente entre el 68 % y el 72 % de la demanda norteamericana para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 %. La demanda se divide en envases, recipientes médicos, bienes industriales y autopartes. El suministro local de resina permite la fabricación de grandes cantidades de plástico, mientras que los transformadores especializados atienden aplicaciones específicas.
Empresas como Berry Global Group, Inc., Magna International Inc., Agri-Industrial Plastics Co. y The Plastic Forming Company, Inc. demuestran el alcance de las capacidades locales en la aplicación. El embalaje sigue siendo el principal consumidor de volumen, pero además, los sectores médico y automotriz se están centrando en dimensiones precisas, propiedades de barrera, reducción de peso y cumplimiento de normativas.
Mercado europeo de moldeo por extrusión y soplado
Se estima que Europa tendrá una cuota de mercado del 19-23% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,2-3,8%. Alemania sigue siendo el actor dominante gracias a un sólido ecosistema para el procesamiento de plásticos, seguida de Italia, Francia, el Reino Unido y España. La creciente presión regulatoria está impulsando una mayor eficiencia y reciclabilidad de los materiales.
El Reino Unido y Alemania mantienen una gran capacidad en la fabricación de transformadores y maquinaria, y Alemania cuenta con una base industrial aún mejor. Francia e Italia se fortalecen en el sector del embalaje, los bienes de consumo y los usos industriales, mientras que España basa su fortaleza en las industrias de alimentación y bebidas, productos para el hogar y automoción. La contribución de la producción europea de plástico a la producción mundial en 2024 fue del 12%, cifra inferior al 22% de 2006 debido a la fuerte competencia en Europa.
Mercado de moldeo por extrusión-soplado en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico tendrá una participación del 40-44% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,4%. El principal motor de la demanda en la región es China, seguida de Japón, Corea del Sur, India y Australia, países que ofrecen instalaciones de fabricación para convertidores.
China ofrece un mercado amplio y una gran demanda de embalaje, mientras que Japón y Corea del Sur se centran en la precisión y la tecnología de los materiales. India se ha beneficiado del crecimiento en los sectores de embalaje, salud y automoción, mientras que Australia es un mercado pequeño y orientado a las aplicaciones. Las inversiones regionales se han dirigido cada vez más hacia maquinaria energéticamente eficiente, procesos de recuperación de materiales y máquinas de inspección de calidad.
Mercado de moldeo por extrusión-soplado en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 3,5 % al 4,2 %. Arabia Saudita lidera la actividad regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África permanece fragmentado. La producción petroquímica integrada ofrece una ventaja en materia prima para las empresas transformadoras de la región.
La disponibilidad de polímeros y la diversificación industrial benefician a Arabia Saudita, mientras que los Emiratos Árabes Unidos actúan como centro logístico y de transformación. Sudáfrica ya cuenta con instalaciones desarrolladas para el envasado y la fabricación de productos de consumo. El desarrollo de infraestructuras y la disponibilidad de energía para el procesamiento doméstico incrementan aún más la demanda de envases y otros productos. El uso de materiales reciclados todavía no está muy desarrollado.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos en el mercado de moldeo por extrusión-soplado crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % durante el período 2026-2034. La selección del material determina la resistencia a la fusión, el comportamiento cíclico, la resistencia al impacto, la compatibilidad química, la transparencia y la reciclabilidad. El polietileno sigue siendo fundamental para productos huecos de gran y pequeño tamaño, mientras que el PET y el polipropileno ofrecen oportunidades donde la apariencia, la rigidez o el rendimiento de barrera son importantes.
- PET: El PET es apto para aplicaciones que requieren transparencia, rigidez y una apariencia atractiva. Su infraestructura de reciclaje consolidada y su presencia en el envasado de bebidas mantienen su relevancia estratégica, si bien los requisitos de procesamiento pueden favorecer tecnologías alternativas para determinados formatos de envase.
- PVC: El PVC sigue siendo relevante donde se priorizan la resistencia química, la durabilidad y la rentabilidad. La demanda se concentra en productos industriales y de construcción específicos, y la formulación y las normativas influyen en la selección del material.
- Poliestireno: El poliestireno se utiliza en aplicaciones especializadas donde se requiere rigidez y estabilidad dimensional. Su función es relativamente limitada, ya que los requisitos de sostenibilidad y la presión por sustituir materiales influyen cada vez más en las decisiones sobre materiales de embalaje.
- Polietileno: El polietileno sigue siendo la principal familia de materiales para el moldeo por extrusión-soplado debido a su tenacidad, resistencia química, procesabilidad y resistencia al agrietamiento por tensión ambiental, lo que lo hace adecuado para contenedores, tanques y componentes industriales.
- Acrilonitrilo: Los materiales a base de acrilonitrilo se utilizan en aplicaciones especializadas que requieren características particulares de superficie, rigidez o rendimiento químico. Su adopción se debe más a los requisitos de productos de ingeniería que a los grandes volúmenes de envases de uso general.
- Polipropileno: El polipropileno ofrece una vía hacia productos huecos ligeros, rígidos y resistentes a los productos químicos. Las mejoras en las calidades y las tecnologías de procesamiento están ampliando su idoneidad para determinadas aplicaciones de embalaje y consumo.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,7 % hasta 2034. El embalaje representa la mayor base de demanda, mientras que las aplicaciones médicas se están desarrollando rápidamente, ya que los fabricantes del sector sanitario requieren productos huecos consistentes, ligeros, resistentes a los productos químicos y que cumplan con la normativa. El segmento también se beneficia de la reducción de peso en la industria automotriz y de la necesidad de componentes industriales duraderos.
- Sector médico: Las aplicaciones médicas requieren un procesamiento controlado, pureza del material, consistencia dimensional y un suministro fiable. Botellas, envases, carcasas de equipos y componentes especializados ofrecen oportunidades para los transformadores capaces de cumplir con estrictos requisitos de calidad.
- Edificación y construcción: En el sector de la construcción se utilizan productos plásticos huecos que ofrecen ventajas como resistencia a la corrosión, bajo peso, durabilidad y facilidad de instalación. La demanda incluye contenedores específicos, conductos, componentes de protección y productos de construcción especializados.
- Automoción y transporte: Las aplicaciones automotrices favorecen los componentes huecos ligeros que reducen la masa del vehículo manteniendo su resistencia estructural y química. Los sistemas de combustible, los depósitos, los conductos y otras piezas de ingeniería ofrecen oportunidades para el moldeo multicapa y de precisión.
- Productos de consumo y electrónica: Las aplicaciones de electrónica de consumo requieren superficies atractivas, estabilidad dimensional, resistencia a los impactos e integración funcional. Las carcasas, los gabinetes, los productos de almacenamiento y los componentes domésticos satisfacen requisitos de producción especializados.
- Embalaje: El embalaje es la aplicación predominante, ya que el moldeo por extrusión-soplado produce de manera eficiente botellas, envases, bidones y paquetes para el hogar. Los propietarios de marcas buscan cada vez más diseños ligeros, contenido reciclado y un uso eficiente de los materiales.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Médico |
Medio |
Envases estériles |
Escalada |
|
Edificación y construcción |
Medio |
Componentes duraderos |
Maduro |
|
Automoción y transporte |
Medio |
Piezas ligeras |
Escalada |
|
Productos de consumo y electrónica |
Medio |
Carcasas protectoras |
Escalada |
|
Embalaje |
Alto |
Contenedores reciclables |
Maduro |
Factores que impulsan el crecimiento del mercado de moldeo por extrusión-soplado y análisis de su impacto
Requisitos de aligeramiento de envases y materiales circulares
Los fabricantes de envases se enfrentan a la presión de reducir el consumo de materiales y aumentar el contenido reciclado sin comprometer la resistencia de los envases. Esta combinación favorece el moldeo por extrusión-soplado, ya que permite ajustar los parámetros del proceso para optimizar la distribución de la pared, mientras que los grados de polietileno ofrecen una alta tenacidad con un peso reducido. El impacto comercial es mayor en productos químicos domésticos, cuidado personal, envases industriales y determinadas aplicaciones alimentarias. Los proveedores de materiales responden con grados diseñados para el moldeo por soplado que equilibran la rigidez, la resistencia a la fisuración por tensión ambiental y la procesabilidad. SABIC, por ejemplo, ofrece grados de HDPE diseñados específicamente para botellas pequeñas, envases de mayor tamaño, envases para el sector sanitario y aplicaciones industriales. Esta especialización puede mejorar la productividad de los fabricantes y ampliar las opciones de envases sostenibles.
Expansión del uso de componentes plásticos ligeros en el transporte
Los fabricantes de vehículos utilizan cada vez más plásticos y materiales compuestos para reducir la masa sin comprometer la funcionalidad, la resistencia a la corrosión ni la flexibilidad de diseño. Esto genera oportunidades para componentes huecos que permiten consolidar piezas, reducir los requisitos de ensamblaje y adaptarse a geometrías complejas. El moldeo por extrusión-soplado es especialmente relevante cuando la gestión de fluidos, los depósitos, los conductos y las estructuras de protección requieren un espesor de pared y una resistencia química controlados. La demanda del sector automotriz también impulsa las construcciones multicapa cuando el rendimiento de barrera es fundamental. Magna International Inc. destacó en 2025 que la ciencia de los materiales y el desarrollo de compuestos ligeros son cada vez más importantes para el futuro del diseño de vehículos, incluyendo los esfuerzos por mejorar la sostenibilidad y la eficiencia. Los requisitos de diseño resultantes deberían respaldar las inversiones en moldeo especializado, en lugar de limitarse a la expansión del volumen de producción de materias primas.
Fabricación de contenedores especializados y para el sector sanitario
La fabricación de productos sanitarios genera una demanda atractiva, ya que los envases y componentes de los equipos deben cumplir con exigentes requisitos de pureza, precisión dimensional, resistencia química y repetibilidad. A medida que aumenta el consumo en el sector sanitario, los proveedores buscan cada vez más socios de fabricación locales y regionales capaces de validar procesos y mantener especificaciones de materiales consistentes. El moldeo por soplado permite la fabricación de botellas, envases, accesorios de diagnóstico y determinados componentes de equipos, a la vez que facilita la producción eficiente de geometrías huecas. SABIC ofrece grados de HDPE específicos para envases sanitarios, incluyendo materiales diseñados para botellas y latas moldeadas por soplado con características que cumplen con la normativa vigente. Por lo tanto, la oportunidad va más allá del crecimiento del volumen e incluye relaciones con proveedores basadas en la cualificación, utillaje especializado, entornos de producción controlados y contratos a largo plazo con fabricantes de productos médicos.
Tendencias futuras del mercado de moldeo por extrusión-soplado
Integración de polímeros reciclados en el moldeo por soplado de alto rendimiento.
En las tendencias del mercado de moldeo por extrusión-soplado, la integración de contenido reciclado probablemente se convierta en un parámetro de diseño estándar en lugar de una característica de sostenibilidad de nicho. Los proveedores de materiales están desarrollando polietileno reciclado posconsumo con rigidez, tenacidad y procesabilidad controladas para reducir las diferencias de rendimiento con respecto a los grados vírgenes. Esto incentivará a los convertidores a rediseñar las estructuras de preformas, optimizar las temperaturas de fusión y mejorar el control de la contaminación. El monitoreo digital del proceso puede ayudar a mantener la consistencia cuando aumenta la variabilidad de la materia prima. Dow, por ejemplo, ofrece una resina de HDPE PCR diseñada específicamente para embalaje y moldeo por soplado, con características de procesabilidad y rendimiento mecánico orientadas a aplicaciones rígidas. A medida que se endurecen los objetivos de reciclaje, la competitividad de los convertidores dependerá cada vez más de la capacidad de procesar el contenido reciclado de manera confiable, preservando al mismo tiempo la calidad del producto.
Moldeo digitalizado y sistemas de producción adaptativos
Se espera que los fabricantes de equipos y los transformadores aumenten el uso de sensores, visión artificial, mantenimiento predictivo y controles de procesos de circuito cerrado. Estos sistemas pueden identificar variaciones en la preforma, desviaciones en el espesor de la pared, inestabilidad de la temperatura y defectos en el molde con mayor antelación que los métodos de inspección convencionales. Los registros de producción digitales también pueden mejorar la trazabilidad para aplicaciones de embalaje médico y regulado. Los controles adaptativos serán especialmente valiosos cuando se introduzcan resinas recicladas, ya que las variaciones en el comportamiento de la fusión pueden afectar la estabilidad del ciclo. Con el tiempo, la digitalización podría orientar las decisiones de compra, pasando de basarse únicamente en la capacidad de la máquina a considerar la calidad de la producción, el consumo de energía, las tasas de desperdicio y el tiempo de actividad. Los proveedores capaces de integrar el análisis de datos con la extrusión, el manejo de moldes, el recorte y la inspección deberían consolidar su posición en programas de fabricación de alto valor.
Oportunidades de mercado en el moldeo por extrusión-soplado
Producción regional de contenedores industriales reciclables.
Los inversores pueden centrarse en plataformas de producción regionales para envases industriales reciclables, especialmente en mercados donde los fabricantes de productos químicos, agrícolas, lubricantes y para el hogar dependen actualmente de cadenas de suministro de larga distancia. El moldeo por soplado localizado reduce los requisitos de transporte y permite personalizar el tamaño, el etiquetado y los plazos de entrega de los envases. Las mayores oportunidades en el mercado de moldeo por soplado y extrusión probablemente surjan cerca de los centros de producción de polímeros y los grandes clústeres industriales, donde la disponibilidad de resina y la logística pueden mejorar la rentabilidad. Arabia Saudita, los Emiratos Árabes Unidos, India y algunos mercados del sudeste asiático ofrecen potencial debido a que la disponibilidad de polímeros coincide con la creciente actividad manufacturera. Una estrategia de inversión rigurosa debe priorizar equipos flexibles, capacidad para utilizar contenido reciclado, tiempos de cambio de molde cortos y diseños que se adapten a varias familias de envases sin requerir una duplicación de capital significativa.
Plataformas especializadas de embalaje médico y de diagnóstico
El envasado médico y de diagnóstico ofrece la oportunidad de desarrollar capacidades de producción de mayor valor añadido basadas en procesos validados, en lugar de centrarse en el volumen de producción. Los inversores pueden enfocarse en entornos de fabricación limpios, el abastecimiento de resinas con trazabilidad, la inspección automatizada y el diseño de herramientas para un rendimiento dimensional repetible. La ventaja comercial reside en la eliminación de barreras de cualificación y la integración con el cliente, lo que permite establecer relaciones con los proveedores más duraderas que las del envasado estándar para el consumidor. Los equipos de desarrollo de productos deben priorizar los envases y componentes donde la resistencia química, el rendimiento ante impactos y la geometría controlada sean importantes. Las alianzas con fabricantes del sector sanitario pueden reducir aún más el riesgo de desarrollo al alinear desde el principio el diseño del molde, la selección de materiales, la compatibilidad con la esterilización y la documentación normativa. Estas plataformas pueden proporcionar márgenes diferenciados y, al mismo tiempo, ampliar la base de aplicaciones más allá de las botellas y envases convencionales.
Novedades recientes
- Septiembre de 2025: The Dow Chemical Company — Dow presentó DOWSIL 5-1050, un aditivo para el procesamiento de polímeros destinado a aplicaciones de film soplado y estirable. Esta tecnología se desarrolló como alternativa a los aditivos de procesamiento basados en fluoropolímeros y busca mejorar la eficiencia del procesamiento, al tiempo que aborda las presiones ambientales y regulatorias que afectan la fabricación de film plástico.
- Abril de 2025: Amcor plc — Amcor completó su fusión con Berry Global Group, Inc., adquiriendo el 100% del capital social de Berry en una transacción valorada en aproximadamente 10.400 millones de dólares estadounidenses. Esta fusión amplió la escala de producción de envases y las capacidades en ciencia de materiales de la compañía resultante, fortaleciendo su capacidad para atender a clientes de envases para productos de consumo y del sector sanitario a nivel mundial.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -