
Markt für Fitness Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Fitnessgeräte (2021 - 2034), Globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Herz-Kreislauf-Trainingsgeräte und Krafttrainingsgeräte); und Endnutzer (Privatanwender, Fitnessstudios und gewerbliche Nutzer) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001027
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
18,61 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
30,82 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,77 %
Wachstumsrate
Adressierbarer Markt
224,05 Mrd. US-Dollar
(2026–2034)
Der Markt für Fitnessgeräte ist auf nachhaltiges Wachstum ausgerichtet, da Verbraucher, Fitnessstudios und gewerbliche Betreiber strukturierter körperlicher Aktivität und der Modernisierung ihrer Geräte Priorität einräumen. Der Markt wird im Jahr 2025 auf 18,61 Milliarden US-Dollar geschätzt und soll bis 2034 auf 30,82 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,77 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend von vernetzten Funktionen, der Langlebigkeit der Geräte, kraftorientierten Programmen und der stärkeren Integration von Bewegung in präventive Gesundheitsstrategien bestimmt.
In Nordamerika wird das Marktwachstum für Fitnessgeräte durch eine ausgereifte Infrastruktur von Fitnessstudios, eine hohe Kaufkraft der Haushalte und die starke Verbreitung digitaler Trainingssysteme gestützt. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % wachsen. Treiber dieses Wachstums sind die Nachfrage nach Ersatzgeräten, Investitionen in gewerbliche Einrichtungen und die zunehmende Beteiligung an organisierten Käufen von Fitnessgeräten im privaten und institutionellen Bereich.
Marktanalyse und Einblicke für Fitnessgeräte
- Nordamerika: Nordamerika stellt einen führenden regionalen Markt dar, mit einem Anteil von 34–38 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % zwischen 2026 und 2034. Ausgereifte Fitnessanlagen, Austauschzyklen und die zunehmende Verbreitung vernetzter Geräte bilden die Grundlage für ein stetiges Wachstum.
- USA: Die USA machen 2025 72–76 % der nordamerikanischen Nachfrage aus, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % zwischen 2026 und 2034, unterstützt durch eine umfassende Clubinfrastruktur und eine robuste Verbraucherbeteiligung.
- Europa: Europa hält im Jahr 2025 einen Anteil von 26–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stellen durch die zunehmende Nutzung von Fitness- und Wellnessangeboten eine bedeutende Nachfrage dar.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 einen Anteil von 22–26 % ausmachen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. China, Japan, Südkorea, Indien und Australien profitieren von der Urbanisierung, dem wachsenden Fitnessbewusstsein und dem Ausbau der Sportanlagen.
- Größtes Segment: Geräte für das Herz-Kreislauf-Training halten im Jahr 2025 einen Marktanteil von 58–62 % und weisen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,4–5,9 % im Zeitraum 2026–2034 auf, was die breite Akzeptanz von Laufbändern und Fahrradergometern widerspiegelt.
- Wachstumsstarkes Segment: Der Heimkonsument wird im Jahr 2025 einen Marktanteil von 38–42 % erreichen und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen, was durch bequeme Heimtrainingsangebote begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: iFIT Health & Fitness, Inc., Brunswick Corporation, Johnson Health Tech Co., Ltd., Nautilus, Inc., Core Health & Fitness, LLC, TRUE Fitness Technology, Inc., Technogym SpA, Amer Sports Corporation, Cybex International, Inc., Matrix Fitness.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Maschinen haben sich von rein mechanischen Geräten zu digitalisierten Maschinen mit Displays, Sensoren, Programmierfunktionen, Konnektivität und Trackingsystemen entwickelt. Der Wettbewerbsvorteil der Hersteller resultiert heute aus überlegener Biomechanik, leiserem Betrieb, kompakter Bauweise, leistungsstarken Widerstandssystemen und einfacher Wartung. Gewerbliche Käufer legen Wert auf Lebenszykluskosten, Zuverlässigkeit und effiziente Nutzung der Maschine, was die Hersteller zwingt, ein optimales Verhältnis zwischen Funktionalität und Materialeinsatz zu finden.
Im Prognosezeitraum werden Kapitalflüsse nicht nur in die westlichen Regionen, sondern auch in den asiatisch-pazifischen Raum und einige Länder des Nahen Ostens erfolgen. Wohnungsbauprojekte, Hotelprojekte, betriebliche Gesundheitsförderungsprogramme und Fitnesseinrichtungen bieten Potenzial für die Gewinnung zusätzlicher Kunden. Die staatliche Förderung von Fitness und Prävention schafft trotz der Herausforderungen für Hersteller hinsichtlich Importkosten, Komponentenverfügbarkeit, Energieeffizienz und steigender Kundenerwartungen ein günstiges Umfeld.
Umfang des Marktberichts zu Fitnessgeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 18,61 Milliarden US-Dollar |
| Marktgröße bis 2034 | 30,82 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Fitnessgeräte
Die Nachfrage wird durch den anhaltenden Bedarf, Bewegungsmangel entgegenzuwirken und den Zugang zu Sporteinrichtungen zu verbessern, weiter angekurbelt. Die Wachstumsaussichten für den Markt für Fitnessgeräte werden durch Käufe von Privathaushalten, Modernisierungen von Fitnessstudios, Fitnesscenter in Hotels und Wohnanlagen sowie betriebliche Gesundheitsprogramme getrieben. Laut Weltgesundheitsorganisation (WHO) waren 2022 weltweit 31 % der erwachsenen Bevölkerung nicht ausreichend aktiv. Dies verdeutlicht eine erhebliche Verhaltenslücke, die langfristige Investitionen in die Fitnessinfrastruktur rechtfertigt.
Die Wertschöpfungskette umfasst Komponentenhersteller, Gerätehersteller, Softwareunternehmen, Distributoren, Fitnessstudios, Personal Trainer und Endkunden. Veränderungen in den Liefertrends unterstreichen die Bedeutung von Geräteherstellern, die Motoren, Elektronik, Gehäuse, Displays, Sensoren und Software integrieren und stabile Produktionsabläufe gewährleisten können. Der Kaufprozess verlagert sich zunehmend von den Anschaffungskosten hin zu den Gesamtbetriebskosten, insbesondere bei gewerblichen Abnehmern von Geräten in großem Umfang.
Die Wettbewerbspositionierung hängt vom Grad der Produktspezialisierung, dem geografischen Standort, der Markenstärke, der Technologiekompetenz und der geografischen Reichweite ab. Laut dem Bericht zum Fitnessgerätemarkt können Unternehmen mit einem vielfältigen Angebot sowohl private als auch gewerbliche Bedürfnisse bedienen, während sich Spezialisten mithilfe von Konzepten wie Biomechanik, Vernetzung und Krafttrainingsprodukten positionieren können. Johnson Health Tech und Matrix Fitness sind im Bereich gewerblicher Geräte positioniert, während Technogym als Premiumunternehmen Geräte, digitale Fitness- und Wellness-Ökosystem-Dienstleistungen anbietet.
Der Fokus strategischer Investitionen verlagert sich von Hardware hin zu Produktpersonalisierung, datengestütztem Training und Lösungen für Fitnesseinrichtungen. Technogyms Umsatz lag 2025 bei über einer Milliarde Euro und beweist damit den Erfolg, der mit einem integrierten Fitness- und Wellness-Portfolio möglich ist. iFIT Health & Fitness, Brunswick Corporation, Nautilus, Core Health & Fitness, TRUE Fitness Technology, Cybex International und Matrix Fitness bieten Produkte für spezifische Gerätekategorien an. Amer Sports Corporation vertreibt Produkte im Bereich Sportartikel.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
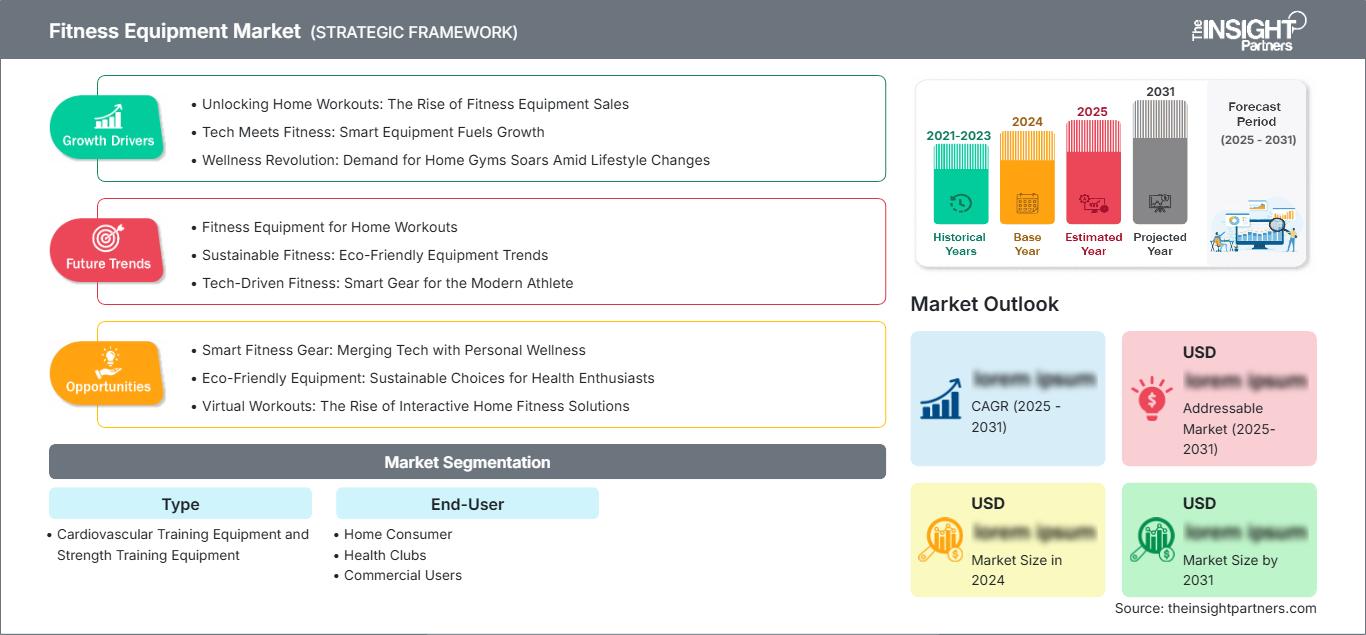
Fitnessgerätemarkt: Strategische Einblicke
Regionale Einblicke
Markt für Fitnessgeräte in Nordamerika
Der Marktanteil von Fitnessgeräten in Nordamerika wird Prognosen zufolge im Jahr 2025 bei 34–38 % liegen und von 2025 bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % wachsen. Das Vorhandensein etablierter kommerzieller Einrichtungen, gut ausgebauter Vertriebsnetze und der Bedarf an Ersatzgeräten bilden eine stabile Basis. Kunden wünschen sich Geräte, die komfortabel sind und messbare Trainingsergebnisse liefern.
Das Ökosystem in der Region profitiert zudem von hohen Mitgliederzahlen und Investitionen in moderne Einrichtungen. Die Besucherzahlen in US-Fitnessstudios lagen 2025 bei über 184.000 pro Studio, während die Gesamtmitgliederzahl aller Studios 81 Millionen betrug. Dies sichert die zukünftige Nutzung und den Ersatzbedarf der Geräte.
US-Markt für Fitnessgeräte
Die USA werden bis 2025 voraussichtlich 72–76 % der nordamerikanischen Nachfrage decken und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen. Die hohe Mitgliederzahl in Fitnessstudios, die Kaufkraft der Bevölkerung und die Entwicklung der Gewerbestruktur sorgen für einen regelmäßigen Gerätewechsel. Betreiber von Fitnessanlagen konzentrieren sich aktuell auf Krafttraining, Ausdauertraining, Benutzerkomfort und Konnektivität.
Führende Marken bieten eine hohe Marktdurchdringung über Vertriebskanäle im gewerblichen und privaten Bereich. Diese Marken finden breite Anwendung in Einrichtungen wie Fitnessstudios, Hotels, Universitäten, Unternehmen und sogar Privathaushalten. Laut HFA-Statistiken besuchten im Jahr 2025 81 Millionen Amerikaner Fitnesseinrichtungen, was einem Anstieg von 5,2 % gegenüber 2024 entspricht.
Europäischer Markt für Fitnessgeräte
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 26–30 % am Fitnessgerätemarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Deutschland ist führend, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die Nachfrage wird durch die Modernisierung des kommerziellen Fitnessbereichs, den Wellnesstourismus, die Wohnungsbauentwicklung und das wachsende Bewusstsein für gesundes Altern bestimmt.
Die Fitnessbranche in Großbritannien ist gut entwickelt und bietet eine hohe Nachfrage nach Fitnessstudios aller Preisklassen, von günstigen bis hin zu exklusiven Studios. Deutschland zeichnet sich durch eine hohe körperliche Aktivität seiner Bürger und gut etablierte Fitnessstudionetze mit entsprechendem Bedarf an neuen Standorten aus. Der französische, italienische und spanische Markt bietet mit seinen Gesundheitsclubs, Gastronomieangeboten und urbanen Wellnesszentren weitere Möglichkeiten. Europäer legen bei der Wahl ihrer Fitnessgeräte heute mehr Wert auf Langlebigkeit, Energieverbrauch und Digitalisierung.
Markt für Fitnessgeräte im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 22–26 % am Markt für Fitnessgeräte ausmachen und bis 2034 ein jährliches Wachstum von 6,3–6,9 % verzeichnen wird. China ist das führende Land, wobei Japan, Südkorea, Indien und Australien durch unterschiedliche Nachfragestrukturen ebenfalls dazu beitragen.
China profitiert von seiner hohen Fertigungstiefe und dem wachsenden Angebot an Fitnessgeräten, während Japan sich auf tragbare und seniorengerechte Geräte konzentriert. Südkorea zeichnet sich durch eine hohe Verbreitung digitaler Fitnessgeräte aus, während Indien von der Urbanisierung und dem steigenden Gesundheitsbewusstsein profitiert. Australien ist ein hochentwickelter Markt für kommerzielle Fitnessgeräte. Kampagnen zur Förderung körperlicher Aktivität und Investitionen in Fitnessstudios, Hotels, Wohnanlagen und betriebliche Gesundheitseinrichtungen zählen zu den wichtigsten Faktoren für das Wachstum des Geräteangebots.
Fitnessgerätemarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % steigen, wobei Saudi-Arabien ein Schlüsselmarkt ist. Die Ausgaben für Gastgewerbe, Luxusimmobilien und Wellness in den VAE treiben die Nachfrage nach Fitnessgeräten an, während Südafrika bereits ein etablierter Markt für kommerzielle Fitnessgeräte ist.
Während Saudi-Arabien auf Diversifizierungsprogramme und den Ausbau der Lifestyle-Infrastruktur setzt, konzentrieren sich die VAE auf Tourismus, Gastgewerbe und Wellness. Südafrika hingegen verfügt über ein flächendeckendes Netz an Fitnessstudios und Trainingszentren. In anderen Teilen des Nahen Ostens und Afrikas wird die Nachfrage nach Fitnessangeboten zwar weniger flächendeckend sein, sich aber im Zuge der Urbanisierung, der Hotellerie und der Entwicklung von Energieanlagen ebenfalls entwickeln.
Segmentierungsanalyse
Typ
Die Segmentierung nach Gerätetypen zeigt eine anhaltende Nachfrage sowohl nach Herz-Kreislauf- als auch nach Krafttrainingsgeräten. Für diesen Bereich wird ein jährliches Wachstum von 5,4–5,9 % im Zeitraum 2026–2034 erwartet. Herz-Kreislauf-Systeme sind weiterhin in Privathaushalten und Fitnessstudios weit verbreitet, während Krafttrainingsgeräte von veränderten Trainingspräferenzen und einem stärkeren Fokus auf Widerstandstraining profitieren.
- Geräte für das Herz-Kreislauf-Training: Laufbänder, Crosstrainer, Fahrradergometer und ähnliche Geräte sind nach wie vor unverzichtbar in Fitnessstudios und beim Heimtraining. Ihre Bekanntheit, die messbaren Leistungskennzahlen und die breite Eignung für verschiedene Nutzergruppen sorgen für eine hohe Relevanz bei der Beschaffung.
- Krafttrainingsgeräte: Ausgewählte Maschinen, Racks, Bänke und Widerstandssysteme profitieren von der zunehmenden Betonung von Krafttraining, funktionellem Training, Muskelentwicklung und strukturierter Programmgestaltung im gewerblichen und privaten Bereich.
Endbenutzer
Die Nachfrage der Endverbraucher wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,4 % steigen. Die Nachfrage von Privatkunden wird zunehmend von Komfort und platzsparenden Geräten beeinflusst, während Fitnessstudios und gewerbliche Nutzer Wert auf Nutzung, Langlebigkeit, Wartungsfreundlichkeit und ein differenziertes Kundenerlebnis legen. Der Markt für Fitnessgeräte umfasst daher verschiedene Kaufmodelle mit unterschiedlichen Austauschzyklen.
- Heimanwender: Nutzer im privaten Bereich bevorzugen kompakte, vernetzte und wartungsarme Geräte, die flexible Trainingspläne ermöglichen. Die Produktauswahl orientiert sich zunehmend an Platzangebot, digitaler Anleitung, Finanzierungsmöglichkeiten und der Fähigkeit, verschiedene Trainingsmodi durchzuführen.
- Fitnessstudios: Studios legen Wert auf leistungsstarke Geräte, Langlebigkeit, Ergonomie und zuverlässigen Kundendienst. Bei der Anschaffung werden zunehmend die Erwartungen der Mitglieder, die Flächennutzung, das Design der Geräte und die Integration in digitale Plattformen berücksichtigt.
- Gewerbliche Nutzer: Hotels, Unternehmen, Universitäten, Krankenhäuser, Sportanlagen und Wohnanlagen benötigen Ausrüstung, die für unterschiedliche Nutzergruppen geeignet ist. Käufer legen Wert auf Wirtschaftlichkeit über den gesamten Lebenszyklus, standardisierte Geräteflotten, Wartungsabdeckung und platzsparende Aufstellung.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Heimverbraucher |
Hoch |
Heimtraining |
Skalierung |
|
Fitnessstudios |
Hoch |
Club Refresh |
Reifen |
|
Gewerbliche Nutzer |
Medium |
Wellness-Annehmlichkeiten |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Fitnessgerätemarktes
Steigende Fitnessbeteiligung und zunehmende Ausgaben für präventive Gesundheitsmaßnahmen
Die zunehmende Bedeutung von Prävention erweitert die wirtschaftliche Relevanz von Fitnessgeräten über traditionelle Fitnessstudios hinaus. Die WHO stuft Bewegungsmangel als ein zentrales Problem der öffentlichen Gesundheit ein und schätzt, dass unzureichende körperliche Aktivität zwischen 2020 und 2030 Gesundheitskosten in Höhe von rund 300 Milliarden US-Dollar verursachen könnte, falls keine Reduzierungen erzielt werden. Dies eröffnet Geräteherstellern neue Möglichkeiten, Verbraucher, Arbeitgeber, gesundheitsfördernde Programme und kommunale Einrichtungen anzusprechen. Die Auswirkungen auf den Markt reichen über den reinen Absatz hinaus, da Käufer zunehmend Geräte suchen, die messbare Trainingserfolge und regelmäßige Nutzung fördern. Gewerbliche Betreiber können Investitionen in die Modernisierung rechtfertigen, wenn verbesserte Geräte zur Kundenbindung beitragen, während private Käufer Fitnessgeräte zunehmend als langfristige Investition in die Gesundheit und nicht nur als Freizeitartikel betrachten.
Ausbau der kommerziellen Fitnessinfrastruktur
Das kommerzielle Fitness-Ökosystem generiert für Hersteller einen kontinuierlichen Zyklus von Geräteerneuerung und Kapazitätserweiterung. Die Besucherzahlen in US-Einrichtungen stiegen 2025 um 4,2 %, wobei die Branche weiterhin ein Rekordwachstum der Besucherzahlen pro Quartal verzeichnet. Höhere Auslastung führt zu erhöhtem Verschleiß an Laufbändern, Fahrrädern, Krafttrainingsgeräten, Bodenbelägen, Displays und mechanischen Komponenten und damit zu einem regelmäßigen Ersatzbedarf. Betreiber nutzen Geräteerneuerungen auch, um sich von der Konkurrenz abzuheben und auf veränderte Trainingspräferenzen zu reagieren. Die daraus resultierende Nachfrage begünstigt Anbieter, die komplette Gerätepakete, Installationsunterstützung, Ersatzteile, Serviceverträge und Softwareintegration anbieten können. International erweitern neue Clubs, Fitnesscenter in Hotels und Hotels, Wohnanlagen und betriebliche Gesundheitszentren den potenziellen Kundenstamm, insbesondere dort, wo die Teilnahme an organisiertem Fitnesstraining noch unter dem Niveau etablierter Märkte liegt.
Technologische Integration erhöht den Wert der Ausrüstung pro Installation
Vernetzte Konsolen, Sensoren, digitale Programmierung, biometrische Schnittstellen und Softwareplattformen steigern den funktionalen Wert einzelner Maschinen. Anstatt ausschließlich über mechanische Spezifikationen zu konkurrieren, können Hersteller mithilfe von Technologie Personalisierung, Tracking, Coaching, Anlagenmanagement und Benutzerinteraktion verbessern. Dieser Wandel verändert die Beschaffungskriterien, da Anwender Geräte anhand von Nutzungsdaten, Serviceleistung und physischer Langlebigkeit bewerten können. Für Endverbraucher kann digitale Anleitung die Wissensbarriere im Zusammenhang mit eigenständigen Schulungen verringern. Gewerblichen Käufern bieten vernetzte Maschinenflotten Einblick in Nutzung und Wartungsbedarf. Diese Entwicklung unterstützt die Premiumisierung in ausgewählten Kategorien und schafft gleichzeitig Möglichkeiten für modulare Geräte, die Software-Upgrades ohne vollständigen Hardwareaustausch erhalten können.
Zukunftstrends auf dem Fitnessgerätemarkt
Vernetztes Training wird sich in Richtung ergebnisorientierter Personalisierung entwickeln.
Die Trends im Fitnessgerätemarkt dürften sich von einfacher Vernetzung hin zu Systemen entwickeln, die Nutzerdaten in adaptive Trainingsempfehlungen umsetzen. Zukünftige Plattformen könnten Trainingshistorie, Herzfrequenzdaten, Körperzusammensetzungsanalysen, Bewegungsqualität und Gerätenutzung kombinieren, um Trainingseinheiten zu personalisieren. Der kommerzielle Wert wird weniger von der Anzahl der Sensoren abhängen, sondern vielmehr davon, ob die gewonnenen Erkenntnisse für Nutzer und Trainer nachvollziehbare Handlungsempfehlungen ermöglichen. Gerätehersteller können sich durch interoperable Plattformen anstelle geschlossener Systeme besser differenzieren und so bestehende Hardware beibehalten und gleichzeitig neue digitale Funktionen hinzufügen. Partnerschaften zwischen Geräteherstellern, Messtechnikspezialisten, Anbietern von Wellness-Dienstleistungen und Softwareunternehmen werden daher voraussichtlich zunehmen. Das daraus resultierende Modell könnte Geräte zu einer wiederkehrenden Service-Schnittstelle machen, die Abonnements, Analysen, Fernwartung und individualisierte Programmierung unterstützt, ohne dass die zugrunde liegende Maschine häufig ausgetauscht werden muss.
Krafttraining wird die Produktpalette über verschiedene Nutzergruppen hinweg beeinflussen.
Kraftorientiertes Training wird das Geräteangebot in Privathaushalten, Fitnessstudios, Hotels und öffentlichen Einrichtungen grundlegend verändern. Verbraucher erkennen zunehmend die Bedeutung von Krafttraining als Ergänzung zum Ausdauertraining, während Betreiber Krafttrainingsbereiche für unterschiedliche Ziele – von Muskelaufbau bis hin zu funktionellem Training – nutzen. Hersteller können darauf reagieren, indem sie ihr Angebot an geführten Krafttrainingssystemen, Hantelscheibenstationen, verstellbaren Geräten, Racks und kompakten Multifunktionslösungen erweitern. Zu den Designprioritäten zählen zunehmend Biomechanik, intuitive Einstellbarkeit, Sicherheit, platzsparende Aufbewahrung und Zugänglichkeit für verschiedene Trainingsniveaus. Gewerbliche Einrichtungen werden möglicherweise mehr Fläche für flexible Krafttrainingskonfigurationen reservieren, während Produkte für den Privatgebrauch verschiedene Übungen auf kleinerer Fläche ermöglichen. Dieser Wandel dürfte Anbietern zugutekommen, die professionelle Langlebigkeit mit benutzerfreundlichen Bedienelementen verbinden und so einen breiteren Kundenstamm erreichen können, ohne sich ausschließlich auf traditionelle Fitnessstudio-Formate zu beschränken.
Marktchancen für Fitnessgeräte
Integrierte Wellness-Lösungen für Hotel- und Wohnprojekte
Bauträger von Hotels, Serviced Apartments, Wohnungen, Seniorenresidenzen und Mischnutzungsimmobilien bieten attraktive Möglichkeiten für Ausrüstungslieferanten, die größere, projektbezogene Aufträge anstreben. Fitnessräume werden zunehmend als Annehmlichkeiten positioniert, die das Erlebnis von Mietern und Gästen positiv beeinflussen und somit die Nachfrage nach optisch abgestimmten, kompakten und zuverlässigen Gerätepaketen steigern. Lieferanten können einen Mehrwert generieren, indem sie Designberatung, Installation, Wartung, digitale Programmierung und Ersatzplanung als Komplettpaket anbieten. Diese Chance ist besonders relevant in schnell wachsenden urbanen Zentren, wo Bauträger mit Wellness-Angeboten konkurrieren. Prognosen für den Fitnessgerätemarkt sollten daher neben der konventionellen Nachfrage im Einzelhandel und in Fitnessstudios auch die projektbezogene Beschaffung berücksichtigen. Hersteller mit internationalen Vertriebsnetzen und standardisierten Produktplattformen können die Komplexität der Installation potenziell reduzieren und gleichzeitig die Geräteauswahl an die Objektgröße, die Nutzerstruktur und die erwartete Nutzung anpassen.
datengestützte Gerätedienstleistungen und Lebenszyklusmanagement
Hersteller können ihre Umsatzchancen durch die Entwicklung von Dienstleistungen rund um Anlagenüberwachung, Wartung, Nutzungsanalyse und Ersatzplanung erweitern. Vernetzte Maschinen liefern Informationen, die Betreibern helfen, ungenutzte Anlagen zu identifizieren, Wartungsbedarfe vorherzusehen und die Produktivität in der Produktion zu bewerten. Dies schafft Potenzial für abonnementbasierte Analysen, Ferndiagnose, Software-Upgrades und vorausschauende Wartungsverträge. Lieferanten können zudem aggregierte Betriebsdaten nutzen, um das Produktdesign zu optimieren und Nachfrageunterschiede zwischen verschiedenen Anlagentypen zu erkennen. Für große Betreiber können Lifecycle-Services Ausfallzeiten reduzieren und das Flottenmanagement vereinfachen, was die Argumente für eine standardisierte Beschaffung stärkt. Kleinere Betriebe profitieren möglicherweise von ausgelagerter Wartung und Leistungsberichterstattung, für die zuvor dedizierte technische Ressourcen erforderlich waren. Investitionen in eine sichere Datenarchitektur und interoperable Systeme sind wichtig, da Hersteller langfristige Kundenbeziehungen aufbauen möchten, die über die ursprüngliche Hardware-Transaktion hinausgehen.
Aktuelle Entwicklungen
- April 2026: Technogym SpA veröffentlichte die Umsatzzahlen für das erste Quartal 2026 und setzte damit den Berichtszyklus fort, der an das Jahr 2025 anknüpft, als der Konzernumsatz die Marke von einer Milliarde Euro überschritt. Die Veröffentlichung unterstreicht Technogyms kontinuierliche Ausrichtung auf integriertes Wohlbefinden, internationale Geschäftstätigkeit und technologiegestützte Fitnesslösungen als Teil seiner Produkt- und Servicestrategie.
- Februar 2026: Johnson Health Tech Co., Ltd. / Matrix Fitness gaben eine strategische Partnerschaft mit seca bekannt, um eine integrierte Lösung zu entwickeln, die medizinisch genaue Körperzusammensetzungsanalysen mit KI-gestützten Trainingsprogrammen kombiniert. Die Unternehmen planten, die Lösung auf wichtigen Branchenveranstaltungen im Jahr 2026 zu präsentieren, was die zunehmende Konvergenz von Fitnessgeräten, Messung, Personalisierung und gesundheitsorientiertem Training widerspiegelt.
- März 2026: Die Amer Sports Corporation veröffentlichte ihren Geschäftsbericht für das Geschäftsjahr 2025. Darin werden die Fortschritte im gesamten Sportartikelportfolio sowie die fortgesetzte strategische Umsetzung nach dem ersten vollen Geschäftsjahr als börsennotiertes Unternehmen dargestellt. Das Unternehmen hob die Expansion im Direktvertrieb und Nachhaltigkeitsinitiativen hervor – wichtige Indikatoren für die umfassendere Vertriebskanal- und Produktstrategie in allen sportbezogenen Kategorien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -