
フィットネス装置市場:規模・シェア・予測 2034
フィットネス機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(有酸素運動機器、筋力トレーニング機器)、エンドユーザー別(家庭用消費者、ヘルスクラブ、業務用ユーザー)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100001027
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
186億1000 万米ドル
基準年値
2034年の予測
308億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.77 %
成長率
対象市場
2,240億5,000 万米ドル
(2026年~2034年)
フィットネス機器市場は、消費者、ヘルスクラブ、商業事業者が体系的な運動と機器の近代化を優先する傾向にあることから、持続的な拡大が見込まれています。市場規模は2025年に186億1,000万米ドルと評価され、2034年には308億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.77%で成長すると見込まれています。需要は、接続機能、機器の耐久性、筋力強化に特化したプログラム、そして予防的な健康戦略への運動の幅広い統合によってますます形成されています。
北米全域において、フィットネス機器市場の規模は、成熟したヘルスクラブのインフラ、高い家計支出能力、そしてデジタル対応ワークアウトシステムの普及によって支えられています。この地域市場は、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で拡大すると予測されており、これは交換需要、商業施設への投資、そして住宅や公共施設における組織的なフィットネス支援機器購入への参加の増加によるものです。
フィットネス機器市場の評価と洞察
- 北米:北米は主要な地域市場であり、2025年には34~38%の市場シェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.1~5.6%で推移すると予測されています。成熟したフィットネス施設、自転車の買い替え需要、コネクテッド機器の普及などが、着実な成長を支えています。
- 米国: 2025年には北米の需要の72~76%を米国が占め、2026~2034年の間に年平均成長率(CAGR)は4.9~5.4%になると予測されている。これは、広範なクラブインフラと堅調な消費者参加に支えられている。
- ヨーロッパ:ヨーロッパは2025年には26~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で成長すると予測されています。ドイツ、イギリス、フランス、イタリア、スペインは、商業的なフィットネスおよびウェルネスの普及を通じて、大きな需要を生み出しています。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で成長すると予測されています。中国、日本、韓国、インド、オーストラリアは、都市化、フィットネス意識の高まり、施設開発の恩恵を受けています。
- 最大のセグメント:心血管トレーニング機器は、2025年には市場シェアの58~62%を占め、2026~2034年のCAGRは5.4~5.9%と予測されており、これはトレッドミルやサイクリング機器の普及が広まっていることを反映している。
- 高成長セグメント:家庭用消費者は、2025年には市場シェアの38~42%を占め、自宅で手軽にできるトレーニングに支えられ、2026~2034年には年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。
- 詳細に分析された主要企業: iFIT Health & Fitness, Inc.、Brunswick Corporation、Johnson Health Tech Co., Ltd.、Nautilus, Inc.、Core Health & Fitness, LLC、TRUE Fitness Technology, Inc.、Technogym SpA、Amer Sports Corporation、Cybex International, Inc.、Matrix Fitness。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
機械は、かつては機械装置でしたが、ディスプレイ、センサー、プログラミング、接続性、追跡システムなどを備えたデジタル対応の機械へと進化しました。現在、メーカーが享受している競争優位性は、優れた生体力学、静音性、コンパクトな設計、優れた抵抗システム、そして保守性によってもたらされています。商業顧客は、ライフサイクルコスト、信頼性、そして機械の効率的な利用を重視しており、そのためメーカーは機能性と材料のバランスを取ることを迫られています。
予測期間中、資本は欧米地域だけでなく、アジア太平洋地域や一部の中東諸国にも流入する見込みです。住宅開発、ホテル開発、企業向けウェルネスプログラム、フィットネス施設などは、新たな顧客獲得の有望な分野です。政府がフィットネスと予防医療に注力していることは、輸入コスト、部品の入手可能性、エネルギー効率、高まる消費者の期待といった製造業者が直面する課題にもかかわらず、好ましい環境を提供しています。
フィットネス機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 186億1000万米ドル |
| 2034年までの市場規模 | 308億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.77% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フィットネス機器市場分析
需要に影響を与える要因は、座りがちな生活習慣に対抗し、運動施設へのアクセスを提供する必要性が継続的に高まっていることによってさらに強まるでしょう。フィットネス機器市場の成長見通しは、家庭での購入、ヘルスクラブのアップグレード、ホテルや住宅のフィットネスセンター、および機関のウェルネスプログラムによって牽引されています。世界保健機関によると、2022年には世界の成人人口の31%が十分な運動をしていなかったため、フィットネスインフラへの長期投資を正当化する相当な行動ギャップが存在します。
バリューチェーンには、部品メーカー、機器メーカー、ソフトウェア会社、販売代理店、フィットネスセンター、パーソナルトレーナー、エンドユーザーが関わっています。供給動向の変化により、モーター、電子機器、フレーム、ディスプレイ、センサー、ソフトウェアを統合し、安定した生産スケジュールを維持できる機器メーカーの重要性が高まっています。特に機器を大量に購入する企業の場合、購買プロセスは取得コストから総所有コストへと徐々に移行しています。
競争上のポジショニングは、製品の専門性、地理的な位置、ブランド力、技術力、地理的な範囲によって決まります。フィットネス機器市場レポートによると、多様な製品を提供する企業は、家庭用と業務用両方のニーズに対応できますが、専門企業は、生体力学、接続性、筋力トレーニング製品といったコンセプトを活用して自社のポジショニングを確立できます。ジョンソン・ヘルス・テックとマトリックス・フィットネスは業務用機器のポジショニングをとっており、テクノジムは機器、デジタルフィットネス、ウェルネスエコシステムサービスを提供するプレミアム企業として位置づけられています。
戦略的投資の焦点は、ハードウェアから製品のパーソナライゼーション、データ活用型トレーニング、および施設ソリューションへと移行しています。テクノジムの2025年の売上高は10億ユーロを超え、統合されたフィットネスとウェルネスのポートフォリオを提供することで達成可能な成功レベルを証明しました。iFIT Health & Fitness、Brunswick Corporation、Nautilus、Core Health & Fitness、TRUE Fitness Technology、Cybex International、およびMatrix Fitnessは、特定の機器カテゴリー向けの製品を提供しています。Amer Sports Corporationは、スポーツ用品カテゴリーの製品を提供しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
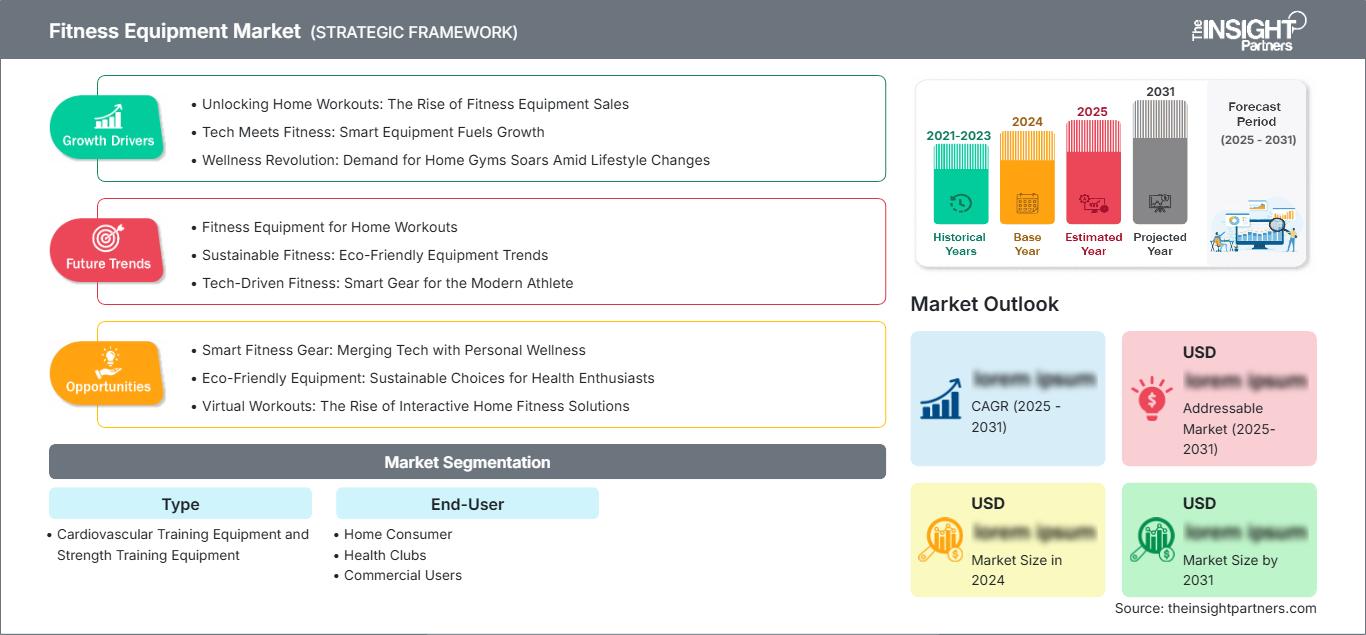
フィットネス機器市場:戦略的洞察
地域別分析
北米フィットネス機器市場
北米のフィットネス機器市場は、2025年には34~38%のシェアを占めると予測されており、2025年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で成長すると見込まれています。成熟した商業施設、確立された流通ネットワーク、そして機器の買い替え需要が、安定した市場基盤を形成しています。顧客は、使いやすく、目に見えるトレーニング効果が得られる機器を求めています。
この地域のエコシステムは、クラブ会員数の増加と優れた施設への投資によっても活性化されています。2025年には、米国のフィットネスクラブの1施設あたりの訪問者数は18万4000人を超え、全施設の会員総数は8100万人に達しました。これは、将来の機器の使用と交換ニーズを確実に満たすものです。
米国フィットネス機器市場
米国は2025年までに北米の需要の約72~76%を占め、2034年まで年平均成長率(CAGR)4.9~5.4%で成長すると予測されている。フィットネスクラブの会員数の多さ、住民の購買力、商業構造の発展により、機器の定期的な更新が保証されている。フィットネス事業者は現在、筋力トレーニング、有酸素運動、ユーザーの快適性、接続性に重点を置いている。
主要ブランドは、商業および住宅向け流通チャネルを通じて高い市場浸透率を誇ります。これらのブランドは、ヘルスクラブ、ホテル、大学、企業施設、さらには個人宅など、幅広い場所で活用されています。HFAの統計によると、2025年には8,100万人のアメリカ人がフィットネス施設を訪れており、これは2024年比で5.2%の増加となります。
欧州フィットネス機器市場
欧州は2025年にはフィットネス機器市場の26~30%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)5.0~5.5%で拡大すると予測されている。ドイツが首位で、次いで英国、フランス、イタリア、スペインが続く。需要は、商業フィットネスの近代化、ウェルネスツーリズム、住宅開発、そして健康的な高齢化への関心の高まりによって形成される。
英国のフィットネスクラブ業界は発展しており、低価格帯から高級スタジオまで、あらゆるレベルのジムに対する需要が高まっています。ドイツは国民の運動習慣が盛んで、ジムのネットワークも確立されており、既存施設の入れ替え需要も高い国です。フランス、イタリア、スペインの市場では、ヘルスクラブ、ホスピタリティサービス、都市型ウェルネスセンターなどを活用することで、さらなる可能性が広がっています。ヨーロッパの人々は、機器選びにおいて、耐久性、エネルギー消費量、デジタル化をより重視するようになっています。
アジア太平洋地域のフィットネス機器市場
アジア太平洋地域は、2025年にはフィットネス機器市場の22~26%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)6.3~6.9%を記録すると予測されている。中国が市場を牽引しており、日本、韓国、インド、オーストラリアもそれぞれ異なる需要構造を通じて貢献している。
中国は製造業の厚みとフィットネス機器の増加を活かしている一方、日本は携帯型で高齢者向けの機器に重点を置いている。韓国はデジタルフィットネス機器の普及率が高く、インドは都市化と健康意識の高まりという恩恵を受けている。オーストラリアは商業フィットネス市場として発展している。身体活動促進キャンペーンや、ジム、ホテル、住宅団地、企業向けヘルスクラブへの投資は、機器市場の成長を支える重要な要素となっている。
中東・アフリカのフィットネス機器市場
中東およびアフリカの需要は、2034年まで年平均成長率(CAGR)5.8~6.4%で成長すると予測されており、サウジアラビアが主要市場となる。アラブ首長国連邦(UAE)では、ホテル、高級住宅、ウェルネス関連の支出が機器需要を牽引する一方、南アフリカは既に商業フィットネス市場として発展している。
サウジアラビアは経済の多角化とライフスタイルインフラの整備を進めている一方、アラブ首長国連邦は観光、ホスピタリティ、ウェルネスに重点を置いている。南アフリカは、ジムやトレーニングセンターが数多く設置されている。その他の中東・アフリカ諸国では、需要はより分散しているものの、都市化、ホテル、エネルギー関連産業の発展に伴い、フィットネス施設を提供するコミュニティも増えていくと予想される。
セグメンテーション分析
タイプ
機器の種類別分析によると、心血管系機器と筋力トレーニング機器の両方に対する需要は継続している。このカテゴリーは2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%で拡大すると予測されている。心血管系機器は家庭や施設など幅広い用途で活用されており、筋力トレーニング機器はトレーニング嗜好の変化や抵抗運動への重視の高まりによって恩恵を受けている。
- 心血管トレーニング機器:トレッドミル、エリプティカルマシン、エアロバイク、および関連機器は、施設内や自宅でのトレーニングにおいて依然として中心的な役割を果たしています。その馴染みやすさ、測定可能な性能指標、そして幅広いユーザーへの適合性により、調達における高い関連性を維持しています。
- 筋力トレーニング機器:セレクター式マシン、ラック、ベンチ、抵抗システムは、商業施設や住宅環境において、筋力、機能的トレーニング、筋肉の発達、体系的なプログラムへの重視が高まっていることから恩恵を受けています。
エンドユーザー
エンドユーザー需要は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%で成長すると予測されています。家庭用消費者の需要は、利便性と省スペース性を重視する傾向が強まる一方、フィットネスクラブや商業施設では、利用率、耐久性、保守性、そして会員体験の差別化が優先されます。そのため、フィットネス機器市場は、それぞれ異なる買い替えサイクルを持つ複数の購入モデルを網羅しています。
- 家庭用消費者:一般家庭のユーザーは、コンパクトで接続性に優れ、メンテナンスが容易で、柔軟な運動スケジュールに対応できる機器を好む傾向にある。製品選びにおいては、設置スペース、デジタルガイダンス、資金調達オプション、そして複数のトレーニングモードを実行できる能力がますます重視されるようになっている。
- フィットネスクラブ:クラブは、高効率な機器、耐久性、人間工学に基づいた設計、そして信頼性の高いサービスサポートを最優先事項としています。調達決定においては、会員の期待、フロア利用率、機器の美観、そしてデジタルエンゲージメントプラットフォームとの統合といった要素がますます重視されるようになっています。
- 商業ユーザー:ホテル、企業、大学、病院、スポーツ施設、住宅開発などでは、多様なユーザーに適した機器が求められます。購入者は、ライフサイクルコスト、標準化された機器群、メンテナンス体制、省スペースな設置などを重視します。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ホーム 消費者 |
高い |
ホームトレーニング |
スケーリング |
|
ヘルスクラブ |
高い |
クラブリフレッシュ |
成熟した |
|
商用ユーザー |
中くらい |
ウェルネスアメニティ |
スケーリング |
フィットネス機器市場の成長要因と影響分析
フィットネスへの参加率の上昇と予防的健康への支出
予防医療への関心の高まりにより、運動器具の経済的合理性は従来のジムの枠を超えて拡大しています。WHOは身体活動不足を主要な公衆衛生上の懸念事項と位置づけ、運動不足が改善されない場合、2020年から2030年の間に約3,000億米ドルの医療費負担増につながる可能性があると推定しています。これは、機器メーカーにとって、消費者、雇用主、医療関連のウェルネスプログラム、地域施設などに対応する機会を生み出しています。市場への影響は販売台数にとどまらず、購入者は測定可能な継続利用とリピート利用をサポートする機器をますます求めるようになっています。商業施設運営者は、機器の改良が会員維持に貢献する場合、改修を正当化できます。一方、住宅購入者は、運動器具を単なる娯楽製品ではなく、長期的な健康資産として捉える傾向が強まっています。
商業フィットネスインフラの拡張
商業フィットネスのエコシステムは、メーカーにとって持続的な機器交換と設備拡張のサイクルを生み出しています。米国の施設利用者数は2025年に4.2%増加し、業界は四半期ごとの利用者数の増加で記録的な伸びを維持しています。利用率の上昇は、トレッドミル、バイク、レジスタンスマシン、床材、ディスプレイ、機械部品の摩耗を増加させ、定期的な交換の必要性を生み出します。また、事業者は機器の更新を利用して施設を差別化し、変化するトレーニングの好みに対応しています。その結果、機器一式、設置サポート、スペアパーツ、サービス契約、ソフトウェア統合を提供できるサプライヤーが有利になります。国際的には、新しいクラブ、ホテルのフィットネスセンター、住宅開発、企業のウェルネススペースが、特に組織的な運動への参加が成熟市場のレベルを下回っている地域で、対象となる顧客層を拡大しています。
技術統合により、設置あたりの機器価値が向上する
コネクテッドコンソール、センサー、デジタルプログラミング、生体認証インターフェース、ソフトウェアプラットフォームの普及により、個々の機器の機能的価値が高まっています。メーカーは、機械的な仕様だけで競争するのではなく、テクノロジーを活用してパーソナライゼーション、トラッキング、コーチング、資産管理、ユーザーエンゲージメントを向上させることができます。この変化により、オペレーターは物理的な耐久性だけでなく、利用データやサービスパフォーマンスを通じて機器を評価できるため、調達基準も変化します。消費者にとっては、デジタルガイダンスによって、自主的なトレーニングに伴う知識の壁を軽減できます。法人顧客にとっては、コネクテッドフリートによって、使用状況やメンテナンス要件を可視化できます。こうした変化は、特定のカテゴリーにおけるプレミアム化を促進すると同時に、ハードウェア全体を交換することなくソフトウェアのアップグレードが可能なモジュール式機器の機会も生み出します。
フィットネス機器市場の将来動向
コネクテッド・トレーニングは成果重視のパーソナライゼーションへと移行する
フィットネス機器市場のトレンドは、基本的な接続性から、ユーザーデータを適応型トレーニング推奨に変換するシステムへと進化していくと考えられます。将来のプラットフォームは、ワークアウト履歴、心拍数情報、体組成測定値、動作の質、機器の使用状況などを組み合わせて、セッションをパーソナライズする可能性があります。商業的価値は、センサーの数よりも、得られた知見がユーザーとトレーナーにとって理解しやすい行動につながるかどうかに大きく左右されるでしょう。機器メーカーは、閉鎖的なエコシステムではなく、相互運用可能なプラットフォームを通じて差別化を強化できます。これにより、事業者は既存のハードウェアを維持しながら、新しいデジタル機能を追加できます。したがって、機器メーカー、測定専門家、ウェルネスプロバイダー、ソフトウェア企業間のパートナーシップは増加すると考えられます。結果として、機器は継続的なサービスインターフェースとなり、基盤となる機器を頻繁に変更することなく、サブスクリプション、分析、リモートサポート、個別プログラムをサポートできるようになります。
筋力トレーニングは、ユーザーグループ全体における製品構成に影響を与えるだろう。
筋力トレーニングに特化したプログラムは、家庭、クラブ、ホテル、公共施設など、あらゆる場所におけるトレーニング機器のポートフォリオを大きく変える可能性を秘めています。消費者は、筋力トレーニングが有酸素運動を補完するものとして認識するようになりつつあり、事業者は筋力ゾーンを活用して、筋肉の発達から機能的なフィットネスまで、多様な目標に対応しています。メーカーは、セレクター式システム、プレート式ステーション、調整可能な機器、ラック、コンパクトな多機能ソリューションなどを拡充することで、これに対応できます。設計上の優先事項には、生体力学、直感的な調整、安全性、収納効率、そして様々な経験レベルに対応したアクセシビリティがますます含まれるようになるでしょう。商業施設では、柔軟な筋力トレーニング構成のために床面積をより多く割り当てる可能性があり、家庭用製品はより小さな設置面積で複数の動作を組み合わせることができます。この変化は、プロ仕様の耐久性と使いやすいインターフェースを両立できるサプライヤーにとって有利に働き、従来のジム形式に頼ることなく、より幅広い顧客層を獲得できるでしょう。
フィットネス機器市場の機会
ホスピタリティおよび住宅プロジェクト向け統合型ウェルネスソリューション
ホテル、サービスアパートメント、アパート、シニア向け住宅、複合施設などの開発業者は、より大規模なプロジェクトベースの契約を求める機器サプライヤーにとって魅力的な機会となります。フィットネスルームは、テナントやゲストの体験に影響を与えるアメニティとしてますます位置づけられており、視覚的に調和のとれた、コンパクトで信頼性の高い機器パッケージへの需要が高まっています。サプライヤーは、設計コンサルティング、設置、メンテナンス、デジタルプログラミング、交換計画をバンドルサービスとして提供することで、さらなる価値を獲得できます。この機会は、開発業者がウェルネス志向のアメニティで競い合っている急速に成長している都市中心部で特に重要です。したがって、フィットネス機器市場の予測では、従来の小売およびクラブの交換需要に加えて、プロジェクトベースの調達も考慮する必要があります。国際的な流通ネットワークと標準化された製品プラットフォームを持つメーカーは、機器の組み合わせを施設の規模、ユーザー層、予想される利用状況に合わせて調整しながら、導入の複雑さを軽減できる可能性があります。
データ活用型機器サービスおよびライフサイクル管理
メーカーは、機器の監視、保守、利用状況分析、交換計画に関するサービスを開発することで、収益機会を拡大できます。接続された機器は、オペレーターが利用率の低い資産を特定し、保守要件を予測し、現場の生産性を評価するのに役立つ情報を提供します。これにより、サブスクリプションベースの分析、リモート診断、ソフトウェアのアップグレード、および予測保守契約の可能性が生まれます。サプライヤーは、集約された運用データを使用して製品設計を改良し、施設の形態間の需要の違いを特定することもできます。大規模な事業者にとっては、ライフサイクルサービスによってダウンタイムを削減し、機器フリート管理を簡素化できるため、標準化された調達のメリットが高まります。小規模な施設では、これまで専用の技術リソースが必要だった保守とパフォーマンスレポートを外部委託することでメリットが得られる可能性があります。メーカーが最初のハードウェア取引を超えて永続的な関係を構築しようとする場合、安全なデータアーキテクチャと相互運用可能なシステムへの投資が重要になります。
最近の動向
- 2026年4月:テクノジム社は、連結売上高が10億ユーロを超えた2025年に続き、2026年第1四半期の売上高に関する資料を公表しました。この公表は、テクノジムが製品およびサービス戦略の一環として、統合的なウェルネス、国際事業、そしてテクノロジーを活用したフィットネスソリューションに引き続き注力していることを改めて示すものです。
- 2026年2月:ジョンソン・ヘルステック株式会社/マトリックスフィットネスは、seca社と戦略的提携を結び、医療グレードの体組成測定とAIを活用したトレーニングプログラムを組み合わせた統合ソリューションを開発すると発表した。両社は、フィットネス機器、測定、パーソナライゼーション、健康志向のトレーニングの融合が進む中、2026年に開催される主要な業界イベントでこのソリューションを披露する予定だ。
- 2026年3月:アメアスポーツ社は、2025年度年次報告書を発表し、スポーツ用品事業全体の進捗状況を概説するとともに、上場企業として最初の1年を経て、戦略的な実行を継続していることを報告した。同社は、消費者直販事業の拡大とサステナビリティへの取り組みを強調し、これらはスポーツ関連分野における幅広い販売チャネルおよび製品戦略を示す重要な指標となっている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -