
Marché des équipements de fitness : taille, part de marché et prévisions 2034
Taille et prévisions du marché des équipements de fitness (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (équipements d’entraînement cardiovasculaire et de musculation) ; par utilisateur final (particuliers, clubs de santé et utilisateurs commerciaux) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001027
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
18,61 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
30,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,77 %
taux de croissance
Marché adressable
224,05 milliards de dollars américains
(2026-2034)
Le marché des équipements de fitness est bien positionné pour une croissance soutenue, les consommateurs, les clubs de sport et les exploitants commerciaux privilégiant l'activité physique structurée et la modernisation des équipements. Ce marché, évalué à 18,61 milliards de dollars américains en 2025, devrait atteindre 30,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,77 % sur la période 2026-2034. La demande est de plus en plus influencée par la connectivité, la durabilité des équipements, les programmes axés sur le renforcement musculaire et une meilleure intégration de l'exercice physique dans les stratégies de prévention et de bien-être.
En Amérique du Nord, le marché des équipements de fitness bénéficie d'infrastructures de clubs de sport bien établies, d'un pouvoir d'achat élevé des ménages et d'une forte adoption des systèmes d'entraînement numériques. Ce marché régional devrait croître à un TCAC de 5,1 % à 5,6 % entre 2026 et 2034, porté par la demande de remplacement, les investissements dans les installations commerciales et la participation croissante aux activités de remise en forme organisées, tant à domicile qu'en institution.
Analyse et perspectives du marché des équipements de fitness
- Amérique du Nord : L'Amérique du Nord représente un marché régional de premier plan, avec une part de 34 à 38 % en 2025 et un TCAC de 5,1 à 5,6 % entre 2026 et 2034. Des installations de fitness matures, des cycles de renouvellement et l'adoption d'équipements connectés sous-tendent une expansion constante.
- États-Unis : Les États-Unis représentent 72 à 76 % de la demande nord-américaine en 2025, avec un TCAC de 4,9 à 5,4 % entre 2026 et 2034, soutenu par une infrastructure de clubs étendue et une participation résiliente des consommateurs.
- Europe : L'Europe détenait une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne génèrent une demande substantielle grâce à l'adoption du fitness et du bien-être à des fins commerciales.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 22 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficient de l'urbanisation, de la sensibilisation croissante à la forme physique et du développement des infrastructures.
- Segment le plus important : Les équipements d’entraînement cardiovasculaire détiennent une part de marché de 58 à 62 % en 2025, avec un TCAC de 5,4 à 5,9 % entre 2026 et 2034, reflétant une large adoption des tapis roulants et des vélos.
- Segment à forte croissance : Le consommateur à domicile représente une part de marché de 38 à 42 % en 2025 et devrait croître à un TCAC de 6,1 à 6,7 % entre 2026 et 2034, grâce à la facilité des entraînements à domicile.
- Principales entreprises analysées en détail : iFIT Health & Fitness, Inc., Brunswick Corporation, Johnson Health Tech Co., Ltd., Nautilus, Inc., Core Health & Fitness, LLC, TRUE Fitness Technology, Inc., Technogym SpA, Amer Sports Corporation, Cybex International, Inc., Matrix Fitness.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
De simples dispositifs mécaniques, les machines sont devenues des machines numériques dotées d'écrans, de capteurs, de systèmes de programmation, de connectivité et de suivi. L'avantage concurrentiel dont bénéficient aujourd'hui les fabricants repose sur une biomécanique supérieure, un fonctionnement plus silencieux, une conception compacte, des systèmes de résistance performants et une facilité d'entretien. Les acheteurs professionnels privilégient le coût du cycle de vie, la fiabilité et l'utilisation optimale de la machine, ce qui oblige les fabricants à trouver un juste équilibre entre fonctionnalité et matériaux.
Durant la période prévisionnelle, les capitaux afflueront non seulement vers les régions occidentales, mais aussi vers l'Asie-Pacifique et certains pays du Moyen-Orient. Le développement résidentiel, l'hôtellerie, les programmes de bien-être en entreprise et les centres de remise en forme constituent autant de leviers potentiels pour conquérir de nouveaux clients. L'accent mis par les pouvoirs publics sur la forme physique et la santé préventive crée un environnement favorable, malgré les difficultés rencontrées par les fabricants en matière de coûts d'importation, de disponibilité des composants, d'efficacité énergétique et d'exigences croissantes des consommateurs.
Rapport sur le marché des équipements de fitness : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 18,61 milliards de dollars américains |
| Taille du marché d'ici 2034 | 30,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de fitness
Les facteurs influençant la demande seront renforcés par la nécessité constante de lutter contre la sédentarité et de garantir l'accès aux infrastructures sportives. Les perspectives de croissance du marché des équipements de fitness reposent sur les achats des ménages, la modernisation des clubs de sport, les centres de remise en forme des hôtels et résidences, ainsi que les programmes de bien-être institutionnels. Selon l'Organisation mondiale de la Santé, 31 % de la population adulte mondiale n'était pas suffisamment active en 2022, ce qui révèle un écart comportemental considérable justifiant les investissements à long terme dans les infrastructures sportives.
La chaîne de valeur comprend les fabricants de composants, les fabricants d'équipements, les éditeurs de logiciels, les distributeurs, les centres de fitness, les coachs sportifs et les utilisateurs finaux. L'évolution des tendances d'approvisionnement renforce l'importance des fabricants d'équipements capables d'intégrer moteurs, électronique, châssis, écrans, capteurs et logiciels, tout en maintenant des cadences de production stables. Le processus d'achat évolue progressivement du coût d'acquisition vers le coût total de possession, notamment pour les acheteurs professionnels d'équipements en grande quantité.
Le positionnement concurrentiel dépend du degré de spécialisation des produits, de la situation géographique, de la notoriété des marques, des compétences technologiques et de l'étendue géographique de la présence. Selon le rapport sur le marché des équipements de fitness, les entreprises proposant une offre diversifiée peuvent répondre aux besoins des particuliers et des professionnels, tandis que les spécialistes peuvent se positionner en s'appuyant sur les concepts de biomécanique, de connectivité et de produits de musculation. Johnson Health Tech et Matrix Fitness sont positionnés sur le marché des équipements professionnels, tandis que Technogym se positionne comme une entreprise haut de gamme proposant des équipements, des solutions de fitness numérique et des services liés à l'écosystème du bien-être.
Les investissements stratégiques se concentrent désormais sur la personnalisation des produits, la formation basée sur les données et les solutions pour les installations sportives, plutôt que sur le matériel. Le chiffre d'affaires de Technogym a dépassé le milliard d'euros en 2025, témoignant du succès que peut atteindre une offre intégrée de fitness et de bien-être. iFIT Health & Fitness, Brunswick Corporation, Nautilus, Core Health & Fitness, TRUE Fitness Technology, Cybex International et Matrix Fitness proposent des produits pour des catégories d'équipements spécifiques. Amer Sports Corporation propose des articles de sport.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
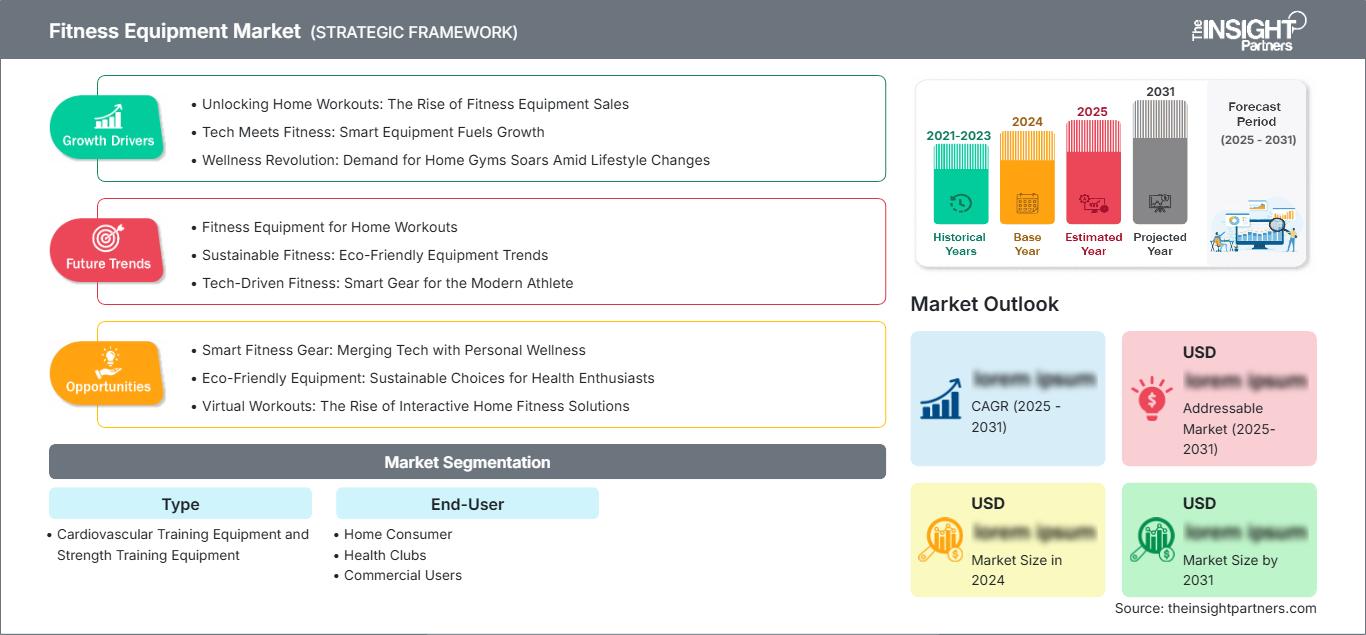
Marché des équipements de fitness : Perspectives stratégiques
Perspectives régionales
Marché des équipements de fitness en Amérique du Nord
Le marché des équipements de fitness en Amérique du Nord devrait représenter entre 34 et 38 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 5,1 à 5,6 % entre 2025 et 2034. La présence d'infrastructures commerciales bien établies, de réseaux de distribution performants et la nécessité de renouveler régulièrement le parc d'équipements constituent un socle solide pour ce marché. Les consommateurs recherchent des équipements pratiques et performants, permettant d'obtenir des résultats concrets lors des entraînements.
L'écosystème de la région est également dynamisé par un bon taux d'adhésion aux clubs et des investissements dans des infrastructures de qualité. Aux États-Unis, le nombre de visites dans les clubs de fitness dépassait 184 000 par établissement en 2025, tandis que le nombre total d'adhérents s'élevait à 81 millions. Cela garantit l'utilisation future des équipements et les besoins de remplacement.
Marché américain des équipements de fitness
D'ici 2025, les États-Unis représenteront environ 72 à 76 % de la demande nord-américaine et devraient connaître une croissance annuelle composée de 4,9 à 5,4 % jusqu'en 2034. Le nombre élevé d'adhérents aux clubs de fitness, le pouvoir d'achat des résidents et le développement des infrastructures commerciales garantissent un renouvellement régulier des équipements. Les exploitants de centres de fitness privilégient désormais le renforcement musculaire, le cardio-training, le confort des utilisateurs et la connectivité.
Les marques leaders bénéficient d'une forte présence sur le marché grâce à leurs canaux de distribution commerciaux et résidentiels. Elles sont largement utilisées dans des lieux tels que les clubs de sport, les hôtels, les universités, les entreprises et même les domiciles privés. Selon les statistiques de la HFA, 81 millions d'Américains ont fréquenté des centres de fitness en 2025, soit une augmentation de 5,2 % par rapport à 2024.
Marché européen des équipements de fitness
On estime que l'Europe détiendra entre 26 et 30 % du marché des équipements de fitness en 2025 et que ce marché connaîtra une croissance annuelle composée de 5,0 à 5,5 % jusqu'en 2034. L'Allemagne est le pays leader, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La demande est portée par la modernisation des salles de sport commerciales, le tourisme de bien-être, le développement résidentiel et l'intérêt croissant pour le vieillissement en bonne santé.
Le secteur des clubs de fitness au Royaume-Uni est bien développé, avec une demande pour des salles de sport à tous les niveaux, des plus économiques aux plus haut de gamme. L'Allemagne, pays où l'activité physique est très répandue, dispose d'un réseau de salles de sport bien établi, constamment renouvelé. Les marchés français, italien et espagnol offrent des perspectives supplémentaires grâce aux clubs de remise en forme, aux services hôteliers et aux centres de bien-être urbains. Les Européens privilégient désormais la durabilité, la consommation d'énergie et la digitalisation dans le choix de leurs équipements.
Marché des équipements de fitness de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 22 et 26 % du marché des équipements de fitness en 2025 et devrait enregistrer un TCAC de 6,3 à 6,9 % jusqu'en 2034. La Chine est le pays leader, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, qui contribuent chacun selon leur propre structure de demande.
La Chine tire parti de son important secteur manufacturier et de l'essor des équipements de fitness, tandis que le Japon privilégie les appareils portables et adaptés aux personnes âgées. La Corée du Sud affiche un taux d'adoption élevé des équipements de fitness numériques, tandis que l'Inde bénéficie de l'urbanisation et d'une sensibilisation croissante au bien-être. L'Australie représente un marché du fitness commercial très développé. Les campagnes de promotion de l'activité physique et les investissements dans les salles de sport, les hôtels, les complexes résidentiels et les clubs de remise en forme d'entreprise figurent parmi les principaux facteurs de croissance du marché des équipements.
Marché des équipements de fitness au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,8 % à 6,4 % jusqu'en 2034, l'Arabie saoudite constituant un marché clé. Aux Émirats arabes unis, les dépenses liées à l'hôtellerie, aux résidences haut de gamme et au bien-être stimulent la demande d'équipements, tandis qu'en Afrique du Sud, le marché du fitness commercial est déjà bien établi.
Tandis que l'Arabie saoudite mise sur des programmes de diversification et le développement de ses infrastructures de loisirs, les Émirats arabes unis privilégient le tourisme, l'hôtellerie et le bien-être. L'Afrique du Sud, quant à elle, dispose d'un vaste réseau de salles de sport et de centres d'entraînement. Ailleurs au Moyen-Orient et en Afrique, la demande sera plus diffuse, mais elle évoluera parallèlement à l'urbanisation, au développement des hôtels et à l'essor des complexes résidentiels et de loisirs du secteur énergétique proposant des installations sportives.
Analyse de segmentation
Taper
La segmentation par type révèle une demande soutenue pour les équipements cardiovasculaires et de musculation. Ce segment devrait connaître une croissance annuelle composée de 5,4 % à 5,9 % entre 2026 et 2034. Les systèmes cardiovasculaires restent largement utilisés à domicile et en salle de sport, tandis que les équipements de musculation bénéficient de l'évolution des préférences d'entraînement et d'une plus grande importance accordée aux exercices de résistance.
- Équipements d'entraînement cardiovasculaire : tapis de course, vélos elliptiques, vélos stationnaires et appareils similaires restent des éléments essentiels des salles de sport et des entraînements à domicile. Leur popularité, leurs performances mesurables et leur adéquation à un large public justifient pleinement leur acquisition.
- Équipements de musculation : Les machines à charge guidée, les racks, les bancs et les systèmes de résistance bénéficient d’une importance croissante accordée à la force, à l’entraînement fonctionnel, au développement musculaire et à la programmation structurée dans les environnements commerciaux et résidentiels.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 5,9 % à 6,4 % entre 2026 et 2034. Les particuliers privilégient de plus en plus la praticité et l'optimisation de l'espace grâce à des équipements adaptés, tandis que les clubs de fitness et les professionnels privilégient l'utilisation, la durabilité, la facilité d'entretien et une expérience client personnalisée. Le marché des équipements de fitness englobe donc plusieurs modèles d'achat, chacun avec son propre cycle de remplacement.
- Consommateurs à domicile : Les particuliers privilégient les équipements compacts, connectés et faciles d’entretien, permettant des programmes d’entraînement flexibles. Le choix des produits tient de plus en plus compte de l’espace disponible, du guidage numérique, des options de financement et de la possibilité de réaliser différents modes d’entraînement.
- Clubs de remise en forme : Les clubs privilégient les équipements à haut débit, durables, ergonomiques et bénéficiant d’un service après-vente fiable. Leurs décisions d’achat tiennent de plus en plus compte des attentes des membres, de l’utilisation de l’espace, de l’esthétique des équipements et de leur intégration aux plateformes numériques.
- Utilisateurs commerciaux : Hôtels, entreprises, universités, hôpitaux, installations sportives et complexes résidentiels ont besoin d’équipements adaptés à une clientèle diversifiée. Les acheteurs privilégient la rentabilité sur le cycle de vie, la standardisation des parcs, la couverture de maintenance et un déploiement optimisé de l’espace.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Consommateur à domicile |
Haut |
Formation à domicile |
Mise à l'échelle |
|
Clubs de santé |
Haut |
Club Refresh |
Mature |
|
Utilisateurs commerciaux |
Moyen |
Services de bien-être |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de fitness
Augmentation de la participation aux activités physiques et des dépenses en matière de bien-être préventif
L'intérêt croissant pour la prévention en santé élargit la justification économique des équipements de fitness au-delà des salles de sport traditionnelles. L'OMS considère la sédentarité comme un problème majeur de santé publique et estime qu'une activité physique insuffisante pourrait engendrer environ 300 milliards de dollars de dépenses de santé entre 2020 et 2030 si aucune mesure n'est prise pour la réduire. Ceci offre aux fabricants d'équipements l'opportunité de cibler les consommateurs, les employeurs, les programmes de bien-être liés au système de santé et les infrastructures communautaires. L'impact sur le marché dépasse le simple cadre des ventes unitaires, car les acheteurs recherchent de plus en plus des équipements favorisant une pratique régulière et mesurable. Les exploitants commerciaux peuvent justifier la rénovation des équipements lorsque des améliorations contribuent à fidéliser leurs membres, tandis que les particuliers considèrent de plus en plus les appareils de fitness comme des investissements dans le bien-être à long terme plutôt que comme de simples produits de loisirs.
Expansion des infrastructures de fitness commerciales
L'écosystème du fitness commercial génère un cycle continu de remplacement et d'expansion des capacités pour les fabricants. Aux États-Unis, la fréquentation des salles de sport a augmenté de 4,2 % en 2025, le secteur maintenant une croissance trimestrielle record. Cette utilisation accrue entraîne une usure plus importante des tapis de course, vélos, appareils de musculation, revêtements de sol, écrans et composants mécaniques, engendrant des besoins de remplacement récurrents. Les exploitants profitent également du renouvellement des équipements pour différencier leurs salles et s'adapter à l'évolution des préférences des entraîneurs. La demande qui en résulte favorise les fournisseurs capables de proposer des solutions complètes : équipements, assistance à l'installation, pièces détachées, contrats de maintenance et intégration logicielle. À l'international, les nouveaux clubs, les centres de fitness hôteliers, les complexes résidentiels et les espaces de bien-être en entreprise élargissent la clientèle potentielle, notamment là où la pratique d'activités physiques organisées reste inférieure aux niveaux des marchés matures.
L'intégration technologique augmente la valeur des équipements par installation
Les consoles connectées, les capteurs, la programmation numérique, les interfaces biométriques et les plateformes logicielles augmentent la valeur fonctionnelle des machines. Au lieu de se concentrer uniquement sur les spécifications mécaniques, les fabricants peuvent exploiter la technologie pour améliorer la personnalisation, le suivi, la formation, la gestion des actifs et l'engagement des utilisateurs. Cette évolution modifie les critères d'achat, car les opérateurs peuvent évaluer les équipements grâce aux données d'utilisation, aux performances de service et à la durabilité physique. Pour les consommateurs, le guidage numérique facilite la formation continue. Pour les acheteurs professionnels, les flottes connectées offrent une visibilité sur l'utilisation et les besoins de maintenance. Ce changement favorise la montée en gamme dans certaines catégories, tout en créant des opportunités pour les équipements modulaires pouvant bénéficier de mises à jour logicielles sans remplacement complet du matériel.
Tendances futures du marché des équipements de fitness
La formation connectée évoluera vers une personnalisation axée sur les résultats
Le marché des équipements de fitness devrait évoluer d'une simple connectivité vers des systèmes capables de traduire les données utilisateur en recommandations d'entraînement adaptatives. Les plateformes futures pourraient combiner l'historique d'entraînement, les données de fréquence cardiaque, les mesures de composition corporelle, la qualité des mouvements et l'utilisation du matériel pour personnaliser les séances. La valeur commerciale dépendra moins du nombre de capteurs que de la capacité des données à générer des actions compréhensibles pour les utilisateurs et les entraîneurs. Les fabricants d'équipements peuvent renforcer leur différenciation grâce à des plateformes interopérables plutôt qu'à des écosystèmes fermés, permettant ainsi aux opérateurs de conserver leur matériel existant tout en intégrant de nouvelles fonctionnalités numériques. Les partenariats entre fabricants d'équipements, spécialistes de la mesure, prestataires de services de bien-être et éditeurs de logiciels devraient donc se multiplier. Le modèle qui en résulterait pourrait faire de l'équipement une interface de service récurrente, prenant en charge les abonnements, l'analyse de données, l'assistance à distance et la programmation personnalisée sans nécessiter de changements fréquents de la machine elle-même.
L'entraînement musculaire influencera la gamme de produits pour tous les groupes d'utilisateurs.
Les programmes axés sur la force vont probablement transformer les gammes d'équipements dans les foyers, les clubs, les hôtels et les établissements institutionnels. Les consommateurs perçoivent de plus en plus l'entraînement en résistance comme un complément aux exercices cardiovasculaires, tandis que les exploitants utilisent des zones de force pour répondre à des objectifs variés, allant du développement musculaire à la condition physique fonctionnelle. Les fabricants peuvent s'adapter en développant des systèmes à charge guidée, des stations à charge guidée, des équipements réglables, des racks et des solutions multifonctions compactes. Les priorités de conception incluront de plus en plus la biomécanique, le réglage intuitif, la sécurité, l'optimisation du rangement et l'accessibilité pour différents niveaux d'expérience. Les établissements commerciaux pourront allouer davantage d'espace à des configurations de musculation flexibles, tandis que les produits résidentiels pourront combiner plusieurs mouvements dans un espace réduit. Cette évolution devrait profiter aux fournisseurs capables d'allier une durabilité de qualité professionnelle à des interfaces conviviales, leur permettant ainsi d'élargir leur clientèle sans dépendre exclusivement des salles de sport traditionnelles.
Opportunités du marché des équipements de fitness
Solutions de bien-être intégrées pour les projets hôteliers et résidentiels
Les promoteurs d'hôtels, de résidences avec services, d'appartements, de résidences pour seniors et de projets à usage mixte représentent une opportunité intéressante pour les fournisseurs d'équipements recherchant des contrats de grande envergure. Les salles de fitness sont de plus en plus considérées comme des atouts influençant l'expérience des résidents et des clients, créant une demande pour des équipements visuellement harmonieux, compacts et fiables. Les fournisseurs peuvent générer une valeur ajoutée en proposant des services groupés incluant le conseil en conception, l'installation, la maintenance, la programmation numérique et la planification du remplacement. Cette opportunité est particulièrement pertinente dans les centres urbains à forte croissance où les promoteurs misent sur des équipements axés sur le bien-être pour se démarquer. Les prévisions du marché des équipements de fitness doivent donc prendre en compte les achats groupés, au même titre que la demande de remplacement classique pour les commerces de détail et les clubs. Les fabricants disposant de réseaux de distribution internationaux et de plateformes de produits standardisées peuvent potentiellement simplifier le déploiement tout en adaptant la gamme d'équipements à la taille du bâtiment, au profil des utilisateurs et à l'utilisation prévue.
Services et gestion du cycle de vie des équipements basés sur les données
Les fabricants peuvent accroître leurs revenus en développant des services de surveillance, de maintenance, d'analyse d'utilisation et de planification du remplacement des équipements. Les machines connectées fournissent des informations permettant aux opérateurs d'identifier les actifs sous-utilisés, d'anticiper les besoins de maintenance et d'évaluer la productivité des ateliers. Ceci ouvre la voie à des solutions d'analyse par abonnement, de diagnostic à distance, de mises à jour logicielles et de contrats de maintenance prédictive. Les fournisseurs peuvent également exploiter les données opérationnelles agrégées pour optimiser la conception des produits et identifier les différences de demande selon le type d'installation. Pour les grands exploitants, les services de gestion du cycle de vie peuvent réduire les temps d'arrêt et simplifier la gestion du parc d'équipements, renforçant ainsi l'intérêt d'un approvisionnement standardisé. Les petites installations peuvent bénéficier de la maintenance externalisée et du reporting des performances, qui nécessitaient auparavant des ressources techniques dédiées. Investir dans une architecture de données sécurisée et des systèmes interopérables sera essentiel pour les fabricants souhaitant établir des relations durables au-delà de la simple acquisition de matériel.
Développements récents
- Avril 2026 : Technogym SpA a publié ses résultats du premier trimestre 2026, poursuivant ainsi son cycle de reporting après 2025, année où son chiffre d’affaires consolidé a dépassé le milliard d’euros. Cette publication confirme l’importance que Technogym accorde au bien-être intégré, à ses activités internationales et à ses solutions de fitness basées sur la technologie, éléments essentiels de sa stratégie produits et services.
- Février 2026 : Johnson Health Tech Co., Ltd. / Matrix Fitness annonce un partenariat stratégique avec seca pour développer une solution intégrée combinant la mesure de la composition corporelle de qualité médicale et la programmation d’entraînements pilotée par l’IA. Les entreprises prévoient de présenter cette solution lors d’événements majeurs du secteur en 2026, témoignant de la convergence croissante entre les équipements de fitness, la mesure, la personnalisation et l’entraînement axé sur la santé.
- Mars 2026 : Amer Sports Corporation a publié son rapport annuel pour l’exercice 2025, détaillant les progrès réalisés dans son portefeuille d’articles de sport et faisant état de la poursuite de sa stratégie après sa première année complète en tant que société cotée en bourse. L’entreprise a mis en avant son expansion directe auprès des consommateurs et ses initiatives de développement durable, autant d’indicateurs pertinents de sa stratégie globale de distribution et de produits dans les différentes catégories liées au sport.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -