
Mercato delle apparecchiature di fitness: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle attrezzature per il fitness (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (attrezzature per l'allenamento cardiovascolare e attrezzature per l'allenamento della forza); per utente finale (consumatori domestici, palestre e utenti commerciali) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001027
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
18,61 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
30,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,77 %
Tasso di crescita
Mercato di riferimento
224,05 miliardi di dollari USA
(2026-2034)
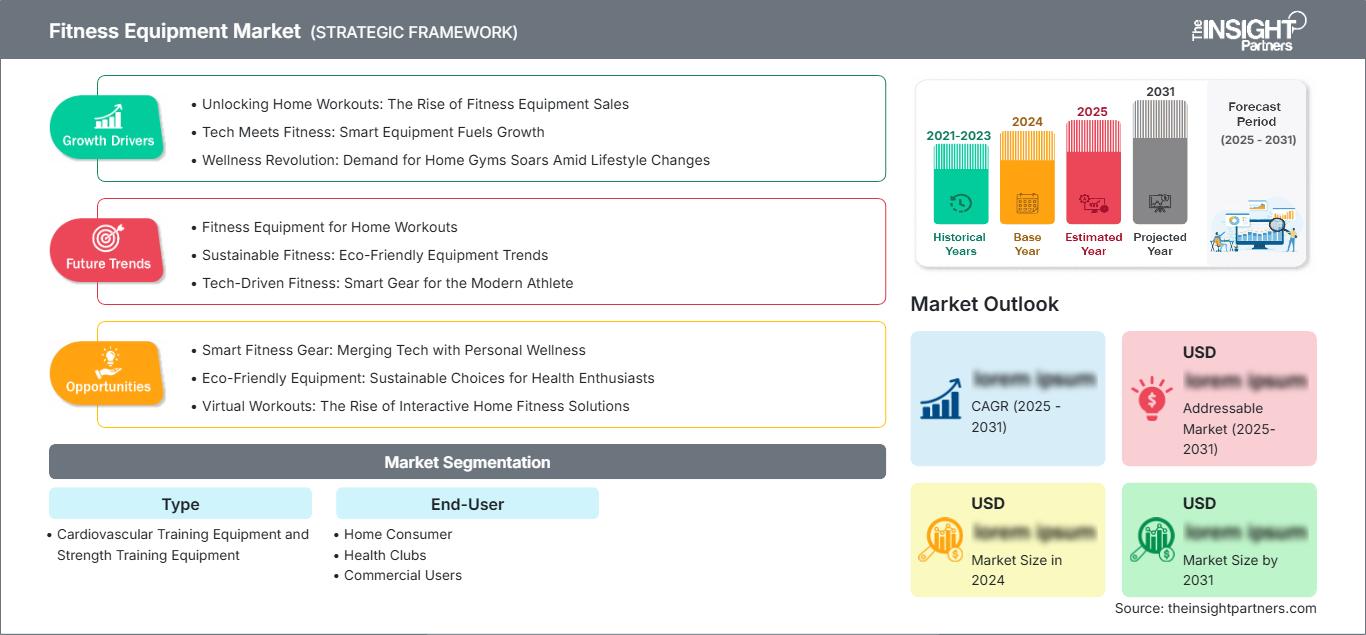
Il mercato delle attrezzature per il fitness è destinato a una crescita sostenuta, poiché consumatori, palestre e operatori commerciali danno priorità all'attività fisica strutturata e alla modernizzazione delle attrezzature. Il mercato, valutato a 18,61 miliardi di dollari nel 2025, dovrebbe raggiungere i 30,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,77% nel periodo 2026-2034. La domanda è sempre più influenzata dalla connettività, dalla durata delle attrezzature, dai programmi di allenamento focalizzati sulla forza e da una maggiore integrazione dell'esercizio fisico nelle strategie di benessere preventivo.
In tutto il Nord America, le dimensioni del mercato delle attrezzature per il fitness sono sostenute da un'infrastruttura di centri fitness consolidata, un'elevata capacità di spesa delle famiglie e una forte adozione di sistemi di allenamento digitali. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 5,1-5,6% nel periodo 2026-2034, mentre la domanda di sostituzione, gli investimenti in strutture commerciali e la crescente partecipazione ad attività di fitness organizzate supportano gli acquisti di attrezzature in contesti residenziali e istituzionali.
Analisi e approfondimenti sul mercato delle attrezzature per il fitness.
- Nord America: Il Nord America rappresenta un mercato regionale leader, con una quota del 34-38% nel 2025 e un tasso di crescita annuo composto (CAGR) del 5,1-5,6% tra il 2026 e il 2034. La presenza di centri fitness consolidati, il ricambio di biciclette e l'adozione di attrezzature connesse sono alla base di una crescita costante.
- USA: Gli Stati Uniti rappresentano il 72-76% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,9-5,4% tra il 2026 e il 2034, grazie a una vasta infrastruttura di club e a una solida partecipazione dei consumatori.
- Europa: L'Europa detiene una quota di mercato del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo alla domanda grazie all'adozione di centri fitness e benessere a livello commerciale.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,9% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud, India e Australia beneficiano dell'urbanizzazione, della crescente consapevolezza dell'importanza del fitness e dello sviluppo delle strutture.
- Segmento più ampio: le attrezzature per l'allenamento cardiovascolare detengono una quota di mercato del 58-62% nel 2025, con un CAGR del 5,4-5,9% nel periodo 2026-2034, a testimonianza dell'ampia diffusione di tapis roulant e cyclette.
- Segmento ad alta crescita: il segmento dei consumatori domestici rappresenta una quota di mercato del 38-42% nel 2025 e si stima che crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034, grazie alla comodità degli allenamenti a casa.
- Aziende chiave analizzate nel dettaglio: iFIT Health & Fitness, Inc., Brunswick Corporation, Johnson Health Tech Co., Ltd., Nautilus, Inc., Core Health & Fitness, LLC, TRUE Fitness Technology, Inc., Technogym SpA, Amer Sports Corporation, Cybex International, Inc., Matrix Fitness.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Da dispositivi meccanici, le macchine si sono evolute in macchine digitali dotate di display, sensori, programmazione, connettività e sistemi di tracciamento. Il vantaggio competitivo di cui godono oggi i produttori deriva da una biomeccanica superiore, un funzionamento più silenzioso, un design compatto, sistemi di resistenza all'avanguardia e una facile manutenzione. Per gli acquirenti commerciali, l'attenzione si concentra sui costi del ciclo di vita, sull'affidabilità e sull'utilizzo efficace della macchina, il che obbliga i produttori a trovare un equilibrio tra funzionalità e materiali.
Nel periodo di previsione, i flussi di capitali non si limiteranno alle regioni occidentali, ma interesseranno anche l'area Asia-Pacifico e alcuni paesi del Medio Oriente. Lo sviluppo residenziale, il settore alberghiero, i programmi di benessere aziendale e le strutture per il fitness rappresentano potenziali opportunità per acquisire nuovi clienti. L'attenzione del governo al fitness e alla salute preventiva crea un contesto favorevole, nonostante le sfide che i produttori devono affrontare in termini di costi di importazione, disponibilità di componenti, efficienza energetica e crescenti aspettative dei consumatori.
Ambito del rapporto sul mercato delle attrezzature per il fitness
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 18,61 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 30,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,77% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle attrezzature per il fitness
I fattori che influenzano la domanda saranno rafforzati dalla continua necessità di contrastare la sedentarietà e di garantire l'accesso a strutture per l'esercizio fisico. Le prospettive di crescita per il mercato delle attrezzature per il fitness sono trainate dagli acquisti delle famiglie, dagli ammodernamenti dei centri fitness, dai centri fitness di hotel e residenze private e dai programmi di benessere istituzionali. Secondo l'Organizzazione Mondiale della Sanità, nel 2022 il 31% della popolazione adulta mondiale non era sufficientemente attiva, evidenziando un notevole divario comportamentale che giustifica gli investimenti a lungo termine nelle infrastrutture per il fitness.
La catena del valore coinvolge produttori di componenti, produttori di apparecchiature, aziende di software, distributori, centri fitness, personal trainer e utenti finali. I cambiamenti nelle tendenze di fornitura stanno rafforzando l'importanza dei produttori di apparecchiature in grado di integrare motori, elettronica, telai, display, sensori e software, mantenendo programmi di produzione stabili. Il processo di acquisto si sta gradualmente spostando dal costo di acquisizione al costo totale di proprietà, soprattutto nel caso di acquirenti commerciali di apparecchiature in grandi quantità.
Il posizionamento competitivo dipende dal grado di specializzazione del prodotto, dalla posizione geografica, dalla forza dei marchi, dalla competenza tecnologica e dalla portata geografica. Secondo il rapporto sul mercato delle attrezzature per il fitness, le aziende con un'offerta diversificata possono soddisfare le esigenze sia del mercato residenziale che di quello commerciale, mentre gli specialisti possono posizionarsi sfruttando i concetti di biomeccanica, connettività e prodotti per l'allenamento della forza. Johnson Health Tech e Matrix Fitness si posizionano nel segmento delle attrezzature commerciali, mentre Technogym si posiziona come azienda premium che offre attrezzature, fitness digitale e servizi per l'ecosistema del benessere.
L'attenzione degli investimenti strategici si sta spostando dall'hardware alla personalizzazione del prodotto, all'allenamento basato sui dati e alle soluzioni per le strutture. Il fatturato di Technogym ha superato 1 miliardo di euro nel 2025, a dimostrazione del livello di successo raggiungibile offrendo un portafoglio integrato di fitness e benessere. iFIT Health & Fitness, Brunswick Corporation, Nautilus, Core Health & Fitness, TRUE Fitness Technology, Cybex International e Matrix Fitness offrono prodotti per specifiche categorie di attrezzature. Amer Sports Corporation offre prodotti nel settore degli articoli sportivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle attrezzature per il fitness: approfondimenti strategici
Approfondimenti regionali
Mercato delle attrezzature per il fitness in Nord America
Si prevede che il mercato delle attrezzature per il fitness in Nord America raggiungerà una quota del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,1-5,6% dal 2025 al 2034. La presenza di strutture commerciali consolidate, reti di distribuzione stabili e la necessità di sostituzione delle attrezzature forniscono una base solida. I clienti desiderano attrezzature pratiche che offrano risultati di allenamento tangibili.
L'ecosistema della regione è inoltre rafforzato da un buon numero di iscritti ai club e da investimenti in strutture di qualità. Nel 2025, il numero di visite ai centri fitness statunitensi ha superato le 184.000 per struttura, mentre il numero totale di iscritti a tutti i centri ha raggiunto gli 81 milioni. Ciò garantisce un utilizzo futuro delle attrezzature e la necessità di sostituirle.
Mercato statunitense delle attrezzature per il fitness
Entro il 2025, gli Stati Uniti rappresenteranno circa il 72-76% della domanda nordamericana di attrezzature per il fitness, con una crescita prevista a un tasso annuo composto (CAGR) del 4,9-5,4% fino al 2034. L'elevato numero di iscritti ai centri fitness, il potere d'acquisto dei residenti e lo sviluppo della struttura commerciale garantiscono un costante ricambio delle attrezzature. Gli operatori del settore si stanno ora concentrando su allenamento di forza, cardio, comfort dell'utente e connettività.
I marchi leader offrono un elevato livello di penetrazione del mercato attraverso canali di distribuzione commerciali e residenziali. Questi marchi trovano ampia applicazione in contesti quali centri fitness, hotel, università, strutture aziendali e persino abitazioni private. Le statistiche di HFA mostrano che nel 2025 ben 81 milioni di americani hanno frequentato centri fitness, con un aumento del 5,2% rispetto al 2024.
Mercato europeo delle attrezzature per il fitness
Si stima che l'Europa deterrà una quota del 26-30% del mercato delle attrezzature per il fitness nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% fino al 2034. La Germania è il paese leader, seguita da Regno Unito, Francia, Italia e Spagna. La domanda è trainata dalla modernizzazione delle palestre commerciali, dal turismo del benessere, dallo sviluppo residenziale e dalla crescente attenzione all'invecchiamento sano.
Il settore dei centri fitness nel Regno Unito è ben sviluppato, con una domanda di palestre a tutti i livelli, da quelle economiche a quelle di lusso. La Germania è un paese in cui i cittadini praticano molta attività fisica e vanta una rete di palestre ben consolidata, con una forte domanda di rinnovamento. I mercati francese, italiano e spagnolo offrono ulteriori opportunità grazie a centri benessere, servizi di ospitalità e centri di benessere urbani. Gli europei sono ora più attenti alla durata, al consumo energetico e alla digitalizzazione nella scelta delle attrezzature.
Mercato delle attrezzature per il fitness nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 22-26% del mercato delle attrezzature per il fitness nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,3-6,9% fino al 2034. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia con diverse strutture di domanda.
La Cina sfrutta la sua capacità produttiva e la crescente offerta di attrezzature per il fitness, mentre il Giappone si concentra su attrezzature portatili e adatte agli anziani. La Corea del Sud vanta un'elevata diffusione di attrezzature digitali per il fitness, mentre l'India beneficia dell'urbanizzazione e di una crescente consapevolezza del benessere. L'Australia rappresenta un mercato commerciale del fitness all'avanguardia. Le campagne per l'attività fisica e gli investimenti in palestre, hotel, complessi residenziali e centri benessere aziendali sono alcuni dei fattori chiave per la crescita del mercato delle attrezzature.
Mercato delle attrezzature per il fitness in Medio Oriente e Africa
La domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034, con l'Arabia Saudita come mercato chiave. La spesa per l'ospitalità, le residenze di lusso e il benessere negli Emirati Arabi Uniti trainano la domanda di attrezzature, mentre il Sudafrica è già un mercato sviluppato per il fitness commerciale.
Mentre l'Arabia Saudita beneficia di programmi di diversificazione e sviluppo di infrastrutture per il benessere, gli Emirati Arabi Uniti si concentrano su turismo, ospitalità e benessere. Il Sudafrica, d'altro canto, vanta una vasta rete di palestre e centri di allenamento. Il resto del Medio Oriente e dell'Africa presenterà un panorama della domanda più frammentato, sebbene si svilupperà parallelamente all'urbanizzazione, con la nascita di hotel e comunità legate al settore energetico che offriranno strutture per il fitness.
Analisi di segmentazione
Tipo
La segmentazione per tipologia dimostra una domanda continua sia per le attrezzature cardiovascolari che per quelle per l'allenamento della forza. Si prevede che la categoria crescerà a un tasso annuo composto (CAGR) del 5,4-5,9% nel periodo 2026-2034. I sistemi cardiovascolari mantengono un'ampia applicabilità sia in ambito domestico che nelle strutture, mentre le attrezzature per l'allenamento della forza beneficiano del cambiamento delle preferenze di allenamento e della maggiore enfasi sull'esercizio di resistenza.
- Attrezzature per l'allenamento cardiovascolare: tapis roulant, ellittiche, cyclette e macchine simili rimangono elementi centrali nelle palestre e negli allenamenti a casa. La loro familiarità, i parametri di prestazione misurabili e l'ampia idoneità per gli utenti ne mantengono forte l'importanza in fase di acquisto.
- Attrezzature per l'allenamento della forza: le macchine a selezione di carico, i rack, le panche e i sistemi di resistenza beneficiano della crescente enfasi sulla forza, sull'allenamento funzionale, sullo sviluppo muscolare e sulla programmazione strutturata, sia in ambito commerciale che residenziale.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034. La domanda dei consumatori domestici è sempre più influenzata dalla praticità e dalle attrezzature salvaspazio, mentre i centri fitness e gli utenti commerciali privilegiano l'utilizzo, la durata, la facilità di manutenzione e un'esperienza personalizzata per i propri iscritti. Il mercato delle attrezzature per il fitness comprende quindi diversi modelli di acquisto con cicli di sostituzione distinti.
- Consumatori domestici: Gli utenti residenziali prediligono attrezzature compatte, connesse e di facile manutenzione, che supportino programmi di allenamento flessibili. La scelta del prodotto riflette sempre più lo spazio disponibile, la guida digitale, le opzioni di finanziamento e la possibilità di eseguire diverse modalità di allenamento.
- Centri fitness: i centri fitness danno priorità ad attrezzature ad alta produttività, durata, ergonomia e un'assistenza affidabile. Le decisioni di acquisto tengono sempre più conto delle aspettative dei soci, dell'utilizzo dello spazio, dell'estetica delle attrezzature e dell'integrazione con le piattaforme di coinvolgimento digitali.
- Utenti commerciali: hotel, aziende, università, ospedali, impianti sportivi e complessi residenziali necessitano di attrezzature adatte a diverse tipologie di utenti. Gli acquirenti privilegiano i costi del ciclo di vita, la standardizzazione delle flotte, la copertura della manutenzione e l'ottimizzazione dello spazio.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Casa del consumatore |
Alto |
Allenamento a casa |
Scalatura |
|
Centri benessere |
Alto |
Club rinnovato |
Maturo |
|
Utenti commerciali |
Mezzo |
Servizi per il benessere |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle attrezzature per il fitness.
Aumento della partecipazione alle attività fisiche e della spesa per la prevenzione e il benessere.
La crescente attenzione alla salute preventiva sta ampliando la giustificazione economica per le attrezzature per l'esercizio fisico, andando oltre le tradizionali palestre. L'OMS identifica l'inattività fisica come un grave problema di salute pubblica e stima che un'attività fisica inadeguata potrebbe generare circa 300 miliardi di dollari di costi sanitari tra il 2020 e il 2030, qualora non si intervenga per ridurla. Ciò crea opportunità per i produttori di attrezzature di rivolgersi a consumatori, datori di lavoro, programmi di benessere legati al settore sanitario e strutture comunitarie. L'impatto sul mercato va oltre le vendite unitarie, poiché gli acquirenti cercano sempre più attrezzature che favoriscano un'aderenza misurabile e un utilizzo ripetuto. Gli operatori commerciali possono giustificare la ristrutturazione quando le attrezzature migliorate contribuiscono alla fidelizzazione degli iscritti, mentre gli acquirenti privati considerano sempre più le macchine per l'esercizio fisico come risorse per il benessere a lungo termine, piuttosto che come prodotti ricreativi discrezionali.
Espansione delle infrastrutture commerciali per il fitness.
L'ecosistema del fitness commerciale sta generando un ciclo continuo di sostituzione e ampliamento della capacità per i produttori. Negli Stati Uniti, le visite alle strutture sono aumentate del 4,2% nel 2025, con il settore che ha mantenuto una serie record di crescita trimestrale del traffico. Un maggiore utilizzo aumenta l'usura di tapis roulant, cyclette, macchine isotoniche, superfici di contatto, display e componenti meccanici, creando esigenze di sostituzione ricorrenti. Gli operatori utilizzano inoltre l'aggiornamento delle attrezzature per differenziare le strutture e rispondere alle mutevoli preferenze di allenamento. La conseguente domanda favorisce i fornitori in grado di offrire pacchetti completi di attrezzature, supporto all'installazione, pezzi di ricambio, contratti di assistenza e integrazione software. A livello internazionale, nuovi club, centri fitness per il settore alberghiero, complessi residenziali e spazi per il benessere aziendale ampliano la base di clienti potenziali, in particolare laddove la partecipazione all'attività fisica organizzata rimane al di sotto dei livelli dei mercati maturi.
L'integrazione tecnologica aumenta il valore delle apparecchiature per installazione
Console connesse, sensori, programmazione digitale, interfacce biometriche e piattaforme software stanno aumentando il valore funzionale delle singole macchine. Anziché competere esclusivamente sulle specifiche meccaniche, i produttori possono utilizzare la tecnologia per migliorare la personalizzazione, il monitoraggio, la formazione, la gestione delle risorse e il coinvolgimento degli utenti. Questa transizione modifica i criteri di acquisto, poiché gli operatori possono valutare le apparecchiature attraverso i dati di utilizzo e le prestazioni di servizio, oltre che la durata fisica. Per i consumatori, la guida digitale può ridurre la barriera di conoscenza associata alla formazione autonoma. Per gli acquirenti commerciali, le flotte connesse possono fornire visibilità sull'utilizzo e sui requisiti di manutenzione. Il cambiamento che ne deriva favorisce la premiumizzazione in determinate categorie, creando al contempo opportunità per apparecchiature modulari che possono ricevere aggiornamenti software senza la necessità di sostituire completamente l'hardware.
Tendenze future del mercato delle attrezzature per il fitness
La formazione connessa si evolverà verso una personalizzazione basata sui risultati.
È probabile che il mercato delle attrezzature per il fitness si evolva dalla semplice connettività verso sistemi in grado di tradurre i dati degli utenti in raccomandazioni di allenamento adattive. Le piattaforme future potrebbero combinare cronologia degli allenamenti, informazioni sulla frequenza cardiaca, misurazioni della composizione corporea, qualità del movimento e utilizzo delle attrezzature per personalizzare le sessioni. Il valore commerciale dipenderà meno dal numero di sensori e più dalla capacità delle informazioni ricavate di produrre azioni comprensibili per utenti e istruttori. I produttori di attrezzature possono rafforzare la differenziazione attraverso piattaforme interoperabili anziché ecosistemi chiusi, consentendo agli operatori di preservare l'hardware esistente e al contempo aggiungere nuove funzionalità digitali. È quindi probabile che aumentino le collaborazioni tra produttori di attrezzature, specialisti della misurazione, fornitori di servizi per il benessere e aziende di software. Il modello risultante potrebbe rendere le attrezzature un'interfaccia di servizio ricorrente, supportando abbonamenti, analisi, assistenza remota e programmazione individualizzata senza la necessità di sostituire frequentemente la macchina sottostante.
L'allenamento di forza influenzerà il mix di prodotti tra i diversi gruppi di utenti.
È probabile che la programmazione focalizzata sulla forza trasformi l'offerta di attrezzature per l'allenamento in case, palestre, hotel e strutture istituzionali. I consumatori riconoscono sempre più l'allenamento di resistenza come complementare all'esercizio cardiovascolare, mentre gli operatori utilizzano le zone di allenamento di forza per soddisfare diversi obiettivi, dallo sviluppo muscolare al fitness funzionale. I produttori possono rispondere a questa esigenza ampliando la gamma di sistemi con carico selezionabile, stazioni con carico a dischi, attrezzature regolabili, rack e soluzioni compatte multifunzionali. Le priorità di progettazione includeranno sempre più biomeccanica, regolazione intuitiva, sicurezza, efficienza di stoccaggio e accessibilità per diversi livelli di esperienza. Le strutture commerciali potrebbero destinare più spazio a configurazioni flessibili per l'allenamento di forza, mentre i prodotti per uso domestico potrebbero combinare diversi movimenti in spazi più ridotti. Questo cambiamento dovrebbe avvantaggiare i fornitori in grado di bilanciare la robustezza di livello professionale con interfacce intuitive, creando una base di clienti più ampia senza dipendere esclusivamente dai formati tradizionali delle palestre.
Opportunità di mercato per le attrezzature per il fitness
Soluzioni integrate per il benessere in progetti alberghieri e residenziali.
I costruttori di hotel, residence, appartamenti, comunità per anziani e complessi a uso misto rappresentano un'opportunità interessante per i fornitori di attrezzature che cercano contratti di progetto di maggiori dimensioni. Le sale fitness sono sempre più considerate servizi che influenzano l'esperienza di inquilini e ospiti, creando una domanda di pacchetti di attrezzature compatti, affidabili e visivamente coordinati. I fornitori possono ottenere un valore aggiunto offrendo consulenza progettuale, installazione, manutenzione, programmazione digitale e pianificazione della sostituzione come servizio integrato. L'opportunità è particolarmente rilevante nei centri urbani in rapida crescita, dove i costruttori competono offrendo servizi orientati al benessere. Le previsioni di mercato per le attrezzature fitness dovrebbero quindi considerare gli acquisti basati su progetti, oltre alla domanda convenzionale di sostituzione di attrezzature per negozi e palestre. I produttori con reti di distribuzione internazionali e piattaforme di prodotto standardizzate possono potenzialmente ridurre la complessità dell'implementazione, adattando al contempo il mix di attrezzature alle dimensioni della struttura, al profilo demografico degli utenti e all'utilizzo previsto.
Servizi per apparecchiature basati sui dati e gestione del ciclo di vita
I produttori possono ampliare le opportunità di guadagno sviluppando servizi incentrati sul monitoraggio, la manutenzione, l'analisi dell'utilizzo e la pianificazione della sostituzione delle apparecchiature. Le macchine connesse forniscono informazioni che possono aiutare gli operatori a identificare le risorse sottoutilizzate, anticipare le esigenze di manutenzione e valutare la produttività in officina. Ciò crea il potenziale per analisi basate su abbonamento, diagnostica remota, aggiornamenti software e contratti di manutenzione predittiva. I fornitori possono anche utilizzare dati operativi aggregati per perfezionare la progettazione dei prodotti e identificare le differenze di domanda tra i diversi formati di impianto. Per i grandi operatori, i servizi per l'intero ciclo di vita possono ridurre i tempi di inattività e semplificare la gestione del parco macchine, rafforzando la necessità di acquisti standardizzati. Gli impianti più piccoli possono trarre vantaggio dall'esternalizzazione della manutenzione e della reportistica delle prestazioni, che in precedenza richiedeva risorse tecniche dedicate. Investire in un'architettura dati sicura e in sistemi interoperabili sarà importante, poiché i produttori cercano di costruire relazioni durature che vadano oltre la transazione iniziale dell'hardware.
Sviluppi recenti
- Aprile 2026: Technogym SpA ha pubblicato i dati relativi al fatturato del primo trimestre 2026, proseguendo il ciclo di rendicontazione iniziato nel 2025, anno in cui il fatturato consolidato ha superato 1 miliardo di euro. La pubblicazione conferma l'impegno costante di Technogym verso il benessere integrato, le attività internazionali e le soluzioni fitness supportate dalla tecnologia, elementi fondamentali della sua strategia di prodotti e servizi.
- Febbraio 2026: Johnson Health Tech Co., Ltd. / Matrix Fitness ha annunciato una partnership strategica con seca per sviluppare una soluzione integrata che combina la misurazione della composizione corporea di livello medico con la programmazione dell'allenamento basata sull'intelligenza artificiale. Le aziende prevedevano di presentare la soluzione ai principali eventi di settore nel 2026, a testimonianza della crescente convergenza tra attrezzature per il fitness, misurazione, personalizzazione e allenamento orientato alla salute.
- Marzo 2026: Amer Sports Corporation ha pubblicato il suo rapporto annuale per l'anno fiscale 2025, illustrando i progressi compiuti nel suo portafoglio di articoli sportivi e confermando la continua attuazione della strategia dopo il suo primo anno completo come società quotata in borsa. L'azienda ha evidenziato l'espansione della vendita diretta al consumatore e le iniziative di sostenibilità, indicatori rilevanti di una più ampia strategia di canale e di prodotto in tutte le categorie legate allo sport.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -