
Markt für Flash-basiert Array: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Flash-basierte Arrays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typ (All-Flash-Array, Hybrid-Flash-Array); Speicherkapazität (unter 100 TB, 100 TB bis 500 TB, 500 TB bis 1 PB, über 1 PB); Unternehmensgröße (kleine und mittlere Unternehmen, große Unternehmen); Endnutzer (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Gesundheitswesen, Medien und Unterhaltung, Einzelhandel, Regierung, Fertigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011809
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
26,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
47,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,69 %
Wachstumsrate
Adressierbarer Markt
332,80 Mrd. US-Dollar
(2026–2034)
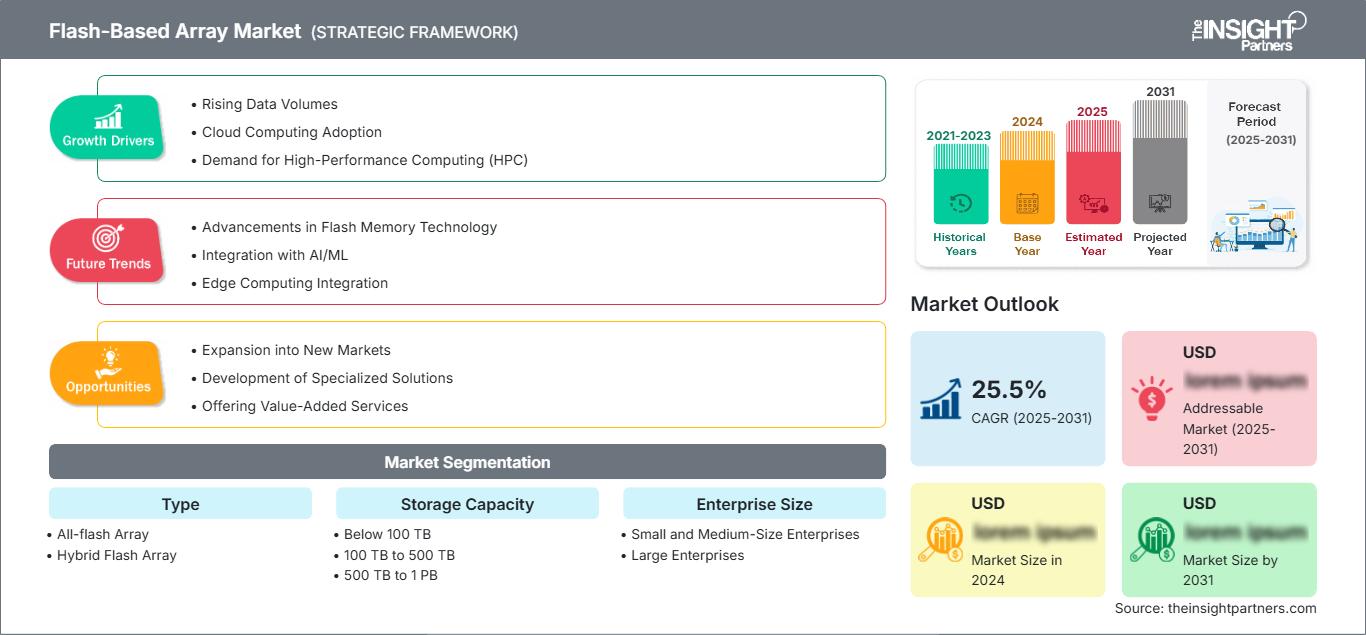
Der Markt für Flash-basierte Speicherarrays wächst, da Unternehmen ihre Speicherinfrastruktur für künstliche Intelligenz, Analytik, Virtualisierung, Cloud-native Workloads und Cybersicherheit modernisieren. Der Markt wird 2025 auf 26,38 Milliarden US-Dollar geschätzt und soll bis 2034 auf 47,24 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,69 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird zunehmend durch höhere Leistungsanforderungen, skalierbare Kapazität, datenintensive Anwendungen und den Druck zur Verbesserung der Speichereffizienz bestimmt.
Nordamerika bleibt ein wichtiger Markt für Flash-basierte Arrays, unterstützt durch Hyperscale-Rechenzentren, die Migration von Unternehmen in die Cloud, Investitionen in KI-Infrastruktur und ausgereifte Speichersysteme. Die Marktgröße wird zudem durch die Modernisierung von Datenbanken, High-Performance-Computing, Backup-Umgebungen und virtualisierten Workloads beeinflusst. Der zunehmende Einsatz von NVMe-Architekturen und softwaredefiniertem Speicher verstärkt die Nachfrage nach skalierbarer Flash-basierter Infrastruktur bei großen Unternehmen und Serviceprovidern zusätzlich.
Marktanalyse und Einblicke zu Flash-basierten Arrays
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von ca. 37–39 % am Flash-basierten Array-Markt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen , unterstützt durch Hyperscale-Infrastruktur, Investitionen in KI, Modernisierung von Unternehmen und starke Anbieter-Ökosysteme.
- USA: Die USA machten im Jahr 2025 etwa 70–74 % des nordamerikanischen Umsatzes aus , mit einem durchschnittlichen jährlichen Wachstum von 6,5–7,3 % zwischen 2026 und 2034 , das durch Cloud Computing, KI, Cybersicherheit und den Ausbau von Rechenzentren getrieben wird.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von etwa 25–27 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–6,8 % wachsen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo Datensouveränität und Modernisierung die Akzeptanz fördern.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 28–30 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,2–8,0 % verzeichnen , angeführt von China, Japan, Südkorea und Indien durch Investitionen in Cloud-Dienste, Telekommunikation, Fertigung und digitale Infrastruktur.
- Größtes Segment: All-Flash-Arrays hielten im Jahr 2025 einen Marktanteil von ca. 68–72 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,7 % wachsen , was latenzempfindliche Workloads in Unternehmen widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Kapazitäten über 1 PB machten im Jahr 2025 etwa 12–16 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen , unterstützt durch KI und Hyperscale-Implementierungen.
- Die wichtigsten analysierten Unternehmen: Dell Inc., Fujitsu Limited, Hewlett Packard Enterprise Development LP, Hitachi Ltd., Huawei Technologies Co., Ltd., IBM Corporation, Kaminario, NetApp, Inc., Oracle Corporation und Pure Storage, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Flash-basierte Speichersysteme hat sich von leistungsorientierten Flash-Arrays hin zu intelligenten Speichersystemen mit NVMe, Datenreduktion, Automatisierung, Analytik und Cybersicherheit entwickelt. Die sinkenden Kosten pro nutzbarer Speicherkapazität und die verbesserte Wirtschaftlichkeit von QLC haben die potenziellen Anwendungsfälle erweitert. All-Flash-Systeme werden heute neben Hochleistungs-Workloads auch für Datenbanken, Virtualisierung, Analytik und gemischte Unternehmens-Workloads eingesetzt.
Zukunftssicherheit durch die Einführung von Flash-basierten Speicherarrays ist zunehmend mit KI-Infrastruktur, Sovereign Clouds, Edge Computing und der Effizienz von Rechenzentren verknüpft. Vorschriften zum Datenschutz und zur Ausfallsicherheit veranlassen Unternehmen, ihre Speicherinfrastrukturen zu modernisieren, während Investitionen in regionale Cloud-Kapazitäten neue Möglichkeiten jenseits nordamerikanischer Implementierungen eröffnen. Speicheranbieter konzentrieren sich daher auf skalierbare Architekturen, nutzungsbasierte Abrechnungsmodelle und Softwarefunktionen, die die Lebensdauer der installierten Basis verlängern.
Berichtsumfang zum Markt für Flash-basierte Arrays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 47,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,69 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flash-basierte Arrays
Die Entwicklung des Marktes für Flash-basierte Arrays wird durch steigende Datenmengen, die Leistungsanforderungen von Anwendungen und den Übergang von traditionellen, festplattenbasierten Umgebungen vorangetrieben. Unternehmen benötigen vorhersehbare Latenzzeiten und hohe I/O-Leistung für ihre Datenbanken, virtuelle Desktop-Infrastrukturen, Analysen und KI-Workloads. Zu den Marktteilnehmern zählen NAND-Hersteller, Controller-Hersteller, Speichersystemhersteller, Softwareanbieter, Vertriebspartner, Cloud-Service-Anbieter und Endnutzer. Innovationen bei der Speicherdichte von NAND-Speichern und der Controller-Technologie ermöglichen es den Anbietern, höhere nutzbare Speicherkapazitäten ohne proportionales Wachstum der physischen Speicherkapazität bereitzustellen.
Die aktuelle Angebotsdynamik im Markt für Flash-basierte Arrays ist durch die steigende Bedeutung von SSDs für Unternehmen, die Preisgestaltung, die Verfügbarkeit von Komponenten und die zunehmende Verbreitung fortschrittlicher Schnittstellen gekennzeichnet. NVMe und NVMe-over-Fabrics ermöglichen es Array-Architekturen, neue Leistungsniveaus zu erreichen, während Datenreduktionstechnologien die effektive Speicherkapazität erhöhen. Die Anbieter entwickeln Lösungen, die Hardware mit proprietären Betriebsumgebungen, Automatisierung, Replikation, Snapshots und Ransomware-Wiederherstellung kombinieren.
Der Marktbericht zu Flash-basierten Arrays zeigt den aktuellen Trend zu zunehmender Wettbewerbskonzentration auf, da Infrastrukturanbieter mit Anbietern von Flash-Speichern konkurrieren. Anbieter allgemeiner Unternehmenslösungen wie Dell Inc., Hewlett Packard Enterprise Development LP, NetApp, Inc., IBM Corporation und Pure Storage, Inc. verfügen über ein breites Portfolio, während Fujitsu Limited, Hitachi Ltd., Huawei Technologies Co., Ltd. und Oracle Corporation spezialisierte Infrastrukturanforderungen bedienen. Kaminario bietet softwaredefinierte und Cloud-Speicherlösungen an.
Investitionen im Markt für Flash-basierte Speicherarrays fließen in Speicherlösungen, die für KI-Anwendungen geeignet sind, eine hohe Speicherdichte aufweisen, Disaggregation nutzen und einem verbrauchsorientierten Beschaffungsmodell folgen. Die Anbieter positionieren ihre Lösungen strategisch durch die Integration von Rechenleistung und Speicher, Cybersicherheit und spezifische Workload-Optimierungen. Leistung pro Watt, effektive Kapazität, Automatisierung, Ausfallsicherheit und Lebenszyklus sind dabei entscheidende Unterscheidungsmerkmale, die die reine Speicherkapazität in den Hintergrund rücken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flash-basierte Speicherarrays: Strategische Einblicke
Regionale Einblicke
Markt für Flash-basierte Arrays in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von rund 37–39 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen. Die Region profitiert von erheblichen Kapazitäten im Bereich hyperskalierbarer Rechenzentren, soliden IT-Ausgaben von Unternehmen, der zunehmenden Verbreitung von Virtualisierung und Investitionen in KI-Infrastruktur. Die USA bleiben der Hauptnachfrageherd, gestützt durch Cloud-Anbieter, Banken, Gesundheitsorganisationen, Telekommunikationsunternehmen und Technologieunternehmen.
Die Transformation von Speichersystemen ist zunehmend mit Sicherheit, Ransomware-Abwehr und Ausfallsicherheit verknüpft. Unternehmen tauschen veraltete Speichersysteme gegen neuere Lösungen aus, die NVMe, Automatisierung und Flash-Speicher mit höherer Speicherdichte unterstützen. Kanada deckt seinen Bedarf durch die Digitalisierung des Finanz- und Regierungssektors sowie die Einführung von Cloud-Lösungen. Investitionen in Rechenzentren und HPC-Systeme treiben die Nachfrage in der Region zusätzlich an.
US-Markt für Flash-basierte Arrays
Die USA repräsentierten 2025 etwa 70–74 % des Umsatzes im nordamerikanischen Markt für Flash-basierte Speicherarrays und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen. Diese Positionierung basiert auf dem Einsatz von Hyperscale-Lösungen, der Migration von Unternehmen in die Cloud, künstlicher Intelligenz und erheblichen Investitionen in die Transformation von Rechenzentren. Dell Technologies, Hewlett Packard Enterprise, NetApp, IBM, Pure Storage und Oracle verfügen über wichtige Geschäftsbeziehungen zu Unternehmen.
Der Finanzsektor benötigt latenzarme Lösungen für die Transaktionsverarbeitung, während das Gesundheitswesen zuverlässige Speicherlösungen für Bildgebung, Patientenakten und Analysen benötigt. Medienunternehmen haben einen steigenden Bedarf an Speicherlösungen für hohen Datendurchsatz, während Fertigungsunternehmen Flash-Speicherlösungen für ihre industrielle Analytik bevorzugen. Datensicherheit, Ausfallsicherheit und Datenkontrolle sind im Regierungs- und Verteidigungssektor von höchster Bedeutung.
Markt für Flash-basierte Arrays in Europa
Europa hielt 2025 einen Marktanteil von rund 25–27 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen, wobei Deutschland der führende nationale Markt ist. Die Einführung von Flash-Speicherlösungen wird durch den Bedarf an Datensouveränität, das Wachstum von Hybrid-Cloud-Lösungen, Cybersicherheit und Energieeffizienz vorangetrieben.
In Großbritannien besteht eine hohe Nachfrage im Finanzsektor, bei Technologieunternehmen und Cloud-Computing-Anbietern, während in Deutschland die Digitalisierung und Datenanalyse der Fertigungsindustrie die Nutzung begünstigt. In Frankreich, Italien und Spanien wächst die Akzeptanz aufgrund der Digitalisierung von Behörden, Telekommunikation, Gesundheitswesen und Unternehmens-Clouds. Europäische Unternehmen bewerten Flash-Speicher unter Berücksichtigung von Energieeffizienz, Ausfallsicherheit, regulatorischen Vorgaben und der Wirtschaftlichkeit des gesamten Lebenszyklus.
Markt für Flash-basierte Arrays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von rund 28–30 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 7,2–8,0 % erzielen. Damit ist er die am schnellsten wachsende große Region. China treibt die regionale Nachfrage dank der Entwicklung von Cloud-Infrastruktur, Telekommunikation, digitalisierter Fertigung und dem Ausbau der Rechenzentrumskapazitäten an. Die Technologie-Ökosysteme für Unternehmen in Japan und Südkorea sind stark.
Indien wächst durch digitale Dienstleistungen, Fintech, Regierungsportale und Investitionen in Hyperscale-Speicher, während Australien von der Modernisierung der Cloud und der Nachfrage regulierter Branchen profitiert. Die regionale Verbreitung von Speicherlösungen wird zunehmend durch Digitalisierungsstrategien, Halbleiter-Ökosysteme, Investitionen in KI und industrielle Automatisierung vorangetrieben.
Markt für Flash-basierte Arrays im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika entwickelt sich von einer kleineren installierten Basis aus, mit einem prognostizierten jährlichen Wachstum von 6,2–7,2 % bis 2034. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung durch souveräne Cloud-Lösungen, Smart-City-Programme, KI-Infrastruktur, den Ausbau der Telekommunikation und Investitionen in Rechenzentren. Südafrika bleibt ein wichtiger Markt für Unternehmen und Finanzdienstleistungen.
Die Digitalisierung des Energiesektors schafft zusätzlichen Bedarf an Analysen und operativer Datenspeicherung, während die Modernisierung der öffentlichen Verwaltung eine sichere Infrastruktur fördert. Im übrigen Nahen Osten und Afrika (MEA) schreitet die Entwicklung langsamer voran, da Cloud-Nutzung, Konnektivität und die IT-Budgets der Unternehmen zunehmen. Der zunehmende regionale Fokus auf Datenlokalisierung und digitale Souveränität dürfte Investitionen in lokal gehostete Speicherinfrastruktur anregen und somit Chancen für Anbieter effizienter, ausfallsicherer und skalierbarer Flash-Architekturen eröffnen.
Segmentierungsanalyse
Typ
Die Marktsegmentierung wird maßgeblich von All-Flash-Architekturen bestimmt, da latenzkritische Anwendungen zunehmend auf konstante Leistung und vorhersehbare Servicequalität angewiesen sind. Für dieses Segment wird ein jährliches Wachstum von 6,9–7,7 % im Zeitraum 2026–2034 prognostiziert . Hybridkonfigurationen bleiben relevant, wenn Unternehmen Leistungsanforderungen mit Wirtschaftlichkeit und bestehenden Infrastrukturinvestitionen in Einklang bringen müssen.
- All-Flash-Array: Stellt die dominierende Architektur für Datenbanken, Virtualisierung, Analysen, KI-Inferenz und andere Workloads dar, die konstant niedrige Latenzzeiten erfordern. Seine strategische Bedeutung steigt mit der Verbesserung der Wirtschaftlichkeit durch höhere Speicherdichte von NAND-Speichern und Datenreduktionstechnologien.
- Hybrid-Flash-Array: Behält seine Relevanz für gemischte Arbeitslasten, bei denen häufig abgerufene Daten Flash-Performance erfordern, während weniger aktive Informationen von kostengünstigeren Speicherebenen profitieren. Die Nutzung bleibt für kostensensible und kapazitätsorientierte Unternehmen wichtig.
Speicherkapazität
Speicherkapazität gewinnt zunehmend an Bedeutung, da KI-Datensätze, Analysedatenbanken, digitale Inhalte und Unternehmensdatenbanken stetig wachsen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,8–8,0 % erwartet . Größere Konfigurationen gewinnen dabei an strategischer Relevanz, da die Dichte von Rechenzentren zunimmt und Unternehmen ihre Workloads konsolidieren.
- Unter 1 TB: Dient primär kleineren Implementierungen, lokalisierten Arbeitslasten und spezialisierten Umgebungen, in denen begrenzte Datensätze und eingeschränkte Infrastrukturanforderungen kompakte Speicherkonfigurationen sinnvoll machen.
- 1 TB bis 5 TB: Unterstützt Abteilungsanwendungen, kleinere Datenbanken und mittelständische Unternehmen. Die Nachfrage bleibt konstant, wo Organisationen höhere Leistung benötigen, ohne in große, zentralisierte Speicherarchitekturen investieren zu müssen.
- 5 TB bis 1 PB: Diese Kapazität deckt die gängigen Anforderungen von Unternehmenskonsolidierung, Virtualisierung, Analytik und Private-Cloud-Workloads ab. Dank ihrer breiten Anwendbarkeit ist diese Kapazitätsspanne wichtig für Organisationen, die ihre bestehenden Rechenzentrumsumgebungen modernisieren.
- Ab 1 PB: Unterstützt Hyperscale-Systeme, KI, Hochleistungsanalysen, Medienspeicher und große Datenbanken. Diese Systeme sind strategisch wichtig für die Konsolidierung umfangreicher Workloads und die Verbesserung der Rackauslastung sowie der betrieblichen Effizienz.
Unternehmensgröße
Die Unternehmensgröße beeinflusst Beschaffungsprioritäten, Implementierungsumfang und Finanzierungsmodelle. Für das Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,5 % prognostiziert , wobei große Unternehmen aufgrund komplexer Arbeitslasten, umfangreicherer Datenbestände und strenger Anforderungen an die Ausfallsicherheit weiterhin höhere Ausgaben tätigen.
- Kleine und mittlere Unternehmen: Die Akzeptanz wird durch verwaltete Infrastruktur, Cloud-Lösungen, vereinfachte Administration und planbare Kosten gefördert. Flexible Beschaffungsmodelle können die Hürden für Enterprise-Speicherlösungen für Unternehmen mit begrenzten internen IT-Ressourcen senken.
- Großunternehmen stellen aufgrund ihrer umfangreichen Datenbanken, Virtualisierungsumgebungen, Analyse-Workloads und geografisch verteilten Standorte die Hauptnachfragegruppe dar. Käufer legen Wert auf Leistung, Ausfallsicherheit, Sicherheit, Automatisierung und die Integration in Hybrid-Cloud-Architekturen.
Endbenutzer
Die Akzeptanz bei Endnutzern wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,8 % steigen . Dies spiegelt die unterschiedlichen Arbeitslastmerkmale in regulierten, digitalen und industriellen Sektoren wider. Hochleistungsverarbeitung, Cybersicherheit und wachsende Datenmengen bleiben wichtige Beschaffungskriterien.
- BFSI: Erfordert Transaktionsverarbeitung mit geringer Latenz, hohe Verfügbarkeit, Einhaltung regulatorischer Vorgaben und zuverlässige Wiederherstellung. Flash-Infrastruktur unterstützt Datenbanken, Analysen, Betrugserkennung und digitale Bankanwendungen.
- IT und Telekommunikation: Flash-Speicher werden für Cloud-Plattformen, Virtualisierung, Netzwerk-Workloads, KI-Dienste und die Verarbeitung großer Datenmengen eingesetzt. Die Nachfrage profitiert von der zunehmenden Komplexität der Dienste und der verteilten Infrastruktur.
- Gesundheitswesen: Erfordert zuverlässigen, leistungsstarken Speicher für medizinische Bildgebung, elektronische Patientenakten, Forschungsdatensätze und KI-gestützte Diagnostik unter Einhaltung strenger Verfügbarkeits- und Datenschutzanforderungen.
- Medien und Unterhaltung: Ist auf Speicher mit hohem Durchsatz für Videoproduktion, Rendering, Inhaltsbibliotheken, Streaming-Workflows und digitales Asset-Management angewiesen, wodurch Leistung und skalierbare Kapazität zentrale Beschaffungsprioritäten darstellen.
- Einzelhandel: Speicher wird für Kundenanalysen, Omnichannel-Plattformen, Warenwirtschaftssysteme, Personalisierung und Transaktionsverarbeitung genutzt. Die Einführung von Flash-Speicher ermöglicht einen schnelleren Zugriff auf operative und analytische Datensätze.
- Regierung: Priorisiert eine sichere, widerstandsfähige und richtlinienkonforme Infrastruktur für Bürgerdienste, öffentliche Datenbanken, verteidigungsbezogene Arbeitslasten und digitale Regierungsplattformen.
- Fertigung: Nutzt Flash-Speicher für industrielle Analytik, Automatisierung, digitale Zwillinge, Produktlebenszyklussysteme und vorausschauende Wartung, wo ein schneller Datenzugriff die operative Entscheidungsfindung unterstützen kann.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
BFSI |
Hoch |
Echtzeit-Banking |
Reifen |
|
IT und Telekommunikation |
Hoch |
KI-Infrastruktur |
Skalierung |
|
Gesundheitspflege |
Medium |
Medizinische Analytik |
Skalierung |
|
Medien und Unterhaltung |
Medium |
Content-Workflows |
Skalierung |
|
Einzelhandel |
Medium |
Omnichannel-Analyse |
Skalierung |
|
Regierung |
Medium |
Souveräner Speicher |
Skalierung |
|
Herstellung |
Medium |
Industrieanalytik |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Flash-basierte Speicherarrays
KI-Workloads erhöhen den Bedarf an Hochleistungsspeichern
Der Einsatz von KI-Technologien in Unternehmen führt zu veränderten Anforderungen an die Datenspeicherung. Grund dafür sind der steigende Bedarf an Daten für maschinelles Lernen, Inferenz, Indizierung und Analysen, der mit zunehmender Datenmenge, -geschwindigkeit und -verfügbarkeit einhergeht. Um Daten ohne signifikante Engpässe von der Rechenebene zur Speicherebene zu übertragen, benötigen Unternehmen Speichersysteme mit hohem Durchsatz, NVMe-Schnittstellen, erhöhter Kapazität und effektiven Datenmanagementfunktionen. Dieser Trend betrifft nicht nur Hyperscaler, sondern auch Unternehmen aus den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Fertigung, Einzelhandel und Medien, die KI-Anwendungen nutzen.
Effizienzsteigerung im Rechenzentrum stärkt die Argumente für Flash-Infrastruktur
Die Betreiber von Rechenzentren konzentrieren sich angesichts der zunehmenden Infrastrukturdichte immer stärker auf Aspekte wie Stromversorgung, Kühlung, Rack-Effizienz und Betriebseffizienz. Flash-Speicher bieten im Vergleich zu Festplattenspeichersystemen eine deutlich höhere Leistung im Verhältnis zum Platzbedarf. Dies ist besonders wichtig, wenn hohe Strompreise und begrenzte Kapazitäten des Rechenzentrums eine Erweiterung erschweren. Eine höhere NAND-Speicherdichte, Datenreduktion und die effiziente Platzierung von Workloads können die Kapazität weiter steigern, ohne dass die physische Infrastruktur im gleichen Maße erweitert werden muss.
Anforderungen an die Cyberresilienz erhöhen die Nachfrage nach intelligenten Speicherlösungen.
Der Bedarf an Schutz vor Ransomware, Betriebsunterbrechungen und die gestiegenen Anforderungen an die Geschäftskontinuität haben die Bedeutung ausfallsicherer Speicherarchitekturen deutlich erhöht. Unternehmen wünschen sich unveränderliche Snapshots, schnelle Wiederherstellung, die Isolation von Backup-Systemen, automatisierte Anomalieerkennung und richtlinienbasierte Replikation – allesamt Bestandteile einer Cybersicherheitsstrategie. Moderne Flash-Speichersysteme bieten diese Funktionen nativ in ihren Betriebsumgebungen, ohne dass zusätzliche Infrastrukturebenen erforderlich sind. Die wirtschaftlichen Auswirkungen sind erheblich, da die Sicherheitsanforderungen den Austausch alter Speichersysteme aufgrund fehlender Wiederherstellungsfunktionen beschleunigen können. Anbieter, die neben hoher Leistung auch Ausfallsicherheit bieten, können ihre Produktmerkmale stärken, während ihre Kunden von kürzeren Wiederherstellungszeiten und vereinfachter Verwaltung profitieren.
Markt für Flash-basierte Arrays – Zukunftstrends
KI-optimierte Speichersysteme werden programmierbarer
Der Markt für Flash-basierte Arrays entwickelt sich zunehmend hin zu programmierbaren Speichersystemen, die Ressourcen dynamisch an das Arbeitslastverhalten anpassen. KI-gesteuerte Umgebungen benötigen Speicher, der sich kontinuierlich und ohne manuelle Eingriffe an unterschiedliche Zugriffsmuster, Checkpointing, Metadatenverwaltung und Inferenzpipelines anpassen kann. Speicherlösungen der nächsten Generation nutzen NVMe-over-Fabrics, intelligente Caches, Arbeitslastprognosen und softwarebasierte Orchestrierung. Das System lässt sich disaggregieren, sodass Unternehmen Speicher und Rechenleistung unabhängig skalieren können. Darüber hinaus kann die Speicherinfrastruktur Funktionen zur Überwachung und KI-gestützte Prozesse integrieren, um Probleme wie Kapazitäts- und Leistungsengpässe sowie Hardwareausfälle vorherzusagen.
Verbrauchsbasierte Modelle breiten sich in der Beschaffung von Unternehmensspeichern aus
Unternehmenskunden bewerten ihre Infrastruktur zunehmend anhand von verbrauchs-, abonnement- und flexiblen Kapazitätsmodellen anstatt durch traditionelle Hardware-Investitionen. Dieser Trend kann den Beschaffungsprozess vereinfachen, die Speicherausgaben an das Workload-Wachstum anpassen und Technologie-Aktualisierungen ohne wiederholte, kapitalintensive Austauschzyklen ermöglichen. Anbieter werden daher voraussichtlich ihre Evergreen-Architekturen, Cloud-basiertes Management und nutzungsbasierte Kapazitätsdienste weiter ausbauen. Dieses Modell ist besonders relevant für Unternehmen, die mit einem unvorhersehbaren Wachstum im Bereich KI und Analytik konfrontiert sind, da sich der Kapazitätsbedarf schneller ändern kann als herkömmliche Beschaffungszyklen. Langfristig kann die verbrauchsbasierte Beschaffung den Wettbewerb um Servicequalität, Upgrade-Flexibilität, Datenmobilität und Vertragstransparenz verstärken und gleichzeitig Anbieter dazu anregen, stärkere, langfristige Kundenbeziehungen aufzubauen.
Marktchancen für Flash-basierte Arrays
Hochdichte Speicherlösungen für KI- und Hyperscale-Umgebungen
Die Marktprognosen für Flash-basierte Arrays deuten auf ein Potenzial für hochdichte Konfigurationen hin, die speziell für KI, Analytik und Hyperscale-Umgebungen entwickelt wurden, wo herkömmliche Kapazitätsplanung zu Engpässen führen kann. Anbieter können sich durch dichte NAND-Integration, effiziente Kühlung, fortschrittliche Datenreduktion und skalierbare Architekturen differenzieren, die schnell wachsende Datensätze bewältigen. Darüber hinaus bieten sich Chancen für Speichersysteme, die für GPU-Cluster, Vektordatenbanken, Modellrepositorys und Inferenz-Workloads optimiert sind. Strategische Investitionen in Konfigurationen mit hoher Kapazität können zudem der steigenden Nachfrage nach reduziertem Platzbedarf und verbesserter Energieeffizienz gerecht werden. Anbieter, die hohe Dichte mit vorhersehbarer Leistung und starkem Datenschutz kombinieren, sind gut positioniert, um die zunehmend komplexen Beschaffungsanforderungen von Cloud-Betreibern und Großunternehmen zu erfüllen.
Regionale Datensouveränität schafft lokale Infrastrukturmöglichkeiten
Richtlinien zur Datenlokalisierung und Initiativen für souveräne Cloud-Lösungen eröffnen Speicheranbietern neue Expansionsmöglichkeiten in Märkten, in denen Unternehmen lokal kontrollierte Infrastrukturen bevorzugen. Regierungen, Finanzinstitute, Gesundheitsdienstleister und kritische Infrastrukturen benötigen zunehmend mehr Transparenz darüber, wo sensible Daten gespeichert und verarbeitet werden. Anbieter können diese Chance durch regionale Partnerschaften, lokale Service-Ökosysteme, konforme Architekturen und sicheres Lebenszyklusmanagement nutzen. Europa, der Nahe Osten und der asiatisch-pazifische Raum bieten besonders vielversprechende Expansionswege, da die Digitalisierung im öffentlichen Sektor und Investitionen in Cloud-Infrastrukturen zunehmen. Eine strategische Positionierung in Bezug auf Compliance, Ausfallsicherheit und Energieeffizienz kann Anbietern helfen, über Hardware-Spezifikationen hinaus wettbewerbsfähig zu sein und stärkere Beziehungen zu Organisationen aufzubauen, die national oder regional kontrollierte Datenumgebungen schaffen.
Aktuelle Entwicklungen
- Februar 2026: Pure Storage, das Unternehmen, das Speicher und Datenmanagement revolutioniert, gibt seinen neuen Namen bekannt: Everpure. Diese Namensänderung spiegelt die wachsende Bedeutung des Unternehmens wider – von der Neugestaltung des Speicherbereichs hin zur Definition der Zukunft des Datenmanagements. Das Unternehmen gab außerdem die Unterzeichnung einer verbindlichen Vereinbarung zur Übernahme von 1touch bekannt, einem Innovator im Bereich Datenintelligenz und -orchestrierung, der eine umfassende, einheitliche Sicht auf die Informationen eines Unternehmens bietet. Mit 1touch verstärkt Everpure sein Engagement für Innovationen im Datenmanagement und sorgt dafür, dass Daten sicher, zugänglich, intelligent und leistungsfähig sind.
- Juni 2025: Hewlett Packard Enterprise Development LP kündigte neue KI-Fabriklösungen in Zusammenarbeit mit NVIDIA an, darunter HPE Alletra Storage MP X10000. Damit positioniert sich Speicher als integrierte Komponente skalierbarer KI-Infrastrukturen für Unternehmen, Serviceprovider, staatliche Einrichtungen und Modellentwickler. Die Ankündigung unterstreicht HPEs Fokus auf KI-fähige Speicher- und Dateninfrastruktur.
- September 2025: Dell Inc. unterstrich seine anhaltende Marktführerschaft im Bereich All-Flash-Speicherlösungen und hob PowerStore als wichtigen Bestandteil seines Flash-Speicherportfolios hervor. Das Unternehmen verknüpfte seine Speicherstrategie mit der Modernisierung von Unternehmensinfrastrukturen und differenzierte Leistung, Effizienz und Infrastrukturauswahl in Flash- und Hybridumgebungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -