
Mercado de matrices basadas en flash: tamaño, cuota de mercado y previsiones 2034
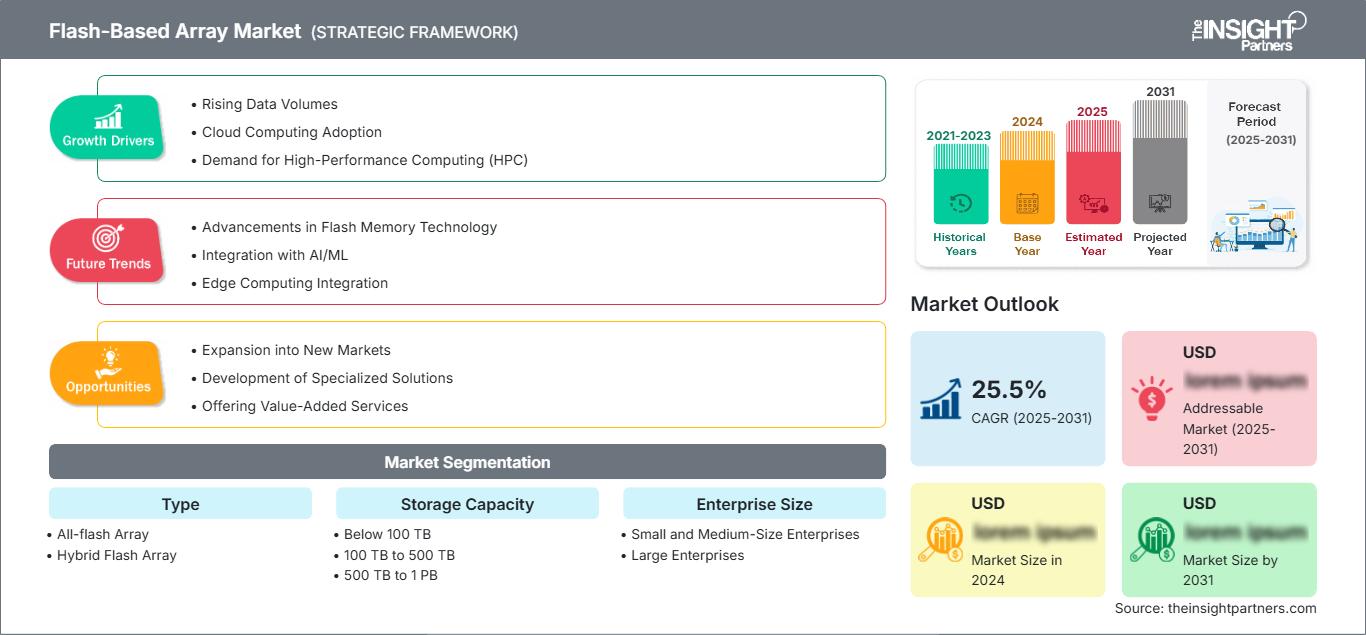
Tamaño del mercado de matrices basadas en memoria flash y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (matriz totalmente flash, matriz flash híbrida); capacidad de almacenamiento (menos de 100 TB, de 100 TB a 500 TB, de 500 TB a 1 PB, más de 1 PB); tamaño de la empresa (pequeñas y medianas empresas, grandes empresas); usuario final (servicios financieros, TI y telecomunicaciones, atención médica, medios de comunicación y entretenimiento, comercio minorista, gobierno, manufactura, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011809
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
US$ 26,38 millones
Valor del año base
Pronóstico para 2034
47,24 dólares estadounidenses millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,69 %
Índice de crecimiento
Mercado potencial
US$ 332,80 millones
(2026-2034)
El mercado de matrices basadas en memoria flash se está expandiendo a medida que las empresas modernizan su infraestructura de almacenamiento para inteligencia artificial, análisis de datos, virtualización, cargas de trabajo nativas de la nube y ciberresiliencia. El mercado está valorado en 26.380 millones de dólares en 2025 y se prevé que alcance los 47.240 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 6,69 % durante el período 2026-2034. La demanda está cada vez más influenciada por mayores requisitos de rendimiento, capacidad escalable, aplicaciones con uso intensivo de datos y la presión por mejorar la eficiencia del almacenamiento.
América del Norte sigue siendo un importante centro de adopción, respaldado por centros de datos a hiperescala, migración a la nube empresarial, inversión en infraestructura de IA y ecosistemas de almacenamiento maduros. Tamaño del mercado de matrices basadas en memoria flash también se ve influenciado por la modernización de bases de datos, computación de alto rendimiento, entornos de copia de seguridad y cargas de trabajo virtualizadas. El creciente despliegue de arquitecturas NVMe y almacenamiento definido por software refuerza aún más la demanda de infraestructura escalable basada en memoria flash en grandes empresas y proveedores de servicios.
Análisis y perspectivas del mercado de matrices basadas en memoria flash
- América del Norte: América del Norte representó aproximadamente entre el 37 % y el 39 % de la cuota de mercado de matrices basadas en memoria flash en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,2 % entre 2026 y 2034. , gracias a la infraestructura a hiperescala, la inversión en IA, la modernización empresarial y los sólidos ecosistemas de proveedores.
- EE. UU.: Estados Unidos representó aproximadamente entre el 70 % y el 74 % de los ingresos de Norteamérica en 2025 , con un crecimiento anual compuesto del 6,5 % al 7,3 % entre 2026 y 2034. , impulsado por la nube, la IA, la ciberseguridad y la expansión de los centros de datos.
- Europa: Europa representó aproximadamente entre el 25 % y el 27 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 % entre 2026 y 2034. , liderada por Alemania, el Reino Unido, Francia, Italia y España, donde la soberanía de los datos y la modernización favorecen su adopción.
- Asia Pacífico: Asia Pacífico representó aproximadamente entre el 28 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,0 % entre 2026 y 2034. , liderada por China, Japón, Corea del Sur e India a través de inversiones en la nube, telecomunicaciones, manufactura e infraestructura digital.
- Segmento más grande: Los sistemas de almacenamiento totalmente flash representaron aproximadamente entre el 68 % y el 72 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,7 % durante el período 2026-2034. , lo que refleja las cargas de trabajo empresariales sensibles a la latencia.
- Segmento de alto crecimiento: La capacidad superior a 1 PB representó aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % durante el período 2026-2034 , con el apoyo de la IA y las implementaciones a hiperescala.
- Empresas clave analizadas en detalle: Dell Inc., Fujitsu Limited, Hewlett Packard Enterprise Development LP, Hitachi Ltd., Huawei Technologies Co., Ltd., IBM Corporation, Kaminario, NetApp, Inc., Oracle Corporation y Pure Storage, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de matrices basadas en memoria flash ha evolucionado desde matrices flash orientadas al rendimiento hacia sistemas de almacenamiento inteligentes con NVMe, reducción de datos, automatización, análisis y resiliencia cibernética. La disminución del costo por capacidad útil de la memoria flash y la mejora de la economía QLC han incrementado los casos de uso potenciales, y los sistemas totalmente flash se utilizan ahora para gestionar bases de datos, virtualización, análisis y cargas de trabajo empresariales mixtas, además de cargas de trabajo de alto rendimiento.
La preparación para el futuro mediante la adopción de soluciones en el mercado de matrices basadas en memoria flash está cada vez más ligada a la infraestructura de IA, las nubes soberanas, la computación perimetral y la eficiencia de los centros de datos. Las regulaciones sobre protección y resiliencia de datos impulsan a las empresas a actualizar sus infraestructuras de almacenamiento, mientras que las inversiones en capacidad de nube regional abren nuevas vías más allá de las implementaciones en Norteamérica. Por lo tanto, los proveedores de almacenamiento se centran en arquitecturas escalables, modelos de pago por uso y funciones de software que aumentan la vida útil de la base instalada.
Alcance del informe de mercado de matrices basadas en memoria flash
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 26.380 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 47.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,69% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de matrices basadas en memoria flash
El desarrollo del mercado de matrices basadas en memoria flash está impulsado por el creciente volumen de datos, las exigencias de rendimiento de las aplicaciones y la transición desde los entornos tradicionales basados en discos. Las empresas necesitan una latencia predecible y un alto rendimiento de E/S para sus bases de datos, infraestructura de escritorio virtual, análisis y cargas de trabajo de inteligencia artificial. Entre los participantes del mercado se incluyen proveedores de memoria NAND, fabricantes de controladores, fabricantes de sistemas de almacenamiento, proveedores de software, socios de canal, proveedores de servicios en la nube y usuarios finales. Las innovaciones en la densidad de la tecnología NAND y la tecnología de controladores aumentan la capacidad de los proveedores para ofrecer una mayor capacidad útil sin un crecimiento proporcional de la capacidad física.
La dinámica actual de la oferta en el mercado de matrices basadas en memoria flash se caracteriza por la creciente importancia de la demanda empresarial de SSD, los precios, la disponibilidad de componentes y la adopción de interfaces avanzadas. NVMe y NVMe-over-Fabrics permiten que la arquitectura de matrices ofrezca nuevos niveles de rendimiento, mientras que las tecnologías de reducción de datos aumentan la capacidad efectiva. Los proveedores desarrollan soluciones que combinan hardware con un entorno operativo propietario, automatización, replicación, instantáneas y recuperación ante ransomware.
El informe del mercado de matrices basadas en memoria flash revela la tendencia actual hacia una mayor concentración de la competencia, ya que los proveedores de infraestructura compiten con los de almacenamiento flash. Proveedores de soluciones empresariales generales como Dell Inc., Hewlett Packard Enterprise Development LP, NetApp, Inc., IBM Corporation y Pure Storage, Inc. cuentan con una amplia cartera de productos, mientras que Fujitsu Limited, Hitachi Ltd., Huawei Technologies Co., Ltd. y Oracle Corporation se especializan en requisitos de infraestructura específicos. Kaminario ofrece soluciones de almacenamiento en la nube y definidas por software.
Las inversiones en el mercado de matrices basadas en memoria flash se centran en soluciones de almacenamiento preparadas para aplicaciones de IA, con alta densidad de memoria flash, desagregación y un modelo de adquisición basado en el consumo. Los proveedores posicionan estratégicamente sus soluciones integrando computación y almacenamiento, ciberseguridad y optimizaciones específicas para cada carga de trabajo. El rendimiento por vatio, la capacidad efectiva, la automatización, la resiliencia y el ciclo de vida se convierten en factores diferenciadores clave, por encima de la capacidad bruta.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de matrices basadas en memoria flash: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de matrices basadas en memoria flash
América del Norte representó aproximadamente entre el 37 % y el 39 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,2 % hasta 2034. La región disfruta de las ventajas de una considerable capacidad de centros de datos a hiperescala, un sólido gasto empresarial en TI, la adopción de la virtualización y las inversiones en infraestructura de IA. Estados Unidos sigue siendo la principal fuente de demanda, impulsada por proveedores de servicios en la nube, bancos, organizaciones sanitarias, empresas de telecomunicaciones y empresas tecnológicas.
La transformación del almacenamiento está cada vez más ligada a la seguridad, la recuperación ante ransomware y la resiliencia. Las empresas están reemplazando los sistemas de almacenamiento antiguos por soluciones más modernas que admiten NVMe, automatización y almacenamiento flash de mayor densidad. Canadá satisface esta demanda mediante la digitalización de las finanzas y el gobierno, junto con la adopción de la nube, mientras que la demanda en la región también se ve impulsada por las inversiones en centros de datos y computación de alto rendimiento (HPC).
Mercado estadounidense de matrices basadas en memoria flash
En 2025, Estados Unidos representó aproximadamente entre el 70 % y el 74 % de los ingresos del mercado norteamericano de matrices basadas en memoria flash, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,3 % hasta 2034. Esta posición se basa en el despliegue a hiperescala, la migración a la nube empresarial, la inteligencia artificial y la importante inversión en la transformación de los centros de datos. Dell Technologies, Hewlett Packard Enterprise, NetApp, IBM, Pure Storage y Oracle mantienen importantes relaciones con las empresas.
El sector financiero requiere soluciones de baja latencia para el procesamiento de transacciones, mientras que el sector sanitario necesita soluciones de almacenamiento fiables para imágenes, registros y análisis. Las organizaciones de medios de comunicación tienen una creciente necesidad de soluciones de almacenamiento que soporten un alto volumen de datos, mientras que las empresas manufactureras prefieren soluciones de almacenamiento flash para sus análisis industriales. La seguridad, la resiliencia y el control de los datos son de suma importancia en los sectores gubernamental y de defensa.
Mercado europeo de matrices basadas en memoria flash
Europa representó aproximadamente entre el 25 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % hasta 2034, siendo Alemania el mercado nacional líder. La adopción de soluciones de almacenamiento flash está impulsada por la necesidad de soberanía de datos, el crecimiento de la nube híbrida, la ciberseguridad y la eficiencia energética.
En el Reino Unido, la demanda de adopción es alta entre el sector financiero, las empresas tecnológicas y los proveedores de computación en la nube, mientras que Alemania se beneficia de la digitalización y el análisis de datos en su industria manufacturera. En Francia, Italia y España, la adopción está creciendo debido a la digitalización de las instituciones gubernamentales, las telecomunicaciones, la atención médica y las nubes empresariales. Las organizaciones en Europa evalúan el almacenamiento flash considerando la eficiencia energética, la resiliencia, la regulación y la rentabilidad de todo su ciclo de vida.
Mercado de matrices basadas en memoria flash en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 28 % y el 30 % de la cuota de mercado en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China lidera la demanda regional gracias al desarrollo de la infraestructura en la nube, las telecomunicaciones, la digitalización de la fabricación y el aumento de la capacidad de los centros de datos. Los ecosistemas tecnológicos para las empresas en Japón y Corea del Sur son sólidos.
India está creciendo gracias a los servicios digitales, las fintech, los portales gubernamentales y las inversiones a gran escala, mientras que Australia se beneficia de la modernización de la nube y la demanda de la industria regulada. La adopción regional del almacenamiento está siendo impulsada cada vez más por las estrategias de digitalización de los países, los ecosistemas de semiconductores, las inversiones en IA y la automatización industrial.
Mercado de matrices basadas en memoria flash de Oriente Medio y África
La demanda en Oriente Medio y África parte de una base instalada más pequeña, con un crecimiento estimado de entre el 6,2 % y el 7,2 % de CAGR hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción regional mediante la nube pública, programas de ciudades inteligentes, infraestructura de IA, expansión de las telecomunicaciones e inversión en centros de datos. Sudáfrica sigue siendo un mercado importante para las empresas y los servicios financieros.
La digitalización del sector energético genera una mayor demanda de análisis y almacenamiento de datos operativos, mientras que la modernización gubernamental respalda una infraestructura segura. El resto de Oriente Medio y África avanza de forma más gradual a medida que se desarrollan la adopción de la nube, la conectividad y los presupuestos de TI empresariales. El creciente énfasis regional en la localización de datos y la soberanía digital debería incentivar la inversión en infraestructura de almacenamiento alojada localmente, creando oportunidades para los proveedores que ofrecen arquitecturas flash eficientes, resilientes y escalables.
Análisis de segmentación
Tipo
La segmentación por tipo está liderada por las arquitecturas totalmente flash, ya que las aplicaciones sensibles a la latencia requieren cada vez más un rendimiento constante y una calidad de servicio predecible. Se estima que este segmento crecerá a una tasa compuesta anual del 6,9 % al 7,7 % durante el período 2026-2034 . Las configuraciones híbridas siguen siendo relevantes cuando las organizaciones buscan un equilibrio entre los requisitos de rendimiento, la rentabilidad de la capacidad y las inversiones en infraestructura existente.
- Matriz totalmente flash: Representa la arquitectura dominante para bases de datos, virtualización, análisis, inferencia de IA y otras cargas de trabajo que requieren una latencia consistentemente baja. Su importancia estratégica aumenta a medida que las tecnologías NAND de mayor densidad y de reducción de datos mejoran la rentabilidad de la capacidad.
- Matriz de memoria flash híbrida: Sigue siendo relevante para cargas de trabajo mixtas donde los datos de acceso frecuente requieren el rendimiento del almacenamiento flash, mientras que la información menos activa se beneficia de niveles de almacenamiento de menor costo. Su adopción sigue siendo importante entre las empresas sensibles al costo y orientadas a la capacidad.
Capacidad de almacenamiento
La capacidad de almacenamiento cobra cada vez más importancia a medida que se expanden los conjuntos de datos de IA, los repositorios de análisis, el contenido digital y las bases de datos empresariales. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 8,0 % durante el período 2026-2034 , y las configuraciones de mayor tamaño adquirirán relevancia estratégica a medida que aumente la densidad de los centros de datos y las organizaciones consoliden sus cargas de trabajo.
- Menos de 1 TB: Se utiliza principalmente en implementaciones más pequeñas, cargas de trabajo localizadas y entornos especializados donde los conjuntos de datos limitados y los requisitos de infraestructura restringidos hacen que las configuraciones de almacenamiento compactas sean apropiadas.
- De 1 TB a 5 TB: Admite aplicaciones departamentales, bases de datos pequeñas y entornos empresariales de tamaño medio. La demanda se mantiene estable en organizaciones que requieren un mayor rendimiento sin invertir en grandes arquitecturas de almacenamiento centralizado.
- 5 TB por 1 PB: Cubre las necesidades principales de consolidación empresarial, virtualización, análisis y cargas de trabajo en la nube privada. Su amplia aplicabilidad hace que este rango de capacidad sea importante para las organizaciones que modernizan sus entornos de centros de datos ya establecidos.
- Más de 1 PB: Admite hiperescala, IA, análisis de alto rendimiento, repositorios multimedia y bases de datos de gran tamaño. Estos sistemas son estratégicamente importantes para consolidar cargas de trabajo de gran volumen, a la vez que mejoran la utilización del rack y la eficiencia operativa.
Tamaño empresarial
El tamaño de la empresa influye en las prioridades de adquisición, la escala de implementación y los modelos de financiación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % durante el período 2026-2034 , y las grandes empresas mantendrán un mayor gasto debido a la complejidad de las cargas de trabajo, la mayor cantidad de datos gestionados y los estrictos requisitos de resiliencia.
- Pequeñas y medianas empresas: La adopción se ve influenciada por la infraestructura gestionada, las soluciones conectadas a la nube, la administración simplificada y los costos predecibles. Los modelos de adquisición flexibles pueden reducir las barreras de acceso al almacenamiento de nivel empresarial para organizaciones con recursos informáticos internos limitados.
- Grandes empresas: Representan la principal base de demanda debido a sus extensas bases de datos, entornos de virtualización, cargas de trabajo analíticas y operaciones distribuidas geográficamente. Los compradores priorizan el rendimiento, la resiliencia, la seguridad, la automatización y la integración con arquitecturas de nube híbrida.
Usuario final
Se prevé que la adopción por parte de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,8 % durante el período 2026-2034 , lo que refleja las diferentes características de la carga de trabajo en los sectores regulado, digital e industrial. El procesamiento de alto rendimiento, la ciberresiliencia y el creciente volumen de datos siguen siendo consideraciones comunes en las adquisiciones.
- BFSI: Requiere procesamiento de transacciones de baja latencia, alta disponibilidad, cumplimiento normativo y recuperación resiliente. La infraestructura flash admite bases de datos, análisis, detección de fraude y cargas de trabajo de banca digital.
- Informática y telecomunicaciones: Utiliza matrices de almacenamiento flash para plataformas en la nube, virtualización, cargas de trabajo de red, servicios de IA y procesamiento de datos a gran escala. La demanda se beneficia de la creciente complejidad de los servicios y de la infraestructura distribuida.
- Sector sanitario: Requiere un almacenamiento fiable y de alto rendimiento para imágenes médicas, historiales clínicos electrónicos, conjuntos de datos de investigación y diagnósticos asistidos por IA, manteniendo al mismo tiempo estrictos requisitos de disponibilidad y protección de datos.
- Medios de comunicación y entretenimiento: Dependen del almacenamiento de alto rendimiento para la producción de vídeo, la renderización, las bibliotecas de contenido, los flujos de trabajo de transmisión y la gestión de activos digitales, lo que convierte el rendimiento y la capacidad escalable en prioridades centrales de adquisición.
- Minorista: Utiliza el almacenamiento para análisis de clientes, plataformas omnicanal, sistemas de inventario, personalización y procesamiento de transacciones. La adopción de memoria flash permite un acceso más rápido a conjuntos de datos operativos y analíticos.
- Gobierno: Prioriza una infraestructura segura, resiliente y que cumpla con las políticas para los servicios a los ciudadanos, las bases de datos públicas, las cargas de trabajo relacionadas con la defensa y las plataformas de gobierno digital.
- Fabricación: Aplica el almacenamiento flash a la analítica industrial, la automatización, los gemelos digitales, los sistemas de ciclo de vida del producto y el mantenimiento predictivo, donde el acceso rápido a los datos puede respaldar la toma de decisiones operativas.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
BFSI |
Alto |
Banca en tiempo real |
Maduro |
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
Infraestructura de IA |
Escalada |
|
Cuidado de la salud |
Medio |
Análisis médico |
Escalada |
|
Medios de comunicación y entretenimiento |
Medio |
Flujos de trabajo de contenido |
Escalada |
|
Minorista |
Medio |
Análisis omnicanal |
Escalada |
|
Gobierno |
Medio |
Almacenamiento soberano |
Escalada |
|
Fabricación |
Medio |
Análisis industrial |
Escalada |
Factores que impulsan el crecimiento del mercado de matrices basadas en memoria flash y análisis de su impacto
Las cargas de trabajo de IA aumentan los requisitos de almacenamiento de alto rendimiento.
El uso de la tecnología de IA en las organizaciones está provocando un cambio en las necesidades de almacenamiento empresarial debido al aumento en la cantidad, velocidad y disponibilidad de los datos necesarios para el aprendizaje automático, la inferencia, la indexación y el análisis. Para entregar datos sin cuellos de botella significativos desde la capa de procesamiento hasta la de almacenamiento, las empresas necesitan sistemas de almacenamiento de alto rendimiento con interfaces NVMe, mayor capacidad y capacidades efectivas de gestión de datos. Esta tendencia va más allá de la adopción por parte de los hiperescaladores, ya que empresas de los sectores de banca, finanzas y seguros, salud, manufactura, comercio minorista y medios de comunicación utilizan aplicaciones de IA.
La eficiencia de los centros de datos refuerza la necesidad de infraestructura flash.
Los operadores de centros de datos se han centrado cada vez más en cuestiones relacionadas con la energía, la refrigeración, la eficiencia de los racks y la eficiencia operativa, a medida que aumenta la densidad de la infraestructura. Las matrices flash ofrecen un rendimiento mucho mejor en relación con el espacio físico que ocupan los sistemas de almacenamiento en disco. Esto resulta crucial en escenarios donde los precios de la energía y la capacidad limitada del centro de datos dificultan la expansión. El aumento de la densidad de la memoria NAND, la reducción de datos y la ubicación eficiente de las cargas de trabajo podrían contribuir a mejorar aún más la capacidad sin un aumento proporcional de la infraestructura física.
Los requisitos de ciberresiliencia aumentan la demanda de almacenamiento inteligente.
La necesidad de protección contra el ransomware, la interrupción de las operaciones y los requisitos más estrictos para la continuidad del negocio han impulsado la creciente importancia de las arquitecturas de almacenamiento resilientes. Las organizaciones buscan instantáneas inmutables, recuperación rápida, aislamiento de los sistemas de copia de seguridad, detección automática de anomalías y replicación basada en políticas, elementos clave para una estrategia de ciberresiliencia. Actualmente, los sistemas de almacenamiento flash ofrecen estas características de forma nativa en sus entornos operativos, sin necesidad de infraestructura adicional. El impacto comercial es considerable, ya que los requisitos de seguridad podrían acelerar la sustitución de los sistemas de almacenamiento antiguos debido a la ausencia de funciones de recuperación. Los proveedores que ofrecen no solo alto rendimiento, sino también resiliencia, pueden potenciar la diferenciación de sus productos, mientras que sus clientes se beneficiarán de plazos de recuperación más cortos y una gestión simplificada.
Tendencias futuras del mercado de matrices basadas en memoria flash
Los sistemas de almacenamiento optimizados con IA se vuelven más programables.
Las tendencias del mercado de matrices basadas en memoria flash apuntan cada vez más hacia arquitecturas de almacenamiento programables que asignan recursos dinámicamente según el comportamiento de la carga de trabajo. El entorno impulsado por IA requiere un almacenamiento que se adapte a patrones de acceso variables, con capacidad para puntos de control, gestión de metadatos y procesamiento de inferencias sin intervención manual continua. Las soluciones de almacenamiento de próxima generación utilizarán NVMe sobre arquitecturas, caché inteligente, predicción de carga de trabajo y orquestación basada en software. Es posible desagregar el sistema para que la empresa pueda escalar de forma independiente el almacenamiento y la capacidad de procesamiento. Además, la infraestructura de almacenamiento puede incorporar funciones de observabilidad y operaciones basadas en IA para predecir problemas como limitaciones de capacidad, rendimiento y fallos de hardware.
Los modelos basados en el consumo se extienden por la adquisición de sistemas de almacenamiento empresarial.
Los compradores empresariales evalúan cada vez más la infraestructura mediante modelos de consumo, suscripción y capacidad flexible, en lugar de las tradicionales compras de hardware por adelantado. Esta tendencia puede reducir las fricciones en la adquisición, alinear el gasto en almacenamiento con la expansión de la carga de trabajo y facilitar el acceso a actualizaciones tecnológicas sin ciclos de reemplazo costosos y repetidos. Por lo tanto, es probable que los proveedores refuercen las arquitecturas de actualización continua, la gestión conectada a la nube y los servicios de capacidad basados en el uso. Este modelo es especialmente relevante para las organizaciones que se enfrentan a un crecimiento impredecible de la IA y el análisis de datos, ya que los requisitos de capacidad pueden cambiar más rápido que los ciclos de adquisición convencionales. Con el tiempo, la compra basada en el consumo puede aumentar la competencia en torno a la calidad del servicio, la flexibilidad de actualización, la movilidad de los datos y la transparencia contractual, al tiempo que incentiva a los proveedores a mantener relaciones más sólidas a largo plazo con sus clientes.
Oportunidades de mercado para matrices basadas en memoria flash
Almacenamiento de alta densidad para IA y entornos hiperescalables
Las previsiones del mercado de matrices basadas en memoria flash indican una oportunidad para centrarse en configuraciones de alta densidad diseñadas para IA, análisis y entornos de hiperescala, donde la planificación de capacidad convencional puede generar cuellos de botella. Los proveedores pueden diferenciarse mediante la integración densa de memoria NAND, la refrigeración eficiente, la reducción avanzada de datos y arquitecturas escalables que se adaptan a conjuntos de datos en rápida expansión. Las oportunidades se extienden a sistemas de almacenamiento optimizados para clústeres de GPU, bases de datos vectoriales, repositorios de modelos y cargas de trabajo de inferencia. La inversión estratégica en configuraciones de alta capacidad también puede responder a la creciente demanda de una menor huella en los racks y una mayor eficiencia energética. Los proveedores que combinan alta densidad con un rendimiento predecible y sólidas capacidades de protección de datos están en posición de satisfacer los requisitos de adquisición cada vez más sofisticados de los operadores de la nube y las grandes empresas.
La soberanía de los datos regionales crea oportunidades de infraestructura local.
Las políticas de localización de datos y las iniciativas de nube soberana están creando oportunidades para que los proveedores de almacenamiento se expandan en mercados donde las organizaciones prefieren una infraestructura controlada localmente. Los gobiernos, las instituciones financieras, los proveedores de atención médica y las industrias críticas requieren cada vez más visibilidad sobre dónde se almacenan y procesan los datos confidenciales. Los proveedores pueden aprovechar esta oportunidad mediante alianzas regionales, ecosistemas de servicios locales, arquitecturas que cumplan con las normativas y una gestión segura del ciclo de vida. Europa, Oriente Medio y Asia Pacífico ofrecen vías de expansión particularmente relevantes a medida que se acelera la digitalización del sector público y la inversión en infraestructura en la nube. Un posicionamiento estratégico centrado en el cumplimiento normativo, la resiliencia y la eficiencia energética puede ayudar a los proveedores a competir más allá de las especificaciones de hardware y a desarrollar relaciones más sólidas con las organizaciones que crean entornos de datos controlados a nivel nacional o regional.
Novedades recientes
- Febrero de 2026: Pure Storage, la empresa que está revolucionando el almacenamiento y la gestión de datos, anunció su nuevo nombre: Everpure. Este cambio refleja el mayor impacto de la empresa, que pasa de transformar el almacenamiento a definir el futuro de la gestión de datos. La empresa también anunció la firma de un acuerdo definitivo para adquirir 1touch, una empresa innovadora en inteligencia y orquestación de datos que proporciona una visión integral y unificada de la información de una empresa. Con 1touch, Everpure refuerza su compromiso con la innovación en la gestión de datos, garantizando que estos sean seguros, accesibles, inteligentes y estén listos para su uso.
- Junio de 2025: Hewlett Packard Enterprise Development LP anunció nuevas soluciones de fábrica de IA desarrolladas con NVIDIA, incluyendo HPE Alletra Storage MP X10000, posicionando el almacenamiento como un componente integrado de la infraestructura de IA escalable para empresas, proveedores de servicios, entidades gubernamentales y desarrolladores de modelos. Este anuncio reforzó el enfoque de HPE en el almacenamiento y la infraestructura de datos preparados para la IA.
- Septiembre de 2025: Dell Inc. destacó su liderazgo continuo en ingresos como proveedor de almacenamiento totalmente flash y enfatizó PowerStore como parte de su cartera de almacenamiento flash. La compañía vinculó su estrategia de almacenamiento con la modernización empresarial y diferenció el rendimiento, la eficiencia y las opciones de infraestructura en entornos flash e híbridos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -