
Mercato del matrices basate in flash: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli array basati su memoria flash (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipo (array all-flash, array flash ibrido); capacità di archiviazione (inferiore a 100 TB, da 100 TB a 500 TB, da 500 TB a 1 PB, superiore a 1 PB); dimensione aziendale (piccole e medie imprese, grandi imprese); utente finale (BFSI, IT e telecomunicazioni, sanità, media e intrattenimento, vendita al dettaglio, pubblica amministrazione, industria manifatturiera, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011809
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
26,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
47,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,69 %
Tasso di crescita
Mercato di riferimento
332,80 miliardi di dollari USA
(2026-2034)
Il mercato degli array basati su memoria flash (Flash-Based Array, FAR) è in espansione, in quanto le aziende modernizzano le infrastrutture di storage per supportare intelligenza artificiale, analisi dei dati, virtualizzazione, carichi di lavoro cloud-native e resilienza informatica. Il mercato, valutato a 26,38 miliardi di dollari nel 2025 , dovrebbe raggiungere i 47,24 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 6,69% nel periodo 2026-2034 . La domanda è sempre più influenzata da requisiti di prestazioni più elevati, capacità scalabile, applicazioni ad alta intensità di dati e dalla pressione per migliorare l'efficienza dello storage.
Il Nord America rimane un importante centro di adozione, supportato da data center hyperscale, migrazione delle aziende al cloud, investimenti in infrastrutture di intelligenza artificiale ed ecosistemi di storage maturi. Le dimensioni del mercato degli array basati su memoria flash sono influenzate anche dalla modernizzazione dei database, dal calcolo ad alte prestazioni, dagli ambienti di backup e dai carichi di lavoro virtualizzati. La crescente diffusione delle architetture NVMe e dello storage software-defined rafforza ulteriormente la domanda di infrastrutture flash scalabili da parte di grandi aziende e fornitori di servizi.
Analisi e approfondimenti sul mercato degli array basati su memoria flash
- Nord America: Nel 2025 il Nord America rappresentava circa il 37-39% della quota di mercato degli array basati su memoria flash e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,2% tra il 2026 e il 2034 , grazie al supporto di infrastrutture hyperscale, investimenti nell'intelligenza artificiale, modernizzazione aziendale e solidi ecosistemi di fornitori.
- USA: Nel 2025, gli Stati Uniti hanno rappresentato circa il 70-74% del fatturato nordamericano , con una crescita annua composta (CAGR) del 6,5-7,3% tra il 2026 e il 2034 , trainata da cloud, intelligenza artificiale, sicurezza informatica ed espansione dei data center.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 25-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% tra il 2026 e il 2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove la sovranità dei dati e la modernizzazione favoriscono l'adozione.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 28-30% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,2-8,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie agli investimenti in cloud, telecomunicazioni, produzione e infrastrutture digitali.
- Segmento più ampio: gli array all-flash detenevano una quota di mercato pari a circa il 68-72% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,7% nel periodo 2026-2034 , a causa dei carichi di lavoro aziendali sensibili alla latenza.
- Segmento ad alta crescita: la capacità superiore a 1 PB rappresentava circa il 12-16% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,5-9,5% nel periodo 2026-2034 , grazie al supporto dell'intelligenza artificiale e delle implementazioni hyperscale.
- Aziende chiave analizzate nel dettaglio: Dell Inc., Fujitsu Limited, Hewlett Packard Enterprise Development LP, Hitachi Ltd., Huawei Technologies Co., Ltd., IBM Corporation, Kaminario, NetApp, Inc., Oracle Corporation e Pure Storage, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli array basati su memoria flash si è evoluto dagli array flash orientati alle prestazioni a sistemi di storage intelligenti che integrano NVMe, riduzione dei dati, automazione, analisi e resilienza informatica. La diminuzione del costo per capacità utilizzabile della memoria flash e il miglioramento dell'economia QLC hanno ampliato i potenziali casi d'uso, e i sistemi all-flash vengono ora utilizzati per gestire database, virtualizzazione, analisi e carichi di lavoro aziendali misti, oltre ai carichi di lavoro ad alte prestazioni.
La predisposizione al futuro attraverso l'adozione di array basati su memoria flash è sempre più legata alle infrastrutture di intelligenza artificiale, ai cloud sovrani, all'edge computing e all'efficienza dei data center. Le normative in materia di protezione e resilienza dei dati spingono le aziende ad aggiornare le proprie infrastrutture di storage, mentre gli investimenti nella capacità cloud regionale aprono nuove opportunità al di là delle implementazioni nordamericane. I fornitori di storage si stanno quindi concentrando su architetture scalabili, modelli di pagamento a consumo e funzionalità software che aumentano la longevità della base installata.
Ambito del rapporto di mercato sugli array basati su memoria flash
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 26,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 47,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,69% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli array basati su memoria flash
Lo sviluppo del mercato degli array basati su memoria flash (Flash-Based Array, NAND) è trainato dalla crescente quantità di dati, dalle esigenze prestazionali delle applicazioni e dalla transizione dagli ambienti tradizionali basati su disco. Le aziende necessitano di latenza prevedibile e prestazioni I/O elevate per i propri database, infrastrutture di desktop virtuali, analisi e carichi di lavoro di intelligenza artificiale. I partecipanti al mercato includono fornitori di NAND, produttori di controller, produttori di sistemi di storage, fornitori di software, partner di canale, fornitori di servizi cloud e utenti finali. Le innovazioni nella densità della tecnologia NAND e nella tecnologia dei controller aumentano la capacità dei fornitori di offrire una maggiore capacità utilizzabile senza una crescita proporzionale della capacità fisica.
Le dinamiche attuali del mercato degli array basati su memoria flash sono caratterizzate dalla crescente importanza della domanda di SSD aziendali, dai prezzi, dalla disponibilità dei componenti e dall'adozione di interfacce avanzate. NVMe e NVMe-over-Fabrics consentono all'architettura degli array di offrire nuovi livelli di prestazioni, mentre le tecnologie di riduzione dei dati aumentano la capacità effettiva. I fornitori sviluppano soluzioni che combinano hardware con ambienti operativi proprietari, automazione, replica, snapshot e ripristino da ransomware.
Il report sul mercato degli array basati su memoria flash rivela l'attuale tendenza verso una crescente concentrazione della concorrenza, con i fornitori di infrastrutture in competizione con quelli di storage flash. Fornitori di soluzioni aziendali generaliste come Dell Inc., Hewlett Packard Enterprise Development LP, NetApp, Inc., IBM Corporation e Pure Storage, Inc. vantano un ampio portafoglio prodotti, mentre Fujitsu Limited, Hitachi Ltd., Huawei Technologies Co., Ltd. e Oracle Corporation si rivolgono a esigenze infrastrutturali specializzate. Kaminario offre soluzioni di storage software-defined e cloud.
Gli investimenti nel mercato degli array basati su memoria flash si concentrano su soluzioni di storage pronte per le applicazioni di intelligenza artificiale, caratterizzate da un'elevata densità di memoria flash, dalla disaggregazione e da un modello di approvvigionamento basato sul consumo. I fornitori posizionano strategicamente le proprie soluzioni integrando elaborazione e storage, sicurezza informatica e ottimizzazioni specifiche per i carichi di lavoro. Prestazioni per watt, capacità effettiva, automazione, resilienza e ciclo di vita diventano fattori di differenziazione cruciali, più della semplice capacità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli array basati su memoria flash: approfondimenti strategici
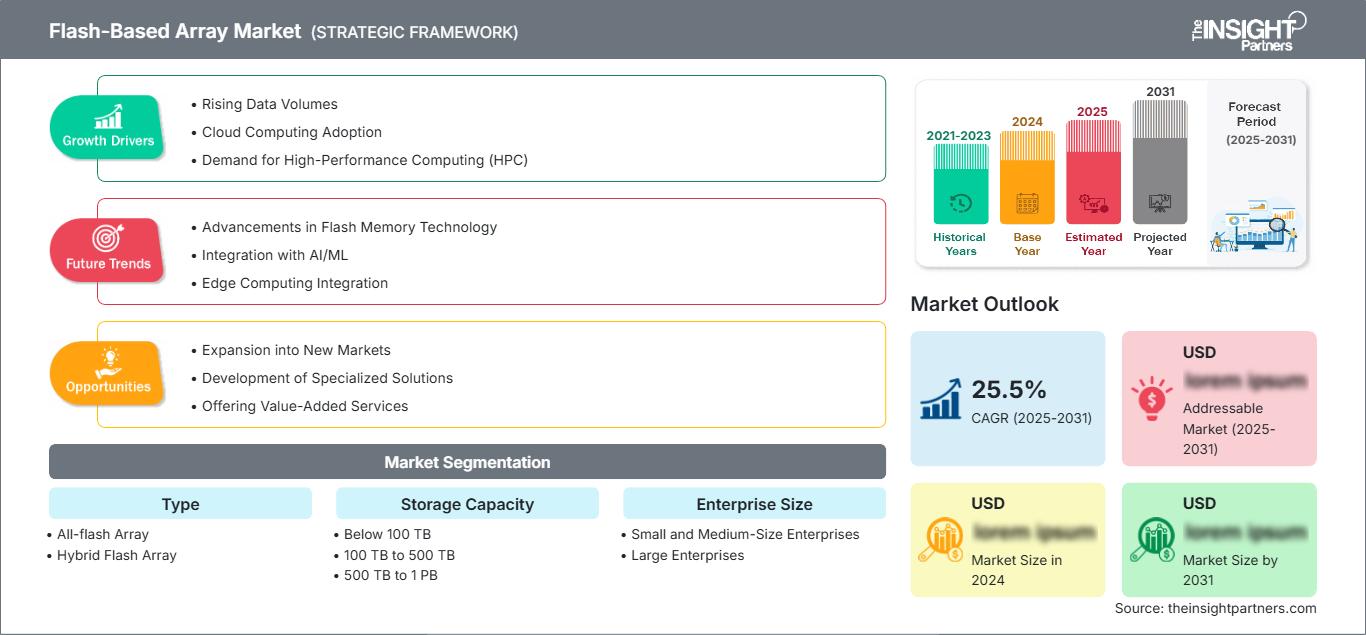
Approfondimenti regionali
Mercato nordamericano degli array basati su memoria flash
Nel 2025, il Nord America rappresentava circa il 37-39% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,2% fino al 2034. L'area beneficia di una notevole capacità di data center hyperscale, di una solida spesa IT aziendale, dell'adozione della virtualizzazione e degli investimenti nelle infrastrutture di intelligenza artificiale. Gli Stati Uniti continuano a essere la principale fonte di domanda, sostenuti da fornitori di servizi cloud, banche, organizzazioni sanitarie, operatori di telecomunicazioni e aziende tecnologiche.
La trasformazione dello storage è sempre più legata alla sicurezza, al ripristino in caso di ransomware e alla resilienza. Le aziende stanno sostituendo i vecchi array con soluzioni più recenti che supportano NVMe, l'automazione e lo storage flash ad alta densità. Il Canada sostiene la domanda grazie alla digitalizzazione del settore finanziario e governativo, nonché all'adozione del cloud, mentre la domanda nella regione è ulteriormente stimolata dagli investimenti in data center e HPC.
Mercato statunitense degli array basati su memoria flash
Nel 2025, gli Stati Uniti rappresentavano circa il 70-74% del fatturato del mercato nordamericano degli array basati su memoria flash e si prevede una crescita annua composta (CAGR) del 6,5-7,3% fino al 2034. Questa posizione si basa sull'implementazione su larga scala, sulla migrazione al cloud aziendale, sull'intelligenza artificiale e su ingenti investimenti nella trasformazione dei data center. Dell Technologies, Hewlett Packard Enterprise, NetApp, IBM, Pure Storage e Oracle vantano importanti collaborazioni con le aziende.
Il settore finanziario necessita di soluzioni a bassa latenza per l'elaborazione delle transazioni, mentre il settore sanitario richiede soluzioni di archiviazione affidabili per immagini, registri e analisi. Le organizzazioni mediatiche hanno una crescente necessità di soluzioni di archiviazione in grado di gestire elevati volumi di dati, mentre le aziende manifatturiere prediligono soluzioni di archiviazione flash per le proprie analisi industriali. Sicurezza, resilienza e controllo dei dati sono di fondamentale importanza nei settori governativo e della difesa.
Mercato europeo degli array basati su memoria flash
Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 25-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034, con la Germania a rappresentare il mercato nazionale leader. L'adozione di soluzioni di storage flash è trainata dalle esigenze di sovranità dei dati, dalla crescita del cloud ibrido, dalla sicurezza informatica e dall'efficienza energetica.
Nel Regno Unito, la domanda di adozione è elevata tra il settore finanziario, le aziende tecnologiche e i fornitori di cloud computing, mentre la Germania beneficia della digitalizzazione e dell'analisi dei dati nel suo settore manifatturiero. In Francia, Italia e Spagna, l'adozione è in crescita grazie alla digitalizzazione delle istituzioni governative, delle telecomunicazioni, della sanità e dei cloud aziendali. Le organizzazioni europee valutano lo storage flash tenendo conto di fattori quali efficienza energetica, resilienza, conformità normativa ed economicità dell'intero ciclo di vita.
Mercato degli array basati su memoria flash nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 28-30% del mercato e si prevede che raggiungerà un tasso di crescita annuo composto (CAGR) del 7,2-8,0% fino al 2034, affermandosi come la regione principale a più rapida crescita. La Cina è leader nella domanda regionale grazie allo sviluppo delle infrastrutture cloud, delle telecomunicazioni, della produzione digitalizzata e alla crescita della capacità dei data center. Gli ecosistemi tecnologici per le imprese in Giappone e Corea del Sud sono solidi.
L'India sta crescendo grazie ai servizi digitali, al fintech, ai portali governativi e agli investimenti in infrastrutture hyperscale, mentre l'Australia beneficia della modernizzazione del cloud e della domanda del settore regolamentato. L'adozione regionale dello storage è sempre più trainata dalle strategie di digitalizzazione dei singoli Paesi, dagli ecosistemi dei semiconduttori, dagli investimenti nell'intelligenza artificiale e nell'automazione industriale.
Mercato degli array basati su memoria flash in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si sta sviluppando a partire da una base installata più ridotta, con una crescita stimata tra il 6,2% e il 7,2% di CAGR fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono all'avanguardia nell'adozione regionale grazie al cloud pubblico, ai programmi per le smart city, alle infrastrutture per l'intelligenza artificiale, all'espansione delle telecomunicazioni e agli investimenti nei data center. Il Sudafrica rimane un mercato importante per le imprese e i servizi finanziari.
La digitalizzazione del settore energetico crea ulteriore domanda di analisi e archiviazione dei dati operativi, mentre la modernizzazione della pubblica amministrazione supporta infrastrutture sicure. Il resto del Medio Oriente e dell'Africa sta progredendo più gradualmente, grazie allo sviluppo dell'adozione del cloud, della connettività e dei budget IT aziendali. La crescente enfasi regionale sulla localizzazione dei dati e sulla sovranità digitale dovrebbe incoraggiare gli investimenti in infrastrutture di storage ospitate localmente, creando opportunità per i fornitori che offrono architetture flash efficienti, resilienti e scalabili.
Analisi di segmentazione
Tipo
La segmentazione per tipologia è dominata dalle architetture all-flash, poiché le applicazioni sensibili alla latenza richiedono sempre più prestazioni costanti e una qualità del servizio prevedibile. Si stima che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,9-7,7% nel periodo 2026-2034 . Le configurazioni ibride rimangono rilevanti laddove le organizzazioni devono bilanciare i requisiti di prestazioni con i costi di capacità e gli investimenti infrastrutturali esistenti.
- Array all-flash: rappresenta l'architettura dominante per database, virtualizzazione, analisi dati, inferenza AI e altri carichi di lavoro che richiedono una latenza costantemente bassa. La sua importanza strategica aumenta man mano che le tecnologie NAND ad alta densità e di riduzione dei dati migliorano l'efficienza economica della capacità.
- Array flash ibrido: mantiene la sua rilevanza per carichi di lavoro misti in cui i dati a cui si accede frequentemente richiedono prestazioni flash, mentre le informazioni meno utilizzate beneficiano di livelli di storage a costo inferiore. L'adozione rimane importante per le aziende sensibili ai costi e orientate alla capacità.
Capacità di archiviazione
La capacità di archiviazione sta diventando sempre più importante con l'espansione dei dataset di intelligenza artificiale, dei repository di analisi, dei contenuti digitali e dei database aziendali. Si prevede che il segmento registrerà un CAGR del 6,8-8,0% nel periodo 2026-2034 , con le configurazioni di maggiori dimensioni che acquisiranno rilevanza strategica man mano che la densità dei data center aumenterà e le organizzazioni consolidano i carichi di lavoro.
- Inferiore a 1 TB: ideale principalmente per implementazioni di dimensioni ridotte, carichi di lavoro localizzati e ambienti specializzati in cui set di dati limitati e requisiti infrastrutturali ristretti rendono appropriate configurazioni di storage compatte.
- Da 1 TB a 5 TB: supporta applicazioni dipartimentali, database di dimensioni ridotte e ambienti aziendali di medie dimensioni. La domanda rimane stabile laddove le organizzazioni necessitano di prestazioni superiori senza investire in grandi architetture di storage centralizzate.
- Da 5 TB a 1 PB: risponde alle esigenze principali di consolidamento aziendale, virtualizzazione, analisi e carichi di lavoro in cloud privato. La sua ampia applicabilità rende questa gamma di capacità importante per le organizzazioni che modernizzano i propri ambienti data center esistenti.
- Oltre 1 PB: supporta hyperscale, intelligenza artificiale, analisi ad alte prestazioni, repository multimediali e database di grandi dimensioni. Questi sistemi sono strategicamente importanti per consolidare carichi di lavoro ad alto volume, migliorando al contempo l'utilizzo dei rack e l'efficienza operativa.
Dimensioni aziendali
Le dimensioni aziendali influenzano le priorità di approvvigionamento, la scala di implementazione e i modelli di finanziamento. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% nel periodo 2026-2034 , con le grandi imprese che manterranno una spesa più elevata a causa di carichi di lavoro complessi, patrimoni di dati più ampi e rigorosi requisiti di resilienza.
- Piccole e medie imprese: l'adozione è influenzata da infrastrutture gestite, soluzioni connesse al cloud, amministrazione semplificata e costi prevedibili. Modelli di approvvigionamento flessibili possono ridurre gli ostacoli all'accesso allo storage di livello enterprise per le organizzazioni con risorse IT interne limitate.
- Grandi imprese: rappresentano la principale base di domanda a causa di database estesi, infrastrutture di virtualizzazione, carichi di lavoro analitici e operazioni distribuite geograficamente. Gli acquirenti danno priorità a prestazioni, resilienza, sicurezza, automazione e integrazione con architetture cloud ibride.
Utente finale
Si prevede che l'adozione da parte degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,7-7,8% nel periodo 2026-2034 , a causa delle diverse caratteristiche dei carichi di lavoro nei settori regolamentati, digitali e industriali. L'elaborazione ad alte prestazioni, la resilienza informatica e i crescenti volumi di dati rimangono considerazioni comuni in fase di acquisto.
- Settore bancario e finanziario (BFSI): richiede elaborazione delle transazioni a bassa latenza, elevata disponibilità, conformità normativa e ripristino resiliente. L'infrastruttura flash supporta database, analisi, rilevamento delle frodi e carichi di lavoro di digital banking.
- IT e telecomunicazioni: Utilizza array flash per piattaforme cloud, virtualizzazione, carichi di lavoro di rete, servizi di intelligenza artificiale ed elaborazione di dati su larga scala. La domanda trae vantaggio dalla crescente complessità dei servizi e dall'infrastruttura distribuita.
- Settore sanitario: richiede un'archiviazione affidabile e ad alte prestazioni per immagini mediche, cartelle cliniche elettroniche, set di dati di ricerca e diagnostica assistita dall'intelligenza artificiale, mantenendo al contempo rigorosi requisiti di disponibilità e protezione dei dati.
- Media e intrattenimento: dipendono da sistemi di archiviazione ad alta velocità per la produzione video, il rendering, le librerie di contenuti, i flussi di lavoro di streaming e la gestione delle risorse digitali, pertanto le prestazioni e la scalabilità della capacità sono priorità centrali negli acquisti.
- Vendita al dettaglio: utilizza lo storage per l'analisi dei clienti, le piattaforme omnicanale, i sistemi di inventario, la personalizzazione e l'elaborazione delle transazioni. L'adozione della tecnologia flash consente un accesso più rapido ai set di dati operativi e analitici.
- Governo: dà priorità a infrastrutture sicure, resilienti e conformi alle normative per i servizi ai cittadini, i database pubblici, i carichi di lavoro relativi alla difesa e le piattaforme di governo digitale.
- Produzione: applica la memoria flash all'analisi industriale, all'automazione, ai gemelli digitali, ai sistemi del ciclo di vita del prodotto e alla manutenzione predittiva, dove un rapido accesso ai dati può supportare il processo decisionale operativo.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
BFSI |
Alto |
Servizi bancari in tempo reale |
Maturo |
|
IT e telecomunicazioni |
Alto |
Infrastruttura di intelligenza artificiale |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Analisi mediche |
Scalatura |
|
Media e intrattenimento |
Mezzo |
Flussi di lavoro dei contenuti |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Analisi omnicanale |
Scalatura |
|
Governo |
Mezzo |
Deposito sovrano |
Scalatura |
|
Produzione |
Mezzo |
Analisi industriale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli array basati su memoria flash
I carichi di lavoro legati all'intelligenza artificiale aumentano i requisiti di archiviazione ad alte prestazioni.
L'utilizzo della tecnologia AI nelle organizzazioni sta determinando un cambiamento nelle esigenze di storage aziendale a causa dell'aumento della quantità, della velocità e della disponibilità dei dati necessari per l'apprendimento automatico, l'inferenza, l'indicizzazione e l'analisi. Per trasferire i dati senza colli di bottiglia significativi dal lato di elaborazione al livello di storage, le aziende necessitano di sistemi di storage ad alta velocità con interfacce NVMe, capacità maggiori e funzionalità di gestione dei dati efficaci. Questa tendenza va oltre l'adozione degli hyperscaler, poiché aziende dei settori bancario e finanziario, sanitario, manifatturiero, della vendita al dettaglio e dei media utilizzano applicazioni di intelligenza artificiale.
L'efficienza dei data center rafforza la tesi a favore dell'infrastruttura flash.
Con l'aumento della densità dell'infrastruttura, gli operatori dei data center si stanno concentrando sempre di più su problematiche relative a potenza, raffreddamento, efficienza dei rack ed efficienza operativa. Gli array flash sono in grado di offrire prestazioni di gran lunga superiori in rapporto all'ingombro fisico rispetto ai sistemi di storage su disco. Questo risultato è estremamente importante in scenari in cui i prezzi dell'energia e la capacità limitata del data center ostacolano l'espansione. L'aumento della densità delle memorie NAND, la riduzione dei dati e l'allocazione efficiente dei carichi di lavoro potrebbero contribuire a migliorare ulteriormente la capacità senza un corrispondente aumento proporzionale dell'infrastruttura fisica.
I requisiti di resilienza informatica aumentano la domanda di soluzioni di archiviazione intelligenti.
La necessità di protezione dai ransomware, le interruzioni operative e i requisiti più stringenti per la continuità aziendale hanno portato a una crescente importanza delle architetture di storage resilienti. Le organizzazioni desiderano snapshot immutabili, ripristino rapido, isolamento dei sistemi di backup, rilevamento automatico delle anomalie e replica basata su policy, tutti elementi che rientrano nella strategia di cyber-resilienza. Oggi i sistemi di storage flash offrono nativamente tali funzionalità nei loro ambienti operativi, senza richiedere ulteriori livelli di infrastruttura. L'impatto commerciale è considerevole, poiché i requisiti di sicurezza potrebbero accelerare il processo di sostituzione dei vecchi array di storage a causa dell'assenza di funzionalità di ripristino. I fornitori che offrono non solo prestazioni elevate ma anche resilienza possono rafforzare i propri elementi distintivi, mentre i clienti beneficeranno di tempi di ripristino più brevi e di una gestione semplificata.
Tendenze future del mercato degli array basati su memoria flash
Le infrastrutture di storage ottimizzate dall'intelligenza artificiale diventano più programmabili.
Le tendenze del mercato degli array basati su memoria flash si stanno orientando sempre più verso infrastrutture di storage programmabili che allocano dinamicamente le risorse in base al comportamento del carico di lavoro. L'ambiente basato sull'intelligenza artificiale richiede uno storage in grado di adattarsi a diversi modelli di accesso, alla necessità di checkpointing, alla gestione dei metadati e alle pipeline di inferenza, senza alcun intervento manuale continuo. Le soluzioni di storage di nuova generazione utilizzeranno NVMe su fabric, smart cache, previsione del carico di lavoro e orchestrazione basata su software. È possibile disaggregare il sistema per consentire all'azienda di scalare in modo indipendente storage e potenza di calcolo. Inoltre, l'infrastruttura di storage può integrare funzionalità di osservabilità e operazioni basate sull'intelligenza artificiale per prevedere problemi come limitazioni di capacità, limitazioni di prestazioni e guasti hardware.
I modelli basati sul consumo si espandono nell'approvvigionamento di soluzioni di storage aziendali.
Le aziende che acquistano infrastrutture valutano sempre più spesso le soluzioni basate su modelli di consumo, abbonamento e capacità flessibile, anziché sui tradizionali acquisti hardware iniziali. Questa tendenza può ridurre le difficoltà di approvvigionamento, allineare la spesa per lo storage all'espansione dei carichi di lavoro e consentire l'accesso ad aggiornamenti tecnologici senza dover ricorrere a ripetuti cicli di sostituzione ad alta intensità di capitale. I fornitori, pertanto, probabilmente rafforzeranno le architetture "evergreen", la gestione connessa al cloud e i servizi di capacità basati sull'utilizzo. Questo modello è particolarmente rilevante per le organizzazioni che si trovano ad affrontare una crescita imprevedibile dell'intelligenza artificiale e dell'analisi dei dati, poiché i requisiti di capacità possono cambiare più rapidamente rispetto ai cicli di approvvigionamento convenzionali. Nel tempo, l'acquisto basato sul consumo potrebbe aumentare la concorrenza in termini di qualità del servizio, flessibilità di aggiornamento, mobilità dei dati e trasparenza contrattuale, incoraggiando al contempo i fornitori a mantenere relazioni più solide a lungo termine con i clienti.
Opportunità di mercato per gli array basati su memoria flash
Archiviazione ad alta densità per ambienti di intelligenza artificiale e hyperscale.
Le previsioni di mercato per gli array basati su memoria flash indicano un'opportunità per puntare a configurazioni ad alta densità progettate per ambienti di intelligenza artificiale, analisi dati e hyperscale, dove la pianificazione convenzionale della capacità può creare colli di bottiglia. I fornitori possono differenziarsi grazie all'integrazione ad alta densità di memorie NAND, al raffreddamento efficiente, alla riduzione avanzata dei dati e ad architetture scalabili in grado di gestire set di dati in rapida espansione. Le opportunità si estendono ai sistemi di storage ottimizzati per cluster GPU, database vettoriali, repository di modelli e carichi di lavoro di inferenza. Investire strategicamente in configurazioni ad alta capacità può anche rispondere alla crescente domanda di riduzione dell'ingombro dei rack e di miglioramento dell'efficienza energetica. I fornitori che combinano alta densità con prestazioni prevedibili e solide capacità di protezione dei dati sono in grado di soddisfare i requisiti di approvvigionamento sempre più sofisticati degli operatori cloud e delle grandi aziende.
La sovranità regionale dei dati crea opportunità per le infrastrutture locali.
Le politiche di localizzazione dei dati e le iniziative per il cloud sovrano stanno creando opportunità per i fornitori di soluzioni di storage di espandersi nei mercati in cui le organizzazioni preferiscono infrastrutture controllate localmente. Governi, istituzioni finanziarie, operatori sanitari e settori critici richiedono sempre più visibilità su dove vengono archiviati ed elaborati i dati sensibili. I fornitori possono cogliere questa opportunità attraverso partnership regionali, ecosistemi di servizi locali, architetture conformi e una gestione sicura del ciclo di vita. Europa, Medio Oriente e Asia Pacifico offrono percorsi di espansione particolarmente rilevanti, grazie all'accelerazione della digitalizzazione del settore pubblico e degli investimenti nelle infrastrutture cloud. Un posizionamento strategico incentrato su conformità, resilienza ed efficienza energetica può aiutare i fornitori a competere al di là delle specifiche hardware e a sviluppare relazioni più solide con le organizzazioni che creano ambienti dati controllati a livello nazionale o regionale.
Sviluppi recenti
- Febbraio 2026: Pure Storage, l'azienda che sta rivoluzionando lo storage e la gestione dei dati, ha annunciato il suo nuovo nome: Everpure. Questo cambiamento riflette il crescente impatto dell'azienda, che non si limita più a ridefinire lo storage, ma punta a plasmare il futuro della gestione dei dati. L'azienda ha inoltre annunciato di aver raggiunto un accordo definitivo per l'acquisizione di 1touch, azienda innovatrice nel campo dell'intelligenza e dell'orchestrazione dei dati, che offre una visione completa e unificata delle informazioni aziendali. Con l'acquisizione di 1touch, Everpure rafforza il suo impegno nell'innovazione della gestione dei dati, rendendoli sicuri, accessibili, intelligenti e pronti all'uso.
- Giugno 2025: Hewlett Packard Enterprise Development LP ha annunciato nuove soluzioni per l'intelligenza artificiale basate su NVIDIA, tra cui HPE Alletra Storage MP X10000, posizionando lo storage come componente integrato di un'infrastruttura AI scalabile per aziende, fornitori di servizi, enti sovrani e sviluppatori di modelli. L'annuncio ha rafforzato l'impegno di HPE verso infrastrutture di storage e dati pronte per l'intelligenza artificiale.
- Settembre 2025: Dell Inc. ha sottolineato la sua continua leadership nel fatturato dei fornitori di storage all-flash e ha evidenziato PowerStore come parte integrante del suo portfolio di storage flash. L'azienda ha collegato la sua strategia di storage alla modernizzazione aziendale e ha differenziato le prestazioni, l'efficienza e la scelta dell'infrastruttura negli ambienti flash e ibridi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -