
Marché des baies de stockage flash : taille, part de marché et prévisions 2034
Taille et prévisions du marché des baies de stockage flash (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (baies 100 To, baies flash hybrides) ; capacité de stockage (moins de 100 To, de 100 To à 500 To, de 500 To à 1 Po, plus de 1 Po) ; taille de l’entreprise (PME, grandes entreprises) ; utilisateur final (banque, finance et assurance, informatique et télécommunications, santé, médias et divertissement, commerce de détail, secteur public, industrie manufacturière, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011809
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
26,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
47,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,69 %
taux de croissance
Marché adressable
332,80 milliards de dollars américains
(2026-2034)
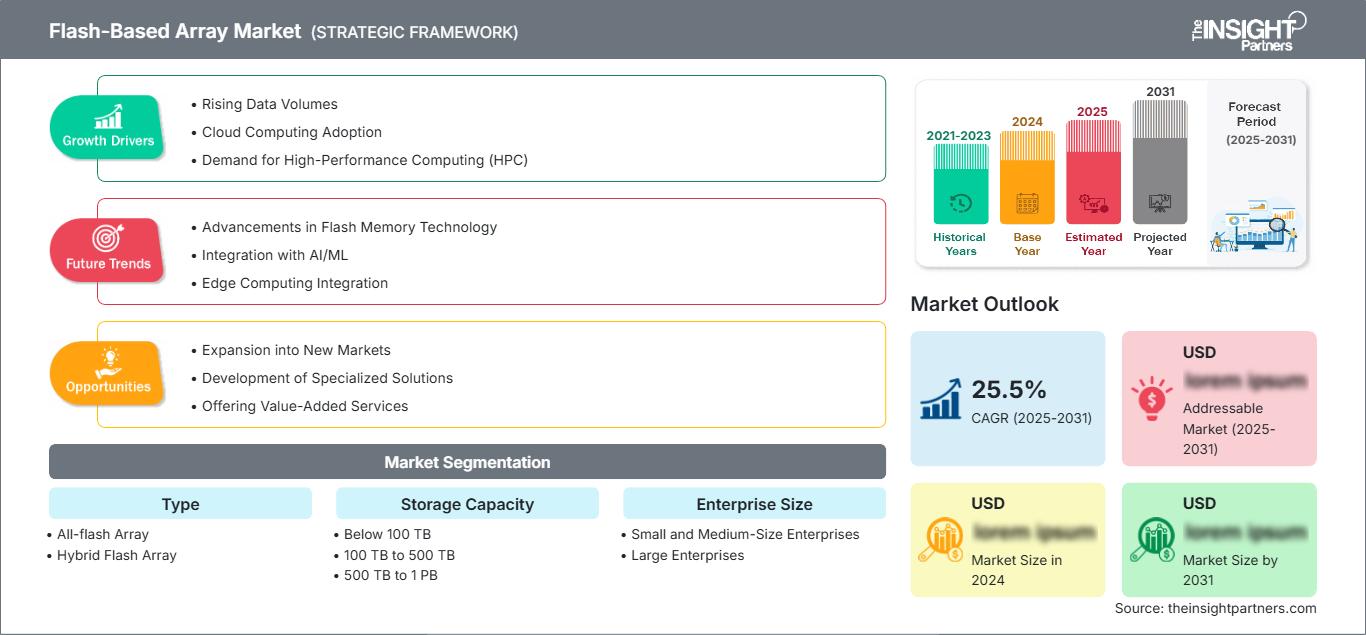
Le marché des baies de stockage flash est en pleine expansion, porté par la modernisation des infrastructures de stockage des entreprises pour l'intelligence artificielle, l'analyse de données, la virtualisation, les charges de travail natives du cloud et la cybersécurité. Évalué à 26,38 milliards de dollars US en 2025 , ce marché devrait atteindre 47,24 milliards de dollars US d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 6,69 % sur la période 2026-2034 . La demande est de plus en plus influencée par des exigences de performance accrues, une capacité évolutive, des applications gourmandes en données et une nécessité d'améliorer l'efficacité du stockage.
L'Amérique du Nord demeure un important centre d'adoption, grâce aux centres de données hyperscale, à la migration des entreprises vers le cloud, aux investissements dans les infrastructures d'IA et à des écosystèmes de stockage matures. La taille du marché des baies flash est également influencée par la modernisation des bases de données, le calcul haute performance, les environnements de sauvegarde et les charges de travail virtualisées. Le déploiement croissant des architectures NVMe et du stockage défini par logiciel renforce encore la demande d'infrastructures flash évolutives auprès des grandes entreprises et des fournisseurs de services.
Analyse et perspectives du marché des baies de stockage flash
- Amérique du Nord : L'Amérique du Nord représentait environ 37 à 39 % des parts de marché des baies de stockage flash en 2025 et devrait croître à un TCAC de 6,4 à 7,2 % entre 2026 et 2034 , soutenue par l'infrastructure hyperscale, les investissements dans l'IA, la modernisation des entreprises et de solides écosystèmes de fournisseurs.
- États-Unis : Les États-Unis représentaient environ 70 à 74 % des revenus nord-américains en 2025 , avec une croissance annuelle composée de 6,5 à 7,3 % entre 2026 et 2034 , tirée par le cloud, l'IA, la cybersécurité et l'expansion des centres de données.
- Europe : L'Europe détenait une part d'environ 25 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,8 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où la souveraineté et la modernisation des données favorisent l'adoption.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 28 à 30 % du marché en 2025 et devrait enregistrer un TCAC de 7,2 à 8,0 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à leurs investissements dans le cloud, les télécommunications, l'industrie manufacturière et les infrastructures numériques.
- Segment le plus important : les baies 100 % flash détenaient environ 68 à 72 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,7 % entre 2026 et 2034 , reflétant les charges de travail d’entreprise sensibles à la latence.
- Segment à forte croissance : La capacité supérieure à 1 PB représentait environ 12 à 16 % de parts de marché en 2025 et devrait croître à un TCAC de 8,5 à 9,5 % entre 2026 et 2034 , grâce à l’IA et aux déploiements hyperscale.
- Principales entreprises analysées en détail : Dell Inc., Fujitsu Limited, Hewlett Packard Enterprise Development LP, Hitachi Ltd., Huawei Technologies Co., Ltd., IBM Corporation, Kaminario, NetApp, Inc., Oracle Corporation et Pure Storage, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des baies de stockage flash a évolué, passant de solutions axées sur la performance à des systèmes de stockage intelligents intégrant NVMe, la réduction des données, l'automatisation, l'analyse de données et la cyber-résilience. La baisse du coût par capacité utilisable du flash et l'amélioration de la rentabilité des disques QLC ont multiplié les cas d'utilisation potentiels. Les systèmes 100 % flash sont désormais utilisés pour gérer les bases de données, la virtualisation, l'analyse de données et les charges de travail d'entreprise mixtes, en plus des charges de travail hautes performances.
L'adoption de solutions de stockage flash évolutives est de plus en plus liée à l'infrastructure d'IA, aux clouds souverains, au edge computing et à l'efficacité des data centers. Les réglementations relatives à la protection et à la résilience des données incitent les entreprises à moderniser leurs infrastructures de stockage, tandis que les investissements dans les capacités cloud régionales ouvrent de nouvelles perspectives au-delà des déploiements nord-américains. Les fournisseurs de stockage privilégient donc les architectures évolutives, les modèles de paiement à l'usage et les fonctionnalités logicielles qui prolongent la durée de vie des solutions installées.
Portée du rapport sur le marché des baies de stockage flash
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 26,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 47,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,69% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des baies de stockage flash
Le développement du marché des baies de stockage flash est porté par l'augmentation des volumes de données, les exigences de performance des applications et la transition des environnements traditionnels basés sur les disques. Les entreprises ont besoin d'une latence prévisible et de performances d'E/S élevées pour leurs bases de données, leurs infrastructures de bureau virtuel, leurs analyses et leurs charges de travail d'intelligence artificielle. Les acteurs de ce marché comprennent les fournisseurs de mémoire NAND, les fabricants de contrôleurs, les constructeurs de systèmes de stockage, les éditeurs de logiciels, les partenaires de distribution, les fournisseurs de services cloud et les utilisateurs finaux. Les innovations en matière de densité technologique NAND et de contrôleurs permettent aux fournisseurs d'offrir une capacité utile supérieure sans augmentation proportionnelle de la capacité physique.
La dynamique actuelle de l'offre sur le marché des baies de stockage flash est caractérisée par l'importance croissante de la demande de SSD d'entreprise, la tarification, la disponibilité des composants et l'adoption d'interfaces avancées. Les technologies NVMe et NVMe-over-Fabrics permettent à l'architecture des baies d'offrir de nouveaux niveaux de performance, tandis que les technologies de réduction des données augmentent la capacité effective. Les fournisseurs développent des solutions qui combinent matériel et environnement d'exploitation propriétaire, automatisation, réplication, snapshots et récupération après une attaque de ransomware.
Le rapport sur le marché des baies de stockage flash révèle une tendance actuelle à la concentration croissante de la concurrence, les fournisseurs d'infrastructures rivalisant avec ceux qui proposent du stockage flash. Des fournisseurs de solutions d'entreprise généralistes tels que Dell Inc., Hewlett Packard Enterprise Development LP, NetApp, Inc., IBM Corporation et Pure Storage, Inc. offrent un large éventail de produits, tandis que Fujitsu Limited, Hitachi Ltd., Huawei Technologies Co., Ltd. et Oracle Corporation répondent à des besoins d'infrastructure spécifiques. Kaminario propose des solutions de stockage logiciel et cloud.
Les investissements sur le marché des baies de stockage flash sont consacrés à des solutions adaptées aux applications d'IA, offrant une haute densité de mémoire flash, une architecture désagrégée et un modèle d'achat basé sur la consommation. Les fournisseurs positionnent stratégiquement leurs solutions en intégrant calcul et stockage, cybersécurité et optimisation pour des charges de travail spécifiques. Le rendement énergétique, la capacité effective, l'automatisation, la résilience et le cycle de vie deviennent des facteurs de différenciation essentiels, supplantant la capacité brute.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des baies de stockage flash : Perspectives stratégiques
Perspectives régionales
Marché des baies de stockage flash en Amérique du Nord
L'Amérique du Nord représentait environ 37 à 39 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7,2 % jusqu'en 2034. Cette région bénéficie d'une capacité considérable en matière de centres de données hyperscale, de dépenses informatiques d'entreprise importantes, d'une forte adoption de la virtualisation et d'investissements dans l'infrastructure d'IA. Les États-Unis demeurent le principal moteur de la demande, soutenue par les fournisseurs de services cloud, les banques, les organismes de santé, les opérateurs télécoms et les entreprises technologiques.
La transformation du stockage est de plus en plus liée à la sécurité, à la récupération après une attaque de ransomware et à la résilience. Les entreprises remplacent leurs anciennes baies par des solutions plus récentes prenant en charge NVMe, l'automatisation et le stockage flash haute densité. Le Canada soutient cette demande grâce à la numérisation des secteurs financier et gouvernemental et à l'adoption du cloud, tandis que les investissements dans les centres de données et le calcul haute performance (HPC) stimulent également la demande dans la région.
Marché américain des baies de stockage flash
Les États-Unis représentaient environ 70 à 74 % du chiffre d'affaires du marché nord-américain des baies de stockage flash en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 7,3 % jusqu'en 2034. Cette position s'explique par le déploiement à très grande échelle, la migration des entreprises vers le cloud, l'intelligence artificielle et d'importants investissements dans la transformation des centres de données. Dell Technologies, Hewlett Packard Enterprise, NetApp, IBM, Pure Storage et Oracle entretiennent des relations privilégiées avec les entreprises.
Le secteur financier a besoin de solutions à faible latence pour le traitement des transactions, tandis que le secteur de la santé exige des solutions de stockage fiables pour l'imagerie, les dossiers et l'analyse. Les médias ont un besoin croissant de solutions de stockage capables de gérer un débit élevé, tandis que les entreprises manufacturières privilégient le stockage flash pour leurs analyses industrielles. La sécurité, la résilience et le contrôle des données sont primordiaux pour les secteurs public et de la défense.
Marché européen des baies de stockage flash
L'Europe détenait environ 25 à 27 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034, l'Allemagne étant le principal marché national. L'adoption des solutions de stockage flash est motivée par les besoins de souveraineté des données, le développement du cloud hybride, la cybersécurité et l'efficacité énergétique.
Au Royaume-Uni, la demande d'adoption est forte dans le secteur financier, les entreprises technologiques et les fournisseurs de services cloud, tandis qu'en Allemagne, la numérisation et l'analyse des données de son industrie manufacturière contribuent à ce développement. En France, en Italie et en Espagne, l'adoption progresse grâce à la numérisation des institutions gouvernementales, des télécommunications, de la santé et des clouds d'entreprise. Les organisations européennes évaluent le stockage flash en tenant compte de l'efficacité énergétique, de la résilience, de la réglementation et des aspects économiques de l'ensemble de son cycle de vie.
Marché des baies flash en Asie-Pacifique
La région Asie-Pacifique représentait environ 28 à 30 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,2 à 8 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine tire la demande régionale grâce au développement de l'infrastructure cloud, des télécommunications, de la production numérique et à l'augmentation de la capacité des centres de données. Les écosystèmes technologiques pour les entreprises au Japon et en Corée du Sud sont robustes.
L'Inde connaît une croissance grâce aux services numériques, à la fintech, aux portails gouvernementaux et aux investissements dans les géants du cloud, tandis que l'Australie bénéficie de la modernisation du cloud et d'une demande industrielle réglementée. L'adoption régionale du stockage est de plus en plus stimulée par les stratégies de numérisation des pays, les écosystèmes des semi-conducteurs, les investissements dans l'IA et l'automatisation industrielle.
Marché des baies de stockage flash au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique, partant d'une base installée plus restreinte, devrait croître à un TCAC estimé entre 6,2 % et 7,2 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'adoption régionale grâce à leur cloud souverain, leurs programmes de villes intelligentes, leurs infrastructures d'IA, le développement de leurs télécommunications et leurs investissements dans les centres de données. L'Afrique du Sud demeure un marché important pour les entreprises et les services financiers.
La numérisation du secteur énergétique engendre une demande accrue en matière d'analyse et de stockage des données opérationnelles, tandis que la modernisation des services publics favorise la mise en place d'infrastructures sécurisées. Dans le reste de la région MENA, la transition se fait plus graduellement, au rythme du développement du cloud, de la connectivité et des budgets informatiques des entreprises. L'accent croissant mis dans la région sur la localisation des données et la souveraineté numérique devrait encourager les investissements dans les infrastructures de stockage hébergées localement, créant ainsi des opportunités pour les fournisseurs proposant des architectures flash performantes, résilientes et évolutives.
Analyse de segmentation
Taper
La segmentation par type est dominée par les architectures 100 % flash, car les applications sensibles à la latence exigent de plus en plus des performances constantes et une qualité de service prévisible. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,7 % entre 2026 et 2034. Les configurations hybrides restent pertinentes pour les entreprises qui doivent concilier les exigences de performance, les contraintes économiques liées à la capacité et leurs investissements d'infrastructure existants.
- Architecture 100 % flash : elle représente l’architecture dominante pour les bases de données, la virtualisation, l’analyse de données, l’inférence IA et autres charges de travail exigeant une latence constamment faible. Son importance stratégique s’accroît à mesure que les technologies NAND haute densité et de réduction des données améliorent la rentabilité de la capacité.
- Baie de stockage flash hybride : elle reste pertinente pour les charges de travail mixtes où les données fréquemment consultées nécessitent les performances du flash tandis que les informations moins sollicitées bénéficient de niveaux de stockage moins coûteux. Son adoption demeure importante pour les entreprises soucieuses des coûts et de la capacité.
Capacité de stockage
La capacité de stockage revêt une importance croissante avec l'expansion des ensembles de données d'IA, des référentiels analytiques, des contenus numériques et des bases de données d'entreprise. Ce segment devrait enregistrer un TCAC de 6,8 % à 8,0 % entre 2026 et 2034 , les configurations de plus grande capacité acquérant une importance stratégique à mesure que la densité des centres de données augmente et que les organisations consolident leurs charges de travail.
- Moins de 1 To : Convient principalement aux déploiements de petite taille, aux charges de travail localisées et aux environnements spécialisés où les ensembles de données limités et les exigences d’infrastructure restreintes rendent les configurations de stockage compactes appropriées.
- De 1 To à 5 To : Convient aux applications départementales, aux bases de données de petite taille et aux environnements d’entreprise de taille moyenne. La demande reste stable lorsque les organisations exigent des performances supérieures sans investir dans des architectures de stockage centralisées de grande envergure.
- De 5 To à 1 Po : cette capacité répond aux besoins courants de consolidation, de virtualisation, d’analyse et de cloud privé en entreprise. Sa grande polyvalence en fait un atout majeur pour les organisations qui modernisent leurs environnements de centres de données existants.
- Au-delà de 1 Po : prend en charge l’hyperscale, l’IA, l’analyse haute performance, les référentiels multimédias et les bases de données volumineuses. Ces systèmes sont essentiels pour consolider les charges de travail importantes tout en optimisant l’utilisation des racks et l’efficacité opérationnelle.
Taille de l'entreprise
La taille de l'entreprise influe sur ses priorités d'approvisionnement, l'échelle de déploiement et ses modèles de financement. Ce segment devrait connaître une croissance annuelle composée de 6,5 % à 7,5 % entre 2026 et 2034 , les grandes entreprises maintenant des dépenses plus élevées en raison de la complexité de leurs charges de travail, de l'étendue de leurs données et de leurs exigences strictes en matière de résilience.
- Petites et moyennes entreprises : l’adoption est favorisée par une infrastructure gérée, des solutions connectées au cloud, une administration simplifiée et des coûts prévisibles. Des modèles d’acquisition flexibles peuvent faciliter l’accès au stockage de niveau entreprise pour les organisations disposant de ressources informatiques internes limitées.
- Grandes entreprises : Elles représentent la principale source de demande en raison de leurs vastes bases de données, de leurs environnements de virtualisation, de leurs charges de travail analytiques et de leurs opérations géographiquement distribuées. Les acheteurs privilégient la performance, la résilience, la sécurité, l’automatisation et l’intégration aux architectures de cloud hybride.
Utilisateur final
L'adoption par les utilisateurs finaux devrait croître à un TCAC de 6,7 à 7,8 % entre 2026 et 2034 , reflétant la diversité des caractéristiques des charges de travail dans les secteurs réglementés, numériques et industriels. Le traitement haute performance, la cybersécurité et l'augmentation des volumes de données demeurent des critères d'achat essentiels.
- Secteur BFSI : Exige un traitement des transactions à faible latence, une haute disponibilité, la conformité réglementaire et une reprise d’activité robuste. L’infrastructure Flash prend en charge les bases de données, l’analyse de données, la détection des fraudes et les charges de travail bancaires numériques.
- Technologies de l'information et télécommunications : Utilisation de baies flash pour les plateformes cloud, la virtualisation, les charges de travail réseau, les services d'IA et le traitement de données à grande échelle. La demande est stimulée par la complexité croissante des services et l'infrastructure distribuée.
- Secteur de la santé : Nécessite un stockage fiable et performant pour l’imagerie médicale, les dossiers médicaux électroniques, les ensembles de données de recherche et les diagnostics assistés par l’IA, tout en respectant des exigences strictes en matière de disponibilité et de protection des données.
- Médias et divertissement : ce secteur dépend d’un stockage à haut débit pour la production vidéo, le rendu, les bibliothèques de contenu, les flux de travail de diffusion en continu et la gestion des actifs numériques, ce qui fait de la performance et de la capacité évolutive des priorités d’achat centrales.
- Commerce de détail : Le stockage est utilisé pour l’analyse des données clients, les plateformes omnicanales, les systèmes d’inventaire, la personnalisation et le traitement des transactions. L’adoption du stockage flash permet un accès plus rapide aux ensembles de données opérationnelles et analytiques.
- Gouvernement : Priorise une infrastructure sécurisée, résiliente et conforme aux politiques pour les services aux citoyens, les bases de données publiques, les charges de travail liées à la défense et les plateformes gouvernementales numériques.
- Secteur manufacturier : Utilise le stockage flash pour l’analyse industrielle, l’automatisation, les jumeaux numériques, les systèmes de gestion du cycle de vie des produits et la maintenance prédictive, où un accès rapide aux données peut faciliter la prise de décision opérationnelle.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
BFSI |
Haut |
Services bancaires en temps réel |
Mature |
|
Technologies de l'information et télécommunications |
Haut |
Infrastructure d'IA |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Analyses médicales |
Mise à l'échelle |
|
Médias et divertissement |
Moyen |
Flux de travail de contenu |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Analyse omnicanale |
Mise à l'échelle |
|
Gouvernement |
Moyen |
Sovereign Storage |
Mise à l'échelle |
|
Fabrication |
Moyen |
Analyse industrielle |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des baies de stockage flash
Les charges de travail liées à l'IA augmentent les besoins en stockage haute performance
L'utilisation de l'intelligence artificielle (IA) au sein des organisations bouleverse les besoins en stockage d'entreprise. En effet, le volume, la vitesse et la disponibilité des données nécessaires à l'apprentissage automatique, à l'inférence, à l'indexation et à l'analyse augmentent. Pour acheminer les données sans encombrement significatif entre les processeurs et le stockage, les entreprises ont besoin de systèmes de stockage à haut débit dotés d'interfaces NVMe, de capacités accrues et de fonctionnalités performantes de gestion des données. Cette tendance dépasse le cadre des hyperscalers, car les entreprises des secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé, de l'industrie, de la distribution et des médias utilisent également l'IA.
L'efficacité des centres de données renforce l'argument en faveur de l'infrastructure flash
Face à la densification croissante des infrastructures, les opérateurs de centres de données se concentrent de plus en plus sur les problématiques liées à la consommation d'énergie, au refroidissement, à l'efficacité des racks et à l'efficience opérationnelle. Les baies flash offrent des performances nettement supérieures aux systèmes de stockage sur disque, compte tenu de leur encombrement. Ce constat est particulièrement important lorsque le coût de l'énergie et la capacité limitée des centres de données freinent leur expansion. L'augmentation de la densité de mémoire NAND, la réduction du volume de données et une répartition efficace des charges de travail pourraient permettre d'accroître encore davantage la capacité sans pour autant nécessiter une augmentation proportionnelle de l'infrastructure physique.
Les exigences en matière de cyber-résilience accroissent la demande en matière de stockage intelligent
La nécessité de se protéger contre les ransomwares, les interruptions d'activité et les exigences accrues en matière de continuité d'activité ont renforcé l'importance des architectures de stockage résilientes. Les entreprises recherchent des snapshots immuables, une restauration rapide, l'isolation des systèmes de sauvegarde, la détection automatisée des anomalies et la réplication pilotée par des politiques, autant d'éléments essentiels à une stratégie de cyber-résilience. Aujourd'hui, les systèmes de stockage flash offrent nativement ces fonctionnalités, sans nécessiter d'infrastructure supplémentaire. L'impact commercial est considérable, car les exigences de sécurité pourraient accélérer le remplacement des anciennes baies de stockage dépourvues de fonctionnalités de restauration. Les fournisseurs proposant à la fois des performances élevées et une grande résilience peuvent ainsi renforcer leur positionnement concurrentiel, tandis que leurs clients bénéficieront de délais de restauration plus courts et d'une gestion simplifiée.
Tendances futures du marché des baies de stockage flash
Les infrastructures de stockage optimisées par l'IA deviennent plus programmables
Le marché des baies de stockage flash s'oriente de plus en plus vers des architectures de stockage programmables qui allouent dynamiquement les ressources en fonction de la charge de travail. L'environnement piloté par l'IA exige un stockage capable de s'adapter en continu aux variations des schémas d'accès, aux besoins de sauvegarde, de gestion des métadonnées et de traitement des données, sans intervention manuelle. Les solutions de stockage de nouvelle génération s'appuieront sur NVMe over Fabrics, le cache intelligent, la prédiction de la charge de travail et l'orchestration logicielle. La désagrégation du système permettra à l'entreprise d'augmenter indépendamment ses capacités de stockage et de calcul. De plus, l'infrastructure de stockage pourra intégrer des fonctionnalités d'observabilité et des opérations pilotées par l'IA afin d'anticiper les problèmes tels que les limitations de capacité et de performance, ainsi que les pannes matérielles.
Les modèles basés sur la consommation se développent dans l'ensemble des achats de stockage d'entreprise.
Les entreprises privilégient de plus en plus les modèles d'achat d'infrastructures à la consommation, par abonnement et à capacité flexible, plutôt que l'achat traditionnel de matériel en une seule fois. Cette tendance permet de fluidifier les processus d'approvisionnement, d'aligner les dépenses de stockage sur la croissance des charges de travail et d'accéder aux dernières technologies sans avoir à effectuer de longs cycles de remplacement coûteux. Les fournisseurs sont donc susceptibles de renforcer leurs architectures évolutives, la gestion connectée au cloud et les services de capacité à l'usage. Ce modèle est particulièrement pertinent pour les organisations confrontées à une croissance imprévisible de l'IA et de l'analytique, car leurs besoins en capacité peuvent évoluer plus rapidement que les cycles d'approvisionnement classiques. À terme, l'achat à la consommation pourrait intensifier la concurrence sur la qualité de service, la flexibilité des mises à niveau, la mobilité des données et la transparence contractuelle, tout en incitant les fournisseurs à nouer des relations clients plus solides et durables.
Opportunités du marché des baies de stockage flash
Stockage haute densité pour l'IA et les environnements hyperscale
Les prévisions du marché des baies de stockage flash indiquent une opportunité de cibler les configurations haute densité conçues pour l'IA, l'analyse de données et les environnements hyperscale, où la planification de capacité conventionnelle peut engendrer des goulots d'étranglement. Les fournisseurs peuvent se différencier grâce à une intégration NAND dense, un refroidissement efficace, une réduction de données avancée et des architectures évolutives capables de gérer des ensembles de données en expansion rapide. Les opportunités s'étendent aux systèmes de stockage optimisés pour les clusters GPU, les bases de données vectorielles, les référentiels de modèles et les charges de travail d'inférence. Un investissement stratégique dans des configurations haute capacité peut également répondre à la demande croissante de réduction de l'encombrement des racks et d'amélioration de l'efficacité énergétique. Les fournisseurs qui combinent haute densité, performances prévisibles et robustesse en matière de protection des données sont bien placés pour répondre aux exigences d'approvisionnement de plus en plus sophistiquées des opérateurs cloud et des grandes entreprises.
La souveraineté régionale des données crée des opportunités pour les infrastructures locales
Les politiques de localisation des données et les initiatives de cloud souverain offrent aux fournisseurs de solutions de stockage des opportunités de croissance sur les marchés où les organisations privilégient une infrastructure contrôlée localement. Les gouvernements, les institutions financières, les établissements de santé et les secteurs critiques exigent une visibilité accrue sur le lieu de stockage et de traitement des données sensibles. Les fournisseurs peuvent saisir cette opportunité grâce à des partenariats régionaux, des écosystèmes de services locaux, des architectures conformes et une gestion sécurisée du cycle de vie des données. L'Europe, le Moyen-Orient et l'Asie-Pacifique offrent des perspectives de croissance particulièrement pertinentes, portées par l'accélération de la numérisation du secteur public et des investissements dans les infrastructures cloud. Un positionnement stratégique axé sur la conformité, la résilience et l'efficacité énergétique peut aider les fournisseurs à se démarquer au-delà des simples spécifications matérielles et à nouer des relations plus étroites avec les organisations qui mettent en place des environnements de données contrôlés à l'échelle nationale ou régionale.
Développements récents
- Février 2026 : Pure Storage, l’entreprise qui révolutionne le stockage et la gestion des données, annonce son nouveau nom : Everpure. Ce changement reflète l’ambition grandissante de l’entreprise, qui passe de la transformation du stockage à la définition de l’avenir de la gestion des données. L’entreprise annonce également la signature d’un accord définitif en vue de l’acquisition de 1touch, un acteur innovant dans le domaine de l’intelligence et de l’orchestration des données, offrant une vision globale et unifiée des informations d’une entreprise. Avec 1touch, Everpure renforce son engagement en faveur de l’innovation dans la gestion des données, en les rendant sécurisées, accessibles, intelligentes et performantes.
- Juin 2025 : Hewlett Packard Enterprise Development LP a annoncé de nouvelles solutions de stockage pour l’IA, conçues avec NVIDIA, notamment HPE Alletra Storage MP X10000. Ces solutions positionnent le stockage comme un composant intégré d’une infrastructure d’IA évolutive pour les entreprises, les fournisseurs de services, les entités souveraines et les concepteurs de modèles. Cette annonce a renforcé l’engagement de HPE en faveur d’une infrastructure de stockage et de données compatible avec l’IA.
- Septembre 2025 : Dell Inc. a réaffirmé sa position de leader en termes de chiffre d’affaires lié aux solutions de stockage 100 % flash et a mis en avant PowerStore comme composant de son portefeuille de stockage flash. L’entreprise a lié sa stratégie de stockage à la modernisation des entreprises et a souligné la différenciation des performances, de l’efficacité et des options d’infrastructure offertes par les environnements flash et hybrides.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -