
Markt für flach Panel Display: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Flachbildschirme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (OLED, LED, LCD, Sonstige); Anwendung (Smartphone und Tablet, Smart Wearables, Fernseher und Digital Signage, PC und Laptop, Fahrzeugdisplay, Sonstige); Displaygröße (unter 30 Zoll, 30–50 Zoll, über 50 Zoll); Endnutzer (Gesundheitswesen, Banken, Finanzdienstleistungen und Versicherungen, Automobilindustrie, Militär und Verteidigung, Einzelhandel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011130
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
149,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
239,92 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,43 %
Wachstumsrate
Adressierbarer Markt
1.763,86 Mrd. US-Dollar
(2026–2034)
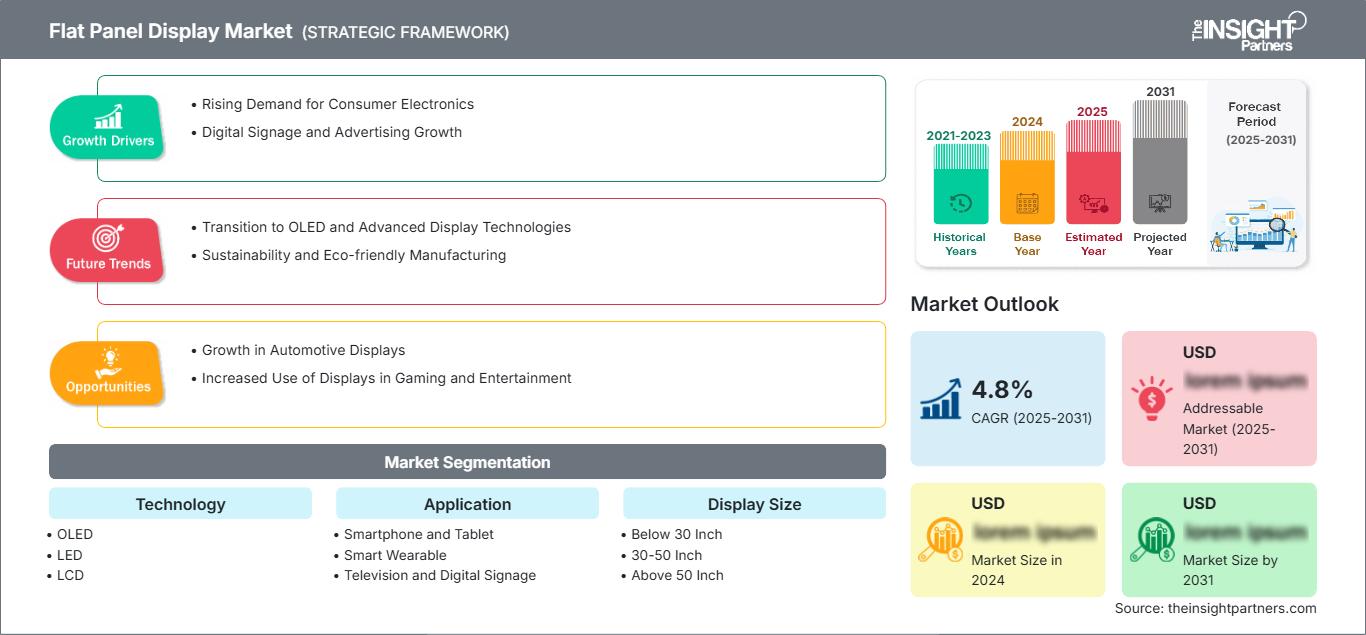
Der Markt für Flachbildschirme wurde 2025 auf 149,06 Milliarden US-Dollar geschätzt und soll bis 2034 auf 239,92 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,43 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst dünne und leichte Displaytechnologien wie OLED-, LED- und LCD-Panels, die in Smartphones, Tablets, Fernsehern, Laptops, Fahrzeugdisplays und Wearables eingesetzt werden. Diese Displays bieten hochauflösende Bilder, Energieeffizienz und ein schlankes Design für Anwendungen in der Unterhaltungselektronik, der Automobilindustrie, dem Gesundheitswesen, dem Einzelhandel und dem Finanzdienstleistungssektor (BFSI) weltweit.
Der nordamerikanische Markt für Flachbildschirme wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. Treiber dieses Wachstums sind die Nachfrage nach Unterhaltungselektronik, Fahrzeugdisplays und kommerziellen Anwendungen in den USA und Kanada. Technologische Innovationen, verbesserte Auflösungen und die Präferenz für hochwertige, energieeffiziente Displaylösungen im Konsum- und Gewerbebereich verstärken die Nachfrage zusätzlich.
Marktanalyse und Einblicke für Flachbildschirme
- Nordamerika hielt 2025 einen Marktanteil von 20–23 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 %, angeführt von Unterhaltungselektronik, Automobildisplays und kommerziellen Anwendungen in den USA und Kanada.
- Die USA repräsentierten im Jahr 2025 82–85 % des nordamerikanischen Umsatzes und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 %.
- Europa hatte 2025 einen Anteil von 18–21 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 48–51 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 %, angeführt von China, Indien, Japan, Südkorea und Australien.
- Das größte Segment, LCD, hielt 2025 einen Marktanteil von 52–55 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 %.
- Das Segment OLED mit hohem Wachstumspotenzial erreichte 2025 einen Marktanteil von 25–28 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Applied Materials, Inc.; AU Optronics Corp.; Japan Display Inc.; LG Electronics; NEC Corporation; Panasonic Corporation; Samsung Electronics; Sharp Corporation; Sony Corporation; Universal Display Corporation; BOE Technology; Innolux Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der Flachbildschirmtechnologie zeichnet sich ein Trend hin zu fortschrittlichen Technologien wie OLED und LED ab, die eine höhere Auflösung, besseren Kontrast und flexiblere Bauformen für unterschiedliche Anwendungsbereiche bieten. Die Produktion konzentriert sich zunehmend auf Aspekte wie Auflösung, Farbwiedergabe und die getestete Leistung unter verschiedenen Umgebungsbedingungen und Temperaturen. Der Markt für Flachbildschirme wird zudem von Geräteherstellern beeinflusst, die unter Berücksichtigung der Produktanforderungen, der erwarteten Benutzererfahrung und der Kosten eine passende Lösung finden.
Zukunftsinvestitionen konzentrieren sich tendenziell auf die Regionen Asien-Pazifik, Nordamerika und Europa. Diese Regionen stellen Zentren der Unterhaltungselektronik, der Automobildisplays und kommerzieller Anwendungen dar, die fortschrittliche Technologien erfordern, um höhere Qualität und Leistung zu erzielen. Die Kompatibilität mit Energie- und Umweltstandards erleichtert die Komponentenqualifizierung. Käufer bevorzugen Lösungen, die neben einer hohen Displayqualität, Zuverlässigkeit und Kosteneffizienz auch guten technischen Support und eine durchgängige Lieferkette bieten.
Berichtsumfang zum Markt für Flachbildschirme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 149,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 239,92 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,43 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flachbildschirme
Zu den Wachstumstreibern des Marktes für Flachbildschirme zählen der Markt für Unterhaltungselektronik, die Fahrzeugelektronik, kommerzielle Anwendungen und verbesserte Auflösungen. Die Wertschöpfungskette umfasst Hersteller von Displaypanels, Komponentenlieferanten, Gerätehersteller und Erstausrüster (OEMs). Die Angebotsdynamik wird durch die Verfügbarkeit von Panels, technologische Entwicklungen und den Produktlebenszyklus der Gerätekonsumenten beeinflusst. Der Marktbericht für Flachbildschirme zeigt, dass die LCD-Technologie aufgrund ihrer Fertigungskompetenz weiterhin führend ist, während OLED-Technologien dank ihrer Qualität ihren Marktanteil ausbauen. Service ist ein Schlüsselfaktor, da er die Panelqualität, die Verfügbarkeit und den Service beeinflusst, was wiederum Auswirkungen auf den Fertigungsprozess und die Kundenzufriedenheit hat.
Der Wettbewerb auf dem Markt wird von Displayherstellern und Elektronikproduzenten bestimmt. Unternehmen wie Samsung Electronics, LG Electronics, AU Optronics Corp., Japan Display Inc., Sharp Corporation, BOE Technology, Innolux Corporation, Panasonic Corporation, Sony Corporation, NEC Corporation, Applied Materials, Inc. und Universal Display Corporation konkurrieren in den Bereichen Qualität, Auflösung, Energieeffizienz und OEM-Partnerschaften. Investitionstrends umfassen OLED-Technologie, flexible Displays und hohe Auflösung. Samsung Electronics und LG Electronics dominieren den Markt weiterhin dank ihres breiten Produktportfolios und ihrer hohen Produktionskapazitäten, während BOE Technology und AU Optronics von ihren Produktionskapazitäten profitieren.
Neue technologische Innovationen verändern den Markt, da Hersteller verschiedene Neuerungen wie OLED, Mini-LED, Micro-LED, flexible Displays und höhere Auflösungen einsetzen. Der Bedarf an dünneren Geräten, besserem Kontrastverhältnis, geringerem Stromverbrauch und höherer Helligkeit treibt die Panelhersteller an, Technologien der nächsten Generation in der Fertigung und bei den verwendeten Materialien zu implementieren. Auch der Automobilsektor ist ein wachsender Anwendungsbereich, da große Infotainment-Displays, digitale Instrumentenanzeigen und Fahrgastbildschirme in diesem Markt immer beliebter werden. Die Flexibilität und Faltbarkeit der Displays eröffnen weitere Anwendungsmöglichkeiten in Smartphones, Tablets und vernetzten Geräten.
Das Wachstum des regionalen Marktes wird durch die Produktionskapazitäten für Unterhaltungselektronik, die Display- und Halbleiterfertigung, die Verbreitung von Technologien im Automobilsektor und Investitionen in Produktionsanlagen beeinflusst. Der asiatisch-pazifische Raum dominiert die Region aufgrund seiner großen Produktionskapazitäten für Panels und des dort vorhandenen Elektronik-Ökosystems. Nordamerika und Europa tragen durch die Nachfrage nach Premium-Geräten und Automobilanwendungen zum Wachstum bei. Produktionsumfang, strategische Kooperationen mit OEMs, proprietäre Displaylösungen und Investitionen in effiziente Fertigungsprozesse zählen zu den Strategien, mit denen Unternehmen ihre Wettbewerbsfähigkeit steigern. Angesichts des steigenden Bedarfs an Displays eröffnen sich für Panelhersteller, die hochwertige, effiziente und flexible Panels produzieren können, wachsende Anwendungschancen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flachbildschirme: Strategische Einblicke
Regionale Einblicke
Markt für Flachbildschirme in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 20–23 % am Markt für Flachbildschirme und prognostizierte ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % von 2026 bis 2034. Die Nachfrage wird auf Unterhaltungselektronik, Fahrzeugdisplays, kommerzielle Anwendungen und den Technologieeinsatz in den USA und Kanada zurückgeführt. Die Nachfrage nach Flachbildschirmen aus dem Technologie-Ökosystem der Region sowie dem Markt für Endgeräte ist stabil. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation und NEC Corporation bilden die Grundlage für die installierte Basis von Displays in den Bereichen Unterhaltungselektronik, Automobil und kommerzielle Anwendungen in den USA und Kanada.
US-Markt für Flachbildschirme
Die USA erreichten 2025 einen Marktanteil von 82–85 % in Nordamerika, und für die Region wurde von 2026 bis 2034 ein jährliches Wachstum von 5,0–5,7 % prognostiziert. Die Nachfrage richtet sich an Kunden in den Bereichen Unterhaltungselektronik, Fahrzeugdisplays, Gesundheitswesen und Werbetechnik. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation und NEC Corporation tragen zur Marktpräsenz bei. Käufer legen Wert auf Qualität, Auflösung, Zuverlässigkeit und Verfügbarkeit der Displays sowie auf Integrationsunterstützung, um die Entwicklung und Leistung der Displays zu beschleunigen.
Europäischer Markt für Flachbildschirme
Europa hielt 2025 einen Marktanteil von 18–21 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,5–5,2 % verzeichnen. Deutschland ist führend im Bereich der Automobildisplays und Unterhaltungselektronik, während Großbritannien durch die Nachfrage aus dem Gesundheitswesen und dem kommerziellen Sektor führend sein wird. Frankreich, Italien und Spanien tragen durch den Einsatz von Displays für Endverbraucher und Automobile zur Nachfrage bei. Hohe Qualitäts- und Energieeffizienzstandards werden Anbieter begünstigen, die ihre Leistungsfähigkeit und Konformität bereits unter Beweis gestellt haben. Anbieter wie Samsung Electronics, LG Electronics, Sony Corporation und Panasonic Corporation werden weiterhin in Projekten für Endverbraucher und Automobile präsent sein.
Markt für Flachbildschirme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 48–51 % und wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. China ist führend in der Display- und Unterhaltungselektronikproduktion, während Indien durch die Herstellung von Endgeräten und deren Verbreitung wächst. Japan und Südkorea werden sich für fortschrittliche Displaytechnologien für Konsumgüter- und Automobilanwendungen interessieren, während Australien zur Nachfrage nach kommerziellen und privaten Displays beitragen wird. Politische Fördermaßnahmen für die Display- und Elektronikindustrie werden die Marktakzeptanz steigern.
Markt für Flachbildschirme im Nahen Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen. Saudi-Arabien ist führend durch die Verbreitung von Unterhaltungselektronik und den Ausbau der technologischen Infrastruktur, während die Vereinigten Arabischen Emirate (VAE) Anwendungen für kommerzielle und private Displays einführen. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas setzen auf Unterhaltungselektronik und deren kommerzielle Nutzung. Die Einführung neuer Technologien und die digitale Transformation schaffen Nachfrage nach Displaylösungen. Anbieter erzielen Erfolge, wenn sie Produktqualität, technischen Support und eine stabile Lieferkette gewährleisten.
Segmentierungsanalyse
Technologie
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Technologie von 5,2–5,9 % prognostiziert . Der Markt für Flachbildschirme umfasst OLED, LED, LCD und weitere Technologien. Die Auswahl hängt von den Anwendungsanforderungen und Qualitätsvorgaben ab. LCD ist aufgrund etablierter Fertigungsmethoden und Kosteneffizienz führend.
- OLED- Displays bieten überlegenen Kontrast, brillante Farben und hohe Flexibilität für hochwertige Verbraucheranwendungen.
- LED- Displays bieten helle und energieeffiziente Lösungen für kommerzielle Anwendungen und Beschilderungen.
- LCD- Displays bieten eine kostengünstige und zuverlässige Leistung für ein breites Spektrum an Anwendungen im Konsum- und Gewerbebereich.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Anwendung von 5,5–6,2 % prognostiziert . Smartphones und Tablets, Smart Wearables, Fernseher und Digital Signage, PCs und Laptops, Fahrzeugdisplays und Sonstiges stellen die wichtigsten Anwendungsbereiche dar.
- Smartphone- und Tablet- Anwendungen benötigen hochauflösende, reaktionsschnelle Displays für Endgeräte.
- Intelligente Wearable- Anwendungen erfordern kompakte, energiesparende Displays für tragbare Geräte.
- Für Fernseh- und Digital Signage- Anwendungen werden große, hochwertige Displays für Unterhaltungs- und kommerzielle Zwecke benötigt.
- Für PC- und Laptop- Anwendungen werden zuverlässige Displays für Rechenleistung und Produktivität benötigt.
- Anwendungen im Bereich Fahrzeugdisplays erfordern robuste, gut sichtbare Displays für den Einsatz im Automobilbereich.
Anzeigegröße
Es wird erwartet, dass die Displaygröße im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % zunimmt . Displaygrößen unter 3 Zoll, 3–5 Zoll und über 5 Zoll decken unterschiedliche Anwendungsanforderungen ab.
- Displays unter 3 Zoll eignen sich für tragbare und kompakte Geräte mit begrenztem Platzangebot.
- 3-5 Zoll große Displays dienen der Nutzung auf Smartphones und Mobilgeräten.
- Displays ab 5 Zoll unterstützen Tablets, Monitore, Fernseher und Digital Signage-Anwendungen.
Endbenutzer
Für den Endkundenmarkt wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,3–6,0 % prognostiziert . Zu den wichtigsten Endkundenbranchen zählen das Gesundheitswesen, der Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI), die Automobilindustrie, der Militär- und Verteidigungssektor, der Einzelhandel sowie sonstige Branchen.
- Anwendungen im Gesundheitswesen erfordern hochwertige Displays für medizinische Geräte und Diagnostik.
- BFSI- Anwendungen benötigen zuverlässige Displays für Bank- und Finanzdienstleistungen.
- Für Anwendungen im Automobilbereich werden langlebige Displays für Fahrzeuginstrumentierung und Infotainment benötigt.
- Anwendungen im Militär- und Verteidigungsbereich erfordern robuste und zuverlässige Displays.
- Anwendungsbereiche im Einzelhandel umfassen Beschilderungen und Verkaufsdisplays.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gesundheitspflege |
Medium |
Medizinische Displays |
Skalierung |
|
BFSI |
Medium |
Finanzanzeigen |
Reifen |
|
Automobil |
Hoch |
Fahrzeugdisplays |
Skalierung |
|
Militär und Verteidigung |
Niedrig |
Robuste Displays |
Reifen |
|
Einzelhandel |
Hoch |
Beschilderung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Flachbildschirme
Die Nachfrage nach Unterhaltungselektronik treibt die Display-Einführung voran
Die Nachfrage nach Unterhaltungselektronik – von Smartphones über Fernseher und Laptops bis hin zu Tablets und Wearables – treibt die Nachfrage nach Flachbildschirmen für visuelle Schnittstellen und ein verbessertes Nutzererlebnis deutlich an. Da Verbraucher zunehmend vernetzte und funktionsreiche Geräte nutzen, benötigen Hersteller fortschrittliche Displaytechnologien, die hohe Bildqualität, Energieeffizienz, Langlebigkeit und Reaktionsschnelligkeit gewährleisten. Jedes Gerät mit visueller Funktionalität trägt zur anhaltenden Displaynachfrage bei, während Produkteinführungen, Austauschzyklen und technologische Innovationen das Marktwachstum zusätzlich fördern. Die steigende Verbreitung von Unterhaltungselektronik schafft somit einen kontinuierlichen Bedarf an Displaylösungen für verschiedene Gerätekategorien. Konkret bedeutet dies eine anhaltende Nachfrage nach hochwertigen und kostengünstigen Flachbildschirmen, die den sich wandelnden Verbraucherpräferenzen, der Wettbewerbsdifferenzierung von Produkten und Innovationen bei Smartphones, Fernsehern, Laptops, Wearables und anderen elektronischen Geräten auf den globalen Märkten gerecht werden.
Das Wachstum von Displayinhalten im Automobilbereich schafft Chancen
Das Wachstum des Fahrzeugdisplay-Inhalts in Instrumentenclustern, Infotainmentsystemen, Head-up-Displays und Fahrerinformationsschnittstellen treibt die Nachfrage nach Flachbildschirmen in modernen Fahrzeugen an. Da Fahrzeuge zunehmend vernetzt, digitalisiert und softwaredefiniert werden, integrieren Hersteller mehrere Displays für Information, Navigation, Unterhaltung und Fahrzeugsteuerung. Die steigende Anzahl von Displayanwendungen pro Fahrzeug erzeugt eine anhaltende Nachfrage nach fortschrittlichen Flachbildschirmtechnologien mit hoher Auflösung, guter Sichtbarkeit, Reaktionsschnelligkeit und Energieeffizienz. Das Wachstum des Fahrzeugdisplay-Inhalts beschleunigt somit die Verbreitung von Displays in Pkw und Nutzfahrzeugen. Davon profitieren insbesondere Anbieter, die in der Lage sind, Displays in Automobilqualität zu liefern, die die strengen Anforderungen an Zuverlässigkeit, Langlebigkeit, Temperaturbeständigkeit und lange Lebensdauer erfüllen. Die Folge ist eine steigende Nachfrage nach robusten, leistungsstarken Displaylösungen, die immer komplexere digitale Schnittstellen und vernetzte Fahrzeugerlebnisse unterstützen.
Kommerzielle Anwendungen und Beschilderungsprojekte treiben die Nachfrage nach Großformaten an
Kommerzielle Anwendungen und digitale Beschilderung in Einzelhandel, Gastgewerbe, Transportwesen, Unternehmensgebäuden und öffentlichen Räumen treiben die Nachfrage nach großformatigen Flachbildschirmen für Werbung, Informationsvermittlung, Unterhaltung und Kundenbindung an. Da Unternehmen zunehmend auf digitale Beschilderung setzen, um dynamische Inhalte bereitzustellen und die Interaktion mit dem Publikum zu verbessern, wächst die Nachfrage nach hochwertigen Displays für den kommerziellen Einsatz stetig. Großformatige Displays bieten im Vergleich zu herkömmlicher Beschilderung eine höhere Sichtbarkeit und Flexibilität und unterstützen Anwendungen von Werbeinhalten und Wegeleitsystemen bis hin zu interaktiven Informationen und öffentlicher Kommunikation. Die zunehmende Nutzung kommerzieller Displays führt daher zu einer kontinuierlichen Nachfrage nach fortschrittlichen Flachbildschirmtechnologien mit hoher Auflösung, Helligkeit, Langlebigkeit und zuverlässigem Betrieb. Die Folge ist eine anhaltende Nachfrage nach großen, leistungsstarken Displays, die vielfältige kommerzielle Anwendungen und digitale Beschilderung unterstützen und es Unternehmen ermöglichen, in stark frequentierten Umgebungen ansprechende und visuell überzeugende Inhalte bereitzustellen.
Zukunftstrends auf dem Markt für Flachbildschirme
Flexible und faltbare Displays ermöglichen neue Formfaktoren
Die Trends im Markt für Flachbildschirme deuten zunehmend auf flexible und faltbare Displaytechnologien hin, die innovative Formfaktoren für Smartphones, Wearables, Tablets und tragbare Geräte ermöglichen. Da Hersteller bestrebt sind, ihre Produkte zu differenzieren und vielseitigere Nutzererlebnisse zu schaffen, bieten flexible Displays die Möglichkeit, kompakte, faltbare und anpassungsfähige Gerätedesigns zu entwickeln. Die nächste Generation von Displayprodukten wird voraussichtlich mehr Flexibilität mit hoher Bildqualität, Langlebigkeit, Helligkeit und Reaktionsschnelligkeit kombinieren. Dieser Wandel ist bedeutsam, da innovative Formfaktoren das Interesse der Verbraucher stärken und neue Produktkategorien und Anwendungen schaffen können. Anbieter mit fundierter Expertise in flexiblen und faltbaren Displaytechnologien werden besser positioniert sein, um von den sich wandelnden Designanforderungen zu profitieren. Die Folge ist eine steigende Nachfrage nach fortschrittlichen Displays, die Flexibilität, visuelle Leistung, Zuverlässigkeit und Designfreiheit in der nächsten Generation von Unterhaltungselektronik und tragbaren Geräten vereinen.
Höhere Auflösung und Bildwiederholraten verbessern das Benutzererlebnis
Höhere Auflösungen und Bildwiederholraten bei Flachbildschirmen erweisen sich als entscheidende Unterscheidungsmerkmale für eine verbesserte Bildqualität und ein optimiertes Nutzererlebnis in den Bereichen Unterhaltungselektronik, Gaming, professionelle Displays und Entertainment-Anwendungen. Da Nutzer schärfere Bilder, flüssigere Bewegungen und reaktionsschnellere Benutzeroberflächen fordern, konzentrieren sich Displayhersteller zunehmend auf Technologien, die eine höhere Auflösung, schnellere Bildwiederholraten und eine konsistente Bildqualität bieten. Flachbildschirme der nächsten Generation werden voraussichtlich über verbesserte Auflösungen und Bildwiederholraten verfügen, um die steigenden Anforderungen visueller Anwendungen zu erfüllen. Diese Entwicklung ermöglicht ein überlegenes Seherlebnis und stärkt gleichzeitig die Produktdifferenzierung in wettbewerbsintensiven Displaymärkten. Anbieter, die hochauflösende Displays mit schnellen Bildwiederholraten, zuverlässiger Leistung und etablierter Qualität liefern können, dürften bei Displayherstellern und Kunden an Glaubwürdigkeit gewinnen. Die Folge ist eine wachsende Nachfrage nach fortschrittlichen Flachbildschirmtechnologien, die Bildschärfe, Reaktionsschnelligkeit und zuverlässige Leistung vereinen.
Marktchancen für Flachbildschirme
OLED-Displaylösungen für Premium-Endgeräte
Marktprognosen für Flachbildschirme deuten auf starke Chancen für OLED-Displaylösungen hin, die Premium-Geräte mit hohen Ansprüchen an Bildqualität, Kontrast, Reaktionsschnelligkeit und Designflexibilität unterstützen. Im Wettbewerb der Hersteller durch fortschrittliche Produktmerkmale und differenzierte Formfaktoren gewinnt die OLED-Technologie zunehmend an Attraktivität für High-End-Smartphones, Fernseher, Wearables und andere Premium-Elektronik. Gerätehersteller benötigen hochwertige Displays, die ein optimiertes Seherlebnis bieten und gleichzeitig schlankere Designs, flexible Konfigurationen und einen energieeffizienten Betrieb ermöglichen. Anbieter können sich durch die Entwicklung von OLED-spezifischen Angeboten, die auf die Leistungs- und Designanforderungen von Premium-Anwendungen zugeschnitten sind, neue Chancen eröffnen. Besonders vielversprechend sind Märkte mit einer anhaltend hohen Nachfrage nach Premium-Geräten, in denen Hersteller fortschrittlichen Displaytechnologien Priorität einräumen. Anbieter mit nachgewiesener OLED-Kompetenz sind bestens positioniert, um von der steigenden Nachfrage nach leistungsstarken, flexiblen und visuell überlegenen Flachbildschirmlösungen zu profitieren.
Automobildisplays für vernetzte Fahrzeuganwendungen
Displays für vernetzte Fahrzeuge eröffnen große Chancen für langlebige, hochwertige Flachbildschirmlösungen, die in Instrumenten, Infotainment-, Navigations- und Fahrerinformationssystemen eingesetzt werden. Mit zunehmender Vernetzung und digitaler Integration von Fahrzeugen setzen Automobilhersteller verstärkt auf fortschrittliche Displays, um erweiterte Funktionen und eine verbesserte Benutzerinteraktion zu ermöglichen. Zuverlässige Displayleistung ist im Automobilbereich unerlässlich, da die Komponenten Temperaturschwankungen, Vibrationen, Dauerbetrieb sowie hohen Sicherheits- und Qualitätsanforderungen standhalten müssen. Anbieter mit fundierter Expertise im Bereich Automobildisplays können diese Chancen nutzen, indem sie Lösungen liefern, die strenge Qualifikations- und Haltbarkeitsstandards erfüllen. Besonders profitieren davon Unternehmen, die Displays mit hoher Bildqualität, langfristiger Zuverlässigkeit, Umweltbeständigkeit und Automobil-Qualifizierung anbieten können. Die wachsende Verbreitung vernetzter und digitaler Fahrzeugtechnologien dürfte die weltweite Nachfrage nach fortschrittlichen Automobildisplaylösungen weiter ankurbeln.
Aktuelle Entwicklungen
- Februar 2026: Samsung Electronics kündigte auf der Integrated Systems Europe (ISE) 2026 in Barcelona die Erweiterung seines Angebots an kommerziellen Displaylösungen an, angeführt von der weltweiten Markteinführung von Samsung Spatial Signage. Die Ankündigung umfasst neue KI-gestützte Content-Funktionen über Samsung VXT, neue Produkte im umfangreichen Portfolio an kommerziellen Displaylösungen von Samsung sowie eine erweiterte Zusammenarbeit mit Unternehmen durch Cisco-zertifizierte Großformat-Displaylösungen.
- Mai 2024: Tianma, ein weltweit führender Hersteller von Flachbildschirmen, präsentiert auf der Display Week 2024 vom 14. bis 16. Mai in San Jose, Kalifornien, am Stand Nr. 516 eine breite Palette neuer Displaytechnologien und -lösungen für Smartphone-Anwendungen. Zu den Highlights der Tianma-Produktpalette auf der Display Week 2024 gehören zwei faltbare 7,92-Zoll-Displays. Das 7,92″ HTD (Magic V2) ist ein nach innen faltbares OLED-Display mit LTPO-Technologie und einem Faltradius von 1,5 mm. Das 7,92″ LTPO Outer +POL ist ein nach außen faltbares OLED-Display mit LTPO-Technologie von Tianma mit 402 PPI, 91 % BT2020 YIR und einem Faltradius von 1,5 mm.
- Oktober 2023: Hikvision Niederlande präsentiert sein neues Flaggschiff, den interaktiven Flachbildschirm, in einer Online-Präsentation für Installateure, Distributoren und Endkunden. Mit seinem leistungsstarken Prozessor und der intelligenten Konferenzkamera setzt diese neue Produktreihe neue Maßstäbe für die vernetzte Zusammenarbeit, insbesondere in den Bereichen Smart Education und Konferenztechnik.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -