
Mercado de pantallas planas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de pantallas planas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (OLED, LED, LCD, otros); aplicación (teléfonos inteligentes y tabletas, dispositivos portátiles inteligentes, televisión y señalización digital, PC y portátiles, pantallas para vehículos, otros); tamaño de pantalla (menos de 30 pulgadas, de 30 a 50 pulgadas, más de 50 pulgadas); usuario final (atención médica, servicios financieros y seguros, automoción, sector militar y defensa, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011130
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
149.060 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
239.920 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,43 %
Índice de crecimiento
Mercado potencial
US$ 1.763,86 mil millones
(2026-2034)
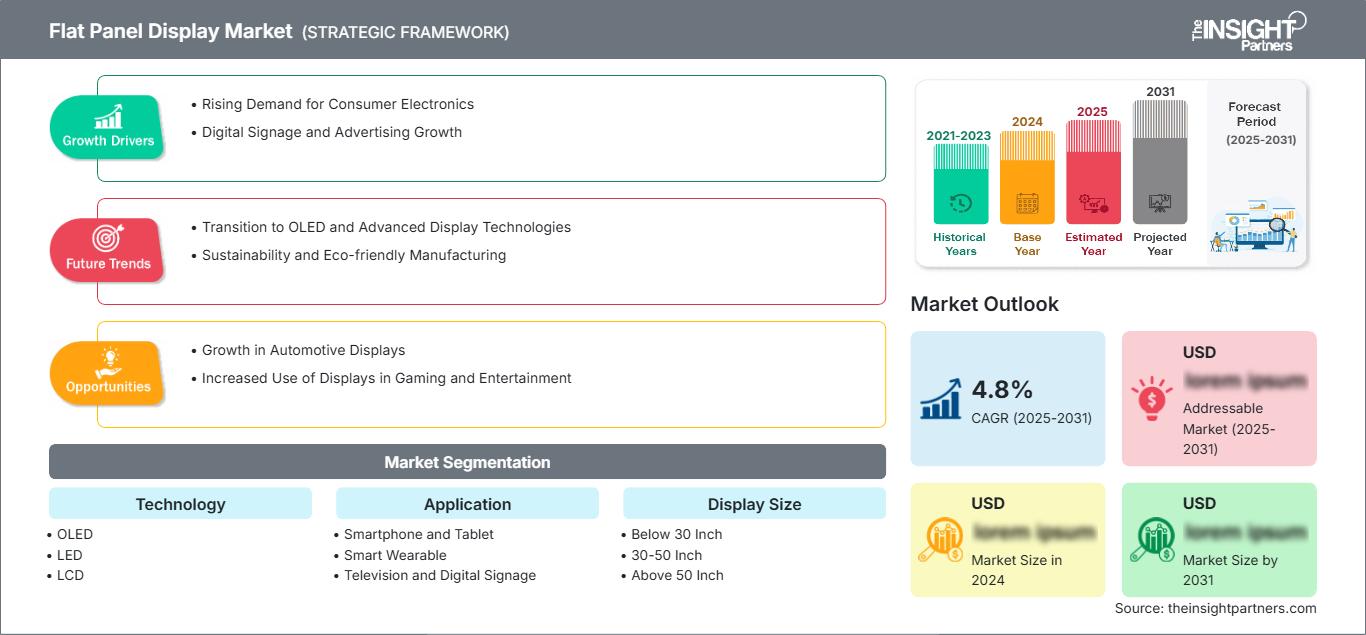
El mercado de pantallas planas alcanzó un valor de 149.060 millones de dólares en 2025 y se prevé que llegue a los 239.920 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,43 % entre 2026 y 2034. Este mercado abarca tecnologías de visualización delgadas y ligeras, como paneles OLED, LED y LCD, utilizadas en smartphones, tabletas, televisores, portátiles, pantallas para vehículos y dispositivos portátiles. Estas pantallas ofrecen imágenes de alta resolución, eficiencia energética y un diseño compacto para aplicaciones en electrónica de consumo, automoción, sanidad, comercio minorista y el sector financiero en todo el mundo.
Se prevé que el mercado de pantallas planas en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % entre 2026 y 2034, impulsado por la demanda de electrónica de consumo, pantallas para automóviles y aplicaciones comerciales en Estados Unidos y Canadá. Esta demanda se ve reforzada por la innovación tecnológica, las mejoras en la resolución y la preferencia por soluciones de visualización de alta calidad y eficiencia energética para aplicaciones comerciales y de consumo.
Análisis y perspectivas del mercado de pantallas planas
- América del Norte representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034, impulsada por la electrónica de consumo, las pantallas para automóviles y las aplicaciones comerciales en Estados Unidos y Canadá.
- Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 % durante el período 2026-2034.
- Europa representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,2 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 48 % y el 51 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de las pantallas LCD, representó entre el 52 % y el 55 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034.
- El segmento de alto crecimiento OLED representó una cuota de mercado del 25-28% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle : Applied Materials, Inc.; AU Optronics Corp.; Japan Display Inc.; LG Electronics; NEC Corporation; Panasonic Corporation; Samsung Electronics; Sharp Corporation; Sony Corporation; Universal Display Corporation; BOE Technology; Innolux Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En cuanto a la tecnología de pantallas planas, se observa una tendencia hacia tecnologías avanzadas como OLED y LED, que ofrecen mejor resolución, contraste y formas flexibles para diferentes usos. El entorno de producción se centra ahora en aspectos como la resolución, el color y el rendimiento probado en diversas condiciones ambientales y temperaturas. El mercado de pantallas planas también se ve influenciado por los fabricantes de dispositivos, que buscan la solución adecuada teniendo en cuenta los requisitos del producto, la experiencia de usuario esperada y los costes.
Las inversiones a futuro suelen dirigirse a las regiones de Asia Pacífico, Norteamérica y Europa, centros neurálgicos de la electrónica de consumo, las pantallas para automóviles y las aplicaciones comerciales que demandan tecnologías avanzadas para lograr mayor calidad y rendimiento. La compatibilidad con las normas energéticas y medioambientales facilita la cualificación de los componentes. Los compradores prefieren soluciones que ofrezcan no solo pantallas de alta calidad, fiabilidad y rentabilidad, sino también una buena asistencia técnica y continuidad en la cadena de suministro.
Alcance del informe de mercado de pantallas planas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 149.060 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 239.920 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas planas
Los factores que impulsan el crecimiento del mercado de pantallas planas incluyen el mercado de la electrónica de consumo, el contenido de pantallas para automóviles, las aplicaciones comerciales y la mejora de las resoluciones. La cadena de valor abarca a los productores de paneles de visualización, los proveedores de componentes, los fabricantes de dispositivos y los fabricantes de equipos originales. La dinámica de la oferta está influenciada por la disponibilidad de paneles, los cambios tecnológicos y el ciclo de vida de los consumidores. El informe del mercado de pantallas planas revela que la tecnología LCD sigue siendo líder gracias a la experiencia en fabricación, mientras que las tecnologías OLED aumentan su participación gracias a su calidad. El servicio es un factor clave, ya que influye en la calidad, la disponibilidad y el mantenimiento de los paneles, lo que repercute en el proceso de fabricación y la satisfacción del consumidor.
La competencia en el mercado está conformada por fabricantes de pantallas y productores de electrónica. Empresas como Samsung Electronics, LG Electronics, AU Optronics Corp., Japan Display Inc., Sharp Corporation, BOE Technology, Innolux Corporation, Panasonic Corporation, Sony Corporation, NEC Corporation, Applied Materials, Inc. y Universal Display Corporation compiten en calidad, resolución, eficiencia energética y colaboración con fabricantes de equipos originales (OEM). Las tendencias de inversión se centran en la tecnología OLED, las pantallas flexibles y la alta resolución. Samsung Electronics y LG Electronics siguen dominando el mercado gracias a su amplio catálogo y volumen de producción, mientras que BOE Technology y AU Optronics se benefician de su capacidad de producción.
Las innovaciones tecnológicas emergentes están transformando el mercado, ya que los fabricantes adoptan diversas tecnologías, como OLED, mini-LED, micro-LED, pantallas flexibles y resoluciones más avanzadas. La necesidad de dispositivos más delgados, mejor contraste, menor consumo de energía y mayor brillo impulsa a los fabricantes de paneles a adoptar tecnologías de última generación en la fabricación y los materiales utilizados. Además, el sector automotriz es otra área de aplicación en crecimiento, donde las pantallas de infoentretenimiento de gran tamaño, los cuadros de instrumentos digitales y las pantallas para pasajeros están ganando terreno en este mercado. La flexibilidad y la capacidad de plegado de las pantallas están abriendo nuevas aplicaciones en teléfonos inteligentes, tabletas y dispositivos conectados.
El crecimiento del mercado regional se ve afectado por la capacidad de fabricación de productos electrónicos de consumo, las capacidades de fabricación de pantallas y semiconductores, la tasa de adopción del sector automotriz y las inversiones en instalaciones de fabricación. Asia Pacífico domina la región debido a su gran capacidad de fabricación de paneles y al ecosistema electrónico presente en ella, mientras que Norteamérica y Europa contribuyen a través de la demanda de dispositivos de alta gama y aplicaciones automotrices. La escala de fabricación, las colaboraciones estratégicas con fabricantes de equipos originales (OEM), las soluciones de visualización propias y las inversiones en procesos de fabricación eficientes son algunas de las estrategias que emplean las empresas para impulsar su competitividad en el mercado. Con la creciente demanda de pantallas, los fabricantes de paneles capaces de producir paneles de alta calidad, eficientes y flexibles pueden encontrar cada vez más oportunidades de aplicación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pantallas planas: Perspectivas estratégicas
Perspectivas regionales
Mercado de pantallas planas en Norteamérica
América del Norte representó entre el 20 % y el 23 % de la cuota de mercado de pantallas planas en 2025 y se preveía que experimentaría un crecimiento anual compuesto (CAGR) del 4,8 % al 5,5 % entre 2026 y 2034. Los principales impulsores de la demanda se atribuyen a la electrónica de consumo, las pantallas para automóviles, los usos comerciales y el despliegue tecnológico tanto en Estados Unidos como en Canadá. La demanda de pantallas planas por parte del ecosistema tecnológico de la región, así como de su mercado de dispositivos de consumo, se mantiene estable. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation y NEC Corporation respaldan la base instalada de pantallas en aplicaciones de consumo, automotrices y comerciales en Estados Unidos y Canadá.
Mercado estadounidense de pantallas planas
En 2025, Estados Unidos acaparó entre el 82 % y el 85 % del mercado norteamericano, y se preveía que la región experimentaría un crecimiento anual compuesto (CAGR) del 5,0 % al 5,7 % entre 2026 y 2034. Las aplicaciones con mayor demanda incluyen electrónica de consumo, pantallas para automóviles, aplicaciones sanitarias y señalización comercial. Empresas como Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation y NEC Corporation contribuyen a la presencia de la compañía en el mercado. Los compradores valoran la calidad, la resolución, la fiabilidad y el suministro de las pantallas, así como el soporte para la integración, con el fin de acelerar el desarrollo y el rendimiento de las mismas.
Mercado europeo de pantallas planas
Europa representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y se espera que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % entre 2026 y 2034. Alemania lidera el mercado gracias al uso de pantallas para automóviles y electrónica de consumo, mientras que el Reino Unido liderará gracias a la demanda de los sectores sanitario y comercial. Francia, Italia y España contribuyen a la demanda mediante el uso de pantallas para el consumidor y el automóvil. Los altos estándares de calidad y eficiencia energética favorecerán a los proveedores que hayan demostrado su rendimiento y capacidad de cumplimiento. Proveedores como Samsung Electronics, LG Electronics, Sony Corporation y Panasonic Corporation seguirán presentes tanto en proyectos de consumo como de automoción.
Mercado de pantallas planas en Asia-Pacífico
La región Asia-Pacífico representó entre el 48 % y el 51 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 % entre 2026 y 2034. China lidera el mercado gracias a la fabricación de pantallas y la producción de electrónica de consumo, mientras que India crece mediante la fabricación de dispositivos electrónicos de consumo y su adopción. Japón y Corea del Sur se centrarán en tecnologías de visualización avanzadas para aplicaciones de consumo y automotrices, mientras que Australia contribuirá a la demanda de pantallas comerciales y de consumo. El apoyo político a la fabricación de pantallas y al crecimiento de la industria electrónica impulsará la adopción en el mercado.
Mercado de pantallas planas de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,7 % entre 2026 y 2034. Arabia Saudita lidera el mercado gracias a la adopción de la electrónica de consumo y la infraestructura tecnológica, mientras que los Emiratos Árabes Unidos incorporan aplicaciones de pantallas comerciales y de consumo. Sudáfrica y el resto de Oriente Medio y África dependen de la electrónica de consumo y la adopción comercial. La adopción de tecnología y la transformación digital generan demanda de soluciones de visualización. Los proveedores tienen éxito cuando combinan calidad de producto, soporte técnico y consistencia en la cadena de suministro.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % durante el período 2026-2034 . El mercado de pantallas planas abarca OLED, LED, LCD y otras tecnologías. La selección depende de los requisitos de la aplicación y los objetivos de calidad. Las pantallas LCD se destacan por su fabricación consolidada y su rentabilidad.
- Las pantallas OLED ofrecen un contraste, color y flexibilidad superiores para aplicaciones de consumo de alta gama.
- Las pantallas LED proporcionan soluciones brillantes y de bajo consumo energético para aplicaciones comerciales y de señalización.
- Las pantallas LCD ofrecen un rendimiento fiable y rentable para una amplia gama de aplicaciones comerciales y de consumo.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034 . Los teléfonos inteligentes y las tabletas, los dispositivos portátiles inteligentes, la televisión y la señalización digital, los ordenadores de sobremesa y portátiles, las pantallas para vehículos y otros representan las principales áreas de aplicación.
- Las aplicaciones para smartphones y tabletas requieren pantallas de alta resolución y con buena capacidad de respuesta para los dispositivos de consumo.
- Las aplicaciones para dispositivos portátiles inteligentes requieren pantallas compactas y de bajo consumo.
- Las aplicaciones de televisión y señalización digital requieren pantallas grandes y de alta calidad para uso comercial y de entretenimiento.
- Las aplicaciones para PC y portátiles necesitan pantallas fiables para un funcionamiento informático y una productividad óptimos.
- Las aplicaciones de visualización en vehículos requieren pantallas duraderas y de alta visibilidad para su uso en la industria automotriz.
Tamaño de la pantalla
Se prevé que el tamaño de las pantallas crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 % durante el período 2026-2034 . Las pantallas de menos de 3 pulgadas, de 3 a 5 pulgadas y de más de 5 pulgadas satisfacen diversas necesidades de aplicación.
- Las pantallas de menos de 3 pulgadas son adecuadas para dispositivos portátiles y compactos con espacio limitado.
- Las pantallas de 3 a 5 pulgadas son útiles para aplicaciones de teléfonos inteligentes y dispositivos portátiles.
- Las pantallas de más de 5 pulgadas son compatibles con tabletas, monitores, televisores y aplicaciones de señalización digital.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 6,0 % durante el período 2026-2034 . Los sectores clave de usuarios finales son: salud, servicios financieros y seguros (BFSI), automoción, defensa y militar, comercio minorista y otros.
- Las aplicaciones sanitarias exigen pantallas de alta calidad para dispositivos médicos y de diagnóstico.
- Las aplicaciones del sector BFSI ( Banca, Servicios Financieros y Seguros) requieren pantallas fiables para los servicios bancarios y financieros.
- Las aplicaciones automotrices requieren pantallas duraderas para la instrumentación y el sistema de infoentretenimiento del vehículo.
- Las aplicaciones militares y de defensa requieren pantallas robustas y fiables.
- Las aplicaciones en el sector minorista incluyen señalización y expositores en el punto de venta.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Cuidado de la salud |
Medio |
Exhibidores médicos |
Escalada |
|
BFSI |
Medio |
Pantallas financieras |
Maduro |
|
Automotor |
Alto |
Exhibiciones de vehículos |
Escalada |
|
Militar y Defensa |
Bajo |
Pantallas resistentes |
Maduro |
|
Minorista |
Alto |
Exhibidores de señalización |
Maduro |
Factores de crecimiento del mercado de pantallas planas y análisis de su impacto
La demanda de productos electrónicos de consumo impulsa la adopción de pantallas.
La creciente demanda de electrónica de consumo en smartphones, televisores, portátiles, tabletas y dispositivos portátiles impulsa una importante demanda de pantallas planas, utilizadas para proporcionar interfaces visuales y mejorar la experiencia del usuario. A medida que los consumidores adoptan cada vez más dispositivos conectados y con múltiples funciones, los fabricantes requieren tecnologías de visualización avanzadas que ofrezcan alta calidad de imagen, eficiencia energética, durabilidad y un rendimiento ágil. Cada dispositivo de consumo que requiere funcionalidad visual contribuye a la demanda constante de pantallas, mientras que los lanzamientos de productos, los ciclos de reemplazo y la innovación tecnológica impulsan aún más el crecimiento del mercado. Por lo tanto, la creciente adopción de electrónica de consumo genera requisitos consistentes para soluciones de visualización en múltiples categorías de dispositivos. El impacto práctico se traduce en una demanda sostenida de pantallas planas de alta calidad y rentables que puedan satisfacer las preferencias cambiantes de los consumidores, la diferenciación competitiva de productos y la innovación en smartphones, televisores, portátiles, dispositivos portátiles y otros dispositivos electrónicos en los mercados globales.
El crecimiento del contenido publicitario en el sector automotriz crea oportunidades.
El creciente volumen de contenido en pantallas para automóviles, incluyendo paneles de instrumentos, sistemas de infoentretenimiento, pantallas de visualización frontal e interfaces de información para el conductor, impulsa la demanda de pantallas planas en los vehículos modernos. A medida que los vehículos se vuelven más conectados, digitalizados y definidos por software, los fabricantes incorporan múltiples pantallas para proporcionar información, navegación, entretenimiento y controles. El aumento en el número de aplicaciones de visualización por vehículo genera una demanda constante de tecnologías avanzadas de pantallas planas con alta resolución, visibilidad, capacidad de respuesta y eficiencia energética. Por lo tanto, el crecimiento del contenido en el sector automotriz acelera la adopción de pantallas en vehículos de pasajeros y comerciales. Este factor beneficia especialmente a los proveedores capaces de ofrecer pantallas con certificación automotriz que cumplan con los estrictos requisitos de confiabilidad, durabilidad, resistencia a la temperatura y larga vida útil. El impacto en el mercado se traduce en una creciente demanda de soluciones de visualización robustas y de alto rendimiento que soporten interfaces digitales cada vez más sofisticadas y experiencias de vehículos conectados.
Las aplicaciones comerciales y de señalización impulsan la demanda de gran formato.
Las aplicaciones comerciales y de señalización en comercios minoristas, hostelería, transporte, instalaciones corporativas y espacios públicos impulsan la demanda de pantallas planas de gran formato para publicidad, información, entretenimiento y atención al cliente. A medida que las empresas adoptan cada vez más la señalización digital para ofrecer contenido dinámico y mejorar la interacción con el público, la demanda de pantallas comerciales de alta calidad sigue creciendo. Las pantallas de gran formato ofrecen mayor visibilidad y flexibilidad que la señalización tradicional, y admiten aplicaciones que van desde contenido promocional y orientación hasta información interactiva y comunicación pública. Por lo tanto, la creciente adopción de pantallas comerciales genera una demanda constante de tecnologías avanzadas de pantallas planas con alta resolución, brillo, durabilidad y funcionamiento fiable. El impacto en el mercado se traduce en una demanda sostenida de pantallas grandes y de alto rendimiento, capaces de soportar diversas aplicaciones comerciales y de señalización, permitiendo a las organizaciones ofrecer contenido atractivo y visualmente impactante en entornos de alto tránsito.
Tendencias futuras del mercado de pantallas planas
Las pantallas flexibles y plegables permiten nuevos formatos.
Las tendencias del mercado de pantallas planas apuntan cada vez más hacia las tecnologías de pantallas flexibles y plegables, que permiten formatos innovadores para smartphones, wearables, tablets y dispositivos portátiles. A medida que los fabricantes buscan diferenciar sus productos y crear experiencias de usuario más versátiles, las pantallas flexibles ofrecen oportunidades para desarrollar diseños de dispositivos compactos, plegables y adaptables. Se espera que la próxima generación de pantallas combine una mayor flexibilidad con alta calidad de imagen, durabilidad, brillo y capacidad de respuesta. Este cambio es significativo, ya que los formatos innovadores pueden fortalecer el interés del consumidor y crear nuevas categorías de productos y aplicaciones. Los proveedores con amplia experiencia en tecnologías de pantallas flexibles y plegables estarán mejor posicionados para beneficiarse de la evolución de los requisitos de diseño. El impacto en el mercado se traduce en una creciente demanda de pantallas avanzadas que combinen flexibilidad, rendimiento visual, fiabilidad y libertad de diseño en la próxima generación de dispositivos electrónicos portátiles y de consumo.
Una mayor resolución y frecuencia de actualización mejoran la experiencia del usuario.
Las pantallas planas de mayor resolución y frecuencia de actualización se están convirtiendo en factores clave para mejorar la calidad visual y la experiencia del usuario en electrónica de consumo, videojuegos, pantallas profesionales y aplicaciones de entretenimiento. A medida que los usuarios demandan imágenes más nítidas, movimientos más fluidos e interfaces más receptivas, los fabricantes de pantallas se centran cada vez más en tecnologías que ofrecen una resolución mejorada, frecuencias de actualización más rápidas y un rendimiento de imagen constante. Se espera que las pantallas planas de próxima generación incorporen una resolución y una frecuencia de actualización mejoradas para dar soporte a aplicaciones visuales cada vez más exigentes. Esta evolución permite experiencias de visualización superiores, al tiempo que refuerza la diferenciación de productos en mercados de pantallas competitivos. Los proveedores capaces de ofrecer pantallas de alta resolución con frecuencias de actualización rápidas, rendimiento fiable y calidad reconocida probablemente ganarán mayor credibilidad entre los fabricantes y clientes. El impacto en el mercado se traduce en una creciente demanda de tecnologías avanzadas para pantallas planas que combinen claridad visual, capacidad de respuesta y rendimiento fiable.
Oportunidades de mercado para pantallas planas
Soluciones de pantallas OLED para dispositivos de consumo de alta gama
Las previsiones del mercado de pantallas planas indican grandes oportunidades para las soluciones de pantallas OLED compatibles con dispositivos de consumo de alta gama que requieren una calidad de imagen, contraste, capacidad de respuesta y flexibilidad de diseño superiores. A medida que los fabricantes compiten mediante características de producto avanzadas y formatos diferenciados, la tecnología OLED resulta cada vez más atractiva para smartphones, televisores, dispositivos portátiles y otros dispositivos electrónicos de alta gama. Los fabricantes de dispositivos requieren pantallas de alta calidad capaces de ofrecer experiencias visuales mejoradas, a la vez que admiten diseños más delgados, configuraciones flexibles y un funcionamiento energéticamente eficiente. Los proveedores pueden generar oportunidades desarrollando ofertas centradas en OLED, adaptadas a los requisitos de rendimiento y diseño de las aplicaciones de alta gama. La oportunidad es especialmente fuerte en mercados donde la demanda de dispositivos de consumo de alta gama se mantiene sólida y los fabricantes priorizan las tecnologías de visualización avanzadas. Los proveedores con capacidades OLED probadas están bien posicionados para beneficiarse de la creciente demanda de soluciones de pantallas planas de alto rendimiento, flexibles y visualmente superiores.
Pantallas para automóviles destinadas a aplicaciones en vehículos conectados.
Las pantallas para vehículos conectados están generando importantes oportunidades para soluciones de pantallas planas duraderas y de alta calidad, utilizadas en instrumentación, infoentretenimiento, navegación y sistemas de información para el conductor. A medida que los vehículos se vuelven más conectados e integrados digitalmente, los fabricantes incorporan pantallas más avanzadas para mejorar la funcionalidad y la interacción con el usuario. Un rendimiento fiable de la pantalla es esencial en entornos automotrices, donde los componentes deben soportar variaciones de temperatura, vibraciones, funcionamiento prolongado y exigentes requisitos de seguridad y calidad. Los proveedores con experiencia consolidada en pantallas para el sector automotriz pueden aprovechar estas oportunidades ofreciendo soluciones que cumplan con los estrictos estándares de calificación y durabilidad. Esta oportunidad beneficia especialmente a las empresas capaces de ofrecer pantallas que combinen alta calidad de imagen, fiabilidad a largo plazo, resistencia ambiental y certificación para uso automotriz. Se espera que la creciente adopción de tecnologías para vehículos conectados y digitales impulse la demanda global de soluciones avanzadas de pantallas para el sector automotriz.
Novedades recientes
- Febrero de 2026: Samsung Electronics anunció la expansión de su oferta de pantallas comerciales, liderada por el lanzamiento mundial de Samsung Spatial Signage, en Integrated Systems Europe (ISE) 2026 en Barcelona. El anuncio incluye nuevas capacidades de contenido con inteligencia artificial a través de Samsung VXT, nuevas incorporaciones a la línea de pantallas comerciales de gran formato de Samsung y una mayor colaboración empresarial con soluciones de pantallas de gran formato certificadas por Cisco.
- Mayo de 2024: Tianma, fabricante líder mundial de pantallas planas, exhibirá una amplia variedad de nuevas tecnologías y soluciones de visualización para aplicaciones de teléfonos inteligentes en Display Week 2024, stand n.° 516, San José, California, del 14 al 16 de mayo. Entre los productos destacados de Tianma en Display Week 2024 se incluyen dos pantallas plegables de 7,92”. La pantalla HTD (Magic V2) de 7,92” es una pantalla OLED LTPO plegable hacia adentro con un radio de plegado de 1,5 mm. La pantalla LTPO Outer +POL de 7,92” es la pantalla OLED LTPO plegable hacia afuera de Tianma, con 402 PPI, 91 % BT2020 YIR y 1,5 mm.
- Octubre de 2023: Hikvision de los Países Bajos presentará su nuevo panel plano interactivo insignia en una sesión informativa en línea para instaladores, distribuidores y usuarios finales. Con su procesador de última generación y su cámara de videoconferencia inteligente, esta nueva serie de productos amplía los límites de la colaboración unificada, principalmente en los mercados de educación inteligente y reuniones virtuales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -