
Mercato del display planas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei display a schermo piatto (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (OLED, LED, LCD, altri); applicazione (smartphone e tablet, dispositivi indossabili intelligenti, televisione e segnaletica digitale, PC e laptop, display per veicoli, altri); dimensioni del display (inferiori a 30 pollici, da 30 a 50 pollici, superiori a 50 pollici); utente finale (sanità, servizi finanziari e assicurativi, settore automobilistico, settore militare e difesa, vendita al dettaglio, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011130
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
149,06 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
239,92 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,43 %
Tasso di crescita
Mercato di riferimento
1.763,86 miliardi di dollari USA
(2026-2034)
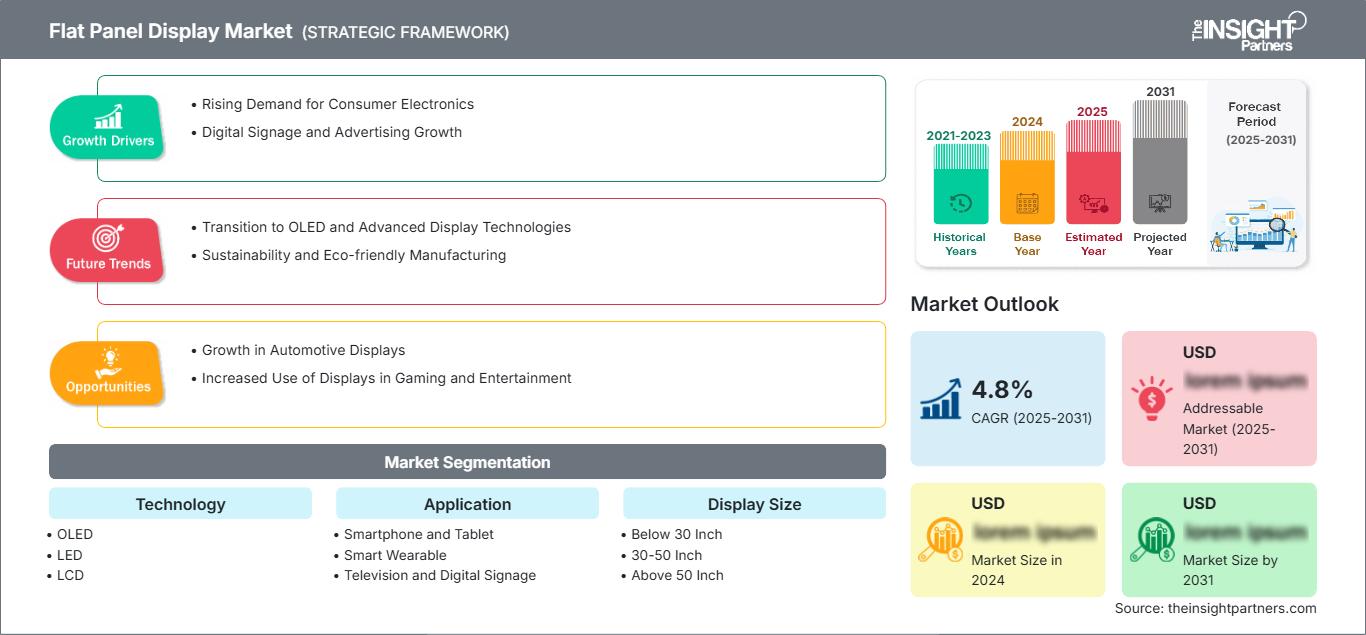
Il mercato dei display a schermo piatto valeva 149,06 miliardi di dollari nel 2025 e si prevede che raggiungerà i 239,92 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,43% nel periodo 2026-2034. Il mercato comprende tecnologie di visualizzazione sottili e leggere, tra cui pannelli OLED, LED e LCD, utilizzati in smartphone, tablet, televisori, laptop, display per veicoli e dispositivi indossabili. Questi display offrono immagini ad alta risoluzione, efficienza energetica e dimensioni compatte per applicazioni in elettronica di consumo, settore automobilistico, sanitario, retail e servizi finanziari e assicurativi (BFSI) in tutto il mondo.
Si prevede che il mercato nordamericano dei display a schermo piatto crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034, grazie alla domanda di elettronica di consumo, display per il settore automobilistico e applicazioni commerciali negli Stati Uniti e in Canada. La domanda è ulteriormente rafforzata dall'innovazione tecnologica, dal miglioramento della risoluzione e dalla preferenza per soluzioni di visualizzazione di alta qualità ed efficienti dal punto di vista energetico in applicazioni consumer e commerciali.
Analisi e approfondimenti sul mercato dei display a schermo piatto
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 20% e il 23% e prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034, trainata dall'elettronica di consumo, dai display per autoveicoli e dalle applicazioni commerciali negli Stati Uniti e in Canada.
- Nel 2025 gli Stati Uniti rappresentavano l'82-85% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 5,0-5,7% nel periodo 2026-2034.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 18% e il 21% e sta crescendo a un tasso annuo composto (CAGR) del 4,5-5,2% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 48% e il 51% e sta crescendo a un tasso annuo composto (CAGR) del 6,0-6,7% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio, quello degli LCD, deteneva una quota di mercato del 52-55% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034.
- Il segmento OLED, in forte crescita , rappresentava una quota di mercato del 25-28% nel 2025 e prevede una crescita a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Applied Materials, Inc.; AU Optronics Corp.; Japan Display Inc.; LG Electronics; NEC Corporation; Panasonic Corporation; Samsung Electronics; Sharp Corporation; Sony Corporation; Universal Display Corporation; BOE Technology; Innolux Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Per quanto riguarda la tecnologia dei display a schermo piatto, si osserva una tendenza verso tecnologie avanzate come OLED e LED, che offrono una migliore risoluzione, contrasto e forme flessibili per diverse applicazioni. L'ambiente di produzione si è concentrato su aspetti quali risoluzione, colore e prestazioni testate in diverse condizioni ambientali e temperature. Il mercato dei display a schermo piatto è influenzato anche dai produttori di dispositivi che cercano la soluzione più adatta tenendo conto dei requisiti del prodotto, dell'esperienza utente prevista e dei costi.
Gli investimenti futuri tendono a concentrarsi sulle regioni dell'Asia-Pacifico, del Nord America e dell'Europa, che rappresentano i centri nevralgici dell'elettronica di consumo, dei display per autoveicoli e delle applicazioni commerciali, e che richiedono tecnologie avanzate per ottenere qualità e prestazioni superiori. La compatibilità con gli standard energetici e ambientali facilita la qualificazione dei componenti. Gli acquirenti prediligono soluzioni che offrano non solo display di alta qualità, affidabilità ed efficienza in termini di costi, ma anche una buona assistenza tecnica e la continuità della catena di fornitura.
Ambito del rapporto sul mercato dei display a schermo piatto
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 149,06 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 239,92 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,43% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei display a schermo piatto
I fattori trainanti per la crescita del mercato dei display a schermo piatto includono il mercato dell'elettronica di consumo, i contenuti per display nel settore automobilistico, le applicazioni commerciali e il miglioramento delle risoluzioni. La catena del valore comprende produttori di pannelli, fornitori di componenti, produttori di dispositivi e produttori di apparecchiature originali (OEM). Le dinamiche dell'offerta sono influenzate dalla disponibilità dei pannelli, dai cambiamenti tecnologici e dal ciclo di vita dei consumatori di dispositivi. Il rapporto sul mercato dei display a schermo piatto rivela che la tecnologia LCD è ancora leader grazie alla competenza produttiva, mentre le tecnologie OLED aumentano la loro quota di mercato grazie alla loro qualità. L'assistenza è un fattore chiave in quanto influenza la qualità, la disponibilità e il servizio dei pannelli, con un impatto sul processo produttivo e sulla soddisfazione dei consumatori.
La concorrenza sul mercato è caratterizzata dalla presenza di produttori di display e di componenti elettronici. Aziende come Samsung Electronics, LG Electronics, AU Optronics Corp., Japan Display Inc., Sharp Corporation, BOE Technology, Innolux Corporation, Panasonic Corporation, Sony Corporation, NEC Corporation, Applied Materials, Inc. e Universal Display Corporation competono in termini di qualità, risoluzione, efficienza energetica e partnership OEM. Le tendenze di investimento riguardano la tecnologia OLED, i display flessibili e l'alta risoluzione. Samsung Electronics e LG Electronics continuano a dominare il mercato grazie al loro ampio portafoglio prodotti e ai volumi di produzione, mentre BOE Technology e AU Optronics traggono vantaggio dalla loro capacità produttiva.
Le innovazioni tecnologiche emergenti stanno trasformando il mercato, con i produttori che adottano diverse tecnologie innovative, tra cui OLED, mini-LED, micro-LED, display flessibili e risoluzioni più avanzate. La necessità di dispositivi più sottili, un migliore rapporto di contrasto, un consumo energetico ridotto e una maggiore luminosità sta spingendo i produttori di pannelli ad adottare tecnologie di nuova generazione nella produzione e nei materiali utilizzati. Inoltre, il settore automobilistico rappresenta un'altra area di applicazione in crescita, con display di infotainment di grandi dimensioni, quadri strumenti digitali e schermi per i passeggeri che stanno guadagnando terreno in questo mercato. La flessibilità e la piegabilità dei display stanno aprendo la strada a nuove applicazioni in smartphone, tablet e dispositivi connessi.
La crescita del mercato regionale è influenzata dalla capacità produttiva di prodotti di elettronica di consumo, dalle capacità di produzione di display e semiconduttori, dal tasso di adozione nel settore automobilistico e dagli investimenti in impianti di produzione. L'Asia-Pacifico domina la regione grazie all'elevata capacità produttiva di pannelli e all'ecosistema elettronico presente, mentre il Nord America e l'Europa contribuiscono attraverso la domanda di dispositivi di fascia alta e applicazioni automobilistiche. La scala produttiva, le collaborazioni strategiche con gli OEM, le soluzioni proprietarie per i display e gli investimenti in processi produttivi efficienti sono alcune delle strategie adottate dalle aziende per incrementare la propria competitività sul mercato. Con la crescente domanda di display, i produttori di pannelli in grado di realizzare pannelli di alta qualità, efficienti e flessibili possono trovare maggiori opportunità di applicazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display a schermo piatto: approfondimenti strategici
Approfondimenti regionali
Mercato dei display a schermo piatto in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei display a schermo piatto compresa tra il 20% e il 23%, con una previsione di crescita annua composta (CAGR) del 4,8-5,5% dal 2026 al 2034. I principali fattori trainanti della domanda sono l'elettronica di consumo, i display per il settore automobilistico, gli usi commerciali e l'implementazione di nuove tecnologie sia negli Stati Uniti che in Canada. La domanda di display a schermo piatto da parte dell'ecosistema tecnologico della regione, così come del mercato dei dispositivi di consumo, rimane stabile. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation e NEC Corporation contribuiscono alla base installata di display in applicazioni di consumo, automobilistiche e commerciali negli Stati Uniti e in Canada.
Mercato statunitense dei display a schermo piatto
Nel 2025 gli Stati Uniti detenevano una quota di mercato compresa tra l'82% e l'85% in Nord America, e si prevedeva che la regione avrebbe registrato una crescita a un tasso annuo composto (CAGR) del 5,0-5,7% dal 2026 al 2034. Le principali applicazioni richieste includono l'elettronica di consumo, i display per il settore automobilistico, le applicazioni sanitarie e la segnaletica commerciale. Aziende come Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation e NEC Corporation contribuiscono alla presenza sul mercato. Gli acquirenti attribuiscono importanza alla qualità, alla risoluzione, all'affidabilità e alla disponibilità dei display, oltre al supporto per l'integrazione al fine di accelerare lo sviluppo e migliorare le prestazioni dei dispositivi.
Mercato europeo dei display a schermo piatto
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 18% e il 21% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,5-5,2% nel periodo 2026-2034. La Germania sarà leader nel settore grazie all'utilizzo di display per autoveicoli e dispositivi elettronici di consumo, mentre il Regno Unito sarà in testa grazie alla domanda proveniente dai settori sanitario e commerciale. Francia, Italia e Spagna contribuiranno alla domanda attraverso l'utilizzo di display per il settore consumer e automobilistico. Gli elevati standard di qualità ed efficienza energetica favoriranno i fornitori che hanno dimostrato le proprie capacità in termini di prestazioni e conformità. Fornitori come Samsung Electronics, LG Electronics, Sony Corporation e Panasonic Corporation continueranno a essere presenti sia nei progetti per il settore consumer che in quello automobilistico.
Mercato dei display a schermo piatto nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 48% e il 51% e crescerà a un tasso annuo composto (CAGR) del 6,0-6,7% nel periodo 2026-2034. La Cina è leader nel settore grazie alla produzione di display e dispositivi elettronici di consumo, mentre l'India cresce grazie alla produzione di dispositivi di consumo e alla loro diffusione. Giappone e Corea del Sud saranno interessati alle tecnologie di visualizzazione avanzate per applicazioni consumer e automobilistiche, mentre l'Australia contribuirà alla domanda di display commerciali e di consumo. Il sostegno politico alla produzione di display e alla crescita dell'industria elettronica favorirà l'adozione di queste tecnologie sul mercato.
Mercato dei display a schermo piatto in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,0-4,7% nel periodo 2026-2034. L'Arabia Saudita è leader grazie all'adozione dell'elettronica di consumo e alle infrastrutture tecnologiche, mentre gli Emirati Arabi Uniti contribuiscono con le applicazioni di visualizzazione commerciali e per il mercato consumer. Il Sudafrica e il resto del Medio Oriente e dell'Africa si basano sull'adozione dell'elettronica di consumo e sul settore commerciale. L'adozione tecnologica e la trasformazione digitale creano domanda di soluzioni di visualizzazione. I fornitori hanno successo quando combinano qualità del prodotto, supporto tecnico e coerenza della catena di fornitura.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un CAGR del 5,2-5,9% nel periodo 2026-2034 . Il mercato dei display a schermo piatto comprende OLED, LED, LCD e altri. La scelta dipende dai requisiti dell'applicazione e dagli obiettivi di qualità. La tecnologia LCD è leader grazie alla consolidata capacità produttiva e all'ottimo rapporto qualità-prezzo.
- I display OLED offrono contrasto, colori e flessibilità superiori per applicazioni di fascia alta destinate al mercato consumer.
- I display a LED offrono soluzioni luminose ed efficienti dal punto di vista energetico per applicazioni commerciali e di segnaletica.
- I display LCD offrono prestazioni affidabili ed economiche per un'ampia gamma di applicazioni sia in ambito consumer che commerciale.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034 . Smartphone e tablet, dispositivi indossabili intelligenti, televisori e segnaletica digitale, PC e laptop, display per veicoli e altri settori rappresentano le principali aree di applicazione.
- Le applicazioni per smartphone e tablet richiedono display ad alta risoluzione e reattivi, ideali per i dispositivi di consumo.
- Le applicazioni per dispositivi indossabili intelligenti richiedono display compatti e a basso consumo energetico per i dispositivi portatili.
- Le applicazioni televisive e di digital signage richiedono schermi di grandi dimensioni e di alta qualità, sia per l'intrattenimento che per scopi commerciali.
- Le applicazioni per PC e laptop richiedono display affidabili per l'elaborazione e la produttività.
- Le applicazioni di visualizzazione sui veicoli richiedono display resistenti e ad alta visibilità per l'uso automobilistico.
Dimensioni dello schermo
Si prevede che le dimensioni dei display cresceranno a un tasso di crescita annuo composto (CAGR) del 5,0-5,7% nel periodo 2026-2034 . Le categorie "sotto i 3 pollici", "da 3 a 5 pollici" e "sopra i 5 pollici" rispondono a diverse esigenze applicative.
- I display di dimensioni inferiori a 3 pollici sono adatti a dispositivi indossabili e compatti con spazio limitato.
- I display da 3 a 5 pollici sono adatti per applicazioni su smartphone e dispositivi portatili.
- I display di dimensioni superiori a 5 pollici sono compatibili con tablet, monitor, televisori e applicazioni di segnaletica digitale.
utente finale
Si prevede che il numero di utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 5,3-6,0% nel periodo 2026-2034 . I settori chiave per gli utenti finali sono: sanità, servizi finanziari e assicurativi (BFSI), automobilistico, militare e della difesa, vendita al dettaglio e altri.
- Le applicazioni in ambito sanitario richiedono display di alta qualità per dispositivi medici e diagnostici.
- Le applicazioni BFSI richiedono display affidabili per i servizi bancari e finanziari.
- Le applicazioni automobilistiche richiedono display resistenti per la strumentazione e l'infotainment dei veicoli.
- Le applicazioni militari e di difesa richiedono display robusti e affidabili.
- Le applicazioni nel settore della vendita al dettaglio includono la segnaletica e gli espositori per i punti vendita.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Assistenza sanitaria |
Mezzo |
Espositori medicali |
Scalatura |
|
BFSI |
Mezzo |
Display finanziari |
Maturo |
|
Automobilistico |
Alto |
Espositori per veicoli |
Scalatura |
|
Militare e Difesa |
Basso |
Display robusti |
Maturo |
|
Vedere al dettaglio |
Alto |
Espositori per segnaletica |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei display a schermo piatto.
La domanda di elettronica di consumo stimola l'adozione dei display.
La domanda di dispositivi elettronici di consumo, che spazia da smartphone e televisori a laptop, tablet e dispositivi indossabili, sta generando una forte richiesta di display a schermo piatto, utilizzati per fornire interfacce visive e migliorare l'esperienza utente. Con la crescente diffusione di dispositivi connessi e ricchi di funzionalità, i produttori necessitano di tecnologie di visualizzazione avanzate in grado di offrire elevata qualità dell'immagine, efficienza energetica, durata e reattività. Ogni dispositivo di consumo che richiede funzionalità visive contribuisce alla continua domanda di display, mentre i lanci di nuovi prodotti, i cicli di sostituzione e l'innovazione tecnologica supportano ulteriormente la crescita del mercato. La crescente diffusione dell'elettronica di consumo crea quindi requisiti costanti per soluzioni di visualizzazione in diverse categorie di dispositivi. L'impatto pratico si traduce in una domanda costante di display a schermo piatto di alta qualità ed economicamente vantaggiosi, in grado di supportare le mutevoli preferenze dei consumatori, la differenziazione competitiva dei prodotti e l'innovazione in smartphone, televisori, laptop, dispositivi indossabili e altri dispositivi elettronici nei mercati globali.
La crescita dei contenuti visualizzati nel settore automobilistico crea opportunità
La crescente diffusione di contenuti multimediali nei display per autoveicoli, che spaziano dai quadri strumenti ai sistemi di infotainment, dagli head-up display alle interfacce per il conducente, sta alimentando la domanda di display a schermo piatto nei veicoli moderni. Con la crescente connettività, digitalizzazione e gestione software dei veicoli, i produttori integrano sempre più display per fornire informazioni, navigazione, intrattenimento e controllo del veicolo. Il numero sempre maggiore di applicazioni di visualizzazione per veicolo crea una domanda costante di tecnologie avanzate per display a schermo piatto, caratterizzate da alta risoluzione, visibilità, reattività ed efficienza energetica. La crescita dei contenuti multimediali nel settore automobilistico sta quindi accelerando l'adozione dei display nei veicoli passeggeri e commerciali. Questo fattore avvantaggia in particolare i fornitori in grado di offrire display qualificati per il settore automobilistico che soddisfino rigorosi requisiti di affidabilità, durata, resistenza alle alte temperature e lunga vita operativa. L'impatto sul mercato si traduce in una crescente domanda di soluzioni di visualizzazione robuste e ad alte prestazioni, in grado di supportare interfacce digitali sempre più sofisticate ed esperienze di veicoli connessi.
Le applicazioni commerciali e di segnaletica trainano la domanda di stampa di grande formato.
Le applicazioni commerciali e di segnaletica in settori quali vendita al dettaglio, ospitalità, trasporti, strutture aziendali e spazi pubblici stanno alimentando la domanda di display a schermo piatto di grande formato utilizzati per pubblicità, diffusione di informazioni, intrattenimento e coinvolgimento dei clienti. Con la crescente adozione della segnaletica digitale da parte delle aziende per offrire contenuti dinamici e migliorare l'interazione con il pubblico, la domanda di display commerciali di alta qualità continua a crescere. I display di grande formato offrono maggiore visibilità e flessibilità rispetto alla segnaletica tradizionale, supportando applicazioni che spaziano dai contenuti promozionali e dall'orientamento all'informazione interattiva e alla comunicazione pubblica. La crescente diffusione dei display commerciali sta quindi creando una domanda costante di tecnologie a schermo piatto avanzate con alta risoluzione, luminosità, durata e affidabilità. L'impatto sul mercato si traduce in una domanda sostenuta di display di grandi dimensioni e ad alte prestazioni, in grado di supportare diverse applicazioni commerciali e di segnaletica, consentendo alle organizzazioni di offrire contenuti coinvolgenti e visivamente accattivanti in ambienti ad alto traffico.
Tendenze future del mercato dei display a schermo piatto
I display flessibili e pieghevoli consentono nuovi fattori di forma
Le tendenze del mercato dei display a schermo piatto indicano sempre più una crescente propensione verso tecnologie di visualizzazione flessibili e pieghevoli, che consentono fattori di forma innovativi per smartphone, dispositivi indossabili, tablet e dispositivi portatili. Poiché i produttori cercano di differenziare i propri prodotti e creare esperienze utente più versatili, i display flessibili offrono l'opportunità di sviluppare design di dispositivi compatti, pieghevoli e adattabili. Si prevede che la prossima generazione di display combinerà maggiore flessibilità con elevata qualità dell'immagine, durata, luminosità e reattività. Questo cambiamento è significativo perché i fattori di forma innovativi possono rafforzare l'interesse dei consumatori e creare nuove categorie di prodotti e applicazioni. I fornitori con una solida esperienza nelle tecnologie di visualizzazione flessibili e pieghevoli saranno in una posizione migliore per beneficiare dell'evoluzione dei requisiti di progettazione. L'impatto sul mercato si traduce in una crescente domanda di display avanzati che combinano flessibilità, prestazioni visive, affidabilità e libertà di progettazione per i dispositivi elettronici di consumo e portatili di nuova generazione.
Risoluzione e frequenza di aggiornamento più elevate migliorano l'esperienza utente.
Risoluzione e frequenza di aggiornamento più elevate nei display a schermo piatto si stanno affermando come elementi chiave per migliorare la qualità visiva e l'esperienza utente in diversi settori, dall'elettronica di consumo al gaming, dai display professionali alle applicazioni di intrattenimento. Poiché gli utenti richiedono immagini più nitide, movimenti più fluidi e interfacce più reattive, i produttori di display si stanno concentrando sempre più su tecnologie che offrono una risoluzione migliore, frequenze di aggiornamento più elevate e prestazioni dell'immagine costanti. Si prevede che i display a schermo piatto di nuova generazione integreranno capacità di risoluzione e frequenza di aggiornamento migliorate per supportare applicazioni visive sempre più esigenti. Questa evoluzione consente esperienze di visione superiori, rafforzando al contempo la differenziazione dei prodotti in mercati dei display altamente competitivi. I fornitori in grado di offrire display ad alta risoluzione con frequenze di aggiornamento elevate, prestazioni affidabili e qualità comprovata guadagneranno maggiore credibilità tra i produttori di display e i clienti. L'impatto sul mercato si traduce in una crescente domanda di tecnologie avanzate per pannelli piatti che combinano chiarezza visiva, reattività e prestazioni affidabili.
Opportunità di mercato per i display a schermo piatto
Soluzioni di display OLED per dispositivi di consumo di alta gamma
Le previsioni del mercato dei display a schermo piatto indicano forti opportunità per le soluzioni di display OLED a supporto di dispositivi di consumo di fascia alta che richiedono qualità dell'immagine, contrasto, reattività e flessibilità di progettazione superiori. Con la crescente concorrenza tra i produttori, basata su funzionalità avanzate e fattori di forma differenziati, la tecnologia OLED si sta rivelando sempre più attraente per smartphone, televisori, dispositivi indossabili e altri dispositivi elettronici di alta gamma. I produttori di dispositivi necessitano di display di alta qualità in grado di offrire esperienze visive migliorate, supportando al contempo design più sottili, configurazioni flessibili e un funzionamento efficiente dal punto di vista energetico. I fornitori possono creare opportunità sviluppando offerte incentrate sulla tecnologia OLED, personalizzate in base alle prestazioni e ai requisiti di design delle applicazioni di fascia alta. L'opportunità è particolarmente forte nei mercati in cui la domanda di dispositivi di consumo di fascia alta rimane elevata e i produttori danno priorità alle tecnologie di visualizzazione avanzate. I fornitori con comprovate competenze OLED sono ben posizionati per beneficiare della crescente domanda di soluzioni di display a schermo piatto ad alte prestazioni, flessibili e visivamente superiori.
Display per il settore automobilistico destinati ad applicazioni su veicoli connessi.
I display per applicazioni automotive destinate ai veicoli connessi stanno creando significative opportunità per soluzioni di display a schermo piatto durevoli e di alta qualità, utilizzate in strumentazione, infotainment, navigazione e sistemi di informazione per il conducente. Con la crescente connettività e integrazione digitale dei veicoli, le case automobilistiche stanno incorporando display più avanzati per supportare funzionalità e interazioni utente migliorate. Prestazioni affidabili dei display sono essenziali negli ambienti automotive, dove i componenti devono resistere a variazioni di temperatura, vibrazioni, funzionamento prolungato e rigorosi requisiti di sicurezza e qualità. I fornitori con una consolidata esperienza nel settore dei display automotive possono cogliere queste opportunità offrendo soluzioni che soddisfano severi standard di qualificazione e durata. Questa opportunità avvantaggia in particolare le aziende in grado di fornire display che combinano elevata qualità dell'immagine, affidabilità a lungo termine, resistenza ambientale e qualificazione di livello automotive. Si prevede che la crescente adozione di tecnologie per veicoli connessi e digitali sosterrà la domanda continua di soluzioni di display automotive avanzate a livello globale.
Sviluppi recenti
- Febbraio 2026: Samsung Electronics ha annunciato l'espansione della sua offerta di display commerciali, con il lancio globale di Samsung Spatial Signage, in occasione di Integrated Systems Europe (ISE) 2026 a Barcellona. L'annuncio include nuove funzionalità di contenuto basate sull'intelligenza artificiale tramite Samsung VXT, nuove aggiunte alla gamma di display commerciali di grandi dimensioni di Samsung e una maggiore collaborazione aziendale con soluzioni di display di grande formato certificate Cisco.
- Maggio 2024: Tianma, azienda leader a livello mondiale nella produzione di display a schermo piatto, presenta un'ampia gamma di nuove tecnologie e soluzioni per display destinate agli smartphone al Display Week 2024, stand n. 516, San Jose, California, dal 14 al 16 maggio. Tra i prodotti di punta di Tianma al Display Week 2024 figurano due display pieghevoli da 7,92”. Il modello HTD (Magic V2) da 7,92” è un display OLED LTPO pieghevole verso l'interno con raggio di piegatura di 1,5 mm. Il modello LTPO Outer +POL da 7,92” è invece un display OLED LTPO pieghevole verso l'esterno di Tianma, con 402 PPI, 91% BT2020 YIR e raggio di piegatura di 1,5 mm.
- Ottobre 2023: Paesi Bassi. Hikvision presenterà il suo nuovo schermo interattivo di punta in una sessione informativa online per installatori, distributori e utenti finali. Grazie al processore di altissimo livello e alla telecamera per videoconferenze intelligente, questa nuova serie di prodotti spinge i confini della collaborazione unificata, principalmente nei mercati della didattica intelligente e delle videoconferenze.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -