
Marché des écrans plats : taille, part de marché et prévisions 2034
Marché des écrans plats : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par technologie (OLED, LED, LCD, autres) ; application (smartphones et tablettes, objets connectés, téléviseurs et affichage dynamique, PC et ordinateurs portables, affichages embarqués, autres) ; taille d’écran (moins de 30 pouces, 30 à 50 pouces, plus de 50 pouces) ; utilisateur final (santé, banque, finance et assurance, automobile, défense, commerce de détail, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011130
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
149,06 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
239,92 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
5,43 %
taux de croissance
Marché adressable
1 763,86 milliards de dollars américains
(2026-2034)
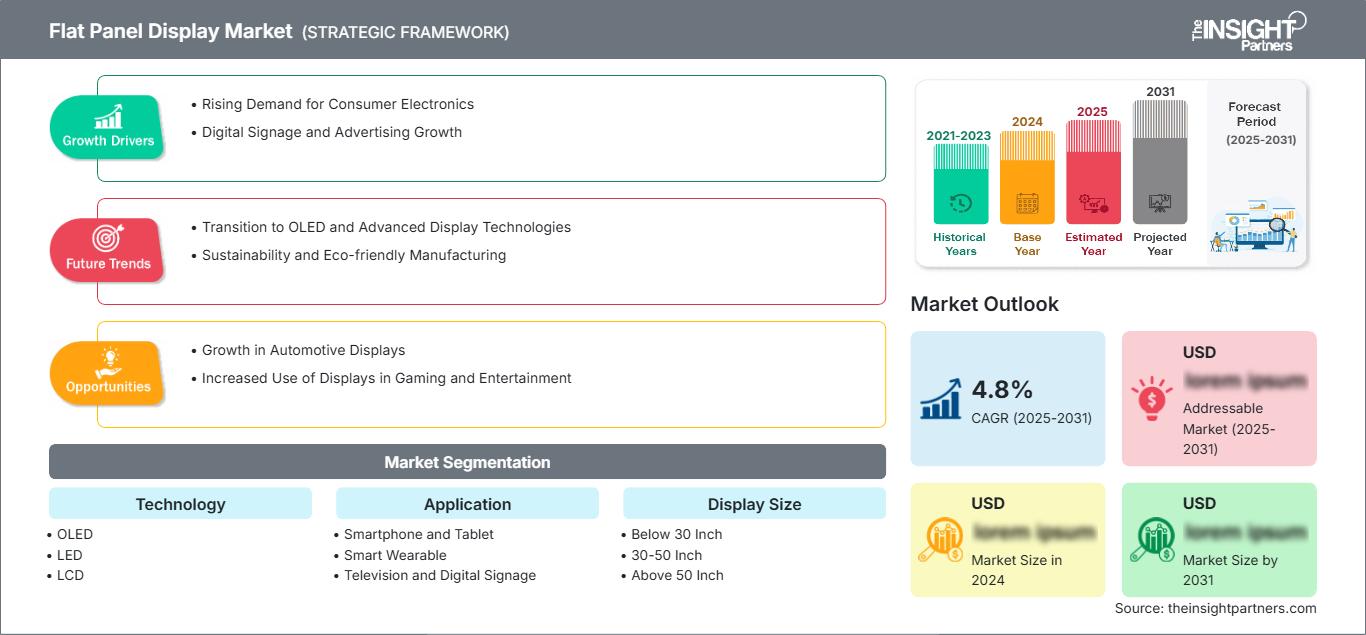
Le marché des écrans plats était évalué à 149,06 milliards de dollars américains en 2025 et devrait atteindre 239,92 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,43 % sur la période 2026-2034. Ce marché englobe les technologies d'affichage fines et légères, notamment les écrans OLED, LED et LCD, utilisés dans les smartphones, les tablettes, les téléviseurs, les ordinateurs portables, les écrans de véhicules et les objets connectés. Ces écrans offrent une haute résolution, une efficacité énergétique optimale et un format compact pour les applications en électronique grand public, automobile, santé, commerce de détail et services financiers (BFSI) à travers le monde.
Le marché nord-américain des écrans plats devrait connaître une croissance annuelle composée de 4,8 % à 5,5 % entre 2026 et 2034, porté par la demande en électronique grand public, en affichage automobile et dans les applications commerciales aux États-Unis et au Canada. Cette demande est stimulée par l'innovation technologique, l'amélioration de la résolution et la préférence des consommateurs pour des solutions d'affichage de haute qualité et écoénergétiques, tant pour les applications grand public que commerciales.
Analyse et perspectives du marché des écrans plats
- L'Amérique du Nord détenait une part de marché de 20 à 23 % en 2025 et connaît une croissance annuelle composée de 4,8 à 5,5 % entre 2026 et 2034, tirée par l'électronique grand public, les écrans automobiles et les applications commerciales aux États-Unis et au Canada.
- Les États-Unis représentaient 82 à 85 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 5,0 à 5,7 % entre 2026 et 2034.
- L'Europe représentait une part de 18 à 21 % en 2025 et connaît une croissance annuelle composée de 4,5 à 5,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 48 à 51 % en 2025 et connaît une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des écrans LCD, détenait une part de marché de 52 à 55 % en 2025 et connaît une croissance annuelle composée de 4,8 à 5,5 % entre 2026 et 2034.
- Le segment OLED à forte croissance représentait 25 à 28 % de parts de marché en 2025 et connaît une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Applied Materials, Inc. ; AU Optronics Corp. ; Japan Display Inc. ; LG Electronics ; NEC Corporation ; Panasonic Corporation ; Samsung Electronics ; Sharp Corporation ; Sony Corporation ; Universal Display Corporation ; BOE Technology ; Innolux Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière d'écrans plats, on observe une tendance vers des technologies avancées comme l'OLED et la LED, qui offrent une meilleure résolution, un contraste plus élevé et des formats flexibles adaptés à différents usages. La production se concentre désormais sur des aspects tels que la résolution, les couleurs et les performances testées dans diverses conditions environnementales et de température. Le marché des écrans plats est également influencé par les fabricants d'appareils qui cherchent une solution optimale en tenant compte des exigences des produits, de l'expérience utilisateur attendue et des coûts.
Les investissements futurs se concentrent généralement sur les régions Asie-Pacifique, Amérique du Nord et Europe, pôles de l'électronique grand public, des écrans automobiles et des applications commerciales exigeant des technologies de pointe pour une qualité et des performances optimales. La conformité aux normes énergétiques et environnementales facilite la qualification des composants. Les acheteurs privilégient les solutions offrant non seulement un affichage de haute qualité, une grande fiabilité et un bon rapport coût-efficacité, mais aussi une assistance technique performante et une chaîne d'approvisionnement continue.
Portée du rapport sur le marché des écrans plats
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 149,06 milliards de dollars américains |
| Taille du marché d'ici 2034 | 239,92 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,43% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans plats
La croissance du marché des écrans plats est portée par le marché de l'électronique grand public, les écrans automobiles, les applications commerciales et l'amélioration des résolutions. La chaîne de valeur comprend les fabricants de dalles, les fournisseurs de composants, les fabricants d'appareils et les équipementiers. La dynamique de l'offre est influencée par la disponibilité des dalles, l'évolution technologique et le cycle de consommation. Le rapport sur le marché des écrans plats révèle que la technologie LCD reste dominante grâce à son expertise en matière de fabrication, tandis que les technologies OLED gagnent des parts de marché grâce à leur qualité. Le service est un facteur clé, car il influe sur la qualité et la disponibilité des dalles, ce qui a un impact sur le processus de fabrication et la satisfaction des consommateurs.
La concurrence sur le marché est assurée par les fabricants d'écrans et les producteurs d'électronique. Des entreprises telles que Samsung Electronics, LG Electronics, AU Optronics Corp., Japan Display Inc., Sharp Corporation, BOE Technology, Innolux Corporation, Panasonic Corporation, Sony Corporation, NEC Corporation, Applied Materials, Inc. et Universal Display Corporation se disputent la qualité, la résolution, l'efficacité énergétique et les partenariats OEM. Les investissements se concentrent sur la technologie OLED, les écrans flexibles et la haute résolution. Samsung Electronics et LG Electronics dominent le marché grâce à leur large gamme de produits et à leurs volumes de production, tandis que BOE Technology et AU Optronics tirent profit de leurs capacités de production.
Les innovations technologiques émergentes transforment le marché, les fabricants adoptant diverses technologies telles que l'OLED, le mini-LED, le micro-LED, les écrans flexibles et des résolutions plus avancées. Le besoin d'appareils plus fins, d'un meilleur contraste, d'une consommation d'énergie réduite et d'une luminosité accrue incite les fabricants d'écrans à adopter les technologies de nouvelle génération, tant au niveau de la fabrication que des matériaux utilisés. Par ailleurs, le secteur automobile représente un autre domaine d'application en pleine croissance, les grands écrans d'infodivertissement, les combinés d'instruments numériques et les écrans passagers gagnant en popularité. La flexibilité et la pliabilité des écrans ouvrent la voie à de nouvelles applications pour les smartphones, les tablettes et les objets connectés.
La croissance du marché régional est influencée par les capacités de production de produits électroniques grand public, les capacités de fabrication d'écrans et de semi-conducteurs, le taux d'adoption dans le secteur automobile et les investissements dans les installations de production. La région Asie-Pacifique domine grâce à ses importantes capacités de production de panneaux et à son écosystème électronique développé, tandis que l'Amérique du Nord et l'Europe y contribuent par la demande d'appareils haut de gamme et d'applications automobiles. L'échelle de production, les collaborations stratégiques avec les équipementiers, les solutions d'affichage propriétaires et les investissements dans des processus de fabrication efficaces sont quelques-unes des stratégies mises en œuvre par les entreprises pour renforcer leur compétitivité. Face à la demande croissante d'écrans, les fabricants de panneaux capables de produire des écrans de haute qualité, performants et flexibles pourront bénéficier de nouvelles opportunités d'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans plats : Perspectives stratégiques
Perspectives régionales
Marché des écrans plats en Amérique du Nord
L'Amérique du Nord détenait entre 20 et 23 % des parts de marché des écrans plats en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,5 % entre 2026 et 2034. Cette demande est principalement due à l'électronique grand public, aux écrans automobiles, aux applications commerciales et au déploiement technologique aux États-Unis et au Canada. La demande d'écrans plats, émanant de l'écosystème technologique et du marché des appareils grand public de la région, est soutenue. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation et NEC Corporation constituent le principal fournisseur d'écrans pour les applications grand public, automobiles et commerciales aux États-Unis et au Canada.
Marché américain des écrans plats
Les États-Unis représentaient 82 à 85 % du marché nord-américain en 2025, et la région devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 5,7 % entre 2026 et 2034. Les applications les plus demandées concernent l'électronique grand public, les écrans automobiles, les applications médicales et la signalétique commerciale. Samsung Electronics, LG Electronics, Sony Corporation, Panasonic Corporation et NEC Corporation contribuent à la présence de l'entreprise sur ce marché. Les acheteurs privilégient la qualité, la résolution, la fiabilité et la disponibilité des écrans, ainsi que le support à l'intégration, afin d'accélérer leur développement et d'optimiser leurs performances.
Marché européen des écrans plats
L'Europe détenait entre 18 et 21 % de parts de marché en 2025 et devrait afficher un TCAC de 4,5 à 5,2 % sur la période 2026-2034. L'Allemagne domine le marché grâce à l'utilisation d'écrans automobiles et d'électronique grand public, tandis que le Royaume-Uni sera en tête grâce à la demande des secteurs de la santé et du commerce. La France, l'Italie et l'Espagne contribuent à la demande via l'utilisation d'écrans grand public et automobiles. Les normes élevées de qualité et d'efficacité énergétique favoriseront les fournisseurs ayant démontré leurs performances et leur capacité à se conformer aux réglementations. Des fournisseurs tels que Samsung Electronics, LG Electronics, Sony Corporation et Panasonic Corporation resteront présents dans les projets destinés aux secteurs grand public et automobile.
Marché des écrans plats en Asie-Pacifique
La région Asie-Pacifique représentait 48 à 51 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034. La Chine domine le marché grâce à la fabrication d'écrans et à la production d'électronique grand public, tandis que l'Inde se développe grâce à la fabrication d'appareils grand public et à leur adoption. Le Japon et la Corée du Sud s'intéresseront particulièrement aux technologies d'affichage avancées pour les applications grand public et automobiles, tandis que l'Australie contribuera à la demande d'écrans commerciaux et grand public. Un soutien politique à la fabrication d'écrans et à la croissance du secteur de l'électronique favorisera l'adoption du marché.
Marché des écrans plats au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 4,0 à 4,7 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à l'adoption de l'électronique grand public et à son infrastructure technologique, tandis que les Émirats arabes unis y ajoutent des applications d'affichage commerciales et grand public. L'Afrique du Sud et le reste de la région MENA misent sur l'électronique grand public et l'adoption commerciale. L'adoption technologique et la transformation numérique créent une demande en solutions d'affichage. Les fournisseurs qui réussissent combinent qualité des produits, assistance technique et fiabilité de la chaîne d'approvisionnement réussissent.
Analyse de segmentation
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 5,2 % à 5,9 % entre 2026 et 2034. Le marché des écrans plats englobe les technologies OLED, LED, LCD et autres. Le choix de la technologie dépend des exigences de l'application et des objectifs de qualité. La technologie LCD domine grâce à son processus de fabrication éprouvé et à son rapport coût-efficacité.
- Les écrans OLED offrent un contraste, des couleurs et une flexibilité supérieurs pour les applications grand public haut de gamme.
- Les écrans LED offrent des solutions lumineuses et économes en énergie pour les applications commerciales et d'affichage.
- Les écrans LCD offrent des performances fiables et économiques pour une large gamme d'applications grand public et commerciales.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,5 à 6,2 % pour les applications entre 2026 et 2034. Les smartphones et tablettes, les objets connectés, les téléviseurs et l'affichage numérique, les PC et ordinateurs portables, les écrans de véhicules et autres représentent les principaux domaines d'application.
- Les applications pour smartphones et tablettes nécessitent des écrans haute résolution et réactifs pour les appareils grand public.
- Les applications pour objets connectés intelligents nécessitent des écrans compacts et basse consommation pour les appareils portables.
- Les applications de télévision et d'affichage numérique nécessitent des écrans de grande taille et de haute qualité pour le divertissement et l'usage commercial.
- Les applications pour PC et ordinateurs portables nécessitent des écrans fiables pour le calcul et la productivité.
- Les applications d'affichage pour véhicules exigent des écrans durables et à haute visibilité pour une utilisation automobile.
Taille de l'écran
La taille des écrans devrait croître à un TCAC de 5,0 à 5,7 % entre 2026 et 2034. Les écrans de moins de 3 pouces, de 3 à 5 pouces et de plus de 5 pouces répondent à divers besoins d'application.
- Les écrans de moins de 3 pouces conviennent aux appareils portables et compacts disposant d'un espace limité.
- Les écrans de 3 à 5 pouces sont utilisés pour les applications de smartphones et d'appareils portables.
- Les écrans de plus de 5 pouces prennent en charge les tablettes, les moniteurs, les téléviseurs et les applications d'affichage dynamique.
Utilisateur final
Le secteur des utilisateurs finaux devrait connaître une croissance annuelle composée de 5,3 % à 6,0 % entre 2026 et 2034. Les secteurs de la santé, de la banque, de la finance et de l'assurance, de l'automobile, de la défense, du commerce de détail et autres représentent les principaux secteurs d'utilisateurs finaux.
- Les applications dans le secteur de la santé exigent des écrans de haute qualité pour les dispositifs médicaux et les outils de diagnostic.
- Les applications BFSI nécessitent des écrans fiables pour les services bancaires et financiers.
- Les applications automobiles nécessitent des écrans durables pour l'instrumentation et l'infodivertissement des véhicules.
- Les applications militaires et de défense nécessitent des écrans robustes et fiables.
- Les applications dans le secteur du commerce de détail comprennent la signalétique et les présentoirs sur le lieu de vente.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Soins de santé |
Moyen |
Présentoirs médicaux |
Mise à l'échelle |
|
BFSI |
Moyen |
Affichages financiers |
Mature |
|
Automobile |
Haut |
Présentations de véhicules |
Mise à l'échelle |
|
Militaire et défense |
Faible |
Écrans robustes |
Mature |
|
Vente au détail |
Haut |
Affichages de signalisation |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des écrans plats
La demande en électronique grand public stimule l'adoption des écrans
La demande croissante en électronique grand public (smartphones, téléviseurs, ordinateurs portables, tablettes et objets connectés) génère une forte demande d'écrans plats, indispensables pour les interfaces visuelles et l'amélioration de l'expérience utilisateur. Face à l'adoption grandissante d'appareils connectés et riches en fonctionnalités, les fabricants exigent des technologies d'affichage avancées offrant une haute qualité d'image, une efficacité énergétique optimale, une grande durabilité et une excellente réactivité. Chaque appareil nécessitant un affichage contribue à cette demande continue, tandis que les lancements de produits, les cycles de renouvellement et les innovations technologiques soutiennent la croissance du marché. L'essor de l'électronique grand public engendre ainsi des exigences constantes en matière de solutions d'affichage pour de multiples catégories d'appareils. Concrètement, cela se traduit par une demande soutenue d'écrans plats de haute qualité et économiques, capables de répondre à l'évolution des préférences des consommateurs, de favoriser la différenciation concurrentielle des produits et de stimuler l'innovation dans les secteurs des smartphones, téléviseurs, ordinateurs portables, objets connectés et autres appareils électroniques sur les marchés mondiaux.
La croissance du contenu publicitaire automobile crée des opportunités
L'essor des affichages automobiles (combinés d'instruments, systèmes d'infodivertissement, affichages tête haute et interfaces d'information du conducteur) stimule la demande d'écrans plats dans les véhicules modernes. À mesure que les véhicules deviennent plus connectés, numérisés et pilotés par logiciel, les constructeurs intègrent de multiples écrans pour fournir des informations, la navigation, le divertissement et les commandes du véhicule. La multiplication des applications d'affichage par véhicule engendre une demande soutenue pour des technologies d'écrans plats avancées offrant une haute résolution, une visibilité optimale, une réactivité accrue et une efficacité énergétique optimale. Cette croissance des affichages automobiles accélère ainsi l'adoption des écrans dans les véhicules particuliers et utilitaires. Ce facteur profite particulièrement aux fournisseurs capables de proposer des écrans certifiés pour l'automobile, répondant à des exigences strictes en matière de fiabilité, de durabilité, de résistance aux températures extrêmes et de longue durée de vie. Il en résulte une demande croissante de solutions d'affichage robustes et performantes, capables de prendre en charge des interfaces numériques toujours plus sophistiquées et des expériences de conduite connectée toujours plus riches.
Les applications commerciales et de signalétique stimulent la demande de grands formats
Les applications commerciales et d'affichage dans les secteurs du commerce de détail, de l'hôtellerie, des transports, des entreprises et des espaces publics stimulent la demande d'écrans plats grand format utilisés pour la publicité, la diffusion d'informations, le divertissement et l'interaction client. L'adoption croissante de l'affichage dynamique par les entreprises pour diffuser des contenus interactifs et améliorer l'interaction avec le public engendre une demande grandissante d'écrans commerciaux de haute qualité. Offrant une visibilité et une flexibilité supérieures à l'affichage traditionnel, les écrans grand format prennent en charge des applications variées, allant des contenus promotionnels et de l'orientation à l'information interactive et à la communication publique. Cette adoption croissante des écrans commerciaux crée ainsi une demande constante pour des technologies d'écrans plats avancées, caractérisées par une haute résolution, une luminosité élevée, une grande durabilité et une fiabilité à toute épreuve. Il en résulte une demande soutenue d'écrans de grande taille et haute performance, capables de prendre en charge diverses applications commerciales et d'affichage, tout en permettant aux organisations de diffuser des contenus attrayants et percutants dans des environnements à fort trafic.
Tendances futures du marché des écrans plats
Les écrans flexibles et pliables permettent de nouveaux formats
Le marché des écrans plats s'oriente de plus en plus vers les technologies d'affichage flexibles et pliables, permettant des formats innovants pour les smartphones, les objets connectés, les tablettes et les appareils portables. Face à la volonté des fabricants de différencier leurs produits et d'offrir des expériences utilisateur plus polyvalentes, les écrans flexibles permettent de concevoir des appareils compacts, pliables et adaptables. La prochaine génération d'écrans devrait allier une plus grande flexibilité à une qualité d'image élevée, une durabilité accrue, une luminosité optimale et une excellente réactivité. Cette évolution est significative car les formats innovants peuvent stimuler l'intérêt des consommateurs et créer de nouvelles catégories de produits et d'applications. Les fournisseurs possédant une solide expertise dans les technologies d'affichage flexibles et pliables seront mieux placés pour tirer parti de l'évolution des exigences en matière de conception. Il en résulte une demande croissante d'écrans avancés combinant flexibilité, performances visuelles, fiabilité et liberté de conception pour les appareils électroniques grand public et portables de nouvelle génération.
Une résolution et des taux de rafraîchissement plus élevés améliorent l'expérience utilisateur.
La résolution et la fréquence de rafraîchissement élevées des écrans plats s'imposent comme des facteurs clés de différenciation, améliorant la qualité visuelle et l'expérience utilisateur dans les domaines de l'électronique grand public, des jeux vidéo, des écrans professionnels et des applications de divertissement. Face à la demande croissante des utilisateurs pour des images plus nettes, des mouvements plus fluides et des interfaces plus réactives, les fabricants d'écrans se concentrent de plus en plus sur les technologies offrant une résolution améliorée, des fréquences de rafraîchissement plus rapides et une qualité d'image constante. Les écrans plats de nouvelle génération devraient intégrer des capacités de résolution et de rafraîchissement améliorées afin de répondre aux exigences croissantes des applications visuelles. Cette évolution permet d'offrir une expérience visuelle supérieure tout en renforçant la différenciation des produits sur un marché concurrentiel. Les fournisseurs capables de proposer des écrans haute résolution avec des fréquences de rafraîchissement rapides, une fiabilité à toute épreuve et une qualité éprouvée gagneront probablement en crédibilité auprès des fabricants et des clients. Il en résulte une demande croissante pour des technologies d'écrans plats avancées alliant clarté visuelle, réactivité et fiabilité.
Opportunités du marché des écrans plats
Solutions d'affichage OLED pour appareils grand public haut de gamme
Les prévisions du marché des écrans plats indiquent de fortes opportunités pour les solutions d'affichage OLED destinées aux appareils grand public haut de gamme exigeant une qualité d'image, un contraste, une réactivité et une flexibilité de conception supérieurs. Face à la concurrence accrue entre les fabricants, qui misent sur des fonctionnalités avancées et des formats différenciés, la technologie OLED séduit de plus en plus les smartphones, téléviseurs, objets connectés et autres appareils électroniques haut de gamme. Les fabricants recherchent des écrans de haute qualité capables d'offrir une expérience visuelle exceptionnelle, tout en permettant des conceptions plus fines, des configurations flexibles et un fonctionnement écoénergétique. Les fournisseurs peuvent créer des opportunités en développant des offres OLED adaptées aux exigences de performance et de conception des applications haut de gamme. Ces opportunités sont particulièrement importantes sur les marchés où la demande d'appareils grand public haut de gamme reste soutenue et où les fabricants privilégient les technologies d'affichage avancées. Les fournisseurs ayant une expertise reconnue en matière d'OLED sont bien placés pour tirer parti de la demande croissante de solutions d'affichage à écran plat performantes, flexibles et offrant une qualité visuelle supérieure.
Écrans automobiles pour applications de véhicules connectés
Les écrans automobiles pour véhicules connectés offrent d'importantes opportunités aux constructeurs automobiles pour la fabrication de solutions d'affichage à écran plat durables et de haute qualité, utilisées dans l'instrumentation, l'infodivertissement, la navigation et les systèmes d'information du conducteur. Face à la connectivité et à l'intégration numérique croissantes des véhicules, les constructeurs automobiles intègrent des écrans toujours plus performants afin d'améliorer les fonctionnalités et l'interaction utilisateur. La fiabilité des écrans est essentielle dans l'environnement automobile, où les composants doivent résister aux variations de température, aux vibrations, à un fonctionnement prolongé et à des exigences strictes en matière de sécurité et de qualité. Les fournisseurs possédant une expertise reconnue dans le domaine des écrans automobiles peuvent saisir ces opportunités en proposant des solutions conformes aux normes de qualification et de durabilité les plus rigoureuses. Cette opportunité profite particulièrement aux entreprises capables de fournir des écrans alliant haute qualité d'image, fiabilité à long terme, résistance aux conditions environnementales difficiles et qualification automobile. L'adoption croissante des technologies pour véhicules connectés et numériques devrait soutenir la demande mondiale de solutions d'affichage automobile avancées.
Développements récents
- Février 2026 : Samsung Electronics a annoncé l’expansion de son offre d’affichage commercial, notamment grâce au lancement mondial de Samsung Spatial Signage, lors du salon Integrated Systems Europe (ISE) 2026 à Barcelone. Cette annonce comprend de nouvelles fonctionnalités de contenu basées sur l’IA via Samsung VXT, de nouveaux ajouts à la gamme d’écrans commerciaux grand format de Samsung et une collaboration renforcée avec les solutions d’affichage grand format certifiées Cisco.
- Mai 2024 : Tianma, fabricant mondial de premier plan d’écrans plats, présente une large gamme de nouvelles technologies et solutions d’affichage pour applications mobiles à Display Week 2024, stand n° 516, à San Jose, en Californie, du 14 au 16 mai. Parmi les produits phares de Tianma à Display Week 2024 figurent deux écrans pliables de 7,92 pouces. Le 7,92″ HTD (Magic V2) est un écran OLED LTPO pliable vers l’intérieur avec un rayon de pliage de 1,5 mm. Le 7,92″ LTPO Outer +POL est un écran OLED LTPO pliable vers l’extérieur de Tianma, avec une résolution de 402 ppp, une couverture de 91 % BT2020 YIR et un rayon de pliage de 1,5 mm.
- Octobre 2023 : Hikvision (Pays-Bas) présentera son nouveau produit phare, un écran plat interactif, lors d’une session d’information en ligne destinée aux installateurs, distributeurs et utilisateurs finaux. Doté d’un processeur haut de gamme et d’une caméra de visioconférence intelligente, ce nouveau produit repousse les limites de la collaboration unifiée, notamment sur les marchés de l’éducation numérique et des réunions en visioconférence.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -