
Markt für Flip Chips: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Flip-Chips (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Gehäusetechnologie (2,5D-IC, 3D-IC, 2D-IC); Bumping-Technologie (Kupfersäule, Gold-Bumping, Löt-Bumping, Sonstige); Endnutzer (Elektronik, Automobilindustrie, Industrie, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Luft- und Raumfahrt, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021271
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
13,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,15 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,46 %
Wachstumsrate
Adressierbarer Markt
143,19 Mrd. US-Dollar
(2026–2034)
Der Markt für Flip-Chips erreichte 2025 ein Volumen von 13,37 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 18,15 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,46 % im Zeitraum 2026–2034 entspricht. Die Nachfrage basiert auf der Verlagerung der Verpackungsindustrie hin zur Verwendung von Flächenarray-Verbindungen. Diese tragen dazu bei, die Länge der elektrischen Leitungswege zu verringern, eine bessere Wärmeableitung zu gewährleisten und eine höhere Anzahl von Ein- und Ausgängen in den Bereichen Computertechnik, Kommunikation, Automobilindustrie, Industrie, Gesundheitswesen, Luft- und Raumfahrt sowie Militärsysteme zu ermöglichen.
In Nordamerika wird der Markt für Flip-Chips bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Der Ausbau der KI-Infrastruktur und lokale Halbleiterinitiativen tragen zur steigenden Nachfrage nach hochdichten Substraten, Kupfersäulen und fortschrittlicheren Testeinrichtungen bei. Die Region profitiert von den wachsenden Packaging-Zentren in Arizona und New Mexico sowie von der Präsenz von Kunden aus den Bereichen Prozessoren, Cloud, Automobil und Verteidigung.
Marktanalyse und Einblicke zu Flip-Chips
- Nordamerika: Die Region hielt im Modell 2025 einen Marktanteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen, unterstützt durch KI-Beschleuniger, widerstandsfähige Lieferketten und inländische Investitionen in Verpackungen.
- USA: Das Land repräsentierte 2025 83–85 % der nordamerikanischen Nachfrage und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen.
- Europa: Europa hatte im Modell für 2025 einen Anteil von 17–19 % und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,8–3,3 % steigen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 46–48 % prognostiziert. Bis 2034 wird ein jährliches Wachstum von 3,8–4,3 % erwartet, angeführt von China, Japan, Südkorea und Taiwan.
- Größtes Segment: Elektronik hielt im Jahr 2025 einen modellierten Marktanteil von 41–43 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,1–3,6 % verzeichnen.
- Wachstumsstarkes Segment: Der IT- und Telekommunikationssektor hatte im Modell 2025 einen Anteil von 18–20 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Advanced Micro Devices, Inc., Amkor Technology, Inc., Apple Inc., Fujitsu Limited, Intel Corporation, International Business Machines Corporation, Samsung Electronics Co., Ltd., Texas Instruments Incorporated und Taiwan Semiconductor Manufacturing Company Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Wettbewerb entwickelt sich weg von herkömmlichen 2D-Gehäusen mit Lötbumps hin zu Kupfersäulen, 2,5D-Interposern und vertikal gestapelten 3D-Architekturen. Immer häufiger entwickeln Foundry-Unternehmen, Outsourcing-Anbieter für Montage und Test, Substrathersteller und integrierte Gerätehersteller Gehäuse gemeinsam mit Silizium-, Speicher-, Leistungs- und Wärmetechnologien. Die Wirtschaftlichkeit der Fertigung wird sich künftig stärker auf die Optimierung der Ausbeute durch die Fertigung mehrerer Dies, die Underfill-Optimierung, die Vermeidung von Verzug und bewährte Die-Technologien konzentrieren. HBM und Chiplets treiben dabei die Entwicklung fortschrittlicher Speicherkapazitäten für große, dichte Gehäuse voran.
Bis 2034 wird mit einer Ausweitung der Investitionen über die traditionellen asiatischen Clusterregionen hinaus gerechnet, da die USA, Europa, Indien und der Nahe Osten Halbleiter-Ökosysteme entwickeln, die auf den Anforderungen von Sicherheit, Lokalisierung und digitaler Infrastruktur basieren. Staatliche Förderprogramme senken zwar die anfänglichen Investitionskosten, der wirtschaftliche Erfolg hängt jedoch weiterhin von qualifizierten Substraten, Materialien, Anlagen und Ingenieurressourcen ab. Anforderungen an bleifreie Technologien, Automobilzulassungen und Energieeffizienz sind für Anbieter von Vorteil, die die Gehäusetechnologie über ihre gesamte Lebensdauer und im Rahmen von Temperaturwechseltests qualifizieren können.
Berichtsumfang zum Markt für Flip-Chips
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,15 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Flip-Chip-Marktanalyse
Der Markt für Flip-Chips zeichnet sich durch geringere Abstände zwischen den Verbindungen, höhere Eingangs-/Ausgangsdichte und bessere Wärmeableitung im Vergleich zur Drahtbondtechnologie aus. KI-Beschleuniger, Netzwerkchips, High-End-Smartphones, Domänencontroller für die Automobilindustrie und industrielle Edge-Computing-Systeme benötigen höhere Bandbreiten auf kleinerem Raum. Daher besteht ein erhöhter Bedarf an der Produktion von Bumps, Umverteilungsschichten, Substraten, Underfill, Montage-, Test- und Wärmeleitmaterialien.
Es gibt eine Konzentration von Zulieferern im Bereich asiatischer Halbleiterfertigung und ausgelagerter Montage, gleichzeitig findet aber auch eine Diversifizierung statt. Die Produktionsmenge hängt von der Qualität der Waferherstellung, der Substratverfügbarkeit, der Bump-Gleichmäßigkeit und der Gehäuseausbeute ab. Die Kupfersäulentechnik ermöglicht eine Verringerung des Rastermaßes, jedoch ist der Einsatz von Lötmitteln in manchen Anwendungen aufgrund von Kostenfaktoren und der Zuverlässigkeit der Anlagen gerechtfertigt. Die Qualifizierungsprozesse dauern in der Automobil-, Luft- und Raumfahrt-, Verteidigungs- und Gesundheitsindustrie am längsten.
Der Marktbericht zu Flip-Chips zeigt, dass sich der Wettbewerb von eigenständigen Montagekapazitäten hin zu Design-to-Test-Plattformen verlagert. Taiwan Semiconductor Manufacturing Company Limited, Intel Corporation, Samsung Electronics Co., Ltd. und Amkor Technology, Inc. entwickeln fortschrittliche Packaging-Technologien, während Advanced Micro Devices, Inc., Apple Inc. und Fujitsu Limited die Architektur durch Chiplet-, Prozessor- und Systemanforderungen beeinflussen.
Zunehmend wird Wert auf Kapazitätssicherung, Designunterstützung und geografische Flexibilität gelegt. IBM bietet seine Kompetenzen im Bereich fortschrittlicher Flip-Chip-Gehäusetechnologien an; TI kombiniert Gehäusetechnologien mit analogen und eingebetteten Systemen; 3M produziert Lösungen für Prozessschutz und Waferunterstützung. Große Interposer, kleinere Kupferkontakte sowie automatisierte Inspektion und Co-Design für das Wärmemanagement rücken immer stärker in den Fokus. Lieferanten, denen es gelingt, die Qualifizierungszeiten zu verkürzen, ohne die Ausbeute zu mindern, haben bessere Chancen, wichtige Projekte zu gewinnen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Flip-Chip-Markt: Strategische Einblicke
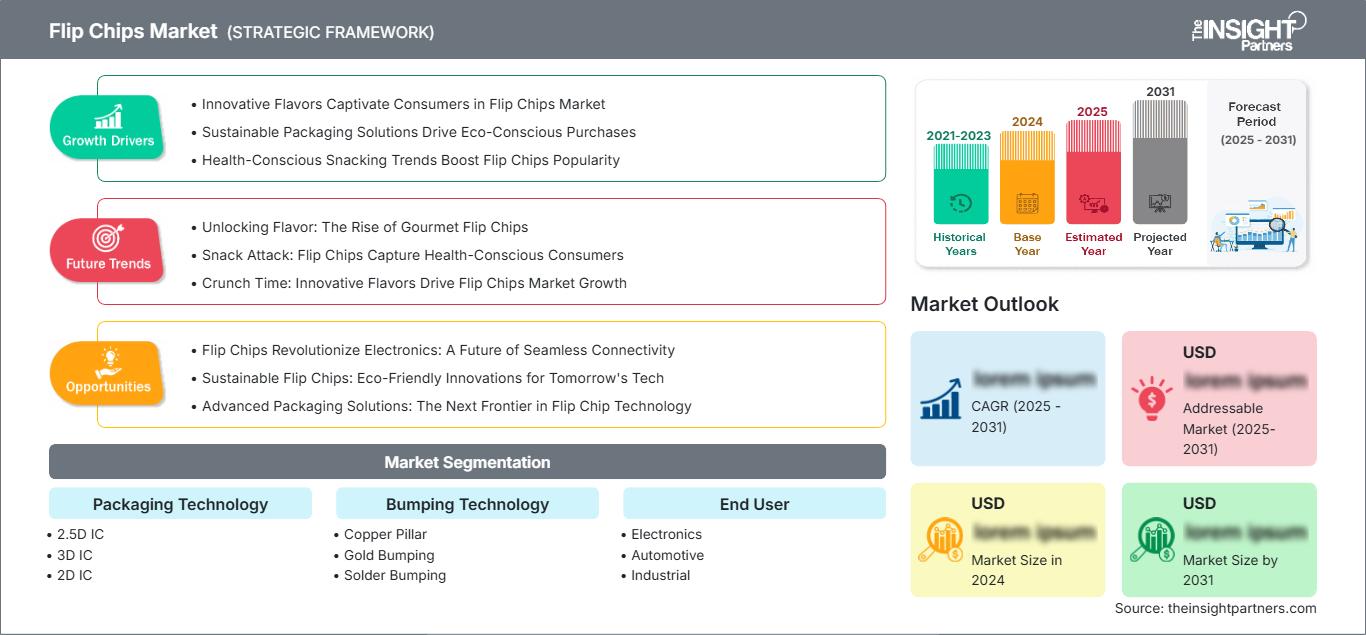
Regionale Einblicke
Markt für Flip-Chips in Nordamerika
In einem Modell für die nordamerikanische Region wurde 2025 ein Marktanteil von 27–29 % im Bereich Flip-Chips erzielt, für den ein jährliches Wachstum von 3,5–4,0 % im Zeitraum 2026–2034 prognostiziert wird. Anwendungen mit hoher Bandbreite in KI-Servern, Cloud-Netzwerken, fortschrittlicher Verteidigungselektronik und Automotive-Computing treiben den Bedarf an hochdichten Gehäusen an. Nordamerika vereint die Dominanz fabless-basierter Designlösungen mit ausgereiften Substrat-, Material-, Montage- und Testprozessen, trotz Abhängigkeiten von ausländischen Anlagen und asiatischen Upstream-Kapazitäten.
Staatliche Initiativen und Unternehmensinvestitionen führen zu einem Anstieg der lokalen Fertigung. Produktionsstätten für fortschrittliche Gehäusefertigung in Arizona und Quebec sowie die Intel-Fertigung in New Mexico gewährleisten Redundanz in der Lieferkette und Kundennähe. Der Einsatz von Kupfersäulen-, 2,5D- und 3D-Technologie sollte im Vordergrund stehen, da der Kompromiss zwischen Bandbreite, Wärmeentwicklung und Sicherheit wichtiger ist als die Kosten. Die kanadischen Kapazitäten in der Luft- und Raumfahrtindustrie sowie in der Systemmontage ermöglichen die Weiterverarbeitung und Prüfung in Mexiko. Die Branchenregulierung führt zwar zu langen Qualifizierungsphasen, macht den Markt aber für neue Marktteilnehmer attraktiv.
US-Flip-Chips-Markt
Die USA repräsentierten 2025 83–85 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 3,7–4,2 % verzeichnen. Zu den Stärken des heimischen Marktes zählen Prozessordesign, Cloud-Infrastruktur, Verteidigung, Automobilelektronik, Materialien, Ausrüstung und Montage. Herausforderungen bei der Entwicklung von Beschleunigern sind die zunehmende Größe der Gehäuse, die räumliche Nähe des Speichers und Probleme bei der Stromversorgung, die Chancen für Kupfersäulen und Siliziumbrücken bieten.
Intel Corporation, Advanced Micro Devices, Inc., Apple Inc., Amkor Technology, Inc., International Business Machines Corporation, Texas Instruments Incorporated und 3M Company prägen das heimische Ökosystem mit Design, Fertigung, Montage und Materialien. Die Anwendungsbereiche umfassen nicht nur Rechenzentren, sondern auch die medizinische Bildgebung, Luft- und Raumfahrtsysteme, Fahrzeugsensorik und industrielle Automatisierung. Staatliche und bundesstaatliche Förderprogramme unterstützen Projekte, doch die Verfügbarkeit von Fachkräften, Substraten und die Produktion großer Stückzahlen stellen Herausforderungen dar. Designanbieter, die ihre Bauteile gemeinsam mit heimischen Fertigungsstätten und Kunden qualifizieren können, werden in sicheren, latenzarmen und regulierten Programmen bevorzugt behandelt.
Europäischer Flip-Chip-Markt
Europa hielt laut Modellrechnungen im Jahr 2025 einen Marktanteil von 17–19 % und wird voraussichtlich bis 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen, wobei Deutschland der Wachstumstreiber ist. Zu den wichtigsten Anwendungsbereichen, die die Nachfrage antreiben, zählen Automobilelektronik, Industrieautomation, Energiemanagement, Luft- und Raumfahrt sowie sichere Kommunikation. Politische Prioritäten umfassen eine widerstandsfähige Halbleiterfertigungskapazität, und lokale Ausrüstungs-, Material- und Forschungsökosysteme können zur Qualifizierung fortschrittlicher Packaging-Konzepte beitragen.
Die Nachfrage in Großbritannien wird durch Prozessordesign sowie Photonik- und Forschungskapazitäten zur Entwicklung kleiner, heterogener Gehäuse für Computer und Kommunikation getrieben. Deutschland ist stark vom Industrie- und Automobilsektor beeinflusst, der strenge Anforderungen an Temperaturwechselbeständigkeit und Zuverlässigkeit stellt. Frankreich stützt sich auf Luft- und Raumfahrt, Verteidigung, Kommunikation und nationale Halbleiterprogramme, Italien auf Industrieelektronik und Automobilindustrie, während Spanien den Fokus auf den Ausbau von Design- und Fertigungskompetenzen durch Digitalisierungsinitiativen legt. Das Wachstum wird durch die im Vergleich zu Asien geringere Bedeutung der Konsumgüterindustrie gebremst; dennoch gibt es weiterhin höherwertige Komponenten, die den Bedarf an Premium-Gehäuseanwendungen decken.
APAC Flip-Chips-Markt
Die Region Asien-Pazifik hielt 2025 voraussichtlich einen Marktanteil von 46–48 % und wird von 2026 bis 2034 ein jährliches Wachstum von 3,8–4,3 % verzeichnen, wobei China führend ist. Die Region Asien-Pazifik beherbergt Foundry-Unternehmen, Speicherhersteller, Substrathersteller, Montagebetriebe, Anlagenbauer und Elektronikhersteller und ermöglicht daher schnelles Lernen und Skalieren der Produktionsausbeute.
Während Japan Rohstoffe und Ausrüstung liefert, verknüpft Südkorea Speichertechnologie mit Gießerei- und Verpackungstechnik, Indien bietet Anreize für Design und Produktion, und Australien betont die Bedeutung von Verteidigung und Forschung. Geopolitische Machtverhältnisse führen aufgrund von Industriepolitik, Exportdiversifizierung, KI-Infrastruktur, Smartphones und Automobilelektronik zu Doppelstrukturen bei Kapazitäten und Lieferantenzertifizierungen.
Flip-Chips-Markt im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden im Zeitraum 2026–2034 ein jährliches Wachstum von 3,0–3,5 % verzeichnen, wobei die VAE eine führende Rolle einnehmen. Staatliche KI-Initiativen, Modernisierungen der Telekommunikation, Verteidigungselektronik und Industrieelektronik treiben die Nachfrage nach Halbleitergehäusen an; die Entwicklung komplexer Gehäuse wird jedoch weiterhin größtenteils ausgelagert.
Saudi-Arabien investiert in Technologie und Rechenzentren, um die wirtschaftliche Diversifizierung zu fördern, während die VAE sich auf Logistik, Finanzierungsmöglichkeiten und Cloud-Computing-Investitionen konzentrieren. Südafrika bietet Chancen in den Bereichen Telekommunikation, Bergbau und Gesundheitswesen. Der Rest der MEA-Region wird von der Modernisierung der Stromnetze und intelligenten Infrastrukturen angetrieben. Lokale Investitionen in die Verpackungsindustrie hängen von qualifizierten Arbeitskräften, der Wasser- und Stromversorgung sowie einer stabilen Kundennachfrage ab.
Segmentierungsanalyse
Verpackungstechnologie
Die Verpackungstechnologie wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 3,5–4,0 % verzeichnen. Der Markt für Flip-Chips umfasst sowohl ausgereifte planare Baugruppen als auch zunehmend komplexe Interposer- oder Stacked-Designs. Die Auswahl des Designs hängt von Bandbreite, Leistungsaufnahme, Gehäusehöhe, Wärmeableitung, Ausbeute und Kosten ab. Künstliche Intelligenz und Hochleistungsrechnen fördern die Verbreitung von 2,5D- und 3D-Technologien, während kostensensible Elektronik weiterhin ein hohes Absatzvolumen im 2D-Bereich generiert.
- 2.5D IC: Die auf Interposern basierende Integration dient Beschleunigern, Netzwerkprozessoren und Speichern mit hoher Bandbreite, indem sie dichtes Routing mit einem überschaubaren thermischen Design kombiniert und ist daher von strategischer Bedeutung für skalierbare heterogene Systeme.
- 3D IC: Vertikales Chipstapeln verkürzt die Signalwege und erhöht die Funktionsdichte, was Premium-Computing und kompakte Geräte ermöglicht, bei denen Verbesserungen der Bandbreite pro Watt komplexe Bond-, Dünnungs- und Wärmebehandlungsprozesse rechtfertigen.
- 2D IC: Planare Flip-Chip-Formate bleiben die Grundlage für die Massenproduktion von Prozessoren, Kommunikations-, Automobil- und Industriegeräten, da die Hersteller auf etablierte Substrate, Montagewerkzeuge, Qualifizierungsdaten und Kostenstrukturen zurückgreifen können.
Stoßtechnologie
Die Bump-Technologie wird voraussichtlich bis 2034 mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,9 % wachsen. Anforderungen an feine Rasterteilungen sprechen zunehmend für Kupfersäulen, Lötverfahren sind jedoch weiterhin weit verbreitet und etabliert. Gold bleibt für ausgewählte hochzuverlässige oder spezielle Verbindungen relevant. Anbieter konkurrieren über die Gleichmäßigkeit der Bumps, die Kontrolle der Metallurgie, das Wafer-Handling, die Inspektion, die Underfill-Kompatibilität und die Fertigungsausbeute bei immer dünneren Chips.
- Kupfersäule: Kupfersäulen ermöglichen feinere Rasterteilungen, eine verbesserte Strombelastbarkeit und eine kontrollierte Abstandshöhe und positionieren die Technologie damit für mobile Prozessoren, Automotive-Computing, Netzwerk-Silizium und fortschrittliche Multi-Die-Gehäuse.
- Gold Bumping: Gold Bumping behält seine strategische Relevanz bei Displays, Sensoren, medizinischen Geräten und Spezialelektronik, wo Korrosionsbeständigkeit, stabiles Kontaktverhalten und bewährte Thermokompressionsverfahren die höheren Materialkosten überwiegen.
- Lötperlen: Lötperlen werden aufgrund einer ausgereiften Infrastruktur, skalierbarem Durchsatz und breiter Vertrautheit mit dem Design weiterhin häufig eingesetzt und dienen gängigen Anwendungen in den Bereichen Computertechnik, Kommunikation, Industrie und Konsumgüter mit etablierten Zuverlässigkeitsprofilen.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % steigen. Die Elektronikbranche bietet die breiteste Absatzbasis, während IT und Telekommunikation mit dem Ausbau von KI-Servern und Hochgeschwindigkeitsnetzwerken das stärkste Wachstum verzeichnen. Automobil- und Industriekunden legen Wert auf Zuverlässigkeit, das Gesundheitswesen benötigt Rückverfolgbarkeit, und Programme in der Luft- und Raumfahrt sowie im Verteidigungsbereich betonen sichere Lieferketten, umfassende Qualifizierung und lange Lebensdauer.
- Elektronik: Smartphones, Computer, Wearables und Smart-Home-Geräte erfordern eine hohe Nachfrage nach kompakten Gehäusen, wobei ein Gleichgewicht zwischen Verbindungsdichte, Wärmeleistung, Batterieeffizienz, Montageausbeute und aggressiven Produktaktualisierungszyklen gefunden werden muss.
- Automobilindustrie: Fahrerassistenzsysteme, Infotainment, Elektrifizierung und zentralisierte Datenverarbeitung erhöhen die Komplexität der Systeme, während erweiterte Temperaturbetriebsarten, Vibrationsfestigkeit, Rückverfolgbarkeit und lange Qualifizierungszyklen die Lieferantenauswahl und Preisgestaltung beeinflussen.
- Industrieanwendungen: Fabrikautomation, Robotik, Bildverarbeitung, Energiesysteme und Edge-Control-Systeme bevorzugen robuste Systeme, die eine kompakte Bauweise mit zuverlässigem Betrieb unter Hitze, Staub, Vibrationen und langen Betriebszyklen kombinieren.
- Gesundheitswesen und Biowissenschaften: Bildgebende Verfahren, Diagnostik, Überwachung und Laborinstrumente erfordern miniaturisierte, energieeffiziente Systeme, die durch robuste Validierung, kontrollierte Fertigungsänderungen, Rückverfolgbarkeit und eine zuverlässige, mehrjährige Verfügbarkeit der Komponenten unterstützt werden.
- IT und Telekommunikation: KI-Server, Cloud-Systeme, Router und 5G-Infrastruktur beschleunigen die Einführung von 2,5D- und 3D-Designs, die Rechen-, Speicher- und Netzwerkfunktionen für Bandbreiten- und Energieeffizienz integrieren.
- Luft- und Raumfahrt sowie Verteidigung: Radar, Avionik, Satelliten, sichere Kommunikation und Missionsrechner schaffen Möglichkeiten mit geringerem Volumen und höherem Wert, bei denen Strahlungstoleranz, thermische Zuverlässigkeit, vertrauenswürdige Beschaffung und umfassende Qualifizierung die Einführung bestimmen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Elektronik |
Hoch |
Gerätedichte |
Reifen |
|
Automobil |
Medium |
Domain Compute |
Skalierung |
|
Industrie |
Medium |
Edge-Automatisierung |
Skalierung |
|
Gesundheitswesen und Biowissenschaften |
Niedrig |
Kompakte Diagnostik |
Aufkommen |
|
IT und Telekommunikation |
Hoch |
KI-Bandbreite |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Niedrig |
Vertrauenswürdige Elektronik |
Skalierung |
Markt für Flip-Chips: Wachstumstreiber und Wirkungsanalyse
KI-Rechenleistung erhöht die Anforderungen an die Verbindungsdichte
KI-Trainings- und Inferenzsysteme bewegen extrem große Datenmengen zwischen Logik und Speicher, wodurch die Bandbreite auf Gehäuseebene zu einer Systembegrenzung wird. Flip-Chip-Verbindungen verkürzen die elektrischen Pfade und ermöglichen dichte Flächenarray-Verbindungen, während 2,5D-Interposer Speicher mit hoher Bandbreite neben Beschleunigern platzieren. Die Auswirkungen erstrecken sich auf Bump-Kontaktierung, Substrate, Underfill, Inspektion und Wärmeleitmaterialien, da größere Gehäuse das Risiko von Verformungen und Ausbeuteverlusten erhöhen. Zulieferer, die Silizium-, Gehäuse- und Kühlungsdesign aufeinander abstimmen, können Qualifizierungsiterationen reduzieren und die Wirtschaftlichkeit der Produktion sichern. Die Nachfrage erstreckt sich über Hyperscale-Rechenzentren hinaus auf Unternehmensserver, autonome KI, Telekommunikationsnetze und fortschrittliche Edge-Systeme. Diese diversifizierte Anwendungsbasis unterstützt eine nachhaltige Kapazitätsauslastung und erfordert gleichzeitig verschiedene Gehäusegrößen, Leistungsumfänge und Zuverlässigkeitsprofile.
Fahrzeugelektronik erhöht die Zuverlässigkeit – qualifizierte Inhalte
Moderne Fahrzeuge integrieren Sensorik, Infotainment, Konnektivität, Energiemanagement und automatisiertes Fahren in immer leistungsfähigere elektronische Plattformen. Flip-Chip-Bauformen bieten die für Domänencontroller, Radarprozessoren, Leistungshalbleiter und Kommunikationsmodule benötigte Eingangs-/Ausgangsdichte und Wärmeleitfähigkeit. Die kommerzielle Wirkung entwickelt sich langsam, da die Qualifizierung für die Automobilindustrie umfangreiche Temperaturwechseltests, Vibrationsprüfungen, Feuchtigkeitsprüfungen, Rückverfolgbarkeit und ein kontrolliertes Änderungsmanagement umfasst. Nach der Zulassung können Programme jedoch über viele Jahre laufen und planbare Produktionsmengen liefern. Elektrofahrzeuge erhöhen den Halbleiteranteil durch Batteriemanagement, Traktions-, Lade- und Kabinensysteme. Verpackungshersteller, die stabile Materialien, eine standortunabhängige Produktion und Unterstützung bei der Fehleranalyse gewährleisten, können sich dauerhafte Marktpositionen sichern, während Komponentenhersteller von kleineren Abmessungen und verbesserter elektrischer Leistung profitieren.
Regionale Kapazitätsprogramme diversifizieren fortschrittliche Verpackungen
Regierungen und Hersteller betrachten Verpackungen zunehmend als strategisch wichtig und nicht mehr nur als einen nachgelagerten Produktionsschritt. Förderprogramme in den USA, Europa, Indien, Japan und anderen Ländern senken die anfänglichen Hürden für Montage, Tests, Substrate und Personalentwicklung. Regionale Kapazitäten können die Logistikrisiken reduzieren, den Schutz geistigen Eigentums verbessern und die Beschaffungsanforderungen in den Bereichen Verteidigung, Kommunikation und kritische Infrastrukturen erfüllen. Sie schaffen zudem Chancen für lokale Material- und Ausrüstungslieferanten. Investitionen müssen jedoch weiterhin hohe Auslastungsschwellen, mangelndes Prozess-Know-how und die Abhängigkeit von global beschafften Werkzeugen überwinden. Erfolgreiche Projekte konzentrieren sich daher in der Nähe von Kernfertigungsstätten und Kunden, nutzen einen schrittweisen Kapazitätsausbau und sichern sich mehrjährige Zusagen, bevor spezialisierte Fertigungslinien für Bump- oder heterogene Integration erweitert werden.
Zukunftstrends auf dem Flip-Chip-Markt
Hybridverbindungen nähern sich der Serienfertigung.
Die Marktentwicklung bei Flip-Chips wird zunehmend den Übergang von Löt-Mikrobumps hin zu direktem Kupfer-Kupfer-Hybridbonden in hochwertigen 3D-Designs widerspiegeln. Feinere Kontaktabstände verbessern die Bandbreitendichte und Energieeffizienz bei gleichzeitig reduziertem Verbindungswiderstand. Die kommerzielle Anwendung beginnt mit KI-Beschleunigern, gestapelten Speichern und fortschrittlichen Mobilprozessoren und weitet sich mit steigender Ausbeute aus. Zu den Prioritäten in der Fertigung gehören extrem ebene Oberflächen, Partikelkontrolle, Ausrichtungsgenauigkeit, Wafer-Dünnung und zerstörungsfreie Prüfung. Hybridbonden wird herkömmliche Bumps nicht sofort verdrängen, da Kosten und Prozesskomplexität weiterhin erheblich sind. Stattdessen werden Anbieter gemischte Technologieportfolios betreiben und die Verbindungsmethoden an Leistung, Volumen, Gehäusearchitektur und Lebenszyklusanforderungen anpassen.
Optische Verbindungen treten in die Gehäusegrenze ein
Da die elektrische Ein- und Ausgabeleistung an ihre Grenzen stößt, werden integrierte Optiken und Siliziumphotonik die Gehäusearchitekturen der nächsten Generation prägen. Die Annäherung optischer Bausteine an Schalter und Beschleuniger kann Übertragungsverluste auf Platinenebene reduzieren und die Bandbreitendichte erhöhen, erfordert jedoch mehr Aufwand bei Ausrichtung, Faserkopplung, thermischer Isolation und Tests. Die Flip-Chip-Montage bleibt wichtig für die Integration von Logikbausteinen, photonischen Chips, Treibern und unterstützenden Komponenten in heterogene Module. Der frühe Einsatz sollte sich auf High-End-Rechenzentrumsnetzwerke und KI-Cluster konzentrieren, wo Energieeinsparungen die höheren Kosten rechtfertigen. Eine breitere Akzeptanz hängt von standardisierten Schnittstellen, Reparaturstrategien, der Serienfertigung von Photonikbauteilen und der nachgewiesenen Zuverlässigkeit unter verschiedenen Temperatur- und mechanischen Belastungen ab.
Marktchancen für Flip-Chips
Aufbau regionaler Design-to-Test-Serviceplattformen
Investoren können Wertschöpfung erzielen, indem sie lokale, fortschrittliche Montage mit Gehäusedesign, Zuverlässigkeitstechnik, Fehleranalyse und Endprüfung kombinieren, anstatt in separate Kapazitäten zu investieren. Prognosen für den Flip-Chip-Markt sprechen für Kunden, die eine sichere und reaktionsschnelle Versorgung für Anwendungen in den Bereichen KI, Automobil, Luft- und Raumfahrt, Verteidigung und Gesundheitswesen benötigen. Eine stufenweise Plattform kann mit etablierten Löt- und Kupfersäulenprozessen beginnen und später, mit zunehmender Reife der Kernprogramme, 2,5D- oder 3D-Fertigungskapazitäten hinzufügen. Partnerschaften mit Substratherstellern, Universitäten, Werkzeuglieferanten und nahegelegenen Halbleiterwerken können das Ausführungsrisiko reduzieren. Die kommerzielle Differenzierung sollte auf schnellerer Qualifizierung, transparenter Rückverfolgbarkeit und technischer Unterstützung basieren, während langfristige Verträge die Auslastung während der kostenintensiven Lernphase stabilisieren können.
Entwicklung zuverlässiger Lösungen für raue Umgebungen
Spezialisten für Materialien und Verpackungen können sich auf Programme in den Bereichen Automobil, Industrie, Medizin, Luft- und Raumfahrt sowie Verteidigung konzentrieren, die über die üblichen Betriebsbedingungen hinausgehende Leistungsanforderungen stellen. Zu den vielversprechenden Bereichen zählen Underfills mit geringem Porenanteil, Folien zur Verhinderung von Verzug, korrosionsbeständige Metallisierung, thermische Schnittstellen und Inspektionsanalysen. Lieferanten sollten in anwendungsspezifische Testsysteme und gemeinsame Qualifizierungsdaten investieren, um das Verhalten unter Temperaturwechselbeanspruchung, Vibration, Feuchtigkeit und im Langzeitbetrieb nachzuweisen. Der Markt für Flip-Chips belohnt Lösungen, die das Lebenszyklusrisiko senken, anstatt lediglich die Stückkosten zu reduzieren. Die gemeinsame Entwicklung mit Geräteherstellern und Systemintegratoren kann frühzeitig Design-In-Positionen sichern, während die Fertigung an zwei Standorten und kontrollierte Materialänderungsverfahren das Vertrauen der Beschaffung stärken und langfristige Einnahmequellen sichern.
Aktuelle Entwicklungen
- April 2025: Nexperia hat eine neue Reihe bidirektionaler ESD-Schutzdioden in einem fortschrittlichen Flip-Chip-Land-Grid-Array-Gehäuse (FC-LGA) vorgestellt. Die Technologie dient dem Schutz von Hochgeschwindigkeits-Kommunikationssystemen in der Automobilindustrie bei gleichzeitig hoher Signalintegrität.
- August 2025: Die Indium Corporation hat WS-910 Flip-Chip Flux auf den Markt gebracht, ein neues wasserlösliches Tauchflussmittel für die moderne Halbleiterfertigung. Das Produkt wurde entwickelt, um die Herausforderungen immer kleinerer Halbleitergehäuse zu bewältigen, darunter dünne oder verzogene Substrate, Verbindungen mit feiner Rasterteilung und Baugruppen mit hoher Anzahl an Ein-/Ausgängen.
- Mai 2024: Daktronics hat seine neue Flip-Chip-COB-LED-Displaytechnologie (Chip-on-Board) weltweit eingeführt und damit sein Portfolio an Displays mit schmalem Pixelabstand (NPP) erweitert. Die Technologie zeichnet sich durch verbesserte Langlebigkeit und Zuverlässigkeit bei gleichzeitig reduziertem Stromverbrauch aus. Die neue Produktfamilie bietet Pixelabstände von 1,8 mm bis 0,9 mm und eignet sich daher für Anwendungen, die detaillierte und hochauflösende Bilder erfordern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -