
Mercato dei chip flip-chip: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei Flip Chip (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia di packaging (IC 2.5D, IC 3D, IC 2D); tecnologia di bumping (pilastro di rame, bumping in oro, bumping a saldatura, altri); utente finale (elettronica, automotive, industria, sanità e scienze della vita, IT e telecomunicazioni, aerospaziale e difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021271
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
13,37 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
18,15 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,46 %
Tasso di crescita
Mercato di riferimento
143,19 miliardi di dollari USA
(2026-2034)
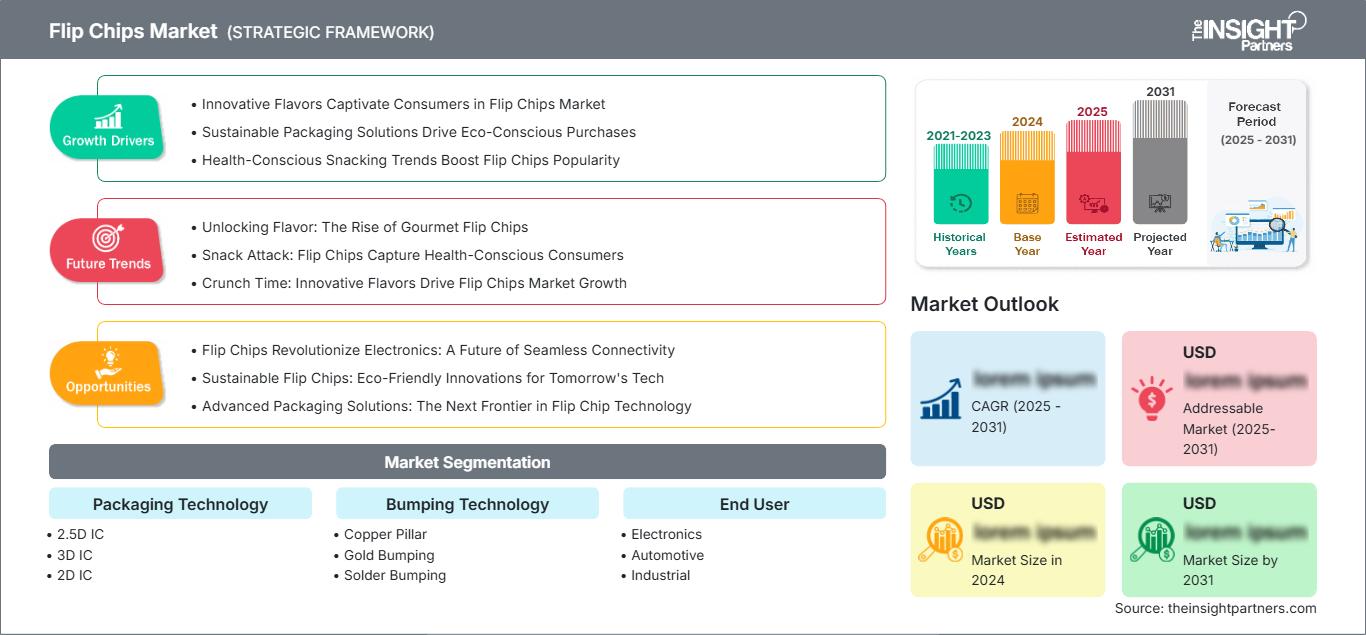
Il mercato dei Flip Chip ha raggiunto i 13,37 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18,15 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,46% nel periodo 2026-2034. La domanda è trainata dalla transizione del settore del packaging verso l'utilizzo di interconnessioni ad array di area (AAR), che contribuiscono a ridurre la lunghezza del percorso elettrico, a migliorare la dissipazione del calore e a facilitare un maggior numero di ingressi/uscite nei sistemi informatici, di comunicazione, automobilistici, industriali, sanitari, aerospaziali e militari.
In Nord America, si prevede che il mercato dei Flip Chip crescerà a un tasso di crescita annuo composto (CAGR) del 3,5-4,0% fino al 2034. Lo sviluppo delle infrastrutture per l'intelligenza artificiale e le iniziative locali nel settore dei semiconduttori contribuiscono all'aumento della domanda di substrati ad alta densità, pilastri di rame e strutture di test più avanzate. La regione può beneficiare della crescita dei centri di packaging in Arizona e nel Nuovo Messico, nonché della presenza di clienti nei settori dei processori, del cloud, dell'automotive e della difesa.
Analisi e approfondimenti sul mercato dei Flip Chip
- Nord America: Nel 2025 la regione deteneva una quota di mercato stimata tra il 27% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% tra il 2026 e il 2034, grazie al supporto di acceleratori di intelligenza artificiale, catene di approvvigionamento resilienti e investimenti nazionali nel settore degli imballaggi.
- USA: Nel 2025 il Paese rappresentava l'83-85% della domanda nordamericana e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034.
- Europa: Secondo le proiezioni, l'Europa rappresenterà una quota compresa tra il 17% e il 19% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 2,8-3,3% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha raggiunto una quota di mercato stimata tra il 46% e il 48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% fino al 2034, trainata da Cina, Giappone, Corea del Sud e Taiwan.
- Segmento più ampio: l'elettronica deteneva una quota di mercato stimata tra il 41% e il 43% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,1-3,6% nel periodo 2026-2034.
- Segmento ad alta crescita: il settore IT e delle telecomunicazioni rappresentava una quota stimata del 18-20% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: 3M Company, Advanced Micro Devices, Inc., Amkor Technology, Inc., Apple Inc., Fujitsu Limited, Intel Corporation, International Business Machines Corporation, Samsung Electronics Co., Ltd., Texas Instruments Incorporated e Taiwan Semiconductor Manufacturing Company Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La competizione si sta evolvendo dai tradizionali package 2D con bump di saldatura alle architetture con pilastri di rame, interposer 2.5D e impilamento verticale 3D. Sempre più spesso, fonderie, servizi di assemblaggio e collaudo in outsourcing, fornitori di substrati e produttori di dispositivi integrati svilupperanno i package insieme alle tecnologie per silicio, memoria, alimentazione e dissipazione del calore. L'economia della produzione si concentrerà maggiormente sull'apprendimento della resa da più die, sull'ottimizzazione dell'underfill, sulla prevenzione della deformazione e sulla tecnologia dei die collaudata, con HBM e chiplet che spingono la capacità avanzata in package di grandi dimensioni e ad alta densità.
Entro il 2034, si prevede che gli investimenti si estenderanno oltre le tradizionali regioni asiatiche del settore, con Stati Uniti, Europa, India e Medio Oriente impegnati nello sviluppo di ecosistemi per semiconduttori basati su requisiti di sicurezza, localizzazione e infrastrutture digitali. Sebbene gli incentivi pubblici ridurranno la barriera dei costi iniziali, il successo commerciale continuerà a dipendere dalla qualificazione di substrati, materiali, apparecchiature e risorse ingegneristiche. I requisiti relativi all'assenza di piombo, al settore automobilistico e all'efficienza energetica saranno vantaggiosi per i fornitori in grado di qualificare la tecnologia di packaging per tutta la sua durata e di superare i test di cicli termici.
Ambito del rapporto di mercato sui Flip Chip
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,37 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 18,15 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei Flip Chip
Il mercato dei Flip Chip è caratterizzato da distanze ridotte tra le connessioni, maggiore densità di input/output e migliore dissipazione del calore rispetto alla tecnologia di wire bonding. Acceleratori AI, chip di rete, smartphone di fascia alta, controller per il settore automobilistico e sistemi di edge computing industriale richiedono una maggiore larghezza di banda in spazi ridotti. Vi è quindi la necessità di incrementare la produzione di bump, strati di ridistribuzione, substrati, underfill, materiali per l'assemblaggio, il collaudo e l'interfaccia termica.
Si osserva un'agglomerazione della base di fornitori in termini di fonderie di semiconduttori asiatiche e assemblaggi in outsourcing, mentre è in atto un processo di diversificazione. La qualità della fabbricazione dei wafer, la disponibilità dei substrati, l'uniformità dei bump e la resa dei package determinano la quantità di produzione. La tecnica dei pilastri di rame consente una riduzione del passo, ma esistono applicazioni in cui l'uso della saldatura è giustificato da fattori di costo e dall'affidabilità delle apparecchiature. Il processo di qualificazione richiede più tempo nei settori automobilistico, aerospaziale, della difesa e sanitario.
Il rapporto di mercato sui Flip Chip rivela che la concorrenza si sta spostando dalle capacità di assemblaggio standalone alle piattaforme di progettazione e test. Taiwan Semiconductor Manufacturing Company Limited, Intel Corporation, Samsung Electronics Co., Ltd. e Amkor Technology, Inc. stanno sviluppando capacità di packaging avanzate, mentre Advanced Micro Devices, Inc., Apple Inc. e Fujitsu Limited influenzano l'architettura attraverso i requisiti di chiplet, processore e sistema.
L'importanza crescente è attribuita alle garanzie di capacità, alle funzionalità di progettazione e alla resilienza geografica. International Business Machines Corporation offre le sue competenze relative al packaging e alle tecnologie flip chip avanzate; Texas Instruments Incorporated combina le tecnologie di packaging con portafogli analogici e embedded; 3M Company produce soluzioni per la protezione dei processi e il supporto dei wafer. Si presta sempre maggiore attenzione agli interposer di grandi dimensioni, ai contatti in rame più piccoli e all'ispezione automatizzata e alla co-progettazione per la gestione termica. I fornitori che riusciranno a ridurre i tempi di qualificazione senza diminuire le rese avranno maggiori possibilità di aggiudicarsi programmi importanti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei Flip Chip: approfondimenti strategici
Approfondimenti regionali
Mercato dei Flip Chip in Nord America
Nel 2025, la regione nordamericana, considerata un modello di riferimento, deteneva una quota di mercato dei Flip Chip pari al 27-29% e si prevede una crescita annua composta (CAGR) del 3,5-4,0% nel periodo 2026-2034. Le applicazioni ad alta larghezza di banda nei server di intelligenza artificiale, nel cloud networking, nell'elettronica avanzata per la difesa e nel settore automobilistico alimentano la necessità di package ad alta densità. Il Nord America è caratterizzato da una combinazione di predominio nella progettazione fabless e maturità nei processi di substrati, materiali, assemblaggio e test, nonostante la dipendenza da apparecchiature estere e capacità produttive asiatiche a monte.
Le iniziative governative e gli investimenti aziendali stanno portando a un aumento della produzione locale. La produzione di packaging avanzato in Arizona, gli stabilimenti produttivi in Quebec e la produzione Intel nel Nuovo Messico facilitano la ridondanza nella catena di approvvigionamento e la vicinanza ai clienti. L'utilizzo deve privilegiare le tecnologie a pilastri di rame, 2.5D e 3D, poiché il compromesso tra larghezza di banda, dissipazione termica e sicurezza è più importante del costo. Le capacità di produzione aerospaziale e di assemblaggio di sistemi aziendali del Canada forniscono supporto per la produzione e il collaudo a valle in Messico. La regolamentazione del settore comporta un lungo periodo di qualificazione, ma rende il mercato visibile ai nuovi operatori.
Mercato statunitense dei Flip Chip
Nel 2025 gli Stati Uniti rappresentavano l'83-85% del mercato nordamericano e si prevede che registreranno una crescita annua composta (CAGR) compresa tra il 3,7% e il 4,2% nel periodo 2026-2034. I punti di forza del mercato interno includono la progettazione di processori, le infrastrutture cloud, la difesa, l'elettronica automobilistica, i materiali, le apparecchiature e l'assemblaggio. Le sfide per lo sviluppo degli acceleratori riguardano l'aumento delle dimensioni dei package, la prossimità della memoria e i problemi di alimentazione, che offrono opportunità per le tecnologie basate su pilastri in rame e ponti in silicio.
Intel Corporation, Advanced Micro Devices, Inc., Apple Inc., Amkor Technology, Inc., International Business Machines Corporation, Texas Instruments Incorporated e 3M Company guidano l'ecosistema nazionale con servizi di progettazione, produzione, assemblaggio e fornitura di materiali. Le applicazioni richiedono soluzioni non solo nei data center, ma anche nell'imaging medicale, nei sistemi aerospaziali, nei sensori per veicoli e nell'automazione industriale. Gli incentivi federali e statali supportano i progetti, ma la disponibilità di manodopera, i substrati e la produzione di grandi volumi rappresentano delle sfide. I fornitori di progettazione in grado di co-qualificare i propri componenti con stabilimenti di produzione e clienti nazionali avranno la priorità nei programmi sicuri, a bassa latenza e regolamentati.
Mercato europeo dei flip chip
Secondo le proiezioni, nel 2025 l'Europa deteneva una quota di mercato compresa tra il 17% e il 19% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,3% tra il 2026 e il 2034, trainata dalla Germania. I principali settori applicativi che guidano la domanda includono l'elettronica automobilistica, l'automazione industriale, la gestione dell'energia, il settore aerospaziale e le comunicazioni sicure. Le priorità politiche comprendono una capacità produttiva di semiconduttori resiliente e il supporto da parte degli ecosistemi locali di attrezzature, materiali e ricerca per la qualificazione di concetti di packaging avanzati.
Nel Regno Unito, la domanda è trainata dalla progettazione di processori e dalle capacità di ricerca e sviluppo nel campo della fotonica, finalizzate allo sviluppo di piccoli package eterogenei per il settore informatico e delle comunicazioni. La Germania è influenzata dal settore industriale e automobilistico, che richiede rigorosi standard di cicli termici e affidabilità. La Francia si basa sui settori aerospaziale, della difesa, delle comunicazioni e sui programmi nazionali per i semiconduttori, l'Italia sull'elettronica industriale e sull'automotive, mentre la Spagna si concentra sullo sviluppo di capacità di progettazione e produzione attraverso iniziative di digitalizzazione. La crescita è limitata da una minore esposizione al mercato dell'assemblaggio di prodotti di consumo rispetto all'Asia; tuttavia, la presenza di contenuti di maggior valore continua a guidare le applicazioni di packaging di fascia alta.
Mercato dei Flip Chip nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico detenesse una quota di mercato del 46-48% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 3,8-4,3% dal 2026 al 2034, con la Cina in testa. La regione Asia-Pacifico ospita fonderie, impianti di produzione di memorie, substrati, impianti di assemblaggio, apparecchiature e componenti elettronici; ciò consente un rapido apprendimento e una scalabilità della produzione.
Mentre il Giappone fornisce materie prime e attrezzature, la Corea del Sud collega la memoria alla fonderia e al packaging, l'India offre incentivi per la progettazione e la produzione, mentre l'Australia sottolinea l'importanza della difesa e della ricerca. Il potere geopolitico causa una duplicazione delle capacità e delle certificazioni dei fornitori a causa delle politiche industriali, della diversificazione delle esportazioni, delle infrastrutture per l'intelligenza artificiale, degli smartphone e dell'elettronica automobilistica.
Mercato dei Flip Chip in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,0-3,5% nel periodo 2026-2034, con gli Emirati Arabi Uniti in prima linea. Le iniziative governative in materia di intelligenza artificiale, gli aggiornamenti delle telecomunicazioni, l'elettronica per la difesa e l'elettronica industriale trainano la domanda di semiconduttori confezionati; tuttavia, la produzione di packaging sofisticato continua ad essere in gran parte esternalizzata.
L'Arabia Saudita investe in tecnologia e data center per sostenere la diversificazione economica, mentre gli Emirati Arabi Uniti si concentrano su logistica, capacità finanziarie e investimenti nel cloud computing. Il Sudafrica offre opportunità nei settori delle telecomunicazioni, dell'industria mineraria e della sanità. Il resto del Medio Oriente e dell'Africa è trainato dalla modernizzazione della rete elettrica e dalle infrastrutture intelligenti. Gli investimenti locali nel settore degli imballaggi dipendono dalla disponibilità di manodopera qualificata, approvvigionamento idrico ed energetico e dalla domanda dei clienti principali.
Analisi di segmentazione
Tecnologia di confezionamento
Si prevede che la tecnologia di packaging registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,0% nel periodo 2026-2034. Il mercato dei flip chip si estende dagli assemblaggi planari consolidati a design interposer o impilati sempre più complessi. La scelta dipende da larghezza di banda, potenza, altezza del package, dissipazione termica, resa e costo. L'intelligenza artificiale e il calcolo ad alte prestazioni trainano l'adozione di tecnologie 2.5D e 3D, mentre l'elettronica sensibile ai costi mantiene volumi consistenti di chip 2D.
- 2.5D IC: L'integrazione basata su interposer è al servizio di acceleratori, processori di rete e memorie ad alta larghezza di banda, combinando un instradamento denso con una progettazione termica gestibile, risultando strategicamente importante per sistemi eterogenei scalabili.
- Circuiti integrati 3D: l'impilamento verticale dei chip accorcia i percorsi del segnale e aumenta la densità funzionale, supportando dispositivi di calcolo di fascia alta e dispositivi compatti dove i miglioramenti della larghezza di banda per watt giustificano processi complessi di incollaggio, assottigliamento e trattamento termico.
- Circuiti integrati 2D: i formati flip-chip planari rimangono la base di produzione per processori, dispositivi di comunicazione, automotive e industriali, poiché i produttori possono sfruttare substrati, strumenti di assemblaggio, dati di qualificazione e strutture di costo già consolidati.
Tecnologia di urto
Si prevede che la tecnologia di bumping crescerà a un tasso annuo composto (CAGR) del 3,4-3,9% fino al 2034. I requisiti di passo fine favoriscono sempre più i pilastri di rame, ma la saldatura mantiene un'ampia capacità installata e una consolidata familiarità con il processo. L'oro rimane rilevante in connessioni ad alta affidabilità o speciali. I fornitori competono in base all'uniformità dei bump, al controllo metallurgico, alla gestione dei wafer, all'ispezione, alla compatibilità con l'underfill e alle rese di produzione su chip progressivamente più sottili.
- Pilastro in rame: i pilastri in rame supportano passi più fini, una migliore gestione della corrente e un'altezza di distanziamento controllata, posizionando la tecnologia per processori mobili, sistemi di elaborazione per il settore automobilistico, silicio per reti e package multi-die avanzati.
- Saldatura a rilievo con oro: la saldatura a rilievo con oro mantiene una rilevanza strategica in display, sensori, dispositivi medici ed elettronica specializzata, dove la resistenza alla corrosione, la stabilità dei contatti e i comprovati processi di termocompressione sono fattori che superano i costi più elevati dei materiali.
- Saldatura a bump: La saldatura a bump rimane ampiamente utilizzata grazie a un'infrastruttura consolidata, una produttività scalabile e una vasta familiarità con la progettazione, trovando impiego nei principali settori dell'informatica, delle comunicazioni, dell'industria e dei prodotti di consumo, con profili di affidabilità consolidati.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 3,6-4,1% nel periodo 2026-2034. Il settore dell'elettronica offre la base di volumi più ampia, mentre l'IT e le telecomunicazioni mostrano il profilo di crescita più elevato grazie all'espansione dei server per l'intelligenza artificiale e delle reti ad alta velocità. Gli acquirenti del settore automobilistico e industriale privilegiano l'affidabilità, il settore sanitario richiede la tracciabilità, mentre i programmi aerospaziali e di difesa pongono l'accento sulla sicurezza dell'approvvigionamento, sulla profondità delle qualifiche e sulla lunga durata di servizio.
- Elettronica: smartphone, computer, dispositivi indossabili e dispositivi per la casa intelligente mantengono un'elevata domanda di package compatti, bilanciando densità di interconnessione, prestazioni termiche, efficienza della batteria, resa di assemblaggio e cicli di aggiornamento del prodotto aggressivi.
- Settore automobilistico: i sistemi di assistenza alla guida, l'infotainment, l'elettrificazione e l'elaborazione centralizzata aumentano la complessità dei pacchetti, mentre il funzionamento a temperature estese, la resistenza alle vibrazioni, la tracciabilità e i lunghi cicli di qualificazione influenzano la selezione dei fornitori e la definizione dei prezzi.
- Settore industriale: l'automazione di fabbrica, la robotica, la visione artificiale, i sistemi energetici e il controllo periferico prediligono soluzioni robuste che combinano dimensioni compatte con un funzionamento affidabile in presenza di calore, polvere, vibrazioni e cicli di lavoro prolungati.
- Settore sanitario e delle scienze biologiche: gli strumenti di imaging, diagnostica, monitoraggio e laboratorio richiedono dispositivi miniaturizzati ed efficienti dal punto di vista energetico, supportati da una solida validazione, modifiche di produzione controllate, tracciabilità e disponibilità affidabile dei componenti per diversi anni.
- IT e telecomunicazioni: server AI, sistemi cloud, router e infrastrutture 5G accelerano l'adozione di progetti 2.5D e 3D che integrano funzioni di elaborazione, memoria e rete per ottimizzare la larghezza di banda e il consumo energetico.
- Settore aerospaziale e della difesa: radar, avionica, satelliti, comunicazioni sicure e sistemi di calcolo per missioni critiche creano opportunità a basso volume e ad alto valore aggiunto, dove la tolleranza alle radiazioni, l'affidabilità termica, l'approvvigionamento affidabile e un'ampia fase di qualificazione sono i fattori determinanti per l'adozione.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica |
Alto |
Densità dei dispositivi |
Maturo |
|
Automobilistico |
Mezzo |
Computo di dominio |
Scalatura |
|
Industriale |
Mezzo |
Automazione degli elementi |
Scalatura |
|
Assistenza sanitaria e scienze della vita |
Basso |
Diagnostica compatta |
Emergenti |
|
Informatica e telecomunicazioni |
Alto |
Larghezza di banda dell'IA |
Scalatura |
|
Aerospaziale e Difesa |
Basso |
Elettronica affidabile |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei flip chip.
L'intelligenza artificiale aumenta i requisiti di densità di interconnessione
I sistemi di addestramento e inferenza dell'IA trasferiscono volumi di dati eccezionali tra logica e memoria, rendendo la larghezza di banda a livello di package un vincolo di sistema. Le interconnessioni flip-chip accorciano i percorsi elettrici e consentono connessioni dense di array di area, mentre gli interposer 2.5D posizionano memorie ad alta larghezza di banda accanto agli acceleratori. L'impatto si estende a bumping, substrati, underfill, ispezione e materiali termici, poiché package più grandi amplificano i rischi di deformazione e di resa. I fornitori che coordinano la progettazione di silicio, package e raffreddamento possono ridurre le iterazioni di qualificazione e proteggere la redditività della produzione. La domanda si estende anche oltre i data center hyperscale, raggiungendo server aziendali, IA sovrana, reti di telecomunicazioni e sistemi edge avanzati. Questa base applicativa diversificata supporta un utilizzo costante della capacità, richiedendo al contempo molteplici dimensioni di package, limiti di potenza e profili di affidabilità.
Contenuti qualificati per l'aumento dell'affidabilità dell'elettronica dei veicoli
I veicoli moderni integrano funzioni di rilevamento, infotainment, connettività, gestione dell'energia e guida automatizzata in piattaforme elettroniche sempre più performanti. I formati flip-chip offrono la densità di input/output e i percorsi termici necessari per i controller di dominio, i processori radar, i dispositivi di potenza e i moduli di comunicazione. L'impatto commerciale si manifesta lentamente perché la qualificazione automobilistica prevede cicli termici prolungati, test di vibrazione, umidità, tracciabilità e una gestione controllata delle modifiche. Una volta approvati, tuttavia, i programmi possono essere eseguiti per molti anni e garantire volumi prevedibili. I veicoli elettrici aggiungono ulteriore contenuto di semiconduttori attraverso la gestione della batteria, la trazione, la ricarica e i sistemi dell'abitacolo. I fornitori di packaging che mantengono materiali stabili, una produzione geograficamente resiliente e un supporto per l'analisi dei guasti possono assicurarsi posizioni durature, mentre i fornitori di componenti beneficiano di ingombri ridotti e prestazioni elettriche migliorate.
I programmi regionali di sviluppo delle capacità diversificano gli imballaggi avanzati
I governi e i produttori considerano sempre più il packaging come un elemento strategico, piuttosto che una semplice fase finale della produzione. Gli incentivi negli Stati Uniti, in Europa, in India, in Giappone e in altre giurisdizioni stanno riducendo le barriere iniziali per i programmi di assemblaggio, collaudo, fornitura di substrati e formazione della forza lavoro. Dal punto di vista commerciale, la capacità produttiva regionale può ridurre i rischi logistici, migliorare il controllo della proprietà intellettuale e allinearsi ai requisiti di approvvigionamento nei settori della difesa, delle comunicazioni e delle infrastrutture critiche. Crea inoltre opportunità per i fornitori locali di materiali e attrezzature. Gli investimenti devono comunque superare elevate soglie di utilizzo, la scarsità di competenze di processo e la dipendenza da strumenti provenienti da tutto il mondo. I progetti di successo si concentreranno quindi in prossimità di stabilimenti di produzione e clienti chiave, utilizzeranno incrementi di capacità graduali e si assicureranno impegni pluriennali prima di espandere le linee di bumping specializzate o di integrazione eterogenea.
Tendenze future del mercato Flip Chips
La tecnologia di incollaggio ibrido si avvia verso la produzione su scala industriale.
Le tendenze del mercato dei Flip Chip rifletteranno sempre più la transizione dai microbump di saldatura al bonding ibrido diretto rame-rame nei design 3D di alta gamma. Passi di connessione più fini possono migliorare la densità di banda e l'efficienza energetica, riducendo al contempo la resistenza di interconnessione. L'adozione commerciale inizierà con gli acceleratori AI, le memorie impilate e i processori mobili avanzati, per poi espandersi con il miglioramento delle rese produttive. Le priorità di produzione includeranno superfici eccezionalmente piane, controllo delle particelle, precisione di allineamento, assottigliamento dei wafer e ispezione non distruttiva. Il bonding ibrido non sostituirà immediatamente i bump convenzionali, poiché i costi e la complessità del processo rimangono considerevoli. I fornitori, invece, opereranno con portafogli tecnologici misti e adatteranno i metodi di connessione alle prestazioni, al volume, all'architettura del package e ai requisiti del ciclo di vita.
I collegamenti ottici entrano nel confine del pacchetto
Man mano che la potenza e la portata degli ingressi/uscite elettriche si avvicinano ai limiti, l'ottica e la fotonica al silicio integrate in un unico package plasmeranno le architetture dei package di prossima generazione. Avvicinare i moduli ottici a switch e acceleratori può ridurre le perdite di trasmissione a livello di scheda e aumentare la densità di banda, ma comporta anche complessità di allineamento, accoppiamento con fibre ottiche, isolamento termico e test. L'assemblaggio flip-chip rimarrà fondamentale per il collegamento di logica, chip fotonici, driver e componenti di supporto all'interno di moduli eterogenei. La prima implementazione dovrebbe concentrarsi sulle reti di fascia alta dei data center e sui cluster di intelligenza artificiale, dove il risparmio energetico giustifica il costo maggiore. Una più ampia adozione dipenderà da interfacce standardizzate, strategie di riparazione, assemblaggio fotonico in grado di gestire grandi volumi e affidabilità verificata in condizioni di temperatura e stress meccanico.
Opportunità di mercato per i flip chip
Realizzare piattaforme di servizi regionali di progettazione e collaudo
Gli investitori possono generare valore abbinando l'assemblaggio avanzato locale alla progettazione del package, all'ingegneria dell'affidabilità, all'analisi dei guasti e al collaudo finale, anziché finanziare capacità indipendenti. Le previsioni di mercato per i Flip Chip favoriscono i clienti che necessitano di una fornitura sicura e reattiva per applicazioni di intelligenza artificiale, automotive, aerospaziale, difesa e sanità. Una piattaforma a fasi può iniziare con processi di saldatura e a pilastri di rame consolidati, per poi aggiungere capacità 2.5D o 3D man mano che i programmi principali maturano. Le partnership con fornitori di substrati, università, fornitori di strumenti e stabilimenti di produzione vicini possono ridurre il rischio di esecuzione. La differenziazione commerciale dovrebbe puntare su una qualificazione più rapida, una tracciabilità trasparente e il supporto ingegneristico, mentre i contratti a lungo termine possono stabilizzare l'utilizzo durante il costoso periodo di apprendimento della resa.
Sviluppare soluzioni di affidabilità per ambienti difficili
Gli specialisti di materiali e imballaggi possono puntare a programmi per i settori automobilistico, industriale, medicale, aerospaziale e della difesa che richiedono prestazioni superiori alle normali condizioni operative di consumo. Le aree di opportunità includono materiali di riempimento a basso contenuto di vuoti, pellicole per il controllo della deformazione, metallizzazione resistente alla corrosione, interfacce termiche e analisi di ispezione. I fornitori dovrebbero investire in veicoli di prova specifici per l'applicazione e nella condivisione dei dati di qualificazione per dimostrare il comportamento in condizioni di cicli termici, vibrazioni, umidità e servizio prolungato. Il mercato dei Flip Chip premia le soluzioni che riducono il rischio del ciclo di vita piuttosto che limitarsi a ridurre il costo unitario. Lo sviluppo congiunto con i produttori di dispositivi e gli integratori di sistemi può garantire posizioni di progettazione fin dalle prime fasi, mentre la produzione in due siti e le procedure controllate di cambio materiale rafforzano la fiducia negli acquisti e proteggono i flussi di entrate a lungo termine.
Sviluppi recenti
- Aprile 2025: Nexperia ha introdotto una nuova gamma di diodi di protezione ESD bidirezionali che utilizzano un package flip-chip land-grid-array (FC-LGA) avanzato. La tecnologia è progettata per proteggere i sistemi di comunicazione ad alta velocità del settore automobilistico, mantenendo al contempo una solida integrità del segnale.
- Agosto 2025: Indium Corporation ha lanciato WS-910 Flip-Chip Flux, un nuovo flussante per immersione idrosolubile sviluppato per l'assemblaggio avanzato di semiconduttori. Il prodotto è progettato per affrontare le sfide create dai package di semiconduttori sempre più piccoli, tra cui substrati sottili o deformati, connessioni a passo fine e assemblaggi con un elevato numero di I/O.
- Maggio 2024: Daktronics ha presentato a livello globale la sua nuova tecnologia di display LED Flip-Chip COB (Chip on Board), ampliando il proprio portfolio di display Narrow Pixel Pitch (NPP). La tecnologia è progettata per offrire maggiore durata e affidabilità, riducendo al contempo il consumo energetico. La nuova famiglia di prodotti offre pixel pitch che vanno da 1,8 mm a 0,9 mm, risultando adatta ad applicazioni in cui sono richieste immagini dettagliate ad alta risoluzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -