
Mercado de chips flip-chip: tamaño, tendencias y previsiones 2034
Tamaño del mercado de chips flip-chip y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología de empaquetado (CI 2.5D, CI 3D, CI 2D); tecnología de bumping (pilar de cobre, bumping de oro, bumping de soldadura, otros); usuario final (electrónica, automoción, industria, sanidad y ciencias de la vida, TI y telecomunicaciones, aeroespacial y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021271
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
13.370 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
18.150 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,46 %
Índice de crecimiento
Mercado potencial
143.190 millones de dólares estadounidenses
(2026-2034)
El mercado de chips flip-chip alcanzó los 13.370 millones de dólares en 2025 y se prevé que llegue a los 18.150 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,46% durante el período 2026-2034. La demanda se basa en la transición de la industria del empaquetado hacia el uso de interconexiones de matriz de área, que ayudan a reducir la longitud de la ruta eléctrica, proporcionan una mejor disipación del calor y facilitan un mayor número de entradas/salidas en sistemas informáticos, de comunicaciones, automotrices, industriales, sanitarios, aeroespaciales y militares.
En Norteamérica, se prevé que el mercado de chips flip-chip crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,0 % hasta 2034. El desarrollo de la infraestructura de IA y las iniciativas locales en el sector de los semiconductores contribuyen al aumento de la demanda de sustratos de alta densidad, pilares de cobre e instalaciones de prueba más avanzadas. La región puede beneficiarse del creciente sector de empaquetado en Arizona y Nuevo México, así como de la presencia de clientes de los sectores de procesadores, computación en la nube, automoción y defensa.
Análisis y perspectivas del mercado de Flip Chips
- América del Norte: Se estima que la región tendrá una participación del 27-29% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5-4,0% durante el período 2026-2034, gracias a los aceleradores de IA, las cadenas de suministro resilientes y la inversión nacional en envases.
- EE. UU.: El país representó entre el 83 % y el 85 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa compuesta anual del 3,7 % al 4,2 % durante el período 2026-2034.
- Europa: Europa representó una cuota estimada del 17-19% en 2025 y debería crecer a una tasa compuesta anual del 2,8-3,3% hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico alcanzará una cuota de mercado del 46-48% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,3% hasta 2034, liderada por China, Japón, Corea del Sur y Taiwán.
- Segmento más grande: El sector de la electrónica representó una cuota de mercado estimada del 41-43% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,6% durante el período 2026-2034.
- Segmento de alto crecimiento: Las tecnologías de la información y las telecomunicaciones representaron una cuota estimada del 18-20% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,1% durante el período 2026-2034.
- Empresas clave analizadas en detalle: 3M Company, Advanced Micro Devices, Inc., Amkor Technology, Inc., Apple Inc., Fujitsu Limited, Intel Corporation, International Business Machines Corporation, Samsung Electronics Co., Ltd., Texas Instruments Incorporated y Taiwan Semiconductor Manufacturing Company Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La competencia está evolucionando desde el encapsulado 2D convencional con protuberancias de soldadura hasta el pilar de cobre, el interponedor 2.5D y la arquitectura apilada verticalmente 3D. Cada vez con mayor frecuencia, las fundiciones, los servicios de ensamblaje y prueba subcontratados, los proveedores de sustratos y los fabricantes de dispositivos integrados desarrollarán encapsulados junto con las tecnologías de silicio, memoria, alimentación y térmicas. La economía de la fabricación se centrará más en el aprendizaje del rendimiento a partir de múltiples chips, la optimización del encapsulado inferior, la prevención de la deformación y la tecnología de chips de probada eficacia, con HBM y chiplets impulsando la capacidad avanzada en encapsulados de gran densidad.
Para el período hasta 2034, se espera que la inversión se expanda más allá de las regiones tradicionales de clústeres asiáticos, a medida que Estados Unidos, Europa, India y Oriente Medio desarrollen ecosistemas de semiconductores basados en las necesidades de seguridad, localización e infraestructura digital. Si bien los incentivos públicos reducirán la barrera del costo inicial, el éxito comercial seguirá dependiendo de la calidad de los sustratos, materiales, equipos y recursos de ingeniería. Los requisitos de ausencia de plomo, automoción y eficiencia energética beneficiarán a los proveedores que puedan certificar la tecnología de encapsulado durante su vida útil y las pruebas de ciclo térmico.
Alcance del informe de mercado de Flip Chips
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.370 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 18.150 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de Flip Chips
El mercado de chips flip se caracteriza por distancias reducidas entre conexiones, mayor densidad de entrada/salida y mejor transferencia de calor en comparación con la tecnología de unión por hilo. Los aceleradores de IA, los chips de red, los teléfonos inteligentes de gama alta, los controladores de dominio para automóviles y los sistemas de computación perimetral industrial requieren mayor ancho de banda en espacios reducidos. Existe una necesidad de aumentar la producción de contactos, capas de redistribución, sustratos, encapsulados, materiales de ensamblaje, pruebas e interfaces térmicas.
Existe una concentración de proveedores en lo que respecta a fundiciones de semiconductores asiáticas y ensamblajes subcontratados, si bien se está produciendo una diversificación. La calidad de la fabricación de obleas, la disponibilidad de sustratos, la uniformidad de los contactos y el rendimiento del encapsulado determinan la cantidad de producción. La técnica de pilares de cobre permite reducir el paso, pero existen aplicaciones en las que el uso de soldadura se justifica por factores de coste y la fiabilidad de los equipos. El proceso de cualificación es el más largo en los sectores automotriz, aeroespacial, de defensa y sanitario.
El informe de mercado de Flip Chips revela que la competencia está pasando de las capacidades de ensamblaje independientes a las plataformas de diseño para pruebas. Taiwan Semiconductor Manufacturing Company Limited, Intel Corporation, Samsung Electronics Co., Ltd. y Amkor Technology, Inc. están desarrollando capacidades de empaquetado avanzadas, mientras que Advanced Micro Devices, Inc., Apple Inc. y Fujitsu Limited influyen en la arquitectura a través de los requisitos de chiplets, procesadores y sistemas.
Se otorga cada vez mayor importancia a la garantía de capacidad, la habilitación del diseño y la resiliencia geográfica. International Business Machines Corporation ofrece sus capacidades relacionadas con el empaquetado y las tecnologías avanzadas de flip chip; Texas Instruments Incorporated combina tecnologías de empaquetado con carteras analógicas y de sistemas embebidos; 3M Company produce soluciones de protección de procesos y soporte de obleas. Se presta cada vez más atención a los interponedores de gran tamaño, los contactos de cobre más pequeños y la inspección automatizada y el codiseño para la gestión térmica. Los proveedores que logren acortar los tiempos de cualificación sin disminuir el rendimiento tendrán mayores posibilidades de obtener programas importantes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
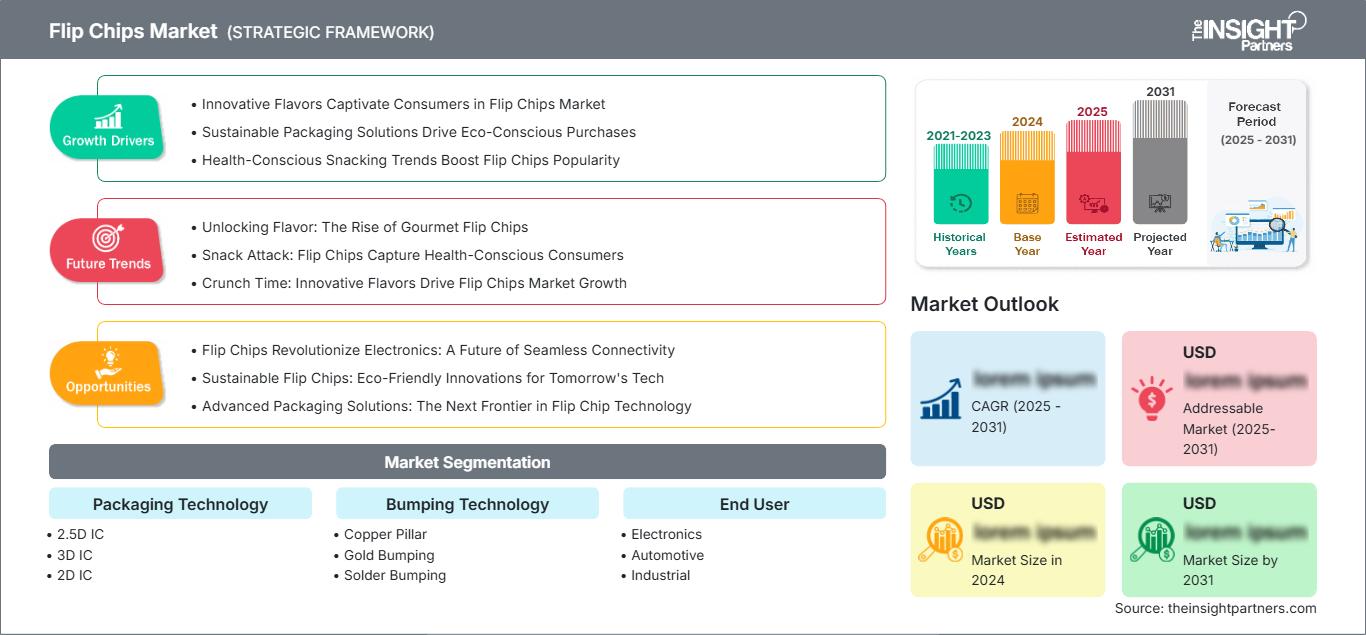
Mercado de Flip Chips: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de Flip Chips
En 2025, la región modelo de Norteamérica alcanzó una cuota de mercado de Flip Chips del 27-29%, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5-4,0% entre 2026 y 2034. Las aplicaciones de alto ancho de banda en servidores de IA, redes en la nube, electrónica de defensa avanzada y computación automotriz impulsan la necesidad de encapsulados de alta densidad. Norteamérica se caracteriza por el predominio del diseño sin fábricas propias, junto con la madurez en sustratos, materiales, ensamblaje y procesos de prueba, a pesar de la dependencia de equipos extranjeros y capacidades de la cadena de suministro asiática.
Las iniciativas gubernamentales y las inversiones corporativas están impulsando el crecimiento de la manufactura local. La fabricación de paquetes avanzados en Arizona, las plantas de fabricación en Quebec y la planta de Intel en Nuevo México facilitan la redundancia en la cadena de suministro y la proximidad a los clientes. Es fundamental priorizar el uso de tecnologías de pilar de cobre, 2.5D y 3D, dado que el equilibrio entre ancho de banda, rendimiento térmico y seguridad es más importante que el costo. La capacidad de fabricación aeroespacial y de ensamblaje de sistemas empresariales de Canadá permite la fabricación y las pruebas posteriores en México. La regulación del sector conlleva un largo período de calificación, pero facilita la visibilidad del mercado para nuevos participantes.
Mercado estadounidense de Flip Chips
En 2025, Estados Unidos representaba entre el 83 % y el 85 % del mercado norteamericano, y se proyectaba un crecimiento anual compuesto (CAGR) de entre el 3,7 % y el 4,2 % durante el periodo 2026-2034. Los puntos fuertes del mercado nacional incluyen el diseño de procesadores, la infraestructura en la nube, la defensa, la electrónica automotriz, los materiales, los equipos y el ensamblaje. Los desafíos en la hoja de ruta de los aceleradores radican en el aumento del tamaño de los encapsulados, la proximidad de la memoria y los problemas de suministro de energía, que ofrecen oportunidades para el uso de pilares de cobre y puentes de silicio.
Intel Corporation, Advanced Micro Devices, Inc., Apple Inc., Amkor Technology, Inc., International Business Machines Corporation, Texas Instruments Incorporated y 3M Company impulsan el ecosistema nacional con diseño, fabricación, ensamblaje y materiales. Las aplicaciones demandan no solo centros de datos, sino también imágenes médicas, sistemas aeroespaciales, sensores para vehículos y automatización industrial. Los incentivos federales y estatales ayudan a los proyectos, pero la disponibilidad de mano de obra, los sustratos y los altos volúmenes de producción representan desafíos. Los proveedores de diseño que puedan certificar sus componentes junto con las fábricas y los clientes nacionales tendrán prioridad en programas seguros, de baja latencia y regulados.
Mercado europeo de Flip Chips
Europa ostentaba entre el 17 % y el 19 % de la cuota de mercado en 2025, según las proyecciones, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,3 % entre 2026 y 2034, impulsada por Alemania. Los principales sectores de aplicación que generan demanda incluyen la electrónica automotriz, la automatización industrial, la gestión de energía, la industria aeroespacial y las comunicaciones seguras. Entre las prioridades políticas se encuentran la capacidad de fabricación de semiconductores resiliente y el desarrollo de ecosistemas locales de equipos, materiales e investigación que pueden contribuir a la validación de conceptos avanzados de empaquetado.
La demanda en el Reino Unido está impulsada por el diseño de procesadores y la capacidad de investigación y fotónica para fomentar los paquetes heterogéneos pequeños en informática y comunicaciones. Alemania se ve influenciada por el sector industrial y automotriz del país, que requiere estrictos estándares de fiabilidad y ciclos térmicos. Francia se basa en los programas aeroespaciales, de defensa, comunicaciones y semiconductores nacionales; Italia en la electrónica industrial y la automoción; mientras que España se centra en el desarrollo de capacidades de diseño y fabricación mediante iniciativas de digitalización. El crecimiento se ve limitado por una menor exposición al ensamblaje de productos de consumo que en Asia; sin embargo, aún existe contenido de mayor valor que impulsa las aplicaciones de embalaje premium.
Mercado de Flip Chips en la región Asia-Pacífico
La región de Asia-Pacífico representó una cuota de mercado estimada del 46-48% en 2025 y experimentará una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,3% entre 2026 y 2034, con China a la cabeza. Esta región concentra la fabricación de fundiciones, memorias, sustratos, ensamblaje, equipos y productos electrónicos, lo que permite un rápido aprendizaje y escalado de la producción.
Mientras que Japón proporciona materia prima y equipos, Corea del Sur integra la memoria con la fundición y el embalaje, India ofrece incentivos para el diseño y la producción, y Australia apoya la importancia de la defensa y la investigación. El poder geopolítico genera duplicidad en la capacidad y la certificación de proveedores debido a la política industrial, la diversificación de las exportaciones, la infraestructura de IA, los teléfonos inteligentes y la electrónica automotriz.
Mercado de Flip Chips de Oriente Medio y África
Oriente Medio y África experimentarán una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,5% durante el periodo 2026-2034, con los Emiratos Árabes Unidos a la cabeza. Las iniciativas gubernamentales de IA, las mejoras en las telecomunicaciones, la electrónica de defensa y la electrónica industrial impulsan la demanda de semiconductores empaquetados; sin embargo, el empaquetado sofisticado sigue subcontratándose mayoritariamente.
Arabia Saudita invierte en tecnología y centros de datos para impulsar la diversificación económica, mientras que los Emiratos Árabes Unidos se centran en logística, financiación e inversiones en computación en la nube. Sudáfrica ofrece oportunidades en telecomunicaciones, minería y sanidad. El resto de Oriente Medio y África se impulsa por la modernización de la red eléctrica y las infraestructuras inteligentes. Las inversiones locales en embalaje dependen de mano de obra cualificada, suministro de agua y electricidad, y una demanda constante de clientes clave.
Análisis de segmentación
Tecnología de embalaje
Se prevé que la tecnología de empaquetado registre una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,0 % durante el periodo 2026-2034. El mercado de chips flip-chip abarca desde ensamblajes planares consolidados hasta diseños interponedores o apilados cada vez más complejos. La selección depende del ancho de banda, la potencia, la altura del encapsulado, la disipación térmica, el rendimiento y el coste. La IA y la computación de alto rendimiento impulsan la adopción de tecnologías 2.5D y 3D, mientras que la electrónica, sensible al coste, mantiene volúmenes sustanciales de tecnologías 2D.
- Circuitos integrados 2.5D: La integración basada en interconectores sirve a aceleradores, procesadores de red y memoria de alto ancho de banda al combinar un enrutamiento denso con un diseño térmico manejable, lo que la hace estratégicamente importante para sistemas heterogéneos escalables.
- Circuitos integrados 3D: El apilamiento vertical de chips acorta las rutas de señal y aumenta la densidad funcional, lo que permite una informática de alto rendimiento y dispositivos compactos donde las mejoras en el ancho de banda por vatio justifican procesos complejos de unión, adelgazamiento y tratamiento térmico.
- Circuitos integrados 2D: Los formatos de chip plano flip-chip siguen siendo la base de la producción en volumen en procesadores, comunicaciones, automoción y dispositivos industriales, ya que los fabricantes pueden aprovechar los sustratos, las herramientas de ensamblaje, los datos de cualificación y las estructuras de costes ya establecidos.
Tecnología de choque
Se prevé que la tecnología de interconexión por contacto (bumping technology) crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,9 % hasta 2034. Los requisitos de paso fino favorecen cada vez más los pilares de cobre, pero la soldadura mantiene una amplia capacidad instalada y un proceso familiar. El oro sigue siendo relevante en conexiones especiales o de alta fiabilidad. Los proveedores compiten en función de la uniformidad de los contactos, el control metalúrgico, la manipulación de las obleas, la inspección, la compatibilidad con el encapsulado y el rendimiento de fabricación en chips cada vez más delgados.
- Pilar de cobre: Los pilares de cobre permiten pasos más finos, una mejor gestión de la corriente y una altura de separación controlada, lo que posiciona esta tecnología para procesadores móviles, computación automotriz, silicio para redes y paquetes multichip avanzados.
- Recubrimiento con oro: El recubrimiento con oro mantiene su relevancia estratégica en pantallas, sensores, dispositivos médicos y electrónica especializada, donde la resistencia a la corrosión, el comportamiento de contacto estable y los procesos de termocompresión probados compensan el mayor coste del material.
- Soldadura por interconexión: La soldadura por interconexión sigue siendo una técnica ampliamente utilizada debido a su infraestructura consolidada, su rendimiento escalable y su amplio conocimiento del diseño, lo que permite su aplicación en paquetes informáticos, de comunicaciones, industriales y de consumo convencionales con perfiles de fiabilidad establecidos.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,1 % durante el periodo 2026-2034. El sector electrónico ofrece el mayor volumen de compra, mientras que el de TI y telecomunicaciones muestra el mayor potencial de crecimiento gracias a la expansión de los servidores de IA y las redes de alta velocidad. Los compradores de los sectores automotriz e industrial priorizan la fiabilidad, el sector sanitario exige trazabilidad, y los programas aeroespaciales y de defensa hacen hincapié en la seguridad del suministro, la exhaustividad de las cualificaciones y la larga vida útil.
- Electrónica: Los teléfonos inteligentes, las computadoras, los dispositivos portátiles y los dispositivos para el hogar inteligente mantienen una alta demanda de paquetes compactos, equilibrando la densidad de interconexión, el rendimiento térmico, la eficiencia de la batería, el rendimiento del ensamblaje y los ciclos de renovación de productos agresivos.
- Automoción: Los sistemas de asistencia al conductor, el infoentretenimiento, la electrificación y la informática centralizada aumentan la complejidad de los paquetes, mientras que el funcionamiento a temperaturas extremas, la resistencia a las vibraciones, la trazabilidad y los largos ciclos de cualificación influyen en la selección de proveedores y en la fijación de precios.
- En el sector industrial, la automatización de fábricas, la robótica, la visión artificial, los sistemas energéticos y el control perimetral se benefician de paquetes duraderos que combinan un tamaño compacto con un funcionamiento fiable en condiciones de calor, polvo, vibraciones y ciclos de trabajo prolongados.
- Sector sanitario y ciencias de la vida: Los instrumentos de imagen, diagnóstico, monitorización y laboratorio requieren equipos miniaturizados y energéticamente eficientes, respaldados por una validación rigurosa, cambios de fabricación controlados, trazabilidad y disponibilidad fiable de componentes durante varios años.
- Tecnologías de la información y las telecomunicaciones: los servidores de IA, los sistemas en la nube, los enrutadores y la infraestructura 5G aceleran la adopción de diseños 2.5D y 3D que integran funciones de computación, memoria y redes para lograr un mayor ancho de banda y eficiencia energética.
- Sector aeroespacial y de defensa: El radar, la aviónica, los satélites, las comunicaciones seguras y la informática de misión crean oportunidades de menor volumen y mayor valor, donde la tolerancia a la radiación, la fiabilidad térmica, el suministro fiable y una cualificación exhaustiva rigen su adopción.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica |
Alto |
Densidad de dispositivos |
Maduro |
|
Automotor |
Medio |
Computación de dominio |
Escalada |
|
Industrial |
Medio |
Automatización perimetral |
Escalada |
|
Atención sanitaria y ciencias de la vida |
Bajo |
Diagnóstico compacto |
Emergente |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Ancho de banda de IA |
Escalada |
|
Aeroespacial y Defensa |
Bajo |
Electrónica de confianza |
Escalada |
Factores de crecimiento del mercado de Flip Chips y análisis de su impacto
La computación basada en IA aumenta los requisitos de densidad de interconexión.
Los sistemas de entrenamiento e inferencia de IA transfieren volúmenes de datos excepcionales entre la lógica y la memoria, lo que convierte el ancho de banda a nivel de paquete en una limitación del sistema. Las interconexiones flip-chip acortan las rutas eléctricas y permiten conexiones de matriz de área densa, mientras que los interponedores 2.5D colocan memoria de alto ancho de banda junto a los aceleradores. El impacto se extiende a los materiales de contacto, sustratos, encapsulado, inspección y térmicos, ya que los paquetes más grandes magnifican los riesgos de deformación y rendimiento. Los proveedores que coordinan el diseño del silicio, el paquete y la refrigeración pueden reducir las iteraciones de cualificación y proteger la rentabilidad de la producción. La demanda también se extiende más allá de los centros de datos a hiperescala hacia servidores empresariales, IA soberana, redes de telecomunicaciones y sistemas de borde avanzados. Esta base de aplicaciones diversificada admite una utilización sostenida de la capacidad, a la vez que requiere múltiples tamaños de paquete, límites de potencia y perfiles de fiabilidad.
La electrónica para vehículos aumenta la fiabilidad: contenido cualificado.
Los vehículos modernos integran funciones de detección, infoentretenimiento, conectividad, gestión de energía y conducción automatizada en plataformas electrónicas cada vez más potentes. Los formatos flip-chip proporcionan la densidad de entrada/salida y las rutas de disipación de calor necesarias para los controladores de dominio, los procesadores de radar, los dispositivos de potencia y los módulos de comunicación. El impacto comercial se manifiesta lentamente, ya que la cualificación automotriz implica ciclos de temperatura prolongados, vibraciones, humedad, trazabilidad y una gestión de cambios controlada. Sin embargo, una vez aprobados, los programas pueden funcionar durante muchos años y proporcionar volúmenes predecibles. Los vehículos eléctricos incorporan aún más semiconductores a través de la gestión de la batería, la tracción, la carga y los sistemas del habitáculo. Los proveedores de encapsulados que mantienen materiales estables, una producción geográficamente resiliente y soporte para el análisis de fallos pueden asegurar posiciones duraderas, mientras que los proveedores de componentes se benefician de un menor tamaño y un mejor rendimiento eléctrico.
Los programas de capacidad regional diversifican el embalaje avanzado.
Los gobiernos y los fabricantes consideran cada vez más el embalaje como un elemento estratégico, en lugar de un simple paso final en la producción. Los incentivos en EE. UU., Europa, India, Japón y otras jurisdicciones están reduciendo las barreras iniciales para los programas de ensamblaje, pruebas, sustratos y mano de obra. Desde el punto de vista comercial, la capacidad regional puede reducir la exposición logística, mejorar el control de la propiedad intelectual y alinearse con los requisitos de adquisición en defensa, comunicaciones e infraestructura crítica. También crea oportunidades para los proveedores locales de materiales y equipos. Las inversiones aún deben superar altos umbrales de utilización, la escasez de experiencia en procesos y la dependencia de herramientas de origen global. Por lo tanto, los proyectos exitosos se concentrarán cerca de las fábricas y clientes principales, utilizarán aumentos de capacidad por fases y asegurarán compromisos plurianuales antes de expandir las líneas especializadas de interconexión o integración heterogénea.
Tendencias futuras del mercado de Flip Chips
La tecnología de unión híbrida avanza hacia la producción a escala industrial.
Las tendencias del mercado de chips flip-chip reflejarán cada vez más la transición de microcontactos de soldadura a la unión híbrida directa de cobre a cobre en diseños 3D de alta gama. Los pasos de conexión más finos pueden mejorar la densidad de ancho de banda y la eficiencia energética, a la vez que reducen la resistencia de interconexión. La adopción comercial comenzará con aceleradores de IA, memoria apilada y procesadores móviles avanzados, antes de extenderse a medida que mejoren los rendimientos. Las prioridades de fabricación incluirán superficies excepcionalmente planas, control de partículas, precisión de alineación, adelgazamiento de obleas e inspección no destructiva. La unión híbrida no reemplazará de inmediato los contactos convencionales, ya que el costo y la complejidad del proceso siguen siendo considerables. En cambio, los proveedores operarán con carteras de tecnología mixtas y adaptarán los métodos de conexión al rendimiento, el volumen, la arquitectura del paquete y los requisitos del ciclo de vida.
Los enlaces ópticos entran en el límite del paquete.
A medida que la entrada/salida eléctrica se acerca a los límites de potencia y alcance, la óptica integrada y la fotónica de silicio definirán las arquitecturas de encapsulado de próxima generación. Acercar los motores ópticos a los conmutadores y aceleradores puede reducir las pérdidas de transmisión a nivel de placa y aumentar la densidad de ancho de banda, pero también añade complejidad en la alineación, el acoplamiento de fibra, el aislamiento térmico y las pruebas. El ensamblaje flip-chip seguirá siendo importante para la conexión de lógica, chips fotónicos, controladores y componentes de soporte dentro de módulos heterogéneos. La implementación inicial debería concentrarse en redes de centros de datos de alta gama y clústeres de IA, donde el ahorro energético justifica el coste adicional. Una adopción más amplia dependerá de interfaces estandarizadas, estrategias de reparación, ensamblaje fotónico a gran escala y fiabilidad verificada en diferentes temperaturas y ante esfuerzos mecánicos.
Oportunidades de mercado para Flip Chips
Construir plataformas regionales de servicios de diseño y pruebas.
Los inversores pueden obtener valor combinando el ensamblaje avanzado local con el diseño de paquetes, la ingeniería de confiabilidad, el análisis de fallas y las pruebas finales, en lugar de financiar capacidad independiente. Las previsiones del mercado de chips flip favorecen a los clientes que necesitan un suministro seguro y ágil para aplicaciones de IA, automoción, aeroespacial, defensa y atención médica. Una plataforma por fases puede comenzar con procesos establecidos de soldadura y pilares de cobre, y luego agregar capacidades 2.5D o 3D a medida que los programas principales maduran. Las alianzas con proveedores de sustratos, universidades, proveedores de herramientas y fábricas cercanas pueden reducir el riesgo de ejecución. La diferenciación comercial debe hacer hincapié en una calificación más rápida, una trazabilidad transparente y soporte de ingeniería, mientras que los contratos a largo plazo pueden estabilizar la utilización durante el costoso período de aprendizaje del rendimiento.
Desarrollar soluciones de confiabilidad para entornos hostiles
Los especialistas en materiales y embalaje pueden centrarse en programas de automoción, industria, medicina, aeroespacial y defensa que requieren un rendimiento superior al de las condiciones de uso habituales. Entre las áreas de oportunidad se incluyen los encapsulados de baja porosidad, las películas de control de deformación, la metalización resistente a la corrosión, las interfaces térmicas y el análisis de inspección. Los proveedores deben invertir en vehículos de prueba específicos para cada aplicación y en datos de cualificación compartidos para demostrar su comportamiento bajo ciclos de temperatura, vibraciones, humedad y un uso prolongado. El mercado de chips flip premia las soluciones que reducen el riesgo del ciclo de vida, en lugar de limitarse a reducir el coste unitario. El desarrollo conjunto con fabricantes de dispositivos e integradores de sistemas puede asegurar posiciones de diseño desde el principio, mientras que la fabricación en dos plantas y los procedimientos controlados de cambio de materiales refuerzan la confianza en las compras y protegen los flujos de ingresos a largo plazo.
Novedades recientes
- Abril de 2025: Nexperia ha presentado una nueva gama de diodos de protección ESD bidireccionales que utilizan un encapsulado avanzado de matriz de contactos flip-chip (FC-LGA). Esta tecnología está diseñada para proteger los sistemas de comunicación automotriz de alta velocidad, manteniendo al mismo tiempo una sólida integridad de la señal.
- Agosto de 2025: Indium Corporation ha lanzado WS-910 Flip-Chip Flux, un nuevo fundente de inmersión soluble en agua desarrollado para el ensamblaje avanzado de semiconductores. El producto está diseñado para abordar los desafíos que plantean los paquetes de semiconductores cada vez más pequeños, incluidos los sustratos delgados o deformados, las conexiones de paso fino y los ensamblajes con un alto número de entradas/salidas.
- Mayo de 2024: Daktronics ha presentado a nivel mundial su nueva tecnología de pantallas LED Flip-Chip COB (Chip on Board), ampliando así su catálogo de pantallas Narrow Pixel Pitch (NPP). Esta tecnología está diseñada para ofrecer mayor durabilidad y fiabilidad, a la vez que reduce el consumo energético. La nueva familia de productos ofrece tamaños de píxel que van desde 1,8 mm hasta 0,9 mm, lo que la hace idónea para aplicaciones que requieren imágenes detalladas y de alta resolución.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -