
Markt für Getriebe Motoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Getriebemotoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Getriebetyp (Stirnradgetriebemotoren, Planetengetriebemotoren, Stirnrad-Kegelradgetriebemotoren, Schneckengetriebemotoren, Sonstige); Nennleistung (bis 7,5 kW, 7,5 kW–75 kW, über 75 kW); Drehmoment (bis 10.000 Nm, über 10.000 Nm); Branchen (Automobil- und Transportwesen, Luft- und Raumfahrt, Bauwesen, Energieerzeugung, Lebensmittel- und Getränkeindustrie, Metall- und Bergbau, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005582
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
6,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,20 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,35 %
Wachstumsrate
Adressierbarer Markt
75,19 Mrd. US-Dollar
(2026–2034)
Der Markt für Getriebemotoren ist aufgrund der steigenden Nachfrage nach integrierter Drehmomentübertragung durch industrielle Automatisierung, energieeffiziente Antriebssysteme und Infrastruktur für Materialflusstechnik auf nachhaltiges Wachstum ausgerichtet. Der Markt wird 2025 auf 6,38 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,20 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,35 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend von kompakten Bauformen, hocheffizienten Motoren, digitaler Überwachung und anwendungsspezifischen Antriebskonfigurationen beeinflusst.
Nordamerika wird voraussichtlich eine bedeutende Position behaupten. Das Marktwachstum für Getriebemotoren wird durch die Rückverlagerung von Produktionsstätten, die Automatisierung von Lagerhallen, die Modernisierung der Lebensmittelverarbeitung und Investitionen in die Infrastruktur gestützt. Eine prognostizierte regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 5,7–6,2 % im Zeitraum 2026–2034 spiegelt den Ersatz veralteter Antriebe und den breiteren Einsatz elektronisch gesteuerter Bewegungssysteme wider. Die Vereinigten Staaten bleiben das wichtigste Nachfragezentrum, während Kanada von Investitionen in Ausrüstung für den Bergbau, die Logistik und die Energiewirtschaft profitiert.
Marktanalyse und Einblicke zu Getriebemotoren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 23–27 % am Getriebemotorenmarkt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen wird. Unterstützt wird dies durch die Rückverlagerung der Produktion, die Automatisierung der Logistik und den Ersatz ineffizienter Antriebssysteme.
- USA: Die USA repräsentieren 2025 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen, angeführt von automatisierten Lagern und fortschrittlicher Fertigung.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 21–25 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen. Deutschland, Italien, Frankreich und Großbritannien stützen die Nachfrage durch Automatisierung und Effizienzsteigerungen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 36–40 % geschätzt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,9–6,5 % erwartet, angeführt von China, Japan, Indien und Südkorea.
- Größtes Segment: Stirnradgetriebemotoren halten 2025 schätzungsweise einen Marktanteil von 41–45 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen.
- Wachstumsstarkes Segment: Planetengetriebemotoren erreichen im Jahr 2025 einen Marktanteil von ca. 12–16 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Group, Bonfiglioli Riduttori SpA, Eaton Corporation, Elecon Engineering Company Limited, Emerson Electric Co., Johnson Electric Holdings Limited, SEW-EURODRIVE GmbH & Co KG, Siemens AG, Sumitomo Heavy Industries, Ltd., Watt Drive WEG Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Getriebemotoren hat sich von traditionellen Getrieben mit fester Drehzahl hin zu miniaturisierten elektromechanischen Baugruppen entwickelt, die aus Elektromotoren, Zahnrädern, Sensoren, Bremsen und Drehzahlreglern bestehen. Stirnrad- und Kegelradgetriebe spielen aufgrund ihres optimalen Verhältnisses von Wirkungsgrad, Drehmomentdichte und Fertigungserfahrung weiterhin eine wichtige Rolle. Die Fertigung solcher Geräte entwickelt sich hin zu modularen Plattformen, standardisierten Schnittstellen, digital gesteuerten Komponenten und hocheffizienten Motoren.
Der Markt für Getriebemotoren wird voraussichtlich von Investitionen in die Industriesektoren Südostasiens, Indiens, Mexikos und bestimmter Länder des Nahen Ostens getrieben. Verstärkter regulatorischer Druck hinsichtlich der Motoreffizienz wird die Austauschzyklen beschleunigen, und die Lokalisierung wird häufiger erfolgen, um schnellere Lieferungen zu ermöglichen und das Risiko von Verfügbarkeitsengpässen bei Komponenten zu verringern. Lagerautomation, Anlagen zur Erzeugung erneuerbarer Energien, Lebensmittelverarbeitung und Bergbau dürften die Anwendungsvielfalt erhöhen, in der die kompakten, drehmomentstarken Antriebe mit rein mechanischen Systemen konkurrieren können.
Umfang des Marktberichts zu Getriebemotoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,20 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Getriebemotoren
Die Nachfrage nach Getriebemotoren hängt maßgeblich vom Automatisierungsgrad ab, da diese Motoren die Drehzahl in Drehmoment und geregelte Drehzahl für spezifische Anwendungsanforderungen umwandeln. Das Wachstum des Getriebemotorenmarktes wird daher von Förderanlagen, Verpackungsmaschinen, Robotern, Pumpen, Mischern, Hebezeugen und Produktionslinien beeinflusst. Die Lieferkette umfasst Elektromotorenhersteller, Getriebehersteller, Lager- und Dichtungslieferanten, Wechselrichteranbieter, Systemintegratoren, OEMs, Distributoren und Wartungsdienstleister. Typische Auswahlkriterien sind Drehmoment, Einschaltdauer, Übersetzungsverhältnis, Montageart, thermische Eigenschaften, Bremsfunktion und Umweltschutzmerkmale.
Die Angebotsbedingungen im Markt für Getriebemotoren verbessern sich zunehmend für modulare Produktfamilien, die mit geringfügigen Anpassungen verschiedene Marktsegmente bedienen können. Hersteller gleichen ihre Ausgaben für Stahl, Kupfer, Lager, Magnete und Elektronikkomponenten mit den Anforderungen an Effizienz und Zuverlässigkeit ab. Digitale Konstruktionswerkzeuge optimieren den Konfigurationsprozess, indem sie Anwendungsanforderungen mit Motor- und Getriebespezifikationen verknüpfen. Eine dezentrale Beschaffungsstrategie lässt sich umsetzen, wenn der OEM standardisierte Antriebsschnittstellen für verschiedene Maschinenplattformen anbietet.
Die Wettbewerbsdifferenzierung im Markt für Getriebemotoren basiert nicht nur auf Maschinenbau, sondern auch auf Elektronik, Software und Service. Die ABB Group, Eaton Corporation, Emerson Electric Co. und Siemens AG differenzieren sich durch ein umfassendes Automatisierungsportfolio, während Bonfiglioli Riduttori SpA, SEW-EURODRIVE GmbH & Co KG, Sumitomo Heavy Industries, Ltd. und die Watt Drive WEG Group sich auf spezialisierte Getriebe- und Antriebstechnik konzentrieren. Elecon Engineering Company Limited und Johnson Electric Holdings Limited erweitern ihre Spezialisierung auf ausgewählte Anwendungsbereiche.
Die Entwicklung im Markt für Getriebemotoren konzentriert sich aktuell auf effiziente Motoren, Sensoren, digitale Inbetriebnahmeverfahren und regionale Fertigung. Laut Bonfiglioli werden sich die F&E-Aktivitäten des Unternehmens im Jahr 2025 auf die Entwicklung sensorgestützter Getriebe, hocheffizienter Getriebeeinheiten und kleiner Antriebe für fahrerlose Transportsysteme konzentrieren. Das Portfolio von SEW-EURODRIVE für 2025–2026 umfasst integrierte dezentrale Elektronik, Produkte der IE5-Klasse und Zustandsüberwachung. Diese Entwicklungen belegen, dass Wettbewerbsvorteile nicht allein auf der Getriebegeometrie beruhen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Getriebemotoren: Strategische Einblicke
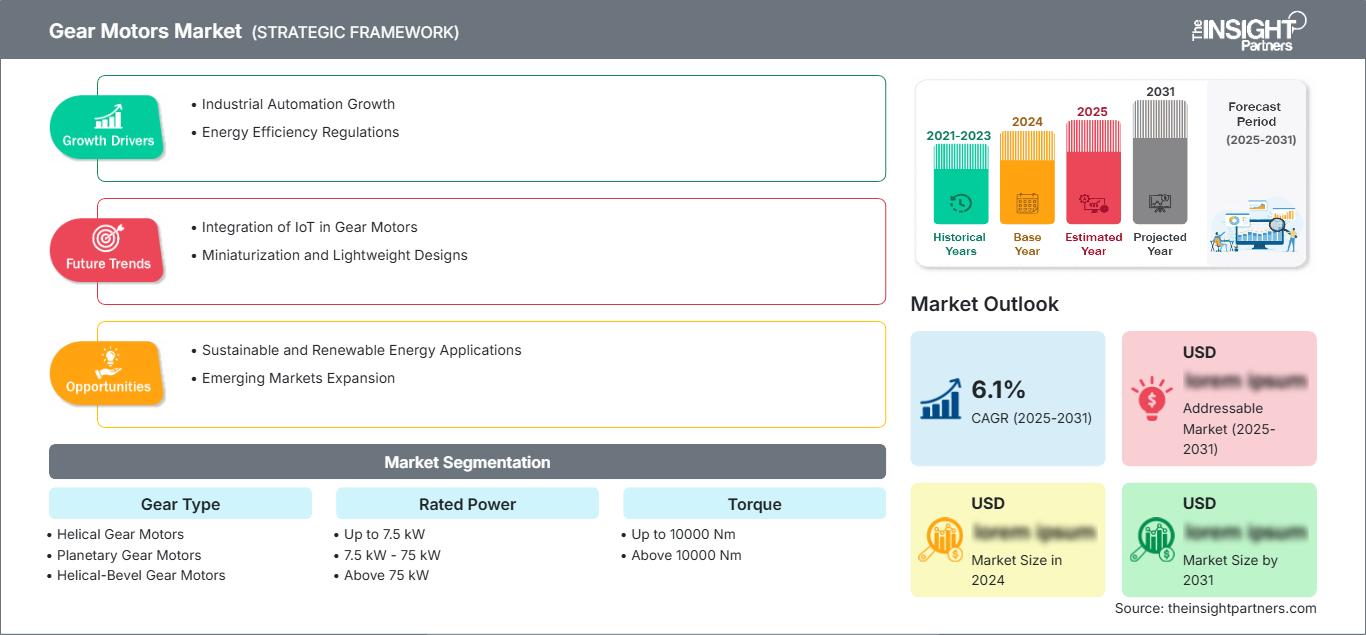
Regionale Einblicke
Markt für Getriebemotoren in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 23–27 % erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 5,7–6,2 % verzeichnen. Die USA dominieren die regionale Nachfrage dank Reshoring, Automatisierung der Lagerhaltung, Lebensmittelverarbeitung, Pharmazeutika und Verbesserungen bei industriellen Förderanlagen. Kanada trägt durch Bergbau, Energie, Zellstoff und Papier sowie Infrastrukturmaschinen zum Markt bei, während Mexikos Beitrag die Automobilindustrie und das durch Nearshoring bedingte Produktionswachstum umfasst.
Der regionale Beschaffungsprozess legt Wert auf Zuverlässigkeit, Verfügbarkeit von Dienstleistungen, Standardisierung der Montage und Wirtschaftlichkeit über den gesamten Lebenszyklus. Förderbänder, Verpackungslinien, Pumpen, Mischer und Hebezeuge sind weiterhin entscheidende Anwendungsbereiche. Der Austausch alter Motoren durch effizientere Kombinationen wird zunehmend anhand der Lebenszykluskosten und nicht mehr nur anhand der reinen Anschaffungskosten analysiert. Dies liegt unter anderem an den erheblichen Auswirkungen von Ausfallkosten.
US-Getriebemotorenmarkt
Laut dem Bericht zum Markt für Getriebemotoren entfallen im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage auf die USA, und es wird ein jährliches Wachstum von 5,8–6,3 % erwartet. Zu den Anwendungsbereichen von Getriebemotoren zählen die industrielle Automatisierung, Logistikzentren, die Flugzeugproduktion, die Lebensmittelverarbeitung und Hightech-Anlagen. Es besteht eine steigende Nachfrage nach kleinen Getriebemotoren, die mit Bremsen, Sensoren und Drehzahlreglern ausgestattet werden können.
Die Anbieter bieten ein breites Anwendungsspektrum für ihre Produkte in Förderanlagen, Verpackungsmaschinen, Pumpen, Hebezeugen und Fabrikautomatisierungssystemen. Die Branche profitiert maßgeblich von Investitionen in die lokale Produktion und die Modernisierung bestehender Anlagen. Die Anwendungstrends gehen hin zu vorausschauender Wartung, Platzersparnis, Energieeinsparung und schnellem Austausch. Aufgrund der großen installierten Basisflächen ist zudem die Austauschbarkeit bei Montage und Wartung erforderlich.
Europäischer Markt für Getriebemotoren
Europa wird laut Prognosen im Jahr 2025 einen Marktanteil von 21–25 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Automatisierte Lager-, Verpackungs- und Prozessanlagen in Großbritannien und Deutschland sowie Maschinen, Anlagen für die Lebensmittelverarbeitung, die Automobilindustrie, das Baugewerbe und Anlagen für erneuerbare Energien in Frankreich, Italien und Spanien treiben die Nachfrage an.
Der britische Markt zeichnet sich durch modernisierte, automatisierte Lager-, Verpackungs- und Prozessanlagen aus. Der deutsche Markt verfügt neben seiner Automobil- und Maschinenbauindustrie über ein hochentwickeltes Ökosystem für industrielle Automatisierung. Der französische Markt legt hingegen großen Wert auf Modernisierung und Energieeffizienz, während der italienische Markt mit guten Maschinen, Verpackungsanlagen und Anlagen zur Lebensmittelverarbeitung aufwarten kann. Der spanische Markt ist durch eine Kombination aus Nachfrage aus den Bereichen Fertigung, Logistik, Lebensmittelverarbeitung und erneuerbare Energien gekennzeichnet.
Markt für Getriebemotoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 36–40 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, wodurch China zum führenden regionalen Markt wird. Während Japan und Südkorea hochentwickelte Automatisierungslösungen bieten, finden sich in Indien und Australien Anwendungen in den Bereichen Industrie, Bergbau, Infrastruktur und Prozessanlagen.
China profitiert von seiner umfangreichen Maschinenbau- und Fabrikautomatisierungskapazität, während Indien durch die Lokalisierung der Produktion und den Ausbau der Infrastruktur punktet. Japan und Südkorea sind auf Präzisionstechnik und Robotik spezialisiert, Australien auf Bergbau und Materialtransport. Industriepolitische Maßnahmen, die Fertigung, Automatisierung und Energieeffizienz fördern, werden die Akzeptanz kompakter und hochbelastbarer Getriebe in der gesamten Region steigern.
Markt für Getriebemotoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus, wobei Saudi-Arabien durch industrielle Diversifizierung sowie Logistik-, Wasser- und Energieprojekte die regionalen Chancen maßgeblich beeinflusst. Die VAE unterstützen Anwendungen in den Bereichen Lagerhaltung, Bauwesen, Versorgung und Infrastruktur, während Südafrika zur Nachfrage im Bergbau, der Metallverarbeitung und der Metallindustrie beiträgt.
Der regionale Markt soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. Investitionen in Energieinfrastruktur, Meerwasserentsalzung, Bauwesen, Modernisierung des Bergbaus und Logistik schaffen einen wiederkehrenden Bedarf an zuverlässiger Drehmomentübertragung. Käufer legen oft Wert auf robuste Bauweise, thermische Leistung, Wartungsfreundlichkeit und Kompatibilität mit rauen Betriebsbedingungen. Lokaler Vertrieb und technischer Support sind für die projektbezogene Beschaffung weiterhin wichtig.
Segmentierungsanalyse
Getriebeart
Die Getriebeart bleibt ein grundlegendes Auswahlkriterium, da die Getriebegeometrie Wirkungsgrad, Drehmomentdichte, Geräuschentwicklung, Platzbedarf und Anwendungseignung bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–6,0 % prognostiziert. Stirnradgetriebe sind weiterhin weit verbreitet, während Planetengetriebe dort an Bedeutung gewinnen, wo Kompaktheit, Präzision und hohe Drehmomentdichte eine höhere Komplexität der Spezifikationen rechtfertigen.
- Stirnradgetriebemotoren: Sie werden aufgrund ihrer effizienten Kraftübertragung, ihres ruhigen Laufs und ihrer etablierten Wartungspraktiken, die eine breite Akzeptanz bei Erstausrüstern (OEMs) gewährleisten, häufig für Förderbänder, Pumpen, Mischer und Industriemaschinen eingesetzt.
- Planetengetriebemotoren: Wichtig für kompakte Anwendungen mit hohem Drehmoment, die ein geringes Spiel und eine hohe Drehmomentdichte erfordern, einschließlich Robotik, Präzisionsmaschinen, mobile Geräte und anspruchsvolle Positioniersysteme.
- Stirnrad-Kegelradgetriebemotoren: Sie ermöglichen eine rechtwinklige Kraftübertragung mit effizienter Leistungsabgabe und eignen sich für Förderbänder, Verpackungsmaschinen, Materialhandhabung und Anwendungen, bei denen die Einbaugeometrie herkömmliche Anordnungen einschränkt.
- Schneckengetriebemotoren: Bleiben relevant, wenn die kompakte rechtwinklige Bauweise, die hohen Untersetzungsverhältnisse und die günstigen Kostenmerkmale den vergleichsweise geringeren Wirkungsgrad in ausgewählten intermittierenden Anwendungen ausgleichen.
Nennleistung
Die Nennleistung beeinflusst die thermische Auslegung, die Installationsanforderungen und die Geräteauswahl. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,0–5,8 % prognostiziert, da die Automatisierung die Nachfrage sowohl bei kleinen Maschinen als auch bei größeren Prozessanlagen erhöht. Modulare Plattformen ermöglichen es Herstellern, verschiedene Leistungsklassen ohne umfangreiche Neukonstruktionen abzudecken.
- Bis zu 7,5 kW: Geeignet für Verpackungen, Förderbänder, kleine Pumpen, Lebensmittelmaschinen und leichte Automatisierungstechnik, wo kompakte Abmessungen, geringer Energieverbrauch und einfache Installation wichtige Kaufkriterien sind.
- 7,5 kW - 75 kW: Unterstützt gängige Industriemaschinen, Materialtransport-, Verarbeitungs- und Fertigungsanlagen, die ein ausgewogenes Drehmoment, Effizienz, thermische Leistung und operative Flexibilität erfordern.
- Über 75 kW: Geeignet für anspruchsvolle Anwendungen wie Metallverarbeitung, Bergbau, Energieerzeugung, große Förderbänder und Prozessmaschinen, bei denen Zuverlässigkeit und dauerhafte Drehmomentkapazität von entscheidender Bedeutung sind.
Drehmoment
Die Segmentierung nach Drehmoment wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,1 % zunehmen, was die anhaltende Nachfrage nach anwendungsspezifischer mechanischer Leistung widerspiegelt. Die Drehmomentwahl hängt von der Lastträgheit, der Beschleunigung, dem Tastverhältnis, der Drehzahlreduzierung und dem Betriebsfaktor ab. Höhere Drehmomentanforderungen begünstigen zunehmend kompakte Planetengetriebe und optimierte Schraubengetriebe.
- Bis zu 1 Nm: Geeignet für kompakte Bewegungssysteme, leichte Automatisierung, kleine Aktuatoren und Präzisionsmechanismen, bei denen minimaler Platzbedarf und kontrollierte Leistung wichtiger sind als die Fähigkeit, hohe Lasten zu tragen.
- Über 1 Nm: Deckt den Großteil der Anforderungen an industrielle Kraftübertragung ab, einschließlich Förderbänder, Mischer, Pumpen, Hebesysteme, Maschinen und Prozessanlagen, die eine dauerhafte mechanische Leistung erfordern.
Branchensegment
Die Nachfrage in den verschiedenen Branchen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % steigen. Die Anwendung ist breit gefächert und umfasst Transportwesen, Bauwesen, Energie, Lebensmittelproduktion, Bergbau und industrielle Verarbeitung. Anlagenbetreiber bewerten Getriebemotoren zunehmend anhand von Kriterien wie Energieverbrauch, Verfügbarkeit, Wartungsintervallen und Kompatibilität mit automatisierten Steuerungssystemen.
- Automobil- und Transportwesen: Benötigt zuverlässige Antriebe für Förderbänder, Montageanlagen, Fahrzeugproduktionsmaschinen, Materialhandhabung und automatisierte Logistiksysteme.
- Luft- und Raumfahrt sowie Verteidigung: Priorisiert Präzision, Wiederholbarkeit, Zuverlässigkeit und kontrollierte Bewegung für spezialisierte Fertigungs- und Unterstützungsausrüstung, die unter anspruchsvollen Qualifikationsanforderungen arbeitet.
- Bauwesen und Konstruktion: Einsatz von Getriebemotoren in Aufzügen, Lüftungsanlagen, Materialförderanlagen, automatischen Türen, Mischern und Baumaschinen, die eine zuverlässige Drehmomentübertragung erfordern.
- Energieerzeugung: Einsatz von Getriebeantrieben in Hilfssystemen, Kühlung, Materialförderung, Ortungsgeräten und Infrastrukturen für erneuerbare Energien, wo Zuverlässigkeit und kontinuierlicher Betrieb unerlässlich sind.
- Lebensmittel und Getränke: Bevorzugt hygienische, effiziente und wartungsfreundliche Antriebe für Förderbänder, Abfüll-, Verpackungs-, Misch- und Verarbeitungsanlagen.
- Metall- und Bergbauindustrie: Erfordert hochbelastbare Getriebesysteme, die in der Lage sind, hohe Lasten, Staub, Vibrationen, Temperaturschwankungen und kontinuierliche Betriebszyklen zu bewältigen.
- Sonstige: Dazu gehören diverse industrielle und kommerzielle Anwendungen, bei denen anwendungsspezifisches Drehmoment, Drehzahlreduzierung, Platzbedarf und Zuverlässigkeit die Auswahl des Getriebemotors bestimmen.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil- und Transportwesen |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Präzisionsbewegung |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Intelligente Geräte |
Skalierung |
|
Stromerzeugung |
Hoch |
Energieeffizienz |
Reifen |
|
Speisen und Getränke |
Hoch |
Hygienische Antriebe |
Reifen |
|
Metalle und Bergbau |
Hoch |
Hochleistungsausführung |
Reifen |
|
Andere |
Medium |
Benutzerdefinierte Bewegung |
Skalierung |
Markt für Getriebemotoren: Wachstumstreiber und Wirkungsanalyse
Die industrielle Automatisierung erhöht die Nachfrage nach integrierten Bewegungssystemen.
Investitionen in die Automatisierung erhöhen die Anzahl der gesteuerten Bewegungspunkte in Fabriken, Lagerhallen, Verpackungsanlagen und Prozessanlagen. Jedes Förderband, jeder Aktor, jede Hebeeinheit oder jedes Materialflussmodul benötigt möglicherweise ein eigenes Antriebssystem, wodurch sich das Spektrum der potenziell ansteuerbaren Anlagen erweitert. Getriebemotoren erweisen sich als besonders vorteilhaft, da sie Drehzahlreduzierung und Motorstromversorgung in einem integrierten System vereinen. Darüber hinaus ermöglicht ihre Integrationsfähigkeit mit Sensorsystemen und Frequenzumrichtern den automatischen Betrieb und die Fehlerdiagnose. Angesichts kürzerer Produktionszyklen und höherer Anlagenauslastung steigen die Kosten ungeplanter Stillstandszeiten erheblich, weshalb standardisierte und wartungsfreundliche Anlagen, die elektronisch überwacht werden können, von großem Vorteil sind.
Die Anforderungen an die Energieeffizienz beschleunigen den Austausch veralteter Antriebssysteme.
Industrieunternehmen bewerten Motoren und Getriebe zunehmend anhand ihres Stromverbrauchs über den gesamten Lebenszyklus und nicht mehr nur anhand des Anschaffungspreises. Höhere Motoreffizienz, effiziente Getriebe, variable Drehzahl und optimale Lastanpassung minimieren Energieverluste bei schwankendem Prozessbedarf. Dies ermöglicht den Austausch ineffizienter, aber noch funktionsfähiger Systeme. Effizienzsteigerungen sind besonders bei Förderanlagen, Pumpen, Ventilatoren, Mischmaschinen und Prozessanlagen von Vorteil. Die Berücksichtigung der Motoreffizienz durch Regulierungsbehörden macht den Umstieg auf hocheffiziente Anlagen noch attraktiver, obwohl die Umsetzung von der Amortisationszeit und den Installationsanforderungen abhängt. Hersteller, die effiziente Motoren, optimierte Übersetzungsverhältnisse und Antriebe anbieten, können so die Ziele Nachhaltigkeit und Kosteneinsparung ohne Maschinenaustausch erreichen.
Lager- und Logistikerweiterungen erweitern die Einsatzmöglichkeiten kompakter Antriebe
Automatisierte Lager benötigen eine große Anzahl an Förderbändern, Sortieranlagen, Hebezeugen, Shuttles und Positioniermechanismen, wodurch die Nachfrage nach kompakten Antriebssystemen mit vorhersehbarer Leistung steigt. Das Wachstum im E-Commerce und die Modernisierung der Distributionsprozesse erhöhen die Anzahl automatisierter Materialflusspunkte in den einzelnen Anlagen. Getriebemotoren eignen sich hervorragend für diese Anwendungen, da sie eine kontrollierte Drehzahl und ein kontrolliertes Drehmoment auch bei beengten Einbauverhältnissen ermöglichen. Die Expansion verändert auch die Kaufkriterien: Betreiber legen Wert auf geringe Geräuschentwicklung, schnelle Inbetriebnahme, gute Servicezugänglichkeit und planbare Wartung. Sensorfähige Konfigurationen liefern Betriebsinformationen, die präventive Eingriffe ermöglichen, bevor mechanische Ausfälle den Durchsatz unterbrechen. Folglich kann die Logistikautomatisierung neben Neubestellungen auch einen wiederkehrenden Bedarf an Ersatz- und Nachrüstungslösungen generieren. Dies bietet Herstellern die Möglichkeit, anwendungsspezifische Lösungen für Förderbänder, Hebezeuge und mobile Lagersysteme zu entwickeln.
Markt für Getriebemotoren – Zukunftstrends
Sensorgesteuerte Getriebemotoren werden zunehmend konfigurierbar.
Zukünftige Produkte werden zunehmend Getriebe, Motoren, Sensoren, Bremsen, Encoder und Kommunikationsschnittstellen in konfigurierbaren Plattformen vereinen. Eingebettete Informationen zu Temperatur, Vibration, Drehzahl und Drehmoment verbessern die Anlagentransparenz, ohne dass separate Überwachungshardware erforderlich ist. Diese Architektur sollte zustandsorientierte Instandhaltung unterstützen und die Integration in industrielle Steuerungssysteme vereinfachen. Anbieter werden voraussichtlich Softwaretools erweitern, die Betriebsdaten in handlungsrelevante Wartungsindikatoren umwandeln, während OEMs standardisierte Schnittstellen anstreben, um den Entwicklungsaufwand zu reduzieren. Der kommerzielle Wert wird zunehmend von Datenqualität, Cybersicherheit, Interoperabilität und aussagekräftigen Diagnosefunktionen abhängen und nicht mehr allein von der Sensorausstattung. Modulare Sensorpakete könnten es Kunden im Laufe der Zeit ermöglichen, Überwachungsfunktionen je nach Kritikalität auszuwählen und so Premium-Funktionalität für hochwertige Anlagen zu realisieren, während gleichzeitig die Kosten für weniger anspruchsvolle Maschinen im Rahmen bleiben.
Hocheffiziente Architekturen werden die Produktspezifikationen verändern.
Den Markttrends für Getriebemotoren zufolge wird die nächste Phase der Produktentwicklung voraussichtlich die Gesamteffizienz des Systems stärker in den Vordergrund rücken als die reine Motoreffizienz. Getriebegeometrie, Lagerwahl, Schmierung, Motortechnologie, Umrichtersteuerung und Lastanpassung beeinflussen den Energieverbrauch eines Antriebssystems. Hersteller werden daher zunehmend Motor- und Getriebekombinationen als aufeinander abgestimmte Systeme entwickeln. Permanentmagnet-, Synchronreluktanz- und andere Hocheffizienztechnologien könnten sich in Bereichen mit höheren Anschaffungskosten aufgrund der Einsparungen über den gesamten Lebenszyklus durchsetzen. Kompakte Bauformen können zudem den Materialverbrauch und den Platzbedarf reduzieren. Einkaufsteams werden Produkte voraussichtlich anhand der Gesamtbetriebskosten, der Betriebsprofile, des Wartungsaufwands und der Effizienz vergleichen. Diese Entwicklung dürfte Anbieter begünstigen, die Systemeinsparungen unter realistischen Anwendungsbedingungen nachweisen können, anstatt sich ausschließlich auf die Nennwerte einzelner Komponenten zu verlassen.
Marktchancen für Getriebemotoren
Regionalisierte Fertigung kann Reaktionsfähigkeit und Individualisierung verbessern.
Hersteller können zusätzliche Chancen nutzen, indem sie ihre regionale Produktion und Endkonfiguration in wachstumsstarken Industrieländern ausbauen. Lokale Fertigung reduziert Transportkosten, verkürzt Lieferzeiten und ermöglicht Spannungs-, Montage-, Brems- und Umgebungskonfigurationen, die den regionalen Gerätestandards entsprechen. Indien, Südostasien, Mexiko und ausgewählte Märkte im Nahen Osten bieten attraktive Plattformen, da die Industrieinvestitionen steigen und Kunden zunehmend lokalen technischen Support erwarten. Regionale Montage kann zudem die Ausfallsicherheit bei Komponentenengpässen durch alternative Beschaffungswege verbessern. Unternehmen sollten Standorte in der Nähe etablierter Maschinenzentren priorisieren und Partnerschaften mit Systemintegratoren eingehen, die frühzeitig in die Geräteentwicklung Einfluss auf die Spezifikationen nehmen. Eine lokale Strategie ist besonders wertvoll in Kombination mit standardisierten globalen Plattformen. Sie ermöglicht Skaleneffekte bei gleichzeitiger Berücksichtigung lokaler Anforderungen.
Digitale Dienstleistungen können einen wiederkehrenden Aftermarket-Wert generieren.
Die Marktprognosen für Getriebemotoren deuten zunehmend auf Chancen jenseits des reinen Erstgeräteverkaufs hin, da die installierten Anlagen immer stärker vernetzt werden. Hersteller können wiederkehrende Servicemodelle für Zustandsüberwachung, Ferndiagnose, Wartungsplanung, Ersatzteilprognosen und Leistungsoptimierung entwickeln. Solche Services sind besonders wertvoll in der Bergbau-, Metall-, Lebensmittel-, Logistik- und Energiewirtschaft, wo unerwartete Stillstände erhebliche Betriebskosten verursachen. Digitale Angebote können die Kundenbindung stärken, indem sie Austauschempfehlungen mit gemessenen Betriebsbedingungen verknüpfen. Anbieter sollten klare Cybersicherheitspraktiken, Richtlinien zum Dateneigentum und Interoperabilitätsstandards festlegen, bevor sie vernetzte Services skalieren. Ein gestaffeltes Modell könnte die grundlegende Überwachung für einen Großteil der installierten Anlagen ermöglichen und gleichzeitig erweiterte Analysen für kritische Anlagen bereitstellen. Dieser Ansatz schafft Service-Differenzierung, ohne dass jeder Kunde eine vollständig digitale Wartungsarchitektur einführen muss.
Aktuelle Entwicklungen
- Dezember 2025: Innomotics India vereinbarte die Übernahme des indischen Geschäfts mit Niederspannungs- und Getriebemotoren von Siemens Limited zu einem Unternehmenswert von 22 Milliarden INR. Die Transaktion, einschließlich der zugehörigen Kundendienstaktivitäten, sollte Innomotics India ein umfassendes Portfolio an Niederspannungs- und Hochspannungsmotoren, Getriebemotoren und Großantrieben verschaffen und gleichzeitig die Marktpräsenz sowie die Fähigkeit zur Bereitstellung integrierter Antriebslösungen für Industriekunden ausbauen. Die Übernahme wurde im Juni 2026 abgeschlossen.
- Juni 2026: Siemens India schloss den Verkauf seiner Geschäftsbereiche Niederspannungsmotoren und Getriebemotoren einschließlich der zugehörigen Kundendienstaktivitäten an Innomotics India Pvt. Ltd. ab. Durch die Transaktion werden diese Aktivitäten im Motoren- und Antriebsportfolio von Innomotics zusammengeführt, wodurch Kontinuität für die Kunden gewährleistet und Siemens India sich auf Geschäftsbereiche mit stärkerer strategischer Ausrichtung konzentrieren kann.
- April 2024: WEG benannte sein österreichisches Geschäft mit Antriebstechnik, Watt Drive, in WEG Gear Systems um und baute es zu einem globalen Kompetenzzentrum für Getriebetechnik aus. Die 2011 von WEG übernommene Einheit übernahm die Verantwortung für die weltweiten Aktivitäten des Konzerns im Bereich Getriebe und Getriebemotoren. Dadurch wurde ihre Rolle in der Entwicklung und dem Vertrieb spezialisierter Antriebs- und Getriebelösungen gestärkt und die globale Fertigungs- und Marktpräsenz von WEG optimal genutzt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -