
Mercado de motorreductores: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de motores de engranajes y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de engranaje (motores de engranajes helicoidales, motores de engranajes planetarios, motores de engranajes helicoidales-cónicos, motores de engranajes de tornillo sin fin, otros); potencia nominal (hasta 7,5 kW, 7,5 kW - 75 kW, más de 75 kW); par (hasta 10000 Nm, más de 10000 Nm); sector industrial (automotriz y transporte, aeroespacial y defensa, construcción, generación de energía, alimentos y bebidas, metales y minería, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005582
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
6.380 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.200 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,35 %
Índice de crecimiento
Mercado potencial
75.190 millones de dólares estadounidenses
(2026-2034)
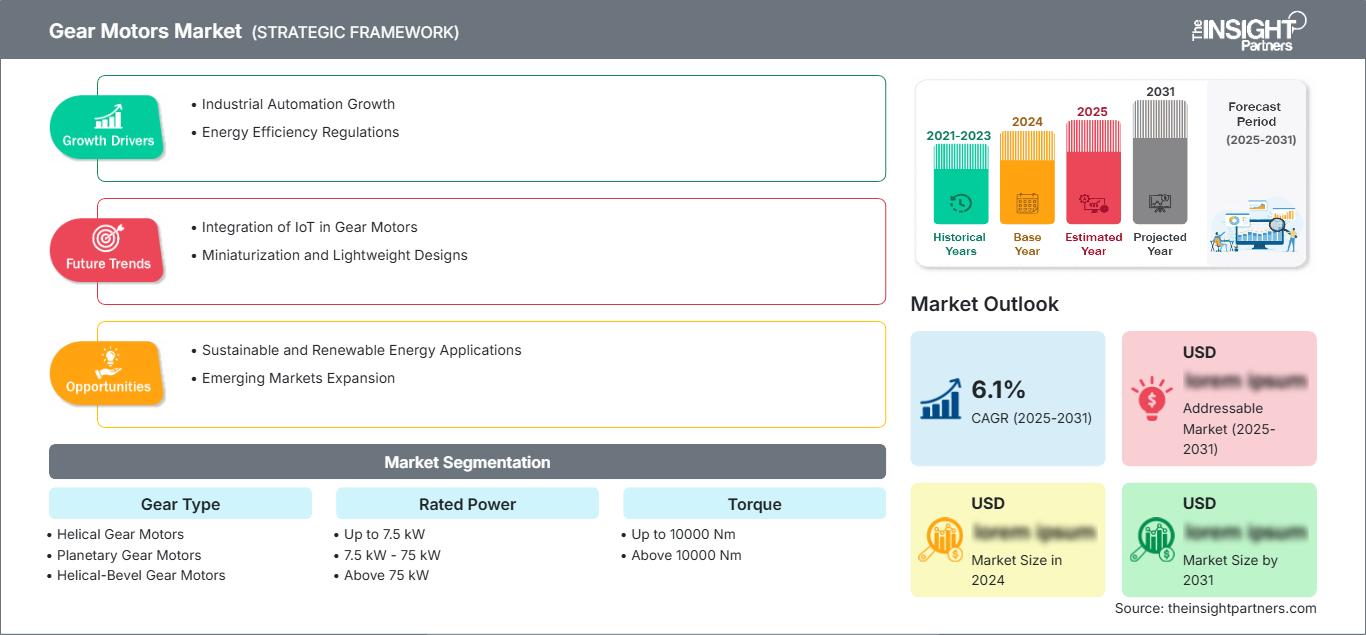
El mercado de motorreductores está preparado para una expansión sostenida, ya que la automatización industrial, los sistemas de movimiento de alta eficiencia energética y la infraestructura de manipulación de materiales aumentan la demanda de transmisión de par integrada. El mercado, valorado en 6380 millones de dólares en 2025, se prevé que alcance los 10 200 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,35 % entre 2026 y 2034. La demanda se ve cada vez más influenciada por diseños compactos, motores de alta eficiencia, monitorización digital y configuraciones de accionamiento específicas para cada aplicación.
Se prevé que Norteamérica mantenga una posición destacada, con un mercado de motores de engranajes impulsado por la relocalización de la producción, la automatización de almacenes, la modernización del procesamiento de alimentos y la inversión en infraestructura. Una tasa de crecimiento anual compuesta (CAGR) regional estimada del 5,7 % al 6,2 % durante el período 2026-2034 refleja la sustitución de los variadores tradicionales y la mayor implementación de sistemas de movimiento controlados electrónicamente. Estados Unidos sigue siendo el principal centro de demanda, mientras que Canadá se beneficia de la inversión en equipos para minería, logística y energía.
Análisis y perspectivas del mercado de motores de engranajes
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado de motores de engranajes del 23-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,2% entre 2026 y 2034, impulsada por la relocalización de la fabricación, la automatización logística y la sustitución de sistemas de accionamiento ineficientes.
- EE. UU.: Estados Unidos representa entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % durante el período 2026-2034, impulsada por los almacenes automatizados y la fabricación avanzada.
- Europa: Se estima que Europa representará entre el 21 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,0 % durante el período 2026-2034, con Alemania, Italia, Francia y el Reino Unido impulsando la demanda mediante la automatización y las mejoras de eficiencia.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 36 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034, liderada por China, Japón, India y Corea del Sur.
- Segmento más importante: Los motores de engranajes helicoidales representaron una cuota de mercado estimada del 41-45% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,6% durante el período 2026-2034.
- Segmento de alto crecimiento: Los motores de engranajes planetarios representan aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Grupo ABB, Bonfiglioli Riduttori SpA, Eaton Corporation, Elecon Engineering Company Limited, Emerson Electric Co., Johnson Electric Holdings Limited, SEW-EURODRIVE GmbH & Co KG, Siemens AG, Sumitomo Heavy Industries, Ltd., Watt Drive WEG Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de los motorreductores ha evolucionado desde el diseño tradicional de transmisiones de velocidad fija hasta conjuntos electromecánicos miniaturizados que incluyen motores eléctricos, engranajes, sensores, frenos y variadores de velocidad. Los diseños helicoidales y cónicos helicoidales siguen siendo relevantes debido a su equilibrio entre eficiencia, densidad de par y experiencia de fabricación. La fabricación de estos dispositivos ha evolucionado hacia plataformas modulares, interfaces estándar, componentes controlados digitalmente y motores de alta eficiencia.
Es muy probable que el mercado de motorreductores se vea impulsado por las inversiones en los sectores industriales del sudeste asiático, India, México y algunos países de Oriente Medio. La creciente presión regulatoria sobre la eficiencia de los motores acelerará los ciclos de reemplazo, y la localización se volverá más frecuente para lograr entregas más rápidas y reducir los riesgos de disponibilidad de componentes. La automatización de almacenes, las instalaciones de energías renovables, el procesamiento de alimentos y la minería deberían aumentar la diversidad de aplicaciones en las que los accionamientos compactos de alto par pueden competir con los sistemas puramente mecánicos.
Alcance del informe de mercado de motores de engranajes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.380 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.200 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de engranajes
La demanda de motorreductores depende significativamente del grado de automatización, ya que estos productos transforman la velocidad de rotación del motor en par y velocidad controlada para necesidades específicas de cada aplicación. Por lo tanto, la expansión del mercado de motorreductores se ve influenciada por sistemas de transporte, máquinas de embalaje, robótica, bombas, mezcladoras, equipos de elevación y líneas de producción. La cadena de suministro incluye fabricantes de motores eléctricos, fabricantes de reductores, proveedores de rodamientos y elementos de sellado, proveedores de inversores, integradores de sistemas, fabricantes de equipos originales (OEM), distribuidores y servicios de mantenimiento. Los criterios típicos de selección incluyen el valor del par, el ciclo de trabajo, la relación de transmisión, el método de montaje, las propiedades térmicas, la función de frenado y las características de protección ambiental.
Las condiciones de suministro en el mercado de motorreductores son cada vez más favorables para las familias de productos modulares capaces de dar soporte a múltiples segmentos con una mínima personalización. Los fabricantes equilibran sus gastos en acero, cobre, rodamientos, imanes y componentes electrónicos con las exigencias de eficiencia y fiabilidad. El uso de herramientas de diseño digital ayuda a optimizar el proceso de configuración al correlacionar los requisitos de la aplicación con las especificaciones del motor y la caja de engranajes. Es posible implementar una estrategia de compra descentralizada cuando el fabricante de equipos originales (OEM) dispone de interfaces de accionamiento estándar para diferentes plataformas de máquinas.
La diferenciación competitiva en el mercado de motorreductores no solo depende de la ingeniería mecánica, sino también de la electrónica, el software y el servicio técnico. ABB Group, Eaton Corporation, Emerson Electric Co. y Siemens AG se distinguen por su completa cartera de automatización, mientras que Bonfiglioli Riduttori SpA, SEW-EURODRIVE GmbH & Co KG, Sumitomo Heavy Industries, Ltd. y Watt Drive WEG Group se centran en productos específicos de transmisión y movimiento. Elecon Engineering Company Limited y Johnson Electric Holdings Limited amplían su especialización a aplicaciones específicas.
El desarrollo del mercado de motorreductores se centra ahora en motores eficientes, sensores, procedimientos de puesta en marcha digital y producción regional. Según Bonfiglioli, sus actividades de I+D en 2025 se enfocarían en el desarrollo de cajas de engranajes con sensores, unidades de engranajes de alta eficiencia y pequeños accionamientos para vehículos guiados automáticamente. La cartera de productos de SEW-EURODRIVE para 2025-2026 muestra la presencia de electrónica descentralizada integrada, productos de clase IE5 y monitorización de estado. Estas tendencias demuestran que la diferenciación competitiva va más allá de la geometría de la caja de engranajes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de engranajes: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores de engranajes en Norteamérica
Se estima que Norteamérica tendrá una participación del 23-27% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,2% hasta 2034. Estados Unidos lidera la demanda regional gracias a la relocalización de la producción, la automatización de almacenes, el procesamiento de alimentos, la industria farmacéutica y la mejora de los equipos de manipulación de materiales industriales. La contribución de Canadá abarca la minería, la energía, la industria papelera y la maquinaria para infraestructuras, mientras que la de México se centra en la fabricación de automóviles y el crecimiento de la producción mediante la deslocalización cercana.
El proceso de adquisición regional prioriza la fiabilidad, la disponibilidad de servicios, la estandarización del montaje y la rentabilidad del ciclo de vida. Las cintas transportadoras, las líneas de envasado, las bombas, las mezcladoras y los equipos de elevación siguen siendo aplicaciones cruciales. La sustitución de motores antiguos por combinaciones de mayor eficiencia se analiza cada vez más en función de la rentabilidad del ciclo de vida, en lugar del coste de adquisición en sí. Esto se debe, en parte, al impacto significativo que generan los costes por tiempo de inactividad.
Mercado estadounidense de motores de engranajes
Según el informe del mercado de motorreductores, Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 %. Las aplicaciones de los motorreductores incluyen la automatización industrial, los centros logísticos, la producción aeronáutica, el procesamiento de alimentos y los equipos de alta tecnología. Existe una creciente demanda de motorreductores pequeños que puedan incorporar frenos, sensores y variadores de velocidad.
Los proveedores ofrecen una amplia gama de aplicaciones para sus productos en cintas transportadoras, máquinas de embalaje, bombas, elevadores y sistemas de automatización industrial. El sector recibe un importante apoyo gracias a las inversiones en producción local y la modernización de las instalaciones existentes. Las tendencias de aplicación apuntan hacia el mantenimiento predictivo, el ahorro de espacio y energía, y la rápida sustitución de componentes. Asimismo, existe la necesidad de intercambiabilidad en el montaje y el mantenimiento debido a la gran cantidad de instalaciones existentes.
Mercado europeo de motores de engranajes
Europa representa una cuota estimada del 21-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5-6,0%, con Alemania a la cabeza de la demanda regional. Los equipos automatizados para almacenamiento, envasado y procesamiento en los mercados del Reino Unido y Alemania, así como la maquinaria, el procesamiento de alimentos, la automoción, la construcción y los equipos para energías renovables en los mercados de Francia, Italia y España, impulsan la demanda.
El mercado británico se caracteriza por la modernización de sus sistemas automatizados de almacenamiento, envasado y procesamiento. El mercado alemán cuenta con un ecosistema de automatización industrial bien desarrollado, además de su industria automotriz y de maquinaria. Por su parte, el mercado francés prioriza la modernización y la eficiencia energética, mientras que el mercado italiano ofrece maquinaria, equipos de envasado y procesamiento de alimentos de alta calidad. El mercado español presenta una combinación de la demanda de los sectores manufacturero, logístico, de procesamiento de alimentos y de energías renovables.
Mercado de motores de engranajes en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) tendrá una cuota de mercado del 36-40% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9-6,5%, lo que convierte a China en el principal mercado regional. Si bien Japón y Corea del Sur ofrecen automatización sofisticada, India y Australia cuentan con aplicaciones para equipos industriales, mineros, de infraestructura y de procesos.
China cuenta con ventajas gracias a su abundante producción de maquinaria y la automatización de sus fábricas, mientras que India se beneficia de la localización de su producción y el desarrollo de infraestructuras. En Japón y Corea del Sur, destacan la ingeniería de precisión y la robótica; en Australia, la minería y la manipulación de materiales. Las políticas industriales que fomentan la manufactura, la automatización y la eficiencia energética propiciarán la adopción de transmisiones compactas y de alto rendimiento en toda la región.
Mercado de motores de engranajes de Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, con Arabia Saudita a la cabeza de las oportunidades regionales mediante la diversificación industrial y proyectos logísticos, hídricos y energéticos. Los Emiratos Árabes Unidos impulsan las aplicaciones de almacenamiento, construcción, servicios públicos e infraestructura, mientras que Sudáfrica contribuye con la demanda de minería, metales y procesamiento.
Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % hasta 2034. Las inversiones en infraestructura energética, desalinización, construcción, modernización minera y logística generan necesidades recurrentes de transmisión de par fiable. Los compradores suelen priorizar la robustez, el rendimiento térmico, el acceso al servicio y la compatibilidad con condiciones operativas adversas. La distribución local y el soporte técnico siguen siendo fundamentales para las adquisiciones de proyectos.
Análisis de segmentación
Tipo de engranaje
El tipo de engranaje sigue siendo una variable fundamental en la selección, ya que la geometría de la caja de engranajes determina la eficiencia, la densidad de par, el ruido, el tamaño y la idoneidad para la aplicación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,0 % durante el período 2026-2034. Los diseños helicoidales siguen siendo ampliamente aplicables, mientras que las arquitecturas planetarias ganan popularidad en aplicaciones donde la compacidad, la precisión y la alta densidad de par justifican una mayor complejidad en las especificaciones.
- Motorreductores helicoidales: Ampliamente elegidos para transportadores, bombas, mezcladoras y maquinaria industrial debido a que la transmisión de potencia eficiente, el funcionamiento suave y las prácticas de mantenimiento establecidas favorecen una amplia aceptación por parte de los fabricantes de equipos originales (OEM).
- Motorreductores planetarios: Importantes para aplicaciones compactas de alto par que requieren poca holgura y alta densidad de par, incluyendo robótica, maquinaria de precisión, equipos móviles y sistemas de posicionamiento exigentes.
- Motorreductores de engranajes helicoidales cónicos: Proporcionan transmisión en ángulo recto con una entrega de potencia eficiente, lo que permite su uso en cintas transportadoras, maquinaria de embalaje, manipulación de materiales y aplicaciones donde la geometría de instalación limita las disposiciones convencionales.
- Motores de engranajes helicoidales: Siguen siendo relevantes cuando la construcción compacta en ángulo recto, las altas relaciones de reducción y las características de costo favorables compensan la eficiencia comparativamente menor en ciertas aplicaciones de servicio intermitente.
Potencia nominal
La potencia nominal influye en el diseño térmico, los requisitos de instalación y la compatibilidad de los equipos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % entre 2026 y 2034, debido al aumento de la demanda de automatización en maquinaria pequeña y equipos de proceso de mayor tamaño. Las plataformas modulares permiten a los fabricantes abordar diversas clases de potencia sin necesidad de rediseños extensos.
- Hasta 7,5 kW: Ideal para aplicaciones de envasado, cintas transportadoras, bombas pequeñas, maquinaria alimentaria y automatización ligera, donde las dimensiones compactas, el bajo consumo energético y la facilidad de instalación son criterios de compra importantes.
- 7,5 kW - 75 kW: Compatible con maquinaria industrial convencional, equipos de manipulación de materiales, procesamiento y fabricación que requieren un par motor equilibrado, eficiencia, rendimiento térmico y flexibilidad operativa.
- Por encima de 75 kW: Ideal para aplicaciones de servicio pesado como la metalurgia, la minería, la generación de energía, las grandes cintas transportadoras y la maquinaria de proceso, donde la fiabilidad y la capacidad de par sostenido son fundamentales.
Esfuerzo de torsión
Se prevé que la segmentación del par motor crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,1 % hasta 2034, lo que refleja la continua demanda de potencia mecánica específica para cada aplicación. La selección del par motor depende de la inercia de la carga, la aceleración, el ciclo de trabajo, la reducción de velocidad y el factor de servicio. Los requisitos de par motor más elevados favorecen cada vez más las arquitecturas planetarias compactas y las helicoidales optimizadas.
- Hasta 1 Nm: Diseñado para sistemas de movimiento compactos, automatización ligera, actuadores pequeños y mecanismos de precisión donde el tamaño mínimo y la salida controlada son más importantes que la capacidad de carga pesada.
- Por encima de 1 Nm: Cubre la mayoría de las necesidades de transmisión industrial, incluyendo cintas transportadoras, mezcladoras, bombas, sistemas de elevación, maquinaria y equipos de proceso que requieren un rendimiento mecánico constante.
Sector vertical de la industria
Se prevé que la demanda en el sector vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % durante el período 2026-2034. Su adopción se diversifica en los sectores de transporte, construcción, energía, producción de alimentos, minería y procesamiento industrial. Los operadores de equipos evalúan cada vez más los motorreductores en función del consumo de energía, el tiempo de actividad, los intervalos de mantenimiento y la compatibilidad con los sistemas de control automatizados.
- Automoción y transporte: Requiere sistemas de accionamiento fiables para cintas transportadoras, equipos de montaje, maquinaria de producción de vehículos, manipulación de materiales y sistemas logísticos automatizados.
- Sector aeroespacial y de defensa: Prioriza la precisión, la repetibilidad, la fiabilidad y el movimiento controlado para equipos de fabricación y soporte especializados que operan bajo exigentes requisitos de cualificación.
- Edificación y construcción: Utiliza motorreductores en ascensores, ventilación, manipulación de materiales, puertas automáticas, mezcladoras y maquinaria de construcción que requiere una transmisión de par fiable.
- Generación de energía: Aplica accionamientos con engranajes en sistemas auxiliares, refrigeración, manipulación de materiales, equipos de seguimiento e infraestructura de energías renovables donde la fiabilidad y el funcionamiento continuo son esenciales.
- Alimentos y bebidas: Se priorizan los sistemas de accionamiento higiénicos, eficientes y de fácil mantenimiento para cintas transportadoras, equipos de llenado, envasado, mezcla y procesamiento.
- Metalurgia y minería: Requiere sistemas de transmisión de alta resistencia capaces de soportar cargas pesadas, polvo, vibraciones, variaciones de temperatura y ciclos de funcionamiento continuos.
- Otros: Incluye diversas aplicaciones industriales y comerciales donde el par motor, la reducción de velocidad, el tamaño y la fiabilidad específicos de la aplicación determinan la selección del motorreductor.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automoción y transporte |
Alto |
Automatización de fábricas |
Maduro |
|
Aeroespacial y Defensa |
Medio |
Movimiento de precisión |
Escalada |
|
Edificación y construcción |
Medio |
Equipos inteligentes |
Escalada |
|
Generación de energía |
Alto |
Eficiencia energética |
Maduro |
|
Alimentos y bebidas |
Alto |
Campañas higiénicas |
Maduro |
|
Metales y minería |
Alto |
Servicio pesado |
Maduro |
|
Otros |
Medio |
Movimiento personalizado |
Escalada |
Factores de crecimiento del mercado de motores de engranajes y análisis de su impacto
La automatización industrial aumenta la demanda de sistemas de movimiento integrados.
Las inversiones en automatización incrementan el número de puntos de movimiento controlados en fábricas, almacenes, plantas de envasado y plantas de procesamiento. Cada transportador, actuador, unidad de elevación o módulo de flujo de material puede requerir su propio sistema de accionamiento, lo que amplía el abanico de equipos que pueden ser gestionados. Los motorreductores resultan especialmente útiles, ya que combinan la reducción de velocidad y la alimentación del motor en un único sistema integrado. Además, su capacidad de integración con sistemas de sensores y variadores de velocidad permite el funcionamiento automático y el diagnóstico de fallos. Dados los ciclos de producción más cortos y las mayores tasas de utilización de los equipos, el coste de las paradas no planificadas es mucho mayor, por lo que resulta más ventajoso disponer de equipos estándar y de fácil mantenimiento que puedan ser monitorizados electrónicamente.
Los requisitos de eficiencia energética aceleran la sustitución de los sistemas de accionamiento heredados.
Los operadores industriales evalúan cada vez más los motores y sistemas de transmisión según su consumo eléctrico durante su ciclo de vida, en lugar de basarse únicamente en el precio de adquisición. Una mayor eficiencia del motor, engranajes eficientes, velocidad variable y una correcta adaptación de la carga minimizan las pérdidas de energía ante fluctuaciones en la demanda del proceso. Esto permite reemplazar sistemas ineficientes que aún funcionan correctamente. Las mejoras en la eficiencia resultan especialmente atractivas en sistemas de transporte, bombas, ventiladores, maquinaria de mezcla y equipos de procesamiento. La atención que los organismos reguladores prestan a la eficiencia de los motores hace aún más atractiva la transición hacia equipos de alta eficiencia, si bien su implementación depende del periodo de amortización y de las consideraciones de instalación. En este caso, los fabricantes que ofrecen motores eficientes, relaciones de transmisión optimizadas y sistemas de accionamiento podrán lograr la doble función de sostenibilidad y ahorro de costes sin necesidad de reemplazar la maquinaria.
La expansión de almacenes y logística amplía las aplicaciones de accionamiento compacto.
Los almacenes automatizados requieren un gran número de cintas transportadoras, clasificadores, elevadores, lanzaderas y mecanismos de posicionamiento, lo que genera una demanda de sistemas de transmisión compactos con un rendimiento predecible. El crecimiento de la modernización de la distribución y el cumplimiento de pedidos del comercio electrónico incrementa el número de puntos de flujo de materiales automatizados dentro de las instalaciones. Los motorreductores son idóneos para estas aplicaciones, ya que proporcionan velocidad y par controlados en espacios de instalación reducidos. Esta expansión también modifica los criterios de compra, priorizando los operadores el bajo nivel de ruido, la puesta en marcha rápida, la accesibilidad al servicio y el mantenimiento predecible. Las configuraciones preparadas para sensores pueden proporcionar información operativa que permite la intervención preventiva antes de que un fallo mecánico interrumpa el flujo de trabajo. En consecuencia, la automatización logística puede generar una demanda recurrente de reemplazo y modernización, además de los pedidos de equipos nuevos, lo que brinda a los fabricantes la oportunidad de desarrollar paquetes específicos para cintas transportadoras, elevadores y sistemas de almacén móviles.
Tendencias futuras del mercado de motores de engranajes
Los motorreductores con sensores serán cada vez más configurables.
Los productos del futuro combinarán cada vez más cajas de engranajes, motores, sensores, frenos, codificadores e interfaces de comunicación en plataformas configurables. La información integrada sobre temperatura, vibración, velocidad y par puede mejorar la visibilidad de los activos sin necesidad de hardware de monitorización independiente. Esta arquitectura debería facilitar el mantenimiento predictivo y simplificar la integración en redes de control industrial. Es probable que los proveedores amplíen las herramientas de software que traducen los datos operativos en indicadores de mantenimiento procesables, mientras que los fabricantes de equipos originales buscarán interfaces estandarizadas que reduzcan el esfuerzo de ingeniería. El valor comercial dependerá cada vez más de la calidad de los datos, la ciberseguridad, la interoperabilidad y los diagnósticos útiles, en lugar de la mera presencia de sensores. Con el tiempo, los paquetes de sensores modulares podrían permitir a los clientes seleccionar las capacidades de monitorización según su criticidad, ofreciendo funcionalidades avanzadas para equipos de alto valor y manteniendo la disciplina de costes para maquinaria menos exigente.
Las arquitecturas de alta eficiencia transformarán las especificaciones de los productos.
Según las tendencias del mercado de motorreductores, la próxima fase del desarrollo de productos probablemente se centrará en la eficiencia del sistema completo, en lugar de solo en la del motor. La geometría del engranaje, la selección de rodamientos, la lubricación, la tecnología del motor, el control del inversor y la adaptación de la carga influyen en la energía consumida por un sistema de accionamiento. Por lo tanto, los fabricantes diseñarán cada vez más combinaciones de motor y caja de engranajes como paquetes coordinados. Las tecnologías de imanes permanentes, reluctancia síncrona y otras tecnologías de alta eficiencia podrían tener una mayor cobertura de aplicaciones donde el ahorro durante el ciclo de vida justifique los mayores costos iniciales. Los diseños mecánicos compactos también pueden reducir el uso de materiales y el espacio de instalación. Se espera que los equipos de compras comparen los productos utilizando el costo total de propiedad, los perfiles operativos, los requisitos de mantenimiento y el rendimiento de eficiencia. Este cambio debería favorecer a los proveedores que puedan validar los ahorros a nivel de sistema en condiciones de aplicación realistas, en lugar de depender únicamente de las clasificaciones a nivel de componente.
Oportunidades de mercado para motores de engranajes
La fabricación regionalizada puede mejorar la capacidad de respuesta y la personalización.
Los fabricantes pueden aprovechar oportunidades adicionales expandiendo la producción regional y las capacidades de configuración final en economías industriales de alto crecimiento. La fabricación localizada puede reducir los riesgos de transporte, acortar los plazos de entrega y permitir configuraciones de voltaje, montaje, frenado y ambientales adaptadas a los estándares regionales de equipos. India, el sudeste asiático, México y algunos mercados de Oriente Medio ofrecen plataformas atractivas, ya que la inversión industrial está en expansión y los clientes esperan cada vez más asistencia técnica local. El ensamblaje regional también puede mejorar la resiliencia ante interrupciones en el suministro de componentes mediante la creación de vías de abastecimiento alternativas. Las empresas deben priorizar las instalaciones cercanas a clústeres de maquinaria establecidos y desarrollar alianzas con integradores de sistemas que influyan en las especificaciones desde las primeras etapas del diseño de los equipos. Una estrategia localizada es más valiosa cuando se combina con plataformas globales estandarizadas, lo que permite economías de escala y, al mismo tiempo, mantiene la flexibilidad suficiente para los requisitos locales.
Los servicios digitales pueden generar valor recurrente en el mercado secundario.
Las previsiones del mercado de motores de engranajes apuntan cada vez más a oportunidades que van más allá de la venta inicial de equipos, a medida que las bases instaladas se vuelven más conectadas. Los fabricantes pueden desarrollar modelos de servicio recurrentes en torno a la monitorización del estado, el diagnóstico remoto, la planificación del mantenimiento, la previsión de repuestos y la optimización del rendimiento. Estos servicios pueden ser especialmente valiosos en aplicaciones de minería, metales, procesamiento de alimentos, logística y energía, donde las paradas inesperadas generan costes operativos sustanciales. Las soluciones digitales también pueden fortalecer la fidelización de clientes al vincular las recomendaciones de reemplazo con las condiciones de funcionamiento medidas. Los proveedores deben establecer prácticas claras de ciberseguridad, políticas de propiedad de datos y estándares de interoperabilidad antes de ampliar los servicios conectados. Un modelo por niveles podría proporcionar monitorización básica para amplias poblaciones instaladas, a la vez que ofrece análisis avanzados para activos críticos. Este enfoque crea diferenciación de servicios sin exigir que cada cliente adopte una arquitectura de mantenimiento totalmente digital.
Novedades recientes
- Diciembre de 2025: Innomotics India acordó adquirir el negocio de motores de baja tensión y motorreductores de Siemens Limited en India por un valor empresarial de 2200 millones de rupias. La transacción, que incluía las operaciones de atención al cliente relacionadas, tenía como objetivo dotar a Innomotics India de una cartera integral que abarcara motores de baja y alta tensión, motorreductores y variadores de velocidad de gran tamaño, al tiempo que ampliaba su presencia en el mercado y su capacidad para ofrecer soluciones de accionamiento integradas a clientes industriales. La operación se completó en junio de 2026.
- Junio de 2026: Siemens India completó la venta de sus negocios de motores de baja tensión y motorreductores, incluidas las operaciones de servicio al cliente relacionadas, a Innomotics India Pvt. Ltd. Esta transacción consolida estas actividades dentro de la cartera de motores y accionamientos de Innomotics, lo que proporciona continuidad a los clientes y permite a Siemens India centrar su cartera en negocios con una alineación estratégica más sólida.
- Abril de 2024: WEG renombró su filial austriaca Watt Drive Antriebstechnik como WEG Gear Systems, transformándola en un centro de competencia global para la tecnología de engranajes. Esta unidad, adquirida por WEG en 2011, asumió la responsabilidad de las actividades mundiales del grupo en el ámbito de los engranajes y motorreductores, reforzando su papel en el desarrollo y suministro de soluciones especializadas de accionamiento y engranajes, y aprovechando la presencia global de WEG en el mercado y la fabricación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -