
Mercato dei motorreductori: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei motoriduttori (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di ingranaggio (motoriduttori elicoidali, motoriduttori epicicloidali, motoriduttori elicoidali-conici, motoriduttori a vite senza fine, altri); potenza nominale (fino a 7,5 kW, 7,5 kW - 75 kW, oltre 75 kW); coppia (fino a 10000 Nm, oltre 10000 Nm); settore verticale (automotive e trasporti, aerospaziale e difesa, edilizia e costruzioni, generazione di energia, alimentare e bevande, metallurgia e miniere, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005582
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
6,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,20 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,35 %
Tasso di crescita
Mercato di riferimento
75,19 miliardi di dollari USA
(2026-2034)
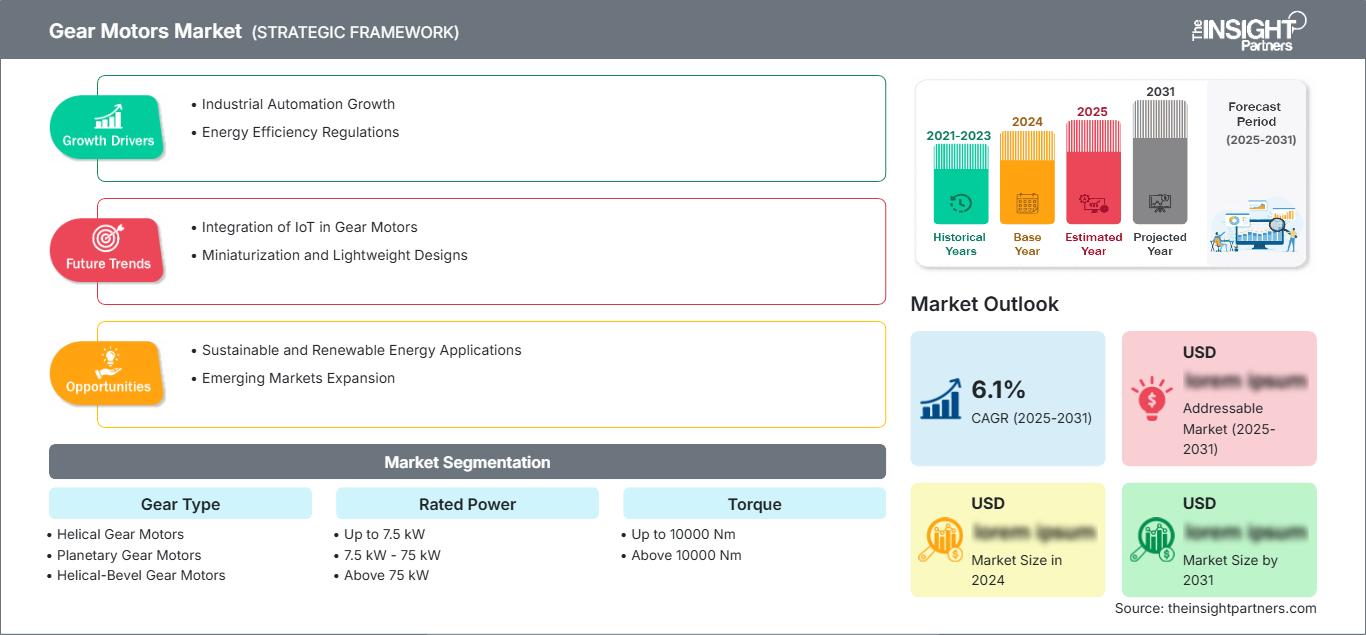
Il mercato dei motoriduttori è destinato a una crescita sostenuta, grazie all'automazione industriale, ai sistemi di movimentazione ad alta efficienza energetica e alle infrastrutture per la movimentazione dei materiali, che aumentano la domanda di trasmissioni di coppia integrate. Il mercato, valutato a 6,38 miliardi di dollari nel 2025, dovrebbe raggiungere i 10,20 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,35% nel periodo 2026-2034. La domanda è sempre più influenzata da design compatti, motori ad alta efficienza, monitoraggio digitale e configurazioni di azionamento specifiche per le diverse applicazioni.
Si prevede che il Nord America manterrà una posizione significativa, con le dimensioni del mercato dei motoriduttori sostenute dal rientro della produzione in patria, dall'automazione dei magazzini, dalla modernizzazione della lavorazione alimentare e dagli investimenti infrastrutturali. Un CAGR regionale previsto del 5,7-6,2% nel periodo 2026-2034 riflette la sostituzione dei sistemi di azionamento obsoleti e una più ampia diffusione dei sistemi di movimentazione a controllo elettronico. Gli Stati Uniti rimangono il principale centro di domanda, mentre il Canada beneficia degli investimenti in attrezzature per l'industria mineraria, la logistica e l'energia.
Analisi e approfondimenti sul mercato dei motoriduttori
- Nord America: si stima che il Nord America deterrà una quota di mercato dei motoriduttori pari al 23-27% nel 2025 e crescerà a un CAGR del 5,7-6,2% tra il 2026 e il 2034, grazie al rientro della produzione in patria, all'automazione della logistica e alla sostituzione dei sistemi di azionamento inefficienti.
- USA: Gli Stati Uniti rappresentano il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,3% nel periodo 2026-2034, trainati dai magazzini automatizzati e dalla produzione avanzata.
- Europa: si stima che l'Europa deterrà una quota del 21-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% nel periodo 2026-2034, con Germania, Italia, Francia e Regno Unito a sostenere la domanda attraverso l'automazione e il miglioramento dell'efficienza.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà una quota del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034, trainata da Cina, Giappone, India e Corea del Sud.
- Segmento più ampio: i motori a ingranaggi elicoidali detengono una quota di mercato stimata tra il 41% e il 45% nel 2025 e si prevede che cresceranno a un CAGR del 5,0-5,6% nel periodo 2026-2034.
- Segmento ad alta crescita: i motori a ingranaggi epicicloidali rappresentano una quota di mercato pari a circa il 12-16% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ABB Group, Bonfiglioli Riduttori SpA, Eaton Corporation, Elecon Engineering Company Limited, Emerson Electric Co., Johnson Electric Holdings Limited, SEW-EURODRIVE GmbH & Co KG, Siemens AG, Sumitomo Heavy Industries, Ltd., Watt Drive WEG Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei motoriduttori è passato da una progettazione tradizionale di trasmissioni a velocità fissa ad assemblaggi elettromeccanici miniaturizzati composti da motori elettrici, ingranaggi, sensori, freni e azionamenti a velocità variabile. I design elicoidali e conici elicoidali mantengono ancora una notevole importanza grazie al loro compromesso tra efficienza, densità di coppia ed esperienza produttiva. La produzione di tali dispositivi si sta evolvendo verso piattaforme modulari, interfacce standard, componenti a controllo digitale e motori ad alta efficienza.
Il mercato dei motoriduttori sarà probabilmente trainato dagli investimenti nei settori industriali del Sud-Est asiatico, dell'India, del Messico e di alcuni paesi del Medio Oriente. La crescente pressione normativa sull'efficienza dei motori accelererà i cicli di sostituzione e la localizzazione diventerà più frequente per garantire consegne più rapide e ridurre i rischi di indisponibilità dei componenti. L'automazione dei magazzini, gli impianti di energia rinnovabile, l'industria alimentare e quella mineraria dovrebbero ampliare la gamma di applicazioni in cui i motoriduttori compatti ad alta coppia possono competere con i sistemi puramente meccanici.
Ambito del rapporto sul mercato dei motoriduttori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,20 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,35% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei motoriduttori
La domanda di motoriduttori dipende in modo significativo dall'intensità dell'automazione, poiché questi prodotti convertono la velocità di rotazione del motore in coppia e velocità controllata per specifiche esigenze applicative. L'espansione del mercato dei motoriduttori è quindi influenzata da sistemi di trasporto, macchine per l'imballaggio, robotica, pompe, miscelatori, apparecchiature di sollevamento e linee di produzione. La catena di fornitura comprende produttori di motori elettrici, produttori di riduttori, fornitori di cuscinetti ed elementi di tenuta, fornitori di inverter, integratori di sistemi, OEM, distributori e servizi di manutenzione. I criteri tipici di selezione includono valore di coppia, ciclo di lavoro, rapporto di trasmissione, metodo di montaggio, proprietà termiche, funzione di frenatura e caratteristiche di protezione ambientale.
Le condizioni di fornitura nel mercato dei motoriduttori stanno diventando più favorevoli per le famiglie di prodotti modulari in grado di supportare molteplici segmenti con personalizzazioni minime. I produttori stanno bilanciando le spese per acciaio, rame, cuscinetti, magneti e componenti elettronici con le esigenze di efficienza e affidabilità. L'utilizzo di strumenti di progettazione digitale contribuisce a semplificare il processo di configurazione, correlando i requisiti dell'applicazione con le specifiche del motore e del riduttore. È possibile implementare una strategia di acquisto decentralizzata quando l'OEM dispone di interfacce di azionamento standard per diverse piattaforme di macchine.
La differenziazione competitiva nel mercato dei motoriduttori si basa non solo sull'ingegneria meccanica, ma anche sull'elettronica, sul software e sull'assistenza. ABB Group, Eaton Corporation, Emerson Electric Co. e Siemens AG si distinguono per un portafoglio completo di soluzioni di automazione, mentre Bonfiglioli Riduttori SpA, SEW-EURODRIVE GmbH & Co KG, Sumitomo Heavy Industries, Ltd. e Watt Drive WEG Group si concentrano su prodotti specifici per la trasmissione e la movimentazione. Elecon Engineering Company Limited e Johnson Electric Holdings Limited estendono la loro specializzazione ad applicazioni selezionate.
Lo sviluppo nel mercato dei motoriduttori si concentra ora su motori efficienti, sensori, procedure di messa in servizio digitali e produzione regionale. Secondo Bonfiglioli, le sue attività di ricerca e sviluppo nel 2025 saranno focalizzate sullo sviluppo di riduttori sensorizzati, unità di ingranaggi ad alta efficienza e piccoli azionamenti per veicoli a guida automatica. Il portfolio 2025-2026 di SEW-EURODRIVE mostra la presenza di elettronica decentralizzata integrata, prodotti di classe IE5 e monitoraggio delle condizioni. Queste tendenze dimostrano che la differenziazione competitiva va oltre la geometria del riduttore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motoriduttori: approfondimenti strategici
Approfondimenti regionali
Mercato dei motoriduttori in Nord America
Si prevede che il Nord America deterrà una quota di mercato compresa tra il 23% e il 27% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,7-6,2% fino al 2034. Gli Stati Uniti sono responsabili della maggior parte della domanda regionale, grazie al rientro delle produzioni in patria, all'automazione dei magazzini, alla trasformazione alimentare, al settore farmaceutico e al miglioramento delle attrezzature per la movimentazione dei materiali industriali. Il contributo del Canada comprende i settori minerario, energetico, della cellulosa e della carta e dei macchinari per le infrastrutture, mentre il contributo del Messico riguarda la produzione automobilistica e la crescita della produzione basata sul nearshoring.
Il processo di approvvigionamento regionale pone l'accento su affidabilità, disponibilità dei servizi, standardizzazione del montaggio ed economia del ciclo di vita. Nastri trasportatori, linee di confezionamento, pompe, miscelatori e attrezzature di sollevamento continuano a rappresentare applicazioni cruciali. La sostituzione dei vecchi motori con combinazioni a maggiore efficienza viene sempre più analizzata sulla base dell'economia del ciclo di vita piuttosto che del costo di acquisto immediato. Ciò è dovuto in parte al notevole impatto dei costi derivanti dai tempi di inattività.
Mercato statunitense dei motoriduttori
Secondo il rapporto sul mercato dei motoriduttori, gli Stati Uniti rappresenteranno circa il 78-82% della domanda nordamericana nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 5,8-6,3%. Le applicazioni dei motoriduttori includono l'automazione industriale, i centri logistici, la produzione aeronautica, la lavorazione alimentare e le apparecchiature ad alta tecnologia. Si registra una crescente domanda di motoriduttori di piccole dimensioni in grado di integrare freni, sensori e azionamenti a velocità variabile.
I fornitori offrono una vasta gamma di applicazioni per i loro prodotti in nastri trasportatori, macchine per l'imballaggio, pompe, macchine di sollevamento e sistemi di automazione industriale. Il settore beneficia di un significativo supporto derivante da investimenti nella produzione locale e nell'ammodernamento degli impianti esistenti. Le tendenze applicative indicano una maggiore attenzione alla manutenzione predittiva, al risparmio di spazio, al risparmio energetico e alla rapidità di sostituzione. Vi è inoltre la necessità di intercambiabilità in termini di montaggio e manutenzione, data l'ampia base installata.
Mercato europeo dei motoriduttori
Si prevede che l'Europa rappresenterà una quota di mercato compresa tra il 21% e il 25% nel 2025, con una crescita annua composta (CAGR) stimata tra il 5,5% e il 6,0%, guidata dalla Germania. I settori trainano la domanda: magazzini automatizzati, imballaggi e apparecchiature di processo nei mercati del Regno Unito e della Germania, e macchinari, apparecchiature per la lavorazione alimentare, il settore automobilistico, l'edilizia e le energie rinnovabili nei mercati francese, italiano e spagnolo.
Il mercato britannico è caratterizzato da moderne attrezzature automatizzate per magazzinaggio, confezionamento e processi. Il mercato tedesco vanta un ecosistema di automazione industriale ben sviluppato, unitamente alla produzione automobilistica e meccanica. Il mercato francese, a sua volta, pone grande enfasi sulla modernizzazione e sull'efficienza energetica, mentre il mercato italiano offre macchinari, attrezzature per il confezionamento e per la lavorazione degli alimenti di buona qualità. Il mercato spagnolo presenta una combinazione di domanda proveniente da produzione manifatturiera, logistica, trasformazione alimentare ed energie rinnovabili.
Mercato dei motoriduttori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 36% e il 40% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 5,9-6,5%, rendendo la Cina il mercato regionale leader. Mentre Giappone e Corea del Sud offrono soluzioni di automazione sofisticate, India e Australia si distinguono per le applicazioni in ambito industriale, minerario, infrastrutturale e per le apparecchiature di processo.
La Cina gode di vantaggi grazie all'abbondante produzione di macchinari e all'automazione industriale, mentre l'India beneficia della localizzazione della produzione e dello sviluppo delle infrastrutture. In Giappone e Corea del Sud, i settori di punta sono l'ingegneria di precisione e la robotica; in Australia, l'industria mineraria e la movimentazione dei materiali. Le politiche industriali che incentivano la produzione, l'automazione e l'efficienza energetica favoriranno l'adozione di trasmissioni compatte e ad alte prestazioni in tutta la regione.
Mercato dei motoriduttori in Medio Oriente e Africa
La domanda in Medio Oriente e Africa si sta sviluppando partendo da una base più piccola, con l'Arabia Saudita in testa alle opportunità regionali grazie alla diversificazione industriale, alla logistica, ai progetti idrici ed energetici. Gli Emirati Arabi Uniti supportano applicazioni nei settori della logistica, dell'edilizia, dei servizi pubblici e delle infrastrutture, mentre il Sudafrica contribuisce con la domanda proveniente dai settori minerario, metallurgico e della lavorazione.
Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034. Le infrastrutture energetiche, la desalinizzazione, l'edilizia, la modernizzazione delle miniere e gli investimenti nella logistica creano esigenze ricorrenti di trasmissione di coppia affidabile. Gli acquirenti spesso pongono l'accento sulla robustezza della costruzione, sulle prestazioni termiche, sull'accessibilità per l'assistenza e sulla compatibilità con condizioni operative difficili. La distribuzione locale e l'assistenza tecnica rimangono importanti per gli acquisti basati su progetti.
Analisi di segmentazione
Tipo di ingranaggio
Il tipo di ingranaggio rimane una variabile di selezione fondamentale, poiché la geometria del riduttore determina efficienza, densità di coppia, rumorosità, ingombro e idoneità all'applicazione. Si prevede che il segmento crescerà a un CAGR del 5,2-6,0% nel periodo 2026-2034. I design elicoidali rimangono ampiamente applicabili, mentre le architetture epicicloidali stanno guadagnando terreno laddove compattezza, precisione ed elevata densità di coppia giustificano una maggiore complessità delle specifiche.
- Motori a ingranaggi elicoidali: Ampiamente scelti per nastri trasportatori, pompe, miscelatori e macchinari industriali grazie all'efficiente trasmissione di potenza, al funzionamento regolare e alle consolidate pratiche di manutenzione, che ne favoriscono un'ampia accettazione da parte dei produttori di apparecchiature originali (OEM).
- Motori a ingranaggi epicicloidali: fondamentali per applicazioni compatte ad alta coppia che richiedono un gioco ridotto e un'elevata densità di coppia, tra cui robotica, macchinari di precisione, attrezzature mobili e sistemi di posizionamento complessi.
- Motoriduttori a ingranaggi elicoidali e conici: forniscono una trasmissione ad angolo retto con un'erogazione di potenza efficiente, supportando nastri trasportatori, macchine per l'imballaggio, movimentazione materiali e applicazioni in cui la geometria di installazione limita le configurazioni convenzionali.
- Motori a vite senza fine: rimangono rilevanti laddove la costruzione compatta ad angolo retto, gli elevati rapporti di riduzione e le caratteristiche di costo favorevoli compensano la minore efficienza in determinate applicazioni a funzionamento intermittente.
Potere di valutazione
La potenza nominale influenza la progettazione termica, i requisiti di installazione e l'abbinamento delle apparecchiature. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, grazie all'aumento della domanda di automazione sia per i macchinari di piccole dimensioni che per le apparecchiature di processo più grandi. Le piattaforme modulari consentono ai produttori di gestire diverse classi di potenza senza la necessità di riprogettazioni complesse.
- Fino a 7,5 kW: Ideale per imballaggi, nastri trasportatori, piccole pompe, macchinari alimentari e automazione leggera, dove dimensioni compatte, basso consumo energetico e semplicità di installazione sono criteri di acquisto fondamentali.
- 7,5 kW - 75 kW: Supporta i principali macchinari industriali, le apparecchiature per la movimentazione dei materiali, la lavorazione e la produzione che richiedono coppia bilanciata, efficienza, prestazioni termiche e flessibilità operativa.
- Oltre 75 kW: Adatto ad applicazioni gravose come lavorazione dei metalli, industria mineraria, produzione di energia, grandi nastri trasportatori e macchinari di processo, dove affidabilità e capacità di coppia costante sono fondamentali.
Coppia
Si prevede che la segmentazione della coppia crescerà a un tasso annuo composto (CAGR) del 5,3-6,1% fino al 2034, a testimonianza della continua domanda di prestazioni meccaniche specifiche per ogni applicazione. La scelta della coppia dipende dall'inerzia del carico, dall'accelerazione, dal ciclo di lavoro, dalla riduzione di velocità e dal fattore di servizio. Requisiti di coppia più elevati favoriscono sempre più architetture epicicloidali compatte e architetture elicoidali ottimizzate.
- Fino a 1 Nm: ideale per sistemi di movimentazione compatti, automazione leggera, attuatori di piccole dimensioni e meccanismi di precisione, dove l'ingombro minimo e l'uscita controllata sono più importanti della capacità di carico elevato.
- Oltre 1 Nm: copre la maggior parte dei requisiti di trasmissione industriale, inclusi nastri trasportatori, miscelatori, pompe, sistemi di sollevamento, macchinari e apparecchiature di processo che richiedono una potenza meccanica costante.
Verticale di settore
Si prevede che la domanda di motoriduttori per settore verticale crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% nel periodo 2026-2034. L'adozione è diversificata e interessa i settori dei trasporti, dell'edilizia, dell'energia, della produzione alimentare, dell'industria mineraria e della lavorazione industriale. Gli operatori di macchinari valutano sempre più i motoriduttori in base al consumo energetico, al tempo di attività, agli intervalli di manutenzione e alla compatibilità con i sistemi di controllo automatizzati.
- Settore automobilistico e dei trasporti: richiede azionamenti affidabili per nastri trasportatori, attrezzature di assemblaggio, macchinari per la produzione di veicoli, movimentazione materiali e sistemi logistici automatizzati.
- Settore aerospaziale e della difesa: privilegia la precisione, la ripetibilità, l'affidabilità e il controllo del movimento per apparecchiature di produzione e supporto specializzate che operano in condizioni di rigorosi requisiti di qualificazione.
- Edilizia e costruzioni: i motoriduttori vengono utilizzati in ascensori, sistemi di ventilazione, movimentazione materiali, porte automatiche, miscelatori e macchinari edili che richiedono una trasmissione di coppia affidabile.
- Generazione di energia: applica i riduttori a ingranaggi nei sistemi ausiliari, nel raffreddamento, nella movimentazione dei materiali, nelle apparecchiature di tracciamento e nelle infrastrutture per le energie rinnovabili, dove l'affidabilità e il funzionamento continuo sono essenziali.
- Settore alimentare e delle bevande: privilegia sistemi di azionamento igienici, efficienti e di facile manutenzione per nastri trasportatori, apparecchiature di riempimento, confezionamento, miscelazione e lavorazione.
- Metallurgia e miniere: richiedono sistemi di trasmissione ad alta resistenza in grado di gestire carichi pesanti, polvere, vibrazioni, variazioni di temperatura e cicli operativi continui.
- Altro: include diverse applicazioni industriali e commerciali in cui la coppia specifica dell'applicazione, la riduzione di velocità, l'ingombro e l'affidabilità determinano la scelta del motoriduttore.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Settore automobilistico e dei trasporti |
Alto |
Automazione di fabbrica |
Maturo |
|
Aerospaziale e Difesa |
Mezzo |
Movimento di precisione |
Scalatura |
|
Edilizia e costruzioni |
Mezzo |
Apparecchiature intelligenti |
Scalatura |
|
Generazione di energia |
Alto |
Efficienza energetica |
Maturo |
|
Cibo e bevande |
Alto |
Campagne igieniche |
Maturo |
|
Metalli e miniere |
Alto |
Resistente |
Maturo |
|
Altri |
Mezzo |
Movimento personalizzato |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei motoriduttori
L'automazione industriale aumenta la domanda di sistemi di movimentazione integrati.
Gli investimenti nell'automazione aumentano il numero di punti di controllo del movimento all'interno di fabbriche, magazzini, impianti di confezionamento e stabilimenti di processo. Ogni nastro trasportatore, attuatore, unità di sollevamento o modulo di flusso dei materiali può richiedere un proprio sistema di azionamento, ampliando così la gamma di apparecchiature potenzialmente gestibili. I motoriduttori si rivelano particolarmente utili, in quanto combinano la riduzione della velocità e l'alimentazione del motore in un unico dispositivo integrato. Inoltre, la loro capacità di integrarsi con i sistemi di sensori e gli azionamenti a velocità variabile consente il funzionamento automatico e la diagnosi dei guasti. In considerazione dei cicli di produzione più brevi e dei tassi di utilizzo delle apparecchiature più elevati, il costo dei fermi macchina non programmati diventa molto più alto, rendendo più vantaggioso disporre di apparecchiature standard e di facile manutenzione, monitorabili elettronicamente.
Le esigenze di efficienza energetica accelerano la sostituzione dei sistemi di azionamento obsoleti.
Gli operatori industriali valutano sempre più motori e sistemi di trasmissione in base al consumo di energia elettrica durante l'intero ciclo di vita, piuttosto che al solo prezzo di acquisto. Una maggiore efficienza dei motori, una trasmissione efficiente, la velocità variabile e un corretto adattamento del carico riducono al minimo le perdite di energia in caso di fluttuazioni della domanda di processo. Ciò consente di sostituire sistemi inefficienti ma ancora funzionanti dal punto di vista meccanico. I miglioramenti in termini di efficienza sono particolarmente interessanti nel caso di sistemi di trasporto, pompe, ventilatori, macchine di miscelazione e apparecchiature di processo. L'attenzione degli enti regolatori all'efficienza dei motori rende ancora più attraente il passaggio ad apparecchiature ad alta efficienza, sebbene la sua implementazione dipenda dal periodo di ammortamento e da considerazioni di installazione. In questo caso, i produttori che offrono motori efficienti, rapporti di trasmissione ottimizzati e azionamenti saranno in grado di raggiungere il duplice obiettivo di sostenibilità e risparmio sui costi senza dover sostituire le macchine.
L'espansione dei magazzini e della logistica amplia le applicazioni delle unità compatte.
I magazzini automatizzati richiedono un gran numero di nastri trasportatori, smistatori, elevatori, navette e meccanismi di posizionamento, creando una domanda di sistemi di trasmissione compatti con prestazioni prevedibili. La crescita dell'evasione degli ordini e della modernizzazione della distribuzione nell'e-commerce aumenta il numero di punti di flusso automatizzati dei materiali all'interno dei singoli stabilimenti. I motoriduttori sono particolarmente adatti a queste applicazioni perché forniscono velocità e coppia controllate anche in spazi di installazione limitati. Questa espansione modifica anche i criteri di acquisto, con gli operatori che privilegiano la bassa rumorosità, la rapida messa in servizio, l'accessibilità per l'assistenza e la manutenzione prevedibile. Le configurazioni predisposte per i sensori possono fornire informazioni operative che supportano interventi preventivi prima che un guasto meccanico interrompa la produttività. Di conseguenza, l'automazione logistica può generare una domanda ricorrente di sostituzione e ammodernamento, oltre agli ordini di nuove apparecchiature, offrendo ai produttori l'opportunità di sviluppare pacchetti specifici per applicazioni di nastri trasportatori, elevatori e sistemi di magazzino mobili.
Mercato dei motoriduttori: tendenze future
I motoriduttori sensorizzati diventeranno sempre più configurabili
I prodotti futuri integreranno sempre più riduttori, motori, sensori, freni, encoder e interfacce di comunicazione all'interno di piattaforme configurabili. Le informazioni integrate su temperatura, vibrazioni, velocità e coppia possono migliorare la visibilità degli asset senza richiedere hardware di monitoraggio separato. Questa architettura dovrebbe supportare la manutenzione predittiva e semplificare l'integrazione nelle reti di controllo industriale. I fornitori probabilmente amplieranno gli strumenti software che traducono i dati operativi in indicatori di manutenzione utilizzabili, mentre gli OEM cercheranno interfacce standardizzate che riducano lo sforzo di progettazione. Il valore commerciale dipenderà sempre più dalla qualità dei dati, dalla sicurezza informatica, dall'interoperabilità e da una diagnostica utile, piuttosto che dalla sola presenza dei sensori. Nel tempo, i pacchetti di sensori modulari potrebbero consentire ai clienti di selezionare le funzionalità di monitoraggio in base alla criticità, offrendo funzionalità di alto livello per le apparecchiature di valore elevato, pur mantenendo la disciplina dei costi per i macchinari meno esigenti.
Le architetture ad alta efficienza ridefiniranno le specifiche del prodotto.
Secondo le tendenze del mercato dei motoriduttori, la prossima fase di sviluppo del prodotto si concentrerà probabilmente sull'efficienza complessiva del sistema, piuttosto che sulla sola efficienza del motore. La geometria degli ingranaggi, la scelta dei cuscinetti, la lubrificazione, la tecnologia del motore, il controllo dell'inverter e l'adattamento del carico influenzano tutti il consumo energetico di un sistema di azionamento. I produttori progetteranno quindi sempre più spesso combinazioni di motore e riduttore come pacchetti coordinati. Le tecnologie a magneti permanenti, a riluttanza sincrona e altre tecnologie ad alta efficienza potrebbero trovare maggiore applicazione laddove i risparmi sul ciclo di vita giustifichino costi iniziali più elevati. Anche le soluzioni meccaniche compatte possono ridurre l'utilizzo di materiale e l'ingombro di installazione. I team di approvvigionamento dovranno confrontare i prodotti utilizzando il costo totale di proprietà, i profili operativi, i requisiti di manutenzione e le prestazioni in termini di efficienza. Questo cambiamento dovrebbe favorire i fornitori in grado di validare i risparmi a livello di sistema in condizioni di applicazione realistiche, piuttosto che basarsi esclusivamente sulle specifiche dei singoli componenti.
Opportunità di mercato per i motoriduttori
La produzione regionalizzata può migliorare la reattività e la personalizzazione
Nelle economie industriali in forte crescita, i produttori possono cogliere nuove opportunità espandendo la produzione regionale e le capacità di configurazione finale. La produzione localizzata può ridurre i costi di trasporto, abbreviare i tempi di consegna e consentire configurazioni di tensione, montaggio, frenatura e ambientali adatte agli standard regionali. India, Sud-est asiatico, Messico e alcuni mercati del Medio Oriente offrono piattaforme interessanti, poiché gli investimenti industriali sono in espansione e i clienti si aspettano sempre più un supporto tecnico locale. L'assemblaggio regionale può anche migliorare la resilienza contro le interruzioni nella fornitura di componenti, creando percorsi di approvvigionamento alternativi. Le aziende dovrebbero dare priorità agli impianti situati in prossimità di cluster di macchinari consolidati e sviluppare partnership con integratori di sistemi che influenzino le specifiche fin dalle prime fasi della progettazione delle apparecchiature. Una strategia localizzata è più efficace se combinata con piattaforme globali standardizzate, consentendo economie di scala pur mantenendo la flessibilità necessaria per soddisfare i requisiti locali.
I servizi digitali possono creare valore ricorrente sul mercato secondario
Le previsioni di mercato per i motoriduttori indicano sempre più opportunità che vanno oltre la semplice vendita iniziale delle apparecchiature, man mano che le basi installate diventano più interconnesse. I produttori possono sviluppare modelli di servizio ricorrenti basati sul monitoraggio delle condizioni, la diagnostica remota, la pianificazione della manutenzione, la previsione dei pezzi di ricambio e l'ottimizzazione delle prestazioni. Tali servizi possono essere particolarmente preziosi nei settori minerario, metallurgico, alimentare, logistico ed energetico, dove gli arresti imprevisti comportano costi operativi considerevoli. Le offerte digitali possono inoltre rafforzare la fidelizzazione dei clienti, collegando le raccomandazioni di sostituzione alle condizioni operative misurate. I fornitori dovrebbero definire chiare pratiche di sicurezza informatica, politiche di proprietà dei dati e standard di interoperabilità prima di estendere i servizi connessi. Un modello a livelli potrebbe fornire un monitoraggio di base per un'ampia base di installazioni, offrendo al contempo analisi avanzate per le risorse critiche. Questo approccio crea una differenziazione del servizio senza richiedere a ogni cliente di adottare un'architettura di manutenzione completamente digitale.
Sviluppi recenti
- Dicembre 2025: Innomotics India ha raggiunto un accordo per l'acquisizione della divisione Motori a bassa tensione e Motoriduttori di Siemens Limited in India per un valore aziendale di 2.200 crore di rupie. L'operazione, comprensiva delle relative attività di assistenza clienti, mirava a fornire a Innomotics India un portafoglio completo di motori a bassa e alta tensione, motoriduttori e azionamenti di grandi dimensioni, ampliando al contempo la sua presenza sul mercato e la capacità di offrire soluzioni di azionamento integrate ai clienti industriali. L'accordo è stato successivamente finalizzato nel giugno 2026.
- Giugno 2026: Siemens India ha completato la vendita delle sue divisioni Motori a bassa tensione e Motoriduttori, comprese le relative attività di assistenza clienti, a Innomotics India Pvt. Ltd. L'operazione consolida queste attività all'interno del portafoglio di motori e azionamenti di Innomotics, garantendo continuità per i clienti e consentendo al contempo a Siemens India di concentrare il proprio portafoglio su attività con un maggiore allineamento strategico.
- Aprile 2024: WEG ha rinominato la sua divisione austriaca Watt Drive Antriebstechnik in WEG Gear Systems, trasformandola in un centro di competenza globale per la tecnologia degli ingranaggi. L'unità, acquisita da WEG nel 2011, ha assunto la responsabilità delle attività del gruppo a livello mondiale nel settore degli ingranaggi e dei motoriduttori, rafforzando il suo ruolo nello sviluppo e nella fornitura di soluzioni specializzate per azionamenti e ingranaggi e sfruttando la presenza produttiva e di mercato globale di WEG.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -