
Marché des motoréducteurs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des motoréducteurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type d’engrenage (motoréducteurs à engrenages hélicoïdaux, planétaires, hélicoïdaux-coniques, à vis sans fin, autres) ; par puissance nominale (jusqu’à 7,5 kW, de 7,5 kW à 75 kW, supérieure à 75 kW) ; par couple (jusqu’à 10 000 Nm, supérieure à 10 000 Nm) ; par secteur d’activité (automobile et transport, aérospatiale et défense, bâtiment et construction, production d’énergie, agroalimentaire, métallurgie et mines, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005582
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
6,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,20 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,35 %
taux de croissance
Marché adressable
75,19 milliards de dollars américains
(2026-2034)
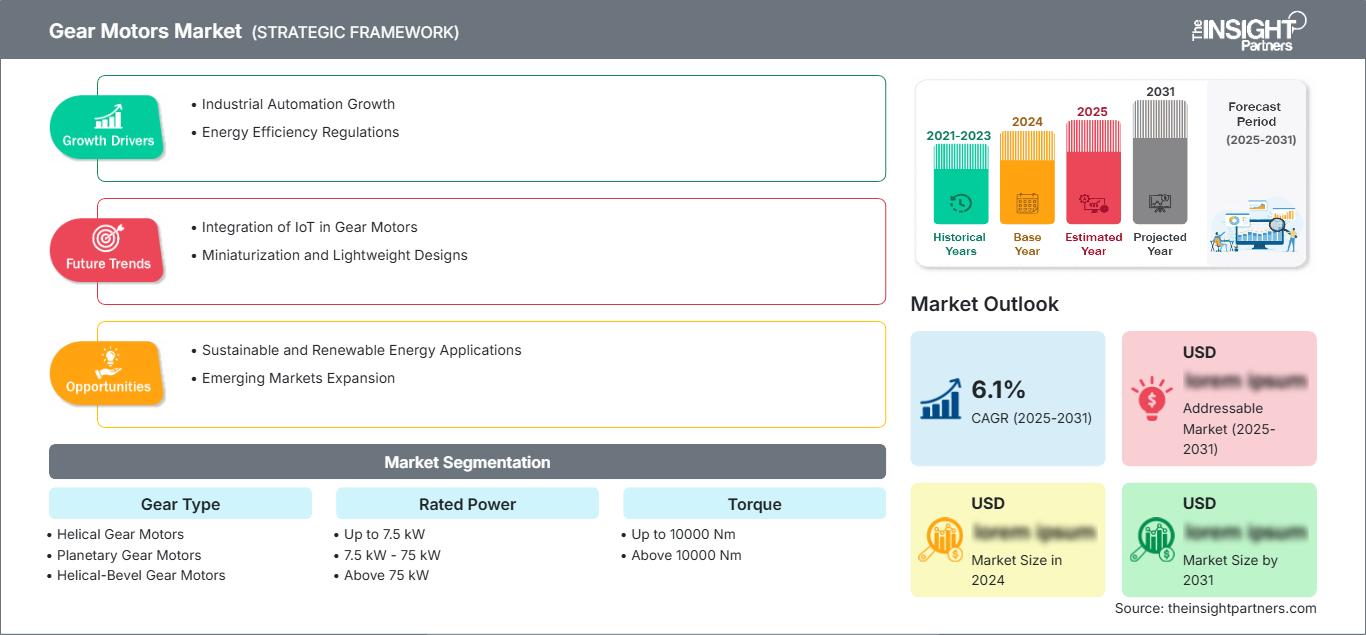
Le marché des motoréducteurs est bien positionné pour une expansion soutenue, portée par l'automatisation industrielle, les systèmes de mouvement à haut rendement énergétique et les infrastructures de manutention qui stimulent la demande en transmission de couple intégrée. Évalué à 6,38 milliards de dollars US en 2025, ce marché devrait atteindre 10,20 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,35 % sur la période 2026-2034. La demande est de plus en plus influencée par la compacité des conceptions, le haut rendement des moteurs, la surveillance numérique et les configurations d'entraînement spécifiques à chaque application.
L'Amérique du Nord devrait conserver une position importante sur le marché des motoréducteurs, grâce à la relocalisation de la production, l'automatisation des entrepôts, la modernisation de l'industrie agroalimentaire et les investissements dans les infrastructures. Un TCAC régional modélisé de 5,7 % à 6,2 % entre 2026 et 2034 reflète le remplacement des systèmes d'entraînement traditionnels et le déploiement accru de systèmes de mouvement à commande électronique. Les États-Unis demeurent le principal centre de demande, tandis que le Canada bénéficie des investissements dans les équipements miniers, logistiques et énergétiques.
Analyse et perspectives du marché des motoréducteurs
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 23 à 27 % pour les motoréducteurs en 2025 et connaîtra une croissance annuelle composée de 5,7 à 6,2 % entre 2026 et 2034, grâce à la relocalisation de la production, à l'automatisation de la logistique et au remplacement des systèmes d'entraînement inefficaces.
- États-Unis : Les États-Unis représentent 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,3 % entre 2026 et 2034, tirée par les entrepôts automatisés et la fabrication de pointe.
- Europe : La part de l'Europe est estimée à 21-25 % en 2025 et devrait croître à un TCAC de 5,5 à 6,0 % entre 2026 et 2034, l'Allemagne, l'Italie, la France et le Royaume-Uni soutenant la demande grâce à l'automatisation et aux améliorations de l'efficacité.
- Asie-Pacifique : La région Asie-Pacifique représente une part estimée à 36-40 % en 2025 et devrait connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde et la Corée du Sud.
- Segment le plus important : Les moteurs à engrenages hélicoïdaux détiennent une part de marché estimée entre 41 et 45 % en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034.
- Segment à forte croissance : Les moteurs à engrenages planétaires représentaient environ 12 à 16 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,8 à 7,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ABB Group, Bonfiglioli Riduttori SpA, Eaton Corporation, Elecon Engineering Company Limited, Emerson Electric Co., Johnson Electric Holdings Limited, SEW-EURODRIVE GmbH & Co KG, Siemens AG, Sumitomo Heavy Industries, Ltd., Watt Drive WEG Group.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des motoréducteurs a évolué, passant d'une conception traditionnelle à transmissions à vitesse fixe à des ensembles électromécaniques miniaturisés comprenant des moteurs électriques, des engrenages, des capteurs, des freins et des variateurs de vitesse. Les conceptions à engrenages hélicoïdaux et coniques restent importantes en raison de leur compromis entre rendement, densité de couple et savoir-faire en matière de fabrication. La fabrication de ces dispositifs s'oriente vers des plateformes modulaires, des interfaces standardisées, des composants à commande numérique et des moteurs à haut rendement.
Le marché des motoréducteurs sera très probablement stimulé par les investissements dans les secteurs industriels d'Asie du Sud-Est, d'Inde, du Mexique et de certains pays du Moyen-Orient. Le renforcement des réglementations sur le rendement des moteurs accélérera leur remplacement, et la production locale se généralisera afin de réduire les délais de livraison et les risques liés à la disponibilité des composants. L'automatisation des entrepôts, les installations d'énergies renouvelables, l'agroalimentaire et l'exploitation minière devraient diversifier les applications dans lesquelles ces motoréducteurs compacts à couple élevé pourront concurrencer les systèmes purement mécaniques.
Portée du rapport sur le marché des motoréducteurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,20 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,35% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des motoréducteurs
La demande en motoréducteurs est fortement influencée par le niveau d'automatisation, car ces produits transforment la vitesse de rotation du moteur en couple et en vitesse contrôlée pour répondre aux besoins spécifiques de chaque application. Le marché des motoréducteurs est ainsi porté par les systèmes de convoyage, les machines d'emballage, la robotique, les pompes, les mélangeurs, les équipements de levage et les lignes de production. La chaîne d'approvisionnement comprend les fabricants de moteurs électriques, les fabricants de réducteurs, les fournisseurs de roulements et de joints d'étanchéité, les fournisseurs d'onduleurs, les intégrateurs de systèmes, les équipementiers, les distributeurs et les services de maintenance. Les critères de sélection habituels incluent la valeur du couple, le rapport cyclique, le rapport de réduction, le mode de montage, les propriétés thermiques, la fonction de freinage et les caractéristiques de protection de l'environnement.
Les conditions d'approvisionnement du marché des motoréducteurs sont de plus en plus favorables aux gammes de produits modulaires capables de répondre aux besoins de plusieurs segments moyennant une personnalisation minimale. Les fabricants cherchent à optimiser leurs dépenses en acier, cuivre, roulements, aimants et composants électroniques face aux exigences d'efficacité et de fiabilité. L'utilisation d'outils de conception numérique contribue à rationaliser le processus de configuration en faisant correspondre les exigences des applications aux spécifications des moteurs et des réducteurs. Une stratégie d'achat décentralisée est envisageable lorsque le constructeur dispose d'interfaces d'entraînement standard pour différentes plateformes de machines.
La différenciation concurrentielle sur le marché des motoréducteurs repose non seulement sur l'ingénierie mécanique, mais aussi sur l'électronique, les logiciels et les services après-vente. ABB Group, Eaton Corporation, Emerson Electric Co. et Siemens AG se distinguent par une offre complète de solutions d'automatisation, tandis que Bonfiglioli Riduttori SpA, SEW-EURODRIVE GmbH & Co KG, Sumitomo Heavy Industries, Ltd. et Watt Drive WEG Group se concentrent sur des produits dédiés à la transmission et au mouvement. Elecon Engineering Company Limited et Johnson Electric Holdings Limited, quant à elles, se spécialisent dans des applications spécifiques.
Le développement du marché des motoréducteurs se concentre désormais sur les moteurs à haut rendement, les capteurs, les procédures de mise en service numériques et la production régionale. Selon Bonfiglioli, ses activités de R&D en 2025 seront axées sur le développement de réducteurs équipés de capteurs, de réducteurs à haut rendement et de petits entraînements pour véhicules à guidage automatique. Le portefeuille 2025-2026 de SEW-EURODRIVE révèle la présence d'électronique intégrée décentralisée, de produits de classe IE5 et de systèmes de surveillance de l'état. Ces tendances démontrent que la différenciation concurrentielle ne se limite pas à la géométrie des réducteurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des motoréducteurs : Perspectives stratégiques
Perspectives régionales
Marché des motoréducteurs en Amérique du Nord
L'Amérique du Nord devrait représenter entre 23 et 27 % de la demande régionale en 2025, avec un taux de croissance annuel composé (TCAC) de 5,7 à 6,2 % jusqu'en 2034. Les États-Unis devraient dominer la demande régionale grâce à la relocalisation de la production, l'automatisation des entrepôts, l'agroalimentaire, l'industrie pharmaceutique et l'amélioration des équipements de manutention industrielle. Le Canada contribue notamment aux secteurs minier, énergétique, des pâtes et papiers et des machines pour infrastructures, tandis que le Mexique mise sur la fabrication automobile et la croissance de sa production grâce à la relocalisation de proximité.
Le processus d'approvisionnement régional privilégie la fiabilité, la disponibilité des services, la standardisation du montage et l'analyse économique du cycle de vie. Les convoyeurs, les lignes de conditionnement, les pompes, les mélangeurs et les équipements de levage demeurent des applications essentielles. Le remplacement des anciens moteurs par des combinaisons plus performantes est de plus en plus analysé selon l'analyse économique du cycle de vie plutôt que selon le seul coût d'acquisition. Ceci s'explique notamment par l'impact considérable des coûts d'arrêt de production.
Marché américain des motoréducteurs
D'après le rapport sur le marché des motoréducteurs, les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,8 à 6,3 %. Les motoréducteurs sont utilisés dans l'automatisation industrielle, les centres logistiques, la production aéronautique, l'agroalimentaire et les équipements de haute technologie. On observe une demande croissante pour les petits motoréducteurs intégrant des freins, des capteurs et des variateurs de vitesse.
Les fournisseurs proposent une vaste gamme d'applications pour leurs produits, notamment dans les convoyeurs, les machines d'emballage, les pompes, les appareils de levage et les systèmes d'automatisation industrielle. Le secteur bénéficie d'un soutien important grâce aux investissements dans la production locale et la modernisation des installations existantes. Les tendances actuelles privilégient la maintenance prédictive, les gains d'espace et d'énergie, ainsi que le remplacement rapide des composants. L'interchangeabilité des systèmes de montage et de maintenance est également essentielle compte tenu du parc installé important.
Marché européen des motoréducteurs
L'Europe devrait représenter une part de marché de 21 à 25 % en 2025 et connaître une croissance annuelle composée de 5,5 à 6 %, l'Allemagne étant le principal moteur de la demande régionale. La demande est principalement tirée par les équipements automatisés d'entreposage, d'emballage et de process au Royaume-Uni et en Allemagne, ainsi que par les machines, les équipements agroalimentaires, automobiles, de construction et d'énergies renouvelables en France, en Italie et en Espagne.
Le marché britannique se caractérise par des entrepôts, des systèmes d'emballage et des équipements de process automatisés et modernisés. Le marché allemand bénéficie d'un écosystème d'automatisation industrielle performant, associé à sa production automobile et de machines. Le marché français, quant à lui, privilégie la modernisation et l'efficacité énergétique, tandis que le marché italien se distingue par des machines, des systèmes d'emballage et des équipements de transformation alimentaire de qualité. Le marché espagnol, enfin, présente une demande mixte émanant des secteurs de la production, de la logistique, de l'agroalimentaire et des énergies renouvelables.
Marché des motoréducteurs de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché estimée entre 36 et 40 % en 2025 et afficher une croissance annuelle composée (TCAC) de 5,9 à 6,5 %, faisant de la Chine le principal marché régional. Si le Japon et la Corée du Sud proposent des solutions d'automatisation sophistiquées, l'Inde et l'Australie se concentrent sur les applications industrielles, minières, d'infrastructure et de procédés.
La Chine bénéficie d'atouts grâce à son importante production de machines et à l'automatisation de ses usines, tandis que l'Inde tire profit de la localisation de sa production et du développement de ses infrastructures. Le Japon et la Corée du Sud excellent dans l'ingénierie de précision et la robotique ; l'Australie, dans l'exploitation minière et la manutention. Des politiques industrielles favorisant la production, l'automatisation et l'efficacité énergétique permettront l'adoption de transmissions compactes et robustes dans toute la région.
Marché des motoréducteurs au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique se développe à partir d'une base plus restreinte, l'Arabie saoudite étant à la pointe des opportunités régionales grâce à la diversification industrielle, la logistique, l'eau et l'énergie. Les Émirats arabes unis soutiennent les secteurs de l'entreposage, de la construction, des services publics et des infrastructures, tandis que l'Afrique du Sud contribue à la demande par les secteurs minier, métallurgique et de la transformation.
Le marché régional devrait croître à un TCAC de 4,8 % à 5,5 % jusqu'en 2034. Les investissements dans les infrastructures énergétiques, le dessalement, la construction, la modernisation minière et la logistique engendrent des besoins récurrents en transmission de couple fiable. Les acheteurs privilégient souvent la robustesse, les performances thermiques, l'accessibilité pour l'entretien et la compatibilité avec des conditions d'exploitation difficiles. La distribution locale et le support technique demeurent essentiels pour les achats liés à des projets spécifiques.
Analyse de segmentation
Type d'engrenage
Le type d'engrenage demeure un critère de sélection fondamental, car la géométrie de la boîte de vitesses détermine son rendement, sa densité de couple, son niveau sonore, son encombrement et son adéquation à l'application. Ce segment devrait connaître une croissance annuelle composée de 5,2 % à 6,0 % entre 2026 et 2034. Les engrenages hélicoïdaux restent largement utilisés, tandis que les architectures planétaires gagnent en popularité lorsque la compacité, la précision et la densité de couple élevée justifient une plus grande complexité des spécifications.
- Moteurs à engrenages hélicoïdaux : largement utilisés dans les convoyeurs, les pompes, les mélangeurs et les machines industrielles, car leur transmission de puissance efficace, leur fonctionnement fluide et les pratiques de maintenance établies favorisent une large acceptation par les équipementiers.
- Motoréducteurs planétaires : importants pour les applications compactes à couple élevé nécessitant un faible jeu et une densité de couple élevée, notamment la robotique, les machines de précision, les équipements mobiles et les systèmes de positionnement exigeants.
- Moteurs à engrenages coniques hélicoïdaux : assurent une transmission à angle droit avec une puissance efficace, prenant en charge les convoyeurs, les machines d’emballage, la manutention de matériaux et les applications où la géométrie d’installation limite les configurations conventionnelles.
- Motoréducteurs à vis sans fin : Ils restent pertinents lorsque leur construction compacte à angle droit, leurs rapports de réduction élevés et leurs caractéristiques de coût avantageuses compensent leur rendement comparativement plus faible dans certaines applications intermittentes.
Puissance nominale
La puissance nominale influe sur la conception thermique, les exigences d'installation et la compatibilité des équipements. Ce segment devrait connaître une croissance annuelle composée de 5,0 % à 5,8 % entre 2026 et 2034, l'automatisation augmentant la demande en petites machines et en équipements de process de grande taille. Les plateformes modulaires permettent aux fabricants de répondre à plusieurs classes de puissance sans nécessiter de refonte majeure.
- Jusqu'à 7,5 kW : Convient aux applications d'emballage, de convoyeurs, de petites pompes, de machines alimentaires et d'automatisation légère, où les dimensions compactes, la faible consommation d'énergie et la simplicité d'installation sont des critères d'achat importants.
- 7,5 kW - 75 kW : Prend en charge les machines industrielles courantes, les équipements de manutention, de traitement et de fabrication nécessitant un couple équilibré, une efficacité, des performances thermiques et une flexibilité opérationnelle.
- Au-delà de 75 kW : Convient aux applications exigeantes telles que la métallurgie, l’exploitation minière, la production d’énergie, les grands convoyeurs et les machines de traitement où la fiabilité et la capacité de couple soutenue sont essentielles.
Couple
Le marché des réducteurs en fonction du couple devrait croître à un TCAC de 5,3 % à 6,1 % jusqu'en 2034, reflétant une demande soutenue pour des performances mécaniques adaptées à chaque application. Le choix du couple dépend de l'inertie de la charge, de l'accélération, du rapport cyclique, de la réduction de vitesse et du facteur de service. Les exigences de couple élevées privilégient de plus en plus les architectures planétaires compactes et les engrenages hélicoïdaux optimisés.
- Jusqu'à 1 Nm : Cible les systèmes de mouvement compacts, l'automatisation légère, les petits actionneurs et les mécanismes de précision où l'encombrement minimal et la sortie contrôlée sont plus importants que la capacité de charge élevée.
- Au-dessus de 1 Nm : Couvre la majorité des besoins en transmission industrielle, y compris les convoyeurs, les mélangeurs, les pompes, les systèmes de levage, les machines et les équipements de traitement nécessitant une puissance mécanique soutenue.
Secteur d'activité vertical
La demande sectorielle devrait croître à un TCAC de 5,4 % à 6,2 % entre 2026 et 2034. L'adoption est diversifiée et touche notamment les transports, la construction, l'énergie, l'agroalimentaire, l'exploitation minière et les procédés industriels. Les exploitants d'équipements évaluent de plus en plus les motoréducteurs en fonction de leur consommation d'énergie, de leur disponibilité, des intervalles de maintenance et de leur compatibilité avec les systèmes de commande automatisés.
- Automobile et transport : Nécessite des entraînements fiables pour les convoyeurs, les équipements d’assemblage, les machines de production de véhicules, la manutention des matériaux et les systèmes logistiques automatisés.
- Aérospatiale et défense : Privilégie la précision, la répétabilité, la fiabilité et le mouvement contrôlé pour les équipements de fabrication et de soutien spécialisés fonctionnant selon des exigences de qualification rigoureuses.
- Bâtiment et construction : Utilise des motoréducteurs dans les ascenseurs, la ventilation, la manutention, les portes automatisées, les mélangeurs et les engins de construction nécessitant une transmission de couple fiable.
- Production d'énergie : Utilise des réducteurs dans les systèmes auxiliaires, le refroidissement, la manutention, les équipements de suivi et les infrastructures d'énergies renouvelables où la fiabilité et le fonctionnement continu sont essentiels.
- Industrie agroalimentaire : Privilégie les entraînements hygiéniques, efficaces et faciles à entretenir pour les convoyeurs, les équipements de remplissage, d’emballage, de mélange et de transformation.
- Métaux et mines : Nécessite des systèmes de transmission robustes capables de supporter des charges lourdes, la poussière, les vibrations, les variations de température et des cycles de fonctionnement continus.
- Autres : Inclut diverses applications industrielles et commerciales où le couple, la réduction de vitesse, l'encombrement et la fiabilité spécifiques à l'application déterminent le choix du motoréducteur.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile et transport |
Haut |
Automatisation des usines |
Mature |
|
Aérospatiale et défense |
Moyen |
Mouvement de précision |
Mise à l'échelle |
|
Bâtiment et construction |
Moyen |
Équipement intelligent |
Mise à l'échelle |
|
Production d'énergie |
Haut |
efficacité énergétique |
Mature |
|
Nourriture et boissons |
Haut |
Conduites hygiéniques |
Mature |
|
Métaux et exploitation minière |
Haut |
Usage intensif |
Mature |
|
Autres |
Moyen |
Mouvement personnalisé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des motoréducteurs
L'automatisation industrielle accroît la demande en systèmes de mouvement intégrés.
Les investissements dans l'automatisation augmentent le nombre de points de mouvement contrôlés dans les usines, les entrepôts, les installations d'emballage et les unités de traitement. Chaque convoyeur, actionneur, unité de levage ou module de flux de matières peut nécessiter son propre système d'entraînement, élargissant ainsi la gamme d'équipements potentiellement concernés. Les motoréducteurs s'avèrent particulièrement utiles, car ils combinent réduction de vitesse et alimentation du moteur en un seul dispositif intégré. De plus, leur compatibilité avec les systèmes de capteurs et les variateurs de vitesse permet un fonctionnement automatique et un diagnostic des pannes. Face à des cycles de production plus courts et des taux d'utilisation des équipements plus élevés, le coût des arrêts non planifiés augmente considérablement, ce qui rend d'autant plus avantageux de disposer d'équipements standardisés, faciles à entretenir et pouvant être surveillés électroniquement.
Les exigences en matière d'efficacité énergétique accélèrent le remplacement des systèmes d'entraînement traditionnels.
Les industriels évaluent de plus en plus les moteurs et les systèmes de transmission en fonction de leur consommation électrique sur l'ensemble de leur cycle de vie, et non plus uniquement de leur prix d'acquisition. L'amélioration du rendement des moteurs, l'utilisation d'engrenages performants, la variation de vitesse et une adaptation optimale de la charge permettent de minimiser les pertes d'énergie en cas de fluctuations de la demande. Ceci offre la possibilité de remplacer des systèmes inefficaces encore fonctionnels. Les gains d'efficacité sont particulièrement intéressants pour les convoyeurs, les pompes, les ventilateurs, les mélangeurs et les équipements de transformation. L'attention portée au rendement des moteurs par les organismes de réglementation rend le passage à des équipements à haut rendement encore plus attractif, même si sa mise en œuvre dépend du délai d'amortissement et des contraintes d'installation. Dans ce contexte, les fabricants proposant des moteurs performants, des rapports de réduction optimisés et des variateurs de vitesse peuvent concilier durabilité et économies sans avoir à remplacer les machines.
L'expansion des entrepôts et de la logistique élargit les applications des variateurs compacts
Les entrepôts automatisés nécessitent un grand nombre de convoyeurs, trieurs, élévateurs, navettes et mécanismes de positionnement, engendrant une demande pour des systèmes de transmission compacts aux performances prévisibles. La croissance du e-commerce et la modernisation de la distribution augmentent le nombre de points de flux de matières automatisés au sein des installations. Les motoréducteurs sont parfaitement adaptés à ces applications car ils permettent un contrôle précis de la vitesse et du couple, même dans des espaces restreints. Cette expansion modifie également les critères d'achat : les opérateurs privilégient désormais le faible niveau sonore, la mise en service rapide, l'accessibilité pour le service après-vente et la prévisibilité de la maintenance. Les configurations compatibles avec les capteurs peuvent fournir des informations de fonctionnement permettant une intervention préventive avant qu'une panne mécanique n'interrompe la production. Par conséquent, l'automatisation logistique peut générer une demande récurrente de remplacement et de modernisation, en plus des commandes de nouveaux équipements, offrant ainsi aux fabricants l'opportunité de développer des solutions spécifiques pour les convoyeurs, les élévateurs et les systèmes mobiles d'entrepôt.
Tendances futures du marché des motoréducteurs
Les motoréducteurs à capteurs deviendront de plus en plus configurables.
Les produits futurs intégreront de plus en plus de réducteurs, de moteurs, de capteurs, de freins, d'encodeurs et d'interfaces de communication au sein de plateformes configurables. L'intégration des données de température, de vibrations, de vitesse et de couple permettra d'améliorer la visibilité des équipements sans nécessiter de matériel de surveillance supplémentaire. Cette architecture devrait faciliter la maintenance conditionnelle et simplifier l'intégration aux réseaux de contrôle industriels. Les fournisseurs devraient développer des outils logiciels capables de traduire les données d'exploitation en indicateurs de maintenance exploitables, tandis que les équipementiers rechercheront des interfaces standardisées afin de réduire les efforts d'ingénierie. La valeur commerciale dépendra de plus en plus de la qualité des données, de la cybersécurité, de l'interopérabilité et de la pertinence des diagnostics, et non plus de la simple présence de capteurs. À terme, des modules de capteurs pourraient permettre aux clients de sélectionner les capacités de surveillance en fonction de leur criticité, offrant ainsi des fonctionnalités avancées pour les équipements de grande valeur tout en maîtrisant les coûts pour les machines moins exigeantes.
Les architectures à haut rendement vont redéfinir les spécifications des produits
D'après les tendances du marché des motoréducteurs, la prochaine phase de développement des produits devrait privilégier l'efficacité globale du système plutôt que celle du seul moteur. La géométrie des engrenages, le choix des roulements, la lubrification, la technologie du moteur, la commande par variateur de fréquence et l'adaptation de la charge influent tous sur l'énergie consommée par un système d'entraînement. Les fabricants concevront donc de plus en plus les combinaisons moteur-réducteur comme des ensembles coordonnés. Les technologies à aimants permanents, à réluctance synchrone et autres technologies à haut rendement pourraient se généraliser là où les économies réalisées sur le cycle de vie justifient des coûts initiaux plus élevés. Des conceptions mécaniques compactes permettent également de réduire la consommation de matériaux et l'encombrement. Les équipes d'approvisionnement devraient comparer les produits en fonction du coût total de possession, des profils d'exploitation, des exigences de maintenance et des performances d'efficacité. Cette évolution devrait favoriser les fournisseurs capables de valider les économies au niveau du système dans des conditions d'application réalistes, plutôt que de se fier uniquement aux performances des composants.
Opportunités du marché des motoréducteurs
La régionalisation de la production peut améliorer la réactivité et la personnalisation.
Les fabricants peuvent saisir des opportunités de croissance en développant leurs capacités de production régionale et de configuration finale dans les économies industrielles à forte croissance. La production locale permet de réduire les coûts de transport, de raccourcir les délais de livraison et de proposer des configurations de tension, de montage, de freinage et environnementales adaptées aux normes régionales. L'Inde, l'Asie du Sud-Est, le Mexique et certains marchés du Moyen-Orient constituent des plateformes attractives, car les investissements industriels y sont en expansion tandis que les clients exigent de plus en plus un support technique local. L'assemblage régional peut également renforcer la résilience face aux ruptures d'approvisionnement en composants en créant des sources d'approvisionnement alternatives. Les entreprises devraient privilégier les sites de production situés à proximité des pôles de production de machines établis et développer des partenariats avec des intégrateurs de systèmes capables d'influencer les spécifications dès les premières étapes de la conception des équipements. Une stratégie de production locale est particulièrement efficace lorsqu'elle est associée à des plateformes mondiales standardisées, permettant ainsi de réaliser des économies d'échelle tout en conservant une flexibilité suffisante pour répondre aux exigences locales.
Les services numériques peuvent créer une valeur récurrente sur le marché secondaire
Les prévisions du marché des motoréducteurs mettent de plus en plus en évidence les opportunités offertes au-delà des ventes initiales d'équipements, à mesure que les parcs installés se connectent davantage. Les fabricants peuvent développer des modèles de services récurrents axés sur la surveillance de l'état, le diagnostic à distance, la planification de la maintenance, la prévision des besoins en pièces détachées et l'optimisation des performances. Ces services peuvent s'avérer particulièrement précieux dans les secteurs minier, métallurgique, agroalimentaire, logistique et énergétique, où les arrêts imprévus engendrent des coûts d'exploitation considérables. Les offres numériques peuvent également renforcer la fidélisation client en associant les recommandations de remplacement aux conditions de fonctionnement mesurées. Avant de déployer des services connectés à grande échelle, les fournisseurs doivent définir des pratiques claires en matière de cybersécurité, des politiques de propriété des données et des normes d'interopérabilité. Un modèle à plusieurs niveaux pourrait assurer une surveillance de base pour un grand nombre d'installations, tout en proposant des analyses avancées pour les équipements critiques. Cette approche permet de différencier les services sans imposer à chaque client l'adoption d'une architecture de maintenance entièrement numérique.
Développements récents
- Décembre 2025 : Innomotics India a conclu un accord pour acquérir les activités de moteurs basse tension et de motoréducteurs de Siemens Limited en Inde, pour une valeur d'entreprise de 2 200 crores de roupies indiennes (INR). Cette transaction, incluant les activités de service client associées, visait à doter Innomotics India d'une offre complète de moteurs basse et haute tension, de motoréducteurs et de variateurs de grande puissance, tout en renforçant sa présence sur le marché et sa capacité à fournir des solutions d'entraînement intégrées aux clients industriels. L'opération a été finalisée en juin 2026.
- Juin 2026 : Siemens India a finalisé la vente de ses activités Moteurs basse tension et Motoréducteurs, y compris les opérations de service client associées, à Innomotics India Pvt. Ltd. Cette transaction consolide ces activités au sein du portefeuille moteurs et variateurs d’Innomotics, assurant la continuité pour les clients tout en permettant à Siemens India de recentrer son portefeuille sur des activités présentant une meilleure cohérence stratégique.
- Avril 2024 : WEG renomme sa filiale autrichienne Watt Drive Antriebstechnik en WEG Gear Systems, transformant ainsi cette activité en un centre de compétences mondial pour la technologie des engrenages. Acquise par WEG en 2011, cette unité se voit confier la responsabilité des activités mondiales du groupe dans le domaine des engrenages et des motoréducteurs, renforçant ainsi son rôle dans le développement et la fourniture de solutions d’entraînement et d’engrenages spécialisées et tirant parti de la présence mondiale de WEG sur les marchés et dans ses capacités de production.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -