
Markt für GPS Watches: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für GPS-Uhren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (GPS-Herzfrequenzuhren, GPS-Schrittzähleruhren, Sonstige); Anwendung (Training, Wettkampf, Wandern, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014959
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
5,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,33 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,36 %
Wachstumsrate
Adressierbarer Markt
73,15 Mrd. US-Dollar
(2026–2034)
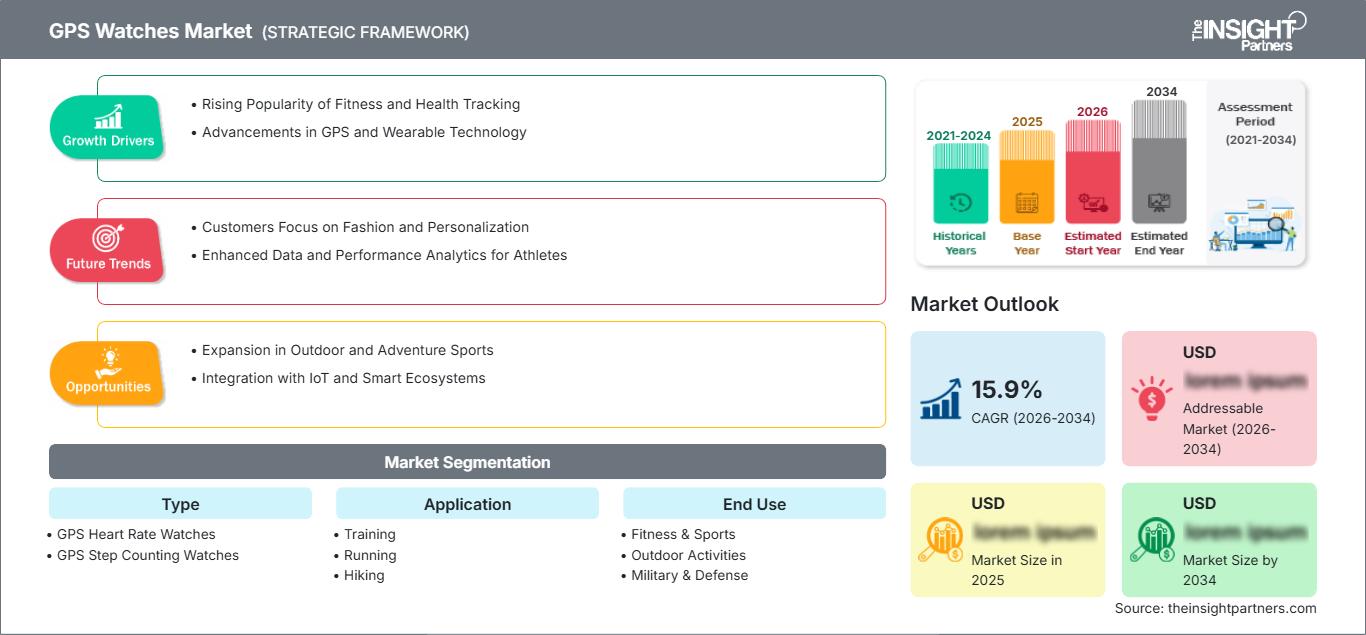
Der Markt für GPS-Uhren wächst von 5,06 Milliarden US-Dollar im Jahr 2025 auf 11,33 Milliarden US-Dollar im Jahr 2034, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,36 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch die zunehmende Verbreitung ortungsfähiger Wearables, verbesserte biometrische Sensoren, längere Akkulaufzeiten und die Integration in digitale Fitness-Ökosysteme begünstigt. Die Produktentwicklung konzentriert sich verstärkt auf Trainingsdaten, Navigationsgenauigkeit, Erholungsmetriken, Gesundheitsüberwachung und vernetzte Outdoor-Anwendungen.
In Nordamerika wird der Markt für GPS-Uhren voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. Dieses strukturelle Wachstum wird durch eine hohe Sportbeteiligung, etablierte Wearable-Ökosysteme, die zunehmende Verbreitung von Premium-Geräten und das steigende Interesse der Verbraucher an kontinuierlicher Gesundheits- und Leistungsüberwachung begünstigt. Die Nachfrage wird zudem durch Outdoor-Aktivitäten und vernetzte Fitnessdienste verstärkt.
Marktanalyse und Einblicke für GPS-Uhren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 31–35 % bei GPS-Uhren haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,7 % wachsen wird. Unterstützt wird dies durch die Akzeptanz von Premium-Wearables, organisierten Sport, Outdoor-Freizeitaktivitäten und etablierte digitale Fitness-Ökosysteme.
- USA: Die USA machen im Jahr 2025 etwa 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, wobei Fitness-Tracking, Laufen und vernetzte Gesundheitsanwendungen an erster Stelle stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt, mit einem durchschnittlichen jährlichen Wachstum von 8,7–9,3 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bieten eine breite Basis für Laufen, Radfahren, Wandern und Outdoor-Freizeitaktivitäten.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 29–33 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen wird. China, Japan, Südkorea, Indien und Australien sind die wichtigsten Nachfragezentren.
- Größtes Segment: GPS-Herzfrequenzuhren halten im Jahr 2025 schätzungsweise einen Marktanteil von 62–66 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 % wachsen.
- Wachstumsstarkes Segment: Der Bereich Wandern wird im Jahr 2025 schätzungsweise einen Marktanteil von 20–24 % erreichen und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % wachsen, unterstützt durch Navigations- und Outdoor-Sicherheitsfunktionen.
- Wichtige Unternehmen, die im Detail analysiert wurden: Apple Inc., Timex.com, Inc., Garmin Ltd., COROS Wearables Inc., Samsung Electronics Co., Ltd., SoleusRunning, Fitbit, Lenovo Group, Fossil Group, Inc., Polar.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Produktspektrum der Branche hat sich von reinen Ortungsdiensten hin zu integrierten Leistungsplattformen entwickelt, die neben GPS-Funktionalität auch optische Herzfrequenzmessung, Höhenbestimmung, Schlafanalyse, Erholungsparameter und Smartphone-Integration umfassen. Die Differenzierung erfolgt anhand der Sensorgenauigkeit, Batteriemanagementsysteme, Displaytechnologie, Softwarefunktionen und einzigartiger Trainingsalgorithmen. Die Branche ist weiterhin auf Halbleiter, GPS-Hardware, optische Sensoren, Displays, Batterien und Miniaturisierungstechnologie angewiesen.
Zukünftig dürfte sich die Nutzung der Produkte auf neue asiatische Märkte sowie auf Outdoor-Spezialgebiete ausweiten. Steigende Smartphone-Nutzung, wachsende Zahl von Sportlern und sinkende Preise könnten den Absatz ankurbeln, während Premiumprodukte im Bereich Gesundheitsinformationen und Trainingsindividualisierung konkurrieren werden. Gesundheitsspezifische Funktionen von Wearables könnten in Industrieländern regulatorischer Prüfung unterliegen.
Marktbericht zu GPS-Uhren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,33 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für GPS-Uhren
Die Nachfrage nach Uhren wird sich von reinen Leistungsaufzeichnungen hin zu präzisen Leistungsmessungen verlagern. Daher wird das Wachstum des GPS-Uhrenmarktes durch Aktivitäten wie Laufen, Wandern, Radfahren, Ausdauertraining und Multisport vorangetrieben, bei denen präzise Navigation und physiologisches Feedback wichtige Funktionen darstellen. Das Ökosystem umfasst GNSS-Chips, optische Sensoren, Displays, Akkus, Betriebssysteme, mobile Anwendungen, Cloud-Plattformen, Vertriebskanäle und Abonnementdienste.
In der Wertschöpfungskette des GPS-Uhrenmarktes beeinflussen Komponentenlieferanten Genauigkeit, Energieverbrauch und Miniaturisierung der Geräte, während Originalgerätehersteller (OEMs) für die Produktarchitektur und die Software-Einzigartigkeit verantwortlich sind. Hochwertige Uhren benötigen eine optimale Hardware-Software-Kombination, da Akkulaufzeit, Positionsbestimmung, Sensorgenauigkeit und Display-Reaktionsfähigkeit den Gesamtwert des Produkts ausmachen. Gleichzeitig müssen die Hersteller innovative Funktionen mit den hohen Komponentenkosten und der Abhängigkeit der Lieferkette in Einklang bringen.
Der Wettbewerb wird durch die Tiefe der Ökosysteme, die Spezialisierung auf Trainingslösungen und die Differenzierung der Hardware bestimmt. Die Analyse des Marktes für GPS-Uhren zeigt, dass Apple Inc. Gesundheit und die Integration in einem einzigen Gerät in den Vordergrund stellt, Garmin Ltd. den Fokus stark auf Sportaktivitäten und Outdoor-Leistung legt, COROS Wearables Inc. Ausdauersportler mit Trainingsfunktionen anspricht, Samsung Electronics Co., Ltd. im Bereich der Integration vernetzter Geräte konkurriert und Polar sich auf einen spezialisierten Bereich konzentriert.
Im Markt für GPS-Uhren zeichnet sich ein Trend zu Investitionen in Sensorfusion, Softwareintelligenz, Batterieeffizienz, Satellitenkommunikation und persönliches Coaching ab. Timex.com, Inc., SoleusRunning, Fitbit, Lenovo Group und Fossil Group, Inc. bedienen verschiedene Kundensegmente, während Garmin und Apple ihre Premiumprodukte entwickeln. Es wird erwartet, dass der Wettbewerb zunehmen wird, da die Anbieter proprietäre Daten, Betriebssysteme für Wearables, Gesundheitsplattformen und Abonnementdienste nutzen, um ihre Kunden zu binden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für GPS-Uhren: Strategische Einblicke
Regionale Einblicke
Markt für GPS-Uhren in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 31–35 % erreichen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % bis 2034. Die Region profitiert von der hohen Verbreitung von Wearables, aktiven Lauf-Communities, Outdoor-Aktivitäten und der zunehmenden Nutzung vernetzter Gesundheitsprodukte. Die USA sind der Hauptmarkt des Unternehmens, während Kanada durch seine Aktivitäten im Bereich Wandern, Wintersport, Radfahren und Fitness zusätzliche Nachfrage generieren wird.
Das Kaufverhalten in der Region tendiert zu Premium-Geräten mit präziser Standortverfolgung, langer Akkulaufzeit, fortschrittlicher Herzfrequenzmessung und Smartphone-Integration. Garmin Ltd. und Apple Inc. sind im Sport- und Lifestyle-Sektor stark vertreten, während Samsung Electronics Co., Ltd. ein breiteres Publikum vernetzter Geräte anspricht.
US-Markt für GPS-Uhren
Die USA machen im Jahr 2025 etwa 74–78 % des nordamerikanischen Marktes für GPS-Uhren aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen. Laufen, Fitness, Wandern und Ausdauersport bleiben gängige Anwendungsbereiche, während fortschrittliche Gesundheits-Tracking-Funktionen für den Ersatz herkömmlicher Uhren immer wichtiger werden. Gut etablierte Vertriebskanäle ermöglichen es, spezialisierte Geräte einem breiten Kundenkreis zugänglich zu machen.
Apple Inc., Garmin Ltd., Fitbit und Samsung Electronics Co., Ltd. genießen hohe Bekanntheit im gesamten Verbrauchermarkt, während spezialisierte Marken sich auf leistungsorientierte Kunden konzentrieren. Die Gerätewahl wird von Faktoren wie Akkulaufzeit, Navigationsgenauigkeit, Trainingsanalyse, Regenerationsparametern und Smartphone-Kompatibilität beeinflusst. Anwendungen im Militär- und Verteidigungsbereich zählen weiterhin zu den spezialisierteren Bereichen, in denen robuste Geräte aufgrund ihrer Navigations- und Ausdauereigenschaften geschätzt werden.
Europäischer Markt für GPS-Uhren
Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 27–31 % bei GPS-Uhren halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen. Großbritannien und Deutschland erweisen sich als die wichtigsten Märkte, begünstigt durch eine ausgeprägte Fitnesskultur, Kaufkraft, die Beteiligung an Outdoor-Aktivitäten und den Bedarf an hochwertigen Wearables.
Großbritannien bietet ein gut entwickeltes Umfeld für Laufen und Fitness, dessen Nachfrage von Training und Marathonvorbereitung über Wandern bis hin zu allgemeinem Wohlbefinden reicht. Kunden vergleichen heute Akkulaufzeit, Herzfrequenzmessung, Kartenfunktionen und die Kompatibilität der Geräte mit bestehenden mobilen Systemen. E-Commerce-Websites erleichtern den Produktvergleich, während Sportgeschäfte weiterhin wichtig sind, um qualitativ hochwertige Produkte zu erhalten.
Deutschland zählt zu den wichtigsten Märkten, die vom Radfahren, Trekking, Laufen und anderen sportlichen Aktivitäten geprägt sind. Verbraucher legen besonderen Wert auf Langlebigkeit, hochwertige Verarbeitung, Navigationsfunktionen und leistungsstarke Akkus. Weitere wichtige Märkte sind Frankreich, Italien und Spanien, wo Laufen, Outdoor-Aktivitäten für Touristen, Trekking und Fitnessaktivitäten eine große Rolle spielen. Deutschland ist unter den betrachteten europäischen Märkten führend.
APAC GPS-Uhrenmarkt
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 29–33 % der Nachfrage im Jahr 2025 ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen. China ist der führende Markt in dieser Region, gefolgt von Japan, Südkorea, Indien und Australien. Diese Entwicklung wird durch die zunehmende Beteiligung an sportlicher Betätigung und die Nutzung vernetzter Geräte begünstigt.
China profitiert von heimischen Wearables und einer starken Technologieakzeptanz. Japan legt Wert auf Gesundheit, Genauigkeit und Outdoor-Nutzung. Südkorea kombiniert Sportnutzung mit Mobilfunktechnologie. Indien bietet trotz des aktuellen Drucks auf den Smartwatch-Markt beträchtliche langfristige Perspektiven. Australien profitiert von seinen Outdoor-Aktivitäten, insbesondere dem Wandern.
Markt für GPS-Uhren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar noch geringer, soll aber bis 2034 voraussichtlich um 8,5–9,5 % jährlich wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen zu den wichtigsten Golfstaaten, die für die Marktanalyse berücksichtigt wurden, während Südafrika in Afrika das wichtigste Land darstellt. Sport, Tourismus, Outdoor-Freizeitaktivitäten und hochwertige Unterhaltungselektronik treiben die Verbreitung an.
Saudi-Arabien und die Vereinigten Arabischen Emirate werden Zugang zu Sportinfrastruktur, Tourismus und Marketingkampagnen für einen aktiven Lebensstil haben. Südafrika wird durch Sportarten wie Laufen, Wandern und Ausdauersport dazu beitragen. Die Region RoMEA wird fragmentiert sein, und die Nutzung wird sich auf wohlhabende städtische Märkte beschränken. GPS ist in dieser Region von entscheidender Bedeutung, da es die Navigation und Standortbestimmung erleichtert.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,5 % wachsen. Der Markt für GPS-Uhren tendiert zunehmend zu Geräten, die Positionsbestimmung mit physiologischen Messungen kombinieren, wodurch die Herzfrequenzmessung zu einem zentralen Bestandteil von Trainings-, Wellness- und Leistungsanwendungen wird. Produkte mit Schrittzählerfunktion bleiben für allgemeine Fitnessnutzer und preissensible Verbraucher, die eine unkomplizierte Aktivitätsüberwachung wünschen, relevant.
- GPS-Herzfrequenzuhren: Diese Produkte bedienen das Premium- und leistungsorientierte Marktsegment, indem sie Positionsbestimmung mit kontinuierlicher physiologischer Messung kombinieren. Ihre strategische Bedeutung nimmt zu, da Läufer und Athleten integriertes Trainingsfeedback suchen.
- GPS-Schrittzähleruhren: Diese Geräte richten sich an Verbraucher, die Wert auf die Überwachung ihrer täglichen Aktivitäten, insbesondere des Gehens, und auf einfache Fitness-Tracking legen. Ihre unkomplizierte Bedienung trägt zu einer breiteren Akzeptanz bei, da Kaufentscheidungen oft von Erschwinglichkeit und Benutzerfreundlichkeit abhängen.
Anwendung
Das Anwendungssegment wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,6 % wachsen. Training, Laufen und Wandern erfordern zunehmend spezialisierte Standort- und Leistungsdaten, was die Nachfrage nach Produkten ankurbelt, die Routenplanung, Tempoanalyse, physiologische Daten und Erholungsinformationen kombinieren. Anwendungsspezifische Software entwickelt sich zu einem wichtigen Unterscheidungsmerkmal zwischen Allzweck- und Spezialgeräten.
- Training: Trainings-Apps legen Wert auf strukturierte Workouts, Erholungsindikatoren, Leistungshistorie und personalisierte Empfehlungen. Sie sind strategisch wichtig, da die regelmäßige Nutzung von Trainings-Apps die Nutzer dazu anregt, in vernetzten Software-Ökosystemen zu bleiben.
- Laufen: Laufen bleibt eine Kernanwendung, unterstützt durch Streckenaufzeichnung, Tempomessung, Herzfrequenzüberwachung und Leistungsanalyse. Spezialisierte Läufer schätzen zunehmend fortschrittliche Metriken, die eine strukturierte Vorbereitung und Wettkampfoptimierung ermöglichen.
- Wandern: Wanderer profitieren von Routenführung, Höhenmessung, langer Akkulaufzeit, Wetterinformationen und Standortbestimmung. Diese Funktionen erhöhen die Attraktivität des Produkts für Outdoor-Nutzer, die sich abseits zuverlässiger Mobilfunkverbindungen bewegen.
Endverwendung
Für das Segment Endnutzung wird von 2026 bis 2034 ein jährliches Wachstum von 9,1–9,8 % prognostiziert. Fitness und Sport bleiben die Hauptnachfragebasis, während Outdoor-Aktivitäten Premium-Navigationsfunktionen erfordern. Militär- und Verteidigungsnutzer bilden ein spezielles Segment, für das Robustheit, Akkulaufzeit, Positionsgenauigkeit und operative Funktionalität wichtiger sind als ein verbraucherorientiertes Design.
- Fitness & Sport: Diese Kategorie repräsentiert die breiteste Kundengruppe und umfasst Fitnessstudiobesucher, Läufer, Athleten und Freizeitsportler. Die Nachfrage konzentriert sich auf Gesundheitsdaten, Trainingsanalysen, Trainingsaufzeichnung und die Vernetzung mit anderen Systemen.
- Outdoor-Aktivitäten: Outdoor-Nutzer legen Wert auf Navigation, Höhenprofil, Routenplanung, lange Akkulaufzeit, Wetterinformationen und Robustheit. Diese Anforderungen sprechen für hochwertige Produkte, die speziell für Wandern, Trekking, Trailrunning und Abenteueraktivitäten entwickelt wurden.
- Militär & Verteidigung: Spezialisierte Anwender benötigen robuste Bauweise, zuverlässige Positionierung, hohe Ausdauer und Einsatzfähigkeit. Bei Beschaffungsentscheidungen stehen Einsatznutzen, Langlebigkeit, Interoperabilität und Sicherheit im Vordergrund, nicht Lifestyle-Features.
Vertriebskanal
Der Vertriebskanal wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen. Der Onlinehandel gewinnt durch ein breiteres Sortiment, Direktvertriebsmodelle, Abonnementangebote und detaillierte Produktvergleiche an strategischer Bedeutung. Offline-Kanäle bleiben wichtig für Premiumprodukte, die physische Vorführungen, Anproben, fachkundige Beratung und die sofortige Verfügbarkeit der Produkte erfordern.
- Online: Online-Kanäle bieten eine große Produktauswahl, transparente Vergleichsmöglichkeiten, direkten Zugang zum Hersteller und bequeme Kaufmöglichkeiten. Ihre strategische Bedeutung nimmt zu, da Verbraucher immer besser mit Spezifikationen und speziellen Wearable-Kategorien vertraut werden.
- Offline: Der stationäre Handel bleibt relevant für Premium-Uhren, Sportartikel und Kunden, die Produktvorführungen wünschen. Fachhändler bieten anwendungsspezifische Beratung, Unterstützung bei der Anpassung und direkten Kundendienst.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Ausbildung |
Hoch |
Adaptives Training |
Skalierung |
|
Läuft |
Hoch |
Rennanalyse |
Reifen |
|
Wandern |
Medium |
Wegnavigation |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für GPS-Uhren
Steigende Nachfrage nach kontinuierlicher Leistungs- und Gesundheitsmessung
Kunden erwarten heute von Wearables nicht nur numerische Aktivitätsdaten, sondern konkrete Handlungsempfehlungen. Kontinuierliche Herzfrequenzmessung, Schlaf- und Erholungsdaten, Trainingsbelastung und Streckenverlauf sind zu Schlüsselfaktoren für Fitnessentscheidungen geworden. Die Integration dieser Funktionen steigert die Attraktivität GPS-gestützter Geräte, da der geografische Standort den physiologischen Daten Kontext verleiht, insbesondere beim Laufen, Wandern, Radfahren oder anderen Workouts. Dadurch können sich Anbieter durch ihre Algorithmen und Softwarelösungen differenzieren, anstatt sich allein auf ihre Hardware zu verlassen. Die Auswirkungen auf die Wirtschaft sind weitreichend, da sie Sensoren, Cloud-Computing, mobile Apps und Abonnementdienste umfassen. Die gestiegenen Erwartungen an den Funktionsumfang der Geräte erhöhen die Wahrscheinlichkeit, dass Kunden ältere Geräte ohne solch ausgefeilte Analysefunktionen ersetzen.
Ausweitung der Teilnahme an Outdoor-Freizeitaktivitäten und Ausdauersportarten
Outdoor-Aktivitäten setzen Hersteller unter Druck, tragbare Geräte zu entwickeln, die auch außerhalb der typischen städtischen Umgebung, wie sie von Fitnessbegeisterten genutzt wird, zuverlässig funktionieren. Outdoor-Aktivitäten wie Wandern, Trailrunning, Trekking und andere Ausdauersportarten erfordern präzise Positions- und Höhendaten, Routeninformationen, Wetterdaten und eine lange Akkulaufzeit. Aufgrund dieser Anforderungen eignen sich GPS-Uhren besser als Aktivitätstracker, da die Navigation mittlerweile ein integraler Bestandteil des Produkts und nicht mehr optional ist. Dies gilt insbesondere für High-End-Geräte, für die Kunden aufgrund ihrer robusten Bauweise, Kartenfunktionen, Satellitenverbindung und fortschrittlichen Akku-Management-Technologien bereit sind, mehr zu bezahlen. Daher bemühen sich Unternehmen nun verstärkt um die Entwicklung robuster und spezialisierter Uhren für bestimmte Sportarten und die Navigation im Freien.
Integration von KI-gestütztem Coaching und personalisierten Fitness-Ökosystemen
Wearable Technology revolutioniert die Art und Weise, wie Daten von Wearables in konkrete Handlungsempfehlungen umgewandelt werden. Anstatt Datenpunkte isoliert anzuzeigen, analysieren fortschrittlichere Plattformen die Trainingshistorie, Erholungsphasen, Schlafgewohnheiten und Körperreaktionen einer Person, um personalisierte Trainingsvorschläge zu erstellen. Dies könnte die Akzeptanz von Wearables deutlich steigern, da Kunden maßgeschneiderte Empfehlungen erhalten, die auf ihren individuellen Aktivitäten basieren, anstatt statischer Dashboards. Für Hersteller eröffnet künstliche Intelligenz die Möglichkeit, neben dem Hardware-Absatz auch langfristige Software-Partnerschaften durch Premium-Coaching und personalisierte Trainingsprogramme aufzubauen. Die Datenqualität gewinnt an Bedeutung, ebenso wie die Qualität der Sensoren, der Datenschutz und die Überprüfung der Algorithmen. Im Wettbewerb verlagert sich die Differenzierung von Sensoren hin zu Analysen.
Zukunftstrends auf dem Markt für GPS-Uhren
KI-gestütztes adaptives Coaching und multimodale Trainingsintelligenz
Der Markt für GPS-Uhren entwickelt sich hin zu adaptiven Coaching-Systemen, die kontinuierlich Standort, Herzfrequenz, Schlaf, Erholung und Trainingsbelastung analysieren. Zukünftig werden die Empfehlungen von Wearables personalisierter sein und sich nicht nur an die Leistung, sondern auch an Umgebung und Ermüdungsgrad anpassen, anstatt auf statischen Trainingsprogrammen zu basieren. Künstliche Intelligenz (KI) wird Nutzern zudem helfen, die komplexen Daten in konkrete Maßnahmen wie die Anpassung von Intensität oder Ruhezeit umzusetzen. Diese Fähigkeit wird die Grenzen zwischen Wearables und virtuellen Trainern verwischen. Wearable-Anbieter werden sich auf die Entwicklung eigener Algorithmen, fortschrittlicher Sensorfusionstechnologien und Software-Ökosysteme konzentrieren, um Nutzer auch nach dem Kauf ihrer Hardware zu binden. Die erfolgreichsten Wearables auf dem Markt werden transparente Empfehlungen, Datenschutz und Interoperabilität in den Vordergrund stellen.
Satellitenverbindung und fortschrittliche Navigation jenseits des herkömmlichen GNSS
Zukünftige Produkte werden voraussichtlich über die GPS-Positionierung hinausgehend umfassendere satellitengestützte Kommunikations- und Navigationsfunktionen bieten. Diese Entwicklung kann die Nutzbarkeit in abgelegenen Gebieten ohne Mobilfunknetz verbessern, insbesondere für Wanderer, Expeditionsteilnehmer, Ausdauersportler und spezialisierte Anwender. Satellitennachrichten, Notfall-Standortfreigabe, verbesserte Mehrband-Positionierung und effizientere Signalverarbeitung könnten sich zunehmend als Alleinstellungsmerkmale erweisen. Hersteller werden zudem versuchen, den Energieverbrauch für die kontinuierliche Satellitenverbindung durch verbesserte Chiparchitekturen und adaptives Energiemanagement zu reduzieren. Die kommerziellen Möglichkeiten reichen über die Navigation hinaus, da Sicherheitsfunktionen den wahrgenommenen Produktwert bei Outdoor-Nutzern steigern können. Mit zunehmender Integration der Konnektivität wird das Produktdesign immer stärker Antennenleistung, Akkukapazität, Gerätegröße, Abonnementkosten und die regionale Verfügbarkeit von Satellitendiensten in Einklang bringen.
Marktchancen für GPS-Uhren
Hochwertige Outdoor-Plattformen, die Navigation, Sicherheit und Ausdauer vereinen
Hersteller können Premium-Potenziale nutzen, indem sie Navigation, Sicherheit, Akkulaufzeit, Umweltsensorik und fortschrittliche Fitnessanalysen in einer einzigen Outdoor-Plattform vereinen. Solche Produkte eignen sich für Wanderer, Trailrunner, Expeditionsteilnehmer, Abenteuerreisende und spezialisierte Berufsgruppen, deren Anforderungen über herkömmliches Fitness-Tracking hinausgehen. Marktprognosen für GPS-Uhren unterstützen Investitionsentscheidungen, indem sie die regionale Outdoor-Aktivität, die Marktdurchdringung von Premium-Wearables und die Vertriebskanalökonomie gemeinsam bewerten, anstatt diese Faktoren isoliert zu betrachten. Die strategische Entwicklung sollte auf energiesparende Positionierung, Offline-Karten, Satellitenkommunikation, robuste Materialien und Notfallfunktionen setzen. Partnerschaften mit Anbietern von Outdoor-Inhalten, Versicherungsplattformen, Tourismusunternehmen und digitalen Coaching-Diensten können die Einnahmequellen erweitern. Das größte Potenzial besteht dort, wo Nutzer Zuverlässigkeit und Sicherheit so sehr schätzen, dass sie bereit sind, Premiumpreise zu zahlen und regelmäßige Serviceverträge abzuschließen.
tragbare Anwendungen für Unternehmen und die Verteidigung
Im Bereich spezialisierter Unternehmens-, Sicherheits- und Verteidigungsanwendungen, die robuste Positionierung, biometrische Überwachung und operative Kommunikation erfordern, bieten sich neue Chancen. Diese Kunden legen möglicherweise mehr Wert auf Zuverlässigkeit und Langlebigkeit als auf ansprechendes Design, was zu differenzierten Beschaffungskriterien und potenziell längeren Produktlebenszyklen führt. Anbieter sollten bei der Entwicklung von Unternehmenslösungen sichere Datenverarbeitung, Gerätemanagement, Interoperabilität, Robustheit und Offline-Funktionalität berücksichtigen. Auch industrielle Anwendungen bieten Potenzial, da Standortbestimmung und Arbeitssicherheitsüberwachung bestehende Kommunikationssysteme ergänzen können. Kommerzielle Strategien sollten Pilotprojekte, institutionelle Beschaffungsbeziehungen und anwendungsspezifische Software priorisieren, anstatt sich ausschließlich auf den Einzelhandel zu konzentrieren. Anbieter mit etablierten Hardware-Entwicklungs- und sicheren Softwarekompetenzen können bestehende Technologien in spezialisierten Märkten nutzen, ohne die gesamte Gerätearchitektur neu gestalten zu müssen.
Aktuelle Entwicklungen
- Februar 2026: Garmin Ltd. meldete Rekordergebnisse für das vierte Quartal und das Gesamtjahr 2025. Der konsolidierte Umsatz im vierten Quartal erreichte 2,12 Milliarden US-Dollar, ein Plus von 17 % gegenüber dem Vorjahr. Das Unternehmen kündigte zudem ein neues Aktienrückkaufprogramm im Wert von 500 Millionen US-Dollar an. Die Ergebnisse belegen die anhaltende positive Geschäftsentwicklung im gesamten diversifizierten Produktportfolio von Garmin, das Fitness-, Outdoor- und Wearable-Produkte umfasst.
- Dezember 2025: Apple Inc. hat in Indien eine Funktion zur Blutdruckwarnung auf der Apple Watch eingeführt. Diese nutzt Daten eines optischen Herzsensors, um Muster zu erkennen, die auf chronischen Bluthochdruck hindeuten könnten, und empfiehlt Nutzern eine Blutdruckmessung mit einem Blutdruckmessgerät. Die Entwicklung erweitert die Einsatzmöglichkeiten von Wearables über die reine Fitnessüberwachung hinaus hin zu umfassenderen Gesundheitsfunktionen.
- Mai 2025: Garmin Ltd. präsentierte die GPS-Lauf- und Triathlon-Smartwatches Forerunner 570 und Forerunner 970 mit erweiterten Trainingsfunktionen, Informationen zur Regeneration, personalisierten Workouts und neuen Leistungsmetriken. Die Forerunner 970 verfügte zudem über eine LED-Taschenlampe und zusätzliche Laufanalysen. Mit dieser Markteinführung unterstrich Garmin seine Positionierung im Bereich spezialisierter Ausdauertrainings- und leistungsorientierter Wearables.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -