
GPSウォッチ市場:規模・成長・予測 2034
GPSウォッチ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(GPS心拍計ウォッチ、GPS歩数計ウォッチ、その他)、用途別(トレーニング、レース、ハイキング、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014959
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
50億6000 万米ドル
基準年値
2034年の予測
113億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.36 %
成長率
対象市場
731億5000 万米ドル
(2026年~2034年)
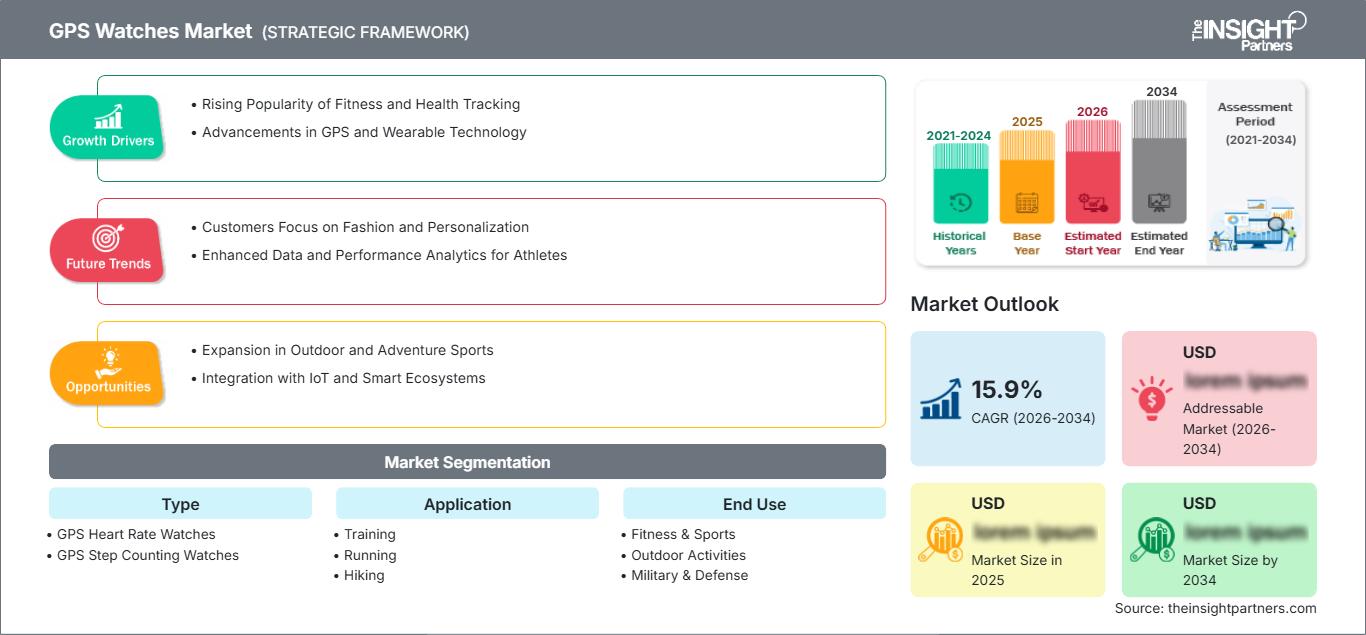
GPSウォッチ市場規模は、2025年の50億6,000万米ドルから2034年には113億3,000万米ドルに拡大し、2026年から2034年にかけて年平均成長率(CAGR)9.36%で成長すると予測されています。この成長は、位置情報機能を備えたウェアラブルデバイスの普及拡大、生体認証センサーの性能向上、バッテリー駆動時間の延長、デジタルフィットネスエコシステムとの統合によって支えられています。製品開発は、トレーニングインテリジェンス、ナビゲーション精度、回復指標、健康モニタリング、およびコネクテッドアウトドアアプリケーションにますます重点が置かれています。
北米におけるGPSウォッチ市場は、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で成長すると予測されています。この成長を支えているのは、スポーツへの参加率の高さ、確立されたウェアラブルエコシステム、プレミアムデバイスの普及、そして継続的な健康状態とパフォーマンスのモニタリングに対する消費者の関心の高まりです。また、アウトドアレクリエーションやコネクテッドフィットネスサービスも需要を押し上げています。
GPSウォッチ市場の評価と洞察
- 北米:北米は、高級ウェアラブルデバイスの普及、組織的なスポーツ、アウトドアレクリエーション、確立されたデジタルフィットネスエコシステムに支えられ、2025年にはGPSウォッチ市場の31~35%のシェアを占め、2026年から2034年にかけて8.1~8.7%のCAGRで拡大すると予測されています。
- 米国:米国は2025年には北米の需要の約74~78%を占め、フィットネストラッキング、ランニング、コネクテッドヘルスアプリケーションに牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には27~31%と推定され、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.3%で成長すると予測されています。ドイツ、イギリス、フランス、イタリア、スペインは、ランニング、サイクリング、ハイキング、アウトドアレクリエーションなど、幅広い分野で大きな基盤を築いています。
- アジア太平洋地域:アジア太平洋地域は2025年には29~33%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.0%で成長すると予測されています。中国、日本、韓国、インド、オーストラリアが主要な需要拠点です。
- 最大のセグメント: GPS心拍数ウォッチは、2025年には推定62~66%の市場シェアを占め、2026年から2034年の間に9.0~9.6%のCAGRで成長すると予測されています。
- 高成長分野:ハイキングは、2025年には市場シェアの20~24%を占めると推定されており、ナビゲーション機能やアウトドア安全機能に支えられ、2026年から2034年にかけて年平均成長率(CAGR)11.0~12.0%で拡大すると予想されています。
- 詳細に分析された主要企業: Apple Inc.、Timex.com, Inc.、Garmin Ltd.、COROS Wearables Inc.、Samsung Electronics Co., Ltd.、SoleusRunning、Fitbit、Lenovo Group、Fossil Group, Inc.、Polar。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界の製品ラインナップは、単なる位置情報サービスから、GPS機能に加え、光学式心拍数測定、高度測定、睡眠分析、回復パラメータ、スマートフォン連携などを統合したパフォーマンスプラットフォームへと進化を遂げています。差別化の基準は、センサー精度、バッテリー管理システム、ディスプレイ技術、ソフトウェア機能、そして独自のトレーニングアルゴリズムです。業界は引き続き、半導体、GPSハードウェア、光学センサー、ディスプレイ、バッテリー、そして小型化技術に依存しています。
将来的には、製品の利用範囲はアジアの新規市場やアウトドア分野へと拡大していくと予想される。スマートフォンの普及率の上昇、スポーツ活動人口の増加、価格の低下などが販売台数の増加を後押しする一方、高価格帯製品は健康に関する洞察やトレーニングのカスタマイズといった点で競争力を発揮するだろう。ウェアラブルデバイスの健康関連機能は、先進国において規制当局の監視対象となる可能性がある。
GPSウォッチ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 50億6000万米ドル |
| 2034年までの市場規模 | 113億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.36% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
GPSウォッチ市場分析
腕時計の需要は、基本的なパフォーマンス記録よりも、正確なパフォーマンス測定を求める顧客へとシフトしていくでしょう。したがって、GPSウォッチ市場の拡大は、ランニング、ハイキング、サイクリング、持久力トレーニング、マルチスポーツといった活動によって牽引され、これらの活動においては、高精度なナビゲーションと生理学的フィードバックが重要な機能となります。エコシステムは、GNSSチップ、光学センサー、ディスプレイ、バッテリー、オペレーティングシステム、モバイルアプリケーション、クラウドプラットフォーム、流通チャネル、サブスクリプションサービスプロバイダーで構成されています。
GPSウォッチ市場のバリューチェーンにおいて、部品サプライヤーはデバイスの精度、エネルギー消費量、小型化に影響を与える一方、OEM(相手先ブランドによる製品製造)は製品のアーキテクチャとソフトウェアの独自性を定義する責任を負います。ハイエンドウォッチは、バッテリー寿命、測位性能、センサー精度、ディスプレイの応答性といった要素が製品の価値を決定づけるため、より優れたハードウェアとソフトウェアの組み合わせが求められます。同時に、メーカーは革新的な機能と部品コストの高さ、サプライチェーンの脆弱性とのバランスを取る必要があります。
競争は、エコシステムの深さ、トレーニングソリューションの専門性、ハードウェアの差別化によって定義される。GPSウォッチ市場の分析によると、Apple Inc.は健康と単一デバイスへの統合を重視し、Garmin Ltd.はスポーツ活動とアウトドアパフォーマンスに重点を置き、COROS Wearables Inc.はトレーニング機能を通じて持久系アスリートをターゲットにし、Samsung Electronics Co., Ltd.はコネクテッドデバイスの統合で競争し、Polarは専門的なポジショニングを取っている。
GPSウォッチ市場のトレンドとしては、センサーフュージョン、ソフトウェアインテリジェンス、バッテリー効率、衛星通信、パーソナルコーチングへの投資が挙げられます。Timex.com、SoleusRunning、Fitbit、Lenovo Group、Fossil Groupは様々な消費者層に対応している一方、GarminとAppleはプレミアム製品の開発に注力しています。ベンダー各社が独自のデータ、ウェアラブルオペレーティングシステム、ヘルスプラットフォーム、サブスクリプションサービスを活用して顧客維持を図るにつれ、競争は激化すると予想されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
GPSウォッチ市場:戦略的洞察
地域別分析
北米GPSウォッチ市場
北米は2025年には31~35%の市場シェアを占めると推定され、2034年までの年平均成長率(CAGR)は8.1~8.7%と予測されている。この地域は、ウェアラブル端末の普及率の高さ、ランニングコミュニティの活発化、アウトドア活動の盛ん、コネクテッドヘルス製品の消費者による採用といった要因を活かすことができる。米国は同社の主要市場であり、カナダはハイキング、ウィンタースポーツ、サイクリング、フィットネスといった活動を通じて、さらなる需要を生み出すと見込まれる。
当該地域における購買行動は、正確な位置追跡機能、長時間のバッテリー駆動時間、高度な心拍数測定機能、スマートフォンとの連携機能を備えたプレミアムデバイスを購入する傾向にある。ガーミン社とアップル社はスポーツおよびライフスタイル市場で高い存在感を示している一方、サムスン電子社はより幅広いコネクテッドデバイスの消費者を対象としている。
米国GPSウォッチ市場
米国は2025年までに北米GPSウォッチ市場の約74~78%を占め、2034年まで年平均成長率(CAGR)8.0~8.6%で拡大すると予測されています。ランニング、フィットネス、ハイキング、持久力トレーニングなどの分野は引き続き一般的な用途であり、高度な健康追跡機能は代替品としてますます重要になっています。確立された流通チャネルは、専門的な機器を多くの顧客に提供する手段として機能しています。
Apple Inc.、Garmin Ltd.、Fitbit、Samsung Electronics Co., Ltd.は、一般消費者市場において高い製品認知度を誇っています。一方、専門ブランドは、性能重視の顧客層に焦点を当てています。デバイスの選択は、バッテリー寿命、ナビゲーション精度、トレーニングプロセスの分析、回復パラメータ、スマートフォンとの互換性といった要素によって左右されます。軍事・防衛関連の用途は、より専門的な分野に属し、堅牢なデバイスは、そのナビゲーション性能と耐久性が高く評価されています。
ヨーロッパのGPSウォッチ市場
欧州は2025年にはGPSウォッチ市場の27~31%を占めると推定されており、2034年まで年平均成長率(CAGR)8.7~9.3%で成長すると予測されている。英国とドイツは、フィットネス文化の発達、購買力、アウトドア活動への参加、そして高品質なウェアラブル製品へのニーズの高まりを背景に、主要市場として台頭している。
英国はランニングとフィットネスの環境が整っており、トレーニング、マラソン準備、ハイキングから総合的な健康維持まで、幅広いニーズに対応しています。今日の消費者は、バッテリー寿命、心拍数トラッキング機能、地図機能、既存のモバイルエコシステムとの互換性などを比較検討しています。Eコマースサイトは製品比較に役立ちますが、スポーツ用品店は高品質な製品を提供する上で依然として重要な役割を果たしています。
ドイツは、サイクリング、トレッキング、ランニング、スポーツへの参加といった活動が盛んな主要市場の一つと言えるでしょう。消費者は、耐久性、エンジニアリングの質、ナビゲーション機能、バッテリー効率を特に重視する傾向があります。その他、フランス、イタリア、スペインも、ランニング、観光客向けのアウトドアアクティビティ、レクリエーションとしてのトレッキング、フィットネスへの参加といった活動が盛んな主要市場となっています。これらのヨーロッパ市場の中で、ドイツはトップの地位を占めています。
アジア太平洋地域のGPSウォッチ市場
アジア太平洋地域は、2025年の需要の29~33%を占めると推定されており、年平均成長率(CAGR)は10.2~11.0%と予測されている。地域市場のトップは中国で、次いで日本、韓国、インド、オーストラリアが続く。いずれも、運動への参加の増加とコネクテッドデバイスの普及によって支えられている。
中国は、国内のウェアラブル端末と強力な技術導入によって支えられている。日本は、健康、精度、アウトドアでの利用を重視している。韓国は、スポーツでの利用と携帯電話技術を組み合わせている。インドは、スマートウォッチ市場が現在圧力にさらされているにもかかわらず、長期的に大きな可能性を秘めている。オーストラリアは、アウトドア活動、特にハイキングによって支えられている。
中東・アフリカのGPSウォッチ市場
中東・アフリカ地域の需要は依然として小さいものの、2034年まで年平均成長率(CAGR)8.5~9.5%で成長すると予測されている。市場評価の対象となっている主要な湾岸諸国はサウジアラビアとアラブ首長国連邦であり、アフリカでは南アフリカが重要な国とされている。スポーツ活動、観光、アウトドアレジャー、そして高級家電製品が普及を牽引している。
サウジアラビアとUAEは、スポーツインフラ、観光、アクティブライフスタイルのマーケティングキャンペーンを活用できる。南アフリカは、ランニング、ハイキング、持久力競技などのスポーツを通じて貢献する。RoMEA地域は細分化されており、普及は裕福な都市部市場に限られるだろう。GPSは、ナビゲーションや位置情報の把握に役立つため、この地域では極めて重要である。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.5%で拡大すると予測されています。GPSウォッチ市場では、位置情報と生理学的測定を組み合わせたデバイスがますます重視されるようになり、心拍数機能がトレーニング、健康管理、パフォーマンス向上アプリケーションの中心となっています。歩数計製品は、一般的なフィットネスユーザーや、手軽なアクティビティモニタリングを求める価格重視の消費者の間で依然として人気があります。
- GPS心拍計付き腕時計:これらの製品は、位置情報と継続的な生理学的測定を組み合わせることで、需要の中でも特に高機能志向の層を占めています。ランナーやアスリートが統合的なトレーニングフィードバックを求めるにつれ、その戦略的重要性は高まっています。
- GPS歩数計付き腕時計:これらのデバイスは、日常的な活動量のモニタリング、ウォーキング、手軽なフィットネス追跡を重視する消費者のニーズに応えます。シンプルな機能により、価格の手頃さと使いやすさが購入決定に影響を与えるため、幅広い普及が期待されます。
応用
アプリケーション分野は、2034年まで年平均成長率(CAGR)9.8~10.6%で成長すると予測されています。トレーニング、ランニング、ハイキングでは、位置情報やパフォーマンスに関するより専門的な情報がますます必要とされており、ルートマッピング、ペース分析、生理学的データ、回復状況の分析などを組み合わせた製品への需要が高まっています。アプリケーション固有のソフトウェアは、汎用デバイスと専門デバイスを区別する重要な要素になりつつあります。
- トレーニング:トレーニングアプリケーションは、体系的なトレーニングメニュー、回復状況の指標、パフォーマンス履歴、そしてパーソナライズされた推奨事項を重視しています。継続的なトレーニング利用は、ユーザーが連携したソフトウェアエコシステム内に留まることを促し、戦略的に重要な意味を持ちます。
- ランニング:ランニングは依然として主要なアプリケーションであり、ルート追跡、ペース測定、心拍数モニタリング、パフォーマンス分析などの機能によって支えられています。専門のランナーは、体系的な準備とレースの最適化をサポートする高度な指標をますます重視するようになっています。
- ハイキング:ハイキングでは、ルートナビゲーション、標高追跡、長時間のバッテリー駆動、天気情報、位置情報認識といった機能が役立ちます。これらの機能は、安定した携帯電話接続が利用できない場所で活動するアウトドアユーザーにとって、製品の有用性を高めます。
最終用途
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.1~9.8%を記録すると予測されています。フィットネスとスポーツが引き続き主要な需要基盤であり、アウトドアアクティビティでは高度なナビゲーション機能が求められます。軍事および防衛分野のユーザーは、堅牢性、バッテリー持続時間、測位の信頼性、および運用機能が消費者向けデザインよりも重要視される特殊なセグメントを形成しています。
- フィットネス&スポーツ:このカテゴリーは、ジム利用者、ランナー、アスリート、レクリエーション参加者など、最も幅広い顧客層を対象としています。需要の中心は、健康指標、トレーニング分析、ワークアウト追跡、そしてエコシステム間の連携です。
- アウトドアアクティビティ:アウトドアユーザーは、ナビゲーション、高度情報、ルートプランニング、バッテリー持続時間、天気情報、耐久性を重視します。これらの要件は、ハイキング、トレッキング、トレイルランニング、アドベンチャーアクティビティ向けに設計された、より価値の高い製品を支えるものです。
- 軍事・防衛分野:特殊な用途では、堅牢な構造、信頼性の高い位置決め機能、長時間の稼働、そして運用上の回復力が求められます。調達決定においては、ライフスタイル機能よりも、任務遂行能力、耐久性、相互運用性、そしてセキュリティが重視されます。
流通チャネル
流通チャネルは、2026年から2034年にかけて年平均成長率(CAGR)10.0~10.8%で成長すると予測されています。オンライン小売は、品揃えの拡充、消費者直販モデル、サブスクリプション型バンドル、詳細な製品比較などを通じて、戦略的に重要性を増しています。一方、オフラインチャネルは、実物のデモンストレーション、試着、専門家のアドバイス、即時の製品入手を必要とする高級品の購入において、依然として重要な役割を果たしています。
- オンライン:オンラインチャネルは、豊富な製品選択肢、透明性の高い比較機能、メーカーへの直接アクセス、そして便利な購入方法を提供します。消費者が製品の仕様や専門的なウェアラブル機器のカテゴリーに精通するようになるにつれ、オンラインチャネルの戦略的重要性は高まっています。
- オフライン:高級時計やスポーツ用品の購入、製品の実演を求める消費者にとって、実店舗は依然として重要なチャネルです。専門小売店は、用途に応じたアドバイス、フィッティングサポート、そして迅速なアフターサービスを提供できます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
トレーニング |
高い |
適応型トレーニング |
スケーリング |
|
ランニング |
高い |
レース分析 |
成熟した |
|
ハイキング |
中くらい |
トレイルナビゲーション |
スケーリング |
GPSウォッチ市場の成長要因と影響分析
継続的なパフォーマンスおよび健康状態の測定に対する需要の高まり
顧客は今や、ウェアラブルテクノロジーから単なる数値的な活動量データだけでなく、実用的な洞察を求めている。継続的な心拍数モニタリング、睡眠指標、回復指標、トレーニング負荷、ルートなどは、フィットネスに関する意思決定を行う上で重要な要素となっている。これらの機能を統合することで、GPS搭載デバイスの魅力は高まる。なぜなら、特にランニング、ハイキング、サイクリング、ワークアウト中などにおいて、地理的位置情報が生理学的データに文脈を与えるからである。これにより、ベンダーはハードウェアだけに頼るのではなく、アルゴリズムやソフトウェアによって差別化を図ることができる。センサー、クラウド、モバイルアプリ、サブスクリプションサービスなどに関わるため、ビジネスへの影響は広範囲に及ぶ。デバイスが提供する機能の範囲に対する顧客の期待が高まるにつれ、高度な分析機能を持たない古いデバイスを買い替える可能性も高まる。
アウトドアレクリエーションおよび持久系スポーツへの参加拡大
アウトドアレクリエーションの普及に伴い、メーカー各社は、従来のフィットネス愛好家が利用するような都市環境以外でも効率的に機能するウェアラブルデバイスの開発を迫られています。ハイキング、トレイルランニング、トレッキングなどの持久系スポーツといったアウトドアアクティビティでは、正確な位置情報や標高データ、ルート情報、気象情報、そしてバッテリーの持続時間が求められます。こうしたニーズに応えるため、GPSウォッチはアクティビティトラッカーよりも適しています。ナビゲーション機能はもはやオプションではなく、製品の不可欠な要素となっているからです。特にハイエンドデバイスでは、堅牢な構造、地図機能、衛星接続、バッテリー寿命制御技術といった特長により、ユーザーはより高額な価格を支払うことを厭いません。そのため、各社は特定のスポーツやアウトドアナビゲーションに対応した、頑丈で特殊なウォッチの開発に力を入れています。
AIを活用したコーチングとパーソナライズされたフィットネスエコシステムの統合
ウェアラブルテクノロジーは、ウェアラブルデバイス上のデータを実用的なアドバイスに変換する方法を変革しています。単にデータポイントを個別に表示するのではなく、より高度なプラットフォームは、運動、回復、睡眠、身体反応に関する個人の履歴を分析し、カスタマイズされたトレーニング提案を作成します。これにより、顧客は固定のダッシュボードではなく、自身の行動に基づいた個別の推奨事項を受け取ることができるため、ウェアラブルデバイスの普及がさらに進む可能性があります。メーカーの視点から見ると、人工知能は、プレミアムコーチングやパーソナライズされたトレーニングプログラムを通じて、ハードウェア販売に加えて継続的なソフトウェア関係を構築する可能性を開きます。データの質は、センサーの品質、プライバシー管理、アルゴリズムの検証とともに、より重要になります。競争の観点から見ると、差別化のポイントはセンサーから分析へと移行しています。
GPSウォッチ市場の将来動向
AIを活用した適応型コーチングとマルチモーダルなトレーニングインテリジェンス
GPSウォッチ市場のトレンドは、位置情報、心拍数、睡眠、回復状況、トレーニング負荷などの情報を継続的に解釈する適応型コーチングシステムへと向かっています。将来的には、ウェアラブルテクノロジーの推奨事項は、静的なトレーニングプログラムに依存するのではなく、パフォーマンスだけでなく環境や疲労度にも適応し、よりパーソナライズされるようになるでしょう。さらに、AIはユーザーが複雑なデータを解釈し、強度や休憩時間の変更といった行動へと変換するのを支援します。この機能により、ウェアラブル製品とバーチャルトレーナーの境界線は曖昧になるでしょう。ウェアラブルベンダーは、独自のアルゴリズム、高度なセンサー融合技術、そしてハードウェア購入後もユーザーを引き留めるソフトウェアエコシステムの開発に注力していくでしょう。市場で最も成功するウェアラブルは、透明性のある推奨事項、プライバシー、そして相互運用性を重視するでしょう。
衛星通信と従来のGNSSを超える高度なナビゲーション
将来の製品は、GPS測位から、より広範な衛星通信およびナビゲーション機能へと拡大していく可能性が高い。この発展は、携帯電話ネットワークが利用できない遠隔地での利便性を向上させる可能性があり、特にハイカー、探検家、耐久アスリート、特殊作戦を行う顧客にとって有益となるだろう。衛星メッセージング、緊急時位置情報共有、マルチバンド測位の改良、より効率的な信号処理は、ますます差別化要因となる可能性がある。メーカーはまた、より優れたチップアーキテクチャと適応型電力管理によって、継続的な衛星接続に伴うエネルギー負荷の軽減を目指すだろう。安全機能はアウトドア消費者の製品価値を高めることができるため、商業的な機会はナビゲーションにとどまらない。接続性がより統合されるにつれて、製品設計はアンテナ性能、バッテリー容量、デバイスサイズ、サブスクリプションの経済性、地域ごとの衛星サービス利用可能性のバランスをより重視するようになるだろう。
GPSウォッチの市場機会
ナビゲーション、安全性、耐久性を兼ね備えたプレミアムなアウトドアプラットフォーム
メーカーは、ナビゲーション、安全性、バッテリー持続時間、環境センシング、高度なフィットネス分析を単一のアウトドアプラットフォームに統合することで、プレミアムな機会を追求できます。このような製品は、ハイカー、トレイルランナー、探検家、冒険旅行者、従来のフィットネス追跡を超えるニーズを持つ専門家をターゲットにできます。GPS ウォッチ市場予測は、地域ごとのアウトドア参加、プレミアムウェアラブルの普及、チャネル経済を個別に扱うのではなくまとめて評価することで、投資判断をサポートします。戦略的な開発では、低消費電力測位、オフラインマップ、衛星通信、耐久性のある素材、緊急機能に重点を置く必要があります。アウトドアコンテンツプロバイダー、保険プラットフォーム、観光事業者、デジタルコーチングサービスとのパートナーシップは、収益源を拡大する可能性があります。ユーザーが信頼性と安全性を重視し、プレミアム価格と継続的なサービス関係を支えられる場合に、最も大きな機会が生まれます。
企業および防衛分野向けのウェアラブルアプリケーション
堅牢な測位、生体認証モニタリング、運用通信を必要とする特殊な企業向け、公共安全、防衛用途において、新たなビジネスチャンスが生まれています。これらの顧客は、消費者向けのデザインよりも信頼性と耐久性を重視するため、調達基準が差別化され、製品ライフサイクルが長くなる可能性があります。サプライヤーは、企業向け製品を開発する際に、安全なデータ処理、デバイス管理、相互運用性、堅牢性、オフライン機能などを評価する必要があります。この機会は、位置情報認識と作業員の安全監視が既存の通信システムを補完できる産業現場の作業員向けアプリケーションにも及びます。商業戦略においては、消費者向け小売のみに頼るのではなく、パイロット展開、機関調達関係、アプリケーション固有のソフトウェアを優先すべきです。ハードウェアエンジニアリングとセキュアなソフトウェア開発能力が確立されているベンダーは、デバイスアーキテクチャ全体を再設計することなく、既存の技術を特殊市場に活用できる可能性があります。
最近の動向
- 2026年2月:ガーミン社は、2025年第4四半期および通期の業績が過去最高を記録したと発表しました。第4四半期の連結売上高は前年同期比17%増の21億2,000万米ドルに達しました。同社はまた、5億米ドルの自社株買い枠を新たに承認したことも発表しました。これらの業績は、フィットネス、アウトドア、ウェアラブル製品など、ガーミンの多角的な事業ポートフォリオ全体にわたる継続的な財務的勢いを示しています。
- 2025年12月:Apple社はインドでApple Watchの高血圧通知機能を提供開始した。この機能は光学式心拍センサーのデータを用いて、慢性高血圧の可能性を示すパターンを特定し、血圧計を用いた確認測定へとユーザーを誘導する。この開発により、ウェアラブルデバイスの役割はフィットネス追跡から、より広範な健康モニタリングへと拡大する。
- 2025年5月:ガーミン社は、GPSランニング/トライアスロン用スマートウォッチ「Forerunner 570」と「Forerunner 970」を発表しました。これらの製品には、高度なトレーニングツール、回復状況の分析機能、パーソナライズされたワークアウト、そして新たなパフォーマンス指標が追加されています。Forerunner 970には、LEDフラッシュライトと追加のランニング分析機能も搭載されています。今回の発表は、ガーミンが専門的な持久力トレーニングとパフォーマンス重視のウェアラブル機能に注力していることを示すものでした。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -