
Markt für Hausautomation Steuerungssysteme: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Hausautomatisierungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Komponenten (Hardware, Software, Service); Technologie (Mobilfunk, Drahtlos, Sonstige); Anwendung (Sicherheit, Beleuchtung, Unterhaltung, Sonstige)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039455
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 25, 2026


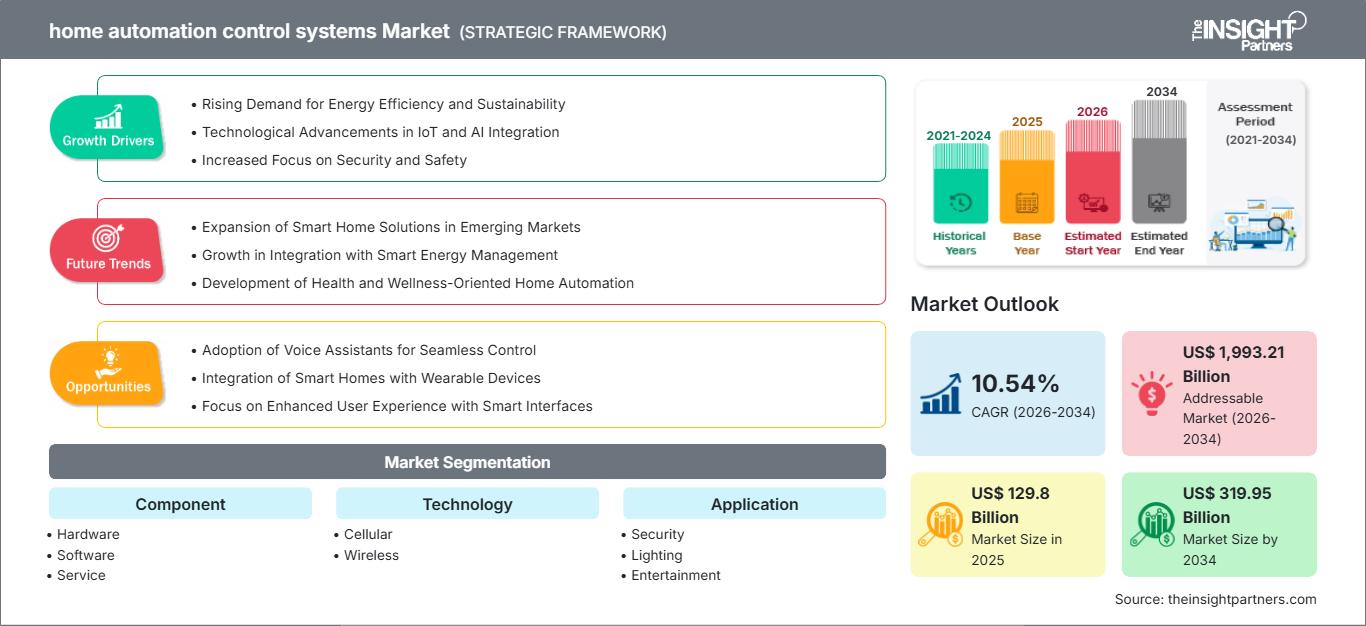
Marktgröße 2025
129,8 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
319,95 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,54 %
Wachstumsrate
Adressierbarer Markt
1.993,21 Mrd. US-Dollar
(2026–2034)
Der Markt für Hausautomationssysteme wird aufgrund der zunehmenden Integration von Hausautomation, Sicherheitssystemen, Beleuchtung, Unterhaltungselektronik und intelligenter Steuerung voraussichtlich nachhaltig wachsen. Der Markt hat 2025 ein Volumen von 129,8 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 319,95 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,54 % entspricht. Drahtlose Konnektivität, der Bedarf an zentralisierter Steuerung und die verstärkte Nutzung intelligenter Haustechnik verändern die Kaufgewohnheiten.
Das Marktwachstum für Hausautomationssysteme in Nordamerika wird durch die Entwicklung von Smart Homes, den weitverbreiteten Einsatz entsprechender Geräte sowie den Bedarf an Sicherheits- und Energiemanagementlösungen angetrieben. Eine prognostizierte regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 7–8 % bis 2034 spiegelt die bestehende installierte Basis, den Austausch bestehender Systeme, Nachrüstungen und Investitionen in drahtlose Steuerungsarchitekturen wider.
Der Wettbewerb im Markt für Hausautomationssysteme wird durch die Konvergenz von Elektrotechnik, Gebäudeleittechnik, Sicherheitslösungen und Unterhaltungselektronik geprägt. In den letzten Jahren hat sich der Wettbewerb durch den zunehmenden Fokus auf Interoperabilität, zentrale Lösungen, Cybersicherheit, einfache Installation und umfassende Serviceangebote deutlich ausgeweitet. Diese Konvergenz führt dazu, dass der Wettbewerb über reine Automatisierungsspezialisten hinausgeht und etablierte Anbieter von Elektrotechnik und Gebäudetechnik dazu bewegen, ihr Angebot auf Systeme für Privathaushalte auszuweiten.
Hinsichtlich der Nachfrage stellen Sicherheit, Beleuchtung und Unterhaltung weiterhin die wichtigsten Anwendungsbereiche im Markt für Hausautomationssysteme dar, wobei das Energiemanagement einen weiteren, zunehmend wichtigen Aspekt darstellt. Drahtlose Lösungen sind insbesondere für Nachrüstungsprojekte relevant, da sie installationsbedingte Störungen minimieren und eine schrittweise Implementierung ermöglichen. Neubauprojekte im Wohnbereich bieten die Möglichkeit, integrierte Systeme zu installieren, die bereits in der Bauphase spezifiziert werden können.
Marktanalyse und Einblicke für Hausautomatisierungssysteme
- Nordamerika hält im Jahr 2025 einen Marktanteil von 37–39 % am Markt für Hausautomationssysteme und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–8 % wachsen, unterstützt durch eine ausgereifte Automatisierungsinfrastruktur, Nachrüstungsaktivitäten, vernetzte Sicherheitssysteme und die Einführung von Energiemanagementsystemen.
- Die USA machen 74–78 % des nordamerikanischen Marktes im Jahr 2025 aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9–10 % wachsen, unterstützt durch die Einführung neuer Technologien und sicherheitsorientierte Modernisierungen von Wohnhäusern.
- Europa wird im Jahr 2025 einen Anteil von 24–26 % ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8–10 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien wichtige Nachfragezentren bilden.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von 24–26 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 11–13 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien, da vernetztes Wohnen und digitale Infrastruktur immer weiter ausgebaut werden.
- Größtes Segment : Hardware wird im Jahr 2025 einen Marktanteil von 48–52 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 10–12 % wachsen, was die zentrale Rolle von Controllern, Sensoren, Switches, Gateways und vernetzten Geräten widerspiegelt.
- Wachstumsstarkes Segment : Software repräsentiert im Jahr 2025 einen Marktanteil von 18–22 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen, da Orchestrierung, Analytik, Automatisierungsregeln und zentralisierte Schnittstellen an Bedeutung gewinnen.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd., Control4 Corporation, Crestron Electronics, Inc., Honeywell International Inc., Ingersoll-Rand plc, Johnson Controls, Legrand SA, Leviton Manufacturing Company, Inc., Lutron Electronics Co., Inc., Schneider Electric, Siemens AG
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für Hausautomationssysteme zeigt, dass sich die Situation von der separaten Steuerung einzelner Geräte hin zur Integration von Wohnökosystemen mit Sensoren, Gateways, Anwendungen und Cloud-Diensten gewandelt hat. Hardware spielt weiterhin eine wichtige Rolle, doch Software wird Interoperabilität, Personalisierung, Diagnose und Wertschöpfung über den gesamten Produktlebenszyklus hinweg bestimmen. Drahtlose Technologien minimieren den Installationsaufwand, während Steuerungen Funktionen für Beleuchtung, Sicherheit, Unterhaltung und Zugang über eine einzige Schnittstelle integrieren. Daher tendieren die Fertigungstrends künftig zu modularen Plattformen und softwaregesteuerten Geräten.
Das Marktwachstum wird sich voraussichtlich nicht auf traditionelle Märkte mit höherem Einkommen beschränken, da Bauträger Automatisierungsfunktionen in neue Wohngebäude integrieren und Dienstleister ihre Lösungen für bestehende Wohnanlagen anbieten werden. Die APAC-Region wird aufgrund der Urbanisierung, des Infrastrukturausbaus und der IT-affinen Verbraucher eine wichtige Rolle spielen. Vorschriften zu Energieeffizienz, Cybersicherheit und Interoperabilität vernetzter Geräte sollten Hersteller dazu anregen, die Zuverlässigkeit und das Lebenszyklusmanagement ihrer Produkte zu verbessern.
Marktbericht zu Hausautomatisierungssystemen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 129,8 Milliarden US-Dollar |
| Marktgröße bis 2034 | 319,95 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,54 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hausautomatisierungssysteme
Die Nachfrage wird zunehmend von der Herausforderung getrieben, Komfort mit messbarer Sicherheit und effizientem Energiemanagement zu verbinden. Privatkunden entwickeln sich von einzelnen vernetzten Komponenten hin zu koordinierten Systemen, die mehrere Funktionen über eine einzige Schnittstelle steuern können. Die Wertschöpfungskette umfasst daher Halbleiter- und Sensorhersteller, Gerätehersteller, Plattformanbieter, Distributoren, Installateure, Systemintegratoren und Kundendienstanbieter. Anbieter, die eine Integration von Hardware und Software anbieten können, profitieren stärker vom Systemwert.
Die Angebotsdynamik wird durch die Komponentenversorgung, die Wirtschaftlichkeit von Funkchipsätzen, Sicherheitsanforderungen und die Qualifikation der Installateure beeinflusst. Hardwareanbieter konzentrieren sich auf modulare Steuerungen und interoperable Geräte, während Softwareanbieter Konfiguration, Ferndiagnose und Automatisierungslogik verbessern. Bei Nachrüstungen sprechen die Kosten für drahtlose Lösungen, kabelgebundene Architekturen sind jedoch weiterhin relevant für High-End-Projekte, bei denen eine zuverlässige und zentrale Infrastruktur die Komplexität der Installation rechtfertigt.
Der Wettbewerb verschärft sich, da die Akteure der Elektrogeräte-, Gebäudeleittechnik-, Sicherheits- und Unterhaltungselektronikbranche ihre Angebote auf Hausautomatisierungslösungen konzentrieren. ABB Ltd., Crestron Electronics, Inc., Control4 Corporation, Legrand SA, Leviton Manufacturing Company, Inc. und Lutron Electronics Co., Inc. bieten integrierte, auf die Installation ausgerichtete Ökosysteme für Steuerungssysteme und Installateure. Die Gebäude- und Energiemanagementlösungen von Schneider Electric, Siemens AG, Honeywell International Inc., Johnson Controls und Ingersoll-Rand plc tragen dazu bei, dass diese Unternehmen im Bereich moderner Wohngebäude wettbewerbsfähig positioniert sind.
Markttrends für Hausautomationssysteme: Investitionen konzentrieren sich zunehmend auf Softwareintegration, intelligente Energieverwaltung, Sicherheit und Interoperabilität im Vergleich zu reinen Gerätefunktionen. Unternehmen mit bestehenden Installationspartnern erreichen eine schnellere Implementierung durch reduzierten Konfigurationsaufwand, während Technologieanbieter durch partnergetriebene Geräteerweiterung ihre Wettbewerbsfähigkeit stärken können. Der Wettbewerb konzentriert sich daher auf Lebenszyklusmanagement, Interoperabilität, Benutzerfreundlichkeit und die Integration von Hausautomation in Energie-, Sicherheits- und Gebäudemanagement-Infrastrukturen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hausautomationssysteme: Strategische Einblicke
Regionale Einblicke
Markt für Hausautomationssysteme in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 37–39 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–8 % wachsen. Zu den Vorteilen der Region zählen eine ausgereifte Breitbandinfrastruktur, eine gut entwickelte Smart-Home-Infrastruktur, eine höhere Verbreitung vernetzter Sicherheitssysteme und erhebliche Möglichkeiten für Modernisierungen. Die USA sind der Hauptnachfrageherd in der Region, während Kanada durch Initiativen im Bereich energieeffizienter Häuser und vernetzter Wohnbauprojekte ebenfalls Nachfrage generiert. Auch Mexiko trägt aufgrund zunehmender Sanierungsmaßnahmen im städtischen Wohnungsbau zur Nachfrage bei.
Die Marktprognose für Hausautomationssysteme zeigt, dass die Nachfrage zunehmend systemorientiert wird und Systeme gegenüber Einzelgeräten bevorzugt werden. Funktionen wie Sicherheit, Zutrittskontrolle, Beleuchtung, Thermostatsteuerung und Fernüberwachung sind weiterhin wichtige Kaufkriterien, während Integrationsmöglichkeiten bei der Anbieterwahl immer mehr an Bedeutung gewinnen. Fachleute spielen weiterhin eine entscheidende Rolle bei der Installation und dem Einsatz hochwertiger Systeme, insbesondere solcher mit mehreren zu steuernden Subsystemen.
US-Markt für Hausautomationssysteme
Die USA halten 2025 etwa 74–78 % des nordamerikanischen Marktanteils und werden Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–10 % wachsen. Ein hohes Bewusstsein für vernetzte Geräte und deren Integration sowie der Bedarf an Heimsicherheit tragen zu den hohen Akzeptanzraten vernetzter Systeme bei. Eine große installierte Gerätebasis eröffnet vielfältige Upgrade-Möglichkeiten.
Sicherheit, Beleuchtung und Unterhaltung rücken in den Fokus, und die Energieüberwachung gewinnt für Hausbesitzer an Bedeutung, da sie ihren Stromverbrauch genau kennen möchten. Führende Anbieter sind in den Bereichen Gebäudeautomation, Elektrotechnik, Gebäudeleittechnik und Sicherheitstechnik für Wohngebäude stark vertreten. Der Markt wird von Neubau- und Sanierungsprojekten getrieben, wobei Luxusprojekte zentrale Steuerungssysteme bevorzugen und Standardprojekte auf skalierbare, drahtlose Installationen setzen.
Markt für Hausautomationssysteme in Europa
Europa wird 2025 einen Anteil von 24–26 % erreichen und bis 2034 ein jährliches Wachstum von 8–10 % verzeichnen. Deutschland ist hier führend, da es sich durch hohe Ingenieurskompetenz und einen großen Bedarf an energieeffizienten Gebäudeleitsystemen auszeichnet. Auch Länder wie Großbritannien, Frankreich, Italien und Spanien tragen zur Nachfrage in Bereichen wie Gebäudesanierung, Sicherheit, Beleuchtung und vernetzter Infrastruktur für Wohngebäude bei.
Großbritannien profitiert weiterhin vom hohen Wissensstand im Bereich vernetzter Häuser und Renovierungsprozesse, da die Menschen dort neben verbesserten Heizungs- und Sicherheitsmaßnahmen auch intelligente Steuerungssysteme bevorzugen. Deutschland konzentriert sich stärker auf langlebige und energiesparende Technologien, weshalb hier ein großer Bedarf an professioneller Hausautomatisierungsarchitektur besteht. Frankreich, Italien und Spanien bieten Chancen durch Renovierungs-, Beleuchtungs-, Sicherheits- und Luxuswohnprojekte.
Markt für Hausautomationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 24–26 % der Nachfrage im Jahr 2025 und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–13 % wachsen. Damit zählt er zu den am schnellsten wachsenden regionalen Märkten. China ist der größte Nachfragetreiber der Region, während Japan, Südkorea, Indien und Australien durch vernetztes Wohnen, digitale Infrastruktur und die zunehmende Verbreitung von Verbrauchertechnologien vielfältige Wachstumschancen bieten.
China profitiert von der großflächigen Technologieproduktion und der Entwicklung intelligenter Wohnkonzepte. Japan und Südkorea setzen auf fortschrittliches vernetztes Wohnen und kompakte, effiziente Wohnsysteme, während Indien durch Urbanisierung und den Ausbau der digitalen Vernetzung erhebliches langfristiges Potenzial bietet. Australien bleibt attraktiv für hochwertige Anwendungen im Bereich der Hausautomation und des Energiemanagements. Industrielle Kompetenzen, staatlich geförderte Digitalisierung und das wachsende Interesse an Energieeffizienz stärken gemeinsam die regionalen Perspektiven.
Markt für Hausautomatisierungssysteme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein Wachstum von etwa 10–12 % erwartet, wobei Saudi-Arabien sich zu einem führenden Wachstumsmarkt entwickelt. Die Nachfrage in den VAE profitiert von hochwertigen Wohnbauprojekten und technologieorientierten Entwicklungen, während Südafrika eine vergleichsweise etablierte Basis für vernetzte Sicherheits- und Haussteuerungslösungen bietet.
Saudi-Arabien profitiert von umfangreichen Wohnungsbau- und Stadtentwicklungsprogrammen sowie einem wachsenden Interesse an Energieeffizienz und Fernüberwachung. Die VAE setzen auf High-End-Automatisierung, integrierte Beleuchtung, barrierefreien Zugang und Unterhaltung. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas bieten gezieltere Möglichkeiten im Bereich Infrastrukturmodernisierung und Vernetzung. Energiemanagement ist insbesondere in den Golfstaaten relevant, wo intelligente Steuerungssysteme den effizienten Betrieb von Klimaanlagen, Beleuchtung und anderen energieintensiven Haushaltsgeräten unterstützen können.
Segmentierungsanalyse
Komponente
Die Komponentenstruktur orientiert sich an Hardware-, Software- und Serviceanforderungen, wobei die Hardware weiterhin die größte kommerzielle Rolle spielt. Für dieses Segment wird ein jährliches Wachstum von 10–12 % im Zeitraum 2026–2034 prognostiziert. Die zunehmende Systemkomplexität führt jedoch zu einer Verlagerung des Werts hin zu Software und professionellen Dienstleistungen. Dadurch entsteht ein Ökosystem, in dem physische Geräte, Steuerungsplattformen, Installation, Wartung und Fernwartung zunehmend als eine einzige Lösung fungieren.
- Hardware bleibt die grundlegende Komponente, da Steuerungen, Sensoren, Schalter, Gateways und vernetzte Geräte die für die Automatisierung notwendige physische Infrastruktur bereitstellen. Austauschzyklen und Neuinstallationen sichern die Nachfrage in allen Wohngebäuden.
- Software gewinnt strategisch an Bedeutung, da Nutzer zentrale Konfiguration, Analysen, Automatisierungsroutinen, Fernzugriff und Interoperabilität erwarten. Die Qualität der Plattform entscheidet zunehmend darüber, ob mehrere Geräte als zusammenhängendes Ökosystem funktionieren.
- Der Service umfasst Installation, Integration, Inbetriebnahme, Wartung, Upgrades und Support. Professionelle Dienstleistungen sind besonders wichtig für komplexe Projekte, die eine koordinierte Steuerung von Sicherheit, Beleuchtung, Unterhaltung und vernetzter Infrastruktur erfordern.
Technologie
Die Technologie umfasst Mobilfunk- und drahtlose Architekturen, wobei für dieses Segment im Zeitraum 2026–2034 ein jährliches Wachstum von 10–12 % prognostiziert wird. Die Akzeptanz hängt zunehmend von der Wirtschaftlichkeit der Installation, der Netzabdeckung, der Zuverlässigkeit, der Interoperabilität und der Cybersicherheit ab. Drahtlose Lösungen eignen sich besonders für die Nachrüstung bestehender Systeme, während Mobilfunkverbindungen die Fernüberwachung und -steuerung dort ermöglichen, wo herkömmliche lokale Verbindungen nicht ausreichen.
- Mobilfunk ermöglicht die Konnektivität in abgelegenen Gebieten, wo die kontinuierliche Verfügbarkeit von lokalem Breitband eingeschränkt ist oder unabhängige Kommunikation von Vorteil ist. Seine strategische Bedeutung steigt insbesondere für Überwachungs-, Backup- und dezentrale Anwendungen im Wohnbereich.
- Drahtlose Systeme bieten Vorteile durch geringere Installationskomplexität und skalierbare Einsatzmöglichkeiten. Die Kompatibilität von Sensoren, Schaltern, Steuerungen und Benutzeroberflächen macht drahtlose Architekturen sowohl für schrittweise Erweiterungen als auch für umfassende Hausautomatisierungsprojekte attraktiv.
Anwendung
Die Anwendung umfasst Sicherheit, Beleuchtung und Unterhaltung und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen. Sicherheit bleibt ein wesentlicher Kaufgrund, während Beleuchtung praktische Automatisierungsvorteile bietet und Unterhaltung hochwertige integrierte Installationen ermöglicht. Die zunehmende Konvergenz der Anwendungen verstärkt die Nachfrage nach einheitlichen Steuerungsplattformen anstelle der Verwaltung getrennter Teilsysteme.
- Sicherheit bleibt strategisch wichtig, da vernetzte Kameras, Zutrittskontrollen, Alarmanlagen, Sensoren und Fernüberwachung konkrete Sicherheitsanforderungen im Wohnbereich erfüllen. Die Integration in umfassendere Automatisierungsplattformen erhöht den Nutzen von Sicherheitsereignissen.
- Die Beleuchtung profitiert von Automatisierungsszenarien, die Anwesenheit, Zeitpläne, Tageslichtverhältnisse und zentrale Steuerung berücksichtigen. Dank ihrer relativ einfachen Installation ist die Beleuchtung ein praktischer Einstiegspunkt für eine umfassendere Hausautomation.
- Entertainment-Systeme unterstützen Premium-Automatisierung durch die Integration von Displays, Audiosystemen, Medienquellen, Lichtszenen und Benutzersteuerungen. Die Nachfrage ist dort am größten, wo Hausbesitzer Wert auf koordinierte Erlebnisse und eine zentrale Bedienung legen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Sicherheit |
Hoch |
Fernsicherheit |
Reifen |
|
Beleuchtung |
Hoch |
Adaptive Beleuchtung |
Skalierung |
|
Unterhaltung |
Medium |
Medienintegration |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Hausautomatisierungssysteme
Integrierte Wohnsicherheit und Fernüberwachung
Sicherheit entwickelt sich zu einer umfassenden Plattform, da Hausbesitzer zunehmend erwarten, dass Kameras, Zutrittskontrollen, Sensoren, Alarmanlagen und mobile Benachrichtigungen über koordinierte Schnittstellen funktionieren. Diese Konvergenz verschiebt die Kaufkriterien von der Leistung einzelner Geräte hin zu Systemzuverlässigkeit und Reaktionsfähigkeit. Für Hersteller bietet integrierte Sicherheit die Möglichkeit, nach der Erstinstallation Beleuchtungs-, Zutrittskontroll- und Überwachungsfunktionen im Cross-Selling anzubieten. Auch Installateure profitieren, da ein sicherheitsorientierter Einstiegspunkt die notwendige Infrastruktur für spätere Automatisierungserweiterungen schafft. Die Marktauswirkungen sind in etablierten Wohnimmobilienmärkten am größten, wo Verbraucher die Vorteile vernetzter Geräte bereits kennen und bereit sind, für Fernüberwachung zu zahlen. In Schwellenländern kann Sicherheit die Einführung von Automatisierung vereinfachen, indem sie einen sofort verständlichen Anwendungsfall bietet und so die breitere Akzeptanz vernetzter Steuerungssysteme fördert.
Energieoptimierung durch intelligente Haussteuerungen
Energiemanagement steigert die strategische Bedeutung der Hausautomation, da vernetzte Steuerungssysteme Beleuchtung, temperaturabhängige Geräte, Anwesenheitsmuster und ausgewählte Haushaltslasten koordinieren können. Anstatt Energieeffizienz als unabhängige Geräteeigenschaft zu betrachten, ermöglicht die integrierte Steuerung Haushalten, ihren Verbrauch mithilfe von Zeitplänen, Sensoren und automatisierten Reaktionen zu optimieren. Dies eröffnet Anbietern die Möglichkeit, Hausautomation mit dezentralen Energiequellen, intelligenten Zählern, Speichersystemen und der Ladeinfrastruktur für Elektrofahrzeuge zu verbinden. Das entstehende Ökosystem kann wiederkehrende Software- und Serviceleistungen generieren und gleichzeitig den Wert der installierten Hardware steigern. Die regionalen Prioritäten unterscheiden sich: Europa legt den Schwerpunkt auf Effizienz und Gebäudemodernisierung, Nordamerika kombiniert Komfort mit Energietransparenz, und im asiatisch-pazifischen Raum wird die Hausautomation zunehmend mit digitalisierten Wohnbauprojekten verknüpft. Energieintelligenz sollte daher ein wichtigeres Unterscheidungsmerkmal in der Systemarchitektur und Produktauswahl werden.
Interoperabilität und reduzierte Installationskomplexität
Systeminteroperabilität wird zu einem entscheidenden Wettbewerbsfaktor, da Hausbesitzer Geräte verschiedener Hersteller anschaffen und deren reibungsloses Zusammenspiel erwarten. Fragmentierte Anwendungen, inkompatible Protokolle und komplizierte Konfigurationen können die Installationskosten erhöhen und die Kundenzufriedenheit mindern. Ein stärkerer Fokus auf offene Schnittstellen, standardisierte Konnektivität und vereinfachte Inbetriebnahme kann daher den adressierbaren Markt erweitern, indem die professionelle Hausautomation einfacher zu implementieren und zu warten wird. Für Anbieter kann Interoperabilität den Wettbewerb von geschlossenen Systemen hin zu Plattformqualität, Integrationsfähigkeit und Lifecycle-Support verlagern. Installateure profitieren von wiederverwendbaren Konfigurationsmethoden und einem geringeren Aufwand bei der Fehlersuche, während Verbraucher mehr Flexibilität beim Austausch einzelner Geräte gewinnen. Die wirtschaftlichen Auswirkungen reichen über Neubauten hinaus, da Nachrüstungsprojekte die bestehende elektrische Infrastruktur schrittweise mit neueren drahtlosen Geräten integrieren können. Dies ermöglicht es Automatisierungsanbietern, schrittweise statt ausschließlich vollständiger Systemimplementierungen vorzugehen.
Markt für Hausautomationssysteme: Zukunftstrends
Kontextsensitive und lokalisierte Automatisierungsintelligenz
Zukünftige Systeme werden sich voraussichtlich von regelbasierten Befehlen hin zu kontextsensitiver Automatisierung entwickeln, die Anwesenheit, Routinen, Umgebungsbedingungen und Nutzerpräferenzen interpretieren kann. Künstliche Intelligenz kann große Mengen an Sensordaten in praktische Aktionen umwandeln, ohne dass Hausbesitzer umfangreiche Automatisierungsregeln manuell erstellen müssen. Lokale Verarbeitung wird ebenfalls an Bedeutung gewinnen, da Latenz, Datenschutz, Ausfallsicherheit und Cybersicherheit auch in Wohnumgebungen wichtige Faktoren darstellen. Anbieter, die lokale Intelligenz mit optionalen Cloud-Diensten kombinieren, können differenzierte Architekturen schaffen, die auch bei Verbindungsunterbrechungen die wichtigsten Funktionen aufrechterhalten. Mit der Zeit könnten Steuerungsschnittstellen zunehmend dialogorientierter werden, während Automatisierungsmodule im Hintergrund arbeiten. Diese Entwicklung könnte den Wert von Software im Verhältnis zu einzelnen Geräten steigern und Hersteller dazu anregen, im Wettbewerb um Intelligenz, Personalisierung, Sicherheit und langfristiges Lernen statt allein um Hardware-Spezifikationen zu stehen.
Wohnenergieökosysteme werden stärker integriert
Es wird erwartet, dass die Hausautomation zunehmend mit dezentralen Energietechnologien wie Solaranlagen, Batteriespeichern, intelligenten Zählern, Wärmepumpen und Ladestationen für Elektrofahrzeuge vernetzt wird. Anstatt jedes System einzeln zu steuern, können intelligente Steuergeräte den Verbrauch entsprechend den Prioritäten des Haushalts, der Energieverfügbarkeit, den Tarifen und dem Gerätestatus koordinieren. Diese Entwicklung erweitert die Rolle der Hausautomation von einer reinen Komforttechnologie hin zu einer umfassenden Energiemanagement-Ebene. Energieversorger, Hersteller elektrischer Geräte, Projektentwickler und Systemintegratoren werden voraussichtlich verstärkt an Lösungen zusammenarbeiten, die Automatisierung mit Lastmanagement und dezentraler Energieerzeugung kombinieren. Dieser Trend dürfte insbesondere in Märkten relevant sein, in denen Stromkosten, Netzflexibilität oder Dekarbonisierungsstrategien Verbraucher dazu anregen, ihren Energieverbrauch im Haushalt zu überwachen und zu optimieren. Mit zunehmender Reife dieser Systeme werden Software-Orchestrierung und Interoperabilität wahrscheinlich wichtigere Kaufkriterien als die einzelnen vernetzten Geräte selbst.
Marktchancen für Hausautomationssysteme
Integrierte Sanierungsplattformen für bestehende Wohnungen
Der Markt für die Nachrüstung bestehender Häuser bietet attraktive Chancen, da viele Häuser ursprünglich nicht für eine zentrale Automatisierungsinfrastruktur konzipiert wurden. Drahtlose Steuerungen, Sensoren, Schalter und Software reduzieren die mit der Modernisierung verbundenen baulichen Beeinträchtigungen und ermöglichen es Haushalten, die Automatisierung schrittweise einzuführen. Anbieter können gestaffelte Implementierungsmodelle anbieten, bei denen zunächst Sicherheits-, Beleuchtungs- oder Zugangskontrollsysteme installiert und später weitere Anwendungen integriert werden. Dieser Ansatz senkt die anfängliche finanzielle Hürde und schafft regelmäßige Möglichkeiten für Upgrades, Support und Geräteaustausch. Partnerschaften mit Elektrikern, Sanierungsunternehmen, Hausverwaltungen und Bauträgern können den Vertrieb weiter ausbauen. Diese Chance bietet sich insbesondere in Nordamerika und Europa, wo ein alternder Wohnungsbestand ein hohes Nachrüstungspotenzial bietet. Auch urbane Märkte im asiatisch-pazifischen Raum können ähnliche Modelle unterstützen, da Hausbesitzer ihre Immobilien modernisieren und vernetzte Funktionen nutzen möchten, ohne eine komplette Elektroinstallation zu benötigen.
Intelligente Wohnbauentwicklung und Integration der Energieinfrastruktur
Neue Wohnbauprojekte bieten die Möglichkeit, Automatisierung bereits in der Planungsphase zu integrieren, anstatt Systeme nachträglich einzubauen. Bauträger können Steuerungen, Beleuchtung, Sicherheitssysteme, Zutrittskontrollsysteme und Energiemanagement in standardisierte Gebäudespezifikationen einbinden. Dies reduziert den Installationsaufwand und sorgt für ein einheitliches Nutzererlebnis in allen Objekten. Die größten Chancen ergeben sich voraussichtlich dort, wo Wohnprojekte hochwertige Ausstattung mit Energieeffizienzzielen kombinieren. Anbieter können ihre Position stärken, indem sie direkt mit Bauträgern, Elektrofachbetrieben, Architekten und Energietechnologieanbietern zusammenarbeiten. Integrierte Lösungen bieten zudem Servicemöglichkeiten nach der Übergabe durch Überwachung, Wartung, Software-Updates und Fernwartung. In schnell wachsenden urbanen Märkten können standardisierte Automatisierungspakete Bauträgern helfen, Projekte zu differenzieren und gleichzeitig die Installationskomplexität zu kontrollieren. Diese Chance verbindet somit die Nachfrage nach Wohntechnologie mit umfassenderen Investitionen in Bauwesen, Elektrifizierung und digitale Infrastruktur.
Aktuelle Entwicklungen
- Juni 2026: Josh.ai — brachte AI X OS auf den Markt und integrierte KI in sein gesamtes Ökosystem zur Haussteuerung, um Touch-, Text- und Sprachschnittstellen zu vereinheitlichen und gleichzeitig KI-gestützte Szenenerstellung, personalisierte Steuerung, intelligente Empfehlungen, Kameraereignisanalyse und eine intuitivere Automatisierung für vernetzte Smart-Home-Geräte hinzuzufügen.
- Februar 2026: ABB — brachte das ABB-free@home Wireless Smart-Home-Steuerungssystem und den System Access Point 3.0 Wireless auf den Markt, die nachrüstungsfreundliche Installationen ohne invasive Verkabelung, Unterstützung für rund 150 Geräte, sicheren Fernzugriff und die Integration mit Matter, Thread, Apple Home, Google Home, Amazon Alexa und Samsung SmartThings ermöglichen.
- August 2026: SwitchBot — brachte den kata AI Assistant auf den Markt, einen LLM-gestützten Smart-Home-Experten, der in die SwitchBot-App integriert ist und die Steuerung von Geräten in natürlicher Sprache, die Erstellung von Automatisierungen, die Produkteinrichtung und die Fehlerbehebung ermöglicht. Unterstützung für Text- und Sprachinteraktionen wird ab der SwitchBot-App-Version 9.29 geboten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -