
Marché des systèmes de contrôle de domotique : taille et croissance 2034
Systèmes de contrôle domotique : taille du marché et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par composant (matériel, logiciel, service) ; technologie (cellulaire, sans fil, autres) ; application (sécurité, éclairage, divertissement, autres).
- Statut : Données publiées
- Code du rapport : TIPRE00039455
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
129,8 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
319,95 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,54 %
taux de croissance
Marché adressable
1 993,21 milliards de dollars américains
(2026-2034)
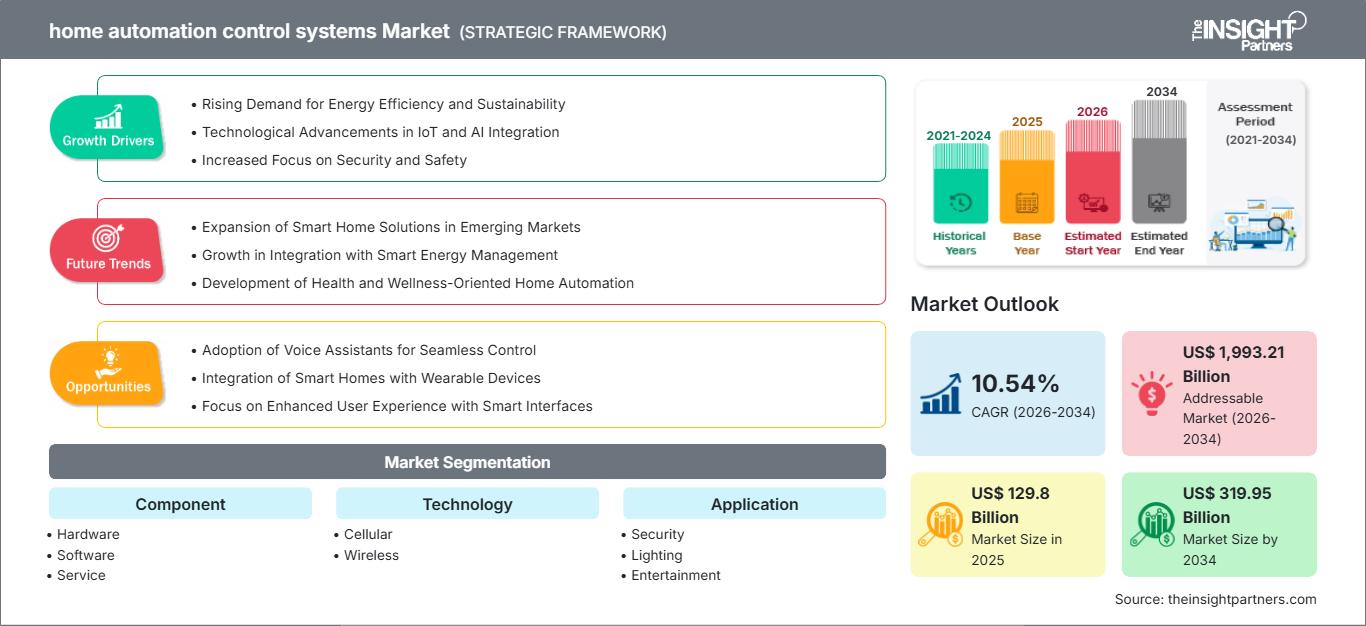
Le marché des systèmes de domotique devrait connaître une croissance durable grâce à l'intégration croissante de la domotique, des systèmes de sécurité, de l'éclairage, du divertissement et du contrôle intelligent. Ce marché, qui représentait 129,8 milliards de dollars américains en 2025, devrait atteindre 319,95 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 10,54 %. La connectivité sans fil, le besoin de contrôle centralisé et l'utilisation accrue des technologies résidentielles intelligentes transforment les tendances d'achat.
Le marché des systèmes de domotique en Amérique du Nord est porté par le développement des maisons intelligentes, l'utilisation intensive d'appareils connectés et le besoin de solutions de sécurité et de gestion de l'énergie. Un taux de croissance annuel composé (TCAC) régional estimé entre 7 et 8 % en 2034 témoigne de la part du parc installé existant, des remplacements, des rénovations et des investissements dans les architectures de contrôle sans fil.
Le paysage concurrentiel du marché des systèmes de domotique est marqué par la convergence des systèmes électriques, de la gestion technique du bâtiment, des solutions de sécurité et de l'électronique grand public. Ces dernières années, la concurrence s'est intensifiée avec l'accent mis sur l'interopérabilité, les solutions centralisées, la cybersécurité, la facilité d'installation et les services après-vente. Cette convergence étend la concurrence au-delà des spécialistes de l'automatisation et incite les fournisseurs de technologies électriques et du bâtiment à se diversifier sur le marché résidentiel.
En ce qui concerne la demande, la sécurité, l'éclairage et le divertissement demeurent des applications clés sur le marché des systèmes de domotique, tandis que la gestion de l'énergie représente un autre volet dont l'importance ne cesse de croître. Les solutions sans fil sont particulièrement pertinentes pour les projets de rénovation, car elles minimisent les perturbations liées à l'installation et permettent un déploiement progressif. Les nouveaux projets de construction résidentielle offrent la possibilité d'installer des systèmes intégrés qui peuvent être spécifiés dès la phase de construction.
Analyse et perspectives du marché des systèmes de contrôle domotiques
- L'Amérique du Nord détenait une part de marché de 37 à 39 % dans les systèmes de contrôle domotique en 2025 et devrait croître à un TCAC de 7 à 8 % entre 2026 et 2034, grâce à une infrastructure d'automatisation mature, aux activités de rénovation, à la sécurité connectée et à l'adoption de la gestion de l'énergie.
- Les États-Unis représentent 74 à 78 % du marché nord-américain en 2025 et devraient progresser à un TCAC de 9 à 10 % entre 2026 et 2034, grâce à l'adoption de technologies et aux améliorations résidentielles axées sur la sécurité.
- L'Europe représente une part de 24 à 26 % en 2025 et devrait croître à un TCAC de 8 à 10 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituant d'importants centres de demande.
- La région Asie-Pacifique représentera une part de 24 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 11 à 13 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, à mesure que le logement connecté et l'infrastructure numérique se développent.
- Segment le plus important : Le matériel représente une part de marché de 48 à 52 % en 2025 et devrait croître à un TCAC de 10 à 12 %, reflétant le rôle central des contrôleurs, des capteurs, des commutateurs, des passerelles et des appareils connectés.
- Segment à forte croissance : Les logiciels représentent une part de marché de 18 à 22 % en 2025 et devraient croître à un TCAC de 13 à 15 % à mesure que l'orchestration, l'analyse, les règles d'automatisation et les interfaces centralisées gagnent en importance.
- Principales entreprises analysées en détail : ABB Ltd., Control4 Corporation, Crestron Electronics, Inc., Honeywell International Inc., Ingersoll-Rand plc, Johnson Controls, Legrand SA, Leviton Manufacturing Company, Inc., Lutron Electronics Co., Inc., Schneider Electric, Siemens AG
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché des systèmes de domotique indique que le paysage a évolué : on est passé d’un contrôle individuel des appareils à une intégration des écosystèmes résidentiels comprenant capteurs, passerelles, applications et services cloud. Si le matériel conserve un rôle important, le logiciel déterminera l’interopérabilité, la personnalisation, le diagnostic et la valeur ajoutée tout au long du cycle de vie du produit. Les technologies sans fil simplifient l’installation, tandis que les contrôleurs centralisent les fonctionnalités liées à l’éclairage, la sécurité, le divertissement et le contrôle d’accès via une interface unique. C’est pourquoi les tendances de fabrication s’orienteront vers des plateformes modulaires et des appareils pilotés par logiciel.
La croissance du marché ne se limitera probablement pas aux marchés traditionnels à revenus élevés, car les promoteurs intégreront des solutions d'automatisation dans les nouveaux immeubles résidentiels et les fournisseurs de services proposeront leurs solutions pour les complexes résidentiels existants. La région Asie-Pacifique jouera un rôle important grâce à la conjonction de l'urbanisation, du développement des infrastructures et de la présence de consommateurs férus de technologies de l'information. Les réglementations relatives à l'efficacité énergétique, à la cybersécurité et à l'interopérabilité des objets connectés devraient inciter les fabricants à améliorer la fiabilité et la gestion du cycle de vie de leurs produits.
Rapport sur le marché des systèmes de contrôle domotiques : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 129,8 milliards de dollars américains |
| Taille du marché d'ici 2034 | 319,95 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de contrôle domotiques
La demande est de plus en plus motivée par la nécessité de concilier praticité, sécurité et gestion énergétique performantes. Les particuliers délaissent les composants connectés individuels au profit de systèmes coordonnés capables de gérer plusieurs fonctions via une interface unique. La chaîne de valeur comprend ainsi les fournisseurs de semi-conducteurs et de capteurs, les fabricants d'appareils, les fournisseurs de plateformes, les distributeurs, les installateurs, les intégrateurs et les prestataires de services après-vente. Les fournisseurs capables d'intégrer matériel et logiciel sont les mieux placés pour tirer profit de la valeur ajoutée des systèmes.
La dynamique de l'offre est influencée par la disponibilité des composants, le coût des puces sans fil, les exigences de sécurité et les compétences des installateurs. Les fournisseurs de matériel privilégient les contrôleurs modulaires et les dispositifs interopérables, tandis que les éditeurs de logiciels améliorent la configuration, le diagnostic à distance et la logique d'automatisation. Si le coût d'installation est plus favorable aux solutions sans fil pour les rénovations, l'architecture filaire reste pertinente pour les projets haut de gamme où une infrastructure fiable et centralisée justifie la complexité de l'installation.
La concurrence s'intensifie, les acteurs des secteurs des équipements électriques, de la domotique, de la sécurité et de l'électronique grand public se concentrant sur les solutions domotiques. ABB Ltd., Crestron Electronics, Inc., Control4 Corporation, Legrand SA, Leviton Manufacturing Company, Inc. et Lutron Electronics Co., Inc. ont intégré des écosystèmes de contrôle et d'installation performants. Les solutions de gestion des bâtiments et de l'énergie proposées par Schneider Electric, Siemens AG, Honeywell International Inc., Johnson Controls et Ingersoll-Rand plc leur permettent de se positionner avantageusement sur le marché des résidences intelligentes.
Tendances du marché des systèmes de domotique : les investissements se concentrent de plus en plus sur l’intégration logicielle, l’intelligence énergétique, la sécurité et l’interopérabilité, plutôt que sur les fonctionnalités des appareils. Pour les entreprises disposant d’un réseau d’installateurs, un déploiement plus rapide est possible grâce à une configurabilité réduite, tandis que pour les fournisseurs de technologies, l’expansion des appareils via leurs partenaires leur permet d’être plus compétitifs. La concurrence s’oriente donc vers la gestion du cycle de vie, l’interopérabilité, l’expérience utilisateur et la capacité d’intégrer la domotique aux infrastructures de gestion de l’énergie, de la sécurité et des bâtiments.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de contrôle domotiques : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de contrôle domotiques en Amérique du Nord
L'Amérique du Nord représentera 37 à 39 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7 à 8 % jusqu'en 2034. La région bénéficie d'infrastructures à haut débit matures, d'infrastructures de maison intelligente développées, d'une forte pénétration de la sécurité connectée et d'importantes opportunités de rénovation. Les États-Unis constituent le principal moteur de la demande dans la région, le Canada y contribuant par ses initiatives liées aux logements écoénergétiques et au développement résidentiel connecté. Le Mexique contribue également à la demande grâce à ses efforts croissants de rénovation du parc immobilier urbain.
Les prévisions du marché des systèmes de domotique indiquent que la demande se structure davantage, les systèmes étant privilégiés par rapport aux appareils autonomes. Des fonctionnalités telles que la sécurité, le contrôle d'accès, l'éclairage, la régulation thermostatique et la surveillance à distance demeurent des facteurs d'achat importants, tandis que les capacités d'intégration jouent un rôle de plus en plus déterminant dans le choix du fournisseur. Les professionnels continuent d'influencer l'installation et le déploiement des systèmes haut de gamme, notamment ceux qui comprennent plusieurs sous-systèmes à contrôler.
Marché américain des systèmes de contrôle domotiques
Les États-Unis représentent environ 74 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9 à 10 % entre 2026 et 2034. La forte adoption des systèmes connectés s'explique par une sensibilisation accrue aux objets connectés et à leur intégration, ainsi que par les besoins en matière de sécurité domestique. Un parc installé important offre de nombreuses possibilités d'évolution.
L'accent sera davantage mis sur la sécurité, l'éclairage et le divertissement, et le suivi de la consommation énergétique deviendra primordial pour les propriétaires, soucieux de connaître leur consommation d'énergie. Les principaux acteurs du marché sont fortement présents dans les secteurs de l'automatisation professionnelle, des équipements électriques, des systèmes de gestion technique du bâtiment et de la sécurité résidentielle. Le marché sera porté par les projets de construction neuve et de rénovation, les projets de luxe privilégiant les systèmes de contrôle centralisés et les projets plus courants les installations sans fil évolutives.
Marché européen des systèmes de domotique
La région Europe représentera 24 à 26 % du marché en 2025 et connaîtra une croissance annuelle composée de 8 à 10 % jusqu'en 2034. L'Allemagne est le pays leader, grâce à son expertise en ingénierie et à un besoin important en systèmes de gestion technique du bâtiment et d'efficacité énergétique. Des pays comme le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande dans des domaines tels que la rénovation énergétique, la sécurité, l'éclairage et les infrastructures pour maisons connectées.
Le Royaume-Uni bénéficie toujours d'une excellente connaissance des maisons connectées et des processus de rénovation, les particuliers privilégiant l'installation de systèmes de contrôle intelligents, ainsi que des mesures de chauffage et de sécurité améliorées. L'Allemagne, quant à elle, privilégie les technologies durables et économes en énergie, d'où un fort besoin en architecture domotique professionnelle. La France, l'Italie et l'Espagne offrent des opportunités à travers des projets de rénovation, d'éclairage, de sécurité et de logements de luxe.
Marché des systèmes de contrôle domotiques de la région Asie-Pacifique
La région Asie-Pacifique représente 24 à 26 % de la demande de 2025 et devrait connaître une croissance annuelle composée de 11 à 13 %, ce qui en fait l'un des marchés régionaux à la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie offrent diverses perspectives de croissance grâce au logement connecté, aux infrastructures numériques et à l'adoption des technologies grand public.
La Chine tire profit de sa production technologique à grande échelle et du développement de logements intelligents. Le Japon et la Corée du Sud privilégient les modes de vie connectés de pointe et les systèmes résidentiels compacts et performants, tandis que l'Inde offre un potentiel important à long terme grâce à l'urbanisation et à l'expansion de la connectivité numérique. L'Australie demeure attractive pour les applications haut de gamme d'automatisation résidentielle et de gestion de l'énergie. Les capacités industrielles, la numérisation soutenue par les pouvoirs publics et l'intérêt croissant pour l'efficacité énergétique contribuent collectivement à renforcer les perspectives régionales.
Marché des systèmes de contrôle domotique au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance d'environ 10 à 12 % d'ici 2034, l'Arabie saoudite s'imposant comme un marché de croissance majeur. La demande aux Émirats arabes unis bénéficie de projets résidentiels haut de gamme et de développements axés sur la technologie, tandis que l'Afrique du Sud offre un socle relativement établi pour les solutions de sécurité connectée et de contrôle résidentiel.
L’Arabie saoudite bénéficie de vastes programmes de logement et d’aménagement urbain, ainsi que d’un intérêt croissant pour l’efficacité énergétique et la télésécurité. Les Émirats arabes unis privilégient l’automatisation de pointe, l’éclairage intégré, le contrôle d’accès et les loisirs. L’Afrique du Sud et le reste du Moyen-Orient et de l’Afrique offrent des opportunités plus ciblées, liées à la modernisation des infrastructures et à la connectivité. Les exigences en matière de gestion de l’énergie sont particulièrement pertinentes sur les marchés du Golfe, où les systèmes de contrôle intelligents peuvent optimiser le fonctionnement de la climatisation, de l’éclairage et des autres systèmes domestiques énergivores.
Analyse de segmentation
Composant
Le secteur des composants est structuré autour des exigences matérielles, logicielles et de services, le matériel conservant le rôle commercial prépondérant. On prévoit une croissance annuelle composée de 10 à 12 % pour ce segment entre 2026 et 2034. La complexité croissante des systèmes déplace néanmoins la valeur vers les logiciels et les services professionnels, créant un écosystème où les dispositifs physiques, les plateformes de contrôle, l'installation, la maintenance et l'assistance à distance fonctionnent de plus en plus comme une solution unique.
- Le matériel demeure l'élément fondamental, car les contrôleurs, les capteurs, les commutateurs, les passerelles et les appareils connectés constituent l'infrastructure physique nécessaire à l'automatisation. Les cycles de remplacement et les nouvelles installations alimentent la demande dans tous les types de logements.
- Les logiciels acquièrent une importance stratégique croissante, les utilisateurs exigeant une configuration centralisée, des outils d'analyse, des routines d'automatisation, un accès à distance et une interopérabilité. La qualité de la plateforme détermine de plus en plus si plusieurs appareils fonctionnent comme un écosystème cohérent.
- Nos services comprennent l'installation, l'intégration, la mise en service, la maintenance, les mises à niveau et l'assistance. Les services professionnels restent essentiels pour les projets complexes nécessitant une gestion coordonnée de la sécurité, de l'éclairage, du divertissement et des infrastructures connectées.
Technologie
Cette technologie englobe les architectures cellulaires et sans fil, un segment dont la croissance annuelle composée devrait atteindre 10 à 12 % entre 2026 et 2034. Son adoption dépend de plus en plus du coût d'installation, de la couverture, de la fiabilité, de l'interopérabilité et de la cybersécurité. Les solutions sans fil sont particulièrement adaptées aux rénovations, tandis que la connectivité cellulaire permet d'étendre la surveillance et le contrôle à distance là où la connectivité locale classique est insuffisante.
- Les réseaux cellulaires permettent une connectivité à distance là où la disponibilité continue du haut débit local est limitée ou lorsque des communications indépendantes sont essentielles. Leur importance stratégique s'accroît pour la surveillance, la connectivité de secours et les applications résidentielles distribuées.
- Les solutions sans fil offrent l'avantage d'une installation simplifiée et d'un déploiement évolutif. La compatibilité entre les capteurs, les interrupteurs, les contrôleurs et les interfaces utilisateur rend les architectures sans fil attrayantes aussi bien pour les mises à niveau progressives que pour les projets d'automatisation résidentielle complets.
Application
Ce secteur d'activité, qui englobe la sécurité, l'éclairage et le divertissement, devrait connaître une croissance annuelle composée de 10 à 12 % entre 2026 et 2034. La sécurité demeure un facteur d'achat fondamental, tandis que l'éclairage offre des avantages pratiques en matière d'automatisation et que le divertissement permet la réalisation d'installations intégrées haut de gamme. La convergence croissante entre les applications renforce la demande de plateformes de contrôle unifiées, en remplacement de la gestion de sous-systèmes cloisonnés.
- La sécurité demeure un enjeu stratégique car les caméras connectées, les contrôles d'accès, les alarmes, les capteurs et la télésurveillance répondent à des besoins concrets en matière de sécurité résidentielle. L'intégration à des plateformes domotiques plus vastes accroît l'utilité des systèmes de sécurité.
- L'éclairage bénéficie de scénarios d'automatisation prenant en compte la présence des occupants, les horaires, la luminosité naturelle et le contrôle centralisé. Sa relative simplicité d'installation en fait un point d'entrée pratique pour une automatisation résidentielle plus large.
- Le système de divertissement prend en charge une automatisation haut de gamme en intégrant écrans, systèmes audio, sources multimédias, ambiances lumineuses et commandes utilisateur. La demande est la plus forte là où les propriétaires privilégient des expériences coordonnées et une gestion centralisée.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Sécurité |
Haut |
Sécurité à distance |
Mature |
|
Éclairage |
Haut |
Éclairage adaptatif |
Mise à l'échelle |
|
Divertissement |
Moyen |
Intégration des médias |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de contrôle domotiques
Système de sécurité résidentielle intégré et surveillance à distance
La sécurité devient une plateforme d'opportunités plus vaste, car les propriétaires s'attendent de plus en plus à ce que les caméras, les contrôles d'accès, les capteurs, les alarmes et les notifications mobiles fonctionnent via des interfaces coordonnées. Cette convergence modifie les critères d'achat, passant des performances individuelles des appareils à la fiabilité et à la réactivité du système. Pour les fabricants, la sécurité intégrée offre des opportunités de vente croisée de solutions d'éclairage, de contrôle d'accès et de surveillance après une installation initiale. Les installateurs y trouvent également leur compte, car un point d'entrée axé sur la sécurité permet de mettre en place l'infrastructure nécessaire aux futures mises à niveau d'automatisation. L'impact sur le marché est le plus marqué sur les marchés résidentiels matures, où les consommateurs comprennent déjà les avantages des objets connectés et sont prêts à payer pour une visibilité à distance. Sur les marchés émergents, la sécurité peut simplifier l'introduction de l'automatisation en proposant un cas d'utilisation immédiatement compréhensible, favorisant ainsi une adoption plus large des systèmes de contrôle connectés.
Optimisation énergétique grâce aux systèmes de contrôle résidentiels intelligents
La gestion de l'énergie renforce l'importance stratégique de l'automatisation, car les systèmes de contrôle connectés permettent de coordonner l'éclairage, les équipements liés à la température, les habitudes d'occupation et certains besoins énergétiques du logement. Plutôt que de considérer l'efficacité énergétique comme une caractéristique indépendante d'un appareil, le contrôle intégré permet aux ménages de gérer leur consommation grâce à des programmes, des capteurs et des réponses automatisées. Ceci ouvre la voie aux fournisseurs pour connecter la domotique aux ressources énergétiques distribuées, aux compteurs intelligents, aux systèmes de stockage et aux infrastructures de recharge pour véhicules électriques. L'écosystème ainsi créé peut générer des opportunités récurrentes en matière de logiciels et de services, tout en renforçant la proposition de valeur du matériel installé. Les priorités régionales diffèrent : l'Europe privilégie l'efficacité énergétique et la modernisation des bâtiments, l'Amérique du Nord allie confort et visibilité énergétique, et la région Asie-Pacifique associe de plus en plus l'automatisation au développement résidentiel connecté. L'intelligence énergétique devrait donc devenir un facteur de différenciation plus important dans l'architecture des systèmes et le choix des produits.
Interopérabilité et complexité d'installation réduite
L'interopérabilité des systèmes devient un facteur commercial déterminant, car les particuliers accumulent des appareils de différents fabricants et s'attendent à ce qu'ils fonctionnent ensemble. Des applications fragmentées, des protocoles incompatibles et une configuration complexe peuvent augmenter les coûts d'installation et diminuer la satisfaction des utilisateurs. Mettre davantage l'accent sur les interfaces ouvertes, la connectivité standardisée et la mise en service simplifiée peut donc élargir le marché potentiel en facilitant le déploiement et la maintenance des systèmes d'automatisation professionnels. Pour les fournisseurs, l'interopérabilité peut recentrer la concurrence des écosystèmes fermés vers la qualité de la plateforme, les capacités d'intégration et le support tout au long du cycle de vie. Les installateurs bénéficient de méthodes de configuration réutilisables et d'un dépannage simplifié, tandis que les consommateurs gagnent en flexibilité lors du remplacement d'appareils individuels. L'impact commercial dépasse le cadre des constructions neuves, car les projets de rénovation peuvent intégrer progressivement l'infrastructure électrique existante aux nouveaux appareils sans fil, permettant ainsi aux fournisseurs de solutions d'automatisation de privilégier les déploiements progressifs plutôt que les déploiements de systèmes complets.
Tendances futures du marché des systèmes de contrôle domotiques
Intelligence d'automatisation contextuelle et localisée
Les systèmes futurs devraient s'éloigner des commandes basées sur des règles pour adopter une automatisation contextuelle capable d'interpréter l'occupation, les habitudes, les conditions environnementales et les préférences des utilisateurs. L'intelligence artificielle peut contribuer à convertir d'importants volumes d'informations issues des capteurs en actions concrètes, sans que les propriétaires aient à créer manuellement de longues règles d'automatisation. Le traitement local devrait également gagner en importance, car la latence, la confidentialité, la résilience et la cybersécurité demeurent des enjeux majeurs pour les environnements résidentiels. Les fournisseurs qui combinent intelligence locale et services cloud optionnels peuvent créer des architectures différenciées capables de maintenir les fonctions essentielles en cas d'interruption de connexion. À terme, les interfaces de contrôle deviendront de plus en plus conversationnelles, tandis que les moteurs d'automatisation fonctionneront en arrière-plan. Cette évolution pourrait accroître la valeur des logiciels par rapport aux appareils individuels et inciter les fabricants à miser sur l'intelligence, la personnalisation, la sécurité et l'apprentissage continu plutôt que sur les seules spécifications matérielles.
Les écosystèmes énergétiques résidentiels deviennent plus intégrés
L'automatisation domestique devrait s'intégrer de plus en plus aux technologies énergétiques distribuées, telles que l'énergie solaire, le stockage par batteries, les compteurs intelligents, les pompes à chaleur et la recharge des véhicules électriques. Au lieu de gérer chaque système indépendamment, des contrôleurs intelligents pourront coordonner la consommation en fonction des priorités du foyer, de la disponibilité de l'énergie, des tarifs et de l'état des équipements. Cette évolution transforme l'automatisation résidentielle, qui passe d'une simple technologie de confort à un véritable système de gestion de l'énergie. Les fournisseurs d'énergie, les fabricants d'équipements électriques, les promoteurs immobiliers et les intégrateurs de technologies pourraient collaborer davantage autour de solutions combinant automatisation, gestion de la demande et production décentralisée. Cette tendance devrait être particulièrement pertinente sur les marchés où le coût de l'électricité, la flexibilité du réseau ou les politiques de décarbonation incitent les consommateurs à surveiller et à optimiser leur consommation d'énergie domestique. À mesure que ces systèmes gagneront en maturité, l'orchestration logicielle et l'interopérabilité deviendront probablement des critères d'achat plus importants que les appareils connectés eux-mêmes.
Opportunités du marché des systèmes de contrôle domotiques
Plateformes de rénovation intégrées pour les logements existants
Le marché de la rénovation représente une opportunité intéressante, car de nombreux logements existants n'ont pas été conçus à l'origine pour une infrastructure domotique centralisée. Les contrôleurs sans fil, les capteurs, les interrupteurs et les logiciels permettent de réduire les perturbations physiques liées à la modernisation, tout en offrant aux ménages la possibilité d'adopter l'automatisation progressivement. Les fournisseurs peuvent cibler des modèles de déploiement par étapes, où les fonctions de sécurité, d'éclairage ou de contrôle d'accès sont installées en premier, et d'autres applications sont intégrées ultérieurement. Cette approche réduit l'investissement initial et crée des opportunités récurrentes de mises à niveau, d'assistance et de remplacement d'appareils. Des partenariats avec des électriciens, des entreprises de rénovation, des gestionnaires immobiliers et des promoteurs immobiliers peuvent étendre la distribution. Cette opportunité est particulièrement pertinente en Amérique du Nord et en Europe, où le parc immobilier ancien offre un fort potentiel de rénovation, tandis que les marchés urbains d'Asie-Pacifique peuvent soutenir des modèles similaires, les propriétaires modernisant leurs logements et recherchant des fonctionnalités connectées sans entreprendre de rénovation électrique complète.
Développement résidentiel intelligent et intégration des infrastructures énergétiques
Les nouveaux projets résidentiels offrent l'opportunité d'intégrer l'automatisation dès la conception, plutôt que d'ajouter des systèmes après la construction. Les promoteurs peuvent ainsi intégrer des systèmes de contrôle, d'éclairage, de sécurité, de contrôle d'accès et de gestion de l'énergie dans des cahiers des charges standardisés, réduisant les difficultés d'installation et garantissant une expérience utilisateur homogène. Les meilleures opportunités se présenteront probablement lorsque les projets résidentiels associent prestations haut de gamme et objectifs de performance énergétique. Les fournisseurs peuvent consolider leur position en collaborant directement avec les promoteurs, les électriciens, les architectes et les fournisseurs de technologies énergétiques. Les solutions intégrées peuvent également générer des opportunités de services après la livraison, grâce à la surveillance, la maintenance, les mises à jour logicielles et l'assistance à distance. Sur des marchés en pleine urbanisation, les progiciels d'automatisation standardisés permettent aux promoteurs de différencier leurs projets tout en maîtrisant la complexité de l'installation. Cette opportunité relie donc la demande en technologies résidentielles aux investissements plus larges dans la construction, l'électrification et les infrastructures numériques.
Développements récents
- Juin 2026 : Josh.ai — lance AI X OS, intégrant l’IA dans tout son écosystème de contrôle domotique pour unifier les interfaces tactiles, textuelles et vocales, tout en ajoutant la création de scènes alimentées par l’IA, des commandes personnalisées, des recommandations intelligentes, l’analyse des événements de la caméra et une automatisation plus intuitive sur les appareils domotiques connectés.
- Février 2026 : ABB a lancé le système de contrôle domotique sans fil ABB-free@home et le point d’accès système 3.0 sans fil, permettant des installations faciles à moderniser sans câblage invasif, la prise en charge d’environ 150 appareils, un accès à distance sécurisé et l’intégration avec Matter, Thread, Apple Home, Google Home, Amazon Alexa et Samsung SmartThings.
- Août 2026 : SwitchBot — lance l’assistant IA kata, un expert en maison intelligente alimenté par LLM intégré à l’application SwitchBot qui permet le contrôle des appareils en langage naturel, la création d’automatisations, la configuration des produits et le dépannage, avec prise en charge des interactions textuelles et vocales et disponible à partir de la version 9.29 de l’application SwitchBot.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -