
Mercato dei sistemi di controllo di automazione del casa: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di controllo per la domotica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); tecnologia (cellulare, wireless, altro); applicazione (sicurezza, illuminazione, intrattenimento, altro).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039455
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


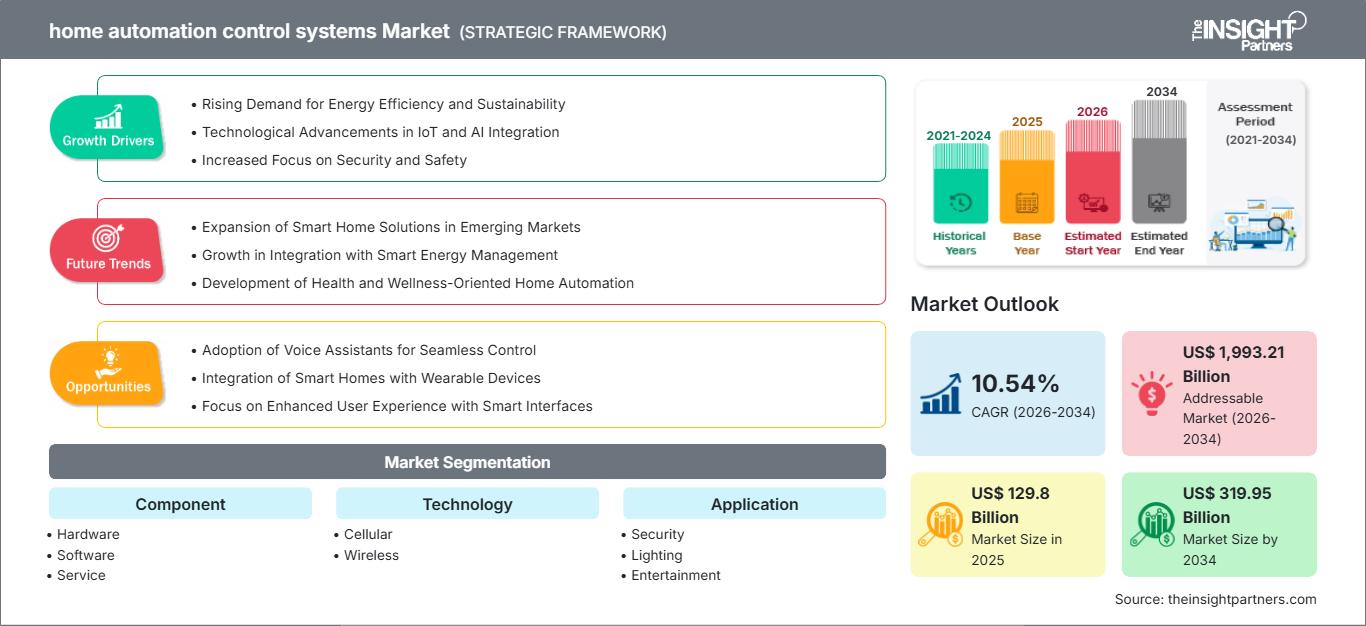
Dimensioni del mercato nel 2025
129,8 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
319,95 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,54 %
Tasso di crescita
Mercato di riferimento
1.993,21 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei sistemi di controllo per la domotica crescerà in modo sostenibile grazie alla crescente integrazione tra domotica, sistemi di sicurezza, illuminazione, intrattenimento e controllo intelligente. Il mercato valeva 129,8 miliardi di dollari nel 2025 e si stima che raggiungerà i 319,95 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,54%. La connettività wireless, la necessità di un controllo centralizzato e il crescente utilizzo di tecnologie residenziali intelligenti stanno trasformando le tendenze di acquisto.
Il mercato dei sistemi di controllo per la domotica in Nord America è trainato dallo sviluppo delle case intelligenti, dall'ampio utilizzo di dispositivi e dalla necessità di soluzioni per la sicurezza e la gestione energetica. Una crescita annua composta (CAGR) regionale stimata tra il 7% e l'8% nel 2034 è indicativa della base installata esistente, delle sostituzioni, degli ammodernamenti e degli investimenti nell'architettura di controllo wireless.
Il panorama competitivo del mercato dei sistemi di controllo per la domotica è influenzato dalla convergenza di sistemi elettrici, sistemi di controllo degli edifici, soluzioni di sicurezza ed elettronica di consumo. La concorrenza si è ampliata negli ultimi anni grazie alla crescente enfasi su interoperabilità, soluzioni centralizzate, sicurezza informatica, facilità di installazione e servizi per l'intero ciclo di vita del prodotto. Questa convergenza sta estendendo la competizione oltre gli specialisti dell'automazione e sta spingendo i fornitori di tecnologie elettriche ed edili a diversificare la propria offerta, entrando nel settore dei sistemi residenziali.
Per quanto riguarda la domanda, sicurezza, illuminazione e intrattenimento continuano a rappresentare applicazioni chiave nel mercato dei sistemi di controllo per la domotica, mentre la gestione energetica costituisce un ulteriore ambito in crescente importanza. Le soluzioni wireless rivestono particolare rilevanza per i progetti di ammodernamento, in quanto riducono al minimo i disagi legati all'installazione e consentono un'implementazione graduale. I nuovi progetti di costruzione residenziale offrono l'opportunità di installare sistemi integrati che possono essere specificati già in fase di costruzione.
Analisi e approfondimenti sul mercato dei sistemi di controllo per la domotica.
- Nel 2025, il Nord America detiene una quota di mercato del 37-39% nel settore dei sistemi di controllo per l'automazione domestica e si prevede che crescerà a un tasso annuo composto (CAGR) del 7-8% tra il 2026 e il 2034, grazie a un'infrastruttura di automazione consolidata, agli interventi di ammodernamento, alla sicurezza connessa e all'adozione di sistemi di gestione energetica.
- Gli Stati Uniti rappresentano il 74-78% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9-10% tra il 2026 e il 2034, grazie all'adozione di nuove tecnologie e agli interventi di ammodernamento delle abitazioni orientati alla sicurezza.
- L'Europa rappresenta una quota del 24-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8-10% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna che costituiranno importanti centri di domanda.
- La regione Asia-Pacifico rappresenterà una quota del 24-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11-13%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie al consolidamento delle abitazioni connesse e delle infrastrutture digitali.
- Segmento più ampio : l'hardware detiene una quota di mercato del 48-52% nel 2025 e si prevede che crescerà a un tasso annuo composto del 10-12%, a testimonianza del ruolo centrale di controller, sensori, switch, gateway e dispositivi connessi.
- Segmento ad alta crescita : il software rappresenta una quota di mercato del 18-22% nel 2025 e si prevede che crescerà a un CAGR del 13-15% grazie all'importanza crescente di orchestrazione, analisi, regole di automazione e interfacce centralizzate.
- Aziende chiave analizzate nel dettaglio : ABB Ltd., Control4 Corporation, Crestron Electronics, Inc., Honeywell International Inc., Ingersoll-Rand plc, Johnson Controls, Legrand SA, Leviton Manufacturing Company, Inc., Lutron Electronics Co., Inc., Schneider Electric, Siemens AG
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il rapporto sul mercato dei sistemi di controllo per la domotica indica che lo scenario è cambiato, passando dal controllo separato dei dispositivi all'integrazione di ecosistemi residenziali che includono sensori, gateway, applicazioni e servizi cloud. L'hardware gioca ancora un ruolo importante, ma il software definirà l'interoperabilità, la personalizzazione, la diagnostica e il valore durante l'intero ciclo di vita del prodotto. Le tecnologie wireless riducono al minimo gli sforzi di installazione, mentre i controller integrano funzionalità relative a illuminazione, sicurezza, intrattenimento e accesso tramite un'unica interfaccia. Per questo motivo, le tendenze produttive si orienteranno verso piattaforme modulari e dispositivi controllati da software.
La crescita del mercato probabilmente non si limiterà ai mercati tradizionali con redditi più elevati, poiché gli sviluppatori integreranno funzionalità di automazione nei nuovi edifici residenziali e i fornitori di servizi offriranno le loro soluzioni per i complessi residenziali esistenti. La regione Asia-Pacifico (APAC) svolgerà un ruolo importante grazie alla combinazione di processi di urbanizzazione, sviluppo infrastrutturale e consumatori esperti di tecnologia informatica. Le normative in materia di efficienza energetica, sicurezza informatica e interoperabilità dei dispositivi connessi dovrebbero incentivare i produttori a migliorare l'affidabilità e le capacità di gestione del ciclo di vita.
Ambito del rapporto sul mercato dei sistemi di controllo per l'automazione domestica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 129,8 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 319,95 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di controllo per la domotica
La domanda è sempre più trainata dalla sfida di combinare la praticità con risultati misurabili in termini di sicurezza e gestione energetica. I clienti residenziali stanno passando da singoli componenti connessi a sistemi coordinati in grado di gestire diverse funzioni tramite un'unica interfaccia. Pertanto, la catena del valore comprende fornitori di semiconduttori e sensori, produttori di dispositivi, fornitori di piattaforme, distributori, installatori, integratori e fornitori di servizi post-vendita. I fornitori in grado di offrire un'integrazione tra hardware e software possono trarre maggior vantaggio dal valore dei sistemi.
Le dinamiche di fornitura sono influenzate dalla disponibilità dei componenti, dall'economia dei chipset wireless, dai requisiti di sicurezza e dalle competenze degli installatori. I fornitori di hardware si concentrano su controller modulari e dispositivi interoperabili, mentre i fornitori di software migliorano la configurazione, la diagnostica remota e la logica di automazione. Dal punto di vista economico, le soluzioni wireless sono più vantaggiose negli interventi di ammodernamento, ma l'architettura cablata rimane rilevante nei progetti di fascia alta, dove un'infrastruttura affidabile e centralizzata giustifica la complessità dell'installazione.
La concorrenza si sta intensificando, con i principali attori dei settori delle apparecchiature elettriche, del controllo degli edifici, della sicurezza e dell'elettronica di consumo che si stanno consolidando sulle soluzioni di domotica. ABB Ltd., Crestron Electronics, Inc., Control4 Corporation, Legrand SA, Leviton Manufacturing Company, Inc. e Lutron Electronics Co., Inc. hanno integrato ecosistemi di controllo e di installazione. Le soluzioni di gestione degli edifici e dell'energia di Schneider Electric, Siemens AG, Honeywell International Inc., Johnson Controls e Ingersoll-Rand plc contribuiscono a posizionarle in modo competitivo nel mercato delle residenze di ultima generazione.
Tendenze del mercato dei sistemi di controllo per la domotica: gli investimenti si stanno concentrando sempre più sull'integrazione del software, sull'intelligenza energetica, sulla sicurezza e sull'interoperabilità, rispetto alle funzionalità dei dispositivi. Per le aziende con canali di installazione consolidati, una distribuzione più rapida si ottiene grazie a una configurabilità ridotta, mentre per i fornitori di tecnologia, l'espansione dei dispositivi guidata dai partner consente loro di competere meglio. La competizione si sta quindi orientando verso la gestione del ciclo di vita, l'interoperabilità, l'esperienza dell'utente finale e la capacità di integrare la domotica con le infrastrutture di gestione energetica, di sicurezza e degli edifici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di controllo per la domotica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di controllo per l'automazione domestica
Il Nord America rappresenta il 37-39% del mercato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7-8% fino al 2034. I vantaggi della regione includono un'infrastruttura a banda larga matura, un'infrastruttura per la domotica sviluppata, una maggiore diffusione della sicurezza connessa e notevoli opportunità di riqualificazione. Gli Stati Uniti sono la principale fonte di domanda nella regione, seguiti dal Canada grazie a iniziative legate all'efficienza energetica delle abitazioni e allo sviluppo residenziale connesso. Anche il Messico contribuisce alla domanda grazie ai crescenti sforzi di riqualificazione degli alloggi urbani.
Le previsioni del mercato dei sistemi di controllo per la domotica indicano che la domanda sta assumendo una natura più strutturale, con una preferenza per i sistemi integrati rispetto ai dispositivi singoli. Funzionalità come sicurezza, controllo degli accessi, illuminazione, termostatizzazione e monitoraggio remoto rimangono fattori importanti che influenzano gli acquisti, mentre le capacità di integrazione stanno diventando sempre più determinanti nella scelta del fornitore. I professionisti continuano a influenzare l'installazione e l'implementazione di sistemi di fascia alta, soprattutto quelli che includono molteplici sottosistemi da controllare.
Mercato statunitense dei sistemi di controllo per la domotica
Gli Stati Uniti rappresentano circa il 74-78% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9-10% tra il 2026 e il 2034. Una consolidata conoscenza dei dispositivi connessi e della loro integrazione, insieme alla necessità di sicurezza domestica, contribuiscono agli elevati tassi di adozione dei sistemi connessi. Un'ampia base installata di dispositivi apre a numerose possibilità di aggiornamento.
Maggiore attenzione sarà dedicata alla sicurezza, all'illuminazione e all'intrattenimento, e il monitoraggio energetico diventerà più importante per i proprietari di casa, che desiderano conoscere il proprio consumo di energia. I principali attori del mercato vantano una forte presenza nei settori dell'automazione professionale, delle apparecchiature elettriche, dei sistemi di controllo degli edifici e della sicurezza residenziale. Il mercato sarà trainato da nuove costruzioni e progetti di ristrutturazione, con i progetti di lusso che prediligono sistemi di controllo centralizzati e i progetti standard che optano per installazioni wireless scalabili.
Mercato europeo dei sistemi di controllo per la domotica
La regione europea rappresenterà una quota del 24-26% nel 2025 e registrerà una crescita a un tasso annuo composto (CAGR) dell'8-10% fino al 2034. La Germania è il paese leader in questo settore, grazie alle sue solide competenze ingegneristiche e alla forte domanda di sistemi di efficienza energetica e di controllo degli edifici. Anche paesi come Regno Unito, Francia, Italia e Spagna contribuiscono alla domanda in ambiti quali la riqualificazione energetica, la sicurezza, l'illuminazione e le infrastrutture per la domotica.
Il Regno Unito continua a beneficiare di un elevato livello di conoscenza in materia di domotica e processi di ristrutturazione, poiché le persone preferiscono installare sistemi di controllo intelligenti insieme a migliori soluzioni di riscaldamento e sicurezza. La Germania si concentra maggiormente su tecnologie durevoli e a risparmio energetico, motivo per cui c'è una grande richiesta di architetti specializzati in automazione. Francia, Italia e Spagna offrono opportunità attraverso progetti di ristrutturazione, illuminazione, sicurezza e edilizia residenziale di lusso.
Mercato dei sistemi di controllo per l'automazione domestica nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenta il 24-26% della domanda del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11-13%, diventando così uno dei mercati regionali in più rapida espansione. La Cina è leader nella domanda regionale, mentre Giappone, Corea del Sud, India e Australia offrono diverse opportunità di crescita grazie alle abitazioni connesse, alle infrastrutture digitali e all'adozione di nuove tecnologie da parte dei consumatori.
La Cina beneficia della produzione tecnologica su larga scala e dello sviluppo di residenze intelligenti. Giappone e Corea del Sud puntano su soluzioni abitative connesse avanzate e sistemi residenziali compatti ed efficienti, mentre l'India offre un significativo potenziale a lungo termine grazie all'urbanizzazione e all'espansione della connettività digitale. L'Australia rimane attraente per le applicazioni di automazione residenziale di alta gamma e per la gestione energetica. Le capacità industriali, la digitalizzazione supportata dal governo e il crescente interesse per l'efficienza energetica rafforzano complessivamente le prospettive regionali.
Mercato dei sistemi di controllo per la domotica in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso del 10-12% circa entro il 2034, con l'Arabia Saudita che si affermerà come uno dei principali mercati in crescita. La domanda negli Emirati Arabi Uniti beneficia di progetti residenziali di lusso e di sviluppi orientati alla tecnologia, mentre il Sudafrica offre una base relativamente consolidata per le soluzioni di sicurezza connessa e di controllo residenziale.
L'Arabia Saudita beneficia di vasti programmi di sviluppo urbano e residenziale, oltre a un crescente interesse per l'efficienza energetica e la sicurezza a distanza. Gli Emirati Arabi Uniti puntano su automazione di fascia alta, illuminazione integrata, controllo degli accessi e intrattenimento. Il Sudafrica e il resto del Medio Oriente e dell'Africa presentano opportunità più mirate, legate alla modernizzazione delle infrastrutture e alla connettività. I requisiti di gestione energetica sono particolarmente rilevanti nei mercati del Golfo, dove i sistemi di controllo intelligenti possono supportare un funzionamento efficiente di climatizzazione, illuminazione e altri impianti domestici ad alto consumo energetico.
Analisi di segmentazione
Componente
La componente è strutturata attorno ai requisiti hardware, software e di servizio, con l'hardware che mantiene il ruolo commerciale più rilevante. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 10-12% dal 2026 al 2034. La crescente complessità dei sistemi sta tuttavia spostando il valore verso il software e i servizi professionali, creando un ecosistema in cui dispositivi fisici, piattaforme di controllo, installazione, manutenzione e supporto remoto operano sempre più come un'unica soluzione.
- L'hardware rimane il componente fondamentale perché controller, sensori, interruttori, gateway e dispositivi connessi forniscono l'infrastruttura fisica necessaria per l'automazione. I cicli di sostituzione e le nuove installazioni sostengono la domanda in tutti i tipi di abitazioni.
- Il software sta acquisendo sempre maggiore importanza strategica, poiché gli utenti si aspettano configurazione centralizzata, analisi, automazione delle procedure, accesso remoto e interoperabilità. La qualità della piattaforma è un fattore determinante per la capacità di più dispositivi di funzionare come un ecosistema coerente.
- Il servizio comprende installazione, integrazione, collaudo, manutenzione, aggiornamenti e supporto. I servizi professionali rimangono particolarmente importanti per i progetti complessi che richiedono un controllo coordinato di sicurezza, illuminazione, intrattenimento e infrastrutture connesse.
Tecnologia
La tecnologia comprende architetture cellulari e wireless, e si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 10-12% nel periodo 2026-2034. L'adozione dipende sempre più da fattori quali l'economicità dell'installazione, la copertura, l'affidabilità, l'interoperabilità e la sicurezza informatica. Le soluzioni wireless sono particolarmente adatte agli ambienti di retrofit, mentre la connettività cellulare può estendere il monitoraggio e il controllo remoto laddove la connettività locale convenzionale è insufficiente.
- La connettività cellulare supporta le aree remote in cui la disponibilità di banda larga locale continua è limitata o dove le comunicazioni indipendenti sono preziose. La sua rilevanza strategica aumenta per il monitoraggio, la connettività di backup e le applicazioni residenziali distribuite.
- I vantaggi delle tecnologie wireless risiedono nella minore complessità di installazione e nella scalabilità dell'implementazione. La compatibilità tra sensori, interruttori, controller e interfacce utente rende le architetture wireless interessanti sia per aggiornamenti incrementali che per progetti completi di automazione residenziale.
Applicazione
Il settore delle applicazioni comprende sicurezza, illuminazione e intrattenimento e si prevede che crescerà a un tasso annuo composto (CAGR) del 10-12% nel periodo 2026-2034. La sicurezza rimane un fattore determinante per l'acquisto, mentre l'illuminazione offre vantaggi pratici in termini di automazione e l'intrattenimento supporta installazioni integrate di alta gamma. La crescente convergenza tra le applicazioni sta rafforzando la domanda di piattaforme di controllo unificate, anziché di gestione di sottosistemi scollegati.
- La sicurezza rimane strategicamente importante perché telecamere connesse, sistemi di controllo accessi, allarmi, sensori e monitoraggio remoto rispondono a esigenze concrete di sicurezza residenziale. L'integrazione con piattaforme di automazione più ampie aumenta l'utilità degli eventi di sicurezza.
- L'illuminazione trae vantaggio da scenari di automazione che tengono conto della presenza, degli orari, delle condizioni di luce naturale e del controllo centralizzato. La sua installazione relativamente semplice la rende un punto di partenza pratico per un'automazione residenziale più ampia.
- L'intrattenimento supporta l'automazione di alta gamma integrando display, sistemi audio, sorgenti multimediali, scenari di illuminazione e controlli utente. La domanda è maggiore laddove i proprietari di casa danno priorità a esperienze coordinate e a un funzionamento centralizzato.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione |
|
Sicurezza |
Alto |
Sicurezza remota |
Maturo |
|
Illuminazione |
Alto |
Illuminazione adattiva |
Scalatura |
|
Divertimento |
Mezzo |
Integrazione multimediale |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di controllo per l'automazione domestica.
Sistema integrato di sicurezza residenziale e monitoraggio remoto.
La sicurezza sta diventando un'opportunità di mercato sempre più ampia, poiché i proprietari di casa si aspettano sempre più che telecamere, sistemi di controllo accessi, sensori, allarmi e notifiche mobili funzionino tramite interfacce coordinate. Questa convergenza sposta i criteri di acquisto dalle prestazioni dei singoli dispositivi all'affidabilità e alla reattività a livello di sistema. Per i produttori, la sicurezza integrata crea opportunità di cross-selling per funzionalità di illuminazione, controllo accessi e monitoraggio dopo l'installazione iniziale. Anche gli installatori ne traggono vantaggio, poiché un punto di ingresso incentrato sulla sicurezza può stabilire l'infrastruttura necessaria per i successivi aggiornamenti di automazione. L'impatto sul mercato è più forte nei mercati residenziali maturi, dove i consumatori comprendono già i vantaggi dei dispositivi connessi e sono disposti a pagare per la visibilità remota. Nei mercati emergenti, la sicurezza può semplificare l'introduzione dell'automazione offrendo un caso d'uso immediatamente comprensibile, favorendo una maggiore adozione dei sistemi di controllo connessi.
Ottimizzazione energetica tramite sistemi di controllo intelligenti per le abitazioni.
La gestione energetica sta aumentando la rilevanza strategica dell'automazione, poiché i sistemi di controllo connessi possono coordinare illuminazione, apparecchiature per il controllo della temperatura, modelli di occupazione e carichi domestici selezionati. Anziché considerare l'efficienza energetica come una caratteristica indipendente degli elettrodomestici, il controllo integrato consente alle famiglie di gestire i consumi tramite programmazione, sensori e risposte automatizzate. Ciò crea opportunità per i fornitori di connettere la domotica con risorse energetiche distribuite, contatori intelligenti, sistemi di accumulo e infrastrutture di ricarica per veicoli elettrici. L'ecosistema risultante può generare opportunità ricorrenti per software e servizi, rafforzando al contempo la proposta di valore dell'hardware installato. Le priorità regionali differiscono: l'Europa pone l'accento sull'efficienza e la modernizzazione degli edifici, il Nord America combina la praticità con la visibilità energetica e l'Asia-Pacifico collega sempre più l'automazione allo sviluppo residenziale digitalizzato. L'intelligenza energetica dovrebbe quindi diventare un fattore di differenziazione più importante nell'architettura di sistema e nella selezione dei prodotti.
Interoperabilità e complessità di installazione ridotta
L'interoperabilità dei sistemi sta diventando un fattore commerciale decisivo, poiché i proprietari di casa accumulano dispositivi di diversi produttori e si aspettano che funzionino insieme. Applicazioni frammentate, protocolli incompatibili e configurazioni complesse possono aumentare i costi di installazione e ridurre la soddisfazione dell'utente. Una maggiore enfasi su interfacce aperte, connettività standardizzata e messa in servizio semplificata può quindi ampliare il mercato potenziale, rendendo l'automazione professionale più facile da implementare e manutenere. Per i fornitori, l'interoperabilità può spostare la concorrenza dagli ecosistemi chiusi verso la qualità della piattaforma, la capacità di integrazione e il supporto per l'intero ciclo di vita. Gli installatori beneficiano di metodi di configurazione riutilizzabili e di minori esigenze di risoluzione dei problemi, mentre i consumatori ottengono maggiore flessibilità nella sostituzione dei singoli dispositivi. L'impatto commerciale si estende oltre le nuove costruzioni, poiché i progetti di retrofit possono integrare progressivamente l'infrastruttura elettrica esistente con dispositivi wireless più recenti, consentendo ai fornitori di automazione di perseguire implementazioni incrementali anziché esclusivamente sistemi completi.
Mercato dei sistemi di controllo per l'automazione domestica: tendenze future
Intelligenza di automazione contestualizzata e localizzata
È probabile che i sistemi futuri si evolvano oltre i comandi basati su regole, verso un'automazione contestualizzata in grado di interpretare la presenza, le abitudini, le condizioni ambientali e le preferenze dell'utente. L'intelligenza artificiale può contribuire a convertire grandi quantità di informazioni provenienti dai sensori in azioni concrete, senza che i proprietari di casa debbano creare manualmente complesse regole di automazione. Anche l'elaborazione locale acquisirà probabilmente maggiore importanza, poiché latenza, privacy, resilienza e sicurezza informatica rimangono fattori cruciali per gli ambienti residenziali. I fornitori che combinano l'intelligenza locale con servizi cloud opzionali possono creare architetture differenziate, capaci di mantenere le funzioni essenziali anche in caso di interruzioni di connettività. Nel tempo, le interfacce di controllo potrebbero diventare sempre più interattive, mentre i motori di automazione opereranno in background. Questo cambiamento potrebbe aumentare il valore del software rispetto ai singoli dispositivi e incoraggiare i produttori a competere su intelligenza, personalizzazione, sicurezza e apprendimento a lungo termine, piuttosto che sulle sole specifiche hardware.
Gli ecosistemi energetici residenziali diventano più integrati
Si prevede che la domotica si integrerà sempre più con le tecnologie di energia distribuita, tra cui la generazione solare, i sistemi di accumulo a batteria, i contatori intelligenti, le pompe di calore e la ricarica dei veicoli elettrici. Invece di gestire ciascun sistema in modo indipendente, i controller intelligenti possono coordinare i consumi in base alle priorità domestiche, alla disponibilità di energia, alle tariffe e allo stato delle apparecchiature. Questo sviluppo amplia il ruolo della domotica residenziale, trasformandola da semplice tecnologia di convenienza in un vero e proprio livello di gestione energetica. Aziende di servizi pubblici, produttori di apparecchiature elettriche, sviluppatori e integratori tecnologici potrebbero collaborare sempre più spesso per sviluppare soluzioni che combinino l'automazione con la gestione della domanda e la generazione distribuita. Questa tendenza dovrebbe essere particolarmente rilevante nei mercati in cui i costi dell'elettricità, la flessibilità della rete o le politiche di decarbonizzazione incoraggiano i consumatori a monitorare e ottimizzare il consumo energetico domestico. Con la maturazione di questi sistemi, l'orchestrazione del software e l'interoperabilità diventeranno probabilmente fattori di acquisto più importanti rispetto ai singoli dispositivi connessi.
Opportunità di mercato per i sistemi di controllo dell'automazione domestica
Piattaforme integrate di riqualificazione per abitazioni esistenti
Il mercato del retrofit rappresenta un'opportunità interessante perché un gran numero di abitazioni esistenti non sono state originariamente progettate per un'infrastruttura di automazione centralizzata. Controller wireless, sensori, interruttori e software possono ridurre l'impatto fisico della modernizzazione, consentendo al contempo alle famiglie di adottare l'automazione gradualmente. I fornitori possono puntare a modelli di implementazione a fasi, in cui le funzioni di sicurezza, illuminazione o controllo degli accessi vengono installate per prime e le applicazioni aggiuntive vengono integrate in un secondo momento. Questo approccio riduce la barriera finanziaria iniziale e crea opportunità ricorrenti per aggiornamenti, assistenza e sostituzione dei dispositivi. Le partnership con elettricisti, imprese di ristrutturazione, amministratori immobiliari e costruttori edili possono ulteriormente ampliare la distribuzione. L'opportunità è particolarmente rilevante in Nord America e in Europa, dove il patrimonio immobiliare consolidato offre un ampio potenziale di retrofit, mentre i mercati urbani dell'Asia-Pacifico possono supportare modelli simili, in quanto i proprietari di casa modernizzano le proprie abitazioni e ricercano funzionalità connesse senza intraprendere una completa ristrutturazione dell'impianto elettrico.
Sviluppo residenziale intelligente e integrazione delle infrastrutture energetiche
I nuovi complessi residenziali offrono l'opportunità di integrare l'automazione già in fase di progettazione, anziché aggiungere i sistemi in un secondo momento. Gli sviluppatori possono integrare controller, illuminazione, sicurezza, controllo accessi e funzionalità di gestione energetica in specifiche costruttive standardizzate, riducendo le difficoltà di installazione e creando esperienze utente uniformi in tutte le proprietà. Le maggiori opportunità si presenteranno probabilmente laddove i progetti residenziali combinano servizi di alta qualità con obiettivi di efficienza energetica. I fornitori possono rafforzare la propria posizione collaborando direttamente con sviluppatori, installatori elettrici, architetti e fornitori di tecnologie energetiche. Le soluzioni integrate possono anche creare opportunità di assistenza post-consegna attraverso il monitoraggio, la manutenzione, gli aggiornamenti software e il supporto remoto. Nei mercati in rapida urbanizzazione, i pacchetti di automazione standardizzati possono aiutare gli sviluppatori a differenziare i progetti, controllando al contempo la complessità dell'installazione. Questa opportunità collega quindi la domanda di tecnologie residenziali a investimenti più ampi nel settore delle costruzioni, dell'elettrificazione e delle infrastrutture digitali.
Sviluppi recenti
- Giugno 2026: Josh.ai ha lanciato AI X OS, integrando l'intelligenza artificiale in tutto il suo ecosistema di controllo domestico per unificare le interfacce touch, testuali e vocali, aggiungendo al contempo la creazione di scenari basata sull'IA, controlli personalizzati, raccomandazioni intelligenti, analisi degli eventi della telecamera e un'automazione più intuitiva su tutti i dispositivi smart home connessi.
- Febbraio 2026: ABB ha lanciato il sistema di controllo domotico wireless ABB-free@home e il System Access Point 3.0 Wireless, che consentono installazioni di retrofit senza cablaggi invasivi, supporto per circa 150 dispositivi, accesso remoto sicuro e integrazione con Matter, Thread, Apple Home, Google Home, Amazon Alexa e Samsung SmartThings.
- Agosto 2026: SwitchBot ha lanciato kata AI Assistant, un esperto di domotica basato su LLM integrato nell'app SwitchBot che consente il controllo dei dispositivi tramite linguaggio naturale, la creazione di automazioni, la configurazione dei prodotti e la risoluzione dei problemi, con supporto per interazioni testuali e vocali e disponibile a partire dalla versione 9.29 dell'app SwitchBot.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -