
Markt für HV Schaltanlagen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hochspannungsschaltanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typen (luftisoliert, gasisoliert, ölisoliert, sonstige Typen); Komponenten (luftisolierte Schaltanlagen, gasisolierte Schaltanlagen, sonstige Isolierungen); Anwendungen (Industrie, Infrastrukturentwicklung, Öl und Gas, Energieerzeugung, Verarbeitung und Fertigung, Übertragung und Verteilung, Transport, Versorgungssektor, sonstige Anwendungen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007858
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
59,46 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
84,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,98 %
Wachstumsrate
Adressierbarer Markt
653,76 Mrd. US-Dollar
(2026–2034)
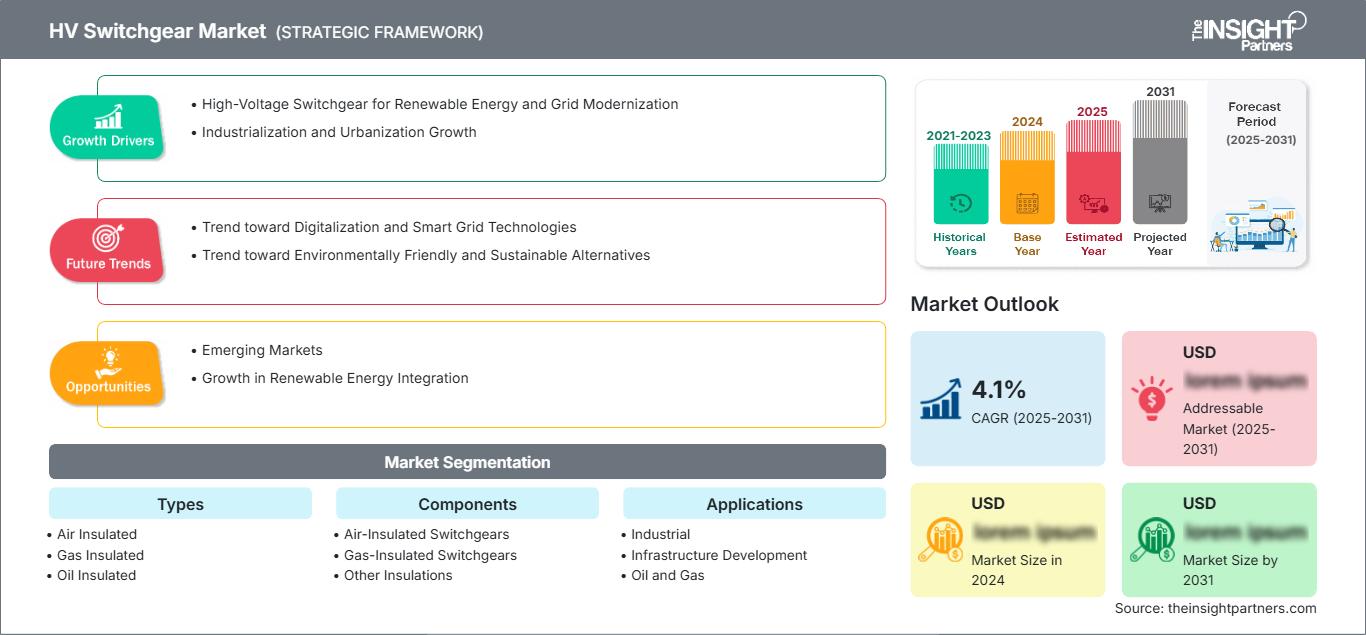
Der Markt für Hochspannungsschaltanlagen wurde 2025 auf 59,46 Milliarden US-Dollar geschätzt und soll bis 2034 auf 84,5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,98 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch den Ausbau von Übertragungsnetzen, den Ausbau erneuerbarer Energien, die Elektrifizierung der Industrie und die Erneuerung alter elektrischer Anlagen getrieben. Der Markt kann als integraler Bestandteil des modernen Stromnetzes betrachtet werden, der Schutz, Trennung, Schaltvorgänge und geregelte Energieübertragungen über Hochspannungssysteme gewährleistet.
Der nordamerikanische Markt für Hochspannungsschaltanlagen wird im Prognosezeitraum von 2026 bis 2034 aufgrund von Faktoren wie dem Ausbau des Übertragungsnetzes, der Erhöhung der Netzstabilität, dem steigenden Strombedarf von Rechenzentren und der Modernisierung veralteter Umspannwerke voraussichtlich um 3,7 % bis 4,1 % pro Jahr wachsen. Hinzu kommen die ausgereiften Beschaffungsprozesse der Energieversorger und die zunehmend hohen Anforderungen an die Netzstabilität in der Region.
Marktanalyse und Einblicke für Hochspannungsschaltanlagen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 23–27 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen wird . Die Modernisierung der Stromnetze, Rechenzentren, der Ausbau der Übertragungsinfrastruktur und Austauschprogramme sichern die Nachfrage nach Ausrüstung bei Energieversorgern und industriellen Anwendern.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % Nordamerika ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,8–4,2 % wachsen werden , was durch die Widerstandsfähigkeit des Stromnetzes und die Anforderungen an die Zusammenschaltung großer Lasten unterstützt wird.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–25 % geschätzt , mit einem durchschnittlichen jährlichen Wachstum von 3,5–3,9 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte, angetrieben durch die Anforderungen an die Integration, Vernetzung, den Ersatz und die Dekarbonisierung erneuerbarer Energien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 39–43 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % wachsen . China, Indien, Japan, Südkorea und Australien führen die regionale Entwicklung durch den Ausbau des Übertragungsnetzes, die Industrialisierung, die Integration erneuerbarer Energien und die Elektrifizierung an.
- Größtes Segment: Gasisolierte Systeme werden im Jahr 2025 voraussichtlich einen Marktanteil von 48–52 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,4 % wachsen , was auf kompakte Umspannwerke und Anwendungen in urbanen Gebieten mit hoher Dichte zurückzuführen ist.
- Wachstumsstarkes Segment: Der Transportsektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 5–8 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,6 % wachsen , unterstützt durch die Elektrifizierung der Eisenbahn und eine leistungsstarke Verkehrsinfrastruktur.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., China XD Electric Group Co. Ltd., Fuji Electric Co., Ltd., General Electric Company, Crompton Greaves Limited, Henan Pinggao Electric Co., Ltd., Hitachi, Ltd., Hyosung Corporation, HD Hyundai Heavy Industries Co., Ltd., Mitsubishi Electric Corporation, Nissin Electric Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Markt für Hochspannungsschaltanlagen hat sich die Entwicklung von traditionellen elektromechanischen Anlagen hin zu komplexeren Systemen mit Merkmalen wie kompakter Isolierung, verbesserter Schaltleistung, Überwachung, Automatisierung und Umweltaspekten vollzogen. Gasisolierte Anlagen erfreuen sich zunehmender Beliebtheit, insbesondere dort, wo Platzbedarf und Zuverlässigkeitsanforderungen höhere Komplexität erfordern. Luftisolierte Anlagen sind jedoch aufgrund ihrer geringeren Kosten für Freiluftstationen weiterhin relevant. Darüber hinaus entwickeln Hersteller Produkte, die den wachsenden Umweltanforderungen gerecht werden, beispielsweise durch alternative Isolationsmethoden und die Reduzierung des SF6-Verbrauchs. Die Überwachung ist heute ein integraler Bestandteil von Schaltanlagen und ermöglicht es Energieversorgern, die Zustandsüberwachung mit der Stationsautomatisierung zu verknüpfen.
Mit Blick auf die Zukunft wird prognostiziert, dass Investitionen auf Übertragungskorridore, den Anschluss erneuerbarer Energien, die Elektrifizierung der Industrie und die Erneuerung veralteter Infrastruktur abzielen werden. Laut der Internationalen Energieagentur (IEA) müssen die Investitionen in Stromnetze, die derzeit jährlich bei rund 400 Milliarden US-Dollar liegen, bis 2030 um weitere 50 % erhöht werden, um den Strombedarf zu decken. Dieser Bedarf eröffnet Herstellern mit der Fähigkeit zur skalierbaren Produktion zahlreiche Chancen. Aufgrund von Umweltauflagen steigt zudem die Nachfrage nach alternativen Anlagen, die nicht auf dem herkömmlichen SF6-intensiven Verfahren basieren.
Berichtsumfang zum Markt für Hochspannungsschaltanlagen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 59,46 Milliarden US-Dollar |
| Marktgröße bis 2034 | 84,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,98 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochspannungsschaltanlagen
Das Wachstum von Hochspannungsschaltanlagen ist direkt proportional zum Stromverbrauch, dem Ausbau des Übertragungsnetzes, dem Anteil erneuerbarer Energien und der Erneuerung alternder Umspannwerke. Energieversorger und Übertragungsnetze bilden die Hauptnachfragesegmente, während Industrie, Verkehrsnetze, Energieprojekte und Infrastrukturen weitere Marktchancen bieten. Die Wertschöpfungskette umfasst Elektrostahl, Kupfer und Aluminium, Isolierung, Leistungsschalter, Trennschalter, Steuerungen, Gehäuse, Engineering, Prüfung, Inbetriebnahme und Lebenszyklusmanagement. Laut IEA besteht ein Anschlussbedarf von über 2.500 GW an erneuerbaren Energien, Speichern und Großlastkraftwerken.
Die Angebotsdynamik wird durch Kapazitätsengpässe und längere Beschaffungszyklen für die Ausrüstung beeinflusst. Um dem entgegenzuwirken, werden Hersteller ihre Präsenz ausbauen und Designstandardisierung sowie die Lokalisierung von Komponenten einführen. Dies führt zu kürzeren Lieferzeiten und schützt die Margen vor Preisschwankungen bei Materialien. Die Prüfung und Zertifizierung von Hochspannungsanlagen ist zeitaufwendig und erschwert einen schnellen Markteintritt. Anbieter mit einer bestehenden installierten Basis haben aufgrund des Austauschzyklus einen Vorteil.
Der Marktbericht für Hochspannungsschaltanlagen zeigt ein wettbewerbsintensives Umfeld zwischen globalen Elektrotechnikunternehmen, Spezialisten für Übertragungstechnik und regionalen Anbietern. ABB Ltd., Hitachi, Ltd., Mitsubishi Electric Corporation, Fuji Electric Co., Ltd. und General Electric Company konkurrieren mit einem Portfolio, das Hochspannungsschaltanlagen, Leistungsschalter, Umspannwerke, Automatisierungstechnik und Netzlösungen umfasst. China XD Electric Group Co. Ltd. und Henan Pinggao Electric Co., Ltd. sind starke Akteure bei großen Übertragungsprojekten, insbesondere in Asien. Crompton Greaves Limited und Nissin Electric Co., Ltd. decken spezifische regionale und spezialisierte Bedürfnisse ab.
Der Investitionstrend geht hin zu Produktionskapazitätserweiterungen, umweltfreundlichen Isoliersystemen, digitalen Umspannwerken und maßgeschneiderten Lösungen für erneuerbare Energien und Anwendungen mit hohem Stromverbrauch. Fuji Electric hat angekündigt, bis 2025 seine Fertigungsprozesse anzupassen und die Kapazitäten für Übertragungs- und Verteilungsanlagen aufgrund des Bedarfs an erneuerbaren Energien, Rechenzentren, Halbleiterwerken und Ersatzanlagen zu erhöhen. Infolgedessen verlagert der Wettbewerb seinen Fokus von der reinen Anlagenbereitstellung hin zu Produktionskapazitäten, Ingenieurdienstleistungen, Umweltverträglichkeit, Projektabwicklung und Lifecycle-Services.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hochspannungsschaltanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Hochspannungsschaltanlagen in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 23–27 % am Markt für Hochspannungsschaltanlagen erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen. Die Marktdynamik der Region wird durch alternde Übertragungsnetze, steigenden Strombedarf, die zunehmende Vernetzung erneuerbarer Energien und Initiativen zur Stärkung der Netzresilienz bestimmt. Zudem müssen die Netze auf den erhöhten Lastbedarf von Rechenzentren, Produktionsanlagen, Elektrofahrzeugen und dezentralen Energieerzeugungsanlagen vorbereitet werden. Der Bedarf an Ersatzanlagen gewährleistet die Stabilität, da viele Umspannwerke modernisiert werden müssen, selbst wenn das gesamte Stromnetz bereits ausgebaut ist. Zuverlässigkeit, Überwachungssysteme, die den Anforderungen der Cybersicherheit entsprechen, Umweltaspekte und reduzierte Anlagenstillstandszeiten sind entscheidende Kriterien bei Beschaffungsentscheidungen.
Die USA werden den wichtigsten regionalen Markt darstellen, während Kanada durch die Modernisierung der Energieversorgung, die Integration erneuerbarer Energien und den Ausbau des Übertragungsnetzes an Bedeutung gewinnt. Netzengpässe und verzögerte Netzanschlüsse unterstreichen den Bedarf an Umspannwerken und Hochleistungsübertragungsleitungen. Die IEA nennt Engpässe in der Lieferkette und lange Entwicklungszeiten für Stromnetzausbauprojekte als zentrale globale Herausforderungen. Hersteller mit regionaler Präsenz, guten Beziehungen zu Energieversorgern, Ingenieurdienstleistungen und Ausrüstung, die sich zur Ablösung alter Technologien eignet, werden davon profitieren. Mexiko wird aufgrund von Industrialisierung und Investitionen in die Fertigungsindustrie zusätzliche Nachfrage generieren.
US-Markt für Hochspannungsschaltanlagen
Die USA werden Prognosen zufolge im Jahr 2025 78–82 % des nordamerikanischen Gesamtbedarfs decken und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen. Die Nachfrage konzentriert sich auf die Bereiche Stromübertragung, Umspannwerke, die Anbindung erneuerbarer Energien, Industrieanlagen und Großkraftwerke. Auch Rechenzentren und die Fertigungsindustrie tragen zum Bedarf an zuverlässigen Hochspannungssystemen bei. Der Bedarf an der Erneuerung veralteter Anlagen wird die Nachfrage ebenfalls steigern.
Zu den Unternehmen, die geeignete Technologien und Infrastrukturen für den betreffenden Markt anbieten, gehören ABB Ltd., General Electric Company, Hitachi Ltd. und Mitsubishi Electric Corporation. Moderne Energieversorger beurteilen die Qualität der Ausrüstung nicht nur anhand ihrer Zuverlässigkeit und Umweltverträglichkeit, sondern auch anhand ihrer Wartungsfreundlichkeit und ihrer Eignung für den Einsatz in digitalen Umspannwerksystemen. Hochleistungsfähige Verbindungsinfrastrukturen werden auch in großen Projekten zur Erzeugung erneuerbarer Energien benötigt, was die Einsatzmöglichkeiten von Hochspannungsschaltern, GIS, AIS und Hybridlösungen erweitert.
Europäischer Markt für Hochspannungsschaltanlagen
Europa wird Prognosen zufolge im Jahr 2025 einen Anteil von 22–25 % am Gesamtenergieaufkommen haben und bis 2034 ein durchschnittliches jährliches Wachstum von 3,5–3,9 % verzeichnen. Deutschland ist führend, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Zu den regionalen Nachfragetreibern zählen die Integration erneuerbarer Energien, die Vernetzung, der Netzausbau sowie Umweltfaktoren, die Hochspannungsanlagen beeinflussen.
Großbritannien modernisiert sein Übertragungsnetz, um den Anschluss von Offshore-Windparks zu erleichtern und seine Netzkapazität zu erhöhen. In Deutschland besteht Bedarf an einer verstärkten Netzinfrastruktur, um Strom aus erneuerbaren Energien von nördlichen Erzeugungsstandorten in Regionen mit hohem Industriebedarf zu transportieren. In Frankreich wird der Übertragungsbedarf durch die Anforderungen im Zusammenhang mit Kernenergie, erneuerbaren Energien und der Elektrifizierung der Industrie bestimmt. Italien baut seine Netzkapazität aus, um den Anforderungen an die Integration erneuerbarer Energien und die Netzanbindung gerecht zu werden, während Spanien seine Netze für die Erzeugung von Solar- und Windenergie ausbaut.
APAC-Markt für Hochspannungsschaltanlagen
Die APAC-Region wird 2025 einen Marktanteil von 39–43 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % wachsen, womit sie zur dominierenden Region wird. China ist nach wie vor die größte Region, gefolgt von Japan, Indien, Südkorea und Australien. Industriewachstum und Investitionen in die Energieübertragung treiben die Nachfrage nach Ausrüstung an.
In China fördert die Höchstspannungsübertragungstechnologie den Kauf von GIS-Anlagen. In Indien erfolgt der Ausbau der Übertragungskapazitäten parallel zur Erzeugung erneuerbarer Energien. In Japan und Südkorea sind Modernisierung, Zuverlässigkeit und Spitzentechnologie von großer Bedeutung. In Australien sind Investitionen in die Netzinfrastruktur notwendig, um erneuerbare Energiequellen anzuschließen. Indiens Investitionen in seine Strominfrastruktur sind besonders bemerkenswert, da 2024 83 % aller Strominvestitionen des Landes auf erneuerbare Energien entfallen werden.
Markt für Hochspannungsschaltanlagen im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) dürfte ein Wachstum von durchschnittlich 4,5–4,9 % pro Jahr verzeichnen, gestützt durch den Ausbau der Energieversorgung, die Industrialisierung, den Einsatz erneuerbarer Energien und die Entwicklung der Infrastruktur. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die größten Investoren in der Region, während Südafrika weiterhin eine entscheidende Rolle bei der Verbesserung seiner Stromnetze und der Versorgungssicherheit spielt.
Infrastrukturentwicklung und Energiewendeprogramme in Saudi-Arabien werden die Nachfrage nach Hochspannungstechnik ankurbeln, während die VAE im Zuge der Urbanisierung und der Diversifizierung der Energieerzeugung in den Ausbau der Netzkapazität investieren werden. Südafrika benötigt Modernisierungen seines Stromnetzes und den Austausch veralteter Anlagen. Chancen für die übrigen Länder des Nahen Ostens und Afrikas ergeben sich aus Übertragungsinfrastrukturprojekten, Industriezonen, erneuerbaren Energien und der Elektrifizierung.
Segmentierungsanalyse
Typen
Das Segment „Typen“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % wachsen . Luft- und gasisolierte Konfigurationen dominieren den Beschaffungsmarkt, da sie unterschiedliche Anforderungen an Platzbedarf, Kosten, Zuverlässigkeit und Umweltverträglichkeit erfüllen. Ölisolierte Anlagen werden weiterhin in ausgewählten Anwendungsbereichen eingesetzt, während alternative Architekturen an Bedeutung gewinnen können, wenn spezielle Leistungs- oder Umweltaspekte die Spezifikationen beeinflussen. Der Markt für Hochspannungsschaltanlagen umfasst zunehmend die Auswahl von Anlagen auf Basis von Lebenszykluskosten, Platzbedarf, Wartungsaufwand und Installationsbedingungen.
- Luftisoliert: Luftisolierte Systeme sind weiterhin wichtig für Freiluftumspannwerke und Anwendungen, bei denen die verfügbare Fläche eine wirtschaftliche Installation ermöglicht. Ihre bewährten Konstruktionsverfahren, die gute Zugänglichkeit und die Wartungsfreundlichkeit sichern die Nachfrage bei Energieversorgern und Industrieanlagen.
- Gasisoliert: Gasisolierte Systeme sind in kompakten Umspannwerken, dicht bebauten Stadtgebieten und Übertragungsnetzen mit hohen Zuverlässigkeitsanforderungen weiterhin stark vertreten. Ihre geringe Stellfläche ermöglicht den Einsatz dort, wo Platzmangel und Betriebssicherheit wichtige Beschaffungskriterien darstellen.
- Ölisolierung: Ölisolierte Ausführungen sind in ausgewählten Anlagen weiterhin gefragt, da etablierte Betriebsabläufe, Isolationseigenschaften und die Verfügbarkeit von Anlagen die Beschaffungsentscheidungen beeinflussen. Der Bedarf an Ersatzprodukten sorgt für eine anhaltende, aber vergleichsweise geringe Marktrelevanz.
- Andere Typen: Alternative Konfigurationen erfüllen spezielle Anforderungen an Spannung, Installation, Umgebungsbedingungen und Betrieb. Die Wahl dieser Konfigurationen hängt von den Projektspezifikationen, den regulatorischen Rahmenbedingungen, dem technologischen Reifegrad und der Fähigkeit der Hersteller ab, langfristige Zuverlässigkeit nachzuweisen.
Komponenten
Für das Segment der Komponenten wird von 2026 bis 2034 ein jährliches Wachstum von 3,6–4,1 % prognostiziert . Die Komponentenauswahl berücksichtigt zunehmend die erforderliche Isolationsarchitektur, die Spannungsebene, die Fehlerbehandlungsfähigkeit, den Platzbedarf und die Umweltverträglichkeit. Energieversorger und Industriekunden achten bei der Auswahl kompletter Schaltanlagen auch auf digitale Überwachung, Wartungsfreundlichkeit und Kompatibilität mit bestehenden Umspannwerken.
- Luftisolierte Schaltanlagen: Luftisolierte Schaltanlagen werden weiterhin häufig eingesetzt, wo die Verfügbarkeit von Flächen, die Wartungszugänglichkeit und die etablierten Spezifikationen der Energieversorger konventionelle Außen- oder Innenkonfigurationen begünstigen. Ihre breite installierte Basis sichert den regelmäßigen Bedarf an Ersatz und Erweiterung.
- Gasisolierte Schaltanlagen: Gasisolierte Schaltanlagen sind von strategischer Bedeutung für kompakte Hochspannungsumspannwerke und beengte Standorte. Die Nachfrage profitiert von der Urbanisierung, dem Ausbau des Übertragungsnetzes und Anwendungen, die eine hohe Betriebsverfügbarkeit bei geringem Platzbedarf erfordern.
- Andere Isolierungsverfahren: Andere Isolierungsansätze unterstützen spezielle Anwendungen und neue Umweltanforderungen. Ihre Bedeutung nimmt zu, da Energieversorger Alternativen erforschen, die die Umweltbelastung reduzieren und gleichzeitig die Unterbrechungssicherheit, die Sicherheit und die Netzstabilität gewährleisten.
Anwendungen
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 3,9–4,4 % erwartet . Übertragung und Verteilung bleiben die wichtigsten Nachfragezentren, während erneuerbare Energien, die Elektrifizierung der Industrie, der Transportsektor und die Modernisierung der Infrastruktur zusätzliche Anforderungen schaffen. Anwendungsspezifische Spezifikationen bestimmen zunehmend die Nennspannung, die Auswahl der Isolierung, die Automatisierungsanforderungen, die Umweltverträglichkeit und die Erwartungen an die Lebensdauer der Produkte.
- Industrieanlagen benötigen zuverlässigen Hochspannungsschutz für die Prozesskontinuität, die Eigenstromerzeugung und den Betrieb großer Motoren. Bei der Beschaffung stehen Sicherheit, Zuverlässigkeit, Wartungsfreundlichkeit und die Integration in die elektrischen Anlagen der Anlage im Vordergrund.
- Infrastrukturentwicklung: Infrastrukturprojekte nutzen Hochspannungstechnik in Flughäfen, Bahnsystemen, Stadtentwicklungsprojekten, Wasserversorgungsanlagen und großen öffentlichen Einrichtungen. Lange Betriebsdauer und hohe Zuverlässigkeitsanforderungen beeinflussen die Geräteauswahl.
- Öl und Gas: Anlagen der Öl- und Gasindustrie benötigen robuste Hochspannungssysteme für Produktion, Verarbeitung, Pipelines, Terminals und Offshore-Anlagen. Zuverlässigkeit, explosionsgefährdete Bereiche und die Aufrechterhaltung des Betriebs sind weiterhin zentrale Kaufkriterien.
- Stromerzeugung: Erzeugungsanlagen benötigen Schaltanlagen für den Generatoranschluss, Hilfssysteme, die Netzableitung und Schutzeinrichtungen. Projekte im Bereich erneuerbarer Energien erhöhen den Bedarf zunehmend, da neue Erzeugungsanlagen eine zuverlässige Netzanbindung benötigen.
- Verarbeitung und Fertigung: Verarbeitungs- und Fertigungsanlagen sind auf Hochspannungssysteme angewiesen, um energieintensive Prozesse zu ermöglichen. Die Modernisierung der Anlagen wird durch Produktionsausweitung, elektrische Sicherheit, Effizienzanforderungen und die alternde Infrastruktur beeinflusst.
- Übertragung und Verteilung: Übertragung und Verteilung bilden den Kern der Anwendungsbereiche, da Energieversorger Umspannwerke kontinuierlich erweitern, verstärken und ersetzen. Die Integration erneuerbarer Energien und der steigende Strombedarf erhöhen die Anforderungen an leistungsstarke Schalt- und Schutzsysteme.
- Transportwesen: Der Transportsektor ist ein stark wachsender Anwendungsbereich, da die Elektrifizierung des Schienennetzes und der Ausbau von Hochleistungstransportsystemen vorangetrieben werden. Hochspannungsanlagen unterstützen Traktionsunterwerke, Bahnstromnetze und Infrastrukturen, die eine zuverlässige elektrische Umwandlung und einen zuverlässigen Schutz erfordern.
- Energieversorgungssektor: Energieversorger bleiben die Hauptabnehmer, da Schaltanlagen für die Übertragung, Verteilung, den Schutz und den Betrieb von Umspannwerken unerlässlich sind. Langfristige Anlagenmanagementprogramme schaffen einen wiederkehrenden Bedarf an Ersatzanlagen und Netzmodernisierungen.
- Weitere Anwendungsbereiche: Zu den Spezialanwendungen zählen Dateninfrastrukturen, Gewerbekomplexe, institutionelle Einrichtungen und neue Elektrifizierungsprojekte. Die Nachfrage hängt stark von der Projektgröße, der lokalen Netzkonfiguration und den Zuverlässigkeitsanforderungen ab.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Industrie |
Hoch |
Elektrifizierung von Anlagen |
Reifen |
|
Infrastrukturentwicklung |
Medium |
Stadtnetz |
Skalierung |
|
Öl und Gas |
Medium |
Anlagenmodernisierung |
Reifen |
|
Stromerzeugung |
Hoch |
Integration erneuerbarer Energien |
Skalierung |
|
Verarbeitung und Herstellung |
Hoch |
Werkserweiterung |
Skalierung |
|
Übertragung und Verteilung |
Hoch |
Gitterbewehrung |
Reifen |
|
Transport |
Medium |
Schienenelektrifizierung |
Skalierung |
|
Versorgungssektor |
Hoch |
Netzresilienz |
Reifen |
|
Weitere Anwendungen |
Niedrig |
Lastausdehnung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Hochspannungsschaltanlagen
Netzausbau zur Integration erneuerbarer Energien und großer Lasten
Der rasante Ausbau erneuerbarer Energien und stromabhängiger Anwendungen erhöht den Bedarf an leistungsstarker Übertragungsinfrastruktur. Solar- und Windenergie, Energiespeicher, Elektrofahrzeuge und Rechenzentren erzeugen neue Anschlussanforderungen, die die heutige Infrastruktur ohne den Bau neuer Umspannwerke und Schaltanlagen nicht immer erfüllen kann. Laut IEA befinden sich weltweit noch rund 2.500 GW an Projekten für erneuerbare Energien, Speicher und Lasten in der Projektpipeline. Dies eröffnet neue Absatzchancen für Hochspannungsschalter, GIS, AIS, Schutzlösungen und Umspannwerkskomponenten. Für Hersteller bedeutet dies mehr Projekte in der Pipeline und eine steigende Nachfrage nach standardisierten Geräteplattformen. Für Einkäufer bedeutet dies Lieferzuverlässigkeit, Kompatibilität, Umweltverträglichkeit und Support.
Ersatz veralteter Übertragungs- und Umspannwerksanlagen
Veraltete elektrische Infrastruktur führt zu einem kontinuierlichen Austauschzyklus, der unabhängig vom Bau zusätzlicher Erzeugungskapazitäten ist. Viele Energieversorger nutzen Infrastrukturen, die vor Jahrzehnten errichtet wurden, was Modernisierung, Schutzmaßnahmen, verbesserte Fehlerunterbrechung und höhere Zuverlässigkeit erforderlich macht. Dieser Austauschzyklus bietet zudem die Möglichkeit, Überwachungssysteme und emissionsärmere Isolierungen einzuführen, ohne die Netzarchitektur komplett umgestalten zu müssen. Die Auswirkungen auf die Wirtschaft sind erheblich, da im Beschaffungsprozess etablierte Lieferanten mit Erfahrung im Zertifizierungsverfahren und Kenntnissen der bestehenden Infrastruktur bevorzugt werden. Lieferanten können ihre Position in diesem Zyklus nutzen, indem sie neben der Ausrüstung auch Mehrwertdienste anbieten.
Umweltanforderungen und Übergang zu emissionsärmeren Technologien
Umweltauflagen haben Energieversorger und Industriekunden veranlasst, die in Hochspannungsanlagen eingesetzten Isolationstechnologien neu zu bewerten. SF6 besaß zwar traditionell gute Isolationseigenschaften, hat aber ein sehr hohes Treibhauspotenzial und unterliegt daher verstärkten Regulierungen und der kritischen Prüfung durch die Kunden. Als Reaktion darauf entwickeln Technologiehersteller neue Gasmischungen, Vakuumschalter und Hybridlösungen, die elektrische Effizienz mit Umweltfreundlichkeit verbinden. Hitachi Energy beispielsweise kündigte an, bis 2025 in China eine SF6-freie 550-kV-GIS-Anlage (Gas-in-Shift-Anlage) liefern zu wollen. Dieser Trend eröffnet Möglichkeiten für einen verstärkten Austausch, da Kunden Umweltziele und gleichzeitig Energieeffizienz anstreben.
Zukunftstrends im Markt für Hochspannungsschaltanlagen
Digitalisierte und zustandsorientierte Hochspannungsumspannwerke
Die Trends im Markt für Hochspannungsschaltanlagen gehen hin zu vernetzten Anlagen, die Zustandsinformationen über den gesamten Lebenszyklus hinweg liefern. Sensoren, digitale Relais, Temperaturüberwachung, Leistungsschalterdiagnose, Kommunikationsschnittstellen und Analysen verbessern die Transparenz des Anlagenzustands, ohne dass häufige physische Inspektionen erforderlich sind. Zukünftige Installationen werden voraussichtlich Schaltanlagen mit digitalen Umspannwerksarchitekturen kombinieren, sodass Energieversorger elektrische Messwerte mit Wartungshistorie und Betriebsbedingungen korrelieren können. Künstliche Intelligenz wird zunehmend die Anomalieerkennung und die Priorisierung von Wartungsarbeiten unterstützen, insbesondere bei großen Umspannwerksflotten. Diese Entwicklung verändert die Beschaffungskriterien: von reinen Gerätespezifikationen hin zu Interoperabilität, Datenverfügbarkeit, Cybersicherheit und Servicefähigkeit. Anbieter mit etablierten Automatisierungsportfolios können Schaltanlagen in umfassendere Netzsteuerungssysteme integrieren, während Energieversorger durch eine verbesserte Anlagenintelligenz ungeplante Ausfälle potenziell reduzieren und Wartungspläne optimieren können.
Modulare und umweltoptimierte Umspannwerksarchitekturen
Zukünftige Implementierungen werden voraussichtlich modulare Umspannwerkskonfigurationen begünstigen, die den Planungsaufwand reduzieren, die Installation vereinfachen und die Skalierbarkeit verbessern. Standardisierte GIS-Module, Hybrid-Schaltanlagen, Kompaktstationen und vorgefertigte elektrische Baugruppen ermöglichen eine schnellere Implementierung, insbesondere dort, wo der Netzausbau durch Arbeitskräfte, Genehmigungen oder die Komplexität des Standorts eingeschränkt ist. Parallel zur Modularisierung wird sich die Umweltoptimierung weiterentwickeln, vor allem durch SF6-freie Isolierung und kompakte Architekturen. Diese Kombination ist relevant für die Anbindung erneuerbarer Energien, Rechenzentren, Bahnsysteme und städtische Umspannwerke, bei denen Zeitplan und Platzbedarf entscheidend sind. Hersteller werden ihre Anlagen zunehmend auf standardisierten Plattformen aufbauen, die für verschiedene Spannungsklassen und Projektanforderungen konfiguriert werden können. Solche Architekturen verbessern die Werksauslastung, reduzieren Doppelarbeit in der Planung und ermöglichen eine besser planbare Lieferkette, während Energieversorger die Kapazitäten phasenweise ausbauen können.
Marktchancen für Hochspannungsschaltanlagen
Lokalisierte Fertigung für wachstumsstarke Investitionsmärkte im Bereich Stromnetze
Die Marktprognosen für Hochspannungsschaltanlagen deuten auf attraktive Chancen für Anbieter hin, die Fertigung und Entwicklung in Regionen mit wachsenden Übertragungsprogrammen lokalisieren. Indien, Südostasien, der Nahe Osten und ausgewählte afrikanische Märkte investieren verstärkt in Stromnetze und streben gleichzeitig eine höhere Resilienz ihrer Lieferketten an. Lokale Produktion kann das logistische Risiko reduzieren, die Reaktionsfähigkeit auf die Spezifikationen der Energieversorger verbessern und die Qualifizierungsanforderungen erfüllen. Hersteller können modulare Fertigung, regionale Testeinrichtungen und Partnerschaften mit Engineering-, Beschaffungs- und Bauunternehmen priorisieren. Der Investitionsbedarf für das indische Stromnetz ist besonders hoch, da der Ausbau erneuerbarer Energien und die Elektrifizierung der Industrie den Übertragungsbedarf erhöhen. Unternehmen können die lokale Fertigung auch nutzen, um den Kundendienst zu stärken, Reaktionszeiten zu verkürzen und Beziehungen zu Energieversorgern aufzubauen, die mehrjährige Beschaffungsprogramme verfolgen.
Lebenszyklus-Services und Nachrüstungsprogramme für bestehende Anlagen
Neben Neuanlagen bietet die Modernisierung, Sanierung, Diagnostik und das Lebenszyklusmanagement erhebliches Potenzial. Energieversorger müssen zunehmend die Lebensdauer ihrer Anlagen verlängern und gleichzeitig Schutz, Überwachung und Umweltverträglichkeit verbessern, ohne ganze Umspannwerke ersetzen zu müssen. Anbieter können Modernisierungspakete für Leistungsschalter, Steuerungssysteme, Überwachungsgeräte, Isolationskomponenten und Schutzeinrichtungen entwickeln. Solche Lösungen berücksichtigen Budgetbeschränkungen und minimieren gleichzeitig Ausfallzeiten und Bauarbeiten. Serviceprogramme bieten Herstellern zudem wiederkehrende Einnahmen und direkten Zugriff auf Daten installierter Anlagen, was ihre Position für zukünftige Ersatzbeschaffungen stärkt. Dieses Potenzial ist besonders relevant für etablierte nordamerikanische und europäische Netze mit hoher Anlagendichte, wo Modernisierungsbudgets sorgfältig geplant werden müssen. Die Kombination von Diagnostik und Ersatzplanung ermöglicht es Energieversorgern, die Anlagen mit dem höchsten Risiko zu priorisieren und die Kapitaleffizienz zu verbessern.
Aktuelle Entwicklungen
- April 2026: Fuji Electric Co., Ltd. kündigte Pläne zur Erweiterung der Produktionskapazität für Schaltanlagen in ihrem Werk in Malaysia an, um der steigenden Nachfrage von Rechenzentren gerecht zu werden. Die Investition umfasst die Anschaffung neuer Produktionsanlagen und die Stärkung der Fertigung von Skid-Systemen und Container-Antriebseinheiten. Die Gesamtproduktionskapazität soll um das 1,5-Fache erhöht werden; Baubeginn ist für Juni 2026 geplant.
- Mai 2026: ABB Ltd. kündigte Investitionen in Höhe von rund 200 Millionen US-Dollar in europäische Mittelspannungs-Fertigungsstätten über einen Zeitraum von drei Jahren an, darunter Projekte in Italien, Bulgarien, Finnland, Deutschland, Norwegen und Polen. Das Programm zielt darauf ab, die Produktionskapazität zu erweitern und die Verfügbarkeit von SF6-freien Schaltanlagen und Produkten für die Netzautomatisierung zu verbessern, da Energieversorger, Industriekunden und Rechenzentren ihre elektrische Infrastruktur modernisieren.
- Oktober 2025: Hitachi, Ltd. gab bekannt, dass Hitachi Energy den ersten Auftrag für eine 1.100-kV-gasisolierte Schaltanlage für das chinesische Höchstspannungsnetz erhalten hat. Die Anlage wird den Ausbau des Höchstspannungs-Umspannwerks Nanchang in Jiangxi unterstützen und im Werk für Hochspannungsschaltanlagen von Hitachi Energy in Xiamen gefertigt. Damit stärkt das Unternehmen seine Beteiligung am großangelegten Ausbau des chinesischen Höchstspannungsnetzes.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -