
Mercado de aparamenta de alta tensión: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de aparamenta de alta tensión y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipos (aislamiento de aire, aislamiento de gas, aislamiento de aceite, otros tipos); componentes (aparamenta con aislamiento de aire, aparamenta con aislamiento de gas, otros aislamientos); aplicaciones (industrial, desarrollo de infraestructuras, petróleo y gas, generación de energía, procesamiento y fabricación, transmisión y distribución, transporte, sector de servicios públicos, otras aplicaciones) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007858
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
59.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
84.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,98 %
Índice de crecimiento
Mercado potencial
653.760 millones de dólares estadounidenses
(2026-2034)
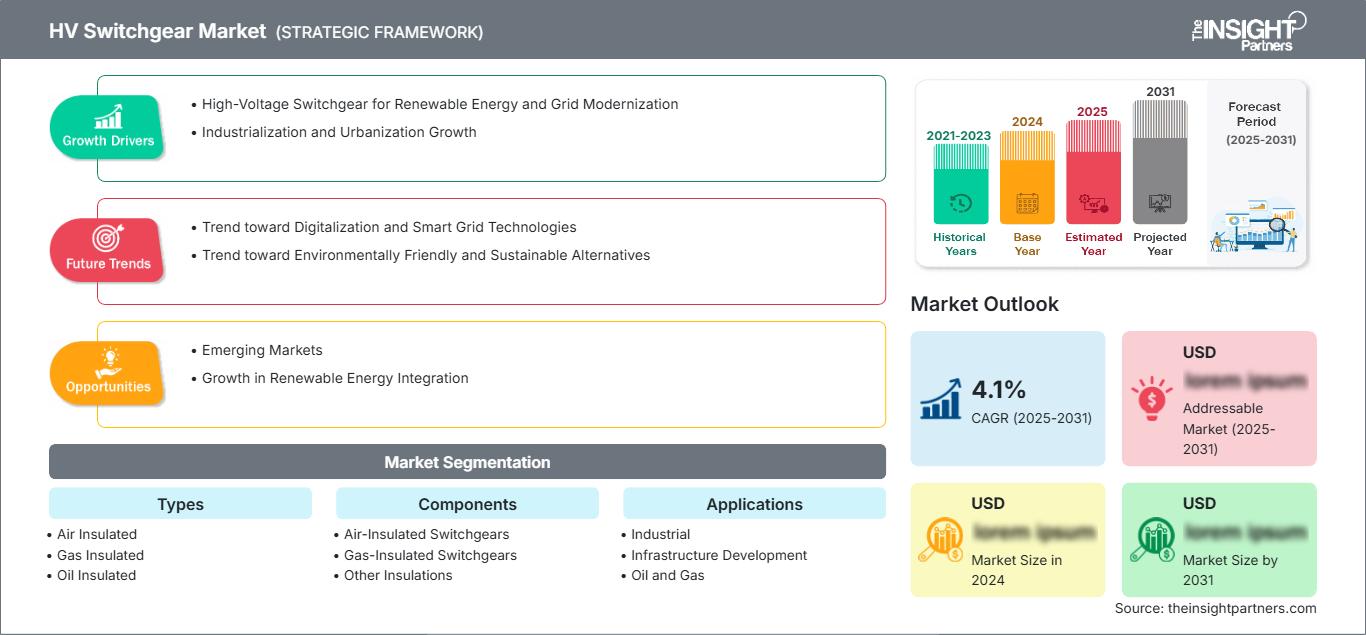
El mercado de aparamenta de alta tensión alcanzó un valor de 59.460 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 84.500 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,98% entre 2026 y 2034. La demanda está impulsada por la modernización de los sistemas de transmisión, la penetración de las energías renovables, la electrificación industrial y la sustitución de los equipos eléctricos obsoletos. Este mercado puede considerarse una parte integral de la red eléctrica moderna, ya que garantiza la protección, el aislamiento, la conmutación y la transferencia regulada de energía mediante sistemas de alta tensión.
Se prevé que el mercado norteamericano de aparamenta de alta tensión crezca entre un 3,7 % y un 4,1 % anual durante el periodo comprendido entre 2026 y 2034, debido a factores como el refuerzo de la transmisión, la resiliencia de la red, la demanda de electricidad de los centros de datos y la sustitución de subestaciones obsoletas. Además, cabe destacar el desarrollo del proceso de adquisición por parte de las empresas de servicios públicos y las crecientes exigencias en cuanto a la fiabilidad de la red en la región.
Análisis y perspectivas del mercado de aparamenta de alta tensión
- América del Norte: Se prevé que América del Norte represente una participación del 23-27% en 2025 , con un crecimiento anual compuesto del 3,7-4,1% entre 2026 y 2034. La modernización de la red eléctrica, los centros de datos, el refuerzo de la transmisión y los programas de reemplazo mantienen la demanda de equipos en las empresas de servicios públicos y los usuarios industriales.
- EE. UU.: Se estima que EE. UU. representará entre el 78 % y el 82 % de América del Norte en 2025 , con una expansión a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 % entre 2026 y 2034 , gracias a la resiliencia de la red eléctrica y a los requisitos de interconexión de grandes cargas.
- Europa: Se estima que Europa tendrá una participación del 22-25% en 2025 , con un crecimiento anual compuesto del 3,5-3,9% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes, impulsados por la integración de energías renovables, la interconexión, la sustitución y las necesidades de descarbonización.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 39-43% en 2025 , con un crecimiento anual compuesto del 4,2-4,6% entre 2026 y 2034. China, India, Japón, Corea del Sur y Australia lideran la actividad regional mediante la expansión de la transmisión, la industrialización, la integración de energías renovables y la electrificación.
- Segmento más grande: Se estima que el segmento de aislamiento de gas tendrá una cuota de mercado del 48-52% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,4% entre 2026 y 2034 , impulsado por subestaciones compactas y aplicaciones urbanas de alta densidad.
- Segmento de alto crecimiento: Se estima que el sector del transporte tendrá una cuota de mercado del 5-8% en 2025 , con un crecimiento anual compuesto del 5,2-5,6% entre 2026 y 2034 , impulsado por la electrificación ferroviaria y la infraestructura de transporte de alta capacidad.
- Empresas clave analizadas en detalle: ABB Ltd., China XD Electric Group Co. Ltd., Fuji Electric Co., Ltd., General Electric Company, Crompton Greaves Limited, Henan Pinggao Electric Co., Ltd., Hitachi, Ltd., Hyosung Corporation, HD Hyundai Heavy Industries Co., Ltd., Mitsubishi Electric Corporation, Nissin Electric Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En el mercado de aparamenta de alta tensión, se ha pasado de los interruptores electromecánicos tradicionales a otros más sofisticados, con características como aislamiento compacto, mayor capacidad de interrupción, monitorización, automatización y aspectos medioambientales. Los diseños con aislamiento de gas han ganado popularidad en instalaciones donde el espacio disponible y la fiabilidad exigen equipos más sofisticados, pero los diseños con aislamiento de aire siguen siendo relevantes debido a su menor coste para subestaciones exteriores. Además, los fabricantes también están desarrollando productos que responden a la creciente preocupación medioambiental, mediante métodos de aislamiento alternativos y la reducción del uso de SF6. La monitorización es ahora una parte integral de la aparamenta, lo que permite a las empresas de servicios públicos vincular la monitorización del estado con la automatización de la subestación.
De cara al futuro, se prevé que las inversiones se centren en corredores de transmisión, conexiones de energías renovables, electrificación de industrias y la renovación de infraestructuras obsoletas. Según la Agencia Internacional de Energía, la inversión en redes eléctricas, que actualmente asciende a unos 400.000 millones de dólares anuales, deberá incrementarse en un 50 % para satisfacer la demanda de electricidad prevista para el año 2030. Esta demanda, por lo tanto, generará numerosas oportunidades para los fabricantes con capacidad de producción a gran escala. Asimismo, debido a las normativas medioambientales, existe una creciente demanda de equipos distintos a los tradicionales que utilizan SF6.
Alcance del informe de mercado de aparamenta de alta tensión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 59.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 84.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,98% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aparamenta de alta tensión
La tasa de crecimiento de los equipos de conmutación de alta tensión es directamente proporcional al consumo de electricidad, al crecimiento de la red de transmisión, a la penetración de fuentes de energía renovables y a la sustitución de subestaciones obsoletas. Las empresas de servicios públicos y las redes de transmisión constituyen los segmentos de demanda base, mientras que las industrias, las redes de transporte, el desarrollo energético y las infraestructuras representan oportunidades secundarias. La cadena de valor incluye acero eléctrico, cobre y aluminio, aislamiento, interruptores automáticos, seccionadores, control, envolventes, ingeniería, pruebas, puesta en marcha y gestión del ciclo de vida. Según la AIE, existe una cartera de más de 2500 GW de energías renovables, almacenamiento y capacidad de carga pesada pendientes de conexión a la red.
La dinámica de la oferta se verá influenciada por la escasez de capacidad de suministro y los ciclos de compra más largos para los equipos. Para superar esto, los fabricantes ampliarán su presencia e implementarán la estandarización del diseño y la localización de componentes, lo que resultará en una reducción de los plazos de entrega y una mayor protección de los márgenes frente a la volatilidad de los precios de los materiales. Las pruebas y la certificación de los equipos de alta tensión requieren mucho tiempo, lo que dificulta su rápida entrada al mercado. Los proveedores con una base instalada tienen ventaja debido al ciclo de reemplazo.
En lo que respecta al informe del mercado de aparamenta de alta tensión, se observa una situación competitiva que involucra a empresas globales de equipos eléctricos, especialistas en equipos de transmisión y actores regionales. ABB Ltd., Hitachi, Ltd., Mitsubishi Electric Corporation, Fuji Electric Co., Ltd. y General Electric Company compiten con una cartera de productos que incluye aparamenta de alta tensión, interruptores automáticos, subestaciones, automatización y soluciones para redes eléctricas. China XD Electric Group Co. Ltd. y Henan Pinggao Electric Co., Ltd. son actores importantes en grandes proyectos de transmisión, especialmente en el continente asiático. Crompton Greaves Limited y Nissin Electric Co., Ltd. satisfacen necesidades regionales y especializadas específicas.
La tendencia de inversión se orienta hacia el aumento de la capacidad de fabricación, sistemas de aislamiento ecológicos, subestaciones digitales y soluciones a medida para energías renovables y aplicaciones de alto consumo energético. En 2025, Fuji Electric anunció que modificaría su proceso de fabricación e incrementaría la capacidad de producción de equipos de transmisión y distribución debido a las fuentes de energía renovables, los centros de datos, las plantas de semiconductores y la necesidad de reemplazo de equipos. En consecuencia, la competencia está cambiando su enfoque, pasando del suministro de equipos a la capacidad de fabricación, los servicios de ingeniería, el desempeño ambiental, la ejecución de proyectos y los servicios de ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de aparamenta de alta tensión: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos de conmutación de alta tensión
Se prevé que Norteamérica acapare entre el 23 % y el 27 % de la cuota de mercado de aparamenta de alta tensión en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,1 % hasta 2034. La dinámica del mercado en la región estará impulsada por el envejecimiento de los sistemas de transmisión, el aumento de la demanda de electricidad, la mayor interconexión de las energías renovables y las iniciativas de resiliencia. También será necesario preparar las redes para el aumento de la demanda de carga de los centros de datos, las plantas de fabricación, los vehículos eléctricos y los recursos energéticos distribuidos (RED). La demanda de reemplazos garantiza la estabilidad, ya que muchas subestaciones necesitan modernizarse incluso cuando todo el sistema eléctrico ya está desarrollado. La fiabilidad, la monitorización compatible con las necesidades de ciberseguridad, las consideraciones medioambientales y la reducción de los tiempos de inactividad de los equipos han sido factores clave en las decisiones de adquisición.
Estados Unidos representará el principal mercado regional, mientras que Canadá contribuirá mediante la modernización de sus servicios públicos, la integración de energías renovables y la mejora de la transmisión. La congestión de la red eléctrica y las demoras en las conexiones justifican la necesidad de desarrollar subestaciones y líneas de transmisión de alta capacidad. La AIE señala las limitaciones en la cadena de suministro de la red y los largos plazos de desarrollo de los proyectos de expansión del sistema eléctrico como problemas clave a nivel mundial. Se beneficiarán los fabricantes con presencia regional, buenas relaciones con las empresas de servicios públicos, servicios de ingeniería y equipos adecuados para reemplazar la tecnología obsoleta. México ofrecerá una demanda adicional gracias a la industrialización y las inversiones en manufactura.
Mercado estadounidense de aparamenta de alta tensión
Se prevé que Estados Unidos represente entre el 78 % y el 82 % del total de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 %. La demanda se centrará en la transmisión de energía, las subestaciones, la interconexión de energías renovables, las instalaciones industriales y las centrales eléctricas de alta potencia. La demanda de los centros de datos y la industria manufacturera aumentará la necesidad de sistemas de alta tensión fiables. La necesidad de reemplazar equipos obsoletos también contribuirá a esta demanda.
Entre las empresas que ofrecen tecnologías e infraestructura adecuadas para el mercado en cuestión se encuentran ABB Ltd., General Electric Company, Hitachi, Ltd. y Mitsubishi Electric Corporation. Las empresas de servicios públicos modernas evalúan la calidad de los equipos no solo por su fiabilidad e impacto ambiental, sino también por su facilidad de mantenimiento y su compatibilidad con sistemas de subestaciones digitales. Los grandes proyectos de generación de energía renovable también requieren infraestructura de interconexión de alta capacidad, lo que amplía las oportunidades para el uso de interruptores de alta tensión, GIS, AIS y soluciones híbridas.
Mercado europeo de aparamenta de alta tensión
Se prevé que Europa contribuya con un 22-25% en 2025, mientras que experimentará una tasa de crecimiento anual compuesta (TCAC) del 3,5-3,9% hasta 2034. Alemania lidera el sector, seguida por el Reino Unido, Francia, Italia y España. Entre los factores que impulsan la demanda regional se incluyen la integración de energías renovables, la interconexión, el refuerzo de la infraestructura y los factores ambientales que influyen en los equipos de alta tensión.
El Reino Unido está modernizando su red de transmisión para facilitar las conexiones de energía eólica marina y aumentar su capacidad. En Alemania, se necesita una mayor infraestructura de red para transferir electricidad renovable desde los centros de generación del norte a las regiones con alta demanda industrial. En Francia, la demanda de transmisión está impulsada por los requisitos relacionados con la energía nuclear, las energías renovables y la electrificación industrial. Italia está modernizando la capacidad de su red, junto con la integración de energías renovables y la interconexión, mientras que España está desarrollando sus redes para dar cabida a la generación solar y eólica.
Mercado de aparamenta de alta tensión en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará entre el 39 % y el 43 % del mercado en 2025, con un crecimiento anual compuesto (CAGR) del 4,2 % al 4,6 %, lo que la convierte en la región dominante. China sigue siendo la región más grande, seguida de Japón, India, Corea del Sur y Australia. El crecimiento industrial y las inversiones en transmisión impulsan la demanda de equipos.
En China, la tecnología de transmisión de ultra alta tensión (UHV) impulsa la compra de sistemas de interconexión de redes eléctricas (GIS). En India, la modernización de la capacidad de transmisión se lleva a cabo en conjunto con la generación de energía renovable. En Japón y Corea del Sur, las mejoras, la fiabilidad y la tecnología de vanguardia son fundamentales. En Australia, es necesario invertir en infraestructuras de red para conectar las fuentes de energía renovable. Las inversiones de India en sus infraestructuras eléctricas son particularmente interesantes, ya que el 83 % de todas las inversiones en electricidad del país se centrarán en energías renovables en 2024.
Mercado de aparamenta de alta tensión en Oriente Medio y África
Se prevé que Oriente Medio y África registren un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 %, impulsado por la expansión de los servicios públicos, la industrialización, el despliegue de energías renovables y el desarrollo de infraestructuras. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión en la región, mientras que Sudáfrica sigue desempeñando un papel fundamental en la mejora de sus redes eléctricas y la fiabilidad del suministro.
Los programas de desarrollo de infraestructuras y transición energética en Arabia Saudita impulsarán la demanda de equipos de alta tensión, mientras que los Emiratos Árabes Unidos invertirán en aumentar la capacidad de la red eléctrica como parte de la urbanización y la diversificación de las fuentes de generación de energía. Sudáfrica necesita modernizar su red y reemplazar los equipos obsoletos. Las oportunidades para los demás países de Oriente Medio y África provendrán de proyectos de infraestructura de transmisión, zonas industriales, energías renovables y electrificación.
Análisis de segmentación
Tipos
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % entre 2026 y 2034. Las configuraciones con aislamiento de aire y gas predominan en las adquisiciones, ya que satisfacen diferentes requisitos de espacio, coste, fiabilidad y medioambientales. Los equipos con aislamiento de aceite conservan aplicaciones específicas, mientras que las arquitecturas alternativas pueden ganar terreno donde el rendimiento especializado o las consideraciones medioambientales influyen en las especificaciones. El alcance del mercado de aparamenta de alta tensión abarca cada vez más la selección de equipos en función del coste del ciclo de vida, el espacio que ocupa, los requisitos de mantenimiento y las condiciones de instalación.
- Sistemas con aislamiento de aire: Los sistemas con aislamiento de aire siguen siendo importantes para subestaciones exteriores y aplicaciones donde el terreno disponible permite una instalación económica. Sus prácticas de ingeniería consolidadas, su accesibilidad y sus características de mantenimiento mantienen la demanda en empresas de servicios públicos e instalaciones industriales.
- Aislamiento gaseoso: Los sistemas con aislamiento gaseoso mantienen una posición destacada en subestaciones compactas, zonas urbanas densamente pobladas y aplicaciones de transmisión de alta fiabilidad. Su tamaño reducido facilita su implementación en entornos donde las limitaciones de espacio y la continuidad operativa son factores clave en la adquisición de equipos.
- Aislamiento al aceite: Las configuraciones con aislamiento al aceite mantienen una demanda especializada en instalaciones específicas donde las prácticas operativas establecidas, las características de aislamiento y la disponibilidad de equipos influyen en las decisiones de compra. Los requisitos de reemplazo siguen teniendo una relevancia en el mercado, aunque relativamente limitada.
- Otros tipos: Existen configuraciones alternativas que satisfacen requisitos específicos de voltaje, instalación, medio ambiente y operación. Su adopción depende de las especificaciones del proyecto, las normativas vigentes, la madurez de la tecnología y la capacidad de los fabricantes para demostrar su fiabilidad a largo plazo.
Componentes
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,1 % entre 2026 y 2034. La selección de componentes refleja cada vez más la arquitectura de aislamiento requerida, el nivel de tensión, la capacidad de gestión de fallos, el tamaño y el perfil ambiental. Los compradores industriales y de servicios públicos también consideran la monitorización digital, la accesibilidad para el mantenimiento y la compatibilidad con las subestaciones existentes al seleccionar sistemas completos de aparamenta eléctrica.
- Cuadros de distribución con aislamiento de aire: Los cuadros de distribución con aislamiento de aire siguen utilizándose ampliamente en lugares donde la disponibilidad de terreno, la accesibilidad para el mantenimiento y las especificaciones de las empresas de servicios públicos favorecen las configuraciones convencionales para exteriores o interiores. Su amplia base instalada respalda la demanda recurrente de reemplazo y expansión.
- Cuadros de distribución con aislamiento de gas: Los cuadros de distribución con aislamiento de gas son de importancia estratégica para subestaciones compactas de alta tensión y ubicaciones con espacio limitado. La demanda se ve favorecida por la urbanización, la expansión de la red de transmisión y las aplicaciones que requieren una alta disponibilidad operativa con un tamaño físico reducido.
- Otros aislamientos: Existen otros métodos de aislamiento que permiten aplicaciones especializadas y el cumplimiento de los requisitos ambientales emergentes. Su importancia aumenta a medida que las empresas de servicios públicos investigan alternativas que reduzcan el impacto ambiental sin comprometer el rendimiento, la seguridad y la fiabilidad de la red.
Aplicaciones
Se prevé que el segmento de Aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,4 % entre 2026 y 2034. La transmisión y distribución siguen siendo el principal foco de demanda, mientras que la generación de energía renovable, la electrificación industrial, el transporte y la modernización de la infraestructura generan necesidades adicionales. Las especificaciones de cada aplicación determinan cada vez más las tensiones nominales, la selección del aislamiento, los requisitos de automatización, el desempeño ambiental y las expectativas de servicio durante todo el ciclo de vida.
- Industrial: Las instalaciones industriales requieren protección de alto voltaje confiable para la continuidad de los procesos, la generación de energía propia y los motores de gran tamaño. La adquisición prioriza la seguridad, la confiabilidad, la facilidad de mantenimiento y la integración con los sistemas eléctricos de la planta.
- Desarrollo de infraestructura: Los proyectos de infraestructura utilizan equipos de alta tensión en aeropuertos, sistemas ferroviarios, desarrollos urbanos, instalaciones de agua y grandes activos públicos. La larga vida útil y los estrictos requisitos de fiabilidad influyen en la selección de equipos.
- Petróleo y gas: Las instalaciones de petróleo y gas requieren sistemas robustos de alta tensión para la producción, el procesamiento, los oleoductos, las terminales y las plataformas marinas. La fiabilidad, la seguridad en zonas peligrosas y la continuidad de las operaciones siguen siendo factores clave en la decisión de compra.
- Generación de energía: Las instalaciones de generación requieren equipos de conmutación para la conexión de generadores, sistemas auxiliares, infraestructura de evacuación y protección. Los proyectos de energías renovables aumentan la demanda, ya que los nuevos activos de generación requieren una interconexión fiable a la red.
- Procesamiento y fabricación: Las plantas de procesamiento y fabricación dependen de sistemas de alto voltaje para respaldar operaciones que consumen mucha energía. La modernización de los equipos está influenciada por la expansión de la producción, la seguridad eléctrica, los requisitos de eficiencia y el envejecimiento de la infraestructura.
- Transmisión y distribución: La transmisión y distribución constituyen la base de aplicaciones principal, ya que las empresas de servicios públicos expanden, refuerzan y reemplazan continuamente las subestaciones. La integración de energías renovables y el aumento de la demanda de electricidad incrementan los requisitos de conmutación y protección de alta capacidad.
- Transporte: El sector del transporte experimenta un rápido crecimiento gracias a la electrificación ferroviaria y la expansión de los sistemas de transporte público de alta capacidad. Los equipos de alta tensión dan soporte a las subestaciones de tracción, las redes eléctricas ferroviarias y la infraestructura que requiere una conversión y protección eléctrica fiables.
- Sector de servicios públicos: Las empresas de servicios públicos siguen siendo los principales compradores, ya que los equipos de conmutación son fundamentales para la transmisión, distribución, protección y operación de subestaciones. Los programas de gestión de activos a largo plazo generan una demanda recurrente de reemplazos y actualizaciones de la red.
- Otras aplicaciones: Entre las aplicaciones especializadas se incluyen la infraestructura de datos, los complejos comerciales, las instalaciones institucionales y los proyectos de electrificación emergentes. La demanda depende en gran medida de la escala del proyecto, la configuración de la red local y los requisitos de fiabilidad.
Resumen de la oportunidad
|
Aplicaciones |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Industrial |
Alto |
Electrificación de plantas |
Maduro |
|
Desarrollo de infraestructura |
Medio |
Red urbana |
Escalada |
|
Petróleo y gas |
Medio |
Modernización de activos |
Maduro |
|
Generación de energía |
Alto |
Integración de energías renovables |
Escalada |
|
Procesamiento y fabricación |
Alto |
Ampliación de la fábrica |
Escalada |
|
Transmisión y distribución |
Alto |
Refuerzo de la rejilla |
Maduro |
|
Transporte |
Medio |
Electrificación ferroviaria |
Escalada |
|
Sector de servicios públicos |
Alto |
Resiliencia de la red eléctrica |
Maduro |
|
Otras aplicaciones |
Bajo |
Expansión de carga |
Emergente |
Factores de crecimiento del mercado de aparamenta de alta tensión y análisis de su impacto
Expansión de la red de transmisión para la integración de energías renovables y cargas de gran tamaño.
La creciente tendencia de la generación de energías renovables y las aplicaciones que dependen de la electricidad incrementa la necesidad de infraestructuras de transmisión de alta capacidad. La energía solar y eólica, el almacenamiento de energía, los vehículos eléctricos y los centros de datos generan nuevas necesidades de conexión que la infraestructura actual no siempre puede satisfacer sin añadir nuevas subestaciones y cuadros eléctricos. Según la AIE, todavía hay unos 2500 GW de proyectos de energías renovables, almacenamiento y carga pendientes en la red eléctrica mundial. Esto crea nuevas oportunidades para aumentar las ventas de interruptores de alta tensión, GIS, AIS, soluciones de protección y componentes de subestaciones. Desde la perspectiva del fabricante, esto significa más proyectos en desarrollo y una mayor demanda de plataformas de equipos estándar. Desde el punto de vista de las compras, esto se traduce en fiabilidad en la entrega, compatibilidad, eficiencia ambiental y soporte.
Sustitución de activos obsoletos de transmisión y subestaciones
El deterioro de la infraestructura eléctrica genera un ciclo de reemplazo constante, independiente de la construcción de nueva capacidad de generación. Muchas empresas eléctricas utilizan infraestructura construida hace décadas, lo que exige modernización, protección, una mejor gestión de fallas y una mayor confiabilidad. Este ciclo de reemplazo también ofrece la posibilidad de implementar sistemas de monitoreo y aislamiento con bajas emisiones sin necesidad de rediseñar por completo la arquitectura de la red. El impacto en el negocio es significativo, ya que el proceso de adquisición probablemente favorecerá a los proveedores actuales con experiencia en certificación y conocimiento de la infraestructura existente. Los proveedores pueden aprovechar su posición en este ciclo ofreciendo servicios de valor agregado junto con los equipos.
Requisitos ambientales y transición hacia tecnologías de bajas emisiones.
Las normativas medioambientales han impulsado a las empresas de servicios públicos y a los consumidores industriales a reevaluar las tecnologías de aislamiento utilizadas en los equipos de alta tensión. El SF6 ha demostrado tradicionalmente buenas propiedades aislantes; sin embargo, su elevado potencial de calentamiento global lo hace más susceptible a la regulación y al escrutinio por parte de los clientes. En respuesta, los fabricantes de tecnología están produciendo nuevas mezclas de gases, interruptores de vacío y diseños híbridos que combinan la eficiencia eléctrica con el respeto al medio ambiente. Hitachi Energy, por ejemplo, anunció la entrega de una subestación encapsulada en gas (GIS) de 550 kV libre de SF6 para 2025 en China. Esta tendencia abre la puerta a una mayor sustitución de estos materiales cuando los clientes buscan alcanzar objetivos medioambientales junto con la eficiencia.
Tendencias futuras del mercado de aparamenta de alta tensión
Subestaciones de alta tensión digitalizadas y con capacidad de monitorización del estado
Las tendencias del mercado de aparamenta de alta tensión apuntan hacia equipos conectados capaces de proporcionar información sobre su estado durante todo su ciclo de vida. Sensores, relés digitales, monitorización térmica, diagnóstico de interruptores, interfaces de comunicación y análisis mejoran la visibilidad del estado de los equipos sin necesidad de inspecciones físicas frecuentes. Es probable que las futuras instalaciones combinen la aparamenta con arquitecturas de subestaciones digitales, lo que permitirá a las empresas de servicios públicos correlacionar las mediciones eléctricas con el historial de mantenimiento y las condiciones de funcionamiento. La inteligencia artificial puede contribuir cada vez más a la detección de anomalías y la priorización del mantenimiento, especialmente en grandes flotas de subestaciones. Esta evolución modifica los criterios de adquisición, pasando de centrarse únicamente en las especificaciones de los equipos a considerar la interoperabilidad, la disponibilidad de datos, la ciberseguridad y la capacidad de servicio. Los proveedores con carteras de automatización consolidadas pueden integrar los equipos de conmutación con entornos de control de red más amplios, mientras que las empresas de servicios públicos pueden reducir las interrupciones no planificadas y optimizar los programas de mantenimiento mediante una mejor gestión de los activos.
Arquitecturas de subestaciones modulares y optimizadas ambientalmente
Se prevé que el despliegue futuro favorezca las configuraciones de subestaciones modulares que reducen el tiempo de ingeniería, simplifican la instalación y mejoran la escalabilidad. Los módulos GIS estandarizados, los interruptores híbridos, las subestaciones compactas y los conjuntos eléctricos prefabricados pueden facilitar un despliegue más rápido en aquellos casos en que la expansión de la transmisión se ve limitada por la mano de obra, los permisos o la complejidad del emplazamiento. La optimización ambiental se desarrollará junto con la modularización, especialmente mediante el aislamiento sin SF6 y las arquitecturas compactas. Esta combinación es relevante para la interconexión de energías renovables, los centros de datos, los sistemas ferroviarios y las subestaciones urbanas, donde el cronograma y el espacio físico son cruciales. Es posible que los fabricantes diseñen cada vez más equipos en torno a plataformas estandarizadas que puedan configurarse para múltiples clases de voltaje y requisitos de proyecto. Dichas arquitecturas pueden mejorar la utilización de la fábrica, reducir la duplicación de ingeniería y hacer que la planificación del suministro sea más predecible, al tiempo que permiten a las empresas de servicios públicos desplegar la capacidad por fases.
Oportunidades de mercado en equipos de conmutación de alta tensión
Fabricación localizada para mercados de inversión en redes eléctricas de alto crecimiento.
Las previsiones del mercado de aparamenta de alta tensión indican oportunidades atractivas para los proveedores que localizan la fabricación y la ingeniería en regiones con programas de transmisión en expansión. India, el sudeste asiático, Oriente Medio y algunos mercados africanos están incrementando la inversión en redes eléctricas, al tiempo que buscan una mayor resiliencia en la cadena de suministro. La producción local puede reducir la exposición logística, mejorar la capacidad de respuesta a las especificaciones de las empresas de servicios públicos y respaldar los requisitos de cualificación. Los fabricantes pueden priorizar la producción modular, las instalaciones de pruebas regionales y las alianzas con empresas de ingeniería, adquisición y construcción. Las necesidades de inversión en la red eléctrica de India son particularmente significativas, ya que la incorporación de energías renovables y la electrificación industrial están aumentando los requisitos de transmisión. Las empresas también pueden utilizar la fabricación local para fortalecer las capacidades de posventa, acortar los tiempos de respuesta del servicio y establecer relaciones con las empresas de servicios públicos que llevan a cabo programas de adquisición plurianuales.
Servicios de ciclo de vida y programas de modernización para activos existentes
Existe una importante oportunidad más allá de los equipos nuevos mediante la modernización, la renovación, el diagnóstico y la gestión del ciclo de vida. Las empresas de servicios públicos necesitan cada vez más prolongar la vida útil de sus activos, al tiempo que mejoran la protección, la monitorización y el rendimiento ambiental sin necesidad de reemplazar subestaciones completas. Los proveedores pueden desarrollar paquetes de modernización para interruptores, sistemas de control, dispositivos de monitorización, componentes de aislamiento y equipos de protección. Estas soluciones permiten abordar las limitaciones presupuestarias, minimizando las interrupciones del servicio y las obras civiles. Los programas de servicio también proporcionan a los fabricantes ingresos recurrentes y acceso directo a los datos de los equipos instalados, lo que fortalece su posición para futuras sustituciones. Esta oportunidad es especialmente relevante en las redes maduras de Norteamérica y Europa, donde la densidad de activos es alta y los presupuestos de modernización deben asignarse con cuidado. La combinación del diagnóstico con la planificación de sustituciones permite a las empresas de servicios públicos priorizar los equipos de mayor riesgo y mejorar la eficiencia del capital.
Novedades recientes
- Abril de 2026: Fuji Electric Co., Ltd. anunció planes para ampliar la capacidad de producción de cuadros eléctricos en su fábrica de Malasia para satisfacer la creciente demanda de los centros de datos. La inversión incorporará nuevos equipos de producción y reforzará la fabricación de sistemas modulares y unidades de propulsión para contenedores. Se prevé que la capacidad de producción total aumente 1,5 veces y que la construcción comience en junio de 2026.
- Mayo de 2026: ABB Ltd. anunció una inversión aproximada de 200 millones de dólares estadounidenses en sus plantas de fabricación de media tensión en Europa durante tres años, incluyendo proyectos en Italia, Bulgaria, Finlandia, Alemania, Noruega y Polonia. El programa está diseñado para ampliar la capacidad de producción y mejorar la disponibilidad de aparamenta eléctrica y productos de automatización de redes libres de SF6, a medida que las empresas de servicios públicos, los clientes industriales y los centros de datos modernizan su infraestructura eléctrica.
- Octubre de 2025: Hitachi, Ltd. anunció que Hitachi Energy recibió su primer pedido de aparamenta con aislamiento de gas de 1100 kV para el sistema de transmisión de ultra alta tensión (UHV) de China. El equipo dará soporte a la ampliación de la subestación UHV de Nanchang en Jiangxi y se fabricará en la planta de aparamenta de alta tensión de Hitachi Energy en Xiamen, lo que refuerza su participación en el desarrollo a gran escala de la red UHV en China.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -