
Marché des appareillages haute tension : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des appareillages haute tension : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par types (isolation à l'air, isolation au gaz, isolation à l'huile, autres types) ; composants (appareillages à isolation à l'air, appareillages à isolation au gaz, autres isolations) ; applications (industrie, développement des infrastructures, pétrole et gaz, production d'énergie, transformation et fabrication, transport et distribution d'énergie, transport, services publics, autres applications) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007858
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
59,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
84,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,98 %
taux de croissance
Marché adressable
653,76 milliards de dollars américains
(2026-2034)
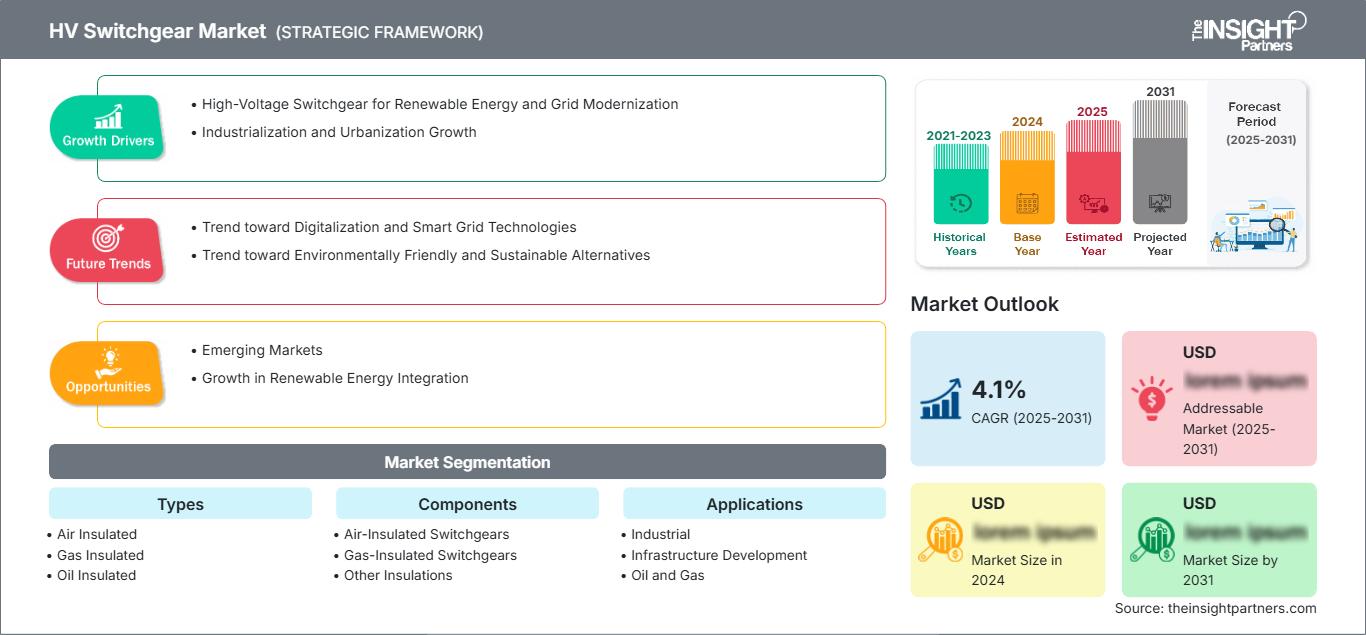
Le marché des appareillages haute tension était évalué à 59,46 milliards de dollars US en 2025 et devrait atteindre 84,5 milliards de dollars US d'ici 2034, soit une croissance annuelle composée de 3,98 % entre 2026 et 2034. Cette demande est alimentée par la modernisation des réseaux de transport d'électricité, le développement des énergies renouvelables, l'électrification industrielle et le remplacement des équipements électriques obsolètes. Ce marché constitue un élément essentiel du réseau électrique moderne, garantissant la protection, l'isolation, la commutation et le transfert régulé de l'énergie via les systèmes haute tension.
Le marché nord-américain des appareillages haute tension devrait croître de 3,7 % à 4,1 % par an entre 2026 et 2034, sous l'effet de facteurs tels que le renforcement du réseau de transport, sa résilience, la demande en électricité des centres de données et le remplacement des sous-stations vieillissantes. S'y ajoutent le développement des procédures d'approvisionnement des services publics et les exigences croissantes en matière de fiabilité du réseau dans la région.
Analyse et perspectives du marché des appareillages de commutation haute tension
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 23 à 27 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,7 à 4,1 % entre 2026 et 2034. La modernisation du réseau, les centres de données, le renforcement du transport et les programmes de remplacement soutiennent la demande d'équipements auprès des services publics et des utilisateurs industriels.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,8 à 4,2 % entre 2026 et 2034 , grâce à la résilience du réseau et aux exigences d'interconnexion des charges importantes.
- Europe : La part de l'Europe devrait se situer entre 22 et 25 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,5 à 3,9 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants, portés par les exigences en matière d'intégration des énergies renouvelables, d'interconnexion, de remplacement et de décarbonation.
- Asie-Pacifique : La part de l'Asie-Pacifique devrait se situer entre 39 et 43 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,2 à 4,6 % entre 2026 et 2034. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie sont les moteurs de l'activité régionale grâce à l'expansion des réseaux de transport d'électricité, l'industrialisation, l'intégration des énergies renouvelables et l'électrification.
- Segment le plus important : le segment isolé au gaz devrait représenter une part de marché de 48 à 52 % en 2025 , avec un TCAC de 4,1 à 4,4 % entre 2026 et 2034 , grâce aux sous-stations compactes et aux applications urbaines à haute densité.
- Segment à forte croissance : Le transport devrait représenter une part de marché de 5 à 8 % en 2025 , avec un TCAC de 5,2 à 5,6 % entre 2026 et 2034 , grâce à l'électrification ferroviaire et aux infrastructures de transport en commun à haute capacité.
- Principales entreprises analysées en détail : ABB Ltd., China XD Electric Group Co. Ltd., Fuji Electric Co., Ltd., General Electric Company, Crompton Greaves Limited, Henan Pinggao Electric Co., Ltd., Hitachi, Ltd., Hyosung Corporation, HD Hyundai Heavy Industries Co., Ltd., Mitsubishi Electric Corporation, Nissin Electric Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Sur le marché des appareillages haute tension, on a assisté à une évolution des appareillages électromécaniques traditionnels vers des modèles plus sophistiqués, dotés de fonctionnalités telles qu'une isolation compacte, un pouvoir de coupure accru, la surveillance, l'automatisation et la prise en compte de l'environnement. Les appareillages à isolation gazeuse ont gagné en popularité lorsque les contraintes d'espace et de fiabilité exigent des équipements plus sophistiqués, mais les appareillages à isolation par air conservent leur intérêt en raison de leur coût inférieur pour les postes extérieurs. Par ailleurs, les fabricants développent également des produits répondant aux préoccupations environnementales croissantes, notamment par des méthodes d'isolation alternatives et la réduction de l'utilisation du SF6. La surveillance est désormais une composante essentielle des appareillages, permettant aux gestionnaires de réseau de relier le suivi de l'état des équipements à l'automatisation des postes.
Pour l'avenir, les investissements devraient se concentrer sur les corridors de transport d'électricité, le raccordement aux énergies renouvelables, l'électrification des industries et le remplacement des infrastructures vieillissantes. Selon l'Agence internationale de l'énergie, les investissements dans les réseaux, qui s'élèvent actuellement à environ 400 milliards de dollars par an, devront augmenter de 50 % d'ici 2030 afin de répondre à la demande croissante en électricité. Cette demande accrue va donc créer de nombreuses opportunités pour les fabricants capables de produire à grande échelle. Par ailleurs, la réglementation environnementale entraîne une demande croissante d'équipements autres que ceux utilisant traditionnellement du SF6.
Portée du rapport sur le marché des appareillages de commutation haute tension
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 59,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 84,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des appareillages de commutation haute tension
Le taux de croissance des appareillages haute tension est directement proportionnel à la consommation d'électricité, à l'expansion du réseau de transport, à la part croissante des énergies renouvelables et au remplacement des postes de transformation vieillissants. Les services publics et les réseaux de transport constituent le principal segment de la demande, tandis que les industries, les réseaux de transport, les projets énergétiques et les infrastructures représentent des opportunités secondaires. La chaîne de valeur comprend l'acier électrique, le cuivre et l'aluminium, l'isolation, les disjoncteurs, les sectionneurs, les systèmes de contrôle, les coffrets, l'ingénierie, les essais, la mise en service et la gestion du cycle de vie. Selon l'AIE, plus de 2 500 GW de capacités de production d'énergies renouvelables, de stockage et de forte charge sont en attente de raccordement au réseau.
La dynamique de l'offre sera influencée par les pénuries de capacités de production et l'allongement des cycles d'achat des équipements. Pour y remédier, les fabricants étendront leur réseau de production et mettront en œuvre la standardisation de la conception et la localisation de la production des composants, ce qui permettra de réduire les délais de livraison et de protéger les marges contre la volatilité des prix des matières premières. Les essais et la certification des équipements haute tension étant longs, leur entrée sur le marché est difficile. Les fournisseurs disposant déjà d'une base installée bénéficient d'un avantage concurrentiel grâce à la rapidité du cycle de remplacement.
Concernant le rapport sur le marché des appareillages haute tension, la concurrence est forte entre les entreprises mondiales d'équipements électriques, les spécialistes des équipements de transport d'électricité et les acteurs régionaux. ABB Ltd., Hitachi, Ltd., Mitsubishi Electric Corporation, Fuji Electric Co., Ltd. et General Electric Company proposent une offre diversifiée incluant appareillages haute tension, disjoncteurs, sous-stations, solutions d'automatisation et solutions de réseau. China XD Electric Group Co., Ltd. et Henan Pinggao Electric Co., Ltd. sont des acteurs majeurs des grands projets de transport d'électricité, notamment en Asie. Crompton Greaves Limited et Nissin Electric Co., Ltd. répondent à des besoins régionaux et spécialisés spécifiques.
La tendance en matière d'investissement s'oriente vers l'augmentation des capacités de production, les systèmes d'isolation écologiques, les sous-stations numériques et les solutions sur mesure pour les énergies renouvelables et les applications à forte consommation d'énergie. En 2025, Fuji Electric a annoncé une évolution de son processus de fabrication et une augmentation de ses capacités de production d'équipements de transport et de distribution, notamment pour répondre aux besoins des énergies renouvelables, des centres de données, des usines de semi-conducteurs et du remplacement des équipements existants. Par conséquent, la concurrence se concentre désormais moins sur la fourniture d'équipements et davantage sur les capacités de production, les services d'ingénierie, la performance environnementale, la réalisation de projets et les services liés au cycle de vie des équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des appareillages haute tension : Perspectives stratégiques
Perspectives régionales
Marché des appareillages de commutation haute tension en Amérique du Nord
L'Amérique du Nord devrait représenter entre 23 et 27 % du marché des appareillages haute tension en 2025 et connaître une croissance annuelle composée de 3,7 à 4,1 % jusqu'en 2034. La dynamique de ce marché régional sera portée par le vieillissement des réseaux de transport, la demande croissante d'électricité, l'interconnexion accrue des énergies renouvelables et les initiatives de résilience. Il sera également nécessaire d'adapter les réseaux à l'augmentation des besoins en énergie des centres de données, des usines, des véhicules électriques et des ressources énergétiques distribuées. La demande de remplacement garantit la stabilité du réseau, car de nombreux postes de transformation nécessitent une mise à niveau, même lorsque l'ensemble du système électrique est déjà développé. La fiabilité, la surveillance compatible avec les exigences de cybersécurité, les considérations environnementales et la réduction des temps d'arrêt des équipements sont des critères essentiels dans les décisions d'achat.
Les États-Unis constitueront le principal marché régional, tandis que le Canada y contribuera grâce à la modernisation des services publics, l'intégration des énergies renouvelables et la mise à niveau du réseau de transport. La congestion du réseau électrique et les retards de raccordement justifient le développement des sous-stations et des lignes de transport à haute capacité. L'AIE signale les limitations de la chaîne d'approvisionnement du réseau et les longs délais de développement des projets d'expansion du système électrique comme des enjeux majeurs à l'échelle mondiale. Les fabricants présents dans la région, entretenant de bonnes relations avec les fournisseurs d'énergie, proposant des services d'ingénierie et disposant d'équipements adaptés au remplacement des technologies obsolètes, en tireront profit. Le Mexique générera une demande supplémentaire grâce à l'industrialisation et aux investissements dans le secteur manufacturier.
Marché américain des appareillages de commutation haute tension
On prévoit que les États-Unis représenteront entre 78 % et 82 % de la consommation totale d'électricité en Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 3,8 % à 4,2 %. La demande sera principalement liée au transport d'électricité, aux sous-stations électriques, à l'interconnexion des énergies renouvelables, aux installations industrielles et aux centrales électriques à forte consommation. La demande émanant des centres de données et du secteur manufacturier accentuera les besoins en systèmes haute tension fiables. Le remplacement des équipements vieillissants contribuera également à cette demande.
Parmi les entreprises proposant des technologies et infrastructures adaptées au marché concerné figurent ABB Ltd., General Electric Company, Hitachi, Ltd. et Mitsubishi Electric Corporation. Les gestionnaires de réseaux modernes évaluent la qualité des équipements non seulement en fonction de leur fiabilité et de leur impact environnemental, mais aussi de leur facilité d'entretien et de leur compatibilité avec les systèmes de sous-stations numériques. Les grands projets de production d'énergie renouvelable nécessitent également des infrastructures d'interconnexion à haute capacité, ce qui accroît les possibilités d'utilisation des disjoncteurs haute tension, des systèmes GIS, AIS et des solutions hybrides.
Marché européen des appareillages de commutation haute tension
L'Europe devrait contribuer à hauteur de 22 à 25 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,5 à 3,9 % jusqu'en 2034. L'Allemagne est en tête, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les principaux facteurs de la demande régionale sont l'intégration des énergies renouvelables, l'interconnexion, le renforcement du réseau et les facteurs environnementaux qui influent sur les équipements à haute tension.
Le Royaume-Uni modernise son réseau de transport d'électricité pour faciliter le raccordement des éoliennes offshore et augmenter sa capacité. En Allemagne, il est nécessaire de renforcer les infrastructures de réseau pour acheminer l'électricité renouvelable produite dans le nord du pays vers les régions où la demande industrielle est forte. En France, la demande de transport est stimulée par les besoins liés au nucléaire, aux énergies renouvelables et à l'électrification industrielle. L'Italie améliore la capacité de son réseau, parallèlement aux besoins d'intégration et d'interconnexion des énergies renouvelables, tandis que l'Espagne développe ses réseaux pour accueillir la production d'énergie solaire et éolienne.
Marché des appareillages de commutation haute tension de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 39 % et 43 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 4,2 % à 4,6 %, ce qui en fera la région dominante. La Chine demeure le premier marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La croissance industrielle et les investissements dans les infrastructures de transport d'électricité stimulent la demande d'équipements.
En Chine, la technologie de transport à très haute tension favorise les achats de systèmes géothermiques intégrés (GIS). En Inde, la modernisation des capacités de transport s'effectue de pair avec la production d'énergie renouvelable. Au Japon et en Corée du Sud, la modernisation, la fiabilité et les technologies de pointe sont essentielles. En Australie, des investissements dans les infrastructures de réseau sont nécessaires pour connecter les sources d'énergie renouvelables. Les investissements de l'Inde dans ses infrastructures électriques sont particulièrement intéressants : en 2024, 83 % de tous les investissements du pays dans le secteur de l'électricité étaient consacrés aux énergies renouvelables.
Marché des appareillages haute tension au Moyen-Orient et en Afrique
La région MENA devrait enregistrer une croissance annuelle composée de 4,5 % à 4,9 %, soutenue par l'expansion des services publics, l'industrialisation, le déploiement des énergies renouvelables et le développement des infrastructures. L'Arabie saoudite et les Émirats arabes unis sont les principaux investisseurs de la région, tandis que l'Afrique du Sud joue toujours un rôle crucial dans l'amélioration de ses réseaux électriques et de la fiabilité de son approvisionnement.
En Arabie saoudite, les programmes de développement des infrastructures et de transition énergétique stimuleront la demande en équipements à haute tension, tandis qu'aux Émirats arabes unis, l'augmentation de la capacité du réseau sera motivée par l'urbanisation et la diversification des sources de production d'énergie. L'Afrique du Sud doit moderniser son réseau et remplacer ses équipements vétustes. Les autres pays du Moyen-Orient et d'Afrique australe trouveront des opportunités dans les projets d'infrastructures de transport d'électricité, les zones industrielles, les énergies renouvelables et l'électrification.
Analyse de segmentation
Types
The Types segment is expected to grow at a 3.7–4.2% CAGR from 2026–2034. Air-insulated and gas-insulated configurations dominate procurement because they address different space, cost, reliability, and environmental requirements. Oil-insulated equipment retains selected applications, while alternative architectures can gain traction where specialized performance or environmental considerations influence specifications. The HV Switchgear Market scope increasingly encompasses equipment selection based on lifecycle cost, footprint, maintenance requirements, and installation conditions.
- Air Insulated: Air-insulated systems remain important for outdoor substations and applications where available land supports economical installation. Their established engineering practices, accessibility, and maintenance characteristics sustain demand across utilities and industrial facilities.
- Gas Insulated: Gas-insulated systems maintain a strong position in compact substations, dense urban locations, and high-reliability transmission applications. Their smaller footprint supports deployment where land constraints and operational continuity are significant procurement considerations.
- Oil Insulated: Oil-insulated configurations retain specialized demand in selected installations where established operating practices, insulation characteristics, and equipment availability influence procurement decisions. Replacement requirements provide continued but comparatively limited market relevance.
- Other Types: Alternative configurations address specialized voltage, installation, environmental, and operational requirements. Adoption depends on project specifications, regulatory conditions, technology maturity, and the ability of manufacturers to demonstrate long-term reliability.
Components
The Components segment is projected to grow at a 3.6–4.1% CAGR from 2026–2034. Component selection increasingly reflects the required insulation architecture, voltage level, fault-handling capability, footprint, and environmental profile. Utilities and industrial buyers are also considering digital monitoring, maintenance accessibility, and compatibility with existing substations when selecting complete switchgear systems.
- Air-Insulated Switchgears: Air-insulated switchgears remain widely deployed where land availability, maintenance accessibility, and established utility specifications favor conventional outdoor or indoor configurations. Their broad installed base supports recurring replacement and expansion demand.
- Appareillages de commutation à isolation gazeuse : Ces appareillages sont essentiels pour les postes haute tension compacts et les espaces restreints. La demande est soutenue par l’urbanisation, l’extension du réseau de transport et les applications exigeant une haute disponibilité opérationnelle avec un encombrement réduit.
- Autres isolants : D’autres méthodes d’isolation répondent à des applications spécifiques et à de nouvelles exigences environnementales. Leur importance s’accroît à mesure que les entreprises de services publics étudient des solutions alternatives permettant de réduire l’impact environnemental tout en maintenant la performance en cas de coupure, la sécurité et la fiabilité du réseau.
Applications
Le segment des applications devrait connaître une croissance annuelle composée de 3,9 % à 4,4 % entre 2026 et 2034. Le transport et la distribution d'électricité demeurent les principaux moteurs de la demande, tandis que la production d'énergie renouvelable, l'électrification industrielle, les transports et la modernisation des infrastructures engendrent des besoins supplémentaires. Les spécifications propres à chaque application déterminent de plus en plus les tensions nominales, le choix de l'isolation, les exigences en matière d'automatisation, les performances environnementales et les attentes en matière de service tout au long du cycle de vie.
- Secteur industriel : Les installations industrielles nécessitent une protection haute tension fiable pour assurer la continuité des processus, la production d’énergie autonome et le fonctionnement des gros moteurs. Les achats privilégient la sécurité, la fiabilité, la facilité de maintenance et l’intégration aux systèmes électriques de l’usine.
- Développement des infrastructures : Les projets d’infrastructure utilisent des équipements à haute tension dans les aéroports, les réseaux ferroviaires, les aménagements urbains, les installations hydrauliques et les grands ouvrages publics. La longue durée de vie et les exigences strictes en matière de fiabilité influencent le choix des équipements.
- Pétrole et gaz : Les installations pétrolières et gazières nécessitent des systèmes haute tension robustes pour la production, le traitement, les pipelines, les terminaux et les actifs offshore. La fiabilité, la prise en compte des zones dangereuses et la continuité des opérations demeurent des critères d’achat essentiels.
- Production d'électricité : Les centrales électriques nécessitent des appareillages de commutation pour le raccordement des générateurs, des systèmes auxiliaires, une infrastructure d'évacuation et des dispositifs de protection. Les projets d'énergies renouvelables augmentent la demande, car les nouvelles capacités de production requièrent un raccordement fiable au réseau.
- Transformation et fabrication : Les usines de transformation et de fabrication dépendent des systèmes à haute tension pour assurer le bon fonctionnement de leurs opérations énergivores. La modernisation des équipements est influencée par l’expansion de la production, les exigences en matière de sécurité électrique et d’efficacité, ainsi que par le vieillissement des infrastructures.
- Transport et distribution : Le transport et la distribution constituent le cœur de métier, car les entreprises de services publics développent, renforcent et remplacent constamment leurs sous-stations. L’intégration des énergies renouvelables et la demande croissante d’électricité accentuent les exigences en matière de commutation et de protection à haute capacité.
- Transports : Le secteur des transports est en forte croissance, notamment avec l’électrification ferroviaire et le développement des systèmes de transport en commun à grande capacité. Les équipements haute tension alimentent les sous-stations de traction, les réseaux électriques ferroviaires et les infrastructures nécessitant une conversion et une protection électriques fiables.
- Secteur des services publics : Les entreprises de services publics demeurent les principaux acheteurs, car les appareillages de commutation sont essentiels au transport, à la distribution, à la protection et à l’exploitation des sous-stations électriques. Les programmes de gestion des actifs à long terme génèrent une demande récurrente de remplacement et de modernisation des réseaux.
- Autres applications : Les applications spécialisées comprennent les infrastructures de données, les complexes commerciaux, les installations institutionnelles et les projets d’électrification émergents. La demande dépend fortement de l’envergure du projet, de la configuration du réseau local et des exigences en matière de fiabilité.
Aperçu des opportunités
|
Applications |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industriel |
Haut |
Électrification des centrales |
Mature |
|
Développement des infrastructures |
Moyen |
Grille urbaine |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Modernisation des actifs |
Mature |
|
Production d'énergie |
Haut |
Intégration des énergies renouvelables |
Mise à l'échelle |
|
Transformation et fabrication |
Haut |
Extension de l'usine |
Mise à l'échelle |
|
Transport et distribution |
Haut |
Renforcement de la grille |
Mature |
|
Transport |
Moyen |
Électrification ferroviaire |
Mise à l'échelle |
|
Secteur des services publics |
Haut |
Résilience du réseau |
Mature |
|
Autres applications |
Faible |
Extension de charge |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des appareillages haute tension
Extension du réseau de transport pour l'intégration des énergies renouvelables et des grandes charges
La croissance rapide de la production d'énergies renouvelables et des applications énergivores accroît le besoin d'infrastructures de transport d'électricité à haute capacité. L'énergie solaire et éolienne, le stockage d'énergie, les véhicules électriques et les centres de données génèrent de nouveaux besoins de raccordement que l'infrastructure actuelle ne peut pas toujours satisfaire sans l'ajout de nouveaux postes et appareillages de commutation. Selon l'AIE, environ 2 500 GW de projets d'énergies renouvelables, de stockage et de gestion de la charge sont encore en attente de déploiement sur le réseau électrique mondial. Cela crée de nouvelles opportunités pour les ventes de disjoncteurs haute tension, de systèmes GIS et AIS, de solutions de protection et de composants de postes électriques. Pour les fabricants, cela se traduit par un plus grand nombre de projets en cours et une demande accrue pour les plateformes d'équipements standard. Pour les acheteurs, cela se traduit par une fiabilité de livraison, une compatibilité, une efficacité environnementale et un support technique améliorés.
Remplacement des équipements de transport et de sous-stations vieillissants
La vétusté des infrastructures électriques engendre un cycle de remplacement constant, indépendant de la construction de nouvelles capacités de production. De nombreux fournisseurs d'électricité utilisent des infrastructures datant de plusieurs décennies, ce qui nécessite leur modernisation, leur protection, une meilleure gestion des pannes et une fiabilité accrue. Ce cycle de remplacement offre également la possibilité d'introduire des systèmes de surveillance et une isolation à faibles émissions sans avoir à repenser entièrement l'architecture du réseau. L'impact commercial est important, car le processus d'approvisionnement favorisera probablement les fournisseurs en place, forts de leur expérience en matière de certification et de leur connaissance des infrastructures existantes. Ces fournisseurs peuvent tirer parti de leur position dans ce cycle en proposant des services à valeur ajoutée en complément des équipements.
Exigences environnementales et transition vers des technologies à faibles émissions
Les réglementations environnementales ont incité les entreprises de services publics et les consommateurs industriels à réévaluer les technologies d'isolation utilisées dans les équipements haute tension. Le SF6 a traditionnellement présenté de bonnes propriétés isolantes ; cependant, son potentiel de réchauffement climatique très élevé le rend plus susceptible d'être réglementé et examiné de près par les clients. En conséquence, les fabricants de technologies produisent désormais de nouveaux mélanges de gaz, des interrupteurs à vide et des conceptions hybrides qui allient efficacité énergétique et respect de l'environnement. Hitachi Energy, par exemple, a annoncé la livraison d'un GIS 550 kV sans SF6 d'ici 2025 en Chine. Cette tendance ouvre la voie à un remplacement accru des équipements d'isolation lorsque les clients cherchent à concilier objectifs environnementaux et efficacité énergétique.
Tendances futures du marché des appareillages haute tension
Postes de transformation haute tension numérisés et sensibles à l'état des équipements
Le marché des appareillages haute tension s'oriente vers des équipements connectés capables de fournir des informations sur leur état tout au long de leur cycle de vie. Capteurs, relais numériques, surveillance thermique, diagnostic des disjoncteurs, interfaces de communication et analyses permettent d'améliorer la visibilité sur l'état des équipements sans nécessiter d'inspections physiques fréquentes. Les installations futures devraient combiner les appareillages de commutation avec des architectures de sous-stations numériques, permettant ainsi aux gestionnaires de réseau de corréler les mesures électriques avec l'historique de maintenance et les conditions d'exploitation. L'intelligence artificielle pourrait jouer un rôle de plus en plus important dans la détection des anomalies et la priorisation de la maintenance, notamment pour les grands parcs de sous-stations. Cette évolution modifie les critères d'achat, qui ne se limitent plus aux seules spécifications des équipements, mais intègrent désormais l'interopérabilité, la disponibilité des données, la cybersécurité et la capacité de service. Les fournisseurs disposant de solutions d'automatisation éprouvées peuvent intégrer les équipements de commutation à des environnements de contrôle de réseau plus vastes, tandis que les gestionnaires de réseau peuvent potentiellement réduire les pannes imprévues et optimiser les programmes de maintenance grâce à une meilleure connaissance des actifs.
Architectures de sous-stations modulaires et optimisées sur le plan environnemental
Les déploiements futurs devraient privilégier les configurations de sous-stations modulaires, réduisant ainsi les délais d'ingénierie, simplifiant l'installation et améliorant l'évolutivité. Les modules GIS standardisés, les appareillages hybrides, les sous-stations préfabriquées et les ensembles électriques préfabriqués peuvent accélérer le déploiement là où l'expansion du réseau de transport est limitée par la main-d'œuvre, les autorisations ou la complexité du site. L'optimisation environnementale se développera parallèlement à la modularisation, notamment grâce à l'isolation sans SF6 et aux architectures compactes. Cette combinaison est pertinente pour l'interconnexion des énergies renouvelables, les centres de données, les réseaux ferroviaires et les sous-stations urbaines où le respect des délais et l'encombrement sont des facteurs importants. Les fabricants pourraient de plus en plus concevoir des équipements autour de plateformes standardisées configurables pour différentes classes de tension et exigences de projet. De telles architectures peuvent améliorer l'utilisation des usines, réduire la duplication des processus d'ingénierie et rendre la planification de l'approvisionnement plus prévisible, tout en permettant aux gestionnaires de réseau de déployer leurs capacités par étapes.
Opportunités du marché des appareillages de commutation haute tension
Production localisée pour les marchés d'investissement dans les réseaux électriques à forte croissance
Les prévisions du marché des appareillages haute tension indiquent des opportunités intéressantes pour les fournisseurs qui localisent leur production et leur ingénierie dans les régions connaissant une expansion de leurs programmes de transport d'électricité. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés africains investissent de plus en plus dans les réseaux électriques tout en recherchant une meilleure résilience de leur chaîne d'approvisionnement. La production locale permet de réduire les risques logistiques, d'améliorer la réactivité aux spécifications des gestionnaires de réseau et de répondre aux exigences de qualification. Les fabricants peuvent privilégier la production modulaire, les installations d'essais régionales et les partenariats avec les sociétés d'ingénierie, d'approvisionnement et de construction. Les besoins d'investissement du réseau électrique indien sont particulièrement importants, car le développement des énergies renouvelables et l'électrification industrielle accroissent les exigences de transport. Les entreprises peuvent également tirer parti de la production locale pour renforcer leurs capacités après-vente, raccourcir les délais d'intervention et nouer des relations avec les gestionnaires de réseau qui mettent en œuvre des programmes d'approvisionnement pluriannuels.
Services de cycle de vie et programmes de modernisation pour les actifs existants
Au-delà des nouveaux équipements, une opportunité considérable existe grâce à la modernisation, la remise à neuf, le diagnostic et la gestion du cycle de vie. Les entreprises de services publics doivent de plus en plus prolonger la durée de vie de leurs actifs tout en améliorant la protection, la surveillance et la performance environnementale, sans pour autant remplacer des sous-stations complètes. Les fournisseurs peuvent développer des solutions de modernisation pour les disjoncteurs, les systèmes de contrôle, les dispositifs de surveillance, les composants d'isolation et les équipements de protection. Ces solutions permettent de respecter les contraintes budgétaires tout en minimisant les interruptions de service et les travaux de génie civil. Les programmes de services offrent également aux fabricants des revenus récurrents et un accès direct aux données des équipements installés, renforçant ainsi leur positionnement sur le marché des remplacements futurs. Cette opportunité est particulièrement pertinente dans les réseaux matures d'Amérique du Nord et d'Europe, où la densité d'actifs est élevée et où les budgets de modernisation doivent être alloués avec soin. Combiner le diagnostic à la planification du remplacement permet aux entreprises de services publics de prioriser les équipements les plus à risque et d'améliorer l'efficacité de leurs investissements.
Développements récents
- Avril 2026 : Fuji Electric Co., Ltd. a annoncé son intention d’accroître la capacité de production de tableaux électriques de son usine en Malaisie afin de répondre à la demande croissante des centres de données. Cet investissement permettra d’ajouter des équipements de production et de renforcer la fabrication de systèmes sur châssis et de groupes motopropulseurs pour conteneurs. La capacité de production globale devrait ainsi être multipliée par 1,5 et les travaux devraient débuter en juin 2026.
- Mai 2026 : ABB Ltd. a annoncé un investissement d’environ 200 millions de dollars américains sur trois ans dans ses usines de production moyenne tension en Europe, notamment en Italie, en Bulgarie, en Finlande, en Allemagne, en Norvège et en Pologne. Ce programme vise à accroître les capacités de production et à améliorer la disponibilité des appareillages de commutation sans SF6 et des produits d’automatisation des réseaux électriques, à mesure que les entreprises de services publics, les clients industriels et les centres de données modernisent leurs infrastructures électriques.
- Octobre 2025 : Hitachi, Ltd. a annoncé qu’Hitachi Energy avait reçu sa première commande d’appareillage de commutation isolé au gaz de 1 100 kV pour le réseau de transport à très haute tension (THT) chinois. Cet équipement soutiendra l’extension du poste THT de Nanchang, dans le Jiangxi, et sera fabriqué dans l’usine d’appareillage de commutation haute tension d’Hitachi Energy à Xiamen, renforçant ainsi sa participation au déploiement à grande échelle du réseau THT chinois.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -