
Markt für Hybrid Memory Cube (HMC) und High-Bandwidth Memory (HBM) bis 2034
Marktgröße und Prognosen für Hybrid Memory Cube (HMC) und High-Bandwidth Memory (HBM) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Speichertyp (Hybrid Memory Cube (HMC), High-Bandwidth Memory (HBM)); Produkttyp (Grafikprozessor (GPU), Zentralprozessor (CPU), Beschleunigter Prozessor (APU), Field-Programmable Gate Array (FPGA), Anwendungsspezifischer integrierter Schaltkreis (ASIC)); Anwendung (Grafik, Hochleistungsrechnen, Netzwerke, Rechenzentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011492
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
3,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,02 %
Wachstumsrate
Adressierbarer Markt
58,24 Mrd. US-Dollar
(2026–2034)
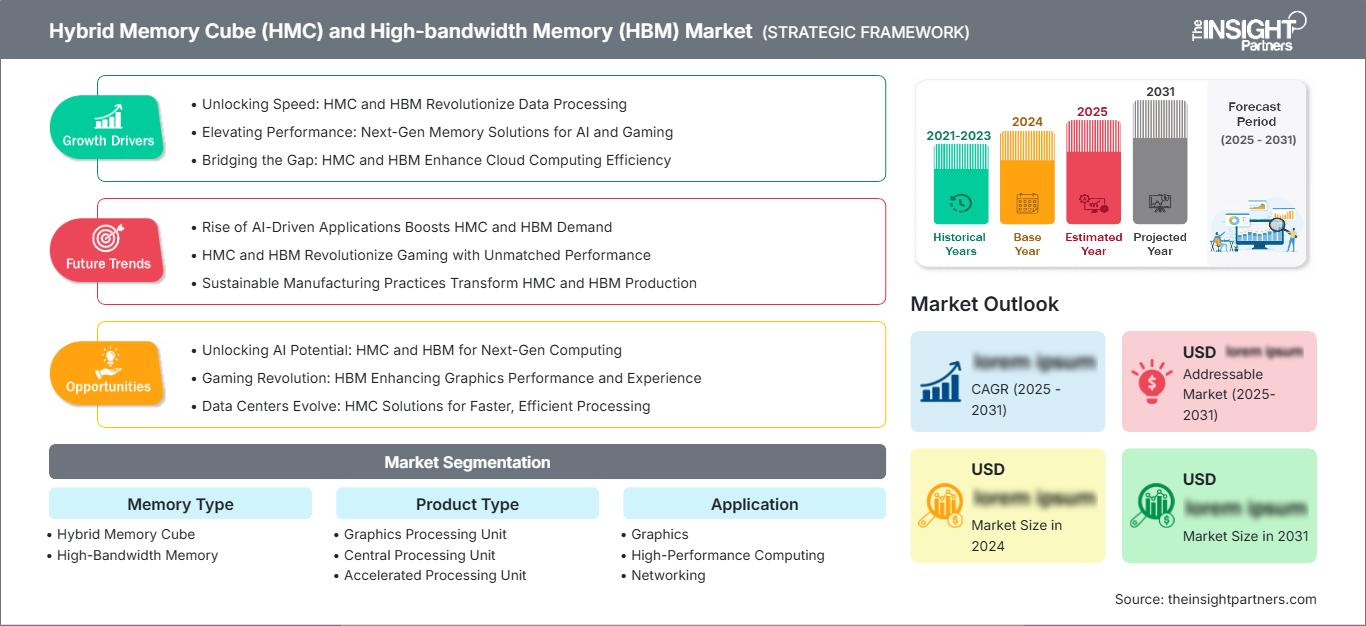
Der globale Markt für Hybrid Memory Cubes (HMC) und High-bandwidth Memory (HBM) wurde im Jahr 2025 auf 3,34 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,05 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 13,02 % erwartet.
Marktanalyse und Einblicke zu Hybrid Memory Cubes (HMC) und High-bandwidth Memory (HBM).
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 31–35 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13,5–15,5 % wachsen wird, unterstützt durch KI-Beschleuniger, Hyperscale-Rechenzentren, fortschrittliche Verpackungstechnologien und die Tiefe des Halbleiter-Ökosystems.
- USA: Die USA machen schätzungsweise 86–90 % der nordamerikanischen Nachfrage im Jahr 2025 aus und werden zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13,8–15,8 % wachsen, da der Einsatz von Cloud Computing und Beschleunigern zunimmt.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 15–18 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 12,0–14,0 % wachsen. Angeführt wird diese Entwicklung von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch HPC, Automotive Computing und industrielle Digitalisierung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 39–43 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–17,0 % wachsen. Angeführt wird diese Entwicklung von den mit Südkorea, China, Japan und Taiwan verbundenen Halbleiter-Herstellungsökosystemen.
- Größtes Segment: High-Bandwidth Memory hält im Jahr 2025 schätzungsweise einen Marktanteil von 84–88 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–17,0 % wachsen.
- Wachstumsstarkes Segment: Rechenzentren werden im Jahr 2025 schätzungsweise einen Marktanteil von 46–50 % erreichen und sollen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–17,5 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Advanced Micro Devices, Inc.; FUJITSU; Intel Corporation; Micron Technology, Inc.; NVIDIA Corporation; Open-Silicon, Inc.; Rambus Inc.; Samsung Electronics Co., Ltd.; SK hynix Inc.; Xilinx, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es hat ein Wandel von Standard-Speicherschnittstellen hin zu vertikal integrierten Speichertechnologien stattgefunden, bei denen mehrere Speicherchips in der Nähe der Recheneinheit platziert sind. Die HBM-Technologie hat stark an Bedeutung gewonnen, da breite Schnittstellen und gestapelte Chips dazu beigetragen haben, die durch herkömmlichen externen Speicher bedingten Bandbreitenbeschränkungen zu verringern. Daher werden Anstrengungen unternommen, fortschrittliche DRAM-Knoten durch Siliziumverbindungen, Wärmemanagement und Gehäuseentwicklung zu entwickeln. HMC spielt weiterhin eine Rolle, wo immer Latenz und Bandbreitendichte seinen Einsatz erfordern.
Die zukünftige Entwicklung hinsichtlich des geografischen Standorts könnte sich über Nordamerika und Ostasien hinaus erstrecken. Es ist mit einem Wachstum des europäischen HPC-Programms, Investitionen in Rechenzentren im Nahen Osten und einem asiatischen KI-Ökosystem zu rechnen, was den Bedarf an Hochbandbreitenspeichern erhöhen wird. Die Vorschriften zur Lokalisierung der Halbleiterfertigung, strategische Förderprogramme und Energieeffizienz werden Investitionen in die Bereiche Gehäuse, Speicherherstellung, Testverfahren und Prozessor-Speicher-Integration fördern.
Marktbericht zu Hybrid Memory Cubes (HMC) und High-Bandwidth Memory (HBM) – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,02 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hybrid Memory Cube (HMC) und High-Bandwidth Memory (HBM)
Die steigenden Anforderungen an die Datenzugriffsgeschwindigkeit für das Training und die Inferenz von KI-Modellen machen die Speicherbandbreite zu einem der wichtigsten Parameter für die Systemleistung. Dies treibt die Nachfrage nach Hybrid Memory Cubes und High-Bandwidth Memory-Lösungen an, da diese im Vergleich zu Standard-RAM eine höhere Bandbreite bieten, ohne die Komplexität der Leiterplattenverbindungen proportional zu erhöhen. Dieser Markt wird von einer Reihe von Anbietern bedient, darunter DRAM-Hersteller, Logikbausteinhersteller, Gehäusehersteller, Substrathersteller, Beschleunigerhersteller und Hyperscaler.
Die Versorgungslage wird zunehmend nicht nur von der Kapazität fortschrittlicher DRAM-Technologien, sondern auch von fortschrittlichen Gehäusekapazitäten, der thermischen Leistung und den Ausbeuteraten beeinflusst. Bei HBM bestehen enge Zusammenhänge zwischen Speicher- und Logiktechnologien, und Qualifizierungszyklen können einen schnellen Lieferantenwechsel verhindern. Die Kapazitätsplanung hängt daher immer stärker von langfristigen Kundenverträgen sowie der Einsatzbereitschaft fortschrittlicher Gehäuse und Prozesse ab.
Laut dem Marktbericht für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite entwickelt sich die Wettbewerbspositionierung hin zur vertikalen Integration. Zu den Kunden und Plattformentwicklern zählen NVIDIA Corporation und Advanced Micro Devices, Inc., während Samsung Electronics Co., Ltd., SK hynix Inc. und Micron Technology, Inc. im Bereich der fortschrittlichen Speicherfertigung konkurrieren. Intel Corporation und FUJITSU sind über Prozessoren und Computerplattformen am Prozess beteiligt. Kompetenzen in den Bereichen geistiges Eigentum, FPGA, Schnittstellen oder ASIC werden von Rambus Inc., Xilinx, Inc. und Open-Silicon, Inc. bereitgestellt.
Die Investitionsprioritäten verlagern sich hin zu HBM der nächsten Generation, fortschrittlichen Gehäusetechnologien, Wärmemanagement und kundenspezifischen Speicherprodukten. Die Roadmap von Samsung Electronics Co., Ltd. wurde erweitert. Die Entwicklung von HBM4 und HBM4E wurde bei SK hynix Inc. beschleunigt. Darüber hinaus werden HBM4 und Nachfolgegenerationen bei Micron Technology, Inc. entwickelt. Wettbewerbsvorteile werden durch die Optimierung der Roadmaps für Speicherdesign, Fertigung, Gehäusetechnologie, Validierung und Beschleuniger erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hybrid Memory Cubes (HMC) und High-Bandwidth Memory (HBM): Strategische Einblicke
Regionale Einblicke
Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 31–35 % am Markt für Hybrid Memory Cubes und High-Bandwidth Memory halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15,5 % wachsen. Die USA dominieren den regionalen Verbrauch, da Hyperscaler, Beschleunigerentwickler, Cloud-Anbieter und Halbleiterdesigner in dieser Region konzentriert sind. Der Ausbau der KI-Infrastruktur verstärkt die Anforderungen an hohe Bandbreite, geringe Latenz und dichte Speicherintegration.
Die Nachfrage wird auch durch staatliche Halbleiterprogramme, Investitionen in Rechenzentren und die Entwicklung von KI-Computing-Plattformen angetrieben. Die Unterstützung aus Kanada stammt aus Forschung, Cloud-Infrastruktur und Spezialrechnern. Die Verbreitung in der Region wird sich tendenziell auf HBM konzentrieren, da die Leistung der Beschleuniger stark von der Speicherbandbreite abhängt.
US-Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite
Die USA werden 2025 schätzungsweise 86–90 % der nordamerikanischen Nachfrage ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–15,8 % wachsen. NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation und große Cloud-Anbieter bilden eine starke inländische Nachfragebasis. KI-Beschleuniger, HPC-Systeme und große Rechenzentren bleiben wichtige Anwendungsbereiche.
Zu den Trends im Anwendungsbereich zählt der zunehmende Einsatz speicherintensiver KI-Trainings- und Inferenzalgorithmen. Die USA profitieren von ihrem Know-how im Halbleiterdesign, einer günstigen Regierungspolitik und hohen Investitionen in die Hyperscale-Infrastruktur. Obwohl die Speicherproduktion weiterhin international erfolgt, verstärkt die Entwicklung von Beschleunigern im Inland die Nachfrage nach hochwertigem HBM. Qualifikation und Leistung werden zu entscheidenden Kaufkriterien.
Europäischer Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite
Europa wird Prognosen zufolge bis 2025 einen Marktanteil von 15–18 % und ein jährliches Wachstum von 12,0–14,0 % erreichen, wobei Deutschland hinsichtlich der regionalen Nachfrage führend ist. Großbritannien, Deutschland, Frankreich, Italien und Spanien tragen zu HPC, Automobilelektronik, industrieller Datenverarbeitung und Forschungsinfrastruktur bei. Europa konzentriert sich weiterhin auf die Ausfallsicherheit von Halbleitern und fortschrittliche Computerlösungen.
Großbritannien verfügt über ein aktives Forschungs- und KI-Computing-Ökosystem, Deutschland über Anwendungen in der Automobilindustrie, der Industrie und im Bereich eingebetteter Systeme, Frankreich über Lösungen in der Luft- und Raumfahrt, der Verteidigung, der Forschung und der Halbleiterindustrie. Italien und Spanien arbeiten an der Entwicklung von Rechenzentren, der industriellen Digitalisierung und Forschungsökosystemen. Die europäische Nachfrage ist daher diversifizierter als die Hyperscale-Nachfrage, HPC und KI bleiben jedoch wichtige Wachstumstreiber.
Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 39–43 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–17,0 % wachsen, was ihn zum führenden regionalen Markt macht. Südkorea ist aufgrund seiner fortschrittlichen Speicherfertigung besonders wichtig, während China, Japan, Indien und Australien durch Halbleiter, KI, Cloud-Computing, Forschung und Infrastrukturentwicklung ihren Beitrag leisten.
Südkorea ist führend, gestützt auf HBM-Fertigungskapazitäten und fortschrittliche Verpackungstechnologien. China verbessert seine heimische Lieferkette für Computertechnologie, Japan verfügt über Halbleiteranlagen und Forschungskapazitäten, Indien baut seine Rechenzentren und KI-Kapazitäten aus, und Australien entwickelt HPC- und Cloud-Workloads.
Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite im Nahen Osten und Afrika
Die Region Naher Osten und Afrika entwickelt sich von einer kleineren Ausgangsbasis aus, da Saudi-Arabien und die VAE in KI-Infrastruktur, Cloud-Plattformen und große Rechenzentren investieren. Südafrika bleibt ein wichtiges regionales Technologiezentrum. Das regionale durchschnittliche jährliche Wachstum (CAGR) wird auf 11,0–13,0 % geschätzt, wobei Saudi-Arabien die Nachfrage anführt.
Nationale Investitionen in die digitale Transformation und künstliche Intelligenz sind für Saudi-Arabien von Vorteil, während die VAE an Hyperscale- und souveränen Rechenzentren arbeiten. Unternehmens- und Forschungsrechenzentren werden von Südafrika unterstützt, weitere Länder werden schrittweise folgen. Die Verfügbarkeit von Energie, der Bau von Rechenzentren und die nationale Digitalstrategie werden das Tempo der Implementierung fortschrittlicher Speichertechnologien bestimmen.
Segmentierungsanalyse
Speichertyp
Für den Speichertyp wird zwischen 2026 und 2034 ein jährliches Wachstum von 14,0–16,0 % erwartet. Die Nachfrage konzentriert sich zunehmend auf Architekturen, die die Bandbreite pro Chip maximieren und gleichzeitig Energie- und Latenzverluste minimieren. HBM gewinnt auf immer mehr Plattformen an Akzeptanz, während HMC für spezialisierte Architekturen, die eine hohe Speicherdichte und geringe Latenz erfordern, weiterhin strategisch relevant bleibt.
- Hybrid Memory Cube: Der Hybrid Memory Cube ist weiterhin relevant für spezialisierte Computerdesigns, die eine hohe Bandbreite und eine kompakte Speicherintegration erfordern. Sein strategischer Wert ist dort am größten, wo eine architekturspezifische Optimierung eine spezialisierte Implementierung rechtfertigt.
- Speicher mit hoher Bandbreite: Speicher mit hoher Bandbreite nimmt eine dominierende Stellung ein, da gestapelter DRAM, breite Schnittstellen und die Nähe zu Beschleunigern Bandbreitenbeschränkungen in KI-, HPC- und Rechenzentrumssystemen adressieren.
Produkttyp
Das Produktsegment Hybrid Memory Cube und High-Bandwidth Memory (HBM) wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,5 % wachsen. Beschleunigerzentrierte Architekturen erhöhen den Bedarf an Speicherbandbreite, während CPU- und ASIC-Designs fortschrittliche Speicherschnittstellen für heterogenes Computing integrieren. Die Produktauswahl hängt zunehmend von den Eigenschaften der Arbeitslast, der Gehäusearchitektur, thermischen Anforderungen und der Softwareoptimierung ab.
- Grafikprozessoreinheit: GPUs stellen die primäre Plattform für die Nutzung von Speichern mit hoher Bandbreite dar, da parallele Arbeitslasten einen anhaltenden Datendurchsatz für Training, Inferenz, Simulation und Visualisierung erfordern.
- Zentraleinheit: CPUs integrieren zunehmend schnellere Speicherarchitekturen, da heterogenes Rechnen immer weiter verbreitet ist, insbesondere dort, wo datenintensive Analysen und KI-Workloads eine höhere Bandbreite erfordern, als herkömmliche Speicherkonfigurationen bieten.
- Beschleunigte Verarbeitungseinheit: APUs profitieren von integrierten Rechen- und Grafikarchitekturen, wodurch ein Bedarf an Speichersystemen entsteht, die mehrere Verarbeitungsfunktionen erfüllen können und gleichzeitig Bandbreite und Energieeffizienz gewährleisten.
- Feldprogrammierbare Gate-Arrays (FPGAs): FPGAs nutzen fortschrittliche Speicherarchitekturen in den Bereichen Netzwerktechnik, Industrie, Verteidigung und spezialisierte Beschleunigung, wo eine konfigurierbare Verarbeitung einen flexiblen und hochleistungsfähigen Datenzugriff erfordert.
- Anwendungsspezifische integrierte Schaltungen: Die Nutzung von ASICs nimmt zu, da Hyperscaler maßgeschneiderte KI-Beschleuniger entwickeln, wodurch die Nachfrage nach Speicherarchitekturen steigt, die auf spezifische Arbeitslasten, Gehäusedesigns und Leistungsanforderungen zugeschnitten sind.
Anwendung
Es wird erwartet, dass die Anwendung bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–17,0 % wachsen wird, wobei Rechenzentren und HPC-Workloads die treibende Kraft bei der Einführung sind. Der Anwendungsbereich von fortschrittlichen Speichern erweitert sich, da KI, Netzwerke, Grafik und wissenschaftliches Rechnen zunehmend dauerhafte Bandbreite, vorhersehbare Latenz und verbesserte Energieeffizienz erfordern.
- Grafik: Grafik-Workloads erfordern einen hohen Datendurchsatz für Rendering, Simulation, Visualisierung und KI-gestützte Grafik. Leistungsstarker Speicher unterstützt zunehmend komplexere Modelle und höher auflösende Rechenlasten.
- Hochleistungsrechnen: HPC-Systeme nutzen Speicher mit hoher Bandbreite, um wissenschaftliche Simulationen, technische Workloads und Analysen zu beschleunigen, bei denen der Speicherdurchsatz die Prozessorauslastung einschränken kann.
- Netzwerktechnik: Netzwerkanwendungen profitieren von der schnellen Übertragung von Paket-, Routing- und Analysedaten, wodurch Speicher mit hoher Bandbreite für programmierbare Netzwerke und die Beschleunigung der Infrastruktur relevant werden.
- Rechenzentren: Rechenzentren stellen das größte Anwendungssegment dar, da KI-Server, Beschleunigercluster und Hyperscale-Systeme zunehmend Speicherbandbreite benötigen, um die Rechenauslastung aufrechtzuerhalten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Grafik |
Medium |
KI-Rendering |
Skalierung |
|
Hochleistungsrechnen |
Hoch |
Exascale-Computing |
Skalierung |
|
Netzwerk |
Medium |
Netzwerk-KI |
Skalierung |
|
Rechenzentren |
Hoch |
KI-Cluster |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Hybrid Memory Cubes (HMC) und High-Bandwidth Memory (HBM)
Bandbreitenanforderungen für KI-Beschleuniger
Moderne KI-Modelle benötigen zunehmend den Transfer großer Mengen an Parametern und Zwischenergebnissen zwischen Rechen- und Speichersubsystemen. Bestehende Speicherschnittstellen können die Nutzung von Beschleunigern einschränken, wenn die Rechenleistung schneller steigt als die Speicherbandbreite. Hochleistungsarchitekturen begegnen diesem Problem durch mehrere Speicherchips in unmittelbarer Nähe zu den Rechenelementen und extrem breite Schnittstellen. Dies führt zu einer Wertsteigerung von Beschleunigern aufgrund der verbesserten Leistung, insbesondere in Trainings- und Inferenzclustern, wo die Beschleunigernutzung entscheidend für die Effizienz der gesamten Infrastruktur ist. Diese Faktoren begünstigen die frühzeitige Einführung fortschrittlicher Speicherspezifikationen in Beschleuniger- und Cloud-Plattformen. Dies fördert zudem die Zusammenarbeit zwischen DRAM-Herstellern, Unternehmen für Gehäusetechnologie und CPU-Anbietern.
Fortschrittliche Verpackungstechnologien und heterogene Integration
Die Weiterentwicklung fortschrittlicher Gehäusetechnologien erweitert die Einsatzmöglichkeiten vertikal gestapelter Speicher in Computersystemen. Interposer, Hybrid-Bonding, Wärmemanagement-Techniken und immer ausgefeiltere Gehäusearchitekturen ermöglichen es, Speicher näher an die Rechenchips zu positionieren und gleichzeitig eine höhere Bandbreitendichte zu unterstützen. Diese Entwicklungen verstärken sich gegenseitig: Verbesserte Gehäusetechnologien ermöglichen leistungsfähigere Speicherarchitekturen, während die steigende Nachfrage nach HBM Investitionen in Gehäusekapazitäten und Prozessentwicklung rechtfertigt. Die Auswirkungen erstrecken sich über die gesamte Wertschöpfungskette der Halbleiterindustrie, einschließlich Substrate, Testverfahren, Montage, Bonding-Anlagen und Wärmeleitmaterialien. Anbieter, die hohe Ausbeuten und eine konsistente Gehäuseleistung erzielen, können für Beschleunigerplattformen strategisch wichtig werden. Gehäusetechnologien beeinflussen daher neben der DRAM-Prozesstechnologie zunehmend die Speicherverfügbarkeit, Qualifizierungszeiten und die Gesamtwirtschaftlichkeit von Systemen.
Hyperscale-Computing und kundenspezifische Silizium
Hyperscale-Betreiber entwickeln kundenspezifische Prozessoren und Beschleuniger, um Leistung, Energieeffizienz und Wirtschaftlichkeit der Workloads zu verbessern. Diese ASIC- und Beschleunigerprogramme benötigen Speicherarchitekturen, die sich für spezifische Rechenpipelines optimieren lassen, anstatt auf allgemeine Prozessorspezifikationen zu setzen. Fortschrittlicher Speicher wird daher Teil des System-Co-Designs und beeinflusst Gehäuseabmessungen, Bandbreitenzuweisung, Leistungsbudgets, thermische Eigenschaften und Softwarearchitektur. Kundenspezifische Siliziumchips erweitern zudem den Kundenstamm über traditionelle GPU-Plattformen hinaus und schaffen neue Möglichkeiten für Speicheranbieter, die differenzierte Konfigurationen unterstützen können. Dieser Effekt ist besonders wichtig für KI-Inferenz, wo Betreiber niedrigere Kosten pro Token und einen vorhersagbaren Durchsatz in großem Umfang anstreben. Mit der zunehmenden Verbreitung intern entwickelter Siliziumchips durch Hyperscaler dürften Qualifizierungsbeziehungen und die Zusammenarbeit im Engineering-Bereich an Bedeutung als Wettbewerbsfaktoren gewinnen.
Markttrends für Hybrid Memory Cubes (HMC) und High-Bandwidth Memory (HBM)
HBM4- und höherwertige Architekturen
Zukünftige Generationen werden zunehmend Wert auf größere Stapelhöhen, schnellere Schnittstellen, verbesserte Energieeffizienz und optimierte Wärmeableitung legen. HBM4 und nachfolgende Architekturen werden voraussichtlich eine zentrale Rolle in den Roadmaps von Beschleunigern spielen, da KI-Systeme höhere Bandbreiten benötigen, ohne die Gehäusegröße proportional zu vergrößern. Fortschrittlichere Stapelverfahren erfordern Verbesserungen bei der Verbindung, der Ausbeuteoptimierung, den Wärmeleitmaterialien und den Testverfahren. Speicherhersteller werden sich voraussichtlich eher durch kundenspezifische Kapazitäten und Schnittstellenkonfigurationen als durch standardisierte Produkte allein differenzieren. Der Übergang zu höheren Stapelhöhen wird auch die Bedeutung der Zuverlässigkeit auf Gehäuseebene erhöhen, da mechanische und thermische Belastungen schwieriger zu beherrschen sind. Diese Veränderungen sollten eine engere Zusammenarbeit zwischen Speicherherstellern, Logikdesignern, Spezialisten für fortschrittliche Gehäusetechnologien und Systemanbietern fördern und die Speicherentwicklung zunehmend in die umfassendere Plattformentwicklung integrieren.
Kundenspezifischer Speicher für KI-Plattformen
Kundenspezifische HBM-Konfigurationen im Hybrid Memory Cube und im Markt für Hochbandbreitenspeicher (HBM) werden mit der zunehmenden Diversifizierung von KI-Beschleunigerarchitekturen voraussichtlich an Bedeutung gewinnen. Unterschiedliche Workloads erfordern spezifische Kombinationen aus Kapazität, Bandbreite, Latenz, Energieeffizienz und physikalischer Integration. Anstatt Speicher als standardisiertes Produkt zu behandeln, haben Plattformentwickler zunehmend Anreize, Speichereigenschaften bereits in der frühen Chipentwicklungsphase festzulegen. Dieser Trend könnte zu längeren Entwicklungszyklen zwischen Speicherlieferanten und Beschleunigerentwicklern führen und gleichzeitig die Wechselkosten nach der Qualifizierung erhöhen. Die Anpassung kann Stapelhöhe, Dichte, Schnittstelleneigenschaften, Leistungsprofile und Gehäuseintegration umfassen. Mit der Zeit dürfte die Grenze zwischen Speicherproduktentwicklung und Beschleunigerentwicklung verschwimmen. Lieferanten mit flexibler Fertigung und starken Co-Design-Kompetenzen sollten daher gut positioniert sein, um an differenzierten KI-Plattformen mitzuwirken.
Marktchancen für Hybrid Memory Cubes (HMC) und High-Bandwidth Memory (HBM)
Regionale Erweiterung fortschrittlicher Verpackungstechnologien
Investitionen in fortschrittliche Verpackungstechnologien außerhalb etablierter Halbleitercluster bieten die Chance, die Lieferkette zu diversifizieren und gleichzeitig die steigende Nachfrage nach HBM zu decken. Regierungen und Halbleiterunternehmen können sich auf Verpackungs-, Test-, Substrat- und Bonding-Kapazitäten konzentrieren, anstatt ausschließlich die Waferfertigung in den Fokus zu rücken. Neue regionale Produktionsstätten können die Logistikrisiken reduzieren, Qualifizierungszyklen verkürzen und lokale Accelerator-Ökosysteme stärken. Für Investoren stellt die Verpackungskapazität einen attraktiven Einstiegspunkt dar, da das HBM-Wachstum nicht nur von der DRAM-Produktion, sondern auch von der Fähigkeit abhängt, komplexe gestapelte Strukturen zu montieren und zu validieren. Strategische Partnerschaften mit Prozessor- und Speicherherstellern können die Auslastung verbessern und die Kundenqualifizierung beschleunigen. Regionen, die KI-Infrastruktur aufbauen, können zudem Verpackungsinvestitionen nutzen, um ihre Halbleiterkompetenzen zu erweitern und so einen größeren Mehrwert aus dem Wachstum heimischer Rechenzentren zu generieren.
Spezialisierte Speicherlösungen für kundenspezifische Beschleuniger
Kundenspezifische Beschleunigerprogramme eröffnen Speicherherstellern im Markt für Hybrid-Speicherwürfel und Speicher mit hoher Bandbreite die Möglichkeit, differenzierte Produkte zu entwickeln, anstatt ausschließlich über standardisierte Kapazität und Preise zu konkurrieren. Hersteller können direkt mit ASIC-, FPGA-, CPU- und GPU-Entwicklern zusammenarbeiten, um Speicherkonfiguration, Gehäusearchitektur, thermisches Verhalten und Leistungscharakteristika für spezifische Workloads zu optimieren. Solche Kooperationen können engere Entwicklungsbeziehungen fördern und die Transparenz der zukünftigen Nachfrage verbessern. Diese Chance ist besonders relevant für Inferenzbeschleuniger, Netzwerkprozessoren und domänenspezifische KI-Systeme, deren Speicheranforderungen sich von denen großer Trainings-GPUs unterscheiden. Unternehmen, die in programmierbare Schnittstellen, kundenspezifische Stack-Konfigurationen und fortschrittliche Validierung investieren, können die fragmentierte Nachfrage effektiver bedienen. Die strategische Ausrichtung auf Cloud-Betreiber und Halbleiterdesigner kann zudem die langfristige Kapazitätsplanung im Zuge der zunehmenden Verbreitung kundenspezifischer Siliziumchips verbessern.
Aktuelle Entwicklungen
- Juli 2026: Samsung Electronics und SK hynix haben Berichten zufolge den Zeitplan für die Einführung des Hybridbondens in HBM neu überdacht. 16-High-HBM4E könnte dabei einen frühen Anwendungszeitpunkt darstellen. Branchenbeobachter führen die nachlassende Dringlichkeit auf die Entwicklung alternativer Wärmetechnologien zurück.
- August 2026: SK hynix hob optische Verbindungen und gemeinsam verpackte Optiken als potenzielle Technologien zur Behebung von Engpässen bei der Datenübertragung in groß angelegten KI-Systemen hervor und erweiterte damit seine Technologie-Roadmap über herkömmliche HBM-Leistungsverbesserungen hinaus.
- Juli 2026: Berichten zufolge peilte Samsung Electronics die großtechnische Produktion von Hybrid-Bonding-Technologie für etwa 2029–2030 an. Die Technologie sollte die nächste Generation von HBM unterstützen und möglicherweise mit NVIDIAs zukünftiger Feynman AI GPU-Plattform kompatibel sein.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -