
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場(2034年)
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:メモリタイプ別(ハイブリッドメモリキューブ(HMC)、高帯域幅メモリ(HBM))、製品タイプ別(グラフィックス処理ユニット(GPU)、中央処理装置(CPU)、アクセラレーテッド処理ユニット(APU)、フィールドプログラマブルゲートアレイ(FPGA)、特定用途向け集積回路(ASIC))、用途別(グラフィックス、高性能コンピューティング、ネットワーキング、データセンター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011492
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
33 億4000万米ドル
基準年値
2034年の予測
100億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.02 %
成長率
対象市場
582億4000 万米ドル
(2026年~2034年)
世界のハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場は、2025年には33億4000万米ドルと評価され、2034年までに100億5000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)13.02%を記録すると推定されています。
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場の評価と洞察
- 北米:同地域は、AIアクセラレーター、ハイパースケールデータセンター、高度なパッケージング、半導体エコシステムの深化に支えられ、2025年には31~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13.5~15.5%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の86~90%を占めると推定され、クラウドコンピューティングとアクセラレーターの導入拡大に伴い、2026年から2034年にかけて年平均成長率(CAGR)13.8~15.8%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定15~18%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインがHPC、自動車コンピューティング、産業デジタル化を通じて牽引し、年平均成長率(CAGR)12.0~14.0%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定39~43%のシェアを占め、韓国、中国、日本、台湾の半導体製造エコシステムに牽引され、年平均成長率(CAGR)15.0~17.0%で拡大すると予測されている。
- 最大のセグメントである高帯域幅メモリは、2025年には推定84~88%の市場シェアを占め、2026年から2034年の間に15.0~17.0%のCAGRで拡大すると予想されています。
- 高成長分野:データセンターは、2025年には市場シェアの46~50%を占めると推定されており、2026年から2034年の間に年平均成長率(CAGR)15.5~17.5%で成長すると予測されています。
- 詳細に分析された主要企業: Advanced Micro Devices, Inc.、FUJITSU、Intel Corporation、Micron Technology, Inc.、NVIDIA Corporation、Open-Silicon, Inc.、Rambus Inc.、Samsung Electronics Co., Ltd.、SK hynix Inc.、Xilinx, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
標準的なメモリインターフェースから、演算エンジンの近くに複数のメモリダイを配置した垂直統合型メモリ技術へと変化が見られます。HBM技術は、広いインターフェースと積層ダイによって標準的な外部メモリの帯域幅制約を緩和できるため、非常に重要なものとなっています。そのため、シリコン相互接続、熱管理、パッケージングなどを通じて、高度なDRAMノードの開発が進められています。HMCは、レイテンシと帯域幅密度が求められるあらゆる場面で、依然として重要な役割を果たしています。
地理的な観点から見ると、今後の発展は北米や東アジアにとどまらない可能性がある。欧州のHPCプログラム、中東のデータセンター投資、アジアのAIエコシステムの成長により、高帯域幅メモリへの需要が高まるだろう。半導体の国産化、戦略的な資金調達、エネルギー効率に関する規制は、パッケージング、メモリ製造、テスト、プロセッサメモリ統合への投資を促進するだろう。
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 33億4000万米ドル |
| 2034年までの市場規模 | 100億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.02% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場分析
AIモデルの学習と推論に必要なデータアクセス速度に対する要求の高まりに伴い、メモリ帯域幅はシステム性能を制限する主要なパラメータの一つとなっています。そのため、標準RAMに比べて帯域幅が広く、PCB接続の複雑さを比例的に増加させることなく実現できるハイブリッドメモリキューブや高帯域幅メモリソリューションへの需要が高まっています。この市場には、DRAMメーカー、ロジックベンダー、パッケージングメーカー、基板メーカー、アクセラレータメーカー、ハイパースケーラー顧客など、多くの企業が参入しています。
供給状況は、先進的なDRAM技術の生産能力だけでなく、先進的なパッケージング能力、熱性能、歩留まり率にもますます左右されるようになっている。HBMに関しては、メモリ技術とロジック技術の間には密接な関係があり、認証サイクルによってサプライヤーの迅速な切り替えが妨げられる可能性がある。生産能力計画は、長期的な顧客契約、先進的なパッケージング、およびプロセス準備状況にますます依存するようになっている。
ハイブリッドメモリキューブおよび高帯域幅メモリ市場レポートによると、競争上のポジショニングは垂直統合へと進化している。顧客およびプラットフォーム開発者にはNVIDIA CorporationとAdvanced Micro Devices, Inc.が含まれる一方、Samsung Electronics Co., Ltd.、SK hynix Inc.、およびMicron Technology, Inc.は高度なメモリ製造で競合している。プロセッサおよびコンピューティングプラットフォームを通じてプロセスに関与している企業はIntel CorporationとFUJITSUである。知的財産、FPGA、インターフェース、またはASICの能力は、Rambus Inc.、Xilinx, Inc.、およびOpen-Silicon, Inc.によって提供されている。
投資の優先順位は、次世代HBM、高度なパッケージング、熱管理、およびカスタムメモリ製品へと進化しています。サムスン電子株式会社のロードマップは延長されました。SKハイニックス株式会社ではHBM4およびHBM4Eの開発が加速されています。さらに、マイクロンテクノロジー株式会社ではHBM4以降の開発が進められています。メモリ設計、製造、パッケージング、検証、およびアクセラレータのロードマップ全体を最適化することで、競争優位性を獲得できます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
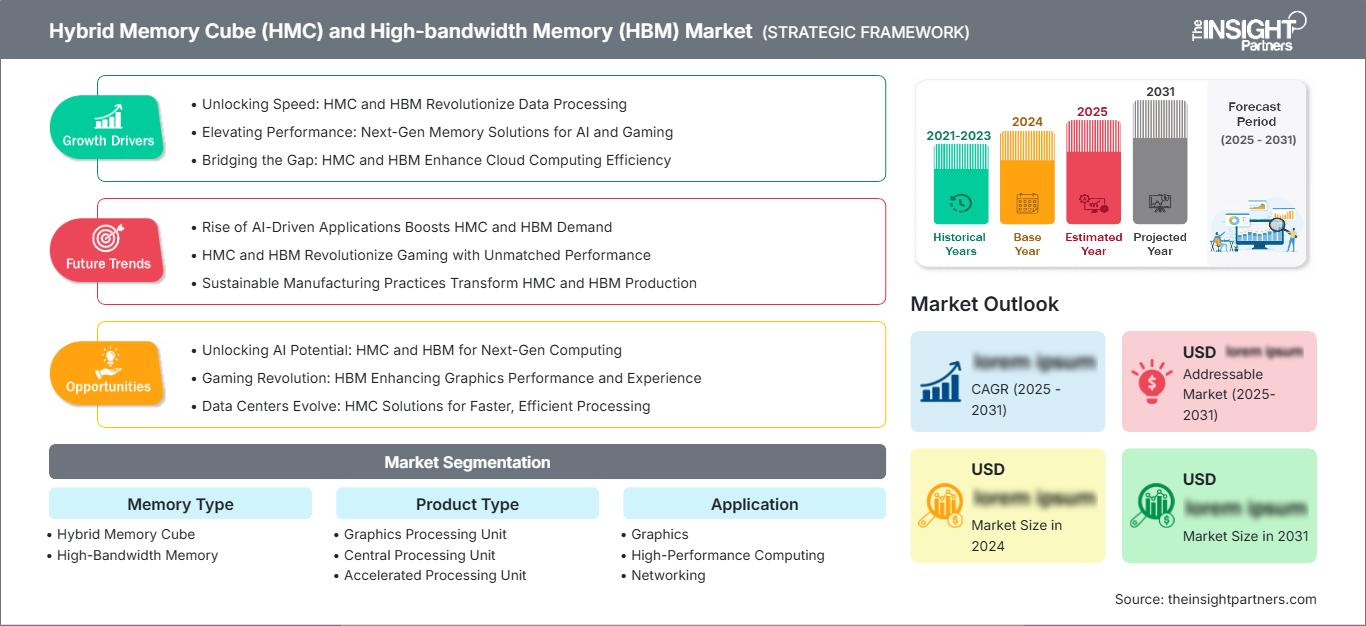
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場:戦略的洞察
地域別分析
北米ハイブリッドメモリキューブおよび高帯域幅メモリ市場
北米は、2025年にはハイブリッドメモリキューブおよび高帯域幅メモリ市場の31~35%のシェアを占め、2034年まで年平均成長率(CAGR)13.5~15.5%で拡大すると予測されています。ハイパースケーラー、アクセラレーター開発企業、クラウドプロバイダー、半導体設計企業が米国に集中しているため、米国が地域消費を牽引しています。AIインフラの拡大に伴い、高帯域幅、低遅延、高密度メモリ統合への要求が高まっています。
需要は、連邦政府の半導体プログラム、データセンターへの支出、AIコンピューティングプラットフォームの開発によっても促進されています。カナダからの支援は、研究、クラウドインフラストラクチャ、および特殊コンピューティングから得られています。アクセラレータの性能はメモリ帯域幅に大きく依存するため、この地域での採用はHBMに重点が置かれる傾向があります。
米国におけるハイブリッドメモリキューブおよび高帯域幅メモリ市場
2025年には北米全体の需要の86~90%を米国が占めると推定され、年平均成長率(CAGR)は13.8~15.8%と予測されている。NVIDIA、Advanced Micro Devices、Intel、および主要クラウド事業者が、強力な国内需要基盤を形成している。AIアクセラレータ、HPCシステム、大規模データセンターが引き続き主要な用途となる。
アプリケーション分野のトレンドとしては、メモリを大量に消費するAIトレーニングおよび推論アルゴリズムの利用増加が挙げられます。米国は、半導体設計に関するノウハウ、政府による有利な政策、ハイパースケールインフラへの大規模投資といった強みを持っています。メモリ生産は依然として海外からの調達が中心ですが、国内でのアクセラレータ開発が進むにつれ、高品質HBMへの需要が高まっています。認証と性能は、購入における重要な検討事項になりつつあります。
欧州ハイブリッドメモリキューブおよび高帯域幅メモリ市場
欧州は2025年には15~18%のシェア、年平均成長率(CAGR)12.0~14.0%を達成すると予測されており、地域需要ではドイツが首位となる見込みです。英国、ドイツ、フランス、イタリア、スペインは、HPC(高性能コンピューティング)、車載エレクトロニクス、産業用コンピューティング、研究インフラに貢献しています。欧州は引き続き、半導体の耐障害性と高度なコンピューティングソリューションに注力しています。
英国は活発な研究とAIコンピューティングのエコシステムを有し、ドイツは自動車、産業、組み込みコンピューティングの分野で、フランスは航空宇宙、防衛、研究、半導体ソリューションの分野でそれぞれ強みを発揮している。イタリアとスペインはデータセンター、産業のデジタル化、研究エコシステムの開発に取り組んでいる。したがって、欧州の需要はハイパースケール市場よりも多様化しているが、HPCとAIは依然として主要な成長要因である。
アジア太平洋地域におけるハイブリッドメモリキューブおよび高帯域幅メモリ市場
アジア太平洋地域は2025年には推定39~43%の市場シェアを占め、年平均成長率(CAGR)15.0~17.0%で成長すると予測されており、地域市場を牽引する存在となるだろう。特に韓国は高度なメモリ製造技術で重要な役割を果たしており、中国、日本、インド、オーストラリアは半導体、AI、クラウド、研究開発、インフラ開発を通じて貢献している。
韓国はHBM製造能力と高度なパッケージング技術を背景に、この分野をリードしている。中国は国内のコンピューティングサプライチェーンを強化しており、日本は半導体製造装置と研究能力を有し、インドはデータセンターとAI機能を構築し、オーストラリアはHPCとクラウドワークロードの開発を進めている。
中東・アフリカのハイブリッドメモリキューブおよび高帯域幅メモリ市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦がAIインフラ、クラウドプラットフォーム、大規模データセンターに投資することで、比較的小規模な基盤から発展を遂げている。南アフリカは依然として重要な地域テクノロジーハブである。地域全体の年平均成長率(CAGR)は11.0~13.0%と推定され、サウジアラビアが需要を牽引している。
サウジアラビアは国家的なデジタル変革と人工知能への投資で優位に立っている一方、UAEはハイパースケールコンピューティング施設と国家規模のコンピューティング施設の構築に取り組んでいる。企業および研究機関向けのコンピューティング施設は南アフリカが支援しており、他の国々も徐々に追随していく見込みだ。エネルギーの供給状況、データセンターの構築、そして国家デジタル戦略が、高度なメモリの導入ペースを左右するだろう。
セグメンテーション分析
メモリタイプ
メモリタイプの市場は、2026年から2034年にかけて年平均成長率(CAGR)14.0~16.0%で成長すると予測されています。需要は、エネルギー消費とレイテンシのペナルティを抑えつつ、パッケージあたりの帯域幅を最大化するアーキテクチャにますます集中しています。HBMは幅広いプラットフォームで採用されつつありますが、HMCは高密度かつ低レイテンシのメモリ接続を必要とする特殊なアーキテクチャにとって、依然として戦略的に重要な存在です。
- ハイブリッドメモリキューブ:ハイブリッドメモリキューブは、高帯域幅とコンパクトなメモリ統合を必要とする特殊なコンピューティング設計において、依然として重要な役割を担っています。その戦略的価値は、アーキテクチャ固有の最適化によって特殊な実装が正当化される場合に最も高まります。
- 高帯域幅メモリ:高帯域幅メモリは、積層型DRAM、広帯域インターフェース、アクセラレータとの近接性により、AI、HPC、データセンターシステムにおける帯域幅の制約に対応できるため、支配的な地位を占めています。
製品タイプ
Product Type segment in the Hybrid Memory Cube and High-Bandwidth Memory Market is forecast to expand at 14.5–16.5% CAGR during 2026–2034. Accelerator-centric architectures are increasing memory bandwidth requirements, while CPU and ASIC designs are incorporating advanced memory interfaces for heterogeneous computing. Product selection increasingly depends on workload characteristics, package architecture, thermal constraints, and software optimization.
- Graphics Processing Unit: GPUs represent the primary platform for high-bandwidth memory adoption because parallel workloads require sustained data throughput for training, inference, simulation, and visualization.
- Central Processing Unit: CPUs increasingly incorporate faster memory architectures as heterogeneous computing expands, particularly where data-intensive analytics and AI workloads demand higher bandwidth than conventional memory configurations provide.
- Accelerated Processing Unit: APUs benefit from integrated compute and graphics architectures, creating demand for memory systems that can serve multiple processing functions while maintaining bandwidth and power efficiency.
- Field-Programmable Gate Array: FPGAs use advanced memory architectures in networking, industrial, defense, and specialized acceleration, where configurable processing requires flexible and high-throughput data access.
- Application-Specific Integrated Circuit: ASIC adoption is rising as hyperscalers develop customized AI accelerators, increasing demand for memory architectures tailored to specific workloads, package designs, and performance requirements.
Application
Application is projected to grow at 15.0–17.0% CAGR through 2034, with data-center and HPC workloads leading adoption. The scope of advanced memory is widening as AI, networking, graphics, and scientific computing increasingly require sustained bandwidth, predictable latency, and improved energy efficiency.
- Graphics: Graphics workloads require high data throughput for rendering, simulation, visualization, and AI-enhanced graphics. Advanced memory supports increasingly complex models and higher-resolution computational workloads.
- High-Performance Computing: HPC systems use high-bandwidth memory to accelerate scientific simulations, engineering workloads, and analytics where memory throughput can constrain processor utilization.
- Networking: Networking applications benefit from rapid movement of packet, routing, and analytics data, making high-bandwidth memory relevant to programmable networking and infrastructure acceleration.
- Data Centers: Data centers represent the largest application segment as AI servers, accelerator clusters, and hyperscale systems increasingly require memory bandwidth to sustain compute utilization.
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
グラフィック |
中くらい |
AIレンダリング |
スケーリング |
|
高性能コンピューティング |
高い |
エクサスケールコンピューティング |
スケーリング |
|
ネットワーキング |
中くらい |
ネットワークAI |
スケーリング |
|
データセンター |
高い |
AIクラスター |
成熟した |
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場の成長要因と影響分析
AIアクセラレータの帯域幅要件
最新のAIモデルでは、演算サブシステムとメモリサブシステム間で大量のパラメータや中間データを転送する必要性が高まっています。既存のメモリインターフェースは、メモリ帯域幅よりも演算性能の向上速度が速い場合、アクセラレータの使用を制限する可能性があります。高性能アーキテクチャは、演算要素の近傍に複数のメモリダイを配置し、極めて広いインターフェースを提供することで、この問題を解決します。これにより、特にトレーニングクラスタや推論クラスタなど、インフラストラクチャ全体の効率性を左右するアクセラレータの使用において、性能向上によるアクセラレータの価値が高まります。こうした要因が、アクセラレータおよびクラウドプラットフォームにおける高度なメモリ仕様の早期導入を促しています。また、これはDRAMメーカー、パッケージング技術企業、CPUベンダー間の協力関係を促進することにもつながります。
高度なパッケージングと異種統合
高度なパッケージング技術の進歩により、コンピューティングシステムにおける垂直積層メモリの実用的な役割が拡大しています。インターポーザ、ハイブリッドボンディング、熱管理技術、そしてますます高度化するパッケージアーキテクチャにより、メモリを演算ダイにより近い位置に配置しながら、より高い帯域幅密度をサポートすることが可能になっています。これらの機能は相互に強化し合う効果を生み出します。パッケージングの改善によってより高性能なメモリアーキテクチャが実現し、HBMに対する需要の高まりによってパッケージング能力とプロセスエンジニアリングへの投資が正当化されるからです。この影響は、基板、テスト、アセンブリ、ボンディング装置、熱伝導材料など、半導体バリューチェーン全体に及びます。高い歩留まりと安定したパッケージ性能を実現できるサプライヤーは、アクセラレータプラットフォームにとって戦略的に重要な存在になり得ます。したがって、パッケージングは、DRAMプロセス技術と並んで、メモリの可用性、認定期間、そしてシステム全体の経済性にますます大きな影響を与えています。
ハイパースケールコンピューティングとカスタムシリコン
ハイパースケール事業者は、パフォーマンス、エネルギー効率、ワークロードの経済性を向上させるために、カスタマイズされたプロセッサとアクセラレータを開発しています。これらのASICおよびアクセラレータプログラムでは、汎用的なプロセッサ仕様ではなく、特定のコンピューティングパイプラインに合わせて最適化できるメモリアーキテクチャが求められます。そのため、高度なメモリはシステムレベルの共同設計の一部となり、パッケージ寸法、帯域幅割り当て、電力バジェット、熱特性、ソフトウェアアーキテクチャに影響を与えます。カスタマイズされたシリコンは、従来のGPUプラットフォームを超えて顧客基盤を拡大し、差別化された構成をサポートできるメモリサプライヤーにとっての機会を増やします。この効果は、事業者がトークンあたりのコスト削減と大規模な処理能力の予測可能性を求めているAI推論において特に重要です。ハイパースケーラーが自社設計のシリコンを拡大するにつれて、認定関係とエンジニアリングコラボレーションは、より重要な競争要因となるでしょう。
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)市場の将来動向
HBM4およびより高層スタックのアーキテクチャ
将来の世代では、より高いスタック高、より高速なインターフェース、電力効率の向上、および強化された熱制御がますます重視されるようになるでしょう。HBM4およびそれ以降のアーキテクチャは、AIシステムがパッケージサイズを比例的に増加させることなくより高い帯域幅を要求するにつれて、アクセラレータのロードマップの中心になると予想されます。より高度なスタッキングには、ボンディング、歩留まり管理、熱伝導材料、およびテストの改善が必要です。メモリサプライヤーは、標準化された製品だけではなく、カスタマイズされた容量とインターフェース構成によって差別化を図る可能性が高いでしょう。より高層スタックへの移行は、機械的および熱的ストレスの管理がより困難になるため、パッケージレベルの信頼性の重要性も高めます。これらの変化は、メモリメーカー、ロジック設計者、高度なパッケージング専門家、およびシステム企業間のより緊密な協力を促進し、メモリ開発をより広範なプラットフォームエンジニアリングと統合していくはずです。
AIプラットフォーム向けカスタムメモリ
AIアクセラレータアーキテクチャの多様化に伴い、ハイブリッドメモリキューブおよび高帯域幅メモリ市場のトレンドにおけるカスタマイズされたHBM構成の重要性が増すと考えられます。ワークロードによって、容量、帯域幅、レイテンシ、電力効率、および物理的統合の異なる組み合わせが必要になる場合があります。プラットフォーム開発者は、メモリを標準化されたコモディティとして扱うのではなく、チップ設計の初期段階でメモリ特性を指定するインセンティブをますます強く持つようになっています。この傾向は、メモリサプライヤーとアクセラレータ開発者間のエンジニアリングの連携期間を長期化させる可能性があり、認定後の切り替えコストも増加させる可能性があります。カスタマイズには、スタック高さ、密度、インターフェース特性、電力プロファイル、およびパッケージ統合が含まれる場合があります。時間の経過とともに、メモリ製品開発とアクセラレータ開発の境界は曖昧になる可能性が高いです。したがって、柔軟な製造と強力な共同設計能力を備えたサプライヤーは、差別化されたAIプラットフォームに参加できる立場にあるべきです。
ハイブリッドメモリキューブ(HMC)および高帯域幅メモリ(HBM)の市場機会
地域における先進的なパッケージング事業の拡大
既存の半導体クラスター以外での高度なパッケージングへの投資は、HBM需要の高まりに対応しながらサプライチェーンを多様化する機会を提供する。政府や半導体企業は、ウェハ製造のみに焦点を当てるのではなく、パッケージング、テスト、基板、ボンディングの能力をターゲットにすることができる。新たな地域施設は、物流リスクを軽減し、認定サイクルを短縮し、地域のアクセラレータエコシステムを支援することができる。HBMの成長はDRAMの生産量だけでなく、複雑な積層構造の組み立てと検証能力にも依存するため、投資家にとってパッケージング能力は魅力的な参入ポイントとなる。プロセッサ設計者やメモリメーカーとの戦略的パートナーシップは、利用率を向上させ、顧客の認定を加速することができる。AIインフラを構築している地域は、パッケージングへの投資を利用して、より幅広い半導体能力を開発し、国内データセンターの成長からより多くの価値を保持することもできる。
カスタムアクセラレータ向け特殊メモリソリューション
ハイブリッドメモリキューブおよび高帯域幅メモリ市場予測において、カスタムアクセラレータプログラムは、メモリサプライヤーが標準化された容量と価格だけで競争するのではなく、差別化された製品を開発する機会を生み出します。サプライヤーは、ASIC、FPGA、CPU、GPUの開発者と直接連携して、特定のワークロードに合わせてメモリ構成、パッケージアーキテクチャ、熱特性、電力特性を最適化できます。このような連携により、より深いエンジニアリング関係が構築され、将来の需要に対する可視性が向上します。この機会は、メモリ要件が大規模なトレーニングGPUとは異なる推論アクセラレータ、ネットワークプロセッサ、ドメイン固有AIシステムにとって特に重要です。プログラマブルインターフェース、カスタマイズされたスタック構成、高度な検証に投資する企業は、細分化された需要に効果的に対応できます。カスタムシリコンの採用が拡大するにつれて、クラウド事業者や半導体設計者との戦略的な連携により、長期的なキャパシティプランニングも改善される可能性があります。
最近の動向
- 2026年7月:サムスン電子とSKハイニックスは、HBMにおけるハイブリッドボンディングの導入時期を再検討したと報じられており、16層構造のHBM4Eが早期導入の可能性のある段階となる可能性がある。業界関係者は、代替となる熱伝導技術の開発が進むにつれて、導入の緊急性が緩和されたと指摘している。
- 2026年8月:SKハイニックスは、大規模AIシステムにおけるデータ転送のボトルネックに対処するための潜在的な技術として、光インターコネクトとコパッケージ化された光部品を挙げ、従来のHBM性能向上にとどまらない技術ロードマップの拡大を示した。
- 2026年7月:サムスン電子は、2029年から2030年頃を目標にハイブリッドボンディングの大規模生産を目指していると報じられており、この技術は次世代HBMを支え、NVIDIAの将来のFeynman AI GPUプラットフォームと連携する可能性もあると期待されている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -