
Mercato delle memorie ibride (HMC) e delle memorie ad alta larghezza di banda (HBM) entro il 2034
Dimensioni e previsioni del mercato di Hybrid Memory Cube (HMC) e High-Bandwidth Memory (HBM) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipo di memoria (Hybrid Memory Cube (HMC), High-Bandwidth Memory (HBM)); tipo di prodotto (Graphics Processing Unit (GPU), Central Processing Unit (CPU), Accelerated Processing Unit (APU), Field-Programmable Gate Array (FPGA), Application-Specific Integrated Circuit (ASIC)); applicazione (grafica, calcolo ad alte prestazioni, reti, data center) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011492
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
3,34 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,05 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,02 %
Tasso di crescita
Mercato di riferimento
58,24 miliardi di dollari USA
(2026-2034)
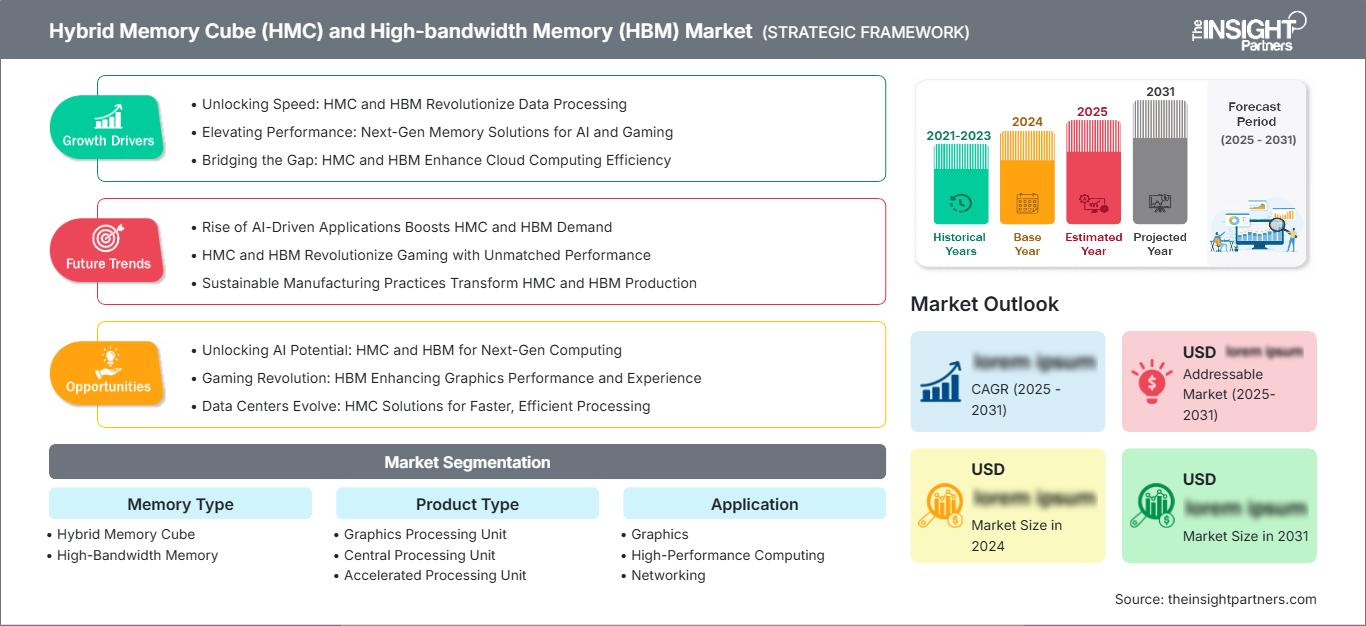
Il mercato globale degli Hybrid Memory Cube (HMC) e delle memorie ad alta larghezza di banda (HBM) valeva 3,34 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,05 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 13,02% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato degli Hybrid Memory Cube (HMC) e delle memorie ad alta larghezza di banda (HBM).
- Nord America: si stima che la regione rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 13,5-15,5% tra il 2026 e il 2034, grazie al supporto di acceleratori di intelligenza artificiale, data center hyperscale, packaging avanzato e alla solidità dell'ecosistema dei semiconduttori.
- USA: Si stima che gli Stati Uniti rappresenteranno l'86-90% della domanda nordamericana nel 2025, con una crescita annua composta (CAGR) del 13,8-15,8% tra il 2026 e il 2034, grazie all'espansione del cloud computing e delle implementazioni di acceleratori.
- Europa: Si stima che l'Europa deterrà una quota di mercato compresa tra il 15% e il 18% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-14,0%, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie al calcolo ad alte prestazioni (HPC), all'informatica per il settore automobilistico e alla digitalizzazione industriale.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà una quota del 39-43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15-17%, trainata dagli ecosistemi di produzione di semiconduttori di Corea del Sud, Cina, Giappone e Taiwan.
- Il segmento più ampio, quello delle memorie ad alta larghezza di banda, detiene una quota di mercato stimata tra l'84% e l'88% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,0-17,0% tra il 2026 e il 2034.
- Segmento ad alta crescita: i data center rappresentano una quota di mercato stimata tra il 46% e il 50% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15,5-17,5% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio: Advanced Micro Devices, Inc.; FUJITSU; Intel Corporation; Micron Technology, Inc.; NVIDIA Corporation; Open-Silicon, Inc.; Rambus Inc.; Samsung Electronics Co., Ltd.; SK hynix Inc.; Xilinx, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si è assistito a una transizione dalle interfacce di memoria standard alle tecnologie di memoria integrate verticalmente, con diversi chip di memoria posizionati vicino al processore. La tecnologia HBM ha acquisito grande importanza, poiché le ampie interfacce e i chip impilati hanno contribuito a mitigare i limiti di larghezza di banda imposti dalla memoria esterna standard. Pertanto, si sta investendo nello sviluppo di nodi DRAM avanzati, attraverso interconnessioni in silicio, gestione termica e packaging. La tecnologia HMC (High-Mobile Memory) continua a svolgere un ruolo importante laddove la latenza e la densità di banda ne rendano necessario l'utilizzo.
Lo sviluppo futuro in termini di localizzazione geografica potrebbe estendersi oltre il Nord America e l'Asia orientale. Si prevede una crescita del programma europeo HPC, degli investimenti nei data center in Medio Oriente e dell'ecosistema asiatico dell'IA, che aumenteranno la domanda di memorie ad alta larghezza di banda. Le normative relative alla localizzazione dei semiconduttori, ai finanziamenti strategici e all'efficienza energetica incentiveranno gli investimenti nel packaging, nella produzione di memorie, nei test e nell'integrazione delle memorie nei processori.
Ambito del rapporto di mercato sui cubi di memoria ibridi (HMC) e sulla memoria ad alta larghezza di banda (HBM)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,34 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,05 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,02% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei cubi di memoria ibridi (HMC) e delle memorie ad alta larghezza di banda (HBM).
Le crescenti esigenze in termini di velocità di accesso ai dati necessarie per addestrare e inferire modelli di intelligenza artificiale rendono la larghezza di banda della memoria uno dei parametri chiave che limitano le prestazioni del sistema, alimentando così la domanda di soluzioni Hybrid Memory Cube e High-Bandwidth Memory grazie alla loro maggiore larghezza di banda rispetto alla RAM standard, senza un aumento proporzionale della complessità della connettività del PCB. Questo mercato è servito da diversi attori, tra cui produttori di DRAM, fornitori di logica, produttori di packaging, produttori di substrati, produttori di acceleratori e clienti hyperscaler.
La situazione dell'offerta è sempre più influenzata non solo dalla capacità delle tecnologie DRAM avanzate, ma anche dalla capacità di packaging avanzato, dalle prestazioni termiche e dai tassi di rendimento. Per le memorie HBM, esistono strette correlazioni tra le tecnologie di memoria e quelle logiche, e i cicli di qualificazione possono impedire un rapido cambio di fornitori. La pianificazione della capacità dipende sempre più da accordi a lungo termine con i clienti, dal packaging avanzato e dalla maturità dei processi.
Secondo il rapporto di mercato "Hybrid Memory Cube and High-Bandwidth Memory", il posizionamento competitivo si sta evolvendo verso l'integrazione verticale. Tra i clienti e gli sviluppatori di piattaforme figurano NVIDIA Corporation e Advanced Micro Devices, Inc., mentre Samsung Electronics Co., Ltd., SK hynix Inc. e Micron Technology, Inc. si contendono il mercato della produzione di memorie avanzate. I partecipanti al processo, attraverso processori e piattaforme di calcolo, sono Intel Corporation e Fujitsu. Rambus Inc., Xilinx, Inc. e Open-Silicon, Inc. forniscono competenze in materia di proprietà intellettuale, FPGA, interfacce e ASIC.
Le priorità di investimento si stanno orientando verso HBM di nuova generazione, packaging avanzato, gestione termica e prodotti di memoria personalizzati. La roadmap di Samsung Electronics Co., Ltd. è stata ampliata. Lo sviluppo di HBM4 e HBM4E è stato accelerato presso SK hynix Inc. Inoltre, HBM4 e tecnologie successive sono in fase di sviluppo presso Micron Technology, Inc. L'ottimizzazione complessiva delle roadmap relative a progettazione, produzione, packaging, validazione e acceleratori delle memorie consentirà di ottenere vantaggi competitivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli Hybrid Memory Cube (HMC) e delle memorie ad alta larghezza di banda (HBM): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei cubi di memoria ibridi e delle memorie ad alta larghezza di banda
Si stima che il Nord America deterrà una quota di mercato del 31-35% nel segmento degli Hybrid Memory Cube e delle memorie ad alta larghezza di banda nel 2025, con una crescita annua composta (CAGR) del 13,5-15,5% fino al 2034. Gli Stati Uniti dominano il consumo regionale perché in quest'area sono concentrati hyperscaler, sviluppatori di acceleratori, fornitori di servizi cloud e progettisti di semiconduttori. L'espansione delle infrastrutture per l'intelligenza artificiale sta rafforzando la necessità di elevata larghezza di banda, bassa latenza e integrazione densa della memoria.
La domanda è inoltre trainata dai programmi federali per i semiconduttori, dalla spesa per i data center e dallo sviluppo di piattaforme di calcolo per l'intelligenza artificiale. Il supporto del Canada proviene dalla ricerca, dalle infrastrutture cloud e dal calcolo specializzato. L'adozione nella regione tenderà a concentrarsi sulla memoria HBM, poiché le prestazioni degli acceleratori dipendono fortemente dalla larghezza di banda della memoria.
Mercato statunitense dei cubi di memoria ibridi e delle memorie ad alta larghezza di banda.
Si stima che gli Stati Uniti rappresenteranno l'86-90% della domanda nordamericana nel 2025 e si prevede una crescita annua composta (CAGR) del 13,8-15,8%. NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation e i principali operatori di cloud computing creano una solida base di domanda interna. Gli acceleratori di intelligenza artificiale, i sistemi HPC e i data center su larga scala rimangono le applicazioni principali.
Le tendenze nel settore applicativo includono un utilizzo crescente di algoritmi di addestramento e inferenza AI ad alto consumo di memoria. Gli Stati Uniti godono del vantaggio di un know-how nella progettazione di semiconduttori, di politiche governative favorevoli e di ingenti investimenti in infrastrutture hyperscale. Sebbene la produzione di memorie sia ancora di provenienza internazionale, lo sviluppo di acceleratori a livello nazionale aumenta la domanda di memorie HBM di alta qualità. La qualificazione e le prestazioni stanno diventando fattori chiave nella scelta del fornitore.
Mercato europeo dei cubi di memoria ibridi e delle memorie ad alta larghezza di banda
Si prevede che l'Europa deterrà una quota di mercato del 15-18% nel 2025, con un tasso di crescita annuo composto (CAGR) del 12-14%, e la Germania si confermerà leader in termini di domanda regionale. Regno Unito, Germania, Francia, Italia e Spagna contribuiscono ai settori dell'HPC (High-Performance Computing), dell'elettronica automobilistica, del calcolo industriale e delle infrastrutture di ricerca. L'Europa continua a concentrarsi sulla resilienza dei semiconduttori e sulle soluzioni di calcolo avanzate.
Il Regno Unito vanta un ecosistema attivo per la ricerca e l'intelligenza artificiale, la Germania per le applicazioni nel settore automobilistico, industriale e dei sistemi embedded, mentre la Francia si concentra sui settori aerospaziale, della difesa, della ricerca e dei semiconduttori. Italia e Spagna stanno lavorando allo sviluppo di data center, alla digitalizzazione industriale e agli ecosistemi di ricerca. Pertanto, la domanda europea è più diversificata rispetto a quella del settore hyperscale, ma l'HPC e l'IA rimangono fattori chiave di crescita.
Mercato dei cubi di memoria ibridi e delle memorie ad alta larghezza di banda nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025, con una crescita annua composta (CAGR) prevista tra il 15% e il 17%, affermandosi come mercato regionale leader. La Corea del Sud riveste un ruolo particolarmente importante grazie alla produzione di memorie avanzate, mentre Cina, Giappone, India e Australia contribuiscono con i settori dei semiconduttori, dell'intelligenza artificiale, del cloud computing, della ricerca e dello sviluppo infrastrutturale.
La Corea del Sud è in testa alla classifica, grazie alle sue capacità produttive di memorie HBM e al packaging avanzato. La Cina sta migliorando la sua catena di fornitura nazionale per il settore informatico, il Giappone dispone di apparecchiature per semiconduttori e capacità di ricerca, l'India sta sviluppando i suoi data center e le sue capacità di intelligenza artificiale, e l'Australia sta sviluppando carichi di lavoro HPC e cloud.
Mercato dei Memory Cube ibridi e delle memorie ad alta larghezza di banda in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa si sta sviluppando partendo da una base più piccola, grazie agli investimenti di Arabia Saudita ed Emirati Arabi Uniti in infrastrutture per l'intelligenza artificiale, piattaforme cloud e grandi data center. Il Sudafrica rimane un importante polo tecnologico regionale. Il tasso di crescita annuo composto (CAGR) regionale è stimato tra l'11,0% e il 13,0%, con l'Arabia Saudita a guidare la domanda.
La trasformazione digitale nazionale e gli investimenti nell'intelligenza artificiale rappresentano un vantaggio per l'Arabia Saudita, mentre gli Emirati Arabi Uniti stanno lavorando su infrastrutture di calcolo su larga scala e sovrane. Il Sudafrica sostiene le infrastrutture di calcolo per le imprese e la ricerca, mentre altri paesi seguiranno gradualmente. La disponibilità di energia, la costruzione di data center e la strategia digitale nazionale determineranno il ritmo di implementazione delle memorie avanzate.
Analisi di segmentazione
Tipo di memoria
Si prevede che il mercato delle memorie crescerà a un tasso annuo composto (CAGR) del 14,0-16,0% tra il 2026 e il 2034. La domanda si concentra sempre più sulle architetture che massimizzano la larghezza di banda per package, limitando al contempo i costi energetici e la latenza. Le memorie HBM stanno ottenendo un'ampia diffusione a livello di piattaforma, mentre le memorie HMC rimangono strategicamente rilevanti per le architetture specializzate che richiedono una connettività di memoria densa e a bassa latenza.
- Hybrid Memory Cube: Hybrid Memory Cube rimane rilevante per progetti di calcolo specializzati che richiedono un'elevata larghezza di banda e un'integrazione compatta della memoria. Il suo valore strategico è massimo laddove l'ottimizzazione specifica dell'architettura può giustificare un'implementazione specializzata.
- Memoria ad alta larghezza di banda: la memoria ad alta larghezza di banda occupa una posizione dominante perché la DRAM impilata, le ampie interfacce e la vicinanza agli acceleratori risolvono i vincoli di larghezza di banda nei sistemi di intelligenza artificiale, calcolo ad alte prestazioni e data center.
Tipo di prodotto
Si prevede che il segmento di tipologia di prodotto nel mercato dei cubi di memoria ibridi e delle memorie ad alta larghezza di banda crescerà a un tasso annuo composto (CAGR) del 14,5-16,5% nel periodo 2026-2034. Le architetture incentrate sugli acceleratori stanno aumentando i requisiti di larghezza di banda della memoria, mentre i progetti di CPU e ASIC stanno integrando interfacce di memoria avanzate per il calcolo eterogeneo. La scelta del prodotto dipende sempre più dalle caratteristiche del carico di lavoro, dall'architettura del package, dai vincoli termici e dall'ottimizzazione del software.
- Unità di elaborazione grafica (GPU): le GPU rappresentano la piattaforma principale per l'adozione di memorie ad alta larghezza di banda, poiché i carichi di lavoro paralleli richiedono un flusso di dati costante per l'addestramento, l'inferenza, la simulazione e la visualizzazione.
- Unità di elaborazione centrale: le CPU integrano sempre più architetture di memoria più veloci con l'espansione del calcolo eterogeneo, in particolare laddove l'analisi intensiva dei dati e i carichi di lavoro di intelligenza artificiale richiedono una larghezza di banda superiore a quella offerta dalle configurazioni di memoria convenzionali.
- Unità di elaborazione accelerata (APU): le APU beneficiano di architetture integrate di calcolo e grafica, creando una domanda di sistemi di memoria in grado di gestire molteplici funzioni di elaborazione mantenendo al contempo larghezza di banda ed efficienza energetica.
- Field-Programmable Gate Array (FPGA): gli FPGA utilizzano architetture di memoria avanzate in applicazioni di rete, industriali, di difesa e di accelerazione specializzata, dove l'elaborazione configurabile richiede un accesso ai dati flessibile e ad alta velocità.
- Circuiti integrati specifici per applicazioni (ASIC): l'adozione degli ASIC è in aumento, poiché le aziende hyperscaler sviluppano acceleratori AI personalizzati, incrementando la domanda di architetture di memoria adattate a carichi di lavoro, design dei package e requisiti di prestazioni specifici.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 15,0-17,0% fino al 2034, con i carichi di lavoro dei data center e dell'HPC (High-Performance Computing) a trainare l'adozione. L'ambito di applicazione delle memorie avanzate si sta ampliando poiché l'intelligenza artificiale, le reti, la grafica e il calcolo scientifico richiedono sempre più larghezza di banda sostenuta, latenza prevedibile e maggiore efficienza energetica.
- Grafica: i carichi di lavoro grafici richiedono un elevato throughput di dati per il rendering, la simulazione, la visualizzazione e la grafica potenziata dall'intelligenza artificiale. La memoria avanzata supporta modelli sempre più complessi e carichi di lavoro computazionali ad alta risoluzione.
- Calcolo ad alte prestazioni: i sistemi HPC utilizzano memorie ad alta larghezza di banda per accelerare simulazioni scientifiche, carichi di lavoro ingegneristici e analisi in cui la velocità di trasmissione della memoria può limitare l'utilizzo del processore.
- Reti: Le applicazioni di rete traggono vantaggio dal rapido trasferimento di pacchetti, dati di routing e di analisi, rendendo la memoria ad alta larghezza di banda rilevante per le reti programmabili e l'accelerazione dell'infrastruttura.
- Centri dati: I centri dati rappresentano il segmento applicativo più ampio, poiché i server di intelligenza artificiale, i cluster di acceleratori e i sistemi hyperscale richiedono sempre più larghezza di banda di memoria per sostenere l'utilizzo della potenza di calcolo.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Grafica |
Mezzo |
Rendering AI |
Scalatura |
|
Calcolo ad alte prestazioni |
Alto |
Calcolo exascale |
Scalatura |
|
Reti |
Mezzo |
Intelligenza artificiale di rete |
Scalatura |
|
Centri dati |
Alto |
Cluster di intelligenza artificiale |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato degli Hybrid Memory Cube (HMC) e delle memorie ad alta larghezza di banda (HBM).
Requisiti di larghezza di banda per l'acceleratore AI
I moderni modelli di intelligenza artificiale richiedono sempre più spesso il trasferimento di grandi quantità di parametri e dati intermedi tra i sottosistemi di calcolo e di memoria. Le interfacce di memoria esistenti possono imporre limiti all'utilizzo degli acceleratori nei casi in cui le prestazioni computazionali aumentano più rapidamente della larghezza di banda della memoria. Le architetture ad alte prestazioni affrontano questo problema fornendo più chip di memoria in prossimità degli elementi di calcolo e interfacce estremamente ampie. Ciò si traduce in un aumento del valore degli acceleratori grazie al miglioramento delle prestazioni, soprattutto nei cluster di training e inferenza, dove l'utilizzo degli acceleratori è fondamentale per l'efficienza dell'intera infrastruttura. Questi fattori motivano l'introduzione precoce di specifiche di memoria avanzate nelle piattaforme di accelerazione e cloud. Ciò favorisce anche la collaborazione tra i produttori di DRAM, le aziende di tecnologia di packaging e i fornitori di CPU.
Confezionamento avanzato e integrazione eterogenea
L'evoluzione del packaging avanzato sta ampliando il ruolo pratico delle memorie impilate verticalmente nei sistemi di calcolo. Interposer, incollaggio ibrido, tecniche di gestione termica e architetture di packaging sempre più sofisticate consentono di posizionare la memoria più vicino ai chip di calcolo, supportando al contempo una maggiore densità di banda. Queste capacità creano un effetto di rinforzo, poiché un packaging migliorato permette architetture di memoria più performanti, mentre la crescente domanda di HBM giustifica gli investimenti in capacità di packaging e ingegneria di processo. L'impatto si estende all'intera catena del valore dei semiconduttori, inclusi substrati, test, assemblaggio, apparecchiature di incollaggio e materiali termici. I fornitori in grado di raggiungere rese elevate e prestazioni di packaging costanti possono diventare strategicamente importanti per le piattaforme di accelerazione. Il packaging, pertanto, influenza sempre più la disponibilità della memoria, le tempistiche di qualificazione e l'economia complessiva del sistema, insieme alla tecnologia di processo DRAM.
Calcolo su scala iperscalabile e silicio personalizzato
Gli operatori hyperscale stanno sviluppando processori e acceleratori personalizzati per migliorare le prestazioni, l'efficienza energetica e la redditività dei carichi di lavoro. Questi programmi ASIC e di accelerazione richiedono architetture di memoria ottimizzabili per specifiche pipeline di calcolo, piuttosto che per specifiche di processore generalizzate. La memoria avanzata diventa quindi parte integrante della co-progettazione a livello di sistema, influenzando le dimensioni del package, l'allocazione della larghezza di banda, i budget energetici, le caratteristiche termiche e l'architettura software. Il silicio personalizzato amplia inoltre la base clienti al di là delle tradizionali piattaforme GPU, aumentando le opportunità per i fornitori di memoria in grado di supportare configurazioni differenziate. L'effetto è particolarmente importante nell'inferenza AI, dove gli operatori cercano un costo per token inferiore e un throughput prevedibile su larga scala. Con l'espansione della produzione interna di silicio da parte degli hyperscaler, è probabile che le relazioni di qualificazione e la collaborazione ingegneristica diventino fattori competitivi sempre più importanti.
Tendenze future del mercato degli Hybrid Memory Cube (HMC) e delle memorie ad alta larghezza di banda (HBM).
HBM4 e architetture a stack superiore
Le generazioni future daranno sempre maggiore importanza ad altezze di stack più elevate, interfacce più veloci, maggiore efficienza energetica e un controllo termico più efficace. Si prevede che le architetture HBM4 e successive diventeranno centrali nelle roadmap degli acceleratori, poiché i sistemi di intelligenza artificiale richiederanno una larghezza di banda maggiore senza un aumento proporzionale dell'ingombro del package. Stack più avanzati richiederanno miglioramenti nel bonding, nella gestione della resa, nei materiali termici e nei test. I fornitori di memorie probabilmente si differenzieranno attraverso capacità e configurazioni di interfaccia personalizzate, piuttosto che con prodotti standardizzati. La transizione verso stack a più strati aumenterà anche l'importanza dell'affidabilità a livello di package, poiché le sollecitazioni meccaniche e termiche diventeranno più difficili da gestire. Questi cambiamenti dovrebbero incoraggiare una maggiore collaborazione tra produttori di memorie, progettisti logici, specialisti di packaging avanzato e aziende di sistemi, rendendo lo sviluppo delle memorie sempre più integrato con l'ingegneria di piattaforma più ampia.
Memoria personalizzata per piattaforme di intelligenza artificiale
Le configurazioni HBM personalizzate nel mercato degli Hybrid Memory Cube e delle memorie ad alta larghezza di banda (HBDM) diventeranno probabilmente più rilevanti con la diversificazione delle architetture degli acceleratori AI. Carichi di lavoro diversi possono richiedere combinazioni distinte di capacità, larghezza di banda, latenza, efficienza energetica e integrazione fisica. Piuttosto che trattare la memoria come una commodity standardizzata, gli sviluppatori di piattaforme sono sempre più incentivati a specificare le caratteristiche della memoria nelle prime fasi della progettazione del chip. Questa tendenza potrebbe comportare collaborazioni ingegneristiche più lunghe tra i fornitori di memoria e gli sviluppatori di acceleratori, aumentando al contempo i costi di transizione dopo la qualificazione. La personalizzazione può riguardare l'altezza dello stack, la densità, le caratteristiche dell'interfaccia, i profili di potenza e l'integrazione del package. Nel tempo, il confine tra lo sviluppo di prodotti di memoria e lo sviluppo di acceleratori diventerà probabilmente meno netto. I fornitori con capacità produttive flessibili e solide competenze di co-progettazione dovrebbero quindi essere posizionati per partecipare a piattaforme AI differenziate.
Opportunità di mercato per Hybrid Memory Cube (HMC) e High-bandwidth Memory (HBM)
Espansione regionale degli imballaggi avanzati
Investire nel packaging avanzato al di fuori dei tradizionali distretti dei semiconduttori offre l'opportunità di diversificare la catena di fornitura e al contempo rispondere alla crescente domanda di memorie HBM. Governi e aziende del settore possono concentrarsi su capacità di packaging, test, substrati e incollaggio, anziché focalizzarsi esclusivamente sulla fabbricazione di wafer. Nuove strutture regionali possono ridurre i rischi logistici, abbreviare i cicli di qualificazione e supportare gli ecosistemi locali di acceleratori. Per gli investitori, la capacità di packaging può rappresentare un punto di ingresso interessante, poiché la crescita delle memorie HBM dipende non solo dalla produzione di DRAM, ma anche dalla capacità di assemblare e validare strutture complesse a strati. Partnership strategiche con progettisti di processori e produttori di memorie possono migliorare l'utilizzo delle risorse e accelerare la qualificazione dei clienti. Le regioni che sviluppano infrastrutture per l'intelligenza artificiale possono inoltre utilizzare gli investimenti nel packaging per sviluppare capacità più ampie nel settore dei semiconduttori e trattenere una maggiore quota di valore dalla crescita dei data center nazionali.
Soluzioni di memoria specializzate per acceleratori personalizzati
I programmi di accelerazione personalizzati creano opportunità per i fornitori di memorie, nell'ambito delle previsioni di mercato per Hybrid Memory Cube e High-Bandwidth Memory, di sviluppare prodotti differenziati anziché competere esclusivamente su capacità e prezzi standardizzati. I fornitori possono collaborare direttamente con gli sviluppatori di ASIC, FPGA, CPU e GPU per ottimizzare la configurazione della memoria, l'architettura del package, il comportamento termico e le caratteristiche di alimentazione per carichi di lavoro specifici. Tali collaborazioni possono generare relazioni ingegneristiche più solide e migliorare la visibilità sulla domanda futura. L'opportunità è particolarmente rilevante per gli acceleratori di inferenza, i processori di rete e i sistemi di intelligenza artificiale specifici per dominio, dove i requisiti di memoria differiscono da quelli delle GPU di training di grandi dimensioni. Le aziende che investono in interfacce programmabili, configurazioni di stack personalizzate e validazione avanzata possono affrontare la domanda frammentata in modo più efficace. L'allineamento strategico con gli operatori cloud e i progettisti di semiconduttori può anche migliorare la pianificazione della capacità a lungo termine con l'espansione dell'adozione di silicio personalizzato.
Sviluppi recenti
- Luglio 2026: Samsung Electronics e SK hynix avrebbero riconsiderato la tempistica per l'adozione del bonding ibrido in HBM, con l'HBM4E a 16 strati che potrebbe rappresentare un punto di partenza per l'adozione. Gli osservatori del settore hanno citato un allentamento dell'urgenza dovuto allo sviluppo di tecnologie termiche alternative.
- Agosto 2026: SK hynix ha evidenziato le interconnessioni ottiche e l'ottica co-confezionata come potenziali tecnologie per affrontare i colli di bottiglia nel trasferimento dei dati nei sistemi di intelligenza artificiale su larga scala, estendendo la sua roadmap tecnologica oltre i tradizionali miglioramenti delle prestazioni HBM.
- Luglio 2026: Samsung Electronics puntava, secondo alcune indiscrezioni, alla produzione su larga scala di chip con tecnologia di hybrid bonding entro il 2029-2030 circa. Si prevedeva che questa tecnologia supportasse le memorie HBM di nuova generazione e potesse potenzialmente integrarsi con la futura piattaforma GPU Feynman AI di NVIDIA.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -