
Markt für Hydraulisch Energie Einheit: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hydraulikaggregate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Antrieb, Steuerung und Hilfsaggregate); Druckbereich (0–750 PSI, 750–2000 PSI, 2000–3000 PSI, >3000 PSI); und Anwendung (Industrieanwendungen, Mobilmarkt, Bauindustrie, Maschinenbau, Infrastrukturindustrie und Sonstige) sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001353
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
14,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,04 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,64 %
Wachstumsrate
Adressierbarer Markt
168,28 Mrd. US-Dollar
(2026–2034)
Der Markt für hydraulische Antriebseinheiten wurde im Jahr 2025 auf 14,07 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,04 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,64 % im Zeitraum 2026–2034 entspricht. Die Nachfrage spiegelt den anhaltenden Bedarf an konzentrierter, steuerbarer Energie in Fertigungssystemen, mobilen Geräten, Baumaschinen, Bearbeitungsprozessen und Infrastrukturanlagen wider, wo die hydraulische Betätigung weiterhin Vorteile hinsichtlich Kraftdichte, Langlebigkeit und zuverlässiger Leistung unter anspruchsvollen Betriebsbedingungen bietet.
In Nordamerika wird der Markt für Hydraulikaggregate bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % wachsen. Die Nachfrage wird durch die Modernisierung veralteter Produktionsanlagen und kontinuierliche Investitionen in Transport-, Wasser-, Energie- und Logistikinfrastruktur gestützt. Käufer legen zunehmend Wert auf drehzahlvariable Antriebe, kompakte Behälter, leiseren Betrieb und vernetzte Zustandsüberwachung. Dadurch verknüpfen sie Beschaffungsentscheidungen mit messbaren Energieeinsparungen, reduzierten Ausfallzeiten und der einfacheren Einhaltung von Arbeitsschutzbestimmungen.
Marktanalyse und Einblicke für Hydraulikaggregate
- Nordamerika – Die Region hatte im Jahr 2025 einen geschätzten Anteil von 25–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % wachsen, unterstützt durch die Modernisierung der Fabriken und die Erneuerung der Infrastruktur.
- USA – Das Land erwirtschaftete im Jahr 2025 80–84 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–5,9 % wachsen.
- Europa – Europa hatte im Jahr 2025 einen geschätzten Anteil von 24–27 % und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,2 % wachsen, angeführt von Deutschland, Großbritannien, Italien, Frankreich und Spanien.
- Asien-Pazifik – Der Anteil der Region Asien-Pazifik lag 2025 schätzungsweise bei 39–42 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % wachsen, angeführt von China, Japan, Indien und Südkorea.
- Größtes Segment – Industrielle Anwendungen: Dieser Bereich hatte 2025 einen geschätzten Marktanteil von 44–48 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % wachsen.
- Wachstumsstarkes Segment – Die Kategorie >3000 PSI hatte im Jahr 2025 einen geschätzten Marktanteil von 12–15 % und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,6 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : Bosch Rexroth AG, Dana Incorporated, Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC, Shanghai Mocen Fluid Power Co., Ltd., Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH und NACHI-FUJIKOSHI CORP.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung führt dazu, dass Hydraulikaggregate von überdimensionierten Einheiten mit fester Drehzahl hin zu kompakten, drehzahlvariablen Einheiten mit Sensoren, Antrieben, Filtern, Kühlung und Schnittstellen weiterentwickelt werden. Hersteller standardisieren modulare Plattformen und behalten gleichzeitig anwendungsspezifische Verteiler und Steuerungen bei. Dies spart Entwicklungszeit, ohne die Leistung zu beeinträchtigen. Kostenvorteile fördern die Konfigurierbarkeit, die regionale Montage und die Verwendung einheitlicher Elektronik sowie bedarfsgesteuertes Pumpen. Dies führt zu geringerer Wärmeentwicklung, kleineren Behältergrößen, reduziertem Ölbedarf, niedrigerem Geräuschpegel und einem geringeren Energieverbrauch über den gesamten Lebenszyklus.
Investitionen in die Produktentwicklung bis 2034 müssen in asiatischen Produktionszentren, nordamerikanischen Infrastrukturprojekten sowie Bau- und Energieprojekten im Nahen Osten getätigt werden. Die zunehmende Elektrifizierung und die strengen Effizienzanforderungen werden den Einsatz von servo- und inverterbasierten Systemen vorantreiben, während Sicherheitsvorschriften verbesserte Diagnoseverfahren und sauberere Betriebsstoffe erfordern. Anbieter, die Engineering in der Region, schnelle Konfiguration, Kundendienst und kompatible Steuerungssysteme bereitstellen können, werden Marktanteile gewinnen, ohne in den Preiskampf zu geraten.
Berichtsumfang zum Markt für Hydraulikaggregate
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,04 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hydraulikaggregate
Das Wachstum des Marktes für Hydraulikaggregate basiert auf Anwendungen, bei denen hohe Kraftübertragung, Stoßfestigkeit, präzise Steuerung und kompakte Kraftübertragung nach wie vor schwer wirtschaftlich zu ersetzen sind. Fertigungspressen, Spritzgießmaschinen, Werkzeugmaschinen, Aufzüge, Kräne und mobile Arbeitsmaschinen generieren eine stetige Nachfrage im Erstausrüster- und Ersatzteilmarkt. Automatisierung steigert den Wert hinsichtlich Druckgenauigkeit, Durchflussregelung und Maschinendiagnose.
Das Ökosystem umfasst Hersteller von Pumpen, Motoren, Ventilen, Behältern, Filtern, Kühlsystemen, Sensoren, Antrieben und Steuerungen sowie Systemintegratoren, Distributoren, OEMs und Serviceunternehmen. Stahl, Aluminium, Kupfer, elektrische Antriebe, Dichtungen und bearbeitete Teile beeinflussen Kosten und Lieferzeiten. Die Standardisierung von Plattformen ermöglicht Skaleneffekte, während kundenspezifische Betriebszyklen und Zertifizierungen eine hohe Entwicklungsintensität und lokale Fertigung sowie Serviceleistungen gewährleisten.
Die Marktforschung für Hydraulikaggregate zeigt einen mäßig fragmentierten Markt. Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc und HYDAC International GmbH konkurrieren durch ein breites Angebot an Komponenten, Steuerungslösungen, globalem Service und konfigurierbaren Plattformen. Dana Incorporated und NACHI-FUJIKOSHI CORP. bringen ihre Erfahrung im Bereich der Bewegungssteuerung ein, während Nischenanbieter mit kompakten und kundenspezifischen Produkten konkurrieren.
Es werden zunehmend Investitionen in Frequenzumrichter, vernetzte Überwachungssysteme, modulare Verteiler, thermische Effizienz und Engineering-Software getätigt, die die Konfigurationszeit verkürzt. Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC und Shanghai Mocen Fluid Power Co., Ltd. könnten sich durch Reaktionsfähigkeit, Produktintegration und Anwendungsunterstützung profilieren. Die strategische Position wird zunehmend durch nachgewiesene Energieeinsparungen, Verfügbarkeit, Cybersicherheitsschnittstellen und einen zuverlässigen Kundendienst bestimmt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hydraulikaggregate: Strategische Einblicke
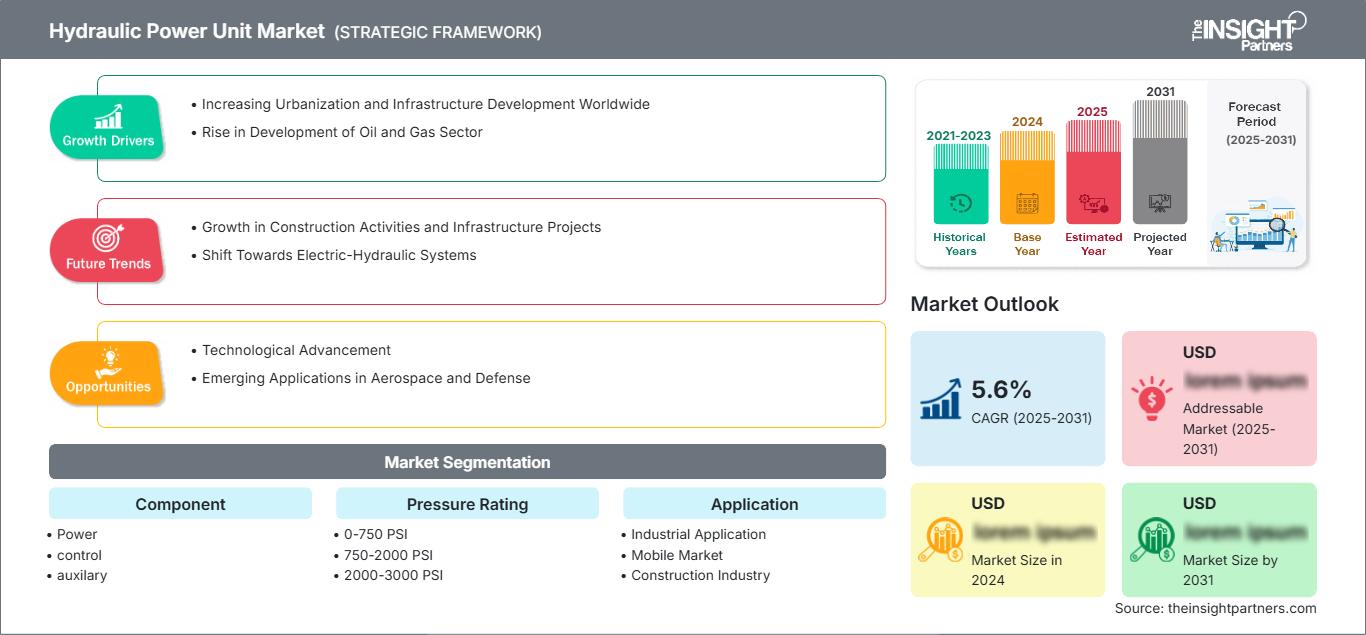
Regionale Einblicke
Markt für Hydraulikaggregate in Nordamerika
Der Marktanteil von Hydraulikaggregaten in Nordamerika wird 2025 auf 25–28 % geschätzt, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % für den Zeitraum 2026–2034. Die Nachfrage wird durch die Automatisierung in der Fertigung und in Lagerhäusern, den Einsatz in Lkw-Fuhrparks im Baugewerbe, die Öl- und Gasindustrie, die Luft- und Raumfahrtindustrie sowie die Modernisierung von Wasserstraßen und Transportsystemen begründet. Die hohen Lohnkosten sprechen für miniaturisierte und sensorgestützte Maschinen, da diese den Wartungsaufwand und das Risiko unerwarteter Maschinenausfälle minimieren.
Lokale Unternehmen profitieren von der dichten Distribution und dem schnellen Austausch, dem Vor-Ort-Support und der anwendungstechnischen Unterstützung. Energieeffiziente Maschinen mit variabler Drehzahl werden aufgrund der Leerlaufzeiten in Betracht gezogen. Die Einhaltung der Normen für elektrische und maschinelle Sicherheit erleichtert die Auswahl vorkonfektionierter Lösungen mit bekannten Komponenten.
US-Markt für Hydraulikaggregate
Die USA werden 2025 schätzungsweise 80–84 % des nordamerikanischen Umsatzes generieren und bis 2034 voraussichtlich ein jährliches Wachstum von 5,5–5,9 % verzeichnen. Das Marktwachstum wird durch die Rückverlagerung von Industriestandorten, Halbleiterfertigungsanlagen, Batterieproduktionsstätten, Logistikautomatisierung sowie staatlich geförderte Verkehrs- und Wasserinfrastrukturprojekte begünstigt. Maschinenbauer suchen verstärkt nach Antriebseinheiten, die sich einfach für Anwendungen in den Bereichen Pressen, Heben, Spannen, Umformen und Materialhandhabung einrichten lassen.
Der kommerzielle Zugang wird von Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH, Bailey International, LLC und spezialisierten Integrationsunternehmen gewährleistet. Die Kunden schätzen die Einhaltung der UL-Anforderungen, schnelle Lieferzeiten, vor Ort austauschbare Ersatzteile und Fernüberwachungsoptionen. Zu den wichtigsten Anwendungsbereichen zählen mobile Maschinen, Baumaschinen, Ausrüstung für die Luft- und Raumfahrt sowie Fabrikautomation, wobei das After-Sales-Geschäft dazu beiträgt, zyklische Kapitalinvestitionen auszugleichen.
Europäischer Markt für Hydraulikaggregate
Europa hatte 2025 einen geschätzten Marktanteil von 24–27 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen. Deutschland ist führend in den Bereichen Werkzeugmaschinen, Automobilmaschinen, Pressen und Fabrikautomation. Großbritannien deckt seinen Bedarf an Maschinen für die Luft- und Raumfahrt, die Offshore-Industrie und mobile Anlagen und stellt hohe Anforderungen an Effizienz, Geräuschreduzierung und Maschinensicherheit. Daher sind Frequenzumrichter, kleine Wassertanks und Wartungsanschlüsse von Vorteil.
Frankreich bringt Anwendungen in den Bereichen Luft- und Raumfahrt, Transport, Energieerzeugung und Prozessindustrie ein; Italien bleibt relevant in den Bereichen Verpackung, Kunststoffverarbeitung, Metallverarbeitung und Sondermaschinenbau; und Spanien profitiert von seiner Infrastruktur, seinen erneuerbaren Energien und seinen Projekten zur industriellen Erneuerung. Bei europäischen Beschaffungsentscheidungen spielen neben den Kosten auch der Gesamtenergieverbrauch, die Akustik, das Hydraulikölmanagement und die Wartung eine Rolle.
Markt für Hydraulikaggregate im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen geschätzten Marktanteil von 39–42 % und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % wachsen. China ist führend in den Bereichen Maschinenbau, Infrastruktur, Schiffbau und Fabrikinvestitionen; Japan und Südkorea setzen auf hochpräzise, energieeffiziente Systeme.
Indiens Ausbau des verarbeitenden Gewerbes und des Baugewerbes weitet die Nachfrage nach mobilen und industriellen Technologien aus, während Australien Bergbau, Häfen und Infrastrukturprojekte fördert. Industriepolitik, Anreize zur Automatisierung, Lokalisierung und städtische Investitionen begünstigen die regionale Produktion, doch der Preiswettbewerb macht modulares Design und Lebenszyklus-Service zu wichtigen Differenzierungsmerkmalen.
Markt für Hydraulikaggregate im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,5 % prognostiziert. Saudi-Arabien ist führend durch industrielle Diversifizierung, Bauwesen, Bergbau und Energieinvestitionen, während die VAE Häfen, Logistik, Luftfahrt, Versorgungsunternehmen und Bauprojekte unterstützen.
Südafrika bietet Bedarf in den Bereichen Bergbau, Verarbeitung und Infrastruktur, während der Rest des Nahen Ostens und Afrikas ausgewählte Chancen in den Bereichen Öl und Gas, Wasser und Transport bietet. Die rauen Umgebungsbedingungen erhöhen den Wert robuster Filtrations-, Kühl- und Korrosionsschutzsysteme sowie eines gut zugänglichen Service.
Segmentierungsanalyse
Druckbewertung
Für den Markt für Hydraulikaggregate wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–5,9 % prognostiziert. Das Spektrum des Marktes für Hydraulikaggregate reicht von Niederdruck-Hilfsfunktionen bis hin zu Hochdruckanwendungen wie Umformen, Heben und mobilen Einsätzen. Bei der Auswahl werden Kraftbedarf, Durchflussmenge, Betriebsdauer, Wärmeabfuhr, Komponentenlebensdauer und Sicherheitsreserven berücksichtigt. Mitteldrucksysteme bleiben weiterhin breit einsetzbar, während Hochdruckaggregate dort strategisch wertvoll werden, wo Platzbedarf und Kraftdichte den höheren Komponenten- und Wartungsaufwand rechtfertigen.
- 0-750 PSI – Der Bedarf konzentriert sich auf leichte Klemm-, Schmier-, Tür-, kleine Hebe-, Testgeräte- und Hilfsfunktionen, bei denen Einfachheit, Kostenkontrolle und kompakte Bauweise wichtiger sind als extreme Kraftdichte.
- 750-2000 PSI – Dieser Bereich eignet sich für allgemeine Industriemaschinen, Materialtransportsysteme, landwirtschaftliche Systeme und mobile Anwendungen mit mittlerer Beanspruchung und bietet ein ausgewogenes Verhältnis zwischen Komponentenverfügbarkeit, Steuerbarkeit, Effizienz und Wartungsfreundlichkeit.
- 2000-3000 PSI – Die breite Anwendung in Werkzeugmaschinen, Pressen, Baumaschinen und Fertigungsautomatisierung spiegelt die hohe Kraftleistung, die standardisierten Komponenten und die Eignung für kontinuierliche oder anspruchsvolle Arbeitszyklen wider.
- >3000 PSI – Hochdruckeinheiten unterstützen Anwendungen mit beengten Platzverhältnissen, hohen Belastungen und Spezialanwendungen. Filtration, Abdichtung, Wärmeregelung, Sicherheitstechnik und Zustandsüberwachung sind daher zentrale Faktoren für die Leistungsfähigkeit über den gesamten Lebenszyklus.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,4–5,8 % erwartet. Industrieanlagen sind hierbei führend, da Pressen, Spritzgießmaschinen, Produktionszellen und Förderanlagen eine zuverlässige, zentrale oder dedizierte Stromversorgung benötigen. Mobile Anwendungen und der Baustellenbereich verursachen einen zyklischen, aber dennoch erheblichen Bedarf an Ausrüstung, während bei Bearbeitungs- und Infrastrukturprojekten Kompaktheit, geringe Geräuschentwicklung, Steuerbarkeit und vorausschauende Wartung gefragt sind. Anbieter passen Behälter, Kühlung, Filtration und Steuerungslogik zunehmend an die jeweiligen Anwendungsprofile an.
- Industrielle Anwendung – Der größte Bedarfsmarkt umfasst Pressen, Kunststoffmaschinen, Montageanlagen und Prozesslinien, wobei Verfügbarkeit, Energieeffizienz, geringe Geräuschentwicklung, Wiederholgenauigkeit und eine wartungsfreundliche modulare Architektur Priorität haben.
- Mobiler Markt – Kompakte Gleichstrom- und motorbetriebene Einheiten treiben Hebebühnen, Nutzfahrzeuge, landwirtschaftliche Geräte und Spezialfahrzeuge an, bei denen Vibrationsfestigkeit, Witterungsschutz, Batterieeffizienz und geringes Gewicht wichtig sind.
- Bauindustrie – Kräne, Arbeitsbühnen, Betonsysteme, Tunnelbaugeräte und Baustellenmaschinen benötigen robuste Systeme mit hoher Leistungsdichte, Kontaminationskontrolle, thermischer Stabilität und reaktionsschnellem Kundendienst vor Ort.
- Zerspanungsindustrie – Werkzeugmaschinen nutzen Hydraulikkraft zum Spannen, Werkzeugwechseln, Auswuchten und Werkstückhalten, was leise, drehzahlvariable Einheiten mit präziser Druckregelung und Anbindung an das Fabriknetzwerk begünstigt.
- Infrastrukturbranche – Brücken, Häfen, Eisenbahnsysteme, Wasseranlagen, Tore und Anlagen zur Erzeugung erneuerbarer Energien erzeugen eine projektbedingte Nachfrage nach langlebigen, korrosionsbeständigen Einheiten, die für lange Betriebsintervalle ausgelegt sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Industrielle Anwendung |
Hoch |
Intelligente Fabriken |
Reifen |
|
Mobile Market |
Hoch |
Flottenelektrifizierung |
Skalierung |
|
Bauindustrie |
Hoch |
Städtische Infrastruktur |
Reifen |
|
Zerspanungsindustrie |
Medium |
Präzisionsspannung |
Skalierung |
|
Infrastrukturbranche |
Medium |
Anlagenerneuerung |
Skalierung |
|
Andere |
Niedrig |
Spezialisierte Systeme |
Aufkommen |
Markttreiber für Hydraulikaggregate und Wirkungsanalyse
Fabrikautomatisierung und Anlagenmodernisierung
Pressen, Spritzgießmaschinen, Metallbearbeitungszellen und Materialhandhabungssysteme werden modernisiert, um höhere Effizienz, Zuverlässigkeit und Arbeitsproduktivität zu erzielen. Hydraulikaggregate finden weiterhin überall dort Anwendung, wo hohe Kräfte und Tragfähigkeiten erforderlich sind; die Modernisierung verändert jedoch die Kaufkriterien. Zu den Anforderungen der Endanwender gehören nun Drehzahlregelung, elektronische Steuerung, geringerer Geräuschpegel, optimiertes Wärmemanagement und die Vernetzung der Maschinen. Diese Anforderungen erhöhen zwar die durchschnittlichen Systemkosten, bieten aber auch die Möglichkeit zur Nachrüstung älterer Anlagen. Darüber hinaus führt der Wettbewerb der Anbieter zu messbareren Leistungsergebnissen wie geringerem Leerlaufverbrauch, weniger temperaturbedingten Ausfällen und schneller Fehlerbehebung. Integrationskompetenz in den Bereichen Hydraulik und Elektronik sowie Wartungsdienstleistungen sichern Systemintegratoren einen größeren Anteil am Auftragsvolumen.
Investitionen in Infrastruktur und schwere Ausrüstung
Das Infrastrukturprojekt in den Bereichen Transport, Wasser, Häfen, Energie, Bergbau und Stadtentwicklung erfordert Kräne, Arbeitsbühnen, Tunnelbaumaschinen, Betonmaschinen, Tore und mobile Servicegeräte. Der Betrieb dieser Geräte erfordert kleine, kompakte Energieaggregate, die unter verschiedenen Bedingungen eine steuerbare Leistung erbringen können. Öffentliche und private, mehrjährige Projekte generieren Nachfrage nach der Originalausrüstung und erhöhen die Anzahl installierter Filter- und Dichtungssysteme, Pumpen, Ventile und Aggregate. Projektträger fordern zunehmend Korrosionsbeständigkeit, Flüssigkeitsreinigung, Temperaturbeständigkeit und Fernüberwachungsmöglichkeiten, um die Wartungsintervalle zu verlängern. Der Einfluss des Marktes beschränkt sich nicht nur auf die Ausrüstung selbst, da Konstruktionen für extreme Einsatzbedingungen einen höheren Entwicklungsaufwand erfordern.
Nachfrage nach höherer Energie- und Leistungsdichte
Für Industrie- und Mobilkonstrukteure müssen produktive Maschinen mit kleinerem Platzbedarf verfügbar sein, während gleichzeitig höhere Energie- und Kühlkosten die Anlagen belasten. Hydraulische Einheiten lösen das Problem der Kraftdichte, jedoch entstehen in herkömmlichen Systemen mit fester Drehzahl Energieverluste durch Drosselung und Überschussdurchfluss. Bedarfsorientierte Lösungen, optimierte Kombinationen aus Motoren und Pumpen, kleinere Tanks und integriertes Wärmemanagement tragen zur Überwindung dieses Problems bei. Bosch Rexroth hat in bestimmten vernetzten Antriebslösungen Energieeinsparungen von bis zu 80 % erzielt, was das Potenzial dieses Ansatzes verdeutlicht. Geringere Geräuschentwicklung und ein reduzierter Ölverbrauch sind weitere Vorteile. Die Folge dieses Trends ist die Verlagerung des Fokus von der Minimierung der Investitionskosten hin zur Betrachtung der Gesamtkosten.
Markt für Hydraulikaggregate: Zukunftstrends
Vernetzte Fluidtechnik wird zum Standard-Maschinenknoten
Die Markttrends für Hydraulikaggregate deuten zunehmend auf integrierte Konnektivität anstelle von nachträglich hinzugefügter Überwachung hin. Zukünftige Aggregate werden Druck-, Temperatur-, Füllstands-, Filterzustands-, Vibrations- und Antriebsdaten in standardisierten Maschinenschnittstellen vereinen. Die Analytik wird sich von der Alarmmeldung hin zu Restlebensdauerprognosen, automatischer Betriebspunktanpassung und Serviceplanung für ganze Flotten entwickeln. Cybersicherheit, Datenhoheit und Interoperabilität werden daher neben Druck und Durchfluss zu wichtigen Beschaffungskriterien. Anbieter, die nutzbare Daten bereitstellen, ohne Kunden an unflexible Plattformen zu binden, können sich leichter in Industriesoftware integrieren. Dieser Wandel dürfte die Umsätze mit Software, Inbetriebnahme und Abonnements steigern und gleichzeitig die Komponentenkonstruktion durch anonymisierte Einblicke in den Betriebszyklus verbessern.
Elektrohydraulische Architekturen gewinnen an Bedeutung
Die Elektrifizierung wird die Hydraulik dort nicht ersetzen, wo hohe Kräfte und Robustheit gefragt sind; vielmehr wird sie die Energieerzeugung und -steuerung grundlegend verändern. Servomotoren, Frequenzumrichter, bidirektionale Pumpen, Akkumulatoren und dezentrale Kompakteinheiten werden Drosselverluste reduzieren und die Maschinenarchitektur vereinfachen. Mobile Geräte werden zunehmend Batteriesysteme mit effizienter Hydraulik kombinieren, wodurch Standby-Verbrauch, Wärmelast und Rekuperationsvermögen entscheidend werden. Industrielle Anwender werden Plug-and-Produce-Lösungen bevorzugen, die den Platzbedarf im Schaltschrank und die Inbetriebnahmezeit reduzieren. Im Prognosezeitraum dürften diese Hybridlösungen die Grenzen zwischen Anbietern von Hydraulik-, Elektro- und Automatisierungstechnik verwischen und Partnerschaften sowie modulare Schnittstellen fördern.
Marktchancen für Hydraulikaggregate
Nachrüstungspakete für alternde Industrieanlagen
Die installierte Basis von Hydraulikaggregaten mit fester Drehzahl bietet ein skalierbares Nachrüstpotenzial. Investoren und Zulieferer können Pressen, Spritzgießmaschinen, Prüfstände und Materialhandhabungssysteme mit standardisierten Upgrade-Kits ausstatten, die Frequenzumrichter, Sensoren, Filter und Steuerungssoftware kombinieren. Die Marktprognosen für Hydraulikaggregate sprechen für serviceorientierte Modelle, da Austausche anhand von Auslastung, Energieintensität und Ausfallzeiten priorisiert werden können. Erfolgreiche Programme erfordern Standortanalysen, Basismessungen, Kompatibilitätsanalysen und den Nachweis von Einsparungen nach der Installation. Vertriebspartner können Finanzierung, Installation und vorbeugende Wartung bündeln und so die Kapitalbarrieren für Kunden senken. Ein modulares Nachrüstportfolio verkürzt zudem die Vertriebszyklen und wandelt die fragmentierte Nachfrage im Ersatzteilmarkt in wiederkehrende Umsätze um.
Lokalisierte Plattformen für wachstumsstarke Industriegebiete
Die Produktionsausweitung in Indien, Südostasien, dem Nahen Osten und ausgewählten afrikanischen Märkten schafft Raum für lokal montierte, anwendungsfertige Plattformen. Unternehmen können die Fertigung von Behältern, die Bearbeitung von Verteilern, die Panelintegration und Testkapazitäten in Kundennähe aufbauen und gleichzeitig kritische Pumpen, Ventile und Antriebe weltweit beschaffen. Dieser Ansatz reduziert Frachtkosten, Lieferzeiten und Importrisiken, ohne die Leistungskonstanz zu beeinträchtigen. Investitionen sollten konfigurierbare Stücklisten, Technikerschulungen, Ersatzteillager und digitale Entwicklungsunterstützung priorisieren. Partnerschaften mit Herstellern mobiler Arbeitsgeräte, Maschinenbauern und Infrastrukturunternehmen gewährleisten eine planbare Projektpipeline. Kenntnisse lokaler Zertifizierungen sowie klimaangepasste Kühlung, Filtration und Korrosionsschutz können die Margen stärken.
Aktuelle Entwicklungen
- Juli 2025: Bosch Rexroth AG – Die zweite Generation des kompakten Hydraulikaggregats CytroPac 2X wurde vorgestellt. Es verfügt über austauschbare Funktionsmodule, integrierte Sensoren, Ethernet-Anschluss, Statusanzeige und eine optimierte Motor-Pumpen-Kombination. Laut Unternehmen lassen sich in ausgewählten Konfigurationen bis zu 80 % Energie im Vergleich zu herkömmlichen kleinen Aggregaten mit gleicher Leistung einsparen.
- März 2025: HYDAC International GmbH präsentierte intelligente, kompakte Antriebseinheiten für elektrifizierte Maschinen, die hydraulische Betätigung mit effizienzorientierten elektrischen Architekturen verbinden. Die Entwicklung trug den Prioritäten mobiler Maschinen Rechnung, darunter reduzierter Energieverbrauch, kompakte Bauweise und anwendungsspezifische Integration, und unterstützt so eine breitere Anwendung in Bau-, Hebe- und Materialtransportgeräten.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -