
Mercado de unidades de potencia hidráulica: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de unidades de potencia hidráulica y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (potencia, control y auxiliar); presión nominal (0-750 PSI, 750-2000 PSI, 2000-3000 PSI, >3000 PSI); y aplicación (aplicación industrial, mercado móvil, industria de la construcción, industria de mecanizado, industria de infraestructura y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100001353
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
14.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.040 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,64 %
Índice de crecimiento
Mercado potencial
168.280 millones de dólares estadounidenses
(2026-2034)
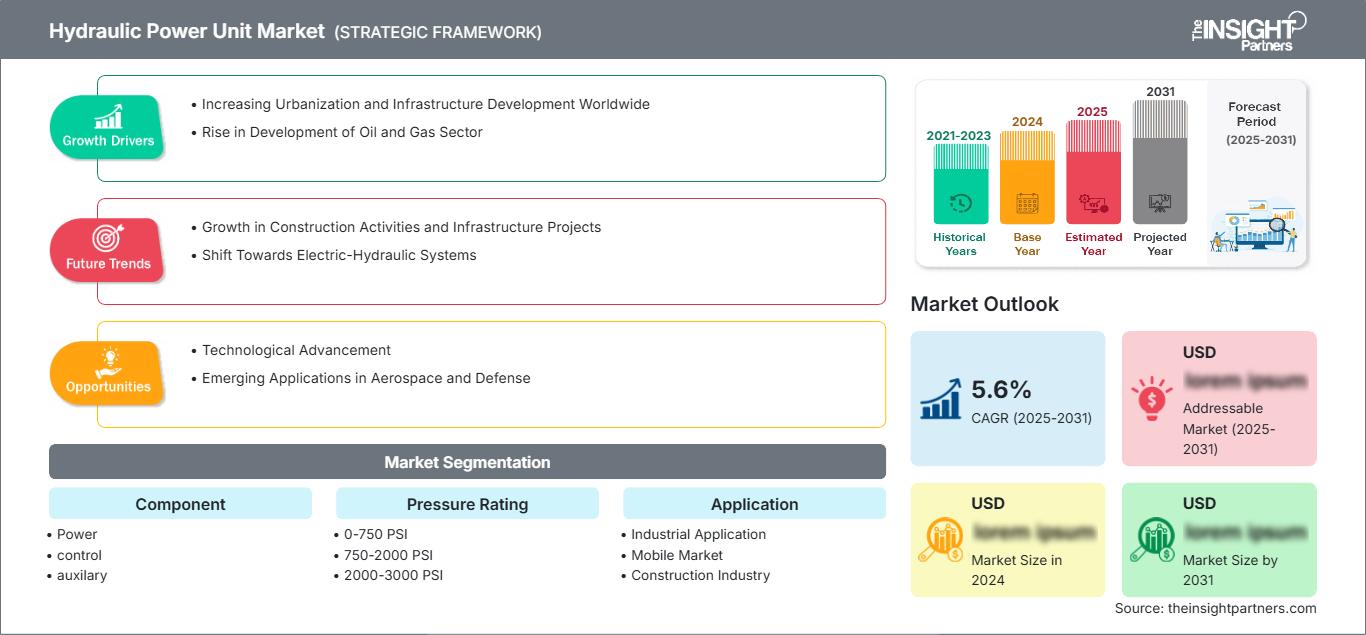
El mercado de unidades de potencia hidráulica estaba valorado en 14.070 millones de dólares estadounidenses en 2025 y se prevé que alcance los 23.040 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,64 % durante el período 2026-2034. La demanda refleja la necesidad continua de potencia concentrada y controlable en sistemas de fabricación, equipos móviles, maquinaria de construcción, operaciones de mecanizado y activos de infraestructura, donde la actuación hidráulica conserva ventajas en cuanto a densidad de fuerza, durabilidad y rendimiento fiable en condiciones operativas exigentes.
En Norteamérica, se prevé que el mercado de unidades de potencia hidráulica crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,8 % hasta 2034. La renovación de los activos industriales obsoletos y la inversión sostenida en infraestructura de transporte, agua, energía y logística impulsan la demanda. Los compradores especifican cada vez más variadores de velocidad, depósitos compactos, funcionamiento más silencioso y monitorización del estado conectada, lo que vincula las decisiones de compra con ahorros energéticos cuantificables, menor tiempo de inactividad y un cumplimiento más sencillo de las normas de seguridad laboral.
Evaluación y perspectivas del mercado de unidades de potencia hidráulica
- América del Norte : Se estima que la región representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,8 % durante el período 2026-2034, impulsada por la modernización de las fábricas y la renovación de la infraestructura.
- EE. UU . – El país generó entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 5,9 % durante el período 2026-2034.
- Europa – Se estima que Europa representó entre el 24 % y el 27 % del mercado en 2025 y debería crecer a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Italia, Francia y España.
- Asia Pacífico – Se estima que la región APAC representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,4 % durante el período 2026-2034, liderada por China, Japón, India y Corea del Sur.
- El segmento más grande , el de aplicaciones industriales, representó una cuota de mercado estimada del 44-48% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3-5,7% durante el período 2026-2034.
- Segmento de alto crecimiento : la categoría de >3000 PSI representó una cuota de mercado estimada del 12-15% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle : Bosch Rexroth AG, Dana Incorporated, Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC, Shanghai Mocen Fluid Power Co., Ltd., Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH y NACHI-FUJIKOSHI CORP.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de los productos está transformando las unidades de potencia hidráulica, pasando de unidades sobredimensionadas de velocidad fija a unidades compactas de velocidad variable con sensores, accionamientos, filtración, refrigeración e interfaces. Los fabricantes están estandarizando plataformas modulares, manteniendo colectores y controles específicos para cada aplicación, lo que ahorra tiempo en ingeniería sin comprometer el ciclo de trabajo. La optimización de costes impulsa la configurabilidad, el ensamblaje regional y la electrónica común, junto con el bombeo bajo demanda, lo que se traduce en una menor generación de calor, un menor tamaño del depósito, una menor necesidad de aceite, una menor sonoridad y un menor consumo de energía durante su vida útil.
La inversión en desarrollo de productos hasta 2034 debe dirigirse a los corredores de fabricación asiáticos, las iniciativas de infraestructura norteamericanas y los proyectos de construcción y energía de Oriente Medio. La creciente electrificación y los estrictos requisitos de eficiencia impulsarán la adopción de sistemas basados en servomotores e inversores, mientras que las normativas de seguridad exigirán mejores diagnósticos y fluidos más limpios. Los proveedores que ofrezcan ingeniería en la región, configuración rápida, servicio posventa y sistemas de control compatibles podrán captar cuota de mercado sin caer en la trampa de la competencia de precios.
Alcance del informe de mercado de unidades de potencia hidráulica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.040 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de unidades de potencia hidráulica
El crecimiento del mercado de unidades de potencia hidráulica se basa en aplicaciones que aún presentan dificultades para reemplazar de forma económica sistemas de alta fuerza, resistencia a impactos, control y transmisión de potencia compacta. Las prensas de fabricación, las máquinas de moldeo por inyección, las máquinas herramienta, los elevadores, las grúas y los equipos móviles generan una demanda constante tanto en el mercado de equipos originales como en el de repuestos. La automatización aporta valor añadido en cuanto a la repetibilidad de la presión, el control del flujo y el diagnóstico de la máquina.
El ecosistema abarca proveedores de bombas, motores, válvulas, depósitos, sistemas de filtración, refrigeración, sensores, accionamientos y control, integradores de sistemas, distribuidores, fabricantes de equipos originales (OEM) y empresas de servicios. El acero, el aluminio, el cobre, los accionamientos eléctricos, los sellos y las piezas mecanizadas influyen en el costo y el tiempo de entrega. La estandarización de la plataforma permite escalar, pero los ciclos de trabajo personalizados y las certificaciones garantizan la precisión de la ingeniería y la localización en los inventarios de fabricación y servicio.
Un estudio de mercado sobre unidades de potencia hidráulica revela un mercado moderadamente fragmentado. Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc y HYDAC International GmbH compiten ofreciendo una amplia gama de componentes, capacidades de control, servicio global y plataformas configurables. Dana Incorporated y NACHI-FUJIKOSHI CORP. aportan su experiencia en control de movimiento, mientras que proveedores especializados compiten con productos compactos y personalizados.
Se están realizando cada vez más inversiones en variadores de velocidad, monitorización conectada, colectores modulares, eficiencia térmica y software de ingeniería que reduce el tiempo de configuración. Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC y Shanghai Mocen Fluid Power Co., Ltd. podrían diferenciarse por su capacidad de respuesta, el diseño de sus productos y el soporte técnico. Su posición estratégica estará cada vez más definida por el ahorro energético demostrado, la disponibilidad, las interfaces de ciberseguridad y un servicio posventa fiable.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de unidades de potencia hidráulica: Perspectivas estratégicas
Perspectivas regionales
Mercado de unidades de potencia hidráulica en Norteamérica
Se estima que la cuota de mercado de las unidades de potencia hidráulica en Norteamérica será del 25-28% en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5,4-5,8% para el periodo 2026-2034. La demanda se justifica por la automatización en la fabricación y los almacenes, la flota de camiones en la construcción, el sector del petróleo y el gas, la fabricación aeroespacial y la modernización de las vías navegables y los sistemas de transporte. El elevado coste de la mano de obra justifica el uso de máquinas miniaturizadas y equipadas con sensores, que minimizan la necesidad de mantenimiento y las averías inesperadas.
Las empresas locales se benefician de una distribución densa y de la rapidez en la sustitución de equipos, así como de la asistencia técnica en campo y la asistencia en ingeniería de aplicaciones. Se están considerando máquinas de velocidad variable y alta eficiencia energética debido a los ciclos de trabajo en vacío. El cumplimiento de las normas de seguridad eléctrica y mecánica facilita la elección de soluciones prediseñadas, cuyos componentes son conocidos.
Mercado de unidades de potencia hidráulica en EE. UU.
Se estima que Estados Unidos representará entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 5,9 % hasta 2034. El mercado crece gracias a la relocalización industrial, las instalaciones de fabricación de semiconductores, las plantas de fabricación de baterías, la automatización logística y los proyectos de infraestructura hídrica y de transporte patrocinados por el gobierno. Los fabricantes de maquinaria buscan cada vez más unidades de potencia que se puedan configurar fácilmente para aplicaciones de prensado, elevación, sujeción de piezas, conformado y manipulación de materiales.
El acceso comercial lo mantienen Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH, Bailey International, LLC y empresas de integración especializadas. Los clientes valoran el cumplimiento de los requisitos UL, las entregas rápidas, las piezas de repuesto disponibles para su mantenimiento in situ y las opciones de monitorización remota. Los principales sectores de aplicación incluyen maquinaria móvil, maquinaria de construcción, equipos de apoyo aeroespacial y automatización industrial, donde el servicio posventa ayuda a contrarrestar la volatilidad de las inversiones de capital.
Mercado europeo de unidades de potencia hidráulica
Europa representó una cuota estimada del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,2% durante el periodo 2026-2034. Alemania lidera el sector de las máquinas herramienta, la maquinaria automotriz, las prensas y la automatización industrial. El Reino Unido, por su parte, tiene necesidades específicas en los sectores aeroespacial, offshore y de maquinaria móvil, y es muy exigente en cuanto a la eficiencia, la reducción del ruido y la seguridad de la maquinaria, lo que implica que se prefieren los variadores de velocidad, los depósitos pequeños y la conectividad para el mantenimiento.
Francia aporta aplicaciones en los sectores aeroespacial, de transporte, de producción de energía y de procesos industriales; Italia sigue siendo relevante en lo que respecta a embalaje, plásticos, metalurgia y maquinaria especializada; y España aprovecha su infraestructura, energías renovables y proyectos de renovación industrial. En las compras europeas, se tienen en cuenta factores como el consumo energético total, la acústica, la gestión de fluidos hidráulicos y el mantenimiento, además del coste.
Mercado de unidades de potencia hidráulica en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,4 % hasta 2034. China lidera el mercado gracias a la producción de maquinaria, la infraestructura, la construcción naval y la inversión en fábricas; Japón y Corea del Sur hacen hincapié en sistemas de alta precisión y eficiencia energética.
La expansión de la manufactura y la construcción en India amplía la demanda de productos móviles e industriales, mientras que Australia impulsa la minería, los puertos y las aplicaciones de infraestructura. Las políticas industriales, los incentivos a la automatización, la localización y la inversión urbana fomentan la producción regional, pero la competencia de precios convierte el diseño modular y el servicio durante todo el ciclo de vida en factores diferenciadores clave.
Mercado de unidades de potencia hidráulica de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,5 % durante el período 2026-2034. Arabia Saudita lidera el crecimiento mediante la diversificación industrial, la construcción, la minería y la inversión en energía, mientras que los Emiratos Árabes Unidos apoyan los puertos, la logística, la aviación, los servicios públicos y los proyectos de construcción.
Sudáfrica ofrece demanda en minería, procesamiento e infraestructura, mientras que el resto de Oriente Medio y África ofrece oportunidades selectivas en petróleo y gas, agua y transporte. Los entornos adversos aumentan la importancia de contar con sistemas robustos de filtración, refrigeración, protección contra la corrosión y un servicio accesible.
Análisis de segmentación
Clasificación de presión
Se prevé que la clasificación de presión registre una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 5,9 % durante el período 2026-2034. El mercado de unidades de potencia hidráulica abarca desde funciones auxiliares de baja presión hasta aplicaciones de alta fuerza como conformado, elevación y movilidad. La selección debe equilibrar la fuerza requerida, el caudal, el ciclo de trabajo, la disipación de calor, la vida útil de los componentes y el margen de seguridad. Los sistemas de presión media siguen siendo ampliamente aplicables, mientras que los sistemas de alta presión adquieren valor estratégico cuando el tamaño y la densidad de fuerza compensan los mayores requisitos de componentes y mantenimiento.
- 0-750 PSI : La demanda se centra en la sujeción ligera, la lubricación, las puertas, los elevadores pequeños, los equipos de prueba y las funciones auxiliares, donde la simplicidad, el control de costes y el embalaje compacto priman sobre la densidad de fuerza extrema.
- 750-2000 PSI : esta gama es apta para maquinaria industrial general, manipulación de materiales, sistemas agrícolas y aplicaciones móviles de servicio moderado, equilibrando la disponibilidad de componentes, la capacidad de control, la eficiencia y la familiaridad con el servicio.
- 2000-3000 PSI : Su amplia adopción en máquinas herramienta, prensas, equipos de construcción y automatización de la fabricación refleja su gran capacidad de fuerza, componentes estandarizados e idoneidad para ciclos de trabajo continuos o exigentes.
- >3000 PSI : Las unidades de alta presión admiten operaciones especializadas, de carga pesada y con espacio limitado, lo que hace que la filtración, el sellado, el control térmico, la ingeniería de seguridad y la monitorización del estado sean fundamentales para el rendimiento durante todo el ciclo de vida.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,8 % durante el período 2026-2034. Las instalaciones industriales lideran el crecimiento, ya que las prensas, las máquinas de moldeo, las células de producción y los equipos de manipulación de materiales requieren una alimentación eléctrica centralizada o dedicada y fiable. Los usos móviles y de construcción generan una demanda de equipos cíclica pero sustancial, mientras que los proyectos de mecanizado e infraestructura valoran la compacidad, el bajo nivel de ruido, la controlabilidad y el mantenimiento predictivo. Los proveedores adaptan cada vez más los depósitos, la refrigeración, la filtración y la lógica de control a perfiles de funcionamiento específicos.
- Aplicación industrial : La mayor parte de la demanda abarca prensas, maquinaria para plásticos, equipos de ensamblaje y líneas de proceso, priorizando el tiempo de actividad, la eficiencia energética, el bajo nivel de ruido, la repetibilidad y la arquitectura modular de fácil mantenimiento.
- Mercado móvil : las unidades compactas de corriente continua y con motor de combustión impulsan elevadores, camiones de trabajo, equipos agrícolas y vehículos especiales, donde la resistencia a las vibraciones, la protección contra la intemperie, la eficiencia de la batería y el bajo peso son factores importantes.
- Industria de la construcción : las grúas, las plataformas de acceso, los sistemas de hormigón, los equipos de tunelización y la maquinaria de obra requieren equipos robustos con alta densidad de potencia, control de la contaminación, estabilidad térmica y asistencia técnica eficaz en campo.
- Industria del mecanizado : Las máquinas herramienta utilizan energía hidráulica para la sujeción, el cambio de herramientas, el equilibrado y la fijación de piezas, lo que fomenta el uso de unidades silenciosas de velocidad variable con un control preciso de la presión y conectividad a la red de la fábrica.
- Industria de infraestructuras : puentes, puertos, sistemas ferroviarios, instalaciones de agua, compuertas y activos de energías renovables generan una demanda, impulsada por proyectos, de unidades duraderas y resistentes a la corrosión, diseñadas para largos intervalos de servicio.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aplicación industrial |
Alto |
Fábricas inteligentes |
Maduro |
|
Mercado móvil |
Alto |
Electrificación de flotas |
Escalada |
|
Industria de la construcción |
Alto |
Infraestructura urbana |
Maduro |
|
Industria del mecanizado |
Medio |
Sujeción de precisión |
Escalada |
|
Industria de infraestructura |
Medio |
Renovación de activos |
Escalada |
|
Otros |
Bajo |
Sistemas especializados |
Emergente |
Factores de crecimiento del mercado de unidades de potencia hidráulica y análisis de su impacto
Automatización de fábricas y modernización de equipos
Las prensas, las máquinas de moldeo, las células de corte de metal y los sistemas de manipulación de materiales se están modernizando para lograr mayor eficiencia, fiabilidad y productividad laboral. Las unidades de potencia siguen encontrando aplicaciones útiles donde se requieren fuerzas elevadas y capacidad de carga; sin embargo, la modernización modifica los criterios de compra. Las demandas de los usuarios finales ahora incluyen control de velocidad, control electrónico, menor nivel de ruido, gestión térmica más eficiente y conectividad entre máquinas. Estas necesidades incrementan el coste medio del sistema, pero también ofrecen la oportunidad de modernizar las instalaciones antiguas. Además, transforma la competencia entre proveedores en resultados de rendimiento más cuantificables, como menor consumo en vacío, menos fallos por temperatura y una rápida resolución de problemas. La experiencia en integración en los campos de la hidráulica y la electrónica, junto con los servicios de mantenimiento, permite a los integradores obtener una mayor cuota de presupuesto.
Inversión en infraestructura y maquinaria pesada
El proyecto de infraestructura de transporte, agua, puertos, energía, minería y desarrollo urbano requiere grúas, plataformas de acceso, maquinaria para túneles, maquinaria para hormigón, compuertas y equipos de servicios móviles. El funcionamiento de estos equipos exige unidades de potencia compactas y pequeñas, capaces de generar una potencia de salida controlable en diversas condiciones. Los proyectos públicos y privados plurianuales generarán demanda de equipos originales, además de incrementar el número de sistemas de filtración y sellado, bombas, válvulas y paquetes instalados. Cada vez más, los propietarios de proyectos requieren resistencia a la corrosión, limpieza de fluidos, resistencia a la temperatura y capacidades de monitorización remota para aumentar los intervalos de mantenimiento. La influencia del mercado no se limita a los equipos, ya que los diseños para trabajos pesados implican una mayor complejidad de ingeniería.
Demanda de mayor densidad de energía y potencia
Es necesario que la maquinaria productiva ocupe menos espacio para los diseñadores industriales y móviles, mientras que los mayores costos de energía y refrigeración afectan a las plantas. Las unidades hidráulicas resuelven el problema de la densidad de fuerza, pero se producen pérdidas de energía debido a la limitación del caudal y al exceso de flujo en los sistemas tradicionales de velocidad fija. La solución basada en la demanda, las combinaciones mejoradas de motores y bombas, los depósitos más pequeños y la gestión térmica integrada ayudan a superar este problema. Bosch Rexroth ha logrado ahorros de energía de hasta un 80 % en ciertas soluciones de unidades de potencia conectadas, lo que demuestra el potencial de este enfoque. Además, se obtendrán ventajas como menor ruido y menor consumo de aceite. La consecuencia de esta tendencia es el cambio de la minimización de los costos de capital a la consideración del costo total.
Tendencias futuras del mercado de unidades de potencia hidráulica
La potencia fluida conectada se convierte en un nodo de máquina estándar.
Las tendencias del mercado de unidades de potencia hidráulica apuntan cada vez más a la conectividad nativa en lugar de la monitorización complementaria. Las unidades futuras combinarán datos de presión, temperatura, nivel de fluido, estado del filtro, vibración y accionamiento en interfaces de máquina estandarizadas. El análisis pasará de la notificación de alarmas a la estimación de la vida útil restante, el ajuste automático del punto de operación y la planificación del servicio en flotas. Por lo tanto, la ciberseguridad, la propiedad de los datos y la interoperabilidad se convertirán en criterios de adquisición junto con la presión y el caudal. Los proveedores que expongan datos útiles sin obligar a los clientes a utilizar plataformas inflexibles podrán integrarse más fácilmente con el software industrial. Esta transición debería aumentar los ingresos por software, puesta en marcha y suscripciones, al tiempo que mejora el diseño de componentes mediante información anonimizada del ciclo de trabajo.
Las arquitecturas electrohidráulicas ganan terreno.
La electrificación no eliminará la hidráulica en aplicaciones donde la alta fuerza y la robustez son fundamentales; en cambio, transformará la generación y el control de energía. Los servomotores, los variadores de frecuencia, las bombas bidireccionales, los acumuladores y las unidades compactas distribuidas reducirán las pérdidas por estrangulamiento y simplificarán la arquitectura de las máquinas. Los equipos móviles combinarán cada vez más sistemas de baterías con una actuación hidráulica eficiente, lo que hará que el consumo en modo de espera, la carga térmica y la capacidad regenerativa sean cruciales. Los usuarios industriales preferirán paquetes listos para usar que reduzcan el espacio en el gabinete y el tiempo de puesta en marcha. Durante el período previsto, estos diseños híbridos deberían difuminar las fronteras entre los proveedores de sistemas hidráulicos, eléctricos y de automatización, fomentando las colaboraciones y las interfaces modulares.
Oportunidades de mercado para unidades de potencia hidráulica
Paquetes de modernización para activos industriales obsoletos
La base instalada de unidades de velocidad fija crea una oportunidad de modernización escalable. Los inversores y proveedores pueden dirigirse a prensas, máquinas de moldeo, bancos de prueba y sistemas de manipulación de materiales con kits de actualización estandarizados que combinan variadores de velocidad, sensores, filtración y software de control. Las previsiones del mercado de unidades de potencia hidráulica respaldan los modelos orientados al servicio, ya que los reemplazos pueden priorizarse según el ciclo de trabajo, la intensidad energética y la exposición al tiempo de inactividad. Los programas exitosos requieren auditorías in situ, mediciones de referencia, ingeniería de compatibilidad y ahorros verificados tras la instalación. Los socios de canal pueden combinar financiación, instalación y mantenimiento preventivo, reduciendo las barreras de capital para el cliente. Una cartera de modernización modular también acorta los ciclos de venta y transforma la demanda fragmentada del mercado de repuestos en ingresos recurrentes.
Plataformas localizadas para corredores industriales de alto crecimiento
La expansión de la fabricación en India, el sudeste asiático, Oriente Medio y determinados mercados africanos crea espacio para plataformas ensambladas localmente y listas para su aplicación. Las empresas pueden establecer capacidades de fabricación de depósitos, mecanizado de colectores, integración de paneles y pruebas cerca de sus clientes, al tiempo que obtienen bombas, válvulas y accionamientos críticos a nivel mundial. Este enfoque reduce los costos de transporte, los plazos de entrega y la exposición a las importaciones sin sacrificar la consistencia del rendimiento. La inversión debe priorizar listas de materiales configurables, capacitación de técnicos, almacenamiento de repuestos y soporte de ingeniería digital. Las alianzas con fabricantes de equipos móviles, constructores de maquinaria y contratistas de infraestructura proporcionan una cartera de proyectos predecible. El conocimiento de las certificaciones locales y la refrigeración, filtración y protección contra la corrosión adaptadas al clima pueden fortalecer los márgenes.
Novedades recientes
- Julio de 2025: Bosch Rexroth AG presentó la unidad de potencia hidráulica compacta CytroPac 2X de segunda generación, con módulos funcionales intercambiables, sensores integrados, conectividad Ethernet, indicador de estado y una combinación optimizada de motor y bomba. La compañía afirmó que ciertas configuraciones permiten ahorrar hasta un 80 % de energía en comparación con unidades pequeñas convencionales de potencia equivalente.
- Marzo de 2025: HYDAC International GmbH presentó unidades de potencia compactas e inteligentes para maquinaria electrificada, que combinan la actuación hidráulica con arquitecturas eléctricas centradas en la eficiencia. El desarrollo abordó las prioridades de la maquinaria móvil, incluyendo la reducción del consumo energético, el diseño compacto y la integración específica para cada aplicación, lo que facilita su adopción generalizada en equipos de construcción, elevación y manipulación de materiales.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -