
Marché des unités de puissance hydraulique : taille, part de marché et prévisions 2034
Taille et prévisions du marché des centrales hydrauliques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par composant (puissance, commande et auxiliaires) ; pression nominale (0-750 PSI, 750-2000 PSI, 2000-3000 PSI, > 3000 PSI) ; application (applications industrielles, marché mobile, construction, usinage, infrastructures et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001353
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
14,07 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
23,04 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,64 %
taux de croissance
Marché adressable
168,28 milliards de dollars américains
(2026-2034)
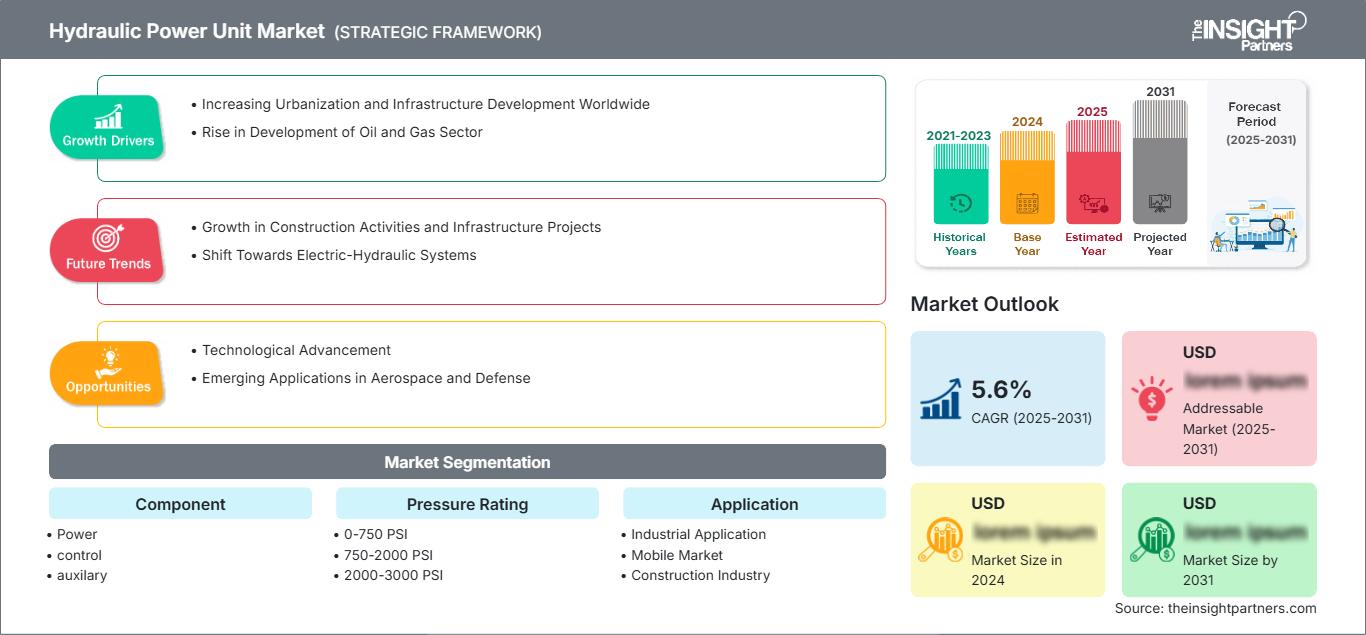
Le marché des centrales hydrauliques était évalué à 14,07 milliards de dollars américains en 2025 et devrait atteindre 23,04 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,64 % entre 2026 et 2034. Cette demande reflète le besoin constant de puissance concentrée et contrôlable dans les systèmes de production, les équipements mobiles, les engins de chantier, les opérations d'usinage et les infrastructures, où l'actionnement hydraulique conserve des avantages en termes de densité de force, de durabilité et de fiabilité dans des conditions d'utilisation exigeantes.
En Amérique du Nord, le marché des centrales hydrauliques devrait croître à un TCAC estimé entre 5,4 % et 5,8 % jusqu'en 2034. Le remplacement des équipements industriels vieillissants et les investissements soutenus dans les infrastructures de transport, d'eau, d'énergie et de logistique alimentent la demande. Les acheteurs privilégient de plus en plus les variateurs de vitesse, les réservoirs compacts, un fonctionnement plus silencieux et la surveillance connectée de l'état des équipements, ce qui leur permet de réaliser des économies d'énergie mesurables, de réduire les temps d'arrêt et de faciliter la mise en conformité avec les normes de sécurité au travail.
Analyse et perspectives du marché des centrales hydrauliques
- Amérique du Nord – La région représentait une part estimée de 25 à 28 % en 2025 et devrait croître à un TCAC de 5,4 à 5,8 % entre 2026 et 2034, grâce à la modernisation des usines et au renouvellement des infrastructures.
- États-Unis – Le pays a généré 80 à 84 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 5,9 % entre 2026 et 2034.
- Europe – L’Europe représentait une part estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034, tirée par l’Allemagne, le Royaume-Uni, l’Italie, la France et l’Espagne.
- La région Asie-Pacifique (APAC) détenait une part de marché estimée entre 39 et 42 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,4 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde et la Corée du Sud.
- Le segment le plus important – Applications industrielles – représentait une part de marché estimée entre 44 et 48 % en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,7 % entre 2026 et 2034.
- Segment à forte croissance – La catégorie >3000 PSI détenait une part de marché estimée entre 12 et 15 % en 2025 et devrait croître à un TCAC de 6,2 à 6,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Bosch Rexroth AG, Dana Incorporated, Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC, Shanghai Mocen Fluid Power Co., Ltd., Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH et NACHI-FUJIKOSHI CORP.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits conduit au passage des groupes hydrauliques surdimensionnés à vitesse fixe à des groupes compacts à vitesse variable, équipés de capteurs, de variateurs, de systèmes de filtration, de refroidissement et d'interfaces. Les fabricants standardisent les plateformes modulaires tout en conservant les collecteurs et les commandes spécifiques à chaque application, ce qui permet de gagner du temps en ingénierie sans compromettre le cycle de service. La maîtrise des coûts favorise la configurabilité, l'assemblage régional et l'utilisation de composants électroniques communs, ainsi que le pompage à la demande. Il en résulte une réduction de la production de chaleur, de la taille du réservoir, de la consommation d'huile, du niveau sonore et de la consommation d'énergie tout au long du cycle de vie.
D’ici 2034, il est impératif d’investir dans le développement de produits au sein des corridors industriels asiatiques, des initiatives d’infrastructures nord-américaines et des projets de construction et d’énergie du Moyen-Orient. L’électrification croissante et les exigences d’efficacité énergétique accrues favoriseront le recours aux systèmes à servocommande et à onduleur, tandis que les réglementations en matière de sécurité exigeront des diagnostics plus performants et des fluides plus propres. Les fournisseurs capables d’assurer l’ingénierie dans la région, une configuration rapide, un service après-vente de qualité et des systèmes de contrôle compatibles pourront conquérir des parts de marché sans se laisser piéger par la concurrence acharnée sur les prix.
Portée du rapport sur le marché des centrales hydrauliques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,07 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,04 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des groupes hydrauliques
La croissance du marché des centrales hydrauliques repose sur des applications qui peinent encore à remplacer économiquement les systèmes offrant une force élevée, une résistance aux chocs, un contrôle précis et une transmission de puissance compacte. Les presses de production, les machines de moulage par injection, les machines-outils, les ascenseurs, les grues et les engins mobiles génèrent une demande constante sur les marchés de la première monte et des pièces de rechange. L'automatisation améliore la répétabilité de la pression, le contrôle du débit et le diagnostic des machines.
L'écosystème englobe les fournisseurs de pompes, moteurs, vannes, réservoirs, systèmes de filtration, de refroidissement, de détection, d'entraînement et de contrôle, les intégrateurs de systèmes, les distributeurs, les équipementiers et les sociétés de services. L'acier, l'aluminium, le cuivre, les entraînements électriques, les joints et les pièces usinées influent sur les coûts et les délais de livraison. La standardisation des plateformes permet d'accroître la production, tandis que les cycles de service personnalisés et les certifications garantissent une ingénierie poussée et une production locale, ainsi que des stocks pour les services après-vente.
L'étude de marché des centrales hydrauliques révèle un marché modérément fragmenté. Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc et HYDAC International GmbH se disputent le marché en proposant une large gamme de composants, des solutions de contrôle performantes, un service après-vente international et des plateformes configurables. Dana Incorporated et NACHI-FUJIKOSHI CORP. apportent leur expertise en matière de contrôle de mouvement, tandis que des fournisseurs de niche proposent des produits compacts et personnalisés.
Les investissements se multiplient dans les variateurs de vitesse, la surveillance connectée, les collecteurs modulaires, l'efficacité thermique et les logiciels d'ingénierie qui réduisent le temps de configuration. Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC et Shanghai Mocen Fluid Power Co., Ltd. pourraient se démarquer par leur réactivité, le conditionnement de leurs produits et leur assistance applicative. Leur positionnement stratégique sera de plus en plus défini par des économies d'énergie avérées, la disponibilité de leurs produits, la sécurité de leurs interfaces et la fiabilité de leurs services après-vente.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des centrales hydrauliques : Perspectives stratégiques
Perspectives régionales
marché des centrales hydrauliques en Amérique du Nord
La part de marché des centrales hydrauliques en Amérique du Nord est estimée entre 25 et 28 % en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 5,4 à 5,8 % pour la période 2026-2034. Cette demande se justifie par l'automatisation des processus de fabrication et d'entreposage, le développement des flottes de camions dans le secteur de la construction, l'industrie pétrolière et gazière, la fabrication aérospatiale et la modernisation des voies navigables et des systèmes de transport. Le coût élevé de la main-d'œuvre plaide fortement en faveur de machines miniaturisées et équipées de capteurs, qui réduisent les besoins de maintenance et les risques de pannes imprévues.
Les entreprises locales bénéficient d'un réseau de distribution dense et d'un remplacement rapide des équipements, d'une assistance sur site et d'un accompagnement en ingénierie d'application. Le choix de machines à vitesse variable économes en énergie est envisagé compte tenu des périodes de fonctionnement à vide. La conformité aux normes de sécurité électrique et mécanique facilite la sélection de solutions préfabriquées dont les composants sont connus.
Marché américain des centrales hydrauliques
Les États-Unis devraient représenter entre 80 et 84 % du chiffre d'affaires nord-américain en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 5,5 à 5,9 % jusqu'en 2034. La croissance du marché est alimentée par la relocalisation des activités industrielles, les usines de fabrication de semi-conducteurs et de batteries, l'automatisation logistique et les projets d'infrastructures de transport et d'eau financés par les gouvernements. Les constructeurs de machines recherchent de plus en plus des groupes électrogènes facilement configurables pour les applications de presse, de levage, de maintien de pièces, de formage et de manutention.
L'accès commercial est assuré par Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH, Bailey International, LLC et des sociétés d'intégration spécialisées. Les clients apprécient la conformité aux exigences UL, les délais de livraison rapides, la disponibilité de pièces détachées remplaçables sur site et les options de surveillance à distance. Les principaux secteurs d'application comprennent les engins mobiles, les engins de chantier, les équipements de soutien aérospatial et l'automatisation industrielle, où l'activité après-vente contribue à atténuer les fluctuations cycliques des investissements.
Marché européen des centrales hydrauliques
L'Europe représentait une part de marché estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034. L'Allemagne est à la pointe dans les secteurs des machines-outils, des machines automobiles, des presses et de l'automatisation industrielle. Le Royaume-Uni, qui couvre les besoins des secteurs de l'aérospatiale, du offshore et des engins mobiles, est très exigeant en matière d'efficacité, de réduction du bruit et de sécurité des machines, ce qui implique que les variateurs de vitesse, les petits réservoirs et la connectivité pour la maintenance sont privilégiés.
La France apporte son expertise dans les secteurs de l'aérospatiale, des transports, de la production d'énergie et des industries de transformation ; l'Italie demeure un acteur majeur dans les domaines de l'emballage, des matières plastiques, de la métallurgie et des machines spéciales ; et l'Espagne tire parti de ses infrastructures, de ses énergies renouvelables et de ses projets de modernisation industrielle. Lors des achats en Europe, les critères pris en compte incluent la consommation énergétique totale, l'acoustique, la gestion des fluides hydrauliques et la maintenance, en plus du coût.
Marché des centrales hydrauliques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 39 et 42 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,4 % jusqu'en 2034. La Chine est en tête grâce à sa production de machines, ses infrastructures, la construction navale et ses investissements dans les usines ; le Japon et la Corée du Sud privilégient les systèmes de haute précision et économes en énergie.
L'expansion des secteurs manufacturier et de la construction en Inde stimule la demande dans les domaines mobile et industriel, tandis que l'Australie soutient les applications minières, portuaires et d'infrastructure. La politique industrielle, les incitations à l'automatisation, la localisation de la production et les investissements urbains favorisent la production régionale, mais la concurrence par les prix fait de la conception modulaire et des services tout au long du cycle de vie des atouts majeurs.
Marché des centrales hydrauliques au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée de 5,1 à 5,5 % entre 2026 et 2034. L’Arabie saoudite est en tête grâce à la diversification industrielle, la construction, l’exploitation minière et les investissements énergétiques, tandis que les Émirats arabes unis soutiennent les ports, la logistique, l’aviation, les services publics et les projets de construction.
L'Afrique du Sud génère une forte demande dans les secteurs minier, de la transformation et des infrastructures, tandis que le reste du Moyen-Orient et de l'Afrique offre des opportunités ciblées dans les domaines du pétrole et du gaz, de l'eau et des transports. Les environnements difficiles renforcent l'importance de systèmes de filtration, de refroidissement et de protection contre la corrosion performants, ainsi que d'un accès facile aux services.
Analyse de segmentation
Pression nominale
Le marché des groupes hydrauliques devrait enregistrer un TCAC de 5,5 % à 5,9 % entre 2026 et 2034. Ce marché couvre un large éventail de fonctions, des applications auxiliaires basse pression aux applications mobiles, de formage et de levage haute pression. Le choix des groupes hydrauliques repose sur un équilibre entre la force requise, le débit, le cycle de service, la dissipation thermique, la durée de vie des composants et la marge de sécurité. Les systèmes moyenne pression conservent une large application, tandis que les groupes haute pression acquièrent une valeur stratégique lorsque l'encombrement et la densité de force justifient des exigences plus élevées en matière de composants et de maintenance.
- 0-750 PSI – La demande se concentre sur le serrage léger, la lubrification, les portes, les petits élévateurs, les équipements de test et les fonctions auxiliaires où la simplicité, le contrôle des coûts et l'emballage compact l'emportent sur la densité de force extrême.
- 750-2000 PSI – Cette gamme convient aux machines industrielles générales, à la manutention des matériaux, aux systèmes agricoles et aux applications mobiles de puissance modérée, en équilibrant la disponibilité des composants, la contrôlabilité, l'efficacité et la familiarité avec l'entretien.
- 2000-3000 PSI – La large adoption dans les machines-outils, les presses, les équipements de construction et l'automatisation de la fabrication reflète une forte capacité de force, des composants standardisés et une adéquation aux cycles de service continus ou exigeants.
- >3000 PSI – Les unités haute pression prennent en charge les opérations à espace restreint, à charge élevée et spécialisées, faisant de la filtration, de l'étanchéité, du contrôle thermique, de l'ingénierie de sécurité et de la surveillance de l'état des éléments essentiels à la performance du cycle de vie.
Application
Le marché des applications devrait croître à un TCAC de 5,4 % à 5,8 % entre 2026 et 2034. Les installations industrielles sont en tête, car les presses, les machines de moulage, les cellules de production et les équipements de manutention nécessitent une alimentation électrique centralisée ou dédiée et fiable. Les applications mobiles et de construction génèrent une demande d'équipements cyclique mais importante, tandis que les projets d'usinage et d'infrastructure privilégient la compacité, le faible niveau sonore, la contrôlabilité et la maintenance prédictive. Les fournisseurs adaptent de plus en plus les réservoirs, le refroidissement, la filtration et la logique de contrôle aux différents profils d'utilisation.
- Applications industrielles – La demande la plus importante concerne les presses, les machines pour le plastique, les équipements d'assemblage et les lignes de production, avec une priorité donnée à la disponibilité, à l'efficacité énergétique, au faible niveau sonore, à la répétabilité et à une architecture modulaire facile à entretenir.
- Marché mobile – Les unités compactes à courant continu et à moteur thermique alimentent les élévateurs, les camions de travail, les équipements agricoles et les véhicules spéciaux, où la résistance aux vibrations, la protection contre les intempéries, l'efficacité de la batterie et la légèreté sont importantes.
- Industrie de la construction – Les grues, les plateformes d'accès, les systèmes en béton, les équipements de tunnelage et les machines de chantier nécessitent des solutions robustes offrant une densité de puissance élevée, un contrôle de la contamination, une stabilité thermique et une assistance sur le terrain réactive.
- Industrie de l'usinage – Les machines-outils utilisent la puissance hydraulique pour le serrage, le changement d'outils, l'équilibrage et le maintien des pièces, ce qui favorise des unités à vitesse variable silencieuses avec un contrôle précis de la pression et une connectivité au réseau de l'usine.
- Industrie des infrastructures – Ponts, ports, systèmes ferroviaires, installations hydrauliques, portes et actifs d'énergies renouvelables créent une demande liée aux projets pour des unités durables et résistantes à la corrosion, conçues pour de longs intervalles d'entretien.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Application industrielle |
Haut |
Usines intelligentes |
Mature |
|
Marché mobile |
Haut |
Électrification des flottes |
Mise à l'échelle |
|
Industrie de la construction |
Haut |
Infrastructures urbaines |
Mature |
|
Industrie de l'usinage |
Moyen |
Serrage de précision |
Mise à l'échelle |
|
Industrie des infrastructures |
Moyen |
Renouvellement des actifs |
Mise à l'échelle |
|
Autres |
Faible |
Systèmes spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des centrales hydrauliques
Automatisation des usines et modernisation des équipements
Les presses, les machines de moulage, les cellules de découpe des métaux et les systèmes de manutention sont modernisés pour une efficacité, une fiabilité et une productivité accrues. Les groupes hydrauliques restent indispensables partout où des forces importantes et une grande capacité de charge sont requises ; cependant, la modernisation modifie les critères d'achat. Les utilisateurs finaux exigent désormais la régulation de la vitesse, une commande électronique, un niveau sonore réduit, une meilleure gestion thermique et la mise en réseau des machines. Ces exigences augmentent le coût moyen des systèmes, mais offrent également l'opportunité de moderniser les installations existantes. De plus, elles transforment la concurrence entre fournisseurs en résultats concrets, tels qu'une consommation réduite à vide, une diminution des pannes dues aux variations de température et un dépannage plus rapide. L'expertise en intégration hydraulique et électronique, ainsi que les services de maintenance, permettent aux intégrateurs de capter une part plus importante du budget.
Investissement dans les infrastructures et les équipements lourds
Les projets d'infrastructures de transport, d'eau, portuaires, énergétiques, minières et d'aménagement urbain nécessitent des grues, des plateformes d'accès, des engins de forage de tunnels, des machines à béton, des portails et des équipements de services mobiles. Le fonctionnement de ces équipements requiert des groupes électrogènes compacts capables de fournir une puissance contrôlable dans des conditions variables. Les projets pluriannuels, publics et privés, généreront une demande pour les équipements d'origine, ainsi qu'une augmentation du nombre de systèmes de filtration et d'étanchéité, de pompes, de vannes et de groupes électrogènes installés. De plus en plus, les maîtres d'ouvrage exigent une résistance à la corrosion, une capacité de nettoyage des fluides et des températures élevées, ainsi que des fonctionnalités de surveillance à distance afin d'allonger les intervalles de maintenance. L'influence du marché ne se limite pas aux équipements, car les conceptions robustes impliquent des travaux d'ingénierie plus poussés.
Demande d'énergie et de densité de puissance plus élevées
Les machines productives doivent être disponibles dans des formats plus compacts pour les concepteurs industriels et mobiles, tandis que la hausse des coûts de l'énergie et du refroidissement impacte les usines. Les groupes hydrauliques résolvent le problème de la densité de force, mais les systèmes traditionnels à vitesse fixe engendrent des pertes d'énergie dues à l'étranglement et au débit excessif. La solution axée sur la demande, l'optimisation des combinaisons de moteurs et de pompes, la réduction de la taille des réservoirs et la gestion thermique intégrée contribuent à pallier ce problème. Bosch Rexroth a réalisé des économies d'énergie allant jusqu'à 80 % avec certaines solutions de groupes hydrauliques connectés, ce qui démontre le potentiel de cette approche. Réduction du bruit et de la consommation d'huile constituent d'autres avantages. Cette tendance entraîne un passage d'une minimisation des coûts d'investissement à une prise en compte du coût total.
Tendances futures du marché des centrales hydrauliques
La transmission de puissance fluidique devient un nœud de machine standard
Les tendances du marché des centrales hydrauliques privilégient de plus en plus la connectivité native à la surveillance additionnelle. Les futures centrales intégreront les données de pression, de température, de niveau de fluide, d'état des filtres, de vibrations et d'entraînement dans des interfaces machine standardisées. L'analyse des données évoluera du simple signalement d'alarmes vers l'estimation de la durée de vie restante, l'ajustement automatique du point de fonctionnement et la planification de la maintenance pour l'ensemble des parcs de centrales. La cybersécurité, la propriété des données et l'interopérabilité deviendront ainsi des critères d'achat au même titre que la pression et le débit. Les fournisseurs qui mettent à disposition des données exploitables sans imposer de plateformes rigides à leurs clients pourront s'intégrer plus facilement aux logiciels industriels. Cette transition devrait accroître les revenus liés aux logiciels, à la mise en service et aux abonnements, tout en améliorant la conception des composants grâce à une analyse anonymisée du cycle de service.
Les architectures électrohydrauliques gagnent du terrain
L'électrification ne fera pas disparaître l'hydraulique là où la force et la robustesse sont primordiales ; elle transformera en revanche la production et le contrôle de l'énergie. Les servomoteurs, les variateurs de fréquence, les pompes bidirectionnelles, les accumulateurs et les unités compactes distribuées réduiront les pertes par étranglement et simplifieront l'architecture des machines. Les équipements mobiles associeront de plus en plus des systèmes de batteries à une actionnement hydraulique performant, rendant la consommation en veille, la charge thermique et la capacité de récupération d'énergie critiques. Les industriels privilégieront les solutions prêtes à l'emploi qui réduisent l'encombrement et le temps de mise en service. Au cours de la période de prévision, ces conceptions hybrides devraient estomper les frontières entre les fournisseurs de systèmes hydrauliques, électriques et d'automatisation, favorisant les partenariats et les interfaces modulaires.
Opportunités du marché des centrales hydrauliques
Solutions de modernisation pour les installations industrielles vieillissantes
Le parc installé d'unités à vitesse fixe offre une opportunité de modernisation évolutive. Investisseurs et fournisseurs peuvent cibler les presses, les machines de moulage, les bancs d'essai et les systèmes de manutention grâce à des kits de mise à niveau standardisés combinant variateurs de vitesse, capteurs, filtration et logiciels de contrôle. Les prévisions du marché des centrales hydrauliques soutiennent les modèles axés sur le service, car les remplacements peuvent être priorisés en fonction du cycle de service, de la consommation énergétique et du risque d'indisponibilité. La réussite des programmes repose sur des audits de site, des mesures de référence, l'ingénierie de compatibilité et la vérification des économies réalisées après installation. Les partenaires de distribution peuvent proposer des offres groupées de financement, d'installation et de maintenance préventive, réduisant ainsi les obstacles financiers pour les clients. Un portefeuille de modernisation modulaire raccourcit également les cycles de vente et transforme la demande fragmentée du marché de l'après-vente en revenus récurrents.
Plateformes localisées pour les corridors industriels à forte croissance
L'expansion de la production en Inde, en Asie du Sud-Est, au Moyen-Orient et sur certains marchés africains ouvre la voie à des plateformes assemblées localement et prêtes à l'emploi. Les entreprises peuvent ainsi établir des capacités de fabrication de réservoirs, d'usinage de collecteurs, d'intégration de panneaux et de test à proximité de leurs clients, tout en s'approvisionnant en pompes, vannes et variateurs critiques à l'échelle mondiale. Cette approche permet de réduire les coûts de transport, les délais de livraison et les risques liés aux importations, sans compromettre la constance des performances. Les investissements doivent privilégier les nomenclatures configurables, la formation des techniciens, le stockage des pièces de rechange et le support en ingénierie numérique. Les partenariats avec les équipementiers d'équipements mobiles, les constructeurs de machines et les entreprises d'infrastructures garantissent un flux de projets prévisible. La maîtrise des certifications locales et l'adaptation des systèmes de refroidissement, de filtration et de protection contre la corrosion aux conditions climatiques peuvent améliorer les marges.
Développements récents
- Juillet 2025 : Bosch Rexroth AG a lancé la deuxième génération du groupe hydraulique compact CytroPac 2X, doté de modules fonctionnels interchangeables, de capteurs intégrés, d’une connectivité Ethernet, d’un indicateur d’état et d’une combinaison moteur-pompe optimisée. L’entreprise a indiqué que certaines configurations permettent de réaliser jusqu’à 80 % d’économies d’énergie par rapport aux petits groupes hydrauliques conventionnels de puissance équivalente.
- Mars 2025 : HYDAC International GmbH a présenté des groupes motopropulseurs compacts et intelligents pour machines électrifiées, associant l’actionnement hydraulique à des architectures électriques axées sur l’efficacité. Ce développement répond aux priorités des machines mobiles, notamment la réduction de la consommation d’énergie, la compacité et l’intégration spécifique à l’application, favorisant ainsi une adoption plus large dans les secteurs de la construction, du levage et de la manutention.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -