
Mercato delle unità di potenza hidraulica: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle centraline idrauliche (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (potenza, controllo e ausiliario); pressione nominale (0-750 PSI, 750-2000 PSI, 2000-3000 PSI, >3000 PSI); e applicazione (applicazioni industriali, mercato mobile, industria edile, industria meccanica, industria delle infrastrutture e altre), e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001353
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
14,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,04 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,64 %
Tasso di crescita
Mercato di riferimento
168,28 miliardi di dollari USA
(2026-2034)
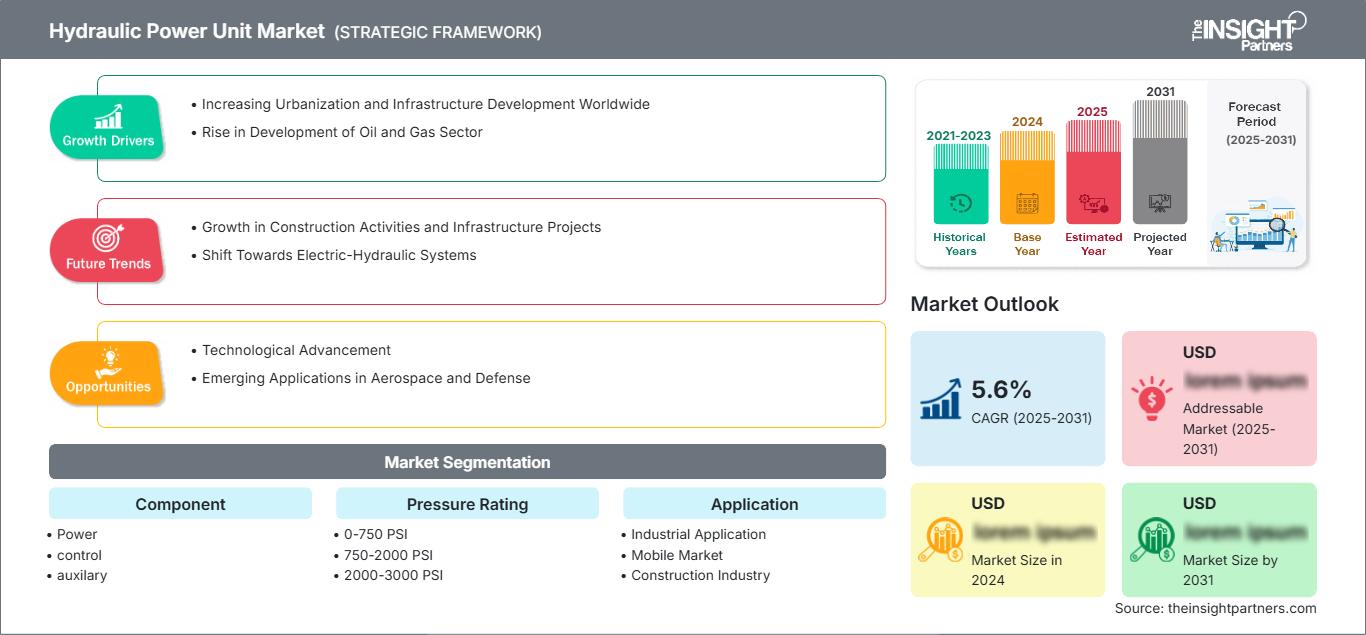
Il mercato delle centraline idrauliche valeva 14,07 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,04 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,64% nel periodo 2026-2034. La domanda riflette la continua necessità di potenza concentrata e controllabile nei sistemi di produzione, nelle attrezzature mobili, nelle macchine edili, nelle operazioni di lavorazione e nelle infrastrutture, dove l'azionamento idraulico mantiene vantaggi in termini di densità di forza, durata e prestazioni affidabili in condizioni operative impegnative.
In tutto il Nord America, si prevede che il mercato delle centraline idrauliche crescerà a un tasso annuo composto (CAGR) del 5,4-5,8% fino al 2034. La sostituzione degli impianti industriali obsoleti e la spesa costante per le infrastrutture di trasporto, idriche, energetiche e logistiche sostengono la domanda. Gli acquirenti richiedono sempre più spesso azionamenti a velocità variabile, serbatoi compatti, funzionamento più silenzioso e monitoraggio delle condizioni di esercizio, collegando le decisioni di acquisto a risparmi energetici misurabili, riduzione dei tempi di inattività e maggiore facilità di conformità alle normative sulla sicurezza sul lavoro.
Analisi e approfondimenti sul mercato delle centraline idrauliche.
- Nord America – La regione rappresentava una quota stimata tra il 25% e il 28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,8% nel periodo 2026-2034, grazie alla modernizzazione degli stabilimenti e al rinnovamento delle infrastrutture.
- USA – Nel 2025 il Paese ha generato l'80-84% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-5,9% nel periodo 2026-2034.
- Europa – Si stima che l'Europa abbia rappresentato una quota del 24-27% nel 2025 e dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 4,8-5,2% nel periodo 2026-2034, trainata da Germania, Regno Unito, Italia, Francia e Spagna.
- La regione Asia-Pacifico (APAC) deteneva una quota di mercato stimata tra il 39% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,4% nel periodo 2026-2034, trainata da Cina, Giappone, India e Corea del Sud.
- Il segmento più ampio , quello delle applicazioni industriali, rappresentava una quota di mercato stimata tra il 44% e il 48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,7% nel periodo 2026-2034.
- Segmento ad alta crescita – La categoria >3000 PSI deteneva una quota di mercato stimata tra il 12% e il 15% nel 2025 e dovrebbe crescere a un CAGR del 6,2-6,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Bosch Rexroth AG, Dana Incorporated, Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC, Shanghai Mocen Fluid Power Co., Ltd., Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH e NACHI-FUJIKOSHI CORP.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dei prodotti sta portando le centraline idrauliche da unità sovradimensionate a velocità fissa a unità compatte a velocità variabile dotate di sensori, azionamenti, sistemi di filtrazione, raffreddamento e interfacce. I produttori stanno standardizzando le piattaforme modulari, pur mantenendo collettori e controlli specifici per ogni applicazione, risparmiando tempo in fase di progettazione senza compromettere il ciclo di lavoro. L'ottimizzazione dei costi sta spingendo verso la configurabilità, l'assemblaggio regionale e l'utilizzo di componenti elettronici comuni, insieme al pompaggio a richiesta, con conseguente riduzione della generazione di calore, delle dimensioni del serbatoio, del fabbisogno di olio, della rumorosità e del consumo energetico durante l'intero ciclo di vita.
Entro il 2034, gli investimenti nello sviluppo di prodotti dovranno concentrarsi nei corridoi manifatturieri asiatici, nelle iniziative infrastrutturali nordamericane e nei progetti di costruzione ed energetici in Medio Oriente. La crescente elettrificazione e i rigorosi requisiti di efficienza spingeranno verso sistemi basati su servomotori e inverter, mentre le normative di sicurezza richiederanno una diagnostica più accurata e fluidi più puliti. I fornitori in grado di offrire ingegneria nella regione, configurazione rapida, assistenza post-vendita e sistemi di controllo compatibili potranno conquistare quote di mercato senza cadere nella trappola della concorrenza sui prezzi.
Ambito del rapporto sul mercato delle centraline idrauliche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,07 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,04 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle centraline idrauliche
La crescita del mercato delle centraline idrauliche si basa su applicazioni che faticano ancora a sostituire economicamente sistemi di trasmissione di potenza compatti, resistenti agli urti, con elevata forza, controllo e robustezza. Presse per la produzione, macchine per lo stampaggio a iniezione, macchine utensili, sollevatori, gru e attrezzature mobili generano una domanda ricorrente nei mercati dei ricambi e delle apparecchiature originali. L'automazione apporta valore aggiunto in termini di ripetibilità della pressione, controllo del flusso e diagnostica delle macchine.
L'ecosistema comprende fornitori di pompe, motori, valvole, serbatoi, sistemi di filtrazione, raffreddamento, sensori, azionamenti e controllo, integratori di sistemi, distributori, OEM e aziende di servizi. Acciaio, alluminio, rame, azionamenti elettrici, guarnizioni e componenti lavorati incidono sui costi e sui tempi di consegna. La standardizzazione delle piattaforme aumenta le economie di scala, ma i cicli di lavoro personalizzati e le certificazioni garantiscono un'elevata intensità ingegneristica e la localizzazione delle scorte di produzione e assistenza.
La ricerca di mercato sulle centraline idrauliche rileva un mercato moderatamente frammentato. Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc e HYDAC International GmbH competono offrendo un'ampia gamma di componenti, capacità di controllo, assistenza globale e piattaforme configurabili. Dana Incorporated e NACHI-FUJIKOSHI CORP. contribuiscono con la loro esperienza nel controllo del movimento, mentre i fornitori di nicchia competono con prodotti compatti e personalizzati.
Si stanno effettuando sempre più investimenti in azionamenti a velocità variabile, monitoraggio connesso, collettori modulari, efficienza termica e software di progettazione che riducono i tempi di configurazione. Hydro-Tek Co., Ltd., HCS Control Systems Ltd., Bailey International, LLC e Shanghai Mocen Fluid Power Co., Ltd. potrebbero distinguersi per reattività, packaging dei prodotti e supporto applicativo. La posizione strategica sarà sempre più definita da comprovati risparmi energetici, disponibilità, interfacce di sicurezza informatica e un mercato post-vendita affidabile.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle centraline idrauliche: approfondimenti strategici
Approfondimenti regionali
Mercato delle centraline idrauliche in Nord America
Si stima che la quota di mercato delle centraline idrauliche in Nord America si attesti tra il 25% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 5,4% e il 5,8% per il periodo 2026-2034. La domanda è giustificata dall'automazione nei settori manifatturiero e della logistica, dalle flotte di autocarri nell'edilizia, dal settore petrolifero e del gas, dalla produzione aerospaziale e dalla modernizzazione delle vie navigabili e dei sistemi di trasporto. L'elevato costo della manodopera rende particolarmente vantaggiose le macchine miniaturizzate e dotate di sensori, che riducono al minimo la necessità di manutenzione e i guasti imprevisti.
Le aziende locali beneficiano di una distribuzione capillare e di una rapida sostituzione, dell'assistenza sul campo e della possibilità di soddisfare le esigenze di ingegneria applicativa. Si stanno valutando macchine a velocità variabile ad alta efficienza energetica, data la presenza di cicli di lavoro a vuoto. Il rispetto delle normative in materia di sicurezza elettrica e meccanica facilita la scelta di soluzioni pre-ingegnerizzate, i cui componenti sono noti.
Mercato statunitense delle centraline idrauliche
Si stima che gli Stati Uniti rappresenteranno l'80-84% del fatturato nordamericano nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,5-5,9% fino al 2034. La crescita del mercato è trainata dal rientro delle attività industriali in patria, dagli impianti di produzione di semiconduttori, dagli stabilimenti di produzione di batterie, dall'automazione della logistica e dai progetti infrastrutturali governativi nel settore dei trasporti e dell'acqua. I costruttori di macchine sono sempre più alla ricerca di gruppi elettrogeni che possano essere facilmente configurati per applicazioni di pressatura, sollevamento, bloccaggio dei pezzi, formatura e movimentazione dei materiali.
L'accesso commerciale è garantito da Bosch Rexroth AG, Parker-Hannifin Corporation, Eaton Corporation plc, HYDAC International GmbH, Bailey International, LLC e società di integrazione specializzate. I clienti apprezzano la conformità ai requisiti UL, le consegne rapide, i componenti riparabili sul campo e le opzioni di monitoraggio remoto. I principali settori di applicazione includono macchinari mobili, macchine edili, apparecchiature di supporto aerospaziale e automazione industriale, dove l'attività di assistenza post-vendita contribuisce a contrastare gli investimenti di capitale ciclici.
Mercato europeo delle centraline idrauliche
Nel 2025, l'Europa rappresentava una quota stimata tra il 24% e il 27% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 4,8-5,2% nel periodo 2026-2034. La Germania è all'avanguardia nel settore delle macchine utensili, dei macchinari per l'industria automobilistica, delle presse e dell'automazione industriale. Il Regno Unito, pur soddisfacendo le esigenze dei settori aerospaziale, offshore e dei macchinari mobili, è molto esigente in termini di efficienza, riduzione del rumore e sicurezza, privilegiando azionamenti a velocità variabile, serbatoi di piccole dimensioni e connettività per la manutenzione.
La Francia apporta applicazioni nei settori aerospaziale, dei trasporti, della produzione di energia e dell'industria di processo; l'Italia continua a essere rilevante in termini di imballaggi, materie plastiche, lavorazione dei metalli e macchinari speciali; e la Spagna sfrutta i vantaggi delle sue infrastrutture, delle energie rinnovabili e dei progetti di rinnovamento industriale. Negli acquisti europei, le considerazioni includono il consumo energetico totale, l'acustica, la gestione dei fluidi idraulici e la manutenzione, oltre al costo.
Mercato delle centraline idrauliche nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico detenesse una quota di mercato compresa tra il 39% e il 42% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,0-6,4% fino al 2034. La Cina è leader grazie alla produzione di macchinari, alle infrastrutture, alla cantieristica navale e agli investimenti nel settore manifatturiero; Giappone e Corea del Sud puntano invece su sistemi ad alta precisione ed efficienza energetica.
L'espansione dei settori manifatturiero e delle costruzioni in India amplia la domanda di applicazioni mobili e industriali, mentre l'Australia supporta i settori minerario, portuale e infrastrutturale. Le politiche industriali, gli incentivi all'automazione, la localizzazione e gli investimenti urbani incoraggiano la produzione regionale, ma la concorrenza sui prezzi rende la progettazione modulare e l'assistenza durante l'intero ciclo di vita elementi di differenziazione fondamentali.
Mercato delle centraline idrauliche in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) crescerà a un tasso annuo composto (CAGR) del 5,1-5,5% nel periodo 2026-2034. L'Arabia Saudita è leader grazie alla diversificazione industriale, all'edilizia, all'attività mineraria e agli investimenti nel settore energetico, mentre gli Emirati Arabi Uniti sostengono i progetti portuali, logistici, aeronautici, di pubblica utilità e di costruzione.
Il Sudafrica offre domanda nei settori dell'estrazione mineraria, della lavorazione e delle infrastrutture, mentre il resto del Medio Oriente e dell'Africa offre opportunità mirate nei settori del petrolio e del gas, dell'acqua e dei trasporti. Gli ambienti ostili aumentano l'importanza di sistemi robusti di filtrazione, raffreddamento, protezione dalla corrosione e assistenza accessibile.
Analisi di segmentazione
Pressione nominale
Si prevede che il mercato delle centraline idrauliche registrerà un tasso di crescita annuo composto (CAGR) del 5,5-5,9% nel periodo 2026-2034. Il mercato delle centraline idrauliche spazia dalle funzioni ausiliarie a bassa pressione fino alle applicazioni di formatura, sollevamento e movimentazione ad alta forza. La scelta del sistema deve bilanciare forza richiesta, portata, ciclo di lavoro, dissipazione del calore, durata dei componenti e margine di sicurezza. I sistemi a media pressione rimangono ampiamente applicabili, mentre i sistemi ad alta pressione acquisiscono un valore strategico laddove l'ingombro e la densità di forza superano i maggiori requisiti in termini di componenti e manutenzione.
- 0-750 PSI – La domanda si concentra su serraggi leggeri, lubrificazione, porte, piccoli sollevatori, apparecchiature di collaudo e funzioni ausiliarie, dove semplicità, controllo dei costi e dimensioni compatte sono più importanti di un'elevata densità di forza.
- 750-2000 PSI – Questa gamma è adatta a macchinari industriali generici, movimentazione materiali, sistemi agricoli e applicazioni mobili di media intensità, bilanciando disponibilità dei componenti, controllabilità, efficienza e familiarità con la manutenzione.
- 2000-3000 PSI – L'ampia diffusione in macchine utensili, presse, attrezzature edili e automazione industriale riflette la forte capacità di forza, i componenti standardizzati e l'idoneità a cicli di lavoro continui o impegnativi.
- >3000 PSI – Le unità ad alta pressione supportano operazioni specializzate, con carichi pesanti e in spazi ristretti, rendendo la filtrazione, la tenuta, il controllo termico, l'ingegneria della sicurezza e il monitoraggio delle condizioni fondamentali per le prestazioni del ciclo di vita.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 5,4-5,8% nel periodo 2026-2034. Gli impianti industriali sono in testa perché presse, macchine per lo stampaggio, celle di produzione e sistemi di movimentazione dei materiali necessitano di un'alimentazione centralizzata o dedicata affidabile. Gli impieghi nel settore mobile e delle costruzioni aggiungono una domanda ciclica ma consistente di apparecchiature, mentre i progetti di lavorazione e infrastrutturali premiano la compattezza, la bassa rumorosità, la controllabilità e la manutenzione predittiva. I fornitori personalizzano sempre più serbatoi, sistemi di raffreddamento, filtrazione e logica di controllo in base ai diversi profili di utilizzo.
- Applicazioni industriali – La maggiore domanda riguarda presse, macchinari per la lavorazione delle materie plastiche, apparecchiature di assemblaggio e linee di processo, con priorità a tempi di attività, efficienza energetica, bassa rumorosità, ripetibilità e architettura modulare di facile manutenzione.
- Mercato mobile – Le unità compatte a corrente continua e a motore elettrico alimentano sollevatori, autocarri da lavoro, macchine agricole e veicoli speciali, dove la resistenza alle vibrazioni, la protezione dagli agenti atmosferici, l'efficienza della batteria e il peso ridotto sono fattori importanti.
- Settore edile : gru, piattaforme di accesso, sistemi in calcestruzzo, attrezzature per gallerie e macchinari da cantiere richiedono dispositivi robusti con elevata densità di potenza, controllo della contaminazione, stabilità termica e assistenza sul campo reattiva.
- Industria meccanica – Le macchine utensili utilizzano l'energia idraulica per il bloccaggio, il cambio utensile, l'equilibratura e il fissaggio del pezzo, favorendo l'impiego di unità silenziose a velocità variabile con un controllo preciso della pressione e la connettività con la rete di fabbrica.
- Settore delle infrastrutture : ponti, porti, sistemi ferroviari, impianti idrici, cancelli e risorse per le energie rinnovabili creano una domanda, legata ai progetti, di unità durevoli e resistenti alla corrosione, progettate per lunghi intervalli di servizio.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Applicazione industriale |
Alto |
Fabbriche intelligenti |
Maturo |
|
Mercato mobile |
Alto |
Elettrificazione della flotta |
Scalatura |
|
Industria edile |
Alto |
Infrastruttura urbana |
Maturo |
|
Industria meccanica |
Mezzo |
Serraggio di precisione |
Scalatura |
|
Settore delle infrastrutture |
Mezzo |
Rinnovo degli asset |
Scalatura |
|
Altri |
Basso |
Sistemi specializzati |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato delle centraline idrauliche
Automazione industriale e modernizzazione delle attrezzature
Presse, macchine per lo stampaggio, celle di taglio metalli e sistemi di movimentazione materiali vengono aggiornati per migliorare l'efficienza, l'affidabilità e la produttività del lavoro. Le centraline idrauliche continuano a trovare applicazioni utili ovunque siano richieste forze elevate e capacità di carico; tuttavia, la modernizzazione sta modificando i criteri di acquisto. Le esigenze degli utenti finali ora includono la capacità di controllo della velocità, il controllo elettronico, una minore rumorosità, una gestione termica più pulita e la possibilità di connettere le macchine in rete. Tali esigenze aumentano il costo medio del sistema, ma offrono anche l'opportunità di un ammodernamento per gli impianti più datati. Inoltre, trasformano la competizione tra i fornitori in risultati prestazionali più misurabili, come minori consumi a vuoto, meno guasti dovuti alle temperature e una rapida risoluzione dei problemi. L'esperienza nell'integrazione nei settori idraulico ed elettronico, insieme ai servizi di manutenzione, consente agli integratori di ottenere una fetta di budget maggiore.
Investimenti in infrastrutture e macchinari pesanti
I progetti infrastrutturali nei settori dei trasporti, dell'acqua, dei porti, dell'energia, dell'industria mineraria e dello sviluppo urbano richiedono gru, piattaforme di accesso, macchine per la costruzione di gallerie, macchine per il calcestruzzo, cancelli e attrezzature mobili di servizio. Il funzionamento di tali attrezzature richiede unità di potenza piccole e compatte, in grado di erogare una potenza controllabile in diverse condizioni. I progetti pluriennali, sia pubblici che privati, genereranno una domanda di attrezzature originali, nonché un aumento del numero di sistemi di filtrazione e tenuta, pompe, valvole e componenti installati. I committenti richiedono sempre più spesso resistenza alla corrosione, pulizia dei fluidi, resistenza alle alte temperature e capacità di monitoraggio remoto al fine di prolungare gli intervalli di manutenzione. L'influenza del mercato non si limita alle sole attrezzature, poiché le progettazioni per impieghi gravosi implicano una maggiore complessità ingegneristica.
Richiesta di maggiore densità di energia e potenza
Per i progettisti di macchinari industriali e mobili, è necessario rendere disponibili macchinari produttivi con ingombri ridotti, mentre i costi più elevati di energia e raffreddamento incidono sugli impianti. Le unità idrauliche risolvono il problema della densità di forza, ma nei sistemi tradizionali a velocità fissa si verificano perdite di energia dovute alla strozzatura e al flusso eccessivo. La soluzione basata sulla domanda, con combinazioni migliorate di motori e pompe, serbatoi più piccoli e gestione termica integrata, contribuisce a superare il problema. Bosch Rexroth ha già ottenuto risparmi energetici fino all'80% in alcune soluzioni di centraline idrauliche connesse, a dimostrazione del potenziale di questo approccio. Ulteriori vantaggi includono una minore rumorosità e un minore consumo di olio. La conseguenza di questa tendenza è il passaggio dalla minimizzazione dei costi di capitale alla valutazione dei costi totali.
Tendenze future del mercato delle centraline idrauliche
La potenza fluidica connessa diventa un nodo macchina standard
Le tendenze del mercato delle centraline idrauliche indicano sempre più una maggiore orientamento verso la connettività nativa piuttosto che verso il monitoraggio aggiuntivo. Le unità del futuro combineranno pressione, temperatura, livello del fluido, stato del filtro, vibrazioni e dati di azionamento in interfacce standardizzate. L'analisi si sposterà dalla semplice segnalazione di allarmi verso stime della vita utile residua, regolazione automatica del punto di funzionamento e pianificazione della manutenzione per intere flotte. La sicurezza informatica, la proprietà dei dati e l'interoperabilità diventeranno quindi criteri di acquisto fondamentali, al pari di pressione e portata. I fornitori in grado di rendere disponibili dati utilizzabili senza vincolare i clienti a piattaforme rigide potranno integrarsi più facilmente con i software industriali. Questa transizione dovrebbe incrementare i ricavi derivanti da software, messa in servizio e abbonamenti, migliorando al contempo la progettazione dei componenti grazie a informazioni anonimizzate sul ciclo di lavoro.
Le architetture elettroidrauliche guadagnano terreno
L'elettrificazione non eliminerà l'idraulica laddove forza elevata e robustezza sono fondamentali; al contrario, rimodellerà la generazione e il controllo dell'energia. Servomotori, azionamenti a frequenza variabile, pompe bidirezionali, accumulatori e unità compatte distribuite ridurranno le perdite per strozzamento e semplificheranno l'architettura delle macchine. Le apparecchiature mobili abbineranno sempre più spesso sistemi a batteria ad attuatori idraulici efficienti, rendendo critici il consumo in standby, il carico termico e la capacità rigenerativa. Gli utenti industriali privilegeranno soluzioni "plug-and-produce" che riducono l'ingombro degli armadi e i tempi di messa in servizio. Nel periodo di previsione, questi progetti ibridi dovrebbero sfumare i confini tra fornitori di sistemi idraulici, elettrici e di automazione, favorendo partnership e interfacce modulari.
Opportunità di mercato per le centraline idrauliche
Pacchetti di ammodernamento per impianti industriali obsoleti
La base installata di unità a velocità fissa crea un'opportunità di retrofit scalabile. Investitori e fornitori possono rivolgersi a presse, macchine per lo stampaggio, banchi prova e sistemi di movimentazione materiali con kit di aggiornamento standardizzati che combinano azionamenti a velocità variabile, sensori, sistemi di filtrazione e software di controllo. Le previsioni di mercato per le centraline idrauliche supportano modelli orientati ai servizi, poiché le sostituzioni possono essere prioritarie in base al ciclo di lavoro, all'intensità energetica e ai tempi di fermo. I programmi di successo richiedono audit in loco, misurazioni di base, ingegneria di compatibilità e risparmi post-installazione verificati. I partner di canale possono raggruppare finanziamento, installazione e manutenzione preventiva, riducendo le barriere di capitale per i clienti. Un portafoglio di retrofit modulare accorcia inoltre i cicli di vendita e trasforma la domanda frammentata del mercato post-vendita in entrate ripetibili.
Piattaforme localizzate per corridoi industriali ad alta crescita
L'espansione della produzione in India, nel Sud-est asiatico, in Medio Oriente e in alcuni mercati africani selezionati crea spazio per piattaforme assemblate localmente e pronte all'uso. Le aziende possono stabilire impianti per la fabbricazione di serbatoi, la lavorazione di collettori, l'integrazione di pannelli e la capacità di collaudo in prossimità dei clienti, approvvigionandosi al contempo di pompe, valvole e azionamenti critici a livello globale. Questo approccio riduce i costi di trasporto, i tempi di consegna e l'esposizione alle importazioni senza compromettere la costanza delle prestazioni. Gli investimenti dovrebbero dare priorità a distinte base configurabili, formazione dei tecnici, scorte di pezzi di ricambio e supporto di ingegneria digitale. Le partnership con OEM di apparecchiature mobili, costruttori di macchine e appaltatori di infrastrutture garantiscono flussi di progetto prevedibili. La conoscenza delle certificazioni locali e le soluzioni di raffreddamento, filtrazione e protezione dalla corrosione adattate al clima possono rafforzare i margini.
Sviluppi recenti
- Luglio 2025: Bosch Rexroth AG ha presentato la seconda generazione della centralina idraulica compatta CytroPac 2X, dotata di moduli funzionali intercambiabili, sensori integrati, connettività Ethernet, indicatore di stato e una combinazione motore-pompa ottimizzata. L'azienda ha dichiarato che, con determinate configurazioni, è possibile risparmiare fino all'80% di energia rispetto alle unità di piccole dimensioni convenzionali di pari potenza.
- Marzo 2025: HYDAC International GmbH ha presentato unità di potenza compatte e intelligenti per macchine elettrificate, che collegano l'attuazione idraulica ad architetture elettriche orientate all'efficienza. Lo sviluppo ha risposto alle priorità delle macchine mobili, tra cui la riduzione del consumo energetico, la compattezza e l'integrazione specifica per l'applicazione, favorendo una maggiore diffusione nelle macchine edili, di sollevamento e per la movimentazione dei materiali.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -