
Markt für Hydronic Steuerung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Markt für hydronische Steuerungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Aktoren, Durchflussregler, Ventile, Schaltschränke und Sonstige); Installationstyp (Neuinstallation und Nachrüstung); Endnutzer (Wohngebäude, Industrie und Gewerbe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002319
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
32,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
49,46 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,82 %
Wachstumsrate
Adressierbarer Markt
371,49 Mrd. US-Dollar
(2026–2034)
Der Markt für hydronische Regelungstechnik wurde 2025 auf 32,38 Milliarden US-Dollar geschätzt und soll bis 2034 auf 49,46 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,82 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die Modernisierung der Infrastruktur für Heizungs- und Kühlsysteme, den verstärkten Einsatz effizienter Heizungs-, Lüftungs- und Klimaanlagen (HLK) sowie den steigenden Bedarf an der Regulierung von Temperatur, Druck und Durchfluss in Wohn-, Gewerbe- und Industriegebäuden begünstigt.
In Nordamerika wird für den Markt für hydraulische Steuerungssysteme ein jährliches Wachstum von 4,4–5,0 % zwischen 2026 und 2034 erwartet. Der Austausch veralteter Gebäudetechnik und strenge Energieeffizienzstandards tragen zur steigenden Nachfrage nach intelligenten Ventilen, Stellantrieben und Durchflussregelungssystemen bei.
Marktanalyse und Einblicke in die hydronische Steuerungstechnik
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Anteil von 31–35 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen , unterstützt durch die Nachrüstung von Heizungs-, Lüftungs- und Klimaanlagen, Initiativen zur Dekarbonisierung von Gebäuden und die zunehmende Verbreitung digital gesteuerter Heizungs-, Lüftungs- und Klimaanlagen.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen , unterstützt durch die Nachfrage nach Modernisierung und Ersatz im gewerblichen Bereich.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 28–32 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,1–4,7 % wachsen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo energieeffiziente Heizungsmodernisierungen weiterhin von großer Bedeutung sind.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 24–28 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,3–5,9 % verzeichnen. China, Japan, Südkorea, Indien und Australien unterstützen die Investitionen in Industrie- und Gebäudesysteme.
- Größtes Segment: Der kommerzielle Endverbrauch machte im Jahr 2025 schätzungsweise 38–42 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen , angetrieben von Büros, Krankenhäusern, Bildungseinrichtungen und gemischt genutzten Projekten.
- Wachstumsstarkes Segment: Die Nachrüstung von Anlagen machte im Jahr 2025 etwa 42–46 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen , was auf energetische Modernisierungen und den Austausch ineffizienter Steuerungssysteme zurückzuführen ist.
- Die wichtigsten analysierten Unternehmen: Siemens AG, Danfoss A/S, Honeywell International Inc., Schneider Electric SE, BELIMO Holding AG, IMI plc, Johnson Controls International plc, Xylem Inc., Spirotech BV und Reflex Winkelmann GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Automatisierung hat die Umstellung von mechanisch gesteuerten auf elektronisch überwachte Systeme in der Heizungs- und Klimatechnik vorangetrieben, die auf variable Gebäudelasten reagieren können. Verbesserte Sensorvernetzung, digitale Aktoren, druckunabhängige Ventile und integrierte Steuerungsplattformen haben zu einer veränderten Ausrichtung der Fertigung geführt. Dazu gehört die Integration von Konstruktionswissen mit Software, Elektronik und Anwendungen. Gleichzeitig ist zu beachten, dass die Angebotsentwicklung von der Halbleiterversorgung, der lokalen Fertigung und der Nachfrage nach Produkten bestimmt wird, die sich an bestehende Rohrleitungsinfrastrukturen und neuere Niedertemperatur-Heiz-/Kühlsysteme anpassen lassen.
Mit Blick auf die Zukunft werden die entstehenden urbanen Märkte und Sanierungen den adressierbaren Markt über gewerbliche HLK-Anwendungen hinaus erweitern. Investitionen werden zunehmend in elektrifizierte Heizungsanlagen, Fernwärmelösungen, Wärmepumpentechnologien und intelligente Gebäudemanagementsysteme mit wasserseitigen Steuerungen fließen. In diesem Zusammenhang ist hervorzuheben, dass Energieeffizienzmaßnahmen und Emissionsvorschriften den Austausch von Anlagen fördern werden. Unternehmen, die integrierte Systeme, Anwendungsentwicklung und Lifecycle-Services anbieten, dürften sich einen Wettbewerbsvorteil verschaffen.
Berichtsumfang zum Markt für hydraulische Steuerungssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 32,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 49,46 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für hydraulische Steuerungssysteme
Immer mehr Gebäudebesitzer legen Wert auf die Reduzierung des Energieverbrauchs von Heizungs-, Lüftungs- und Klimaanlagen (HLK), ohne dabei den Komfort zu beeinträchtigen. Dies führt zu einem stetigen Bedarf an verbesserter Wassermengenregelung und Automatisierungssteuerung. Das Wachstum des Marktes für hydraulische Steuerungssysteme hängt daher von der dynamischen Vernetzung von Geräteherstellern, HLK-Fachbetrieben, Ingenieurbüros, Gebäudebesitzern und Systemintegratoren ab. Ventile, Aktoren, Durchflussregler und Schaltschränke müssen als System zusammenarbeiten und dürfen nicht unabhängig voneinander agieren. Der Markt begünstigt Generalisten mit einem breiten Produktsortiment und umfangreichen Vertriebskanälen, während Spezialisten auf hydraulisches Fachwissen und Ingenieurdienstleistungen setzen.
Bei Neubauten bestehen Möglichkeiten für integrierte Konzepte, doch der Austausch stellt nach wie vor einen bedeutenden Zyklus dar, da viele Gebäude über veraltete und manuell einzustellende Anlagen verfügen. Der Einsatz von Wärmepumpen erfordert eine präzise Durchfluss- und Temperaturregelung unter verschiedenen Bedingungen. Daher modifizieren die Hersteller ihre Produkte, um sie an Niedertemperatursysteme und digital gesteuerte Anlagen anzupassen. Die Verfügbarkeit von Elektronikbauteilen, Metallen, Gussteilen und Spezialdichtungen kann die Produktionsplanung beeinflussen.
Der Bericht zum Markt für hydraulische Steuerungssysteme deutet auf einen Wettbewerb hin, der auf Größe, Entwicklungskompetenz, Software und Vertriebskanälen basiert. Siemens AG und Schneider Electric SE haben aufgrund ihres umfassenden Angebots im Bereich der Gebäudeautomation einen Vorteil. Danfoss A/S und BELIMO Holding AG behaupten ihre Marktführerschaft bei HLK-Steuerungssystemen. IMI plc, Spirotech BV und Reflex Winkelmann GmbH bieten spezifische Lösungen für Hydraulik und Systemmanagement. Honeywell International Inc., Johnson Controls International plc und Xylem Inc. konkurrieren mit ihrer vernetzten Infrastruktur, ihren Gebäudeleittechniklösungen, Wassertechnologien und ihren Kundenbeziehungen.
Investitionsmöglichkeiten in der Branche konzentrieren sich auf die Entwicklung digitaler Produkte, Software zur Energieoptimierung, die Stärkung der Produktionsstabilität auf regionaler Ebene sowie auf Fusionen und Übernahmen zur Erweiterung der technischen Kompetenzen. Große Unternehmen nutzen ihre Kundenbeziehungen für den Vertrieb von Steuerungs- und Überwachungssystemen, während Spezialisten die Überprüfung der Systemleistung in den Vordergrund stellen. Ein weiteres strategisches Differenzierungsmerkmal ist die Fähigkeit zur Integration in Gebäudeleittechnik und zur Unterstützung von Auftragnehmern bei Planung, Inbetriebnahme und Betrieb.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
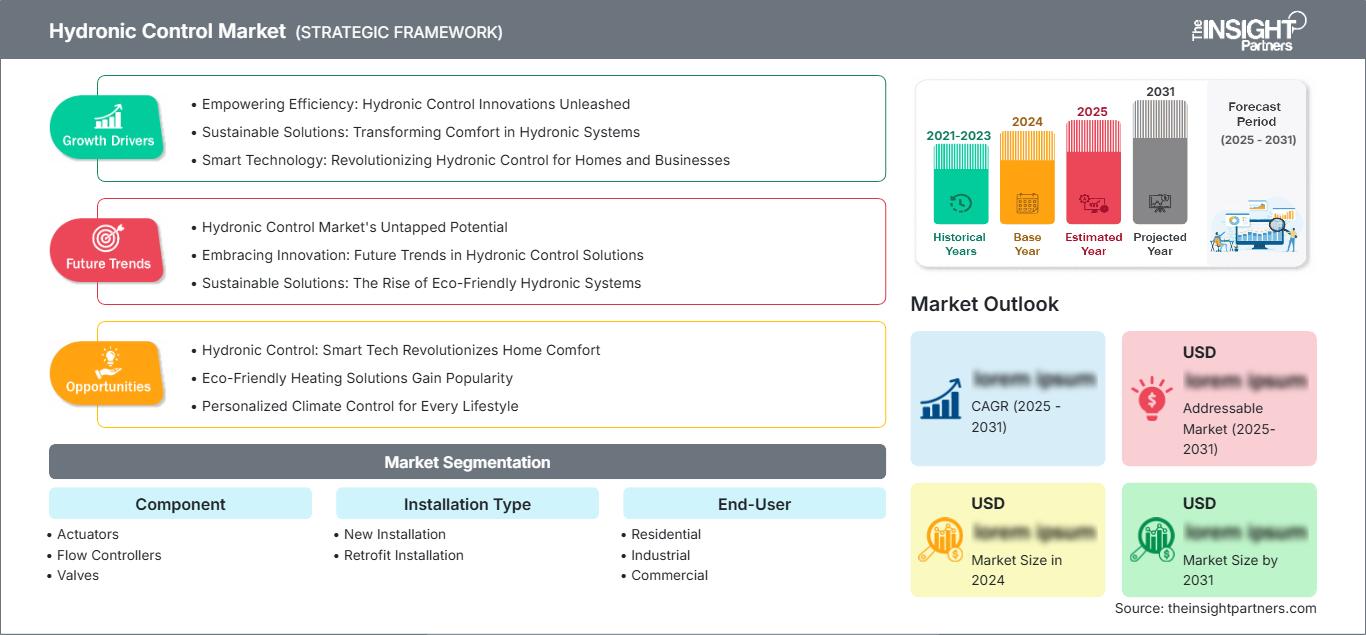
Markt für hydraulische Steuerungssysteme: Strategische Einblicke
Regionale Einblicke
Markt für hydraulische Steuerungssysteme in Nordamerika
In Nordamerika lag der Marktanteil von Heizungs- und Klimatechnik im Jahr 2025 bei 31–35 %. Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 4,4–5,0 % erwartet. Der Bedarf an der Modernisierung alter Heizungs-, Lüftungs- und Klimaanlagen (HLK) bleibt ein wesentlicher Wachstumsfaktor in diesem Segment, insbesondere in Gewerbeimmobilien, öffentlichen Gebäuden und Mehrfamilienhäusern. Der Bedarf an energieeffizienter Leistung steigt, weshalb Eigentümer vermehrt auf automatisierte Ventile, Systemabgleich und Vernetzung im Steuerungssystem setzen, um die Betriebseffizienz zu steigern und den Bedarf an Heizung und Pumpen zu minimieren.
Die USA sind der wichtigste regionale Nachfragetreiber auf dem Markt, während Kanada durch seinen Heizbedarf in kalten Klimazonen ebenfalls Nachfrage generiert. Hersteller bieten zunehmend Produkte an, die mit Wärmepumpen, Flächenheizungssystemen und der Integration in Gebäudeautomationssysteme kompatibel sind. Besonders wichtig ist der Bereich der Nachrüstung, da er es Eigentümern ermöglicht, Leistungssteigerungen zu erzielen, ohne die gesamte Heizungs- und Klimatechnik austauschen zu müssen.
US-Markt für hydraulische Steuerung
Im Jahr 2025 entfielen rund 78–82 % der nordamerikanischen Nachfrage auf die USA. Für den Zeitraum von 2026 bis 2034 wird ein jährliches Marktwachstum von 4,5–5,1 % prognostiziert. Zu den Anwendungsbereichen zählen Bürogebäude, Krankenhäuser, Bildungseinrichtungen, Hotels und Wohngebäude. Elektronische Aktuatoren, druckunabhängige Ventile und intelligente Schnittstellen, die in Gebäudemanagementsysteme integriert werden können, haben bei Sanierungsprojekten Priorität.
Zu den wichtigsten Akteuren auf dem Markt und im Land zählen Siemens AG, Honeywell International Inc., Schneider Electric SE, Johnson Controls International plc und Xylem Inc. Hinzu kommen Anbieter von HLK-Steuerungssystemen. Markttrends sind variable Durchflusssysteme, die Installation von Wärmepumpen und der intelligente Regelkreis bei Sanierungen. Betriebskostensenkung und verbesserte Anlageneffizienz bei Inbetriebnahme und Wartung treiben den Markt an.
Europäischer Markt für hydraulische Steuerung
Europa machte 2025 etwa 28–32 % des Gesamtmarktes aus und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 4,1–4,7 % verzeichnen. Die bereits bestehende Infrastruktur mit Warmwasserheizungen in der Region wird zusammen mit Dekarbonisierungsstrategien und Gebäudesanierungen neue Möglichkeiten für den Austausch schaffen. Deutschland wird aufgrund seiner umfangreichen Gebäudeinfrastruktur, seines Produktionsstandorts und seines Engagements für effiziente Heizsysteme und eine kompatible Infrastruktur für Warmwasserheizungen weiterhin führend sein.
Im Vereinigten Königreich wird sich aufgrund von Gebäudesanierungen, dem Einbau von Wärmepumpen und dem Bedarf an effizientem Energiemanagement in Gewerbegebäuden ein positiver Trend abzeichnen. Deutschland wird weiterhin eine Nachfrage nach Regelventilen, Stellantrieben und Steuerungen generieren, bedingt durch die Nachrüstung bereits installierter Warmwasserheizungen zur Erzielung von Niedertemperaturbetrieb. Frankreich, Italien und Spanien werden aufgrund von Sanierungsmaßnahmen, klimaspezifischen Anforderungen an Heizung und Kühlung sowie der Installation effizienter Infrastruktur in Gewerbegebäuden ein Wachstum verzeichnen.
Markt für hydraulische Steuerungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen – dem höchsten aller wichtigen Regionen. Gewerblicher Hochbau, Fernwärme und industrielle Entwicklungen treiben die regionale Nachfrage in China an, während Japan und Südkorea für den Einsatz fortschrittlicher HLK- und Automatisierungstechnologien verantwortlich sind.
Indien und Australien bieten Chancen durch Stadtentwicklungsprojekte, energieeffiziente Gebäude und Infrastrukturverbesserungen. Eine präzise Steuerung der Wasserversorgung ist für Industrieanlagen, Rechenzentren, Gesundheitseinrichtungen und große Gewerbegebiete unerlässlich. Energieeffizienzmaßnahmen fördern den Einsatz von Heizungs- und Klimatechnik.
Markt für hydraulische Steuerungssysteme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird zwischen 2026 und 2034 ein jährliches Wachstum von 4,8 % bis 5,4 % prognostiziert. Treiber dieser Entwicklung sind Investitionen in die Infrastruktur und die steigende Nachfrage nach effizienten Kühllösungen. Saudi-Arabien wird in der Region das Wachstum anführen, während die VAE von umfangreichen Gewerbeprojekten, Fernkältesystemen, Investitionen im Gastgewerbe und Gebäudeautomatisierungstechnologien profitieren.
Südafrikas Beitrag besteht in der Modernisierung von Gewerbe- und institutionellen Gebäuden, während der Rest des Nahen Ostens und Afrikas ein selektives Wachstum in der städtischen Infrastruktur und in industriellen Anwendungen anstrebt. Energiekosten, der Bedarf an Wassermanagement und die Notwendigkeit einer effizienten Klimatechnik haben zu einer zunehmenden Verbreitung automatisierter Durchfluss- und Druckregelungssysteme geführt.
Segmentierungsanalyse
Komponente
Die Nachfrage nach Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % steigen . Dies spiegelt den Bedarf an integrierten Steuerungsarchitekturen für Heizungs- und Kühlsysteme wider. Der Markt für hydronische Steuerungssysteme in diesem Segment umfasst sowohl einzelne mechanische Geräte als auch digital vernetzte Baugruppen. Die Produktauswahl hängt von der Systemgröße, den Betriebsbedingungen, den Energiezielen und der Kompatibilität mit Gebäudeautomationsplattformen ab. Anbieter entwickeln zunehmend Komponenten, die die Inbetriebnahme vereinfachen und unter variablen Lastbedingungen eine stabile Leistung gewährleisten.
- Aktuatoren: Aktuatoren gewinnen zunehmend an Bedeutung, da automatisierte HLK-Systeme eine präzise Ventilpositionierung und Kompatibilität mit digitalen Gebäudesteuerungen erfordern. Ihr strategischer Wert steigt dort, wo häufige Laständerungen eine reaktionsschnelle und wiederholbare Anpassung erfordern.
- Durchflussregler: Durchflussregler tragen zur hydraulischen Stabilität bei, indem sie die vorgesehenen Betriebsbedingungen auch bei unterschiedlichen Druckverhältnissen aufrechterhalten. Die Nachfrage wird durch Energieeffizienzziele, drehzahlvariable Pumpen und den Bedarf an vereinfachter Inbetriebnahme verstärkt.
- Ventile: Ventile sind nach wie vor grundlegend für die Wasserregulierung und bilden eine breite installierte Basis in neuen und bestehenden Systemen. Die Produktdifferenzierung konzentriert sich zunehmend auf Druckunabhängigkeit, Langlebigkeit, Leckagekontrolle und Automatisierungskompatibilität.
- Bedienfelder: Bedienfelder koordinieren den Gerätebetrieb und bieten eine zentrale Übersicht für komplexe Anlagen. Ihre Bedeutung steigt, wenn Anlagen mehrere Pumpen, Ventile, Sensoren und Kommunikationsschnittstellen in einheitliche Gebäudemanagementarchitekturen integrieren.
Installationstyp
Für den Installationsbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % erwartet , wobei die Nachfrage nach neuen Anlagen mit der anhaltenden Bautätigkeit steigt. Sanierungsprojekte sind besonders wichtig, da große Gebäudebestände energetische Verbesserungen erfordern, ohne dass die gesamte mechanische Ausstattung erneuert werden muss. Neue Projekte bieten hingegen Möglichkeiten für integrierte Steuerungssysteme, die auf fortschrittlichen HLK-Architekturen basieren, darunter Wärmepumpen, variable Volumenstromverteilung und vernetzte Gebäudeautomation.
- Neuinstallationen: Neuinstallationen profitieren von der Möglichkeit, Steuerungen bereits während der Systemplanung und Inbetriebnahme zu integrieren. Die Nachfrage ist mit dem Gewerbebau, institutionellen Projekten, Industrieanlagen und Bauvorhaben verbunden, die auf digital gesteuerte HLK-Infrastruktur setzen.
- Nachrüstung: Die Nachrüstung von Gebäuden ist von strategischer Bedeutung, da bestehende Gebäude eine verbesserte Effizienz und Betriebssteuerung erfordern. Bei Modernisierungen werden häufig kompatible Komponenten priorisiert, um Beeinträchtigungen zu minimieren und gleichzeitig Anforderungen an Ausgleich, Druckregulierung und Automatisierung zu erfüllen.
Endbenutzer
Die Endkundennachfrage dürfte im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,4 % verzeichnen , bedingt durch die vielfältigen Anforderungen in Gebäuden und Prozessumgebungen. Gewerbliche Einrichtungen bleiben aufgrund ihrer umfangreichen HLK-Infrastruktur der größte Nachfragemarkt, während industrielle Anwender Prozesssicherheit und Betriebseffizienz priorisieren. Die Verbreitung im Wohnbereich wird durch die Modernisierung von Warmwasserheizungen, den Einsatz von Wärmepumpen und das wachsende Interesse an automatisierter Temperaturregelung begünstigt.
- Wohnbereich: Die Nachfrage im Wohnbereich wird durch die Modernisierung von Warmwasserheizungen, den vermehrten Einsatz von Wärmepumpen und den Austausch veralteter Steuerungstechnik beeinflusst. Kompakte, zuverlässige und installationsfreundliche Lösungen gewinnen zunehmend an Bedeutung, da Hausbesitzer niedrigere Betriebskosten anstreben.
- Industrielle Anwender benötigen eine zuverlässige Durchfluss-, Druck- und Temperaturregelung für Produktions- und Versorgungsanwendungen. Investitionsentscheidungen legen Wert auf Zuverlässigkeit, Systemverfügbarkeit, Prozessanforderungen und Kompatibilität mit umfassenderen Automatisierungs- und Energiemanagementstrategien.
- Gewerbeimmobilien: Der Bedarf an Klimatechnik ist aufgrund der umfangreichen HLK-Netze in Büros, Krankenhäusern, Hotels, Bildungseinrichtungen und Mischnutzungsprojekten am höchsten. Energieoptimierung und zentrales Gebäudemanagement erhöhen die strategische Bedeutung fortschrittlicher Steuerungssysteme.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Medium |
Wärmepumpe |
Skalierung |
|
Industrie |
Hoch |
Prozesskühlung |
Reifen |
|
Kommerziell |
Hoch |
Intelligente Gebäude |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für hydraulische Steuerungssysteme
Gebäudeenergetische Sanierungen und Leistungsanforderungen
Energetische Sanierungen steigern die Nachfrage nach Anlagen, die die Effizienz von Heizungs-, Lüftungs- und Klimaanlagen verbessern, ohne dass Rohrleitungen und die gesamte mechanische Infrastruktur ausgetauscht werden müssen. Gebäudeeigentümer stehen unter zunehmendem Druck, Betriebskosten zu senken und messbare Energieeffizienz nachzuweisen. Dadurch gewinnen Abgleich, Druckregelung und automatisierte Regelung immer mehr an Bedeutung. Hydronische Modernisierungen können Systemineffizienzen reduzieren, die durch instabile Strömung, übermäßigen Pumpbetrieb und unzureichende Temperaturregelung verursacht werden. Die Auswirkungen sind besonders in Gewerbe- und institutionellen Immobilien mit langen Anlagenaustauschzyklen spürbar. Anbieter kompatibler Sanierungsprodukte können auf eine breite Kundenbasis zugreifen, während Auftragnehmer von kürzeren Projektlaufzeiten im Vergleich zum kompletten Systemaustausch profitieren. Die daraus resultierende Nachfrage fördert Aktuatoren, Regelventile, Durchflussmanagement-Systeme und digitale Schnittstellen in etablierten Gebäudemärkten.
Einsatz von Wärmepumpen und Auslegung von Niedertemperatursystemen
Die Elektrifizierung verändert die Betriebseigenschaften von Heizsystemen und erhöht die Bedeutung eines präzisen Wassermanagements. Wärmepumpen arbeiten in der Regel am effizientesten, wenn die Warmwasserverteilungssysteme geeignete Durchflussmengen und Temperaturbedingungen aufrechterhalten. Dies schafft Bedarf an kompatiblen Regelungstechnologien. Niedertemperatur-Heizkonfigurationen können zudem Schwächen in schlecht abgestimmten Altsystemen aufdecken und Investitionen in Ventile, Stellantriebe und Durchflussregler fördern. Die Auswirkungen auf den Markt reichen über Neuinstallationen hinaus, da bestehende Gebäude möglicherweise hydraulische Anpassungen erfordern, bevor sie auf elektrifizierte Heizgeräte umgestellt werden können. Hersteller haben daher die Möglichkeit, Produkte zu entwickeln, die für geringere Temperaturdifferenzen und variable Betriebsbedingungen optimiert sind. Die Integration von Sensoren und Automatisierungsplattformen kann die Systemreaktionsfähigkeit, die Inbetriebnahme und die Lebenszyklusleistung für Gebäudeeigentümer weiter verbessern.
Digitales Gebäudemanagement und vorausschauender Betrieb
Die zunehmende Digitalisierung der Gebäudeinfrastruktur erweitert die Rolle der Heizungs- und Klimatechnik von passiven mechanischen Bauteilen hin zu datenfähigen Systemkomponenten. Gebäudemanager benötigen verstärkt Einblick in Temperatur, Durchfluss, Ventilstellung und Anlagenstatus, um ihre Betriebsentscheidungen zu optimieren. Vernetzte Aktoren und Bedienfelder liefern Daten für umfassendere Gebäudemanagementsysteme und unterstützen so die Fehlererkennung und gezielte Wartung. Dieser Wandel schafft Mehrwert für Anbieter, die physische Geräte mit Kommunikationsprotokollen und Softwarekompatibilität kombinieren können. Vorausschauende Wartung kann zudem Ausfallzeiten in kritischen Einrichtungen wie Krankenhäusern und Industrieanlagen reduzieren. Mit dem Ausbau vernetzter Infrastrukturen dürfte die Nachfrage Produkte begünstigen, die präzise Messwerte liefern und gleichzeitig mit bestehenden Automatisierungsarchitekturen und Wartungsabläufen kompatibel sind.
Markt für hydraulische Steuerungen – Zukunftstrends
Integrierte hydraulische Intelligenz und vernetzte Geräte
Zukünftige Systemarchitekturen werden zunehmend Sensoren, Aktoren, Durchflussregler und Software in koordinierten Netzwerken vereinen. Der Markt für hydraulische Steuerungssysteme wird voraussichtlich Geräte begünstigen, die Betriebsdaten an Gebäudeplattformen übermitteln können, anstatt nur lokal zu funktionieren. Eine stärkere Integration kann die Inbetriebnahme verbessern, Leistungsabweichungen erkennen und automatisierte Reaktionen auf Belegung und Wetterbedingungen ermöglichen. Anbieter werden sich voraussichtlich durch Interoperabilität, Cybersicherheit, Softwaretools und Lebenszyklusanalyse differenzieren. Standardisierte Kommunikationsmöglichkeiten könnten immer wichtiger werden, da Gebäudeeigentümer geschlossene Technologie-Ökosysteme vermeiden. Dieser Trend kann auch die Arbeitsweise von Installateuren verändern und erfordert fundiertere Kenntnisse in der digitalen Inbetriebnahme sowie eine engere Koordination zwischen Anlagenbauern, Steuerungstechnikern und Facility-Management-Teams über den gesamten Lebenszyklus der Anlage hinweg.
Designoptimierung für flexible Heiz- und Kühllasten
Gebäude werden voraussichtlich mit zunehmend variablen Wärmelasten betrieben, da sich Nutzungsmuster, Klimabedingungen, Elektrifizierungstechnologien und die Integration erneuerbarer Energien weiterentwickeln. Zukünftige Steuerungssysteme benötigen daher eine höhere Flexibilität als herkömmliche Systeme mit festem Durchfluss. Anlagen, die die hydraulische Stabilität unter wechselnden Anforderungen gewährleisten, werden in Mischnutzungsprojekten, Campusgeländen und Fernwärmenetzen an Bedeutung gewinnen. Hersteller werden voraussichtlich kompakte Produkte mit größeren Betriebsbereichen und einfacherer digitaler Konfiguration in den Vordergrund stellen. Die Produktentwicklung wird sich möglicherweise auch darauf konzentrieren, die Anpassung bestehender Systeme an neue Wärmequellen und Kühlanforderungen zu vereinfachen. Diese Veränderungen könnten den Wert modularer Steuerungsarchitekturen steigern, die eine schrittweise Sanierung anstelle des gleichzeitigen Austauschs ganzer mechanischer Systeme ermöglichen.
Marktchancen im Bereich der hydraulischen Steuerung
Sanierungslösungen für bestehende Gewerbeimmobilienbestände
Ein bedeutendes Investitionspotenzial liegt in der Entwicklung von Komplettlösungen für die Modernisierung großer Gewerbe- und institutioneller Gebäudebestände. Prognosen für den Markt für hydraulische Steuerungssysteme deuten darauf hin, dass der Austausch von Anlagen in entwickelten Volkswirtschaften eine besser planbare Nachfragebasis bietet als der vom Bau abhängige Anlagenabsatz. Anbieter können Mehrwert schaffen, indem sie Ventile, Stellantriebe, Abgleichtechnologien, Sensoren und Unterstützung bei der Inbetriebnahme in standardisierten Modernisierungspaketen kombinieren. Partnerschaften mit Energiedienstleistungsunternehmen, Facility Managern und Anlagenbauern könnten die Implementierung in mehreren Objekten beschleunigen. Investoren könnten zudem Chancen in digitalen Tools finden, die Energieeinsparungen vor und nach der Installation quantifizieren. Lösungen, die Ausfallzeiten minimieren und umfangreiche Rohrleitungsänderungen vermeiden, sind besonders attraktiv, da sie die Projektkomplexität reduzieren und die Wirtschaftlichkeit von Modernisierungsprogrammen verbessern.
Lokalisierte Fertigung und Anwendungstechnik in Schwellenländern
Schwellenländer bieten Chancen für Anbieter, die bereit sind, Produkte und Geschäftsmodelle an die lokalen Infrastrukturanforderungen anzupassen. Investitionen in regionale Montage, technischen Support und Schulungen für Auftragnehmer können Lieferzeiten verkürzen und das Kundenvertrauen in fortschrittliche Steuerungstechnologien stärken. China, Indien, der Nahe Osten und ausgewählte südostasiatische Märkte sind besonders relevant, da die Stadtentwicklung und Infrastrukturinvestitionen die installierte Basis komplexer HLK-Systeme kontinuierlich erweitern. Lokale Anwendungsentwicklung kann zudem Unterschiede in Klima, Wasserqualität, Baupraktiken und Energiesystemen berücksichtigen. Strategische Partnerschaften mit Distributoren und Ingenieurbüros ermöglichen einen schnelleren Marktzugang als die alleinige direkte Expansion, während lokale Servicekapazitäten langfristige Kundenbeziehungen und die wiederkehrende Nachfrage nach Ersatzteilen stärken können.
Aktuelle Entwicklungen
- Juni 2026: Die Siemens AG kündigte den weiteren Ausbau ihrer Kompetenzen im Bereich Gebäudetechnik und digitales Gebäudemanagement an. Dies geschieht durch die kontinuierliche Entwicklung interoperabler Automatisierungslösungen zur Verbesserung der Energieeffizienz und der Transparenz des Betriebs in gewerblichen Infrastrukturen. Die Initiative unterstützt die Integration von Feldgeräten und Gebäudemanagementplattformen und stärkt damit die Position des Unternehmens im Bereich vernetzter HLK- und Energiemanagementanwendungen.
- April 2026: Schneider Electric SE hat sein Portfolio für das Gebäudeenergiemanagement durch integrierte digitale und Elektrifizierungslösungen weiter ausgebaut, um die betriebliche Effizienz gewerblicher Infrastrukturen zu verbessern. Die Strategie konzentriert sich auf vernetzte Architektur, Überwachung und Lebenszyklusoptimierung – Bereiche, die die Nachfrage nach kompatiblen HLK- und Heizungs-/Klimaanlagen in Smart-Building-Projekten zunehmend beeinflussen.
- Oktober 2025: Die BELIMO Holding AG baut ihren Fokus auf energieeffiziente HLK-Steuerungstechnologien weiter aus, darunter intelligente Feldgeräte und Lösungen zur Optimierung der Wasserleistung. Die Produktstrategie des Unternehmens orientiert sich weiterhin an den steigenden Anforderungen an messbare Energieeffizienz, digitale Vernetzung und vereinfachte Inbetriebnahme in gewerblichen und institutionellen Gebäuden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -