
Marché des commandes hydroniques : taille, part de marché et prévisions 2034
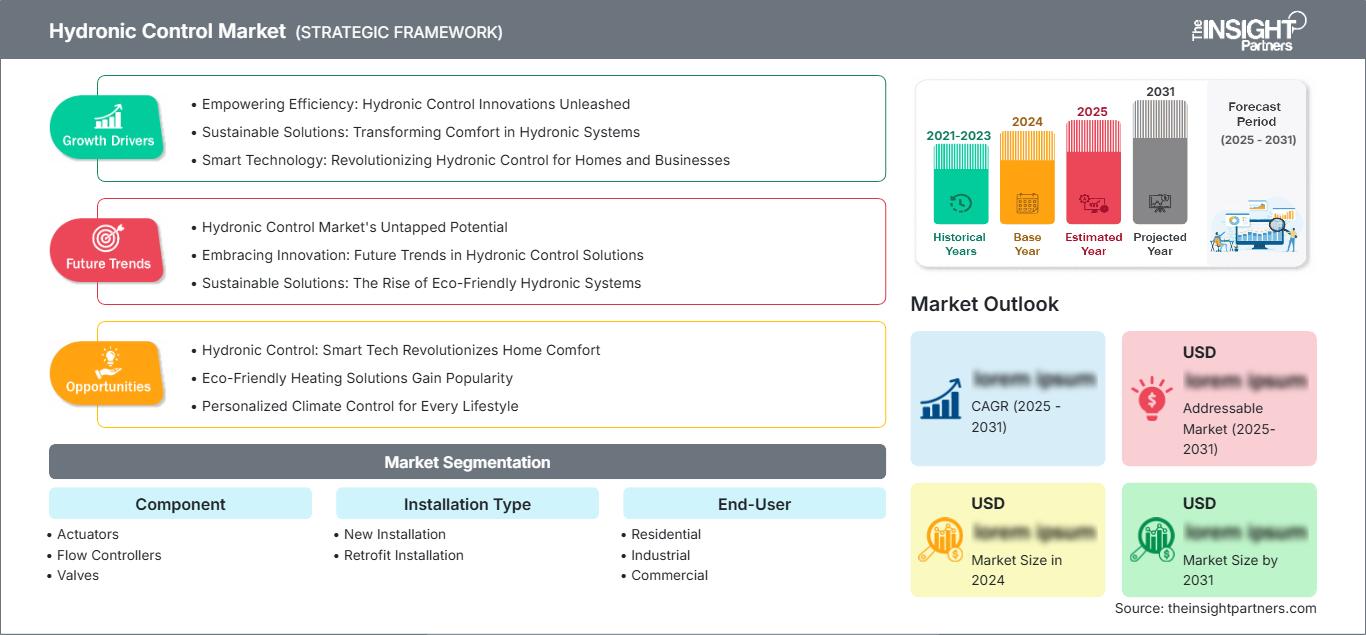
Taille et prévisions du marché des systèmes de contrôle hydroniques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : composants (actionneurs, régulateurs de débit, vannes, panneaux de commande et autres) ; type d’installation (nouvelle installation et rénovation) ; utilisateur final (résidentiel, industriel et commercial) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002319
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
32,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
49,46 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,82 %
taux de croissance
Marché adressable
371,49 milliards de dollars américains
(2026-2034)
Le marché des systèmes de contrôle hydroniques était évalué à 32,38 milliards de dollars américains en 2025 et devrait atteindre 49,46 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,82 % entre 2026 et 2034. L'expansion du marché sera soutenue par la modernisation des infrastructures de chauffage et de climatisation, l'utilisation accrue de systèmes de chauffage, de ventilation et de climatisation (CVC) efficaces et le besoin croissant de régulation de la température, de la pression et du débit dans les espaces résidentiels, commerciaux et industriels.
En Amérique du Nord, la taille du marché des systèmes de contrôle hydroniques devrait croître à un taux annuel composé (TCAC) projeté de 4,4 à 5,0 % entre 2026 et 2034. Le remplacement des anciens équipements de bâtiments et les normes de performance énergétique strictes contribuent à la croissance de la demande de vannes intelligentes, d'actionneurs et de systèmes de contrôle de débit.
Analyse et perspectives du marché des systèmes de contrôle hydroniques
- Amérique du Nord : L'Amérique du Nord représentait une part estimée à 31-35 % en 2025 et devrait croître à un TCAC de 4,4 à 5,0 % entre 2026 et 2034 , soutenue par la modernisation des systèmes CVC, les initiatives de décarbonation des bâtiments et l'adoption croissante d'équipements hydroniques à commande numérique.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5,1 % entre 2026 et 2034 , soutenue par la modernisation commerciale et la demande de remplacement.
- Europe : L'Europe détenait une part estimée entre 28 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,7 % entre 2026 et 2034 , tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne, où les améliorations en matière de chauffage écoénergétique restent importantes.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 24 à 28 % en 2025 et devrait enregistrer un TCAC de 5,3 à 5,9 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutenant les investissements dans les systèmes industriels et de construction.
- Segment le plus important : L'utilisation finale commerciale représentait une part de marché estimée entre 38 et 42 % en 2025 et devrait croître à un TCAC de 4,7 à 5,3 % entre 2026 et 2034 , tirée par les bureaux, les hôpitaux, les établissements d'enseignement et les projets à usage mixte.
- Segment à forte croissance : L'installation de rénovation représentait environ 42 à 46 % de parts de marché en 2025 et devrait croître à un TCAC de 5,4 à 6,0 % entre 2026 et 2034 , bénéficiant des améliorations énergétiques et du remplacement des commandes inefficaces.
- Principales entreprises analysées en détail : Siemens AG, Danfoss A/S, Honeywell International Inc., Schneider Electric SE, BELIMO Holding AG, IMI plc, Johnson Controls International plc, Xylem Inc., Spirotech BV et Reflex Winkelmann GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'automatisation a progressivement transformé les systèmes hydroniques, passant de configurations à commande mécanique à des systèmes à surveillance électronique capables de s'adapter aux variations de charge des bâtiments. L'amélioration de la connectivité des capteurs, les actionneurs numériques, les vannes indépendantes de la pression et les plateformes de contrôle intégrées ont profondément modifié les priorités de la fabrication. Celle-ci inclut désormais l'intégration des connaissances en conception mécanique aux logiciels, à l'électronique et aux applications. Dans ce contexte, il est important de noter que l'offre sera influencée par les approvisionnements en semi-conducteurs, la production locale et la demande de produits compatibles avec les infrastructures de tuyauterie existantes et les nouveaux systèmes de chauffage/refroidissement basse température.
Pour l'avenir, le développement des marchés urbains et les rénovations à venir élargiront le segment de marché potentiel, au-delà des applications CVC commerciales. Les financements seront de plus en plus alloués au chauffage électrique, aux réseaux de chaleur urbains, aux pompes à chaleur et aux systèmes de gestion intelligente des bâtiments nécessitant des contrôles côté eau. Dans ce contexte, il est également important de souligner que les mesures d'efficacité énergétique et les réglementations relatives à la réduction des émissions encourageront les investissements de remplacement. Les entreprises capables de proposer des systèmes intégrés, de l'ingénierie d'application et des services tout au long du cycle de vie devraient bénéficier d'un avantage concurrentiel.
Portée du rapport sur le marché des systèmes de contrôle hydroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 32,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 49,46 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de contrôle hydroniques
De plus en plus de propriétaires d'immeubles s'attachent à réduire la consommation énergétique des systèmes de chauffage, ventilation et climatisation (CVC) sans compromettre le confort des occupants, ce qui engendre un besoin constant d'amélioration de l'équilibrage des circuits hydrauliques et des systèmes d'automatisation. La croissance du marché des systèmes de contrôle hydroniques repose donc sur la collaboration dynamique entre les fabricants d'équipements, les installateurs CVC, les bureaux d'études, les propriétaires d'immeubles et les intégrateurs de systèmes de contrôle. Les vannes, les actionneurs, les régulateurs de débit et les panneaux de commande doivent fonctionner de concert, comme un écosystème, et non indépendamment les uns des autres. Le marché actuel favorise les généralistes proposant une large gamme de produits et disposant de vastes réseaux de distribution, tandis que les spécialistes s'appuient sur leur expertise en hydraulique et leurs services d'ingénierie.
Les constructions neuves offrent des possibilités de conception intégrée, mais le remplacement des équipements reste un cycle important, car de nombreux bâtiments sont équipés de systèmes d'équilibrage manuel et d'installations vieillissantes. L'adoption des pompes à chaleur exige une maîtrise précise du débit et de la température dans diverses conditions. Les fournisseurs adaptent donc leurs produits aux systèmes basse température et aux installations à commande numérique. La disponibilité des composants électroniques, des métaux, des pièces moulées et des joints spéciaux peut impacter les calendriers de production.
Le rapport sur le marché des systèmes de contrôle hydroniques met en évidence une concurrence marquée par la taille, les compétences en ingénierie, les logiciels et l'accès aux réseaux de distribution. Siemens AG et Schneider Electric SE bénéficient d'un avantage concurrentiel grâce à leurs offres complètes dans le domaine de l'automatisation des bâtiments. Danfoss A/S et BELIMO Holding AG conservent leur position de leader sur le marché des systèmes de contrôle CVC. IMI plc, Spirotech BV et Reflex Winkelmann GmbH proposent des solutions spécifiques de gestion hydraulique et de systèmes. Honeywell International Inc., Johnson Controls International plc et Xylem Inc. contribuent à la concurrence grâce à leurs infrastructures connectées, leurs systèmes de contrôle des bâtiments, leurs technologies de l'eau et leurs relations privilégiées avec leurs clients.
Les opportunités d'investissement dans ce secteur se concentrent sur le développement de produits numériques, les logiciels d'optimisation énergétique, la résilience de la production au niveau régional et les opérations de fusions-acquisitions visant à étendre leurs compétences techniques. Les grandes entreprises tirent parti de leurs relations clients pour vendre des systèmes de contrôle et de surveillance, tandis que les spécialistes privilégient la vérification des performances des systèmes. Un autre élément de différenciation stratégique dans ce secteur réside dans la capacité à s'intégrer aux systèmes de gestion technique du bâtiment et à accompagner les entreprises dans les processus de conception, de mise en service et d'exploitation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du contrôle hydronique : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes de contrôle hydroniques
En Amérique du Nord, la part de marché des systèmes de contrôle hydroniques s'élevait à 31-35 % en 2025 et devrait croître à un TCAC de 4,4 à 5,0 % entre 2026 et 2034. La nécessité de moderniser les anciens systèmes CVC demeure un facteur structurel essentiel de la croissance de ce segment, notamment dans les bâtiments commerciaux, institutionnels et résidentiels collectifs. Face à une demande croissante d'efficacité énergétique, les propriétaires optent pour des vannes automatisées, l'équilibrage et la connectivité au sein du système de contrôle afin d'optimiser l'efficacité opérationnelle et de minimiser les besoins en chauffage et en pompage.
Les États-Unis sont le principal moteur de la demande sur ce marché, tandis que le Canada y contribue en raison de ses besoins en chauffage dans un climat froid. On observe une tendance croissante chez les fabricants à proposer des produits compatibles avec les pompes à chaleur, les systèmes de chauffage par rayonnement et l'intégration aux systèmes de gestion technique du bâtiment. Le segment de la rénovation est particulièrement important car il permet aux propriétaires d'améliorer les performances de leur système sans avoir à remplacer l'ensemble de l'installation mécanique.
Marché américain des systèmes de contrôle hydroniques
En 2025, les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine, et le marché devrait connaître un taux de croissance annuel composé (TCAC) de 4,5 à 5,1 % entre 2026 et 2034. Les marchés d'application comprennent les immeubles de bureaux, les hôpitaux, les établissements scolaires, les hôtels et les bâtiments résidentiels. Les actionneurs électroniques, les vannes indépendantes de la pression et les interfaces intelligentes, intégrables aux systèmes de gestion technique du bâtiment (GTB), sont devenus des éléments prioritaires pour les projets de remplacement.
Les principaux acteurs du marché présents dans le pays sont Siemens AG, Honeywell International Inc., Schneider Electric SE, Johnson Controls International plc et Xylem Inc. S'y ajoutent les fournisseurs de systèmes de contrôle CVC. Les tendances du marché incluent les systèmes à débit variable, l'installation de pompes à chaleur et l'équilibrage intelligent lors des rénovations. La maîtrise des coûts d'exploitation et l'amélioration de l'efficacité des équipements, notamment en termes de mise en service et de maintenance, sont les principaux moteurs du marché.
Marché européen des systèmes de contrôle hydroniques
L'Europe représentait environ 28 à 32 % du marché total en 2025 et devrait enregistrer un TCAC de 4,1 à 4,7 % entre 2026 et 2034. Le parc de systèmes de chauffage hydroniques déjà bien établi dans la région, conjugué aux stratégies de décarbonation et à la rénovation des bâtiments, créera des opportunités de remplacement. L'Allemagne restera le pays leader grâce à son important parc de bâtiments, son environnement industriel et sa transition vers des systèmes de chauffage performants et des infrastructures de chauffage hydroniques compatibles.
Le Royaume-Uni connaîtra une évolution positive grâce à la rénovation des bâtiments, l'installation de pompes à chaleur et le besoin d'une gestion énergétique efficace dans les bâtiments commerciaux. En Allemagne, la demande en vannes d'équilibrage, actionneurs et systèmes de régulation restera forte du fait de la modernisation des systèmes de chauffage hydroniques existants pour permettre un fonctionnement à basse température. La France, l'Italie et l'Espagne enregistreront une croissance grâce aux efforts de rénovation, aux besoins spécifiques en chauffage et climatisation liés au climat et à l'installation d'infrastructures performantes dans les bâtiments commerciaux.
Marché des systèmes de contrôle hydroniques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,3 à 5,9 % entre 2026 et 2034, soit la plus élevée parmi les principales régions. La construction commerciale, les réseaux de chaleur et de froid urbains et le développement industriel stimulent la demande régionale en Chine, tandis que le Japon et la Corée du Sud se distinguent par l'utilisation de technologies de pointe en matière de CVC et d'automatisation.
L'Inde et l'Australie offrent des opportunités grâce à des projets de développement urbain, des bâtiments à haute performance énergétique et l'amélioration des infrastructures. Un contrôle précis du réseau hydraulique est essentiel pour les installations industrielles, les centres de données, les établissements de santé et les grands projets commerciaux. Les politiques d'efficacité énergétique favorisent l'utilisation de l'hydraulique.
Marché du contrôle hydronique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % entre 2026 et 2034, portée par les investissements dans le développement des infrastructures et la demande croissante de solutions de refroidissement performantes. Dans cette région, l'Arabie saoudite sera le principal moteur de cette croissance, tandis que les Émirats arabes unis bénéficieront d'importants projets commerciaux, de réseaux de refroidissement urbains, d'investissements dans le secteur de l'hôtellerie et de technologies d'automatisation des bâtiments.
La contribution de l'Afrique du Sud passera par la modernisation des bâtiments commerciaux et institutionnels, tandis que le reste du Moyen-Orient et de l'Afrique connaîtra une croissance sélective dans les infrastructures urbaines et les applications industrielles. Les coûts de l'énergie, les besoins en gestion de l'eau et l'efficacité des systèmes de chauffage, de ventilation et de climatisation ont entraîné une adoption croissante des systèmes automatisés de contrôle du débit et de la pression.
Analyse de segmentation
Composant
La demande de composants devrait croître à un TCAC de 4,6 % à 5,2 % entre 2026 et 2034 , reflétant le besoin d'architectures de contrôle intégrées pour les systèmes de chauffage et de refroidissement. Le marché du contrôle hydronique, au sein de ce segment, englobe aussi bien les dispositifs mécaniques individuels que les ensembles connectés numériquement. Le choix du produit dépend de la taille du système, des conditions de fonctionnement, des objectifs énergétiques et de la compatibilité avec les plateformes de gestion technique du bâtiment. Les fournisseurs développent de plus en plus de composants qui simplifient la mise en service et garantissent des performances stables même en cas de variations de charge.
- Actionneurs : Les actionneurs prennent une importance croissante, car les systèmes CVC automatisés exigent un positionnement précis des vannes et une compatibilité avec les systèmes de gestion technique du bâtiment. Leur intérêt stratégique s’accroît lorsque des variations de charge fréquentes nécessitent un ajustement rapide et précis.
- Régulateurs de débit : Les régulateurs de débit assurent la stabilité hydraulique en maintenant les conditions de fonctionnement nominales malgré les variations de pression. Leur utilisation est renforcée par les objectifs d’efficacité énergétique, le pompage à vitesse variable et la nécessité de simplifier la mise en service.
- Vannes : Les vannes demeurent essentielles à la régulation du réseau d’eau et constituent un élément largement répandu dans les systèmes nouveaux et existants. La différenciation des produits repose de plus en plus sur l’indépendance à la pression, la durabilité, l’étanchéité et la compatibilité avec l’automatisation.
- Panneaux de commande : Les panneaux de commande coordonnent le fonctionnement des équipements et offrent une visibilité centralisée pour les installations complexes. Leur importance s’accroît lorsque les bâtiments intègrent plusieurs pompes, vannes, capteurs et interfaces de communication dans des architectures de gestion technique unifiées.
Type d'installation
Le marché des installations neuves devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034 , l'activité de remplacement augmentant parallèlement à la demande soutenue du secteur de la construction. Les projets de rénovation sont particulièrement importants car les vastes parcs immobiliers existants nécessitent des améliorations énergétiques sans remplacement complet des équipements mécaniques. Les nouveaux projets offrent cependant des opportunités pour des systèmes de contrôle intégrés conçus autour d'architectures CVC avancées, notamment les pompes à chaleur, la distribution à débit variable et la domotique.
- Nouvelle installation : Les nouvelles installations bénéficient de la possibilité d’intégrer les commandes dès la conception et la mise en service du système. La demande est liée à la construction commerciale, aux projets institutionnels, aux installations industrielles et aux aménagements adoptant une infrastructure CVC gérée numériquement.
- Installation de modernisation : L’installation de modernisation est stratégiquement importante car les bâtiments existants nécessitent une efficacité et un contrôle opérationnel améliorés. Les mises à niveau privilégient souvent les composants compatibles afin de minimiser les perturbations, tout en répondant aux exigences d’équilibrage, de régulation de la pression et d’automatisation.
Utilisateur final
La demande des utilisateurs finaux devrait enregistrer un TCAC de 4,8 % à 5,4 % entre 2026 et 2034 , soutenue par des exigences diversifiées selon les bâtiments et les environnements de production. Les installations commerciales demeurent le principal moteur de cette demande en raison de leurs importantes infrastructures de CVC, tandis que les utilisateurs industriels privilégient la fiabilité des processus et l'efficacité opérationnelle. L'adoption dans le secteur résidentiel est favorisée par la modernisation des systèmes de chauffage hydroniques, le déploiement de pompes à chaleur et un intérêt croissant pour la gestion automatisée de la température.
- Secteur résidentiel : La demande résidentielle est influencée par la modernisation des systèmes de chauffage hydroniques, l’adoption des pompes à chaleur et le remplacement des équipements de régulation vieillissants. Les solutions compactes, fiables et faciles à installer sont de plus en plus importantes, car les propriétaires recherchent des coûts d’exploitation réduits.
- Secteur industriel : Les utilisateurs industriels exigent une régulation fiable du débit, de la pression et de la température pour leurs applications de production et de services publics. Leurs décisions d’investissement privilégient la fiabilité, la disponibilité du système, les exigences des processus et la compatibilité avec les stratégies globales d’automatisation et de gestion de l’énergie.
- Secteur commercial : Les bâtiments commerciaux génèrent la plus forte demande en raison de leurs vastes réseaux de chauffage, ventilation et climatisation (CVC) présents dans les bureaux, les hôpitaux, les hôtels, les établissements d’enseignement et les complexes à usage mixte. L’optimisation énergétique et la gestion centralisée des bâtiments renforcent l’importance stratégique des systèmes de contrôle avancés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Moyen |
Pompe à chaleur |
Mise à l'échelle |
|
Industriel |
Haut |
Refroidissement de procédé |
Mature |
|
Commercial |
Haut |
Bâtiments intelligents |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de contrôle hydroniques
Rénovations énergétiques des bâtiments et exigences de performance
La rénovation énergétique accroît la demande d'équipements améliorant l'efficacité des systèmes de chauffage, ventilation et climatisation (CVC) sans nécessiter le remplacement complet des canalisations et des infrastructures mécaniques. Les propriétaires d'immeubles sont soumis à une pression accrue pour réduire les coûts d'exploitation et démontrer des performances énergétiques mesurables, ce qui rend l'équilibrage, le contrôle de la pression et la régulation automatisée de plus en plus pertinents. Les améliorations apportées aux systèmes hydroniques peuvent réduire les inefficacités dues à un débit instable, un pompage excessif et un mauvais contrôle de la température. L'impact est particulièrement important dans les bâtiments commerciaux et institutionnels où les cycles de remplacement des équipements sont longs. Les fournisseurs de produits de rénovation compatibles peuvent accéder à une large base installée, tandis que les entrepreneurs bénéficient de durées de projet plus courtes qu'avec un remplacement complet du système. La demande qui en résulte soutient les actionneurs, les vannes de régulation, les dispositifs de gestion des débits et les interfaces numériques sur les marchés du bâtiment matures.
Déploiement de pompes à chaleur et conception de systèmes basse température
L'électrification modifie le fonctionnement des systèmes de chauffage et renforce l'importance d'une gestion précise du réseau hydraulique. Les pompes à chaleur sont généralement plus performantes lorsque les réseaux de distribution hydroniques maintiennent des débits et des températures adéquats, ce qui engendre une demande pour des technologies de régulation compatibles. Les configurations de chauffage à basse température peuvent également révéler les faiblesses des anciens systèmes mal équilibrés, incitant à investir dans des vannes, des actionneurs et des équipements de régulation de débit. L'impact sur le marché dépasse le cadre des nouvelles installations, car les bâtiments existants peuvent nécessiter des ajustements hydrauliques avant l'adoption d'équipements de chauffage électrifiés. Les fabricants ont ainsi l'opportunité de développer des produits optimisés pour des différentiels de température plus faibles et des conditions de fonctionnement variables. L'intégration de capteurs et de plateformes d'automatisation peut encore améliorer la réactivité du système, sa mise en service et ses performances tout au long de son cycle de vie pour les propriétaires.
Gestion numérique des bâtiments et opérations prédictives
La digitalisation croissante des infrastructures de bâtiments transforme le rôle des équipements hydroniques, qui passent de simples composants mécaniques passifs à des systèmes connectés et riches en données. Les gestionnaires d'installations recherchent de plus en plus une visibilité sur la température, le débit, la position des vannes et l'état des équipements afin d'optimiser leurs décisions opérationnelles. Les actionneurs et les panneaux de commande connectés peuvent alimenter les systèmes de gestion technique du bâtiment (GTB) et faciliter ainsi la détection des pannes et la maintenance ciblée. Cette transition crée une valeur ajoutée pour les fournisseurs capables d'associer équipements physiques, protocoles de communication et compatibilité logicielle. La maintenance prédictive permet également de réduire les interruptions de service dans les installations critiques telles que les hôpitaux et les sites industriels. Avec le développement des infrastructures connectées, la demande devrait privilégier les produits offrant des performances précises sur le terrain, tout en restant interopérables avec les architectures d'automatisation et les processus de maintenance existants.
Tendances futures du marché des systèmes de contrôle hydroniques
Intelligence hydraulique intégrée et dispositifs connectés
Les futures architectures de systèmes intégreront de plus en plus capteurs, actionneurs, équipements de régulation de fluides et logiciels au sein de réseaux coordonnés. Le marché des systèmes de contrôle hydroniques devrait privilégier les dispositifs capables de communiquer des données opérationnelles aux plateformes du bâtiment, plutôt que de se limiter à un réglage local. Une intégration accrue permettra d'améliorer la mise en service, d'identifier les écarts de performance et de prendre en charge les réponses automatisées aux conditions d'occupation et météorologiques. Les fournisseurs se différencieront probablement par l'interopérabilité, la cybersécurité, les outils logiciels et l'analyse du cycle de vie. Les capacités de communication standardisées pourraient devenir de plus en plus importantes, les propriétaires d'immeubles cherchant à éviter les écosystèmes technologiques fermés. Cette tendance pourrait également transformer les pratiques des installateurs, exigeant des compétences plus pointues en mise en service numérique et une coordination plus étroite entre les entreprises de génie climatique, les spécialistes des systèmes de contrôle et les équipes de gestion des installations tout au long du cycle de vie des actifs.
Optimisation de la conception pour des charges de chauffage et de refroidissement flexibles
Les bâtiments devraient fonctionner avec des charges thermiques de plus en plus variables en raison de l'évolution des profils d'occupation, des conditions climatiques, des technologies d'électrification et de l'intégration des énergies renouvelables. Les futurs systèmes de contrôle devront donc être plus flexibles que les configurations classiques à débit fixe. Les équipements capables de maintenir la stabilité hydraulique face aux variations de la demande devraient jouer un rôle prépondérant dans les projets à usage mixte, les campus et les réseaux de chaleur et de froid urbains. Les fabricants privilégieront probablement les produits compacts, dotés de plages de fonctionnement plus étendues et d'une configuration numérique simplifiée. Le développement de produits pourrait également viser à simplifier l'adaptation des systèmes existants aux nouvelles sources de chaleur et aux nouveaux besoins en refroidissement. Ces évolutions pourraient valoriser les architectures de contrôle modulaires, permettant une rénovation par étapes plutôt que le remplacement simultané de l'ensemble des systèmes mécaniques.
Opportunités du marché des systèmes de contrôle hydroniques
Solutions de rénovation pour les parcs immobiliers commerciaux existants
Une opportunité d'investissement majeure réside dans le développement de solutions de rénovation clés en main pour les grands parcs immobiliers commerciaux et institutionnels. Les prévisions du marché des systèmes de contrôle hydroniques indiquent que le remplacement d'équipements offre une demande plus prévisible que la vente d'équipements liés à la construction dans les économies matures. Les fournisseurs peuvent créer de la valeur en intégrant vannes, actionneurs, technologies d'équilibrage, capteurs et assistance à la mise en service dans des kits de modernisation standardisés. Des partenariats avec des sociétés de services énergétiques, des gestionnaires d'installations et des entreprises de génie climatique pourraient accélérer le déploiement de ces solutions sur plusieurs sites. Les investisseurs pourraient également trouver des opportunités dans les outils numériques permettant de quantifier les économies d'énergie avant et après l'installation. Les solutions qui minimisent les temps d'arrêt et évitent les modifications importantes de la tuyauterie sont particulièrement intéressantes car elles réduisent la complexité des projets et renforcent la rentabilité des programmes de modernisation.
Fabrication localisée et ingénierie d'application sur les marchés émergents
Les marchés émergents offrent des opportunités aux fournisseurs prêts à adapter leurs produits et modèles commerciaux aux infrastructures locales. Investir dans l'assemblage régional, le support technique et la formation des installateurs permet de réduire les délais de livraison et de renforcer la confiance des clients dans les technologies de contrôle avancées. La Chine, l'Inde, le Moyen-Orient et certains marchés d'Asie du Sud-Est sont particulièrement pertinents, car le développement urbain et les investissements dans les infrastructures continuent d'accroître le parc installé de systèmes CVC complexes. L'ingénierie d'application locale permet également de prendre en compte les différences de climat, de qualité de l'eau, de pratiques de construction et de systèmes énergétiques. Des partenariats stratégiques avec des distributeurs et des bureaux d'études peuvent accélérer l'accès au marché par rapport à une expansion directe, tandis que des services de proximité peuvent consolider les relations clients à long terme et fidéliser la clientèle en répondant aux besoins de remplacement.
Développements récents
- Juin 2026 : Siemens AG a annoncé un renforcement de son offre en matière de technologies du bâtiment et de bâtiments numériques, grâce à la poursuite du développement de solutions d’automatisation interopérables. Ces solutions visent à améliorer la performance énergétique et la visibilité opérationnelle des infrastructures commerciales. L’initiative favorise l’intégration entre les appareils de terrain et les plateformes de gestion technique du bâtiment, consolidant ainsi la position de l’entreprise sur le marché des applications CVC connectées et de gestion de l’énergie.
- Avril 2026 : Schneider Electric SE poursuit le développement de son portefeuille de solutions de gestion énergétique des bâtiments grâce à des solutions numériques et d’électrification intégrées visant à améliorer l’efficacité opérationnelle des infrastructures commerciales. Sa stratégie met l’accent sur l’architecture connectée, la supervision et l’optimisation du cycle de vie, autant de domaines qui influencent de plus en plus la demande d’équipements de contrôle CVC et hydroniques compatibles dans les projets de bâtiments intelligents.
- Octobre 2025 : BELIMO Holding AG a poursuivi le développement de ses activités dans le domaine des technologies de contrôle CVC écoénergétiques, notamment les dispositifs de terrain intelligents et les solutions conçues pour optimiser les performances des installations hydrauliques. La stratégie produit de l’entreprise reste alignée sur les exigences croissantes en matière d’efficacité énergétique mesurable, de connectivité numérique et de mise en service simplifiée pour les bâtiments commerciaux et institutionnels.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -