
Mercato del controllo hidronico: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del controllo idronico (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (attuatori, regolatori di flusso, valvole, pannelli di controllo e altri); tipo di installazione (nuova installazione e installazione di retrofit); utente finale (residenziale, industriale e commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002319
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
32,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
49,46 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,82 %
Tasso di crescita
Mercato di riferimento
371,49 miliardi di dollari USA
(2026-2034)
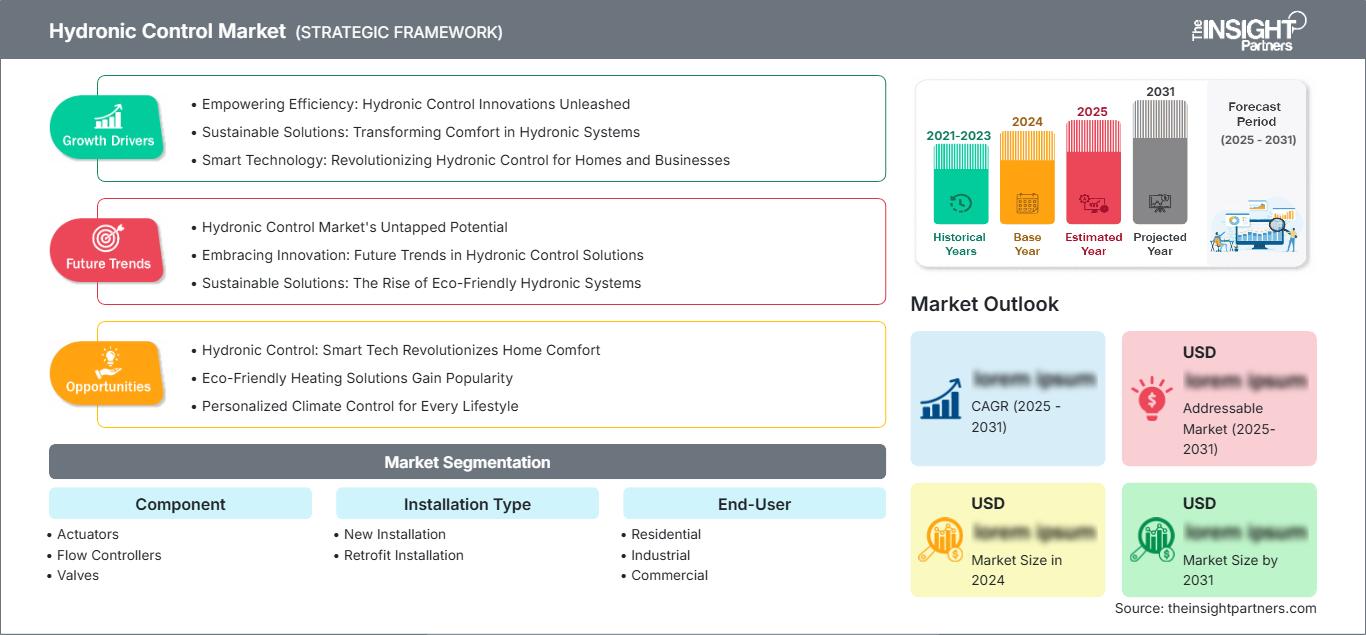
Il mercato del controllo idronico, valutato a 32,38 miliardi di dollari nel 2025, dovrebbe raggiungere i 49,46 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,82% nel periodo 2026-2034. L'espansione del mercato sarà supportata dalla modernizzazione delle infrastrutture di riscaldamento e raffreddamento, dal maggiore utilizzo di sistemi di riscaldamento, ventilazione e condizionamento dell'aria (HVAC) efficienti e dalla crescente necessità di regolare temperatura, pressione e flusso all'interno di spazi residenziali, commerciali e industriali.
In Nord America, si prevede che il mercato dei sistemi di controllo idronico crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 4,4% e il 5,0% tra il 2026 e il 2034. La sostituzione delle vecchie apparecchiature edilizie e i rigorosi standard di prestazione energetica contribuiscono alla crescita della domanda di valvole intelligenti, attuatori e sistemi di controllo del flusso.
Analisi e approfondimenti sul mercato dei sistemi di controllo idronico
- Nord America: Il Nord America ha rappresentato una quota stimata tra il 31% e il 35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-5,0% tra il 2026 e il 2034 , grazie agli interventi di ammodernamento degli impianti HVAC, alle iniziative di decarbonizzazione degli edifici e alla crescente adozione di apparecchiature idroniche a controllo digitale.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-5,1% tra il 2026 e il 2034 , grazie alla modernizzazione del settore commerciale e alla domanda di sostituzione.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,7% tra il 2026 e il 2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove gli interventi di riqualificazione energetica degli impianti di riscaldamento rimangono significativi.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,3-5,9% tra il 2026 e il 2034 , con Cina, Giappone, Corea del Sud, India e Australia a sostegno degli investimenti industriali e nel settore dei sistemi edilizi.
- Il segmento più ampio, quello degli usi finali commerciali , ha rappresentato una quota di mercato stimata tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% nel periodo 2026-2034 , trainato da uffici, ospedali, istituti scolastici e complessi a uso misto.
- Segmento ad alta crescita: l'installazione di sistemi di retrofit ha rappresentato circa il 42-46% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 5,4-6,0% nel periodo 2026-2034 , beneficiando degli interventi di efficientamento energetico e della sostituzione dei sistemi di controllo inefficienti.
- Aziende chiave analizzate nel dettaglio: Siemens AG, Danfoss A/S, Honeywell International Inc., Schneider Electric SE, BELIMO Holding AG, IMI plc, Johnson Controls International plc, Xylem Inc., Spirotech BV e Reflex Winkelmann GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'automazione ha progressivamente trasformato i sistemi idronici da configurazioni a controllo meccanico a sistemi a monitoraggio elettronico in grado di adattarsi ai diversi carichi degli edifici. La maggiore connettività dei sensori, gli attuatori digitali, le valvole indipendenti dalla pressione e le piattaforme di controllo integrate hanno determinato un cambiamento nell'approccio produttivo. Ciò include l'integrazione delle conoscenze di progettazione meccanica con software, elettronica e applicazioni. Tuttavia, è importante notare che le tendenze di fornitura saranno influenzate dalla disponibilità di semiconduttori, dalla produzione localizzata e dalla domanda di prodotti adattabili alle infrastrutture di tubazioni esistenti e ai nuovi sistemi di riscaldamento/raffreddamento a bassa temperatura.
In prospettiva futura, i nuovi mercati urbani e le ristrutturazioni amplieranno il segmento di mercato potenziale, andando oltre le applicazioni HVAC commerciali. I finanziamenti saranno sempre più destinati al riscaldamento elettrico, alle soluzioni di teleriscaldamento, alle tecnologie delle pompe di calore e ai sistemi di gestione intelligente degli edifici, laddove siano necessari controlli lato acqua. In questo contesto, è importante sottolineare che le misure di efficienza energetica e le normative relative alla riduzione delle emissioni incentiveranno gli investimenti in sostituzioni. È probabile che le aziende in grado di offrire sistemi integrati, ingegneria applicativa e servizi per l'intero ciclo di vita degli impianti otterranno un vantaggio competitivo.
Ambito del rapporto sul mercato del controllo idronico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 32,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 49,46 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del controllo idronico
Sempre più proprietari di edifici prestano attenzione alla riduzione del consumo energetico degli impianti HVAC senza compromettere il livello di comfort, il che comporta una costante necessità di migliorare il bilanciamento idraulico e i sistemi di automazione. La crescita del mercato del controllo idronico dipende quindi dalla connessione dinamica tra produttori di apparecchiature, installatori HVAC, ingegneri consulenti, proprietari di edifici e integratori di sistemi di controllo. Valvole, attuatori, regolatori di flusso e pannelli devono funzionare insieme come un ecosistema e non in modo indipendente. Il mercato attuale favorisce i generalisti con un'ampia gamma di prodotti e canali di distribuzione capillari, mentre gli specialisti si affidano alla competenza idraulica e ai servizi di ingegneria.
Esistono opportunità per progetti integrati durante le nuove costruzioni, ma la sostituzione rappresenta ancora un ciclo significativo a causa della presenza di molti edifici con bilanciamento manuale e impianti obsoleti. L'adozione delle pompe di calore rende necessario un buon controllo del flusso e della temperatura in diverse condizioni. I fornitori stanno quindi modificando i loro prodotti per adattarli a sistemi a bassa temperatura e impianti a controllo digitale. La disponibilità di componenti elettronici, metalli, fusioni e guarnizioni speciali può influire sui tempi di produzione.
Il rapporto sul mercato del controllo idronico suggerisce la presenza di concorrenza basata su dimensioni, capacità ingegneristiche, software e accesso ai canali di distribuzione in questo settore. Siemens AG e Schneider Electric SE godono di un vantaggio grazie alla loro offerta completa nel campo dell'automazione degli edifici. Danfoss A/S e BELIMO Holding AG mantengono la loro leadership nei sistemi di controllo HVAC. IMI plc, Spirotech BV e Reflex Winkelmann GmbH offrono soluzioni specifiche per la gestione idraulica e dei sistemi. Honeywell International Inc., Johnson Controls International plc e Xylem Inc. creano concorrenza con le loro infrastrutture connesse, i sistemi di controllo degli edifici, le tecnologie idriche e le relazioni con i clienti.
Le opportunità di investimento nel settore si concentrano sullo sviluppo di prodotti digitali, software per l'ottimizzazione energetica, resilienza produttiva a livello regionale e operazioni di fusione e acquisizione (M&A) per ampliare le competenze tecniche. Le grandi aziende sfruttano le relazioni con i clienti per vendere sistemi di controllo e monitoraggio, mentre gli specialisti puntano sulla verifica delle prestazioni del sistema. Un altro elemento di differenziazione strategica in questo settore è la capacità di integrarsi con il sistema di gestione degli edifici (BMS) e di supportare gli installatori nei processi di progettazione, collaudo e gestione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del controllo idronico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del controllo idronico
In Nord America, la quota di mercato del controllo idronico si attestava tra il 31% e il 35% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-5,0% dal 2026 al 2034. La necessità di ammodernare i vecchi impianti HVAC continua a rappresentare un fattore strutturale essenziale che influenza la crescita di questo segmento, soprattutto negli immobili commerciali, nelle strutture istituzionali e negli edifici residenziali plurifamiliari. Vi è una crescente esigenza di efficienza energetica, per cui i proprietari optano per valvole automatizzate, sistemi di bilanciamento e connettività nel sistema di controllo al fine di migliorare l'efficienza operativa e ridurre al minimo il fabbisogno di riscaldamento e pompaggio.
Gli Stati Uniti sono il principale motore di domanda regionale per il mercato, mentre il Canada contribuisce alla domanda attraverso le sue esigenze di riscaldamento in climi freddi. Si osserva una crescente tendenza tra i produttori a offrire prodotti compatibili con pompe di calore, sistemi radianti e integrabili nei sistemi di automazione degli edifici. Il segmento del retrofit è particolarmente significativo, in quanto consente ai proprietari di ottenere miglioramenti delle prestazioni senza sostituire l'intero impianto meccanico.
Mercato statunitense del controllo idronico
Nel 2025, gli Stati Uniti detenevano circa il 78-82% della domanda nordamericana e si prevedeva che il mercato avrebbe registrato un tasso di crescita annuo composto (CAGR) del 4,5-5,1% nel periodo compreso tra il 2026 e il 2034. I mercati di applicazione includono uffici commerciali, ospedali, complessi scolastici, hotel ed edifici residenziali. Attuatori elettronici, valvole indipendenti dalla pressione e interfacce intelligenti integrabili nei sistemi di gestione degli edifici sono diventati prioritari per i progetti di sostituzione.
Tra i principali attori attivi sul mercato e operanti nel paese figurano Siemens AG, Honeywell International Inc., Schneider Electric SE, Johnson Controls International plc e Xylem Inc. A questi si affiancano i fornitori di sistemi di controllo HVAC. Le tendenze del mercato includono sistemi a flusso variabile, installazione di pompe di calore e bilanciamento intelligente durante le ristrutturazioni. I costi operativi e il miglioramento dell'efficienza delle apparecchiature in termini di messa in servizio e manutenzione sono i fattori trainanti del mercato.
Mercato europeo del controllo idraulico
Nel 2025 l'Europa rappresentava circa il 28-32% del mercato totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,7% tra il 2026 e il 2034. La già consolidata rete di impianti di riscaldamento idronico nella regione, unitamente alle strategie di decarbonizzazione e alla ristrutturazione degli edifici, creerà opportunità di sostituzione. La Germania continuerà a essere il paese leader grazie alla sua vasta infrastruttura edilizia, al suo ambiente manifatturiero e alla sua propensione all'adozione di sistemi di riscaldamento efficienti e di infrastrutture compatibili con gli impianti di riscaldamento idronico.
Il Regno Unito registrerà un trend positivo grazie alla ristrutturazione degli edifici, all'installazione di pompe di calore e alla necessità di una gestione energetica efficiente negli edifici commerciali. La Germania continuerà a generare domanda di valvole di bilanciamento, attuatori e sistemi di controllo a causa dell'ammodernamento degli impianti di riscaldamento idronico già installati per consentirne il funzionamento a basse temperature. Francia, Italia e Spagna vedranno una crescita grazie alle iniziative di ristrutturazione, alle esigenze di riscaldamento e raffreddamento specifiche per i diversi climi e all'installazione di infrastrutture efficienti negli edifici commerciali.
Mercato del controllo idronico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% tra il 2026 e il 2034, il più alto tra tutte le principali regioni. La domanda regionale è trainata dall'edilizia commerciale, dal teleriscaldamento e teleraffreddamento e dallo sviluppo industriale in Cina, mentre Giappone e Corea del Sud sono i principali utilizzatori di tecnologie avanzate di riscaldamento, ventilazione e condizionamento (HVAC) e di automazione.
India e Australia offrono opportunità in termini di progetti di sviluppo urbano, edifici a basso consumo energetico e miglioramenti infrastrutturali. Il controllo preciso della gestione idrica è fondamentale per impianti industriali, data center, strutture sanitarie e grandi complessi commerciali. Le politiche di efficienza energetica favoriscono l'utilizzo degli impianti idronici.
Mercato del controllo idronico in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,8%-5,4% tra il 2026 e il 2034, trainati dagli investimenti nello sviluppo delle infrastrutture e dalla crescente domanda di soluzioni di raffreddamento efficienti. Nella regione, l'Arabia Saudita guiderà la crescita, mentre gli Emirati Arabi Uniti beneficeranno di importanti progetti commerciali, sistemi di teleriscaldamento e teleraffreddamento, investimenti nel settore alberghiero e tecnologie di automazione degli edifici.
Il contributo del Sudafrica si concretizzerà nella modernizzazione degli edifici commerciali e istituzionali, mentre il resto del Medio Oriente e dell'Africa offrirà una crescita mirata nelle infrastrutture urbane e nelle applicazioni industriali. I costi dell'energia, le esigenze di gestione idrica e l'efficienza degli impianti di riscaldamento, ventilazione e condizionamento (HVAC) hanno portato a una crescente adozione di sistemi automatizzati di controllo del flusso e della pressione.
Analisi di segmentazione
Componente
Si prevede che la domanda di componenti crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034 , a testimonianza della necessità di architetture di controllo integrate per i sistemi di riscaldamento e raffreddamento. Il mercato del controllo idronico, all'interno di questo segmento, si estende dai singoli dispositivi meccanici agli assemblaggi connessi digitalmente. La scelta del prodotto dipende dalle dimensioni del sistema, dalle condizioni operative, dagli obiettivi energetici e dalla compatibilità con le piattaforme di automazione degli edifici. I fornitori stanno sviluppando sempre più componenti che semplificano la messa in servizio e garantiscono prestazioni stabili in condizioni di carico variabile.
- Attuatori: Gli attuatori stanno acquisendo sempre maggiore importanza poiché i sistemi HVAC automatizzati richiedono un posizionamento preciso delle valvole e la compatibilità con i sistemi di controllo digitali degli edifici. Il loro valore strategico aumenta laddove le frequenti variazioni di carico richiedono una regolazione reattiva e ripetibile.
- Regolatori di flusso: I regolatori di flusso contribuiscono alla stabilità idraulica mantenendo le condizioni operative previste in ambienti con pressioni variabili. La domanda è rafforzata dagli obiettivi di efficienza energetica, dal pompaggio a velocità variabile e dalla necessità di ridurre la complessità della messa in servizio.
- Valvole: Le valvole rimangono fondamentali per la regolazione del flusso idrico e rappresentano un'ampia base installata sia nei sistemi nuovi che in quelli esistenti. La differenziazione dei prodotti si concentra sempre più sull'indipendenza dalla pressione, sulla durata, sul controllo delle perdite e sulla compatibilità con l'automazione.
- Pannelli di controllo: I pannelli di controllo coordinano il funzionamento delle apparecchiature e forniscono una visibilità centralizzata per impianti complessi. La loro importanza aumenta quando gli impianti integrano pompe, valvole, sensori e interfacce di comunicazione multiple in architetture unificate di gestione degli edifici.
Tipo di installazione
Si prevede che il settore degli impianti crescerà a un tasso annuo composto (CAGR) del 5,0-5,6% nel periodo 2026-2034 , con un aumento delle attività di sostituzione in parallelo alla continua domanda di costruzioni. I progetti di retrofit sono particolarmente significativi perché un ampio patrimonio edilizio esistente richiede miglioramenti energetici senza la necessità di una completa sostituzione degli impianti meccanici. I nuovi progetti, tuttavia, offrono opportunità per sistemi di controllo integrati progettati attorno ad architetture HVAC avanzate, tra cui pompe di calore, distribuzione a flusso variabile e automazione degli edifici connessi.
- Nuove installazioni: le nuove installazioni beneficiano della possibilità di integrare i controlli già in fase di progettazione e messa in servizio del sistema. La domanda è legata all'edilizia commerciale, ai progetti istituzionali, agli impianti industriali e agli sviluppi che adottano infrastrutture HVAC gestite digitalmente.
- Installazione di ammodernamento: L'installazione di ammodernamento è strategicamente importante perché gli edifici esistenti richiedono una maggiore efficienza e un controllo operativo più preciso. Gli interventi di ammodernamento spesso privilegiano componenti compatibili che riducano al minimo i disagi, soddisfacendo al contempo i requisiti di bilanciamento, regolazione della pressione e automazione.
Utente finale
Si prevede che la domanda degli utenti finali registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034 , supportata da diverse esigenze in vari edifici e ambienti di processo. Gli edifici commerciali rimangono il principale centro di domanda grazie alla loro estesa infrastruttura HVAC, mentre gli utenti industriali privilegiano l'affidabilità dei processi e l'efficienza operativa. L'adozione nel settore residenziale è favorita dagli aggiornamenti degli impianti di riscaldamento idronico, dalla diffusione delle pompe di calore e dal crescente interesse per la gestione automatizzata della temperatura.
- Residenziale: La domanda nel settore residenziale è influenzata dalla modernizzazione degli impianti di riscaldamento idronico, dall'adozione delle pompe di calore e dalla sostituzione delle apparecchiature di controllo obsolete. Soluzioni compatte, affidabili e di facile installazione sono sempre più importanti, poiché i proprietari di casa ricercano costi di gestione inferiori.
- Settore industriale: gli utenti industriali necessitano di un controllo affidabile di flusso, pressione e temperatura in applicazioni di produzione e servizi. Le decisioni di investimento privilegiano l'affidabilità, la disponibilità del sistema, i requisiti di processo e la compatibilità con strategie più ampie di automazione e gestione energetica.
- Settore commerciale: Gli edifici commerciali generano la maggiore domanda a causa delle estese reti di climatizzazione presenti in uffici, ospedali, hotel, istituti scolastici e complessi a uso misto. L'ottimizzazione energetica e la gestione centralizzata degli edifici accrescono l'importanza strategica dei sistemi di controllo avanzati.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Mezzo |
Pompa di calore |
Scalatura |
|
Industriale |
Alto |
Raffreddamento di processo |
Maturo |
|
Commerciale |
Alto |
Edifici intelligenti |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato del controllo idronico
Riqualificazione energetica degli edifici e requisiti prestazionali
Gli interventi di riqualificazione energetica stanno aumentando la domanda di apparecchiature in grado di migliorare l'efficienza degli impianti HVAC senza richiedere la completa sostituzione delle tubazioni e delle infrastrutture meccaniche. I proprietari degli edifici sono sottoposti a una pressione crescente per ridurre i costi operativi e dimostrare prestazioni energetiche misurabili, rendendo sempre più importanti il bilanciamento, il controllo della pressione e la regolazione automatizzata. Gli aggiornamenti idronici possono ridurre le inefficienze del sistema causate da flussi instabili, pompaggio eccessivo e scarso controllo della temperatura. L'impatto è particolarmente significativo negli immobili commerciali e istituzionali, caratterizzati da lunghi cicli di sostituzione delle apparecchiature. I fornitori di prodotti compatibili con gli interventi di riqualificazione possono accedere a un'ampia base installata, mentre gli installatori beneficiano di tempi di progetto più brevi rispetto alla sostituzione completa del sistema. La conseguente domanda sostiene attuatori, valvole di controllo, dispositivi di gestione del flusso e interfacce digitali nei mercati edilizi più maturi.
Installazione di pompe di calore e progettazione di sistemi a bassa temperatura
L'elettrificazione sta modificando le caratteristiche operative degli impianti di riscaldamento e aumentando l'importanza di una gestione accurata del circuito idraulico. Le pompe di calore, in genere, offrono prestazioni ottimali quando i sistemi di distribuzione idronica mantengono portate e temperature adeguate, creando una domanda di tecnologie di controllo compatibili. Le configurazioni di riscaldamento a bassa temperatura possono inoltre evidenziare le criticità degli impianti preesistenti non ben bilanciati, incentivando gli investimenti in valvole, attuatori e dispositivi di controllo del flusso. L'impatto sul mercato si estende oltre le nuove installazioni, poiché gli edifici esistenti potrebbero richiedere adeguamenti idraulici prima di poter adottare impianti di riscaldamento elettrificati. I produttori hanno quindi l'opportunità di sviluppare prodotti ottimizzati per differenziali di temperatura inferiori e condizioni operative variabili. L'integrazione con sensori e piattaforme di automazione può ulteriormente migliorare la reattività del sistema, la messa in servizio e le prestazioni del ciclo di vita per i proprietari degli immobili.
Gestione digitale degli edifici e operazioni predittive
La crescente digitalizzazione delle infrastrutture edilizie sta ampliando il ruolo delle apparecchiature idroniche, trasformandole da semplici componenti meccanici passivi in elementi di sistema in grado di gestire i dati. I gestori degli impianti cercano sempre più visibilità su temperatura, portata, posizione delle valvole e stato delle apparecchiature per migliorare le decisioni operative. Attuatori e pannelli di controllo connessi possono fornire dati a sistemi di gestione degli edifici più ampi, supportando l'individuazione dei guasti e la manutenzione mirata. Questa transizione crea ulteriore valore per i fornitori in grado di combinare apparecchiature fisiche con protocolli di comunicazione e compatibilità software. La manutenzione predittiva può inoltre ridurre i disagi in strutture critiche come ospedali e impianti industriali. Con l'espansione delle infrastrutture connesse, è probabile che la domanda privilegi i prodotti che offrono prestazioni accurate sul campo, pur rimanendo interoperabili con le architetture di automazione e i flussi di lavoro di manutenzione esistenti.
Tendenze future del mercato del controllo idronico
Intelligenza idraulica integrata e dispositivi connessi
Le architetture di sistema del futuro combineranno sempre più sensori, attuatori, apparecchiature di controllo del flusso e software in reti coordinate. Si prevede che le tendenze del mercato del controllo idronico privilegeranno dispositivi in grado di comunicare dati operativi alle piattaforme degli edifici, anziché funzionare solo tramite regolazioni locali. Una maggiore integrazione può migliorare la messa in servizio, identificare deviazioni dalle prestazioni e supportare risposte automatizzate in base all'occupazione e alle condizioni meteorologiche. I fornitori si differenzieranno probabilmente in base all'interoperabilità, alla sicurezza informatica, agli strumenti software e all'analisi del ciclo di vita. Le capacità di comunicazione standardizzate potrebbero diventare sempre più importanti, poiché i proprietari degli edifici evitano ecosistemi tecnologici chiusi. Questa tendenza può anche rimodellare le pratiche degli installatori, richiedendo maggiori competenze di messa in servizio digitale e un coordinamento più stretto tra appaltatori meccanici, specialisti del controllo e team di gestione degli impianti durante l'intero ciclo di vita dell'asset.
Ottimizzazione della progettazione per carichi di riscaldamento e raffreddamento flessibili
Si prevede che gli edifici opereranno con carichi termici sempre più variabili a causa dell'evoluzione dei modelli di occupazione, delle condizioni climatiche, delle tecnologie di elettrificazione e dell'integrazione delle energie rinnovabili. I futuri sistemi di controllo richiederanno quindi una maggiore flessibilità rispetto alle configurazioni convenzionali a flusso fisso. Le apparecchiature in grado di mantenere la stabilità idraulica in presenza di una domanda variabile diventeranno sempre più importanti negli sviluppi a uso misto, nei campus e nelle applicazioni di teleriscaldamento. I produttori probabilmente punteranno su prodotti compatti con intervalli operativi più ampi e una configurazione digitale più semplice. Lo sviluppo dei prodotti potrebbe anche concentrarsi sulla semplificazione dell'adattamento dei sistemi esistenti a nuove fonti di calore e requisiti di raffreddamento. Questi cambiamenti potrebbero aumentare il valore delle architetture di controllo modulari che supportano la ristrutturazione a fasi, anziché richiedere la sostituzione simultanea di interi sistemi meccanici.
Opportunità di mercato nel controllo idronico
Soluzioni di ammodernamento per portafogli di edifici commerciali esistenti
Una delle principali opportunità di investimento risiede nello sviluppo di soluzioni di retrofit preconfezionate per grandi portafogli di edifici commerciali e istituzionali. Le previsioni di mercato per il controllo idronico indicano che, nelle economie mature, le attività di sostituzione possono fornire una base di domanda più prevedibile rispetto alle vendite di apparecchiature dipendenti dalle costruzioni. I fornitori possono creare valore combinando valvole, attuatori, tecnologie di bilanciamento, sensori e supporto alla messa in servizio in pacchetti di aggiornamento standardizzati. Le partnership con società di servizi energetici, gestori di impianti e installatori meccanici potrebbero accelerare l'implementazione su più proprietà. Gli investitori potrebbero inoltre trovare opportunità negli strumenti digitali che quantificano il risparmio energetico prima e dopo l'installazione. Le soluzioni che riducono al minimo i tempi di inattività ed evitano modifiche sostanziali alle tubazioni sono particolarmente interessanti perché riducono la complessità del progetto e migliorano la redditività dei programmi di modernizzazione.
Produzione localizzata e ingegneria applicativa nei mercati emergenti
I mercati emergenti offrono opportunità ai fornitori disposti ad adattare prodotti e modelli commerciali alle esigenze infrastrutturali locali. Investire nell'assemblaggio regionale, nell'assistenza tecnica e nella formazione degli installatori può ridurre i tempi di consegna e migliorare la fiducia dei clienti nelle tecnologie di controllo avanzate. Cina, India, Medio Oriente e alcuni mercati del Sud-est asiatico sono particolarmente rilevanti perché lo sviluppo urbano e gli investimenti infrastrutturali continuano ad ampliare la base installata di sistemi HVAC complessi. L'ingegneria applicativa locale può anche affrontare le differenze climatiche, di qualità dell'acqua, di pratiche costruttive e di sistemi energetici. Le partnership strategiche con distributori e società di ingegneria possono fornire un accesso al mercato più rapido rispetto alla sola espansione diretta, mentre le capacità di assistenza localizzate possono rafforzare le relazioni a lungo termine con i clienti e la domanda ricorrente di sostituzione.
Sviluppi recenti
- Giugno 2026: Siemens AG ha annunciato un'ulteriore espansione delle proprie capacità nel settore delle tecnologie per gli edifici e degli edifici digitali, attraverso il continuo sviluppo di soluzioni di automazione interoperabili progettate per migliorare le prestazioni energetiche e la visibilità operativa delle infrastrutture commerciali. L'iniziativa favorisce l'integrazione tra i dispositivi di campo e le piattaforme di gestione degli edifici, rafforzando il posizionamento dell'azienda nelle applicazioni connesse di HVAC e gestione energetica.
- Aprile 2026: Schneider Electric SE ha continuato a sviluppare il proprio portafoglio di soluzioni per la gestione energetica degli edifici attraverso soluzioni digitali e di elettrificazione integrate, volte a migliorare l'efficienza operativa delle infrastrutture commerciali. La sua strategia si concentra su architettura connessa, monitoraggio e ottimizzazione del ciclo di vita, aree che influenzano sempre più la domanda di apparecchiature di controllo HVAC e idroniche compatibili all'interno di progetti di edifici intelligenti.
- Ottobre 2025: BELIMO Holding AG ha continuato ad ampliare la propria attenzione sulle tecnologie di controllo HVAC ad alta efficienza energetica, inclusi dispositivi di campo intelligenti e soluzioni progettate per migliorare le prestazioni lato acqua. La strategia di prodotto dell'azienda rimane in linea con le crescenti esigenze di efficienza energetica misurabile, connettività digitale e messa in servizio semplificata nelle applicazioni per edifici commerciali e istituzionali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -