
Markt für Indoor Bodenbeläge: Größe, Trends & Prognose 2034
Marktgröße und Prognose für Bodenbeläge im Innenbereich (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (Keramikfliesen, Teppich, Vinyl-Linoleum & Gummi, Holz & Laminat und Sonstige) und Endnutzer (Wohn- und Nichtwohnbereich).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018576
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


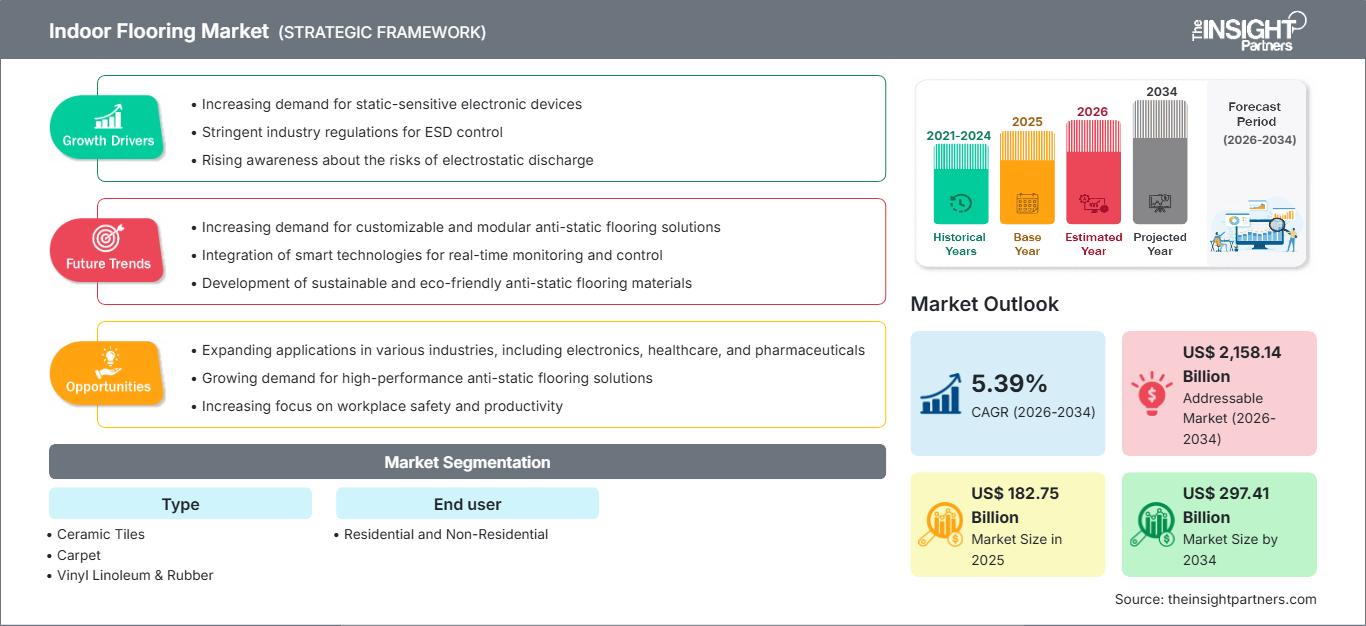
Marktgröße 2025
182,75 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
297,41 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,39 %
Wachstumsrate
Adressierbarer Markt
2.158,14 Mrd. US-Dollar
(2026–2034)
Der Markt für Bodenbeläge im Innenbereich wurde im Jahr 2025 auf 182,75 Milliarden US-Dollar geschätzt und soll bis 2034 auf 297,41 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,55 % im Zeitraum 2026–2034 entspricht. Die Nachfrage umfasst Keramikfliesen, Teppichböden, Vinyl-Linoleum und Gummi sowie Holz- und Laminatprodukte für private und gewerbliche Bereiche. Dabei beeinflussen Austauschzyklen, Spezifikationsanforderungen und Bautätigkeit die Kaufentscheidungen entlang der gesamten Wertschöpfungskette.
In Nordamerika wird für den Markt für Bodenbeläge im Innenbereich bis 2034 ein jährliches Wachstum von 3,0–3,4 % erwartet. Der alternde Gebäudebestand begünstigt sanierungsbedingte Austauschmaßnahmen, während im Gesundheitswesen, im Bildungsbereich und an Arbeitsplätzen langlebige, emissionsarme Oberflächen gefragt sind. Die kurzfristige Nachfrage im Wohnbereich reagiert weiterhin preissensibel, doch die lokale Fertigung, der breite Vertrieb und das steigende Interesse an wasserfesten, elastischen Produkten bieten eine solide Grundlage für die Planung und den Einzelhandel.
Marktanalyse und Einblicke für Bodenbeläge im Innenbereich
- Nordamerika: Der Marktanteil lag 2025 bei 27–29 % und wird laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Unterstützt wird dies durch die Nachfrage nach Ersatzbeschaffungen, institutionelle Sanierungen, inländische Kapazitäten und die zunehmende Verbreitung elastischer Bodenbeläge.
- USA: Machte 2025 84–87 % der nordamerikanischen Nachfrage aus und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,4 % prognostiziert, da Renovierungen die Schwäche des Wohnungsmarktzyklus ausgleichen.
- Europa: Hielt 2025 einen Marktanteil von 24–26 % und wird im Zeitraum 2026–2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 2,7–3,1 % verzeichnen. Deutschland ist führend, während Großbritannien, Frankreich, Italien und Spanien die Nachfrage nach Renovierungen aufrechterhalten.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 35–38 % und wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen, angeführt von China und unterstützt von Indien, Japan, Südkorea und Australien.
- Größtes Segment: Keramikfliesen hatten 2025 einen Marktanteil von 37–40 % und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,0–3,4 % verzeichnen, was auf ihre Langlebigkeit und breite Verwendung im Wohnbereich zurückzuführen ist.
- Wachstumsstarkes Segment: Vinyl Linoleum & Gummi hielt 2025 einen Marktanteil von 23–26 % und wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen, da modulare, elastische Formate immer beliebter werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Forbo Holding Ltd., Tarkett SA, Beaulieu International Group NV, Ecore International, Inc., Interface, Inc., TOLI Corporation, Mohawk Industries, Inc., Gerflor SAS, Altro Limited und Polyflor Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technische Werkstoffe haben die Entwicklung von Innenoberflächen revolutioniert: von rein dekorativen Beschichtungen hin zu funktionalen Systemen, die Wasserbeständigkeit, Formstabilität, Schallschutz und einen reduzierten CO₂-Gehalt vereinen. Drucktechnologien haben die Genauigkeit der Holz- und Steinreproduktion verbessert, während Klicksysteme und modulare Bauweise die Montagezeit verkürzen. Hersteller müssen nun die internationale Beschaffung von Harzen, Fasern, Holz und Mineralien mit lokaler Weiterverarbeitung und Distribution in Einklang bringen. Eine optimierte Kapazitätsplanung ist entscheidend, da die Anlagen im Wohnbereich oft nicht voll ausgelastet sind, während gewerbliche Aufträge kleinere Stückzahlen aufweisen und für spezifische Anwendungen Emissionsnachweise und Produktzertifizierungen erfordern.
Die Nachfrage wird sich bis 2034 innerhalb Indiens, Südostasiens, der Golfstaaten und ausgewählter afrikanischer Städte diversifizieren, da Hauslieferungen und institutionelle Bauprojekte zunehmen. Investitionen konzentrieren sich auf langlebige Bodenbeläge, dekorative Hausautomation, Recyclingsysteme und regionale Vertriebszentren. Vorschriften zur Dekarbonisierung von Gebäuden und Richtlinien für die öffentliche Auftragsvergabe belohnen Produkte mit Umweltzertifizierungen, geringen VOC-Emissionen und Rücknahmemöglichkeiten am Ende ihrer Nutzungsdauer. Hersteller können diese Anforderungen nutzen, indem sie Spezifikationen und Installationsinformationen vereinfachen.
Berichtsumfang zum Markt für Bodenbeläge im Innenbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 182,75 Milliarden US-Dollar |
| Marktgröße bis 2034 | 297,41 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bodenbeläge im Innenbereich
Die Marktexpansion für Bodenbeläge im Innenbereich hängt von wiederkehrenden Aufträgen, dem Abschluss städtischer Bauprojekte und Renovierungen in Krankenhäusern, Bildungseinrichtungen, Hotels, Einzelhandelsgeschäften und Büros ab. Bei der Wahl des Bodenbelags spielen neben dem reinen Preis auch Faktoren wie die Gesamtinstallationskosten, die durch Renovierungsarbeiten bedingten Ausfallzeiten, die Wartungskosten, die Rutschfestigkeit, die Schallabsorption und die Emissionskontrolle eine entscheidende Rolle.
Die vorgelagerten Faktoren variieren je nach Produktart: Keramik benötigt Ton, Feldspat, Energie und Brennprozesse; elastische Produkte Polymere, Füllstoffe, Weichmacher und Trägersysteme; Teppiche Garne und Trägersysteme; Holz und Laminat forstwirtschaftliche Rohstoffe, Platten, Beschichtungen und Transport. Auch Händler, Architekten, Installateure und Facility Manager beeinflussen den Umwandlungsprozess.
Die Marktanalyse für Bodenbeläge im Innenbereich zeigt einen fragmentierten Wettbewerb mit global agierenden Unternehmen und Spezialisten für einzelne Produktkategorien. Während Mohawk Industries, Inc. in den Bereichen Keramik, Teppich, elastische Bodenbeläge, Laminat und Holz tätig ist, konzentrieren sich Tarkett SA und Gerflor SAS auf elastische Bodensysteme für den gewerblichen Bereich. Interface, Inc. und Forbo Holding Ltd. zeichnen sich durch einzigartige Produktmerkmale wie modulares Design, CO₂-Reduzierung und nachgewiesene Kreislaufwirtschaft aus.
Investitionen fließen in Automatisierung, Recycling von Rohstoffen, die Gewinnung von Kohlenstoff aus Materialien, digitale Visualisierung und effizientere Vertriebswege. Beaulieu International Group NV, TOLI Corporation, Ecore International, Inc., Altro Limited und Polyflor Ltd. verschaffen sich durch ihr Anwendungswissen in den Bereichen Gesundheitswesen, Transport, Bildung, Sport und Sicherheitsböden einen Wettbewerbsvorteil. Dieser Wettbewerbsvorteil hängt zunehmend von der Kombination umfassender Produktportfolios mit Umweltdaten, lokalen Lagerbeständen, Installationsnetzwerken und einer strikten Preispolitik ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bodenbeläge im Innenbereich: Strategische Einblicke
Regionale Einblicke
Markt für Bodenbeläge im Innenbereich Nordamerikas
Nordamerika repräsentierte 2025 27–29 % der weltweiten Nachfrage und soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Der Markt für Bodenbeläge im Innenbereich zeichnet sich durch eine große installierte Basis, etablierte Vertriebskanäle für Ersatzbeläge und relativ hohe Projektkosten aus. Höhere Kreditzinsen schränken zwar Renovierungsprojekte ein, doch alternde Immobilien, Versicherungsreparaturen und Wohnungswechsel sorgen für eine anhaltende Nachfrage. Wasserfeste Vinyl-, Laminat- und Parkettböden sind die beste Wahl, wenn Verleger und Verbraucher Wert auf Zeitersparnis, Wartungsfreundlichkeit und ein realistisches Aussehen legen.
Die Nachfrage nach Produkten für Gesundheitseinrichtungen, Bildungseinrichtungen, Rechenzentren, Hotels und Büroumbauten ist konstanter. Anforderungen an Umweltproduktdeklarationen, Emissionsreduzierung, Akustik und Rücknahme werden in den Spezifikationen immer wichtiger. Regionale Fertigung minimiert das Risiko durch Frachtkosten, doch Importe von Fertigwaren und Rohstoffen sind weiterhin zollbedingten Risiken ausgesetzt. Große Baumärkte prägen den Wohnbereich, während Architekten, Händler und Fachbetriebe den gewerblichen Bereich vorantreiben. Lieferanten mit regionalem Lagerbestand, einheitlichen Farblinien und schnellen Mustererstellungsmöglichkeiten werden auch bei engen Projektzeitplänen erfolgreich sein.
US-Markt für Bodenbeläge im Innenbereich
Die USA deckten 2025 84–87 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Dieser Markt ist aufgrund seiner vielfältigen Aktivitäten in den Bereichen Wohnen, Einzelhandel, Gesundheitswesen, Bildung, Gastgewerbe und Gewerbeimmobilien von erheblicher Bedeutung. Transaktionen bestehender Häuser und die Erschwinglichkeit von Hypotheken haben einen wesentlichen Einfluss auf den Wohnungserneuerungsmarkt in diesem Segment. Öffentliche und institutionelle Projekte werden verstärkt in den Fokus rücken, insbesondere im Hinblick auf Gummi, Vinylböden, Teppichfliesen und Sicherheitsböden, die Anforderungen an Infektionsschutz, Akustik und Rutschfestigkeit erfüllen müssen.
Mohawk Industries, Inc., Interface, Inc., Ecore International, Inc., Tarkett SA und Forbo Holding Ltd. sind in den Bereichen Handel, Produktion und Vertrieb stark vertreten. Die Produktpalette variiert je nach Anwendungsbereich: Luxus-Vinylfliesen und wasserfeste Laminatböden eignen sich für Mehrfamilienhäuser und Renovierungen; modulare Teppichböden werden in Büros und Bildungseinrichtungen eingesetzt; und Keramik ist in Küchen, Bädern und im Gastgewerbe unverzichtbar. Lokale Produktion und regionale Lagerhaltung verkürzen die Lieferzeiten, Importe erhöhen jedoch die Beschaffungsrisiken.
Europäischer Markt für Bodenbeläge im Innenbereich
Europa hielt 2025 einen Marktanteil von 24–26 % und wird laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,1 % wachsen. Deutschland dominiert den Markt aufgrund seines Bausektors, seiner technischen Standards und seiner Sanierungsprojekte. Großbritannien konzentriert sich auf Renovierungen, Vermietung, Gesundheitswesen, Bildung und Büroumbauten, was Teppichfliesen, Sicherheitsböden und elastische Bodenbeläge begünstigt. Die Energieeffizienzprogramme Deutschlands sowie die Präferenz für langlebige und gut dokumentierte Materialien fördern Laminat, Holz, Linoleum und elastische Bodenbeläge für den gewerblichen Bereich. Der Mangel an Baugenehmigungen bremst das Volumen jedoch kurzfristig.
Frankreich verbindet öffentliche Sanierungen mit Trends im Hotel- und Wohnungsbau und fördert emissionsarme und designorientierte, widerstandsfähige Oberflächenprodukte. Der Keramikcluster in Italien treibt Produktinnovationen, Exportfähigkeit und hochwertige Fliesen voran. In Spanien bevorzugen Hotelsanierungen und Wohnungsmodernisierungen Keramik und Laminat. Kreislaufwirtschaftliche Beschaffung, Umwelterklärungen und Sanierungsrichtlinien tragen zur Differenzierung bei, während hohe Energie-, Arbeits- und Compliance-Kosten kleine Unternehmen belasten und Automatisierung, Portfoliovereinfachung und Recyclingkooperationen in der gesamten Region vorantreiben.
APAC-Markt für Bodenbeläge im Innenbereich
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 35–38 % bei Bodenbelägen für den Innenbereich und wird laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen, was ihn zur führenden Region macht. In China prägen die Fertigungsindustrie sowie Renovierungs- und Gewerbeimmobilien den Markt, während der städtische Wohnungsbau und der institutionelle Bau in Indien den Kundenstamm erweitern. In Japan und Südkorea werden Qualität, die Eignung für kleine Räume und emissionsarme Materialien bevorzugt, während in Australien höchste Ansprüche an Renovierungs- und Gewerbeimmobilien gestellt werden.
Die Industriepolitik legt den Schwerpunkt auf lokale Produktionskapazitäten, Automatisierung und verbesserte Materialien. Keramik ist nach wie vor ein grundlegender Werkstoff, doch elastische Platten, Laminate und spezielle Industriematerialien gewinnen zunehmend an Bedeutung.
Markt für Bodenbeläge im Innenbereich im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 voraussichtlich um 4,0–4,5 % jährlich wachsen. Saudi-Arabien ist führend in den Bereichen Tourismus, Wohnungsbau, Gesundheitswesen und großen Mischnutzungsprojekten, während die VAE weiterhin auf das Gastgewerbe und die Sanierung hochwertiger Gewerbeimmobilien setzen. Südafrika bildet den Anker des formellen Marktes in Subsahara-Afrika, und der Rest der MEA-Region bleibt projektgetrieben mit ungleichmäßiger Marktverteilung.
Die energieintensive Keramikproduktion profitiert zwar von der regionalen Brennstoffversorgung, ist aber weiterhin von der Ofeneffizienz und den Frachtkosten abhängig. Importierte elastische Bodenbeläge, Teppiche und Holzprodukte konkurrieren hinsichtlich Lieferzeiten, Zertifizierungen und der Verfügbarkeit von Verlegern.
Segmentierungsanalyse
Typ
Für den Markt für Bodenbeläge im Innenbereich wird ein jährliches Wachstum von 3,4–3,8 % im Zeitraum 2026–2034 prognostiziert. Das Marktspektrum umfasst mineralische, textile, elastische und Holzwerkstoffe mit unterschiedlichen Anforderungen an Verlegung, Haltbarkeit, Pflege und Design. Keramikböden bleiben weiterhin gefragt, während elastische Beläge durch ihre Modularität und Wasserfestigkeit punkten. Teppichböden sind nach wie vor relevant, wo Komfort und Akustik wichtig sind, und Holz- sowie Laminatböden sprechen Kunden an, die natürliche Ästhetik zu unterschiedlichen Preisen suchen.
- Keramikfliesen: Die größte Produktkategorie findet Verwendung in Küchen, Bädern, der Gastronomie, im Einzelhandel und in öffentlichen Bereichen. Langlebigkeit, Wasserbeständigkeit, Designdruckmöglichkeiten und etablierte Verlegernetzwerke sichern ihnen weiterhin ihre strategische Bedeutung.
- Teppichböden: Die Nachfrage konzentriert sich auf Schlafzimmer, Büros, Bildungseinrichtungen und das Gastgewerbe, wo Weichheit, Akustik und modulare Austauschbarkeit wichtig sind. Recyceltes Garn und eine CO₂-arme Rückseite verbessern die Anforderungen an die Spezifikationen.
- Vinyl-Linoleum & Gummi: Die am schnellsten wachsende Kategorie profitiert von ihrer Widerstandsfähigkeit, Reinigungsfreundlichkeit, klebstofffreien Optionen und schnellen Installation in den Bereichen Gesundheitswesen, Schulen, Mehrfamilienhäuser, Einzelhandel und Arbeitsplätze.
- Holz und Laminat: Natürliche Optik und Renovierungspotenzial steigern die Nachfrage. Wasserfeste Kerne, verbesserte Nutzschichten, verantwortungsvolle Forstwirtschaft und Klick-Verbindungssysteme erweitern die Einsatzmöglichkeiten über traditionelle Wohnbereiche hinaus.
Endbenutzer
Die Endkundennachfrage wird für den Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,7 % prognostiziert. Der Kauf von Wohnimmobilien orientiert sich an Fertigstellungen, Übergaben, Reparaturen und Modernisierungen, während die Spezifikationen im Gewerbeimmobilienbereich Projektpipelines und Lebenszyklusanforderungen folgen. Im Wohnimmobilienbereich stehen Aussehen, Wasserbeständigkeit, Preis und Eignung für Heimwerkerprojekte im Vordergrund. Gewerbeimmobilienkäufer legen Wert auf Konformität, Ausfallzeiten, Akustik, Reinigung, Verschleißfestigkeit, Gewährleistungsabwicklung und durchgängige Verfügbarkeit in mehreren Standorten.
- Wohnbau: In entwickelten Volkswirtschaften dominieren Sanierungen und Modernisierungen, während in sich urbanisierenden Märkten der Neubau einen größeren Beitrag leistet. Verkaufsflächen, digitale Visualisierung, der Zugang zu Installateuren und die Finanzierung beeinflussen die Konversionsrate.
- Nichtwohngebäude: Projekte im Gesundheitswesen, Bildungswesen, Gastgewerbe, Büro-, Einzelhandels- und öffentlichen Sektor erzeugen eine spezifikationsgetriebene Nachfrage. Lebenszykluskosten, Sicherheit, Akustik, Hygiene, Umweltdokumentation und phasenweise Installation bestimmen die Produktwahl.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Wasserdichte Renovierung |
Reifen |
|
Nichtwohngebäude |
Hoch |
Rundschreibende Spezifikation |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Bodenbeläge im Innenbereich
Sanierungsgetriebener Austausch alternder Gebäude
Der Verschleiß von Bodenbelägen übersteigt den von Gebäudestrukturen, was unabhängig von einem Rückgang der Neubauten einen ständigen Austauschbedarf zur Folge hat. Altbauten, Schulen, Krankenhäuser, Hotels, Geschäfte und Büros benötigen Bodenbelagslösungen, um Probleme wie Wasserschäden, Barrierefreiheit, Schallschutz, Hygiene und Ästhetik zu bewältigen. Bei Renovierungen werden Bodenbeläge bevorzugt, die während der Verlegung minimale Beeinträchtigungen und Ausfallzeiten erfordern, insbesondere Klick-Ventilatordielen, Teppichfliesen, lose verlegte Bahnen und schwimmend verlegte Laminatböden. Neben dem steigenden Bedarf an Bodenbelägen bieten sich für Anbieter Chancen, von der Nachfrage nach Zubehör, Unterbodenvorbereitungssystemen, Feuchtigkeitsschutz und Schulungen für Verleger zu profitieren.
Leistungsspezifikationen verändern die Produktpalette
Bodenbeläge im Innenbereich werden zunehmend als Systeme betrachtet, die Einfluss auf Sicherheit, Raumluftqualität, Wartungskosten, Akustik und Bedienbarkeit haben. Gesundheitseinrichtungen benötigen schweiß- und reinigungsfähige Oberflächen, während Bildungseinrichtungen Wert auf Akustik und Reparierbarkeit legen. Gastronomiebetriebe suchen nach einheitlichem Design und fleckenbeständigen Böden. Unternehmen wünschen sich modulare und CO₂-arme Bodenbeläge. Privatkunden interessieren sich für wasser- und kratzfeste Beläge. Dadurch rücken Nutzschichten, Trägermaterialien, Akustikunterlagen, emissionsfreie Klebstoffe und nachgewiesene Rutschfestigkeit in den Fokus. Bodenbeläge mit nachgewiesener Leistungsfähigkeit können ihren Preis rechtfertigen und werden häufiger eingesetzt. Andernfalls drohen sie, austauschbar zu werden und an Wert zu verlieren. Die Folge dieses Trends sind eine größere Produktvielfalt, ein stärkerer Vertrieb und eine engere Zusammenarbeit aller Beteiligten.
Städtischer Wohnungsbau und institutioneller Bau steigern die Nachfrage
Das Bevölkerungswachstum in Städten sowie die zunehmende Formalisierung von Wohnungsbau, Gesundheitswesen, Bildung, Einzelhandel und Gastgewerbe werden die Nachfrage nach Bodenbelägen für den Innenbereich steigern. Besonders stark wird sich dies im asiatisch-pazifischen Raum und in bestimmten Regionen des Nahen Ostens auswirken, wo die Entwicklung von Kosten, Baugeschwindigkeit, klimatischen Bedingungen und Pflegeleichtigkeit abhängt. Keramikprodukte können ihre Stärken in Hitze- und Feuchtigkeitsbeständigkeit ausspielen, während elastische und Laminatprodukte von der schnellen Verlegung und der einheitlichen Gestaltung im Innenbereich profitieren. Solche Großprojekte generieren Folgebedarf in Form von Austauschzyklen. Dieser Markt kann durch Produktlokalisierung, Schulungen für Handwerker, Datenblätter und lokale Lagerbestände erschlossen werden.
Zukunftstrends auf dem Markt für Bodenbeläge im Innenbereich
Plattformen für kohlenstoffspeichernde und zirkuläre Materialien
Die Trends im Markt für Bodenbeläge im Innenbereich werden sich stärker auf die CO₂-Reduzierung konzentrieren, was im Vergleich zum Nachhaltigkeitskonzept durchaus begründet ist. Hersteller werden mit biobasierten Bindemitteln, CO₂-bindenden Füllstoffen, Trägermaterialien aus Recyclingmaterial, Energie aus erneuerbaren Quellen für die Produktion und Systemen zur Wiederverwertung installierter Produkte experimentieren. Es wird eine bessere Standardisierung der Umweltdeklarationen auf Produktebene geben, da Einkäufer Informationen über die gesamte Wertschöpfungskette (von der Rohstoffgewinnung bis zum Werkstor) und den Recyclinganteil fordern werden. Das Design wird sich weiterentwickeln, mit trennbaren Schichten, standardisierten Materialflüssen und Klebstoffen, die die Materialrückgewinnung unterstützen. Bei kommerziellen Einkäufen sollten Unternehmen neben Kosten und Ästhetik auch die Sammel- und Recyclingkapazitäten des Lieferanten berücksichtigen.
Digitale Auswahl und Installation
Die Digitalisierung des Marktes für Bodenbeläge im Innenbereich würde Inspiration, Spezifikation, Bestellung und Verlegung effektiver miteinander verknüpfen. Die Visualisierung von Räumen würde die Unsicherheit von Hausbesitzern verringern, während Building Information Modeling (BIM) und digitalisierte Muster Architekten eine frühzeitige Beurteilung der Leistungsfähigkeit und der Umwelteigenschaften ermöglichen. Die Musteroptimierung würde Verschnitt vermeiden, und vernetzte Messwerkzeuge würden die Kalkulation verbessern. Diese Schnittstellen sollten von Herstellern mit Lagerverfügbarkeit, Zubehörkompatibilität und Verlegeplanung verknüpft und nicht als eigenständige Marketingmaßnahmen behandelt werden. Der Geschäftsvorteil läge in schnelleren Auswahlprozessen, weniger Ersatzanfragen und vollständigeren Bestellungen. Informationen aus Such- und Spezifikationsverhalten könnten für die Sortimentsplanung und das regionale Bestandsmanagement unter Wahrung der Kundendaten genutzt werden.
Marktchancen für Bodenbeläge im Innenbereich
Lokale Kapazitäten für widerstandsfähige Bodenbeläge in Wachstumsmärkten
Die Marktprognose für Bodenbeläge im Innenbereich unterstützt gezielte Investitionen in die Prozesse der Compoundierung, Kalanderung, Beschichtung und Oberflächenbehandlung von elastischen Bodenbelägen in der Nähe der Nachfrageregionen in Indien, Südostasien, dem Golfraum und einigen afrikanischen Ländern. Regionale Produktion bietet Vorteile wie kürzere Lieferzeiten, geringere Frachtkosten, die Möglichkeit, Designs an lokale Vorlieben anzupassen, und einen leichteren Zugang zu öffentlichen Projekten und Bauträgerprojekten, die eine lokale Produktion fördern. Investoren sollten sich auf modulare Maschinen, gut ausgestattete Labore und technische Dienstleistungen konzentrieren und nicht ausschließlich auf Skaleneffekte. Die Zusammenarbeit mit lokalen Händlern und Verlegern ist entscheidend, da sie die Markteintrittsrisiken minimiert. Aufgrund schwankender Preise für Polymere, Füllstoffe und Trägermaterialien ist Flexibilität bei den Rohstoffen erforderlich.
Serviceorientierte gewerbliche Austauschprogramme
Hersteller und Händler von Bodenbelägen für den Innenbereich können punktuelle Verkäufe in wiederkehrende Programme umwandeln, indem sie Zustandsanalysen, gestaffelte Austauschpläne, standardisierte Farbpaletten, lokale Lagerhaltung, Installationskoordination und Rücknahmeservices kombinieren. Kunden aus dem Gesundheitswesen, dem Bildungssektor, der Hotellerie, dem Einzelhandel und Unternehmen mit mehreren Standorten schätzen planbare Ausfallzeiten und ein einheitliches Erscheinungsbild an allen Standorten. Vertragsstrukturen können Produkte, Zubehör, Wartungsanleitungen und Rücknahmeverpflichtungen bündeln und gleichzeitig den Wettbewerb bei Vertragsverlängerungen erhalten. Diese Chance erfordert digitale Bestandsdatensätze, geschulte Verleger und transparente Leistungskennzahlen. Lieferanten sollten mit Produktkategorien beginnen, die sich für einen selektiven Austausch eignen, wie z. B. Teppichfliesen, Gummifliesen und modulare elastische Bodenbeläge. Erfolgreiche Programme verbessern die Bedarfsplanung, die Kundenbindung und die Materialrückgewinnung und reduzieren gleichzeitig Notfallbeschaffungen.
Aktuelle Entwicklungen
- Juni 2026: Interface, Inc. veröffentlichte seinen Impact Report 2025. Dieser berichtet über eine Reduzierung des CO₂-Fußabdrucks des gesamten Produktportfolios um 4 % im Vergleich zum Vorjahr, den Einsatz von abgeschiedenem Kohlenstoff bei der Teppichfliesenherstellung sowie über 450 CO₂-negative Bodenbelagsoptionen je nach Standort. Der Bericht verknüpft Produktentwicklung mit Lieferantenbewertung, erneuerbaren Energien, Recyclinganteil und operativer Umsetzung.
- April 2026: Tarkett SA veröffentlichte ihre Nachhaltigkeitserklärung 2025. Darin wurde berichtet, dass 20 % der Rohstoffe aus Recyclingmaterialien bestehen, 43 % des Energieverbrauchs aus erneuerbaren Energien stammen und das Rücknahmeprogramm ReStart in 29 Ländern aktiv ist. Das Unternehmen gab außerdem bekannt, im Jahr 2025 160.000 Tonnen Recyclingmaterialien verwendet zu haben und damit die Anforderungen an Kreislaufwirtschaft bei Bodenbelägen zu unterstützen.
- September 2025: Forbo Holding Ltd. erweiterte seine Evolve+ Teppichfliesenfamilie mit geringem CO₂-Fußabdruck um Tessera Tranquillity. Die Kollektion verwendet regeneriertes Polyamidgarn, besteht zu 76 Gewichtsprozent aus Recyclingmaterial und weist einen von unabhängiger Stelle verifizierten CO₂-Fußabdruck von 1,66 kg CO₂-Äquivalent pro Quadratmeter ohne Kompensationsmaßnahmen auf. Sie richtet sich an Büro- und Bildungsprojekte.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -