
Marché des revêtements de sol d’intérieur : taille et tendances 2034
Rapport d'analyse du marché des revêtements de sol intérieurs : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (carrelage, moquette, vinyle, linoléum et caoutchouc, bois et stratifié, et autres) et par utilisateur final (résidentiel et non résidentiel).
- Statut : Données publiées
- Code du rapport : TIPRE00018576
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


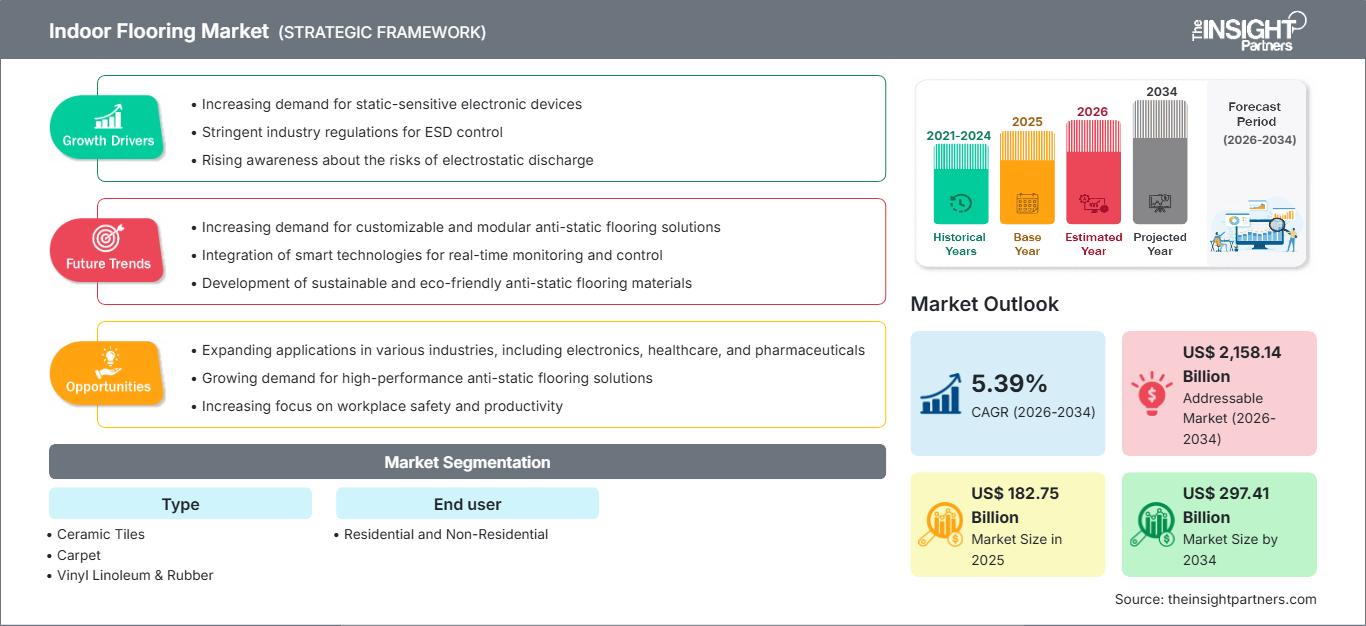
Taille du marché en 2025
182,75 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
297,41 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,39 %
taux de croissance
Marché adressable
2 158,14 milliards de dollars américains
(2026-2034)
Le marché des revêtements de sol intérieurs était évalué à 182,75 milliards de dollars américains en 2025 et devrait atteindre 297,41 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,55 % entre 2026 et 2034. La demande concerne les carreaux de céramique, la moquette, le linoléum vinyle et le caoutchouc, ainsi que les produits en bois et stratifiés destinés aux environnements résidentiels et non résidentiels. Les cycles de remplacement, les exigences en matière de spécifications et l'activité de construction influencent les décisions d'achat tout au long de la chaîne de valeur.
En Amérique du Nord, le marché des revêtements de sol intérieurs devrait croître à un TCAC modélisé de 3,0 à 3,4 % jusqu'en 2034. Le vieillissement du parc immobilier favorise les rénovations, tandis que la modernisation des établissements de santé, d'éducation et de travail privilégie les surfaces durables et à faibles émissions. La demande résidentielle à court terme demeure sensible aux fluctuations du marché, mais la production locale, la large distribution et l'intérêt croissant pour les produits imperméables et résistants soutiennent la croissance des circuits de distribution et de prescription.
Analyse et perspectives du marché des revêtements de sol intérieurs
- Amérique du Nord : Elle représentait une part de marché de 27 à 29 % en 2025 et devrait croître à un TCAC de 3,0 à 3,4 % entre 2026 et 2034, soutenue par la demande de remplacement, la rénovation institutionnelle, la capacité nationale et l'adoption de revêtements de sol résilients.
- États-Unis : Ils représentaient 84 à 87 % de la demande nord-américaine en 2025 et leur TCAC est estimé entre 3,0 et 3,4 % jusqu’en 2034, la rénovation compensant la faiblesse du cycle immobilier.
- Europe : Elle détenait une part de marché de 24 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 2,7 à 3,1 % entre 2026 et 2034. L'Allemagne est en tête, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne maintiennent une demande de rénovation soutenue.
- Asie-Pacifique : Elle a capté une part de marché de 35 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034, sous l’impulsion de la Chine et avec le soutien de l’Inde, du Japon, de la Corée du Sud et de l’Australie.
- Segment le plus important : Les carreaux de céramique détenaient une part de marché de 37 à 40 % en 2025 et devraient connaître un TCAC de 3,0 à 3,4 % entre 2026 et 2034, reflétant leur durabilité et leur large utilisation résidentielle.
- Segment à forte croissance : Le vinyle, le linoléum et le caoutchouc détenaient une part de marché de 23 à 26 % en 2025 et devraient connaître un TCAC de 4,4 à 4,9 % entre 2026 et 2034 à mesure que les formats modulaires résilients se développent.
- Principales sociétés analysées en détail : Forbo Holding Ltd., Tarkett SA, Beaulieu International Group NV, Ecore International, Inc., Interface, Inc., TOLI Corporation, Mohawk Industries, Inc., Gerflor SAS, Altro Limited et Polyflor Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les matériaux techniques ont transformé les surfaces intérieures, passant de simples revêtements décoratifs à des systèmes performants alliant résistance à l'eau, stabilité dimensionnelle, isolation acoustique et réduction de l'empreinte carbone. Les techniques d'impression ont permis d'améliorer la précision de la reproduction du bois et de la pierre, tandis que les systèmes d'emboîtement et la conception modulaire contribuent à réduire le temps d'installation. Les fabricants doivent désormais concilier l'approvisionnement international en résines, fibres, bois et minéraux avec les étapes locales de finition et de distribution. La rationalisation des capacités est essentielle, car les applications résidentielles, généralement peu gourmandes en ressources, ont tendance à sous-utiliser les installations, tandis que les commandes commerciales, avec des séries plus courtes, exigent des certifications d'émissions et de produits conformes aux normes en vigueur.
D'ici 2034, la demande se diversifiera en Inde, en Asie du Sud-Est, dans les pays du Golfe et dans certaines villes africaines, avec l'augmentation des livraisons à domicile et des constructions institutionnelles. Les investissements se concentreront sur les revêtements de sol durables, les systèmes domotiques, les systèmes de recyclage et les centres de distribution régionaux. Les réglementations en matière de décarbonation des bâtiments et les politiques d'achat public valorisent les produits présentant des indicateurs environnementaux, de faibles émissions de composés organiques volatils et un système de reprise en fin de vie. Les fabricants peuvent tirer parti de ces exigences en simplifiant les spécifications et les informations d'installation.
Portée du rapport sur le marché des revêtements de sol intérieurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 182,75 milliards de dollars américains |
| Taille du marché d'ici 2034 | 297,41 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements de sol intérieurs
L'expansion du marché des revêtements de sol intérieurs dépend de la fidélisation de la clientèle, de l'achèvement des travaux de construction et de rénovation en milieu urbain, notamment dans les hôpitaux, les établissements scolaires, l'hôtellerie, les commerces et les bureaux. Le choix des revêtements de sol est guidé par des facteurs tels que le coût total d'installation, la durée d'indisponibilité liée aux travaux, les coûts d'entretien, les propriétés antidérapantes, l'absorption acoustique et le contrôle des émissions, bien plus que par le seul prix d'achat.
L'exposition en amont varie selon le type de produit : la céramique utilise de l'argile, du feldspath, de l'énergie et la cuisson des fours ; les produits résilients utilisent des polymères, des charges, des plastifiants et des systèmes de support ; les tapis utilisent des fils et des systèmes de support ; le bois et les stratifiés utilisent des matières premières issues de l'exploitation forestière, des panneaux, des revêtements et le transport. Les distributeurs, les revendeurs, les architectes, les installateurs et les gestionnaires d'installations influent sur le processus de transformation.
L'analyse du marché des revêtements de sol intérieurs révèle une concurrence fragmentée, marquée par la présence d'acteurs d'envergure mondiale et de spécialistes de chaque catégorie. Si Mohawk Industries, Inc. opère sur les segments de la céramique, de la moquette, des revêtements souples, du stratifié et du bois, Tarkett SA et Gerflor SAS se concentrent sur les systèmes souples commerciaux. Interface, Inc. et Forbo Holding Ltd. se distinguent par les caractéristiques uniques de leurs produits, telles que la conception modulaire, la réduction des émissions de carbone et une économie circulaire éprouvée.
Les investissements se concentrent sur l'automatisation, le recyclage des matières premières, la valorisation des matériaux carbonés, la visualisation numérique et l'optimisation de la distribution. Beaulieu International Group NV, TOLI Corporation, Ecore International, Inc., Altro Limited et Polyflor Ltd. tirent un avantage concurrentiel de leur expertise dans les secteurs de la santé, des transports, de l'éducation, du sport et des revêtements de sol de sécurité. Cet avantage concurrentiel repose de plus en plus sur la combinaison de portefeuilles de produits étendus, de données environnementales, de stocks locaux, de réseaux d'installateurs et de politiques tarifaires rigoureuses.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements de sol intérieurs : Perspectives stratégiques
Perspectives régionales
marché des revêtements de sol intérieurs en Amérique du Nord
L'Amérique du Nord représentait 27 à 29 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034. Le marché des revêtements de sol intérieurs bénéficie d'une base installée importante, de circuits de remplacement bien établis et d'un budget par projet relativement élevé. La hausse des taux d'emprunt limite les projets de rénovation, mais le vieillissement des bâtiments, les réparations suite aux sinistres et la rotation des locataires assurent une demande soutenue. Le vinyle imperméable, le stratifié et le parquet contrecollé sont privilégiés lorsque la facilité d'entretien, la simplicité de pose et le réalisme sont des critères importants pour les installateurs et les consommateurs.
La demande commerciale est plus stable pour les établissements de santé, les établissements d'enseignement, les centres de données, les hôtels et les rénovations de bureaux. Les exigences en matière de déclarations environnementales de produits, de réduction des émissions, d'acoustique et de reprise des déchets sont de plus en plus fréquentes. La production régionale minimise les risques liés aux coûts de transport, mais les importations de produits finis et de matières premières restent soumises aux risques de droits de douane. Les grandes surfaces influencent les choix résidentiels, tandis que les architectes, les distributeurs et les entreprises spécialisées pilotent les transformations non résidentielles. Les fournisseurs disposant de stocks régionaux, de gammes de couleurs homogènes et d'une capacité d'échantillonnage rapide seront les mieux placés pour réussir, même avec des délais de projet serrés.
Marché américain des revêtements de sol intérieurs
Les États-Unis représentaient 84 à 87 % de la demande nord-américaine en 2025 et leur croissance annuelle composée est estimée entre 3,0 et 3,4 % jusqu'en 2034. Ce secteur, d'une ampleur considérable, englobe un large éventail de propriétés : logements, commerces, santé, éducation, hôtellerie et immeubles de bureaux. Les transactions portant sur les logements existants et l'accessibilité financière des prêts hypothécaires ont un impact significatif sur le remplacement des revêtements résidentiels dans ce segment de marché. Les projets publics et institutionnels bénéficieront d'une visibilité accrue, notamment pour les revêtements en caoutchouc, en vinyle en rouleau, en dalles de moquette et de sécurité, qui devront présenter des propriétés de contrôle des infections, d'acoustique ou de sécurité antidérapante.
Mohawk Industries, Inc., Interface, Inc., Ecore International, Inc., Tarkett SA et Forbo Holding Ltd. sont fortement implantées dans les secteurs du commerce, de la fabrication et de la distribution. L'adoption des différentes catégories de produits varie selon les applications : les dalles de vinyle de luxe et les stratifiés imperméables répondent aux besoins des immeubles collectifs et des rénovations ; la moquette modulaire convient aux bureaux et aux établissements scolaires ; et la céramique est indispensable dans les cuisines, les salles de bains et l'hôtellerie-restauration. La production locale et l'entreposage régional contribuent à réduire les délais de livraison, mais les importations augmentent les risques d'approvisionnement.
Marché européen des revêtements de sol intérieurs
L'Europe détenait une part de marché de 24 à 26 % en 2025 et sa croissance annuelle composée (TCAC) est estimée entre 2,7 et 3,1 % sur la période 2026-2034. L'Allemagne domine le marché grâce à son secteur de la construction, ses normes techniques et ses projets de rénovation. Le Royaume-Uni, quant à lui, privilégie les rénovations, la location, la santé, l'éducation et la rénovation de bureaux, ce qui favorise l'utilisation de dalles de moquette, de revêtements de sol de sécurité et de revêtements de sol souples en rouleaux. Les programmes d'efficacité énergétique allemands, associés à une préférence pour des matériaux durables et certifiés, favorisent le stratifié, le bois, le linoléum et les revêtements de sol souples commerciaux. Toutefois, le manque de permis de construire freine la croissance du marché à court terme.
La France conjugue rénovations publiques et tendances du marché de l'hôtellerie et du logement collectif, en privilégiant des revêtements de sol résilients, peu polluants et au design soigné. En Italie, le pôle de compétitivité de la fabrication de céramique favorise l'innovation, l'exportation et la production de carreaux haut de gamme. En Espagne, la rénovation hôtelière et l'amélioration du parc résidentiel privilégient la céramique et le stratifié. Les achats circulaires, les déclarations environnementales et les politiques de rénovation contribuent à la différenciation des entreprises, tandis que les coûts élevés de l'énergie, de la main-d'œuvre et de la mise en conformité pèsent sur les PME et incitent à l'automatisation, à la simplification des portefeuilles et à la mise en place de partenariats de recyclage dans toute la région.
Marché des revêtements de sol intérieurs de la région Asie-Pacifique
La région Asie-Pacifique détenait 35 à 38 % des parts de marché des revêtements de sol intérieurs en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,1 à 4,6 % entre 2026 et 2034, ce qui en fait la région leader. La Chine est caractérisée par une forte demande dans les secteurs de la fabrication, de la rénovation et du commerce, tandis qu'en Inde, le logement urbain et la construction institutionnelle élargissent la clientèle. Au Japon et en Corée du Sud, la qualité, les petits espaces et les matériaux à faibles émissions sont privilégiés, tandis qu'en Australie, on privilégie des spécifications haut de gamme pour la rénovation et le commerce.
La politique industrielle met l'accent sur les capacités de production locales, l'automatisation et l'amélioration des matériaux. Si la céramique demeure un matériau fondamental, les lames résilientes, les stratifiés et les matériaux commerciaux spécialisés gagnent en popularité.
Marché des revêtements de sol intérieurs au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître par an en moyenne de 4,0 à 4,5 % entre 2026 et 2034. L’Arabie saoudite domine le marché grâce au tourisme, au logement, à la santé et aux grands projets à usage mixte, tandis que les Émirats arabes unis soutiennent l’hôtellerie et la rénovation de locaux commerciaux haut de gamme. L’Afrique du Sud est le pilier du marché formel subsaharien, et le reste de la région Moyen-Orient et Afrique reste axé sur les projets, avec une répartition inégale des marchés.
La production de céramique, grande consommatrice d'énergie, bénéficie de l'accès aux combustibles régionaux, mais reste tributaire du rendement des fours et des coûts de transport. Les produits importés en fibres souples, moquettes et bois sont concurrentiels en termes de délais de livraison, de certification et de disponibilité des installateurs.
Analyse de segmentation
Taper
Le marché des revêtements de sol intérieurs devrait connaître une croissance annuelle composée (TCAC) de 3,4 % à 3,8 % entre 2026 et 2034. Il englobe les systèmes minéraux, textiles, souples et à base de bois, chacun présentant des caractéristiques distinctes en matière d'installation, de durabilité, d'entretien et de design. La céramique conserve une part importante de marché, tandis que les revêtements souples gagnent en modularité et en imperméabilité. La moquette reste un choix pertinent lorsque le confort et l'acoustique sont essentiels, et le bois et le stratifié séduisent les clients en quête d'esthétique naturelle à différents niveaux de prix.
- Carrelage céramique : Ce segment, le plus important, est utilisé dans les cuisines, les salles de bains, l’hôtellerie, le commerce et les espaces publics. Sa durabilité, sa résistance à l’eau, la possibilité d’imprimer des motifs et l’existence de réseaux d’installateurs bien établis lui confèrent une importance stratégique.
- Moquette : La demande se concentre dans les chambres, les bureaux, les établissements scolaires et l’hôtellerie, où la douceur, l’acoustique et la modularité du remplacement sont essentielles. Les fils recyclés et les supports à faible empreinte carbone renforcent la pertinence des spécifications.
- Vinyle, linoléum et caoutchouc : cette catégorie, qui connaît la croissance la plus rapide, bénéficie de performances résistantes, d’une facilité de nettoyage, d’options sans adhésif et d’une installation rapide dans les secteurs de la santé, des écoles, des logements collectifs, du commerce de détail et des lieux de travail.
- Bois et stratifié : leur aspect naturel et leur attrait pour la rénovation soutiennent la demande. Des âmes étanches, des couches d’usure améliorées, une gestion forestière responsable et une installation par clic élargissent leur utilisation au-delà des espaces de vie traditionnels.
Utilisateur final
La demande des utilisateurs finaux est estimée à un TCAC de 3,3 à 3,7 % entre 2026 et 2034. Les achats résidentiels sont liés à la mise en service, à la remise en état, aux réparations et aux rénovations discrétionnaires des logements, tandis que les spécifications non résidentielles suivent l'avancement des projets et les exigences du cycle de vie. Les acheteurs résidentiels privilégient l'esthétique, l'étanchéité, le prix et la facilité d'installation par les particuliers. Les acheteurs non résidentiels mettent l'accent sur la conformité, la réduction des temps d'arrêt, l'acoustique, le nettoyage, la résistance à l'usure, la gestion des garanties et la disponibilité constante des produits sur plusieurs sites.
- Résidentiel : La rénovation et le remplacement dominent les économies matures, tandis que la construction de logements neufs contribue davantage aux marchés en voie d’urbanisation. L’agencement des points de vente, la visualisation numérique, l’accès des installateurs et le financement influencent la conversion.
- Secteur non résidentiel : les projets de santé, d’éducation, d’hôtellerie, de bureaux, de commerce et publics génèrent une demande axée sur les spécifications. Le coût du cycle de vie, la sécurité, l’acoustique, l’hygiène, la documentation environnementale et l’installation par étapes déterminent le choix du produit.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Résidentiel |
Haut |
Rénovation étanche |
Mature |
|
Non résidentiel |
Haut |
Spécifications circulaires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements de sol intérieurs
Remplacement axé sur la rénovation dans les bâtiments vieillissants
Le taux d'usure des revêtements de sol dépasse celui des structures de bâtiments, entraînant un besoin constant de remplacement, même en cas de ralentissement des constructions neuves. Les maisons anciennes, les écoles, les hôpitaux, les hôtels, les commerces et les bureaux ont besoin de solutions de revêtement de sol adaptées pour pallier des problèmes tels que les dégâts des eaux, l'accessibilité, l'isolation acoustique, l'hygiène et l'esthétique. Lors de rénovations, on privilégie les revêtements de sol nécessitant un minimum de perturbations et d'interruptions d'activité pendant la pose, notamment les lames résilientes clipsables, les dalles de moquette, les revêtements en rouleaux à pose libre et les stratifiés flottants. Outre l'augmentation des quantités de revêtements de sol nécessaires, les fournisseurs ont l'opportunité de tirer profit de la demande croissante en accessoires, systèmes de préparation des sous-planchers, protections contre l'humidité et formations pour les poseurs.
Les spécifications de performance redéfinissent la gamme de produits
Les revêtements de sol intérieurs font l'objet d'une attention croissante, car ils constituent des systèmes influents sur la sécurité, la qualité de l'air intérieur, les coûts de maintenance, l'acoustique et la facilité d'utilisation. Les établissements de santé exigent des revêtements de sol soudables et faciles à nettoyer, tandis que les établissements d'enseignement privilégient l'acoustique et la réparabilité. Les établissements hôteliers recherchent un design harmonieux et des revêtements de sol résistants aux taches. Les entreprises privilégient les revêtements de sol modulaires et à faible empreinte carbone. Les particuliers s'intéressent aux revêtements de sol résistants à l'eau et aux rayures. Cette évolution met l'accent sur les couches d'usure, les supports, les sous-couches acoustiques, les adhésifs sans émissions et les propriétés antidérapantes éprouvées. Les revêtements de sol performants peuvent justifier leur prix et être davantage prescrits. Dans le cas contraire, ils risquent la banalisation et une érosion de leur prix. Cette tendance se traduit par une plus grande variété de gammes de produits, des forces de vente plus performantes et une collaboration accrue entre tous les acteurs du secteur.
La construction de logements urbains et d'établissements institutionnels accroît la demande
L'accroissement de la population urbaine et la formalisation des secteurs du logement, de la santé, de l'éducation, du commerce et de l'hôtellerie stimuleront la demande sur le marché des revêtements de sol intérieurs. Cet impact sera particulièrement marqué en Asie-Pacifique et dans certaines régions du Moyen-Orient, où le développement est conditionné par le coût, la rapidité d'exécution, les conditions climatiques et la facilité d'entretien. Les produits céramiques pourront tirer parti de leur résistance à la chaleur et à l'humidité, tandis que les revêtements souples et stratifiés bénéficieront d'une installation rapide et d'une homogénéité visuelle optimale. Ces développements d'envergure engendrent une demande continue liée aux cycles de remplacement. Ce marché peut être conquis grâce à la localisation des produits, la formation des entrepreneurs, la mise à disposition de fiches techniques et la constitution de stocks locaux.
Tendances futures du marché des revêtements de sol intérieurs
Plateformes de stockage du carbone et de matériaux circulaires
Les tendances du marché des revêtements de sol intérieurs privilégieront la réduction des émissions de carbone, un aspect plus concret que le simple concept de développement durable. Les fabricants expérimenteront des liants biosourcés, des charges chargées de carbone capturé, des supports issus du recyclage, une énergie de production provenant de sources renouvelables et des systèmes facilitant la récupération des produits installés. On observera une meilleure standardisation des déclarations environnementales au niveau du produit, les services d'approvisionnement exigeant des informations complètes, de l'extraction des matières premières à la sortie d'usine, ainsi que le taux de recyclage. La conception évoluera vers des couches séparables, des flux de matériaux standardisés et des adhésifs favorisant la récupération des matériaux. Lors des achats commerciaux, les entreprises devront prendre en compte non seulement le coût et l'esthétique, mais aussi les capacités de collecte et de recyclage du fournisseur.
Sélection et installation assistées par ordinateur
La numérisation du marché des revêtements de sol intérieurs permettrait de mieux articuler inspiration, spécifications, commandes et installation. La visualisation des pièces réduirait les incertitudes des propriétaires, tandis que la modélisation des données du bâtiment (BIM) et les échantillons numérisés permettraient aux architectes d'évaluer plus tôt les performances et les caractéristiques environnementales. L'optimisation des motifs éviterait le gaspillage lié à la découpe, et les outils de mesure connectés amélioreraient le processus d'estimation. Ces interfaces devraient être intégrées par les fabricants à la disponibilité des stocks, à la compatibilité des accessoires et à la planification des installations, et non considérées comme de simples actions marketing isolées. L'avantage commercial résiderait dans des processus de sélection plus rapides, une réduction des demandes de substitution et des commandes plus complètes. Les informations issues des recherches et des spécifications pourraient être utilisées pour la planification des assortiments et la gestion des stocks régionaux, tout en garantissant la confidentialité des données des consommateurs.
Opportunités du marché des revêtements de sol intérieurs
Capacités de production localisées de revêtements de sol résilients sur les marchés en croissance
Les prévisions du marché des revêtements de sol intérieurs encouragent les investissements ciblés dans les procédés de compoundage, de calandrage, de revêtement et de finition des sols résilients, au plus près des zones de demande en Inde, en Asie du Sud-Est, dans les pays du Golfe et dans certains pays africains. La production régionale offrira des avantages tels que des délais de livraison plus courts, des coûts de transport réduits, une adaptation des designs aux goûts locaux et un accès facilité aux projets publics et de promoteurs immobiliers privilégiant la production locale. Les investisseurs devraient privilégier les machines modulaires, des laboratoires performants et des services techniques de qualité plutôt que les seules économies d'échelle. La collaboration avec les distributeurs et installateurs locaux est essentielle car elle réduit les risques liés à l'entrée sur le marché. La flexibilité des matières premières est indispensable compte tenu de la fluctuation des prix des polymères, des charges et des supports.
Programmes de remplacement commerciaux axés sur le service
Les fabricants et distributeurs du marché des revêtements de sol intérieurs peuvent transformer les ventes ponctuelles en programmes récurrents en combinant audits de l'état des sols, plans de remplacement progressif, palettes standardisées, stocks locaux, coordination de l'installation et services de reprise. Les clients multisites des secteurs de la santé, de l'éducation, de l'hôtellerie, du commerce de détail et des entreprises apprécient la prévisibilité des temps d'arrêt et l'homogénéité visuelle de leurs espaces. Les contrats peuvent regrouper produits, accessoires, conseils de maintenance et obligations de remise en état, tout en préservant la concurrence lors du renouvellement. Cette opportunité requiert des registres numériques des actifs, des installateurs formés et des indicateurs de performance clairs. Les fournisseurs devraient commencer par des catégories adaptées au remplacement sélectif, telles que les dalles de moquette, les dalles en caoutchouc et les revêtements de sol modulaires résilients. Les programmes performants améliorent la visibilité de la demande, la fidélisation client et la récupération des matériaux, tout en réduisant les achats d'urgence.
Développements récents
- Juin 2026 : Interface, Inc. a publié son rapport d’impact 2025, faisant état d’une réduction de 4 % par rapport à l’année précédente de l’empreinte carbone de son portefeuille de produits, du déploiement de carbone capturé dans la fabrication de dalles de moquette et de plus de 450 options de revêtements de sol à bilan carbone négatif selon les régions. Cette mise à jour établit un lien entre le développement des produits et l’évaluation des fournisseurs, les énergies renouvelables, le contenu recyclé et l’efficacité opérationnelle.
- Avril 2026 : Tarkett SA a publié son rapport de développement durable 2025, indiquant que les matériaux recyclés représentaient 20 % des matières premières utilisées, que les sources renouvelables couvraient 43 % de la consommation d’énergie et que le programme de reprise ReStart était opérationnel dans 29 pays. L’entreprise a également fait état de l’utilisation de 160 000 tonnes de matériaux recyclés en 2025, contribuant ainsi à l’adoption de spécifications plus circulaires pour les revêtements de sol.
- Septembre 2025 : Forbo Holding Ltd. a enrichi sa gamme de dalles de moquette à faible empreinte carbone Evolve+ avec Tessera Tranquillity. Cette collection utilise du fil de polyamide régénéré, contient 76 % de matériaux recyclés (en poids) et affiche une empreinte carbone « du berceau à la porte » vérifiée par un organisme tiers de 1,66 kg d’équivalent CO₂ par mètre carré (hors compensation). Elle est destinée aux projets de bureaux et d’établissements scolaires.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -