
Mercato dei pavimenti indoor: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei pavimenti per interni (2021-2034), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per tipo (piastrelle in ceramica, moquette, vinile, linoleum e gomma, legno e laminato e altri) e utente finale (residenziale e non residenziale).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018576
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


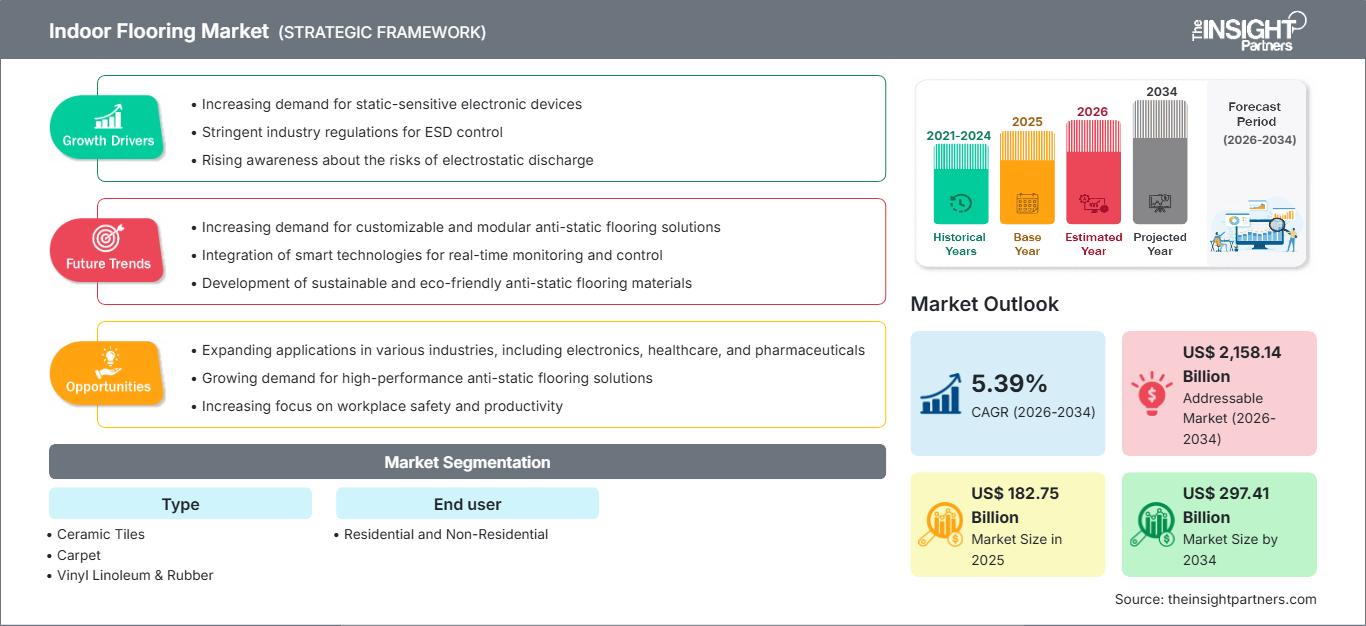
Dimensioni del mercato nel 2025
182,75 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
297,41 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,39 %
Tasso di crescita
Mercato di riferimento
2.158,14 miliardi di dollari USA
(2026-2034)
Il mercato dei pavimenti per interni valeva 182,75 miliardi di dollari nel 2025 e si prevede che raggiungerà i 297,41 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,55% nel periodo 2026-2034. La domanda comprende piastrelle in ceramica, moquette, vinile, linoleum, gomma, legno e laminati, destinati sia ad ambienti residenziali che non residenziali. I cicli di sostituzione, i requisiti specifici e l'attività edilizia influenzano le decisioni di acquisto lungo tutta la catena del valore.
In tutto il Nord America, si prevede che il mercato dei pavimenti per interni crescerà a un tasso annuo composto (CAGR) del 3,0-3,4% fino al 2034. Un patrimonio edilizio vetusto favorisce la sostituzione degli edifici durante le ristrutturazioni, mentre gli interventi di ammodernamento in ambito sanitario, scolastico e negli ambienti di lavoro privilegiano superfici durevoli e a basse emissioni. La domanda residenziale a breve termine rimane sensibile alle variazioni di prezzo, ma la produzione locale, l'ampia distribuzione e il crescente interesse per i prodotti resilienti e impermeabili forniscono un supporto strutturale per i canali di specifica e vendita al dettaglio.
Analisi e approfondimenti sul mercato delle pavimentazioni per interni
- Nord America: ha rappresentato una quota del 27-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034, grazie alla domanda di sostituzione, alla ristrutturazione di edifici istituzionali, alla capacità produttiva interna e all'adozione di pavimenti resilienti.
- USA: Nel 2025 ha rappresentato l'84-87% della domanda nordamericana e si prevede un tasso di crescita annuo composto (CAGR) del 3,0-3,4% fino al 2034, grazie alla compensazione delle debolezze del ciclo immobiliare da parte delle ristrutturazioni.
- Europa: deteneva una quota di mercato del 24-26% nel 2025 e si prevede una crescita annua composta (CAGR) del 2,7-3,1% nel periodo 2026-2034. La Germania è leader, mentre Regno Unito, Francia, Italia e Spagna mantengono una domanda sostenuta di ristrutturazioni.
- Asia-Pacifico: ha conquistato una quota di mercato del 35-38% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034, trainato dalla Cina e supportato da India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: le piastrelle in ceramica detenevano una quota di mercato del 37-40% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034, a testimonianza della loro durabilità e dell'ampio utilizzo in ambito residenziale.
- Segmento ad alta crescita: il vinile, il linoleum e la gomma detenevano una quota di mercato del 23-26% nel 2025 e si prevede un CAGR del 4,4-4,9% nel periodo 2026-2034, grazie alla diffusione dei formati resilienti modulari.
- Aziende chiave analizzate nel dettaglio: Forbo Holding Ltd., Tarkett SA, Beaulieu International Group NV, Ecore International, Inc., Interface, Inc., TOLI Corporation, Mohawk Industries, Inc., Gerflor SAS, Altro Limited e Polyflor Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I materiali ingegneristici hanno trasformato le superfici interne, da rivestimenti prevalentemente decorativi a sistemi performanti che combinano resistenza all'acqua, stabilità dimensionale, isolamento acustico e ridotto contenuto di carbonio. La tecnologia di stampa ha aumentato la precisione nella riproduzione di legno e pietra, mentre i sistemi a incastro e la progettazione modulare contribuiscono a ridurre i tempi di installazione. I produttori devono ora conciliare l'approvvigionamento internazionale di resine, fibre, legno e minerali con la finitura e la distribuzione a livello locale. La razionalizzazione della capacità produttiva è fondamentale, poiché le applicazioni residenziali tendono a sottoutilizzare gli impianti, mentre gli ordini commerciali hanno tirature più brevi e richiedono emissioni verificate e certificazioni di prodotto per applicazioni specifiche.
La domanda fino al 2034 si diversificherà in India, nel Sud-est asiatico, negli stati del Golfo e in alcune città africane, grazie all'aumento delle consegne a domicilio e delle costruzioni istituzionali. Gli investimenti si concentreranno su pavimenti durevoli, automazione decorativa, sistemi di riciclaggio e centri di distribuzione regionali. Le normative sulla decarbonizzazione degli edifici e le politiche di appalto pubblico premiano i prodotti con certificazioni ambientali, basse emissioni di composti organici volatili e ritiro a fine vita. I produttori possono trarre vantaggio da questi requisiti semplificando le specifiche e le informazioni di installazione.
Ambito del rapporto sul mercato dei pavimenti per interni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 182,75 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 297,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,39% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle pavimentazioni per interni
L'espansione del mercato delle pavimentazioni per interni dipende dalla natura ricorrente del business, dal completamento di progetti di costruzione urbana e dalle ristrutturazioni di ospedali, istituti scolastici, strutture ricettive, negozi e uffici. La scelta dei pavimenti è guidata da fattori quali il costo totale di installazione, i tempi di inattività dovuti alla ristrutturazione, i costi di manutenzione, le proprietà antiscivolo, l'assorbimento acustico e il controllo delle emissioni, più che dal solo prezzo iniziale.
L'esposizione a monte varia a seconda del tipo di prodotto: la ceramica utilizza argille, feldspato, energia e cottura nei forni, i prodotti resilienti utilizzano polimeri, riempitivi, plastificanti e sistemi di supporto, i tappeti utilizzano filati e sistemi di supporto, il legno e il laminato utilizzano materie prime forestali, pannelli, rivestimenti e trasporto. Distributori, rivenditori, architetti, installatori e gestori di strutture influenzano il processo di conversione.
L'analisi di mercato del settore delle pavimentazioni per interni evidenzia una concorrenza frammentata, caratterizzata da attori globali e specialisti di categoria. Mentre Mohawk Industries, Inc. opera nei settori della ceramica, della moquette, dei pavimenti resilienti, dei laminati e del legno, Tarkett SA e Gerflor SAS si concentrano sui sistemi resilienti per uso commerciale. Interface, Inc. e Forbo Holding Ltd. si distinguono per le caratteristiche uniche dei loro prodotti, come il design modulare, la riduzione delle emissioni di carbonio e la comprovata economia circolare.
Gli investimenti di capitale sono destinati all'automazione, al riciclo delle materie prime, ai materiali a carbonio catturato, alla visualizzazione digitale e all'efficienza distributiva. Beaulieu International Group NV, TOLI Corporation, Ecore International, Inc., Altro Limited e Polyflor Ltd. creano un vantaggio competitivo grazie alla conoscenza applicativa nei settori sanitario, dei trasporti, dell'istruzione, dello sport e delle pavimentazioni di sicurezza. Il vantaggio competitivo dipende sempre più dalla combinazione di portafogli ampi con dati ambientali, inventario locale, reti di installatori e politiche di prezzo rigorose.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle pavimentazioni per interni: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle pavimentazioni per interni
Nel 2025 il Nord America rappresentava il 27-29% della domanda globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034. Il mercato dei pavimenti per interni vanta un'ampia base installata, canali di sostituzione ben consolidati e una spesa per progetto relativamente elevata. I tassi di interesse più alti limitano i progetti di ristrutturazione, ma gli immobili datati, le riparazioni coperte da assicurazione e il ricambio degli appartamenti garantiscono una domanda sostenuta. Il vinile impermeabile, il laminato e il legno ingegnerizzato risultano vincenti quando installatori e consumatori apprezzano il risparmio di tempo, la certezza della manutenzione e il realismo.
La domanda commerciale è più costante per strutture sanitarie, istituti scolastici, data center, hotel e ristrutturazioni di uffici. Le richieste di Dichiarazioni Ambientali di Prodotto, riduzione delle emissioni, acustica e ritiro dei materiali sono in aumento nelle specifiche. La produzione regionale minimizza il rischio derivante dai costi di trasporto, ma le importazioni di prodotti finiti e materie prime sono ancora soggette a dazi doganali. I grandi magazzini guidano le scelte nel settore residenziale, mentre architetti, rivenditori e appaltatori specializzati guidano le conversioni non residenziali. I fornitori con inventario regionale, linee di colori coerenti e capacità di campionatura rapide avranno successo in presenza di scadenze di progetto ristrette.
Mercato statunitense dei pavimenti per interni
Nel 2025 gli Stati Uniti rappresentavano l'84-87% della domanda nordamericana e si prevede un tasso di crescita annuo composto (CAGR) del 3,0-3,4% fino al 2034. Questo settore ha dimensioni considerevoli in quanto comprende un'ampia gamma di immobili residenziali, commerciali, sanitari, scolastici, alberghieri e aziendali. Le transazioni relative alle case esistenti e l'accessibilità dei mutui hanno un impatto significativo sulla sostituzione degli immobili residenziali in questo segmento di mercato. I progetti pubblici e istituzionali avranno maggiore visibilità, soprattutto per la gomma, il vinile in rotoli, le piastrelle di moquette e le superfici di sicurezza che richiederanno proprietà di controllo delle infezioni, acustiche o antiscivolo.
Mohawk Industries, Inc., Interface, Inc., Ecore International, Inc., Tarkett SA e Forbo Holding Ltd. vantano una presenza significativa nei canali commerciali, produttivi e distributivi. L'adozione delle diverse categorie varia in base alle applicazioni: le piastrelle in vinile di lusso e i laminati impermeabili soddisfano le esigenze degli edifici plurifamiliari e delle ristrutturazioni; la moquette modulare è adatta a uffici e istituti scolastici; e la ceramica è fondamentale per cucine, bagni e strutture ricettive. La produzione locale e lo stoccaggio regionale contribuiscono a ridurre i tempi di consegna, ma le importazioni aumentano i rischi di approvvigionamento.
Mercato europeo delle pavimentazioni per interni
Nel 2025 l'Europa deteneva una quota di mercato del 24-26% e si prevede una crescita annua composta (CAGR) del 2,7-3,1% nel periodo 2026-2034. La Germania domina il mercato grazie al suo settore edile, agli standard tecnici e ai progetti di ristrutturazione. Il Regno Unito si concentra su ristrutturazioni, affitti, sanità, istruzione e riqualificazione di uffici, privilegiando piastrelle di moquette, pavimenti di sicurezza e pavimenti resilienti in fogli. I programmi di efficienza energetica della Germania, unitamente alla preferenza per materiali durevoli e ben documentati, favoriscono l'utilizzo di laminato, legno, linoleum e pavimenti resilienti per uso commerciale. Tuttavia, la mancanza di permessi di costruzione limita i volumi nel breve termine.
In Francia, la ristrutturazione degli spazi pubblici si coniuga con le tendenze del mercato alberghiero e residenziale, promuovendo prodotti per superfici resilienti a basse emissioni e dal design ricercato. Il polo manifatturiero ceramico italiano favorisce l'innovazione di prodotto, l'esportabilità e la produzione di piastrelle di alta gamma. In Spagna, la ristrutturazione del settore alberghiero e il miglioramento delle abitazioni privilegiano la ceramica e il laminato. L'approvvigionamento circolare, la dichiarazione ambientale e le politiche di ristrutturazione contribuiscono a creare differenziazione, mentre gli elevati costi energetici, della manodopera e di conformità gravano sulle piccole imprese e spingono all'automazione, alla semplificazione del portafoglio prodotti e alleanze per il riciclo in tutta la regione.
Mercato dei pavimenti per interni nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha conquistato una quota di mercato del 35-38% nel settore delle pavimentazioni per interni, con una crescita annua composta (CAGR) prevista tra il 4,1% e il 4,6% nel periodo 2026-2034, confermandosi come leader del settore. La Cina è caratterizzata dalla produzione, dalla ristrutturazione e dalla domanda commerciale, mentre in India l'edilizia residenziale e istituzionale amplia la base clienti. In Giappone e Corea del Sud si prediligono qualità, piccoli spazi e materiali a basse emissioni, mentre in Australia si privilegiano ristrutturazioni di alto livello e specifiche commerciali di pregio.
La politica industriale pone l'accento sulla capacità produttiva locale, sull'automazione e su materiali di migliore qualità. Il materiale ceramico rimane fondamentale, ma i pannelli resilienti, i laminati e i materiali commerciali specializzati stanno guadagnando popolarità.
Mercato delle pavimentazioni per interni in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. L'Arabia Saudita è leader grazie al turismo, all'edilizia residenziale, al settore sanitario e ai grandi progetti a uso misto, mentre gli Emirati Arabi Uniti si distinguono per l'ospitalità e la ristrutturazione di immobili commerciali di lusso. Il Sudafrica rappresenta il punto di riferimento del mercato formale sub-sahariano, mentre il resto del Medio Oriente e dell'Africa rimane trainato dai progetti, con una distribuzione non uniforme.
La produzione di ceramica, ad alta intensità energetica, beneficia della disponibilità regionale di combustibili, ma rimane esposta all'efficienza dei forni e ai costi di trasporto. I prodotti resilienti, i tappeti e i prodotti in legno importati competono in termini di tempi di consegna, certificazioni e disponibilità di installatori.
Analisi di segmentazione
Tipo
Si prevede che questo tipo di pavimentazione crescerà con un CAGR del 3,4-3,8% nel periodo 2026-2034. Il mercato delle pavimentazioni per interni comprende sistemi a base minerale, tessile, resiliente e a base di legno, con caratteristiche distinte in termini di installazione, durata, manutenzione ed economia del design. La ceramica mantiene la sua diffusione su larga scala, mentre i formati resilienti beneficiano della modularità e dell'impermeabilità. La moquette rimane rilevante laddove comfort e acustica sono importanti, mentre il legno e il laminato soddisfano le esigenze dei clienti che cercano un'estetica naturale a prezzi differenziati.
- Piastrelle in ceramica: la categoria più ampia, destinata a cucine, bagni, strutture ricettive, negozi e spazi pubblici. Durabilità, resistenza all'acqua, possibilità di stampa di design e una consolidata rete di installatori ne mantengono l'importanza strategica.
- Moquette: la domanda si concentra in camere da letto, uffici, istituti scolastici e strutture ricettive, dove morbidezza, isolamento acustico e possibilità di sostituzione modulare sono fattori determinanti. Il filato riciclato e il supporto a basso impatto ambientale ne migliorano la pertinenza rispetto alle specifiche tecniche.
- Vinile, linoleum e gomma: la categoria in più rapida crescita beneficia di prestazioni resilienti, facilità di pulizia, opzioni senza adesivo e installazione rapida in ambito sanitario, scolastico, residenziale, commerciale e lavorativo.
- Legno e laminato: l'aspetto naturale e l'attrattiva per la ristrutturazione stimolano la domanda. Le anime impermeabili, gli strati di usura migliorati, la silvicoltura responsabile e l'installazione a incastro ne ampliano l'adozione oltre le tradizionali aree abitative.
Utente finale
Si prevede che la domanda degli utenti finali crescerà con un CAGR del 3,3-3,7% nel periodo 2026-2034. Gli acquisti nel settore residenziale seguono il completamento delle abitazioni, il ricambio degli inquilini, le riparazioni e le ristrutturazioni discrezionali, mentre le specifiche per il settore non residenziale seguono i progetti in corso e i requisiti del ciclo di vita. I canali residenziali privilegiano l'aspetto estetico, la resistenza all'acqua, il prezzo e la compatibilità con il fai-da-te. Gli acquirenti del settore non residenziale si concentrano su conformità, tempi di inattività, acustica, pulizia, resistenza all'usura, gestione della garanzia e disponibilità costante su portafogli multi-sito.
- Residenziale: nelle economie mature, la sostituzione e la ristrutturazione sono i settori predominanti, mentre nelle aree urbanizzate il contributo maggiore è rappresentato dalle nuove costruzioni. L'esposizione in negozio, la visualizzazione digitale, l'accesso degli installatori e le opzioni di finanziamento influenzano il processo di conversione.
- Settore non residenziale: i progetti per il settore sanitario, scolastico, alberghiero, uffici, negozi e spazi pubblici generano una domanda guidata da specifiche tecniche. Il costo del ciclo di vita, la sicurezza, l'acustica, l'igiene, la documentazione ambientale e l'installazione a fasi determinano la scelta del prodotto.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Ristrutturazione impermeabile |
Maturo |
|
Non residenziale |
Alto |
Specifiche circolari |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle pavimentazioni per interni
Ristrutturazione e sostituzione degli impianti negli edifici vetusti
Il tasso di usura dei pavimenti supera quello delle strutture degli edifici, con conseguente necessità di sostituzioni frequenti, a prescindere da un'eventuale riduzione delle nuove costruzioni. Case, scuole, ospedali, hotel, negozi e uffici di vecchia costruzione necessitano di soluzioni per pavimenti che affrontino problematiche quali danni causati dall'acqua, accessibilità, isolamento acustico, igiene ed estetica. In caso di ristrutturazione, si prediligono pavimenti che richiedano un'installazione con disagi e tempi di inattività minimi, in particolare listoni resilienti a incastro, piastrelle di moquette, rotoli a posa libera e laminato flottante. Oltre all'aumento della quantità di pavimenti richiesti, si aprono opportunità per i fornitori di capitalizzare sulla domanda di accessori, sistemi di preparazione del sottofondo, protezione dall'umidità e formazione per gli installatori.
Specifiche di prestazione Rimodellare il mix di prodotti
Nel mercato dei pavimenti per interni, i prodotti vengono sempre più esaminati attentamente in quanto sistemi che influenzano la sicurezza, la qualità dell'aria interna, i costi di manutenzione, l'acustica e la funzionalità. Le strutture sanitarie richiedono pavimenti con superfici saldabili e lavabili, mentre gli istituti scolastici pongono l'accento sull'acustica e sulla riparabilità. Le strutture ricettive cercano pavimenti dal design uniforme e resistenti alle macchie. Le aziende desiderano pavimenti modulari e a basse emissioni di carbonio. I clienti residenziali sono interessati a pavimenti resistenti all'acqua e ai graffi. Questo sposta l'attenzione su strati di usura, supporti, sottofondi acustici, adesivi a zero emissioni e comprovate proprietà antiscivolo. I pavimenti che dimostrano le proprie prestazioni possono giustificare il prezzo e ottenere un maggior numero di richieste. In caso contrario, rischierebbero la standardizzazione e l'erosione dei prezzi. L'impatto di questa tendenza è una maggiore varietà di linee di prodotto, una forza vendita più forte e una maggiore collaborazione tra tutte le parti interessate.
La domanda di alloggi urbani e costruzioni istituzionali è in aumento.
L'aumento della popolazione urbana, così come la formalizzazione dei settori immobiliare, sanitario, educativo, commerciale e alberghiero, incrementerà la domanda nel mercato delle pavimentazioni per interni. L'impatto maggiore si registrerà nella regione Asia-Pacifico e in alcune zone del Medio Oriente, dove lo sviluppo si basa su fattori quali costi, velocità di realizzazione, condizioni climatiche e facilità di manutenzione. I prodotti ceramici potranno sfruttare i loro punti di forza in termini di resistenza al calore e all'umidità, mentre i prodotti resilienti e laminati beneficeranno della rapidità di installazione e dell'uniformità degli interni. Tali grandi progetti di sviluppo generano una domanda successiva sotto forma di cicli di sostituzione. Questo mercato può essere sfruttato attraverso la localizzazione della produzione, la formazione degli installatori, la fornitura di schede tecniche e la disponibilità di scorte locali.
Tendenze future del mercato delle pavimentazioni per interni
Piattaforme per lo stoccaggio del carbonio e l'economia circolare dei materiali
Le tendenze del mercato delle pavimentazioni per interni si concentreranno maggiormente sulla riduzione delle emissioni di carbonio, un aspetto ormai consolidato rispetto al concetto di sostenibilità. I produttori sperimenteranno leganti di origine biologica, riempitivi a cattura di carbonio, supporti riciclati, energia per la produzione da fonti rinnovabili e sistemi che facilitino il recupero dei prodotti installati. Ci sarà una maggiore standardizzazione delle dichiarazioni ambientali a livello di prodotto, poiché il personale addetto agli acquisti richiederà informazioni complete sulla filiera produttiva (dalla culla al cancello) e sul contenuto riciclato. Il design si evolverà con strati separabili, flussi di materiali standardizzati e adesivi che facilitino il recupero dei materiali. Negli acquisti commerciali, le aziende dovrebbero valutare non solo il costo e l'estetica, ma anche le capacità di raccolta e riciclo del fornitore.
Selezione e installazione tramite strumenti digitali
La digitalizzazione nel mercato delle pavimentazioni per interni collegherebbe in modo più efficace ispirazione, specifica, ordinazione e installazione. La visualizzazione degli ambienti ridurrebbe l'incertezza dei proprietari di casa, mentre la modellazione delle informazioni di costruzione (BIM) e i campioni digitalizzati consentirebbero agli architetti di valutare le prestazioni e le caratteristiche ambientali in anticipo. L'ottimizzazione dei modelli eviterebbe sprechi dovuti al taglio e gli strumenti di misurazione connessi migliorerebbero il processo di preventivazione. Queste interfacce dovrebbero essere collegate dai produttori alla disponibilità a magazzino, alla compatibilità degli accessori e alla pianificazione dell'installazione, e non trattate come iniziative di marketing separate. Il vantaggio per le aziende risiederebbe in processi di selezione più rapidi, un minor numero di richieste di sostituzione e ordini più completi. Le informazioni derivanti dalla ricerca e dalla specifica potrebbero essere utilizzate per la pianificazione dell'assortimento e la gestione delle scorte regionali, garantendo al contempo la privacy dei consumatori.
Opportunità di mercato per le pavimentazioni interne
Capacità localizzata di pavimentazione resiliente nei mercati in crescita
Le previsioni per il mercato dei pavimenti per interni supportano investimenti mirati nei processi di compounding, calandratura, rivestimento e finitura di pavimenti resilienti, concentrandosi sulle aree di maggiore domanda in India, Sud-Est asiatico, Paesi del Golfo e alcuni paesi africani. La produzione regionale offrirà vantaggi quali tempi di consegna più brevi, costi di trasporto ridotti, possibilità di adattare il design ai gusti locali e un accesso più agevole a progetti pubblici/di sviluppo che privilegiano la produzione locale. Gli investitori dovrebbero concentrarsi su macchinari modulari, laboratori ben attrezzati e servizi tecnici, piuttosto che esclusivamente sulle economie di scala. La collaborazione con distributori/installatori locali è fondamentale, in quanto riduce i rischi di ingresso nel mercato. La flessibilità nell'approvvigionamento delle materie prime è necessaria a causa delle fluttuazioni dei prezzi di polimeri, riempitivi e supporti.
Programmi di sostituzione commerciale basati sui servizi
I produttori e i distributori nel mercato delle pavimentazioni per interni possono trasformare le vendite commerciali episodiche in programmi ricorrenti combinando audit delle condizioni dei pavimenti, piani di sostituzione graduale, palette standardizzate, inventario locale, coordinamento dell'installazione e servizi di ritiro. I clienti con sedi multiple nei settori sanitario, scolastico, alberghiero, della vendita al dettaglio e aziendale apprezzano i tempi di inattività prevedibili e l'aspetto uniforme in tutte le sedi. Le strutture contrattuali possono raggruppare prodotti, accessori, linee guida per la manutenzione e obblighi di recupero, preservando al contempo la concorrenza al momento del rinnovo. L'opportunità richiede registri digitali delle risorse, installatori qualificati e metriche di performance chiare. I fornitori dovrebbero iniziare con categorie adatte alla sostituzione selettiva, come le piastrelle di moquette, le piastrelle in gomma e le pavimentazioni resilienti modulari. I programmi di successo migliorano la visibilità della domanda, la fidelizzazione dei clienti e il recupero dei materiali, riducendo al contempo gli acquisti di emergenza.
Sviluppi recenti
- Giugno 2026: Interface, Inc. ha pubblicato il suo Rapporto d'Impatto 2025, che riporta una riduzione del 4% su base annua dell'impronta ecologica dell'intero portafoglio prodotti, l'impiego di carbonio catturato nella produzione di piastrelle per moquette e oltre 450 opzioni di pavimentazione a emissioni negative di carbonio a seconda della località. L'aggiornamento collega lo sviluppo del prodotto alla valutazione dei fornitori, alle energie rinnovabili, al contenuto riciclato e all'esecuzione operativa.
- Aprile 2026: Tarkett SA ha pubblicato la sua Dichiarazione di Sostenibilità 2025, riportando che i materiali riciclati hanno raggiunto il 20% delle materie prime, le fonti rinnovabili hanno fornito il 43% del consumo energetico e il programma di ritiro ReStart è stato attivo in 29 paesi. L'azienda ha inoltre comunicato l'utilizzo di 160.000 tonnellate di materiali riciclati nel corso del 2025, a supporto di specifiche più ampie per la pavimentazione circolare.
- Settembre 2025: Forbo Holding Ltd. ha ampliato la sua famiglia di piastrelle per moquette Evolve+ a basso impatto ambientale con Tessera Tranquillity. La collezione utilizza filato di poliammide rigenerato, contiene il 76% di materiale riciclato in peso e presenta un'impronta ecologica "dalla culla al cancello", verificata da terze parti, di 1,66 kg di CO2 equivalente per metro quadrato senza compensazioni, ed è destinata a progetti per uffici e istituti scolastici.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -