
Mercado de suelos interiores: tamaño, tendencias y previsiones 2034
Tamaño y pronóstico del mercado de suelos para interiores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (azulejos de cerámica, alfombra, vinilo, linóleo y caucho, madera y laminado, entre otros) y usuario final (residencial y no residencial).
- Estado : Datos publicados
- Código de informe : TIPRE00018576
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
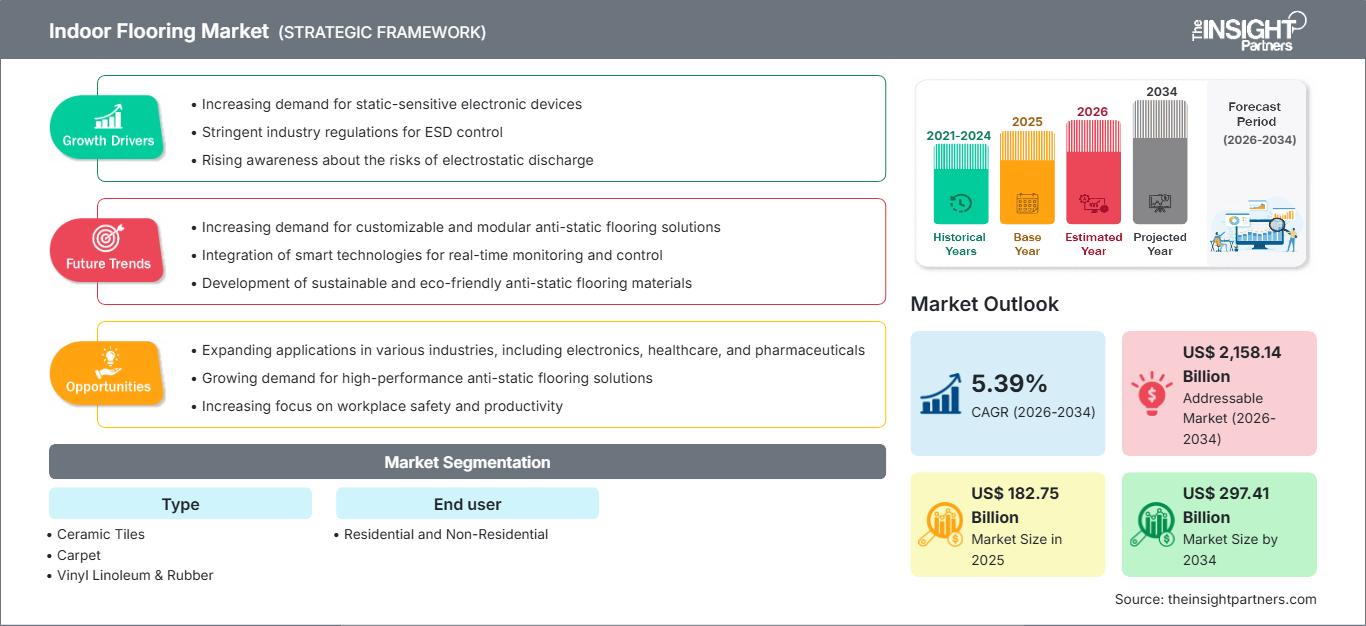
182.750 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
297.410 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,39 %
Índice de crecimiento
Mercado potencial
2.158,14 mil millones de dólares estadounidenses
(2026-2034)
El mercado de revestimientos para suelos de interior alcanzó un valor de 182.750 millones de dólares estadounidenses en 2025 y se prevé que alcance los 297.410 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,55 % durante el periodo 2026-2034. La demanda abarca baldosas cerámicas, moqueta, linóleo vinílico y caucho, así como productos de madera y laminados para entornos residenciales y no residenciales, y los ciclos de renovación, los requisitos de especificación y la actividad de la construcción influyen en las decisiones de compra a lo largo de toda la cadena de valor.
En Norteamérica, se prevé que el mercado de revestimientos para suelos de interior crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,4% hasta 2034. El envejecimiento del parque inmobiliario impulsa la renovación y la sustitución de suelos, mientras que las mejoras en los sectores sanitario, educativo y laboral favorecen las superficies duraderas y de bajas emisiones. La demanda residencial a corto plazo sigue siendo sensible a las fluctuaciones de precios, pero la fabricación local, la amplia distribución y el creciente interés por los productos resistentes e impermeables proporcionan un respaldo estructural para los canales de especificación y venta minorista.
Análisis y perspectivas del mercado de revestimientos para suelos de interior
- América del Norte: Representó una cuota de mercado del 27-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,4% durante el período 2026-2034, impulsada por la demanda de reemplazo, la renovación institucional, la capacidad nacional y la adopción de pisos resilientes.
- EE. UU.: Representó entre el 84 % y el 87 % de la demanda norteamericana en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,4 % hasta 2034, a medida que la renovación compense la debilidad del ciclo inmobiliario.
- Europa: Mantuvo una cuota de mercado del 24-26% en 2025 y se prevé un crecimiento anual compuesto del 2,7-3,1% durante el periodo 2026-2034. Alemania lidera el mercado, mientras que el Reino Unido, Francia, Italia y España mantienen la demanda de reformas.
- Asia Pacífico: Capturó una cuota de mercado del 35-38% en 2025 y se prevé que crezca a una tasa compuesta anual del 4,1-4,6% durante el período 2026-2034, liderada por China y respaldada por India, Japón, Corea del Sur y Australia.
- Segmento más importante: Las baldosas cerámicas representaron entre el 37 % y el 40 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa compuesta anual del 3,0 % al 3,4 % durante el período 2026-2034, lo que refleja su durabilidad y su amplio uso residencial.
- Segmento de alto crecimiento: El vinilo, el linóleo y el caucho representaron entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que alcancen una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,9 % durante el período 2026-2034, a medida que aumente la demanda de formatos modulares resilientes.
- Empresas clave analizadas en detalle: Forbo Holding Ltd., Tarkett SA, Beaulieu International Group NV, Ecore International, Inc., Interface, Inc., TOLI Corporation, Mohawk Industries, Inc., Gerflor SAS, Altro Limited y Polyflor Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La ingeniería de materiales ha transformado las superficies interiores, pasando de ser recubrimientos predominantemente decorativos a sistemas de alto rendimiento que combinan resistencia al agua, estabilidad dimensional, gestión acústica y menor contenido de carbono. La tecnología de impresión ha mejorado la precisión en la reproducción de madera y piedra, mientras que los sistemas de clic y el diseño modular contribuyen a reducir el tiempo de instalación. Los fabricantes deben ahora conciliar el abastecimiento internacional de resinas, fibras, madera y minerales con el acabado y la distribución locales. La racionalización de la capacidad es fundamental, ya que las aplicaciones residenciales tienden a subutilizar las instalaciones, mientras que los pedidos comerciales tienen tiradas más cortas y requieren certificaciones de emisiones y productos verificadas para aplicaciones específicas.
La demanda se diversificará hasta 2034 en India, el sudeste asiático, los estados del Golfo y algunas ciudades africanas, a medida que aumenten las entregas a domicilio y la construcción de edificios institucionales. La inversión de capital se centrará en suelos duraderos, automatización decorativa, sistemas de reciclaje y centros de distribución regionales. Las normativas de descarbonización de edificios y las políticas de contratación pública premian los productos con declaraciones medioambientales, bajas emisiones de compuestos orgánicos volátiles y planes de devolución al final de su vida útil. Los fabricantes pueden aprovechar estos requisitos simplificando las especificaciones y la información de instalación.
Alcance del informe de mercado de revestimientos para suelos de interior
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 182.750 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 297.410 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,39% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de revestimientos para suelos de interior
La expansión del mercado de revestimientos para suelos de interior depende de la fidelización de los clientes, la finalización de las obras urbanas y las reformas en hospitales, centros educativos, hoteles, tiendas y oficinas. La elección del tipo de suelo se guía por factores como el coste total de instalación, el tiempo de inactividad por reformas, los costes de mantenimiento, las propiedades antideslizantes, la absorción acústica y el control de emisiones, más que por el precio inicial.
Existe variabilidad en la exposición a contaminantes en la cadena de suministro para cada tipo de producto; la cerámica utiliza arcillas, feldespato, energía y cocción en hornos; los productos resilientes utilizan polímeros, cargas, plastificantes y sistemas de soporte; las alfombras utilizan hilos y sistemas de soporte; la madera y los laminados utilizan materias primas forestales, paneles, recubrimientos y transporte. Los distribuidores, comerciantes, arquitectos, instaladores y administradores de instalaciones influyen en el proceso de conversión.
El análisis del mercado de revestimientos para suelos de interior sugiere una competencia fragmentada con actores de alcance global y especialistas en cada categoría. Mientras que Mohawk Industries, Inc. opera en los sectores de cerámica, moqueta, suelos resilientes, laminados y madera, Tarkett SA y Gerflor SAS se centran en sistemas resilientes comerciales. Interface, Inc. y Forbo Holding Ltd. destacan por las características únicas de sus productos, como el diseño modular, la reducción de emisiones de carbono y su probada circularidad.
La inversión de capital se destina a la automatización, el reciclaje de materias primas, la captura de carbono, la visualización digital y la mejora de la eficiencia en la distribución. Beaulieu International Group NV, TOLI Corporation, Ecore International, Inc., Altro Limited y Polyflor Ltd. generan una ventaja competitiva gracias a su conocimiento práctico en los sectores de salud, transporte, educación, deportes y pavimentos de seguridad. Esta ventaja competitiva depende cada vez más de la combinación de una amplia cartera de productos con datos medioambientales, inventario local, redes de instaladores y políticas de precios estrictas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de revestimientos para suelos de interior: Perspectivas estratégicas
Perspectivas regionales
Mercado de revestimientos para suelos de interior en Norteamérica
América del Norte representó entre el 27 % y el 29 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,4 % entre 2026 y 2034. El mercado de pisos para interiores cuenta con una amplia base instalada, canales de reemplazo bien establecidos y un gasto relativamente alto por proyecto. Las tasas de interés más altas limitan los proyectos de remodelación, pero las propiedades antiguas, las reparaciones cubiertas por las aseguradoras y la rotación de apartamentos generan una demanda sostenida. El vinilo impermeable, el laminado y la madera de ingeniería son la opción preferida cuando el instalador y el consumidor valoran el tiempo, la facilidad de mantenimiento y el realismo.
La demanda comercial es más constante en centros de salud, instituciones educativas, centros de datos, hoteles y remodelaciones de oficinas. Las solicitudes de Declaraciones Ambientales de Producto, reducción de emisiones, acústica y devolución de materiales están aumentando en las especificaciones. La fabricación regional minimiza el riesgo de los costos de flete, pero las importaciones de productos terminados y materias primas aún enfrentan riesgos arancelarios. Las grandes superficies impulsan la selección de materiales residenciales, mientras que los arquitectos, distribuidores y contratistas especializados impulsan las conversiones no residenciales. Los proveedores con inventario regional, líneas de color consistentes y capacidad de muestreo rápida tendrán éxito bajo plazos de entrega ajustados.
Mercado de revestimientos para suelos de interior en EE. UU.
En 2025, Estados Unidos representó entre el 84 % y el 87 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 3,0 % y el 3,4 % hasta 2034. Este sector es de gran envergadura, ya que abarca una amplia gama de propiedades: vivienda, comercio minorista, sanidad, educación, hostelería y oficinas. Las transacciones de viviendas existentes y la asequibilidad de las hipotecas tienen un impacto significativo en la renovación residencial en este segmento del mercado. Los proyectos públicos e institucionales tendrán mayor visibilidad, especialmente en lo que respecta a caucho, vinilo en láminas, moqueta modular y superficies de seguridad, que requerirán propiedades de control de infecciones, acústicas o antideslizantes.
Mohawk Industries, Inc., Interface, Inc., Ecore International, Inc., Tarkett SA y Forbo Holding Ltd. tienen una presencia significativa en los canales comerciales, de fabricación y de distribución. La adopción de cada categoría varía según la aplicación: las baldosas de vinilo de lujo y el laminado impermeable satisfacen las necesidades de edificios multifamiliares y de renovación; la moqueta modular se adapta a las necesidades de oficinas y centros educativos; y la cerámica es fundamental en cocinas, baños y hostelería. La producción local y el almacenamiento regional contribuyen a reducir los plazos de entrega, pero las importaciones aumentan los riesgos de aprovisionamiento.
Mercado europeo de suelos para interiores
Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se proyecta un crecimiento anual compuesto del 2,7 % al 3,1 % durante el período 2026-2034. Alemania domina el mercado gracias a su sector de la construcción, sus estándares técnicos y sus proyectos de renovación. El Reino Unido se centra en renovaciones, alquileres, sanidad, educación y reformas de oficinas, sectores que favorecen el uso de moqueta modular, suelos de seguridad y láminas resilientes. Los programas de eficiencia energética de Alemania, junto con la preferencia por materiales duraderos y con documentación acreditada, favorecen el uso de laminados, madera, linóleo y suelos resilientes comerciales. Sin embargo, la escasez de permisos de construcción limita el volumen de producción a corto plazo.
Francia combina las renovaciones públicas con las tendencias del mercado hotelero y de viviendas multifamiliares, promoviendo productos de revestimiento resistentes, de bajas emisiones y con un diseño innovador. El clúster de fabricación de cerámica en Italia impulsa la innovación de productos, la exportación y los azulejos de alta gama. En España, las renovaciones hoteleras y las mejoras residenciales favorecen la cerámica y el laminado. Las políticas de compras circulares, declaración ambiental y renovación contribuyen a la diferenciación, mientras que los altos costes energéticos, laborales y de cumplimiento normativo suponen una carga para las pequeñas empresas e impulsan la automatización, la simplificación de la cartera de productos y las alianzas de reciclaje en toda la región.
Mercado de revestimientos para suelos de interior en la región Asia-Pacífico
La región Asia-Pacífico acaparó entre el 35 % y el 38 % de la cuota de mercado de suelos para interiores en 2025 y se prevé que experimente un crecimiento anual compuesto (CAGR) del 4,1 % al 4,6 % entre 2026 y 2034, lo que la convierte en la región líder. La fabricación, junto con la renovación y la demanda comercial, caracterizan a China, mientras que la vivienda urbana y la construcción de edificios institucionales en India amplían la base de clientes. En Japón y Corea del Sur se prefieren materiales de alta calidad, para espacios reducidos y con bajas emisiones, mientras que Australia se decanta por especificaciones comerciales y de renovación de primer nivel.
La política industrial hace hincapié en la capacidad de producción local, la automatización y la mejora de los materiales. Si bien la cerámica sigue siendo fundamental, los paneles resistentes, los laminados y los materiales comerciales especializados están ganando popularidad.
Mercado de revestimientos para suelos de interior en Oriente Medio y África
Se estima que la demanda en Oriente Medio y África crecerá entre un 4,0 % y un 4,5 % de CAGR durante el periodo 2026-2034. Arabia Saudita lidera el mercado gracias al turismo, la vivienda, la sanidad y los grandes proyectos de uso mixto, mientras que los Emiratos Árabes Unidos mantienen el sector hotelero y la renovación de locales comerciales de alta gama. Sudáfrica es el pilar del mercado formal subsahariano, y el resto de Oriente Medio y África sigue impulsado por proyectos, con una distribución desigual.
La producción de cerámica, que consume mucha energía, se beneficia del acceso regional al combustible, pero sigue estando expuesta a la eficiencia de los hornos y a los costos de transporte. Los productos importados de materiales resistentes, alfombras y madera compiten en función de los plazos de entrega, la certificación y la disponibilidad de instaladores.
Análisis de segmentación
Tipo
Se prevé que el tipo de suelo crezca a una tasa compuesta anual del 3,4-3,8% durante el periodo 2026-2034. El mercado de suelos para interiores abarca sistemas minerales, textiles, resilientes y de madera, con características distintas en cuanto a instalación, durabilidad, mantenimiento y diseño. La cerámica mantiene su escala, mientras que los formatos resilientes se benefician de la modularidad y la impermeabilidad. La moqueta sigue siendo relevante donde la comodidad y la acústica son importantes, y la madera y el laminado satisfacen las necesidades de los clientes que buscan una estética natural a precios diferenciados.
- Azulejos cerámicos: La categoría más importante se utiliza en cocinas, baños, hostelería, comercios y espacios públicos. Su durabilidad, resistencia al agua, la posibilidad de imprimir diseños y las redes de instaladores consolidadas le otorgan una importancia estratégica.
- Alfombras: La demanda se concentra en dormitorios, oficinas, centros educativos y hostelería, donde la suavidad, la acústica y la posibilidad de reemplazo modular son factores importantes. El hilo reciclado y el respaldo con bajas emisiones de carbono mejoran la adecuación de las especificaciones.
- Linóleo y caucho vinílico: La categoría de mayor crecimiento se beneficia de un rendimiento resistente, facilidad de limpieza, opciones sin adhesivos y una instalación rápida en centros de salud, escuelas, viviendas multifamiliares, comercios y lugares de trabajo.
- Madera y laminados: Su aspecto natural y su atractivo para la renovación impulsan la demanda. Los núcleos impermeables, las capas de desgaste mejoradas, la gestión forestal responsable y la instalación mediante sistema de clic amplían su adopción más allá de las zonas de estar tradicionales.
Usuario final
Se estima que la demanda del usuario final crecerá entre un 3,3 % y un 3,7 % de CAGR durante el período 2026-2034. Las compras residenciales se basan en la finalización de viviendas, la entrega de viviendas, las reparaciones y las remodelaciones discrecionales, mientras que las especificaciones no residenciales se basan en los proyectos en curso y los requisitos del ciclo de vida. Los canales residenciales priorizan la apariencia, la resistencia al agua, el precio y la facilidad de instalación. Los compradores no residenciales dan importancia al cumplimiento normativo, el tiempo de inactividad, la acústica, la limpieza, el rendimiento ante el desgaste, la administración de garantías y la disponibilidad constante en múltiples ubicaciones.
- Residencial: La renovación y la remodelación predominan en las economías maduras, mientras que la construcción de viviendas nuevas tiene mayor impacto en los mercados en proceso de urbanización. La exhibición en tiendas, la visualización digital, el acceso de los instaladores y la financiación influyen en la conversión.
- Sector no residencial: Los proyectos de salud, educación, hostelería, oficinas, comercio minorista y espacios públicos generan una demanda basada en especificaciones. El costo del ciclo de vida, la seguridad, la acústica, la higiene, la documentación ambiental y la instalación por fases determinan la elección del producto.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Alto |
Renovación impermeable |
Maduro |
|
No residencial |
Alto |
Especificación circular |
Escalada |
Factores de crecimiento del mercado de revestimientos para suelos de interior y análisis de su impacto
Renovación integral de edificios antiguos
El desgaste de los suelos supera el de las estructuras de los edificios, lo que genera una necesidad constante de reemplazos, independientemente de la reducción en las nuevas construcciones. Las casas antiguas, escuelas, hospitales, hoteles, tiendas y oficinas requieren soluciones de suelo para combatir problemas como daños por agua, accesibilidad, aislamiento acústico, higiene y estética. En proyectos de renovación, se prefiere un suelo que requiera mínimas interrupciones y tiempo de inactividad durante la instalación, especialmente lamas resilientes con sistema de clic, moqueta modular, láminas de colocación libre y laminado flotante. Además del aumento en la cantidad de suelos necesarios, los proveedores tienen la oportunidad de aprovechar la demanda de accesorios, sistemas de preparación de subsuelos, protección contra la humedad y capacitación para instaladores.
Las especificaciones de rendimiento transforman la gama de productos.
Los productos para pisos en el mercado de pisos interiores están siendo objeto de un escrutinio cada vez mayor, ya que influyen en la seguridad, la calidad del aire interior, los costos de mantenimiento, la acústica y la operatividad. Las organizaciones de atención médica requieren pisos con superficies soldables y fáciles de limpiar, mientras que las instituciones educativas priorizan la acústica y la reparabilidad. Los establecimientos hoteleros buscan un diseño uniforme y pisos resistentes a las manchas. Las empresas desean pisos modulares y con bajas emisiones de carbono. Los clientes residenciales están interesados en pisos resistentes al agua y a los arañazos. Esto cambia el enfoque hacia las capas de desgaste, los respaldos, las bases acústicas, los adhesivos libres de emisiones y las propiedades antideslizantes comprobadas. Los pisos que demuestran su rendimiento pueden justificar su precio y ser más especificados. De lo contrario, correrían el riesgo de convertirse en productos básicos y sufrir una erosión de precios. El impacto resultante de esta tendencia es una mayor variedad de líneas de productos, una fuerza de ventas más sólida y una mayor colaboración entre todos los actores involucrados.
La construcción de viviendas urbanas e institucionales amplía la demanda.
El aumento de la población urbana, así como la formalización de los sectores de vivienda, sanidad, educación, comercio minorista y hostelería, incrementará la demanda en el mercado de revestimientos para suelos interiores. El mayor impacto se observará en la región de Asia-Pacífico y en ciertas zonas de Oriente Medio, donde el desarrollo se basa en factores como el coste, la velocidad de construcción, las condiciones climáticas y la facilidad de mantenimiento. Los productos cerámicos pueden aprovechar su resistencia al calor y a la humedad, mientras que los productos resilientes y laminados se beneficiarán de su rápida instalación y uniformidad en el interior. Estos grandes proyectos generan una demanda recurrente en forma de ciclos de renovación. Este mercado puede abordarse mediante la localización de productos, la formación de contratistas, las fichas técnicas y la disponibilidad de existencias locales.
Tendencias futuras del mercado de revestimientos para suelos de interior
Plataformas de materiales circulares y de almacenamiento de carbono
Las tendencias del mercado de revestimientos para suelos de interior se centrarán más en la reducción de emisiones de carbono, un aspecto que se justifica en comparación con el concepto de sostenibilidad. Los fabricantes experimentarán con aglutinantes de base biológica, rellenos con captura de carbono, soportes procedentes del reciclaje, energía para la producción a partir de fuentes renovables y sistemas que faciliten la recuperación de los productos instalados. Se logrará una mayor estandarización de las declaraciones ambientales a nivel de producto, ya que el personal de compras solicitará información sobre el ciclo de vida completo y el contenido reciclado. El diseño evolucionará con capas separables, flujos de materiales estandarizados y adhesivos que faciliten la recuperación de materiales. En las compras comerciales, las empresas deberán valorar no solo el coste y la estética, sino también la capacidad de recogida y reciclaje del proveedor.
Selección e instalación habilitadas digitalmente
La digitalización en el mercado de revestimientos para interiores conectaría de forma más eficaz la inspiración, la especificación, el pedido y la instalación. La visualización de los espacios reduciría la incertidumbre de los propietarios, mientras que el modelado de información de construcción (BIM) y las muestras digitalizadas permitirían a los arquitectos evaluar el rendimiento y las características ambientales con mayor antelación. La optimización de patrones evitaría el desperdicio por corte, y las herramientas de medición conectadas mejorarían el proceso de estimación. Los fabricantes deberían vincular estas interfaces con la disponibilidad de inventario, la compatibilidad de accesorios y la programación de la instalación, en lugar de tratarlas como estrategias de marketing independientes. La ventaja comercial radicaría en procesos de selección más rápidos, menos solicitudes de sustitución y pedidos más completos. La información derivada de las búsquedas y el comportamiento de especificación podría utilizarse para la planificación del surtido y la gestión regional del inventario, garantizando al mismo tiempo la privacidad del consumidor.
Oportunidades de mercado para revestimientos de suelos de interior
Capacidad de instalación de suelos resilientes a nivel local en mercados en crecimiento
El pronóstico del mercado de pisos para interiores respalda las inversiones selectivas en los procesos de composición, calandrado, recubrimiento y acabado de pisos resilientes cerca de las áreas de demanda en India, el Sudeste Asiático, los países del Golfo y algunos países africanos. La producción regional ofrecerá ventajas como plazos de entrega más cortos, menores costos de flete, adaptación del diseño a los gustos locales y un acceso más fácil a proyectos públicos/de desarrollo que favorecen la producción local. Los inversores deben centrarse en maquinaria modular, buenas instalaciones de laboratorio y servicios técnicos, en lugar de solo en economías de escala. La colaboración con distribuidores/instaladores locales es crucial, ya que reduce los riesgos de entrada al mercado. La flexibilidad de las materias primas es necesaria debido a la fluctuación de los precios de los polímeros, cargas y soportes.
Programas de reemplazo comercial orientados al servicio
Los fabricantes y distribuidores del mercado de revestimientos para suelos de interior pueden transformar las ventas comerciales puntuales en programas recurrentes mediante la combinación de auditorías del estado del suelo, planes de sustitución por fases, paletas estandarizadas, inventario local, coordinación de la instalación y servicios de recogida. Los clientes con múltiples sedes en los sectores sanitario, educativo, hotelero, minorista y corporativo valoran la previsibilidad de los tiempos de inactividad y la uniformidad del aspecto en todas sus ubicaciones. Las estructuras contractuales pueden agrupar productos, accesorios, asesoramiento sobre mantenimiento y obligaciones de recuperación, manteniendo la competencia en la renovación. Esta oportunidad requiere registros digitales de activos, instaladores capacitados y métricas de rendimiento claras. Los proveedores deben comenzar con categorías adecuadas para la sustitución selectiva, como las losetas de moqueta, las losetas de caucho y los suelos modulares resilientes. Los programas exitosos mejoran la visibilidad de la demanda, la fidelización de clientes y la recuperación de materiales, a la vez que reducen las compras de emergencia.
Novedades recientes
- Junio de 2026: Interface, Inc. publicó su Informe de Impacto 2025, en el que reportó una reducción interanual del 4 % en la huella de carbono de su cartera total de productos, la implementación de carbono capturado en la fabricación de baldosas de moqueta y más de 450 opciones de pisos con huella de carbono negativa, según la ubicación. La actualización vincula el desarrollo de productos con la evaluación de proveedores, energías renovables, contenido reciclado y ejecución operativa.
- Abril de 2026: Tarkett SA publicó su Declaración de Sostenibilidad 2025, en la que informó que los materiales reciclados representaron el 20 % de las materias primas, las fuentes renovables suministraron el 43 % del consumo energético y el programa de recogida ReStart se implementó en 29 países. La compañía también informó que se utilizaron 160 000 toneladas de materiales reciclados durante 2025, lo que respalda las especificaciones más amplias para pavimentos circulares.
- Septiembre de 2025: Forbo Holding Ltd. amplió su familia de moquetas modulares Evolve+ con bajas emisiones de carbono incorporadas con Tessera Tranquillity. Esta colección utiliza hilo de poliamida regenerada, contiene un 76 % de material reciclado en peso y cuenta con una huella de carbono de 1,66 kg de CO2 equivalente por metro cuadrado, verificada por terceros, sin compensaciones, y está dirigida a proyectos de oficinas y centros educativos.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -