
Markt für Induction Motor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Induktionsmotoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Einphasen-Induktionsmotor, Dreiphasen-Induktionsmotor); Anwendung (Wohngebäude, Industrie, Gewerbe, Landwirtschaft, Transport); Effizienzklasse (IE1, IE2, IE3, IE4) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005003
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


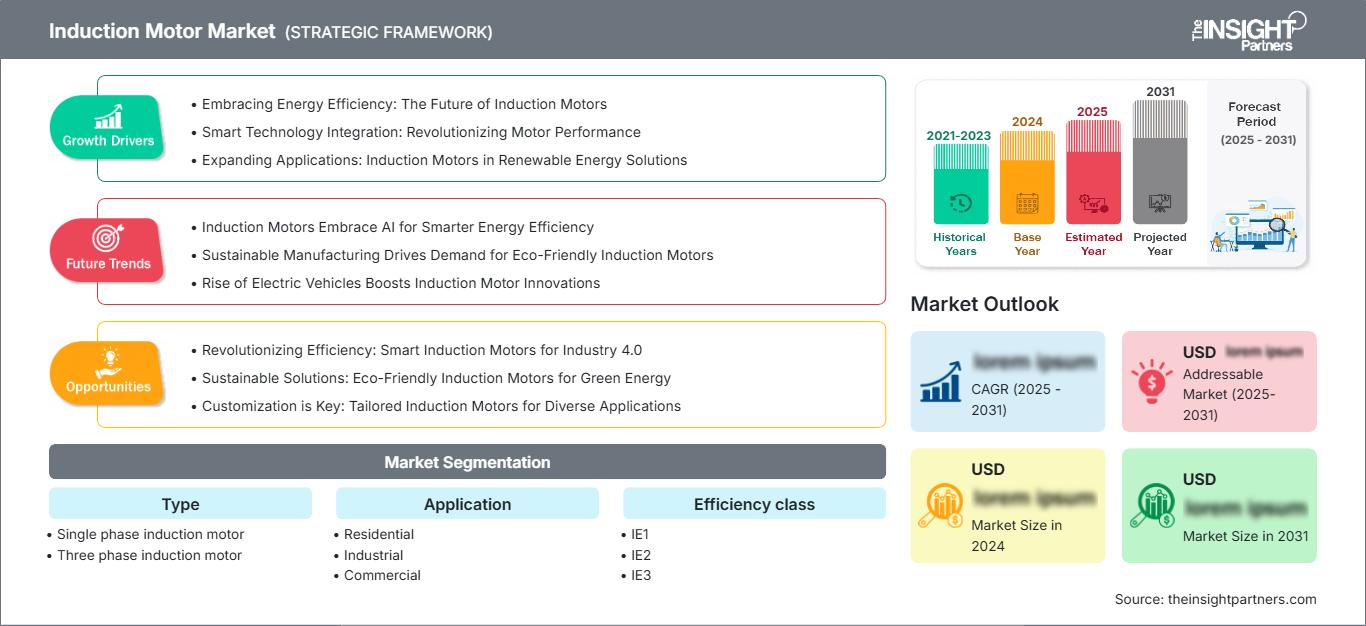
Marktgröße 2025
15,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
30,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,11 %
Wachstumsrate
Adressierbarer Markt
203,57 Mrd. US-Dollar
(2026–2034)
Der Markt für Induktionsmotoren verzeichnet ein kontinuierliches Wachstum. Die zunehmende Elektrifizierung der Industrie, die Anforderungen an die Energieeffizienz und Programme zum Motorenaustausch steigern die Nachfrage in zahlreichen Endverbraucherbranchen. Der Markt hatte 2025 einen Wert von 15,01 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 30,27 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,11 % von 2026 bis 2034 entspricht . Die hohe Nachfrage wird durch die breite installierte Basis, die bewährte Zuverlässigkeit und den kostengünstigen Betrieb von Induktionsmotoren gestützt.
Nordamerika bietet ein strukturell attraktives Umfeld, begünstigt durch industrielle Automatisierung, Infrastrukturmodernisierung und zunehmend strengere Effizienzanforderungen. Der Markt für Induktionsmotoren in der Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,8–8,0 % wachsen. Der Austausch veralteter Anlagen und die Einführung hocheffizienter Motoren stützen die Nachfrage in der Fertigungsindustrie, der Wasserinfrastruktur, der Klimatechnik und in Gewerbeimmobilien.
Marktanalyse und Einblicke für Induktionsmotoren
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % am Induktionsmotorenmarkt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Industrielle Modernisierung, Effizienzstandards und Ersatzbedarf fördern eine stetige Verbreitung in der Fertigungsindustrie, der Energieversorgung, der HLK-Technik und der Prozessindustrie.
- USA: Die USA repräsentieren im Jahr 2025 etwa 76–82 % der nordamerikanischen Nachfrage , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,1 % zwischen 2026 und 2034 , unterstützt durch Investitionen in die Fertigungsindustrie, Infrastrukturverbesserungen und bundesstaatliche Anforderungen an die Motoreffizienz.
- Europa: Europa wird im Jahr 2025 einen Marktanteil von etwa 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen . Deutschland, Italien, Frankreich, Großbritannien und Spanien bleiben wichtige Märkte, was durch strenge Effizienzanforderungen und die industrielle Automatisierung begünstigt wird.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei etwa 39–44 % , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,5 % zwischen 2026 und 2034. China, Japan, Indien und Südkorea treiben die Nachfrage durch Produktionsausweitung, Infrastrukturinvestitionen und Effizienzprogramme an.
- Größtes Segment: Dreiphasen-Induktionsmotoren machen im Jahr 2025 einen Marktanteil von ca. 70–76 % aus , unterstützt durch industrielle Anwendungen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % von 2026–2034 .
- Wachstumsstarkes Segment: IE4-Motoren erreichen im Jahr 2025 einen Marktanteil von ca. 18–23 % , unterstützt durch Effizienzvorschriften und Austauschprogramme, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,5 % von 2026–2034 .
- Die wichtigsten analysierten Unternehmen: ABB Ltd., Baldor Electric Company, Emerson Electric Company, Kirloskar Electric Company, Marathon Electric, Nidec Motor Corporation, Regal Beloit Corporation, Schneider Electric, Siemens AG, Toshiba.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Induktionsmotoren hat im Vergleich zu standardisierten elektromechanischen Geräten eine Entwicklung hin zu effizienteren, spezialisierten Systemen erlebt. Die Dreiphasen-Käfigläuferbauweise ist aufgrund ihrer mechanischen Konstruktion, Zuverlässigkeit und Eignung für Drehzahlumrichter für Industrieanlagen unerlässlich. Gleichzeitig steigern Verbesserungen an Rotor- und Statorstrukturen, Isolationssystemen, Kühlmethoden, Lagern und Fertigungsgenauigkeit die Effizienz bei gleichbleibender Kompaktheit und Zuverlässigkeit.
Die weitere Marktentwicklung wird durch energieeffiziente Vorschriften und die Dekarbonisierung der Industrie beeinflusst. Laut IEA sind weltweit nur drei von fünf elektrischen Industriemotoren durch Mindeststandards für die Energieeffizienz reguliert; daher besteht ein großes Potenzial für einen durch Effizienzüberlegungen bedingten Austausch. Entwicklungsländer haben große Wachstumschancen; Industrieländer hingegen benötigen deutliche Effizienzverbesserungen.
Berichtsumfang zum Markt für Induktionsmotoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 30,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Induktionsmotoren
Industrielle Anwendungen sind weiterhin der Hauptwachstumstreiber. Induktionsmotoren finden Anwendung in Pumpen, Kompressoren, Förderbändern, Ventilatoren, Werkzeugmaschinen, Förderanlagen und Fertigungsmaschinen und sorgen so für einen kontinuierlichen Bedarf an Originalteilen und Ersatzteilen. Das Wachstum des Induktionsmotorenmarktes wird daher durch den Bau von Fabriken, Prozessautomatisierung, Infrastrukturprojekte und Energiemanagementprogramme beeinflusst. Hersteller benötigen Elektrostahl, Kupfer, Aluminium, Isolierungen, Lager und Gussteile zur Produktion von fertigen Induktionsmotoren.
Im Vergleich zu den reinen Anschaffungskosten hat der Effizienzbedarf entlang der Wertschöpfungskette deutlich an Bedeutung gewonnen. Höhere Effizienz kann zwar zu höheren Anschaffungskosten führen, senkt aber langfristig den Stromverbrauch. Laut IEA sind Effizienzstandards und Anreize für Industriemotoren Schlüsselmaßnahmen zur Effizienzsteigerung und zur beschleunigten Ablösung ineffizienter Motoren. Für Hersteller effizienter Induktionsmotoren ergeben sich dadurch Chancen.
Die Marktpositionierung hängt zunehmend von der Produktpalette, dem Produktionsumfang, der Effizienz und der Anwendungstechnik ab. Laut dem Bericht zum Markt für Induktionsmotoren nehmen ABB Ltd., Siemens AG, Schneider Electric, Nidec Motor Corporation und Emerson Electric Company strategische Positionen im Bereich industrieller Motorenanwendungen ein, während Kirloskar Electric Company und Toshiba regionale Bedürfnisse bedienen. Weitere Marktteilnehmer sind Regal Beloit Corporation, Baldor Electric Company und Marathon Electric, die Produktlinien für gewerbliche und industrielle Anwendungen anbieten.
Der strategische Investitionsschwerpunkt liegt nun verstärkt auf hocheffizienten Konstruktionen, regionaler Fertigung und Motorantrieben. Ein typisches Beispiel hierfür ist ABBs Investition in die indische Niederspannungsmotorenproduktion im Jahr 2025, zusammen mit der Einführung der IE5-Motoren mit Induktionstechnologie. Laut Unternehmen eignet sich die neue Produktlinie für folgende Anwendungsbereiche: Metall-, Zement-, Textil-, Pharma-, Lebensmittel- und Getränkeindustrie sowie Papierindustrie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Induktionsmotoren: Strategische Einblicke
Regionale Einblicke
Markt für Induktionsmotoren in Nordamerika
Nordamerika hatte 2025 einen Marktanteil von etwa 24–28 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. Die USA sind führend im regionalen Verbrauch, gefolgt von Kanada und Mexiko. Die Rückverlagerung der Produktion, Investitionen in die Wasserinfrastruktur, Verbesserungen der Heizungs-, Lüftungs- und Klimaanlagen sowie die Automatisierung ermöglichen den Austausch alter Motoren durch effizientere.
Regulatorische Rahmenbedingungen fördern diesen Prozess. Das US-Energieministerium (DoE) ist für die Energieeffizienz und die Prüfkriterien für die betreffenden Elektromotoren zuständig; die Einführung neuer, erweiterter Kriterien wird erwartet. Kanada wendet eigene Effizienzkriterien für Elektromotoren an, die kürzlich auf IE3-Niveau aktualisiert wurden.
US-Induktionsmotorenmarkt
Die USA decken im Jahr 2025 etwa 76–82 % der nordamerikanischen Nachfrage ab, was ungefähr 18–22 % der weltweiten Nachfrage entspricht. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,1–8,1 % erwartet. Zu den wichtigsten Anwendungsbereichen zählen Produktionsanlagen, Pumpen, Kompressoren, HLK-Systeme und Prozessmaschinen.
Unternehmen wie ABB Ltd., Baldor Electric Company, Emerson Electric Company, Nidec Motor Corporation, Schneider Electric, Siemens AG und Toshiba verfügen über Kompetenzen im Bereich Industriemotoren bzw. über entsprechende Marktanteile. Effizienzvorschriften sind weiterhin maßgebliche Nachfragefaktoren; laut US-Energieministerium (DOE) müssen die betroffenen Motoren bestimmte Energiespar- und Prüfstandards erfüllen. Die Strategieerklärung der Behörde zur Durchsetzung der Vorschriften im Jahr 2026 zeigt ebenfalls, dass Motoreffizienz und die Einhaltung der Vorschriften weiterhin im Fokus der Regulierungsbehörden stehen.
Europäischer Markt für Induktionsmotoren
Europa hielt 2025 einen Marktanteil von rund 22–26 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Effizienzvorschriften spielen weiterhin eine besonders wichtige Rolle, während industrielle Automatisierung, Prozesselektrifizierung und die Modernisierung veralteter Anlagen die Nachfrage nachhaltig stützen.
Großbritannien sichert die Nachfrage durch Modernisierung der Fertigungsindustrie, Gebäudetechnik und industrielle Energiemanagementprogramme. Deutschland verfügt über die stärkste industrielle Basis und eine signifikante Nachfrage aus den Bereichen Maschinenbau, Automobilproduktion, Chemie und Prozessindustrie. Frankreich, Italien und Spanien generieren zusätzliche Nachfrage durch die Fertigungsindustrie, die Lebensmittelverarbeitung, die Energieversorgung und die gewerbliche Infrastruktur. EU-Vorschriften schreiben vor, dass bestimmte Motorenkategorien die IE3- oder IE4-Anforderungen erfüllen müssen, was die Einführung hocheffizienter Motoren weiter fördert.
Markt für Induktionsmotoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 39–44 % erreichen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,5 % wachsen, wobei China führend ist. Japan und Südkorea setzen auf Effizienz und Automatisierung, während Indien seine Investitionen in Fertigung und Infrastruktur ausbaut. Australien konzentriert sich weiterhin auf effiziente Industrie- und Gewerbeausrüstung.
Die regionale Nachfrage profitiert von Produktionskapazitäten, städtischer Infrastruktur, Wasserversorgungssystemen und der Elektrifizierung der Industrie. Japan schreibt im Rahmen seines Top-Runner-Programms die IE3-Leistung für relevante Drehstrom-Industriemotoren vor, während Südkorea die IE3-Normen für Drehstrom-Induktionsmotoren anwendet. Diese Maßnahmen ergänzen umfassendere regionale Modernisierungs- und Energieeffizienzinitiativen.
Markt für Induktionsmotoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wächst von einer kleineren Basis aus, wobei für die Region von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von etwa 6,0–7,5 % erwartet wird. Saudi-Arabien ist der größte Nachfragetreiber, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die Anwendungsbereiche konzentrieren sich auf Öl und Gas, Wasser, Bergbau, HLK, Energieversorgung und Infrastruktur.
Energieintensive Projekte bieten Potenzial für effiziente Motoren, insbesondere dort, wo Pumpen, Lüftungsanlagen und Prozessanlagen kontinuierlich laufen. Saudi-Arabien wendet die IE3-Anforderungen auf bestimmte Drehstrom-Käfigläufermotoren an, während die VAE die IE3-Effizienz für Industriemotoren vorschreiben. Die Infrastrukturentwicklung in der Region ist daher zunehmend mit der Anlageneffizienz und den Lebenszykluskosten verknüpft.
Segmentierungsanalyse
Typ
Die Segmentierung nach Motorentypen bleibt grundlegend, da sich die Anwendungsanforderungen von Haushaltsgeräten und Industriemaschinen erheblich unterscheiden. Drehstrommotoren dominieren Anwendungen mit höherer Leistung, da sie ein gleichmäßigeres Drehmoment, einen höheren Wirkungsgrad und ein starkes Anlaufverhalten bieten. Einphasenmotoren sind weiterhin wichtig für Geräte mit geringerer Leistung. Der Markt für Induktionsmotoren deckt daher komplementäre Nachfragebereiche ab, wobei für das Segment von 2026 bis 2034 ein jährliches Wachstum von ca. 7,6–8,6 % erwartet wird .
- Einphasen-Induktionsmotor: Einphasen-Induktionsmotoren werden in Haushaltsgeräten, kleinen Pumpen, Ventilatoren, Kompressoren und leichten landwirtschaftlichen Geräten eingesetzt. Ihre einfache Bauweise und die Kompatibilität mit einphasigem Strom gewährleisten die Versorgung auch in dezentralen und leistungsschwächeren Anwendungen.
- Drehstrom-Induktionsmotor: Drehstrom-Induktionsmotoren nehmen aufgrund ihrer Effizienz, Langlebigkeit, Drehmomentcharakteristik und Eignung für den Dauerbetrieb von Maschinen, einschließlich Pumpen, Kompressoren, Förderbändern und Produktionsanlagen, eine starke Stellung in industriellen Anwendungen ein.
Anwendung
Die Anwendungssegmentierung spiegelt die vielfältigen Einsatzumgebungen von Induktionsmotoren wider. Industrielle Anwendungen dominieren weiterhin, da Motoren wesentliche Bestandteile von Produktions- und Prozesssystemen sind, während die Nachfrage im Wohn-, Gewerbe- und Landwirtschaftsbereich für Diversifizierung sorgt. Es wird erwartet, dass die Nachfrage in diesem Anwendungsbereich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8,0–9,0 % steigen wird , unterstützt durch die Elektrifizierung und die Modernisierung von Anlagen.
- Im Wohnbereich konzentriert sich die Nachfrage auf Pumpen, Ventilatoren, Kompressoren, Kühlgeräte und Haushaltsgeräte. Käufer legen zunehmend Wert auf Effizienz, Geräuschentwicklung, Zuverlässigkeit und Betriebskosten über den gesamten Lebenszyklus, da die Anforderungen an die Energieeffizienz von Haushaltsgeräten immer wichtiger werden.
- Industrie: Industrielle Anwendungen bilden den Kern der Nachfrage und umfassen Pumpen, Kompressoren, Förderbänder, Werkzeugmaschinen, Ventilatoren, Mischer und Prozessanlagen. Der Dauerbetrieb macht Effizienz, Wärmemanagement, Zuverlässigkeit und Wartungsfreundlichkeit zu entscheidenden Kaufkriterien.
- Gewerbliche Anlagen: Zu den gewerblichen Anlagen gehören HLK-Anlagen, Pumpen, Lüftungssysteme, Kälteanlagen und Gebäudetechnik. Der Bedarf wird durch Energiemanagementziele, Betriebszeiten, Gebäudemodernisierung und die Notwendigkeit, Wartungsunterbrechungen zu reduzieren, bestimmt.
- Landwirtschaft: In der Landwirtschaft werden Induktionsmotoren für Bewässerungspumpen, Belüftung, Getreideförderung, Kompressoren und Verarbeitungsanlagen eingesetzt. Die Verbreitung wird durch die Elektrifizierung, die Anforderungen an das Wassermanagement, die ländliche Infrastruktur und die Wirtschaftlichkeit der Pumpensysteme beeinflusst.
- Transportwesen: Zu den Anwendungsbereichen im Transportwesen zählen Hilfssysteme, Belüftung, Pumpen, Kühlanlagen und Spezialmaschinen. Die Wahl des Motors hängt stärker von den jeweiligen Anwendungsbereichen als vom industriellen Bedarf ab, wobei Zuverlässigkeit, Kompaktheit, Umweltbeständigkeit und Integrationsanforderungen die Motorauswahl beeinflussen.
Effizienzklasse
Die Energieeffizienzklasse gewinnt zunehmend an Bedeutung, da Energiekosten und regulatorische Anforderungen die Geräteauswahl beeinflussen. IE1 und IE2 bleiben sowohl bei Neuanlagen als auch bei Ersatzgeräten relevant, während IE3 und IE4 in regulierten und energieintensiven Anwendungen an Marktanteilen gewinnen. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von ca. 9,0–10,5 % erwartet , getrieben durch den Austausch von Geräten mit höherer Energieeffizienz.
- IE1: IE1 steht für die Kategorie mit geringerer Energieeffizienz und ist weiterhin relevant für ältere Geräte und Märkte, in denen die Mindestanforderungen an die Energieeffizienz weniger streng sind. Austauschmöglichkeiten ergeben sich zunehmend, da Anwender die Energiekosten über den gesamten Lebenszyklus analysieren.
- IE2: IE2 bietet eine mittlere Effizienzposition und eignet sich weiterhin für Anwendungen, bei denen regulatorische Anforderungen, Kompatibilität mit der installierten Basis und Wirtschaftlichkeit der Anschaffung die Motorauswahl beeinflussen.
- IE3: IE3 ist eine wichtige Premium-Energieeffizienzklasse für Industrieanlagen und wird zunehmend durch verbindliche Normen unterstützt. Die Kombination aus Effizienz, Verfügbarkeit und etablierter Fertigungskapazität macht sie zu einem zentralen Bestandteil von Austauschprogrammen.
- IE4: IE4 stellt eine hocheffiziente Option für Anwendungen dar, bei denen Betriebsstunden und Energieeinsparungen zusätzliche Investitionen rechtfertigen. Europäische Anforderungen und auf Energieeffizienz ausgerichtete Industrieprogramme verstärken die Nachfrage nach dieser Kategorie.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Medium |
Geräteeffizienz |
Skalierung |
|
Industrie |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Kommerziell |
Medium |
Nachrüstung der Heizungs-, Lüftungs- und Klimaanlage |
Skalierung |
|
Landwirtschaft |
Medium |
Pumpenelektrifizierung |
Skalierung |
|
Transport |
Niedrig |
Hilfssysteme |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Induktionsmotoren
Ausbau der industriellen Automatisierungs- und Fertigungskapazitäten
Die industrielle Automatisierung führt zu einem Anstieg des Anteils elektrisch angetriebener Maschinen, insbesondere in der Fertigung, Logistik, Lebensmittelverarbeitung, Chemie, Metallverarbeitung und diskreten Produktion. Pumpen, Förderanlagen, Kompressoren, Ventilatoren und Werkzeugmaschinen sind nach wie vor stark auf leistungsstarke Motoren angewiesen. Bei der Modernisierung der Anlagen gewinnen neben der Motorleistung (PS) Faktoren wie die Kompatibilität mit Frequenzumrichtern, die Betriebseigenschaften, die Umgebungsbedingungen und der Wartungsaufwand zunehmend an Bedeutung. Laut IEA zählen Industriemotoren zu den Hauptverbrauchern von Elektrizität. Gleichzeitig können Verbesserungen der Normen und Förderprogramme dazu beitragen, ineffiziente Modelle schneller zu ersetzen. Diese Entwicklung ermöglicht es Herstellern von Hochleistungsmotoren, höhere Gewinne zu erzielen, da diese Motoren über lange Betriebszeiten Kosten sparen.
Weltweite Verschärfung der Anforderungen an die Motoreffizienz
Die Regulierung der Energieeffizienz verändert den Motorenkauf durch die Festlegung von Mindesteffizienzstandards und die damit einhergehende Verkleinerung des Marktes für ineffiziente Motoren. Europa hat für bestimmte Motorkategorien IE3 und höhere Mindesteffizienzstandards eingeführt und für einige Leistungsbereiche sogar IE4-Standards etabliert. Japan und Südkorea verfügen über Effizienzvorschriften für Drehstrom-Induktionsmotoren, während die USA ihre Bundesnormen für Motoren kontinuierlich aktualisieren. Dies hat Auswirkungen auf Produktpalette, Zertifizierungsverfahren, Prüfeinrichtungen und die Wirtschaftlichkeit der Fertigung. Gleichzeitig werden Endverbraucher dazu angehalten, ihre Motoren vor einem Ausfall auszutauschen, da die Stromeinsparungen die Investitionskosten dann amortisieren. Darüber hinaus erhöht die Einführung von Mindeststandards für die Energieeffizienz die Nachfrage nach Anbietern von Motoren, die nach IE3- und IE4-Standards gefertigt werden.
Ausbau der elektrifizierten Infrastruktur und Prozessanlagen
Die Nachfrage nach elektromechanischen Antrieben in Bereichen wie Wasseraufbereitung, Fernkälte, Industrie, Bergbau, Lebensmittelverarbeitung und Bauwesen steigt stetig. Zuverlässige elektromechanische Geräte wie motorbetriebene Pumpen, Ventilatoren, Kompressoren, Förderbänder und Fördersysteme sind gefragt und führen zu einer steigenden Nachfrage nach Induktionsmotoren. Besonders vielversprechend für Ersatz und Neuinstallationen sind die Schwellenländer aufgrund des Ausbaus ihrer Industriekapazitäten und Infrastruktur. Laut Prognose der Internationalen Energieagentur (IEA) werden die Investitionen in Effizienzsteigerungen in Schwellen- und Entwicklungsländern voraussichtlich schneller steigen als in Industrieländern. Dies erhöht die Bedeutung von Effizienz bei Neuinstallationen und bietet Motorenherstellern die Möglichkeit, lokal zu produzieren, regionale Serviceleistungen anzubieten und standardisierte Produkte entsprechend den lokalen Stromversorgungsbedingungen zu liefern.
Zukunftstrends auf dem Markt für Induktionsmotoren
Stärkere Verbreitung von hocheffizienten und digital überwachten Motoren
Der Markt für Induktionsmotoren wird sich zukünftig voraussichtlich auf die Kombination von Effizienz und digitalem Management konzentrieren. Mithilfe von Sensoren, vernetzten Antrieben, Zustandsüberwachungssystemen und vorausschauender Wartung kann der Anwender Verschleiß an Lagern, Überhitzung, Vibrationen, Isolationsprobleme oder anormale Belastungen erkennen, noch bevor ein Problem auftritt. Dies gilt insbesondere für die Prozessindustrie, da ungeplante Ausfallzeiten hohe Kosten verursachen, die die Kosten des Motors übersteigen können. Die Bewertung von Hochleistungsmotoren wird sich zunehmend auf das gesamte Motorsystem und nicht mehr auf einzelne Komponenten konzentrieren. Hersteller werden voraussichtlich verstärkt digitale Dienste, standardisierte Konnektivität und softwaregestützte Inbetriebnahme nutzen.
Induktionsarchitekturen, optimiert für spezielle Effizienzanforderungen
Die zukünftige Produktentwicklung wird spezialisierte Induktionsstrukturen umfassen, die effizient arbeiten, ohne die Effizienz aktueller Fertigungstechniken zu beeinträchtigen. Rotordesign, Qualität des Elektrostahls, Kupfereinsatz, Isolierung, Kühlung und Lager sind nur einige Aspekte von Induktionsmotoren, die für spezifische Anwendungen und Umgebungen optimiert werden können. Hybridmotoren, die sowohl Induktions- als auch Synchrontechnologie nutzen, könnten durch verbesserte Effizienz ebenfalls einen Beitrag leisten, ohne dabei auf bestimmte Vorteile in der Fertigung zu verzichten. Die Nidec Corporation hat beispielsweise Beispiele für hocheffiziente Motorkonstruktionen vorgestellt, die sowohl Induktions- als auch Synchronmerkmale aufweisen. Dies würde zu einer Produktlinie führen, die nach Anwendung, Betrieb, Effizienz und Antriebsanforderungen segmentiert ist.
Marktchancen für Induktionsmotoren
Lokalisierte Premium-Effizienzfertigung in Schwellenländern
Die Chancen in Schwellenländern lassen sich durch die lokale Fertigung von IE3- und IE4-Motoren sowie die Anpassung der Produkte an Spannung, Temperatur, Gehäusetyp und Nennleistung in diesen Regionen nutzen. Schwellenländer wie Indien, Südostasien, der Nahe Osten und Lateinamerika bieten attraktive Rahmenbedingungen, da dort industrielle Kapazitäten, Infrastrukturinvestitionen und Energieeffizienzprogramme parallel wachsen. Die Lokalisierung kann dazu beitragen, Logistikkosten, Lieferzeiten und die Verfügbarkeit von Ersatzteilmärkten zu reduzieren. Anbieter sollten den Fokus auf modulare Produktplattformen legen, bei denen die Gemeinsamkeiten zwischen verschiedenen Baugrößen erhalten bleiben, die Konfiguration jedoch anwendungsspezifisch ist. Prognosen für den Induktionsmotorenmarkt zeigen, dass Anbieter, die Wirtschaftlichkeit der Fertigung mit energieeffizienten Motoren in Einklang bringen können, von den zunehmenden Austauschzyklen profitieren werden.
Integrierte Motor-, Antriebs- und Servicelösungen
Eine weitere Chance liegt in der Kombination von Motoren mit Frequenzumrichtern, Steuerungssystemen, Überwachungssystemen und Lifecycle-Services. Verbraucher berücksichtigen heute eher den Energieverbrauch, die Verfügbarkeit, die Wartung und die Leistung des Gesamtsystems, anstatt Motoren nur anhand der Nennleistung auszuwählen. Anbieter können daher die Wertschöpfung maximieren, indem sie Servicepakete für Pumpen, Ventilatoren, Kompressoren, Förderbänder und Prozessanlagen anbieten. Durch digitale Inbetriebnahme, Ferndiagnose, Ersatzteilpläne und vorausschauende Wartung können Anbieter nicht nur Serviceumsätze generieren, sondern auch die Kundenbindung stärken. Diese Chance bietet sich insbesondere für große Industrieanlagen, die Tausende von Motoren gleichzeitig einsetzen.
Aktuelle Entwicklungen
- September 2025: ABB Ltd. kündigte Investitionen von über 140 Crore INR an, um ihre Produktionskapazitäten für Niederspannungsmotoren in Indien zu erweitern und zu modernisieren. Gleichzeitig wurde eine lokal gefertigte IE5-Motorenreihe auf Basis von Induktionstechnologie eingeführt. Die Reihe umfasst Leistungen von 45 kW bis 1000 kW und ist für anspruchsvolle Industrieanwendungen in Bereichen wie Metall-, Zement-, Textil-, Pharma-, Lebensmittel- und Getränke- sowie Papierindustrie konzipiert.
- Juli 2025: Die Nidec Motor Corporation veröffentlichte eine technische Arbeit, die supraleitende Induktionsmotorkonzepte und deren potenziellen Einsatz in zukünftigen elektrischen Antriebssystemen untersuchte. Die Abhandlung befasste sich mit Hochtemperatur-Supraleitern in Rotorstrukturen von Induktionsmotoren und spiegelt die kontinuierliche technische Forschung des Unternehmens im Bereich fortschrittlicher Motorarchitekturen und effizienzorientierter Technologien wider.
- Juni 2025: Die Nidec Motor Corporation setzte ihre technische Reihe zu Wechselstrommotoren und deren Eigenschaften, einschließlich Kurzschlussläufer- und Einphasenmotoren, fort. Die Veröffentlichung hob die anhaltende Bedeutung von Induktionsmotoren in industriellen Standardanwendungen hervor und beschrieb Unterschiede in Konstruktion und Funktionsprinzipien, die für die Motorauswahl und Anwendungstechnik relevant sind.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -