
Marché des moteurs à induction : taille, part de marché et prévisions 2034
Taille et prévisions du marché des moteurs à induction (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (moteur à induction monophasé, moteur à induction triphasé) ; application (résidentielle, industrielle, commerciale, agricole, transport) ; classe d’efficacité (IE1, IE2, IE3, IE4) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005003
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


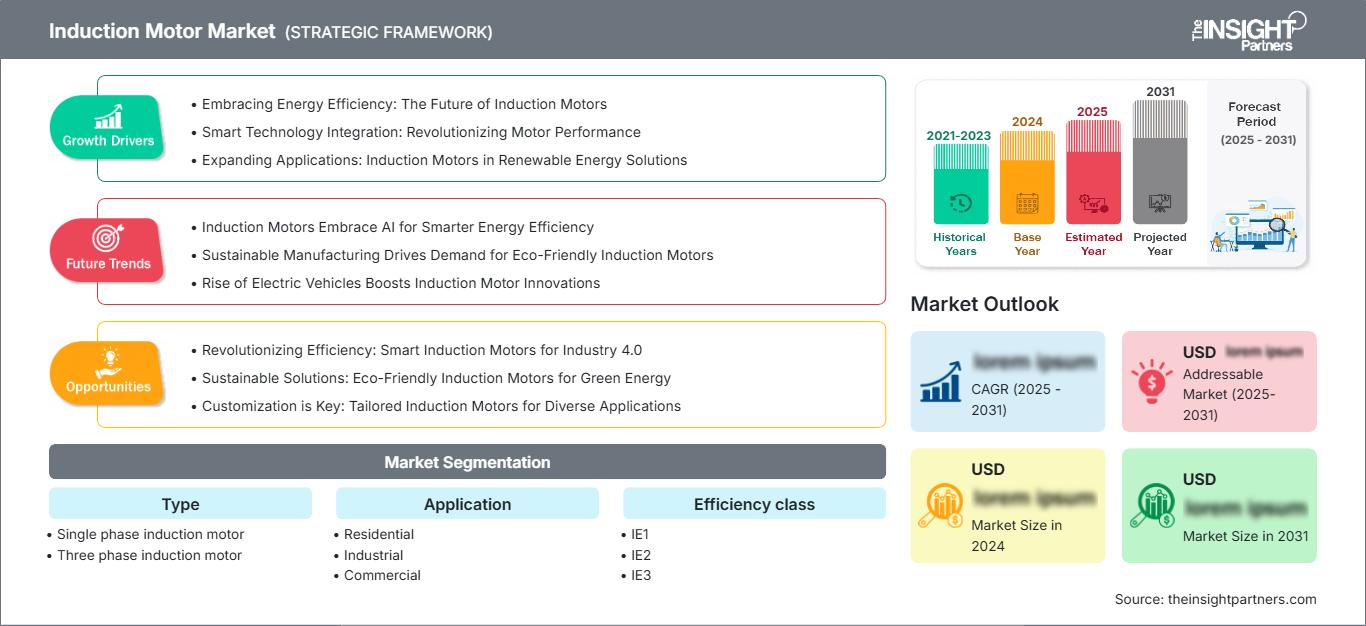
Taille du marché en 2025
15,01 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
30,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,11 %
taux de croissance
Marché adressable
203,57 milliards de dollars américains
(2026-2034)
Le marché des moteurs à induction connaît une expansion soutenue, portée par l'électrification industrielle, les exigences en matière d'efficacité énergétique et les programmes de remplacement des moteurs, qui stimulent la demande dans de nombreux secteurs d'utilisation finale. Évalué à 15,01 milliards de dollars américains en 2025 , ce marché devrait atteindre 30,27 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 8,11 % entre 2026 et 2034. Cette demande est soutenue par l'important parc installé, la fiabilité éprouvée et le coût d'exploitation avantageux des moteurs à induction.
L'Amérique du Nord présente un environnement structurellement favorable, soutenu par l'automatisation industrielle, la modernisation des infrastructures et des exigences d'efficacité de plus en plus strictes. Le marché des moteurs à induction dans la région devrait croître à un TCAC d'environ 6,8 % à 8,0 % entre 2026 et 2034 , grâce au remplacement des équipements vieillissants et à l'adoption de moteurs à haut rendement qui soutiennent la demande dans les secteurs de la fabrication, des infrastructures hydrauliques, du CVC et des bâtiments commerciaux.
Analyse et perspectives du marché des moteurs à induction
- Amérique du Nord : On estime que l’Amérique du Nord représentera 24 à 28 % du marché des moteurs à induction en 2025 , avec un taux de croissance annuel composé (TCAC) de 7,0 à 8,0 % entre 2026 et 2034. La modernisation industrielle, les normes d’efficacité et la demande de remplacement soutiennent une adoption constante dans les secteurs de la fabrication, des services publics, du CVC et des industries de transformation.
- États-Unis : Les États-Unis représentent environ 76 à 82 % de la demande nord-américaine en 2025 , avec un TCAC de 7,1 à 8,1 % entre 2026 et 2034 , soutenu par les investissements dans le secteur manufacturier, la modernisation des infrastructures et les exigences fédérales en matière d'efficacité énergétique des moteurs.
- Europe : L'Europe détiendra environ 22 à 26 % de parts de marché en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,8 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne demeurent des marchés importants, soutenus par des exigences d'efficacité strictes et l'automatisation industrielle.
- Asie-Pacifique : L’Asie-Pacifique représente environ 39 à 44 % de la part de marché en 2025 , avec un TCAC de 9,0 à 10,5 % entre 2026 et 2034. La Chine, le Japon, l’Inde et la Corée du Sud tirent la demande grâce à l’expansion de leur secteur manufacturier, à leurs investissements dans les infrastructures et à leurs programmes d’amélioration de l’efficacité.
- Segment le plus important : Les moteurs à induction triphasés représentent environ 70 à 76 % de parts de marché en 2025 , soutenus par les applications industrielles, avec un TCAC de 7,8 à 8,8 % de 2026 à 2034 .
- Segment à forte croissance : les moteurs IE4 représentent environ 18 à 23 % de parts de marché en 2025 , soutenus par les réglementations en matière d’efficacité et les programmes de remplacement, avec un TCAC de 10,0 à 11,5 % de 2026 à 2034 .
- Principales entreprises analysées en détail : ABB Ltd., Baldor Electric Company, Emerson Electric Company, Kirloskar Electric Company, Marathon Electric, Nidec Motor Corporation, Regal Beloit Corporation, Schneider Electric, Siemens AG, Toshiba.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des moteurs à induction a connu des évolutions vers des systèmes plus performants et spécialisés, par rapport aux équipements électromécaniques standardisés. La structure triphasée à cage d'écureuil est essentielle aux installations industrielles grâce à sa conception mécanique, sa fiabilité et son applicabilité aux variateurs de vitesse. Parallèlement, l'amélioration des structures du rotor et du stator, du système d'isolation, des méthodes de refroidissement, des roulements et de la précision de production accroît l'efficacité tout en préservant la compacité et la fiabilité.
Le développement du marché est freiné par les réglementations en matière d'efficacité énergétique et la décarbonation industrielle. L'AIE indique que seulement trois moteurs électriques industriels sur cinq dans le monde sont soumis à des normes minimales de performance énergétique ; il existe donc un fort potentiel de remplacement motivé par des considérations d'efficacité. Les pays en développement disposent d'importantes opportunités de croissance, tandis que les pays développés doivent impérativement améliorer leur efficacité énergétique.
Portée du rapport sur le marché des moteurs à induction
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,01 milliards de dollars américains |
| Taille du marché d'ici 2034 | 30,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs à induction
Les applications industrielles demeurent le principal moteur de croissance. Les moteurs à induction sont utilisés dans les pompes, les compresseurs, les convoyeurs, les ventilateurs, les machines-outils, la manutention et les machines de production, ce qui engendre un besoin constant en pièces détachées et en composants. Par conséquent, la croissance du marché des moteurs à induction sera influencée par la construction d'usines, l'automatisation des processus, les projets d'infrastructure et les programmes de gestion de l'énergie. Les fabricants achètent de l'acier électrique, du cuivre, de l'aluminium, des isolants, des roulements et des pièces de fonderie pour produire des moteurs à induction finis.
Dans la chaîne de valeur, les impératifs d'efficacité énergétique sont devenus plus prégnants que le simple coût d'acquisition. Si une efficacité accrue peut engendrer un surcoût initial plus élevé, elle permet de réduire la consommation d'électricité sur le long terme. Selon l'AIE, les normes et les incitations en matière d'efficacité des moteurs industriels constituent des leviers essentiels pour améliorer leur rendement et accélérer le remplacement des moteurs inefficaces. Les fabricants de moteurs à induction performants ont ainsi une réelle opportunité à saisir.
Le positionnement sur le marché dépend de plus en plus de l'étendue de la gamme de produits, de l'échelle de production, des performances en matière d'efficacité et de l'ingénierie d'application. Selon le rapport sur le marché des moteurs à induction, ABB Ltd., Siemens AG, Schneider Electric, Nidec Motor Corporation et Emerson Electric Company occupent des positions stratégiques dans le domaine des applications industrielles, tandis que Kirloskar Electric Company et Toshiba répondent aux besoins régionaux. Parmi les autres acteurs du marché figurent Regal Beloit Corporation, Baldor Electric Company et Marathon Electric, qui proposent des gammes de produits pour les applications commerciales et industrielles.
L'orientation stratégique des investissements se concentre désormais sur des conceptions à haut rendement, la fabrication régionale et les variateurs de vitesse. À titre d'exemple, l'investissement d'ABB en 2025 dans la fabrication de moteurs basse tension en Inde, ainsi que le lancement des moteurs IE5 utilisant la technologie à induction, en sont des exemples typiques. Selon l'entreprise, cette nouvelle gamme de moteurs est destinée aux secteurs suivants : métaux, ciment, textile, produits pharmaceutiques, agroalimentaire et papier.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs à induction : Perspectives stratégiques
Perspectives régionales
Marché des moteurs à induction en Amérique du Nord
L'Amérique du Nord représentait environ 24 à 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034. Les États-Unis sont le premier consommateur régional, suivis du Canada et du Mexique. La relocalisation de la production, les investissements dans les infrastructures hydrauliques, l'amélioration des systèmes de chauffage, de ventilation et de climatisation, ainsi que l'automatisation, permettent le remplacement des anciens moteurs par des moteurs plus performants.
Des facteurs réglementaires facilitent ce processus. Le département de l'Énergie des États-Unis (DoE) est responsable des critères d'économie d'énergie et d'essai des moteurs électriques concernés, et de nouveaux critères élargis devraient être introduits. Le Canada maintient ses propres critères d'efficacité pour les moteurs électriques, récemment mis à jour au niveau IE3.
Marché américain des moteurs à induction
Les États-Unis représentent environ 76 à 82 % de la demande nord-américaine en 2025, soit environ 18 à 22 % de la demande mondiale, et devraient connaître une croissance annuelle composée de 7,1 à 8,1 % entre 2026 et 2034. Les principales applications comprennent les équipements de fabrication, les pompes, les compresseurs, les systèmes CVC et les machines de traitement.
Des entreprises telles qu'ABB Ltd., Baldor Electric Company, Emerson Electric Company, Nidec Motor Corporation, Schneider Electric, Siemens AG et Toshiba possèdent des compétences ou des parts de marché importantes dans le domaine des moteurs industriels. Les réglementations en matière d'efficacité énergétique demeurent un facteur déterminant de la demande ; selon le Département de l'Énergie américain (DOE), les moteurs concernés doivent respecter certaines normes de conservation et d'essai. La déclaration de politique du DOE relative à l'application de la réglementation en 2026 montre également que l'efficacité énergétique des moteurs et leur conformité continuent de faire l'objet d'une attention particulière de la part des autorités de réglementation.
Marché européen des moteurs à induction
L'Europe détenait environ 22 à 26 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,8 % entre 2026 et 2034, l'Allemagne étant le principal moteur de la demande régionale. La réglementation en matière d'efficacité énergétique demeure un facteur déterminant, tandis que l'automatisation industrielle, l'électrification des processus et le remplacement des équipements obsolètes soutiennent la croissance des achats.
Le Royaume-Uni maintient la demande grâce à la modernisation de son industrie manufacturière, aux équipements de services du bâtiment et aux programmes de gestion de l'énergie industrielle. L'Allemagne possède la base industrielle la plus solide et une demande importante émanant des secteurs de la mécanique, de l'automobile, de la chimie et des industries de transformation. La France, l'Italie et l'Espagne contribuent également à la demande par le biais de l'industrie manufacturière, de l'agroalimentaire, des services publics et des infrastructures commerciales. La réglementation européenne impose à certaines catégories de moteurs de répondre aux exigences IE3 ou IE4, favorisant ainsi l'adoption de moteurs à haut rendement énergétique.
Marché des moteurs à induction de la région Asie-Pacifique
La région Asie-Pacifique représenterait environ 39 à 44 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 10,5 % entre 2026 et 2034, la Chine étant en tête. Le Japon et la Corée du Sud privilégient l'efficacité et l'automatisation, tandis que l'Inde développe ses investissements dans le secteur manufacturier et les infrastructures. L'Australie reste concentrée sur les équipements industriels et commerciaux performants.
La demande régionale bénéficie des capacités de production, des infrastructures urbaines, des systèmes d'approvisionnement en eau et de l'électrification industrielle. Le Japon exige la conformité à la norme IE3 pour les moteurs industriels triphasés concernés dans le cadre de son programme Top Runner, tandis que la Corée du Sud applique cette norme aux moteurs à induction triphasés. Ces politiques s'inscrivent dans le cadre d'initiatives régionales plus vastes de modernisation et d'efficacité énergétique.
Marché des moteurs à induction au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique, partant d'une base plus restreinte, devrait croître à partir de 6,0 à 7,5 % par an entre 2026 et 2034. L'Arabie saoudite est en tête, suivie des Émirats arabes unis et de l'Afrique du Sud, les applications étant concentrées dans les secteurs du pétrole et du gaz, de l'eau, des mines, du CVC, des services publics et des infrastructures.
Les projets à forte consommation énergétique offrent des opportunités pour l'utilisation de moteurs performants, notamment pour les équipements de pompage, de ventilation et de process fonctionnant en continu. L'Arabie saoudite applique les exigences IE3 à certains moteurs à induction triphasés à cage d'écureuil, tandis que les Émirats arabes unis imposent l'efficacité énergétique IE3 pour les moteurs industriels. Le développement des infrastructures dans la région est donc de plus en plus lié à l'efficacité des équipements et à la prise en compte du coût global du cycle de vie.
Analyse de segmentation
Taper
La segmentation par type demeure fondamentale, car les exigences d'application diffèrent considérablement entre les équipements domestiques et les machines industrielles. Les moteurs triphasés dominent les applications de forte puissance grâce à un couple plus régulier, un rendement supérieur et des performances de démarrage optimales. Les moteurs monophasés restent importants pour les équipements de faible puissance. Le marché des moteurs à induction couvre donc des segments de demande complémentaires, avec une croissance annuelle composée (TCAC) estimée entre 7,6 % et 8,6 % entre 2026 et 2034 .
- Moteur à induction monophasé : Les moteurs à induction monophasés alimentent les appareils électroménagers, les petites pompes, les ventilateurs, les compresseurs et les équipements agricoles légers. Leur conception simple et leur compatibilité avec le réseau électrique monophasé garantissent une demande constante pour les applications distribuées et de faible puissance.
- Moteur à induction triphasé : Les moteurs à induction triphasés occupent une place prépondérante dans les applications industrielles grâce à leur efficacité, leur durabilité, leurs caractéristiques de couple et leur aptitude aux machines à fonctionnement continu, notamment les pompes, les compresseurs, les convoyeurs et les équipements de production.
Application
La segmentation des applications reflète la diversité des environnements d'exploitation des moteurs à induction. Les applications industrielles restent prédominantes, car les moteurs constituent des composants essentiels des systèmes de production et de process, tandis que la demande résidentielle, commerciale et agricole assure une diversification. La demande d'applications devrait croître à un TCAC d'environ 8,0 à 9,0 % entre 2026 et 2034 , soutenue par l'électrification et la modernisation des équipements.
- Secteur résidentiel : La demande résidentielle se concentre sur les pompes, les ventilateurs, les compresseurs, les équipements de refroidissement et les appareils électroménagers. Les acheteurs privilégient de plus en plus l’efficacité, le niveau sonore, la fiabilité et les coûts d’exploitation sur l’ensemble du cycle de vie, à mesure que les exigences en matière d’efficacité énergétique des appareils s’accentuent.
- Secteur industriel : Les applications industrielles constituent le cœur de la demande et comprennent les pompes, les compresseurs, les convoyeurs, les machines-outils, les ventilateurs, les mélangeurs et les équipements de process. Le fonctionnement en continu fait de l’efficacité, de la gestion thermique, de la fiabilité et de la facilité d’entretien des critères d’achat essentiels.
- Secteur commercial : Les installations commerciales comprennent les équipements de chauffage, ventilation et climatisation (CVC), les pompes, les systèmes de ventilation, les équipements frigorifiques et les services du bâtiment. La demande est déterminée par les objectifs de gestion de l’énergie, les heures d’exploitation, la modernisation des bâtiments et la nécessité de réduire les interruptions pour maintenance.
- Agriculture : L’agriculture utilise des moteurs à induction pour les pompes d’irrigation, la ventilation, la manutention des céréales, les compresseurs et les équipements de transformation. Leur adoption est influencée par l’électrification, les besoins en gestion de l’eau, les infrastructures rurales et la rentabilité des systèmes de pompage.
- Transports : Les applications dans le secteur des transports comprennent les systèmes auxiliaires, la ventilation, les pompes, les équipements de refroidissement et les machines spécialisées. L’adoption reste davantage liée à l’application qu’à la demande industrielle, la fiabilité, la compacité, la résistance aux conditions environnementales et les exigences d’intégration influençant le choix du moteur.
Classe d'efficacité
La classe d'efficacité énergétique revêt une importance croissante, car les coûts de l'énergie et les exigences réglementaires influencent le choix des équipements. Les classes IE1 et IE2 restent pertinentes pour les installations existantes et les remplacements, tandis que les classes IE3 et IE4 gagnent des parts de marché dans les applications réglementées et énergivores. Ce segment devrait connaître une croissance annuelle composée d'environ 9,0 à 10,5 % entre 2026 et 2034 , tirée par les remplacements à plus haute efficacité.
- IE1 : La catégorie IE1 représente la catégorie à faible rendement et reste pertinente pour les équipements existants et les marchés où les exigences minimales d’efficacité sont moins strictes. Les possibilités de remplacement se multiplient à mesure que les utilisateurs évaluent les coûts énergétiques du cycle de vie.
- IE2 : L’IE2 offre un niveau d’efficacité intermédiaire et continue de répondre aux besoins des applications où les exigences réglementaires, la compatibilité avec la base installée et les considérations économiques liées à l’achat influencent le choix du moteur.
- IE3 : L’IE3 est une catégorie majeure de haute efficacité pour les installations industrielles et bénéficie d’une prise en charge de plus en plus obligatoire par les normes. Son efficacité, sa disponibilité et sa capacité de production établie en font un élément central des programmes de remplacement.
- IE4 : L’IE4 représente une option plus performante pour les applications où les heures de fonctionnement et les économies d’énergie justifient un investissement supplémentaire. Les exigences européennes et les programmes industriels axés sur l’efficacité énergétique renforcent la demande pour cette catégorie.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Moyen |
Efficacité des appareils |
Mise à l'échelle |
|
Industriel |
Haut |
Automatisation des usines |
Mature |
|
Commercial |
Moyen |
Rénovation du système CVC |
Mise à l'échelle |
|
Agriculture |
Moyen |
Électrification des pompes |
Mise à l'échelle |
|
Transport |
Faible |
Systèmes auxiliaires |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des moteurs à induction
Automatisation industrielle et expansion des capacités de production
L'automatisation industrielle accroît le parc installé de machines électriques, notamment dans les secteurs de la fabrication, de la logistique, de l'agroalimentaire, de la chimie, de la métallurgie et de la production discrète. Pompes, convoyeurs, compresseurs, ventilateurs et machines-outils dépendent encore largement de moteurs puissants. Lors de la modernisation des équipements, la prise en compte de facteurs tels que la compatibilité avec les variateurs de fréquence, les caractéristiques de fonctionnement, l'environnement et la maintenance, en plus de la puissance, devient primordiale. Selon l'AIE, les moteurs industriels représentent l'une des principales sources de consommation d'électricité et, parallèlement, l'amélioration des normes et des incitations peut accélérer le remplacement des modèles inefficaces. Cette tendance permet aux fabricants de moteurs haute performance d'accroître leur rentabilité, car ces moteurs permettent de réaliser des économies d'exploitation sur le long terme.
Renforcement mondial des exigences en matière d'efficacité des moteurs
La réglementation de l'efficacité énergétique modifie les habitudes d'achat de moteurs en instaurant des normes minimales d'efficacité et en réduisant le marché potentiel des moteurs peu performants. L'Europe a établi les normes minimales d'efficacité IE3 et supérieures pour certaines catégories de moteurs et a même instauré la norme IE4 pour certaines plages de puissance. Le Japon et la Corée du Sud ont mis en place des réglementations d'efficacité pour les moteurs à induction triphasés, tandis que les États-Unis actualisent régulièrement leurs normes fédérales. Ces réglementations ont des répercussions sur la gamme de produits, les procédures de certification, les installations d'essai et la rentabilité de la production. Parallèlement, elles incitent les utilisateurs finaux à remplacer leurs moteurs avant toute panne, les économies d'électricité permettant alors d'amortir le coût de l'investissement. De plus, la mise en œuvre de normes minimales de performance énergétique accroît la demande de moteurs conformes aux normes IE3 et IE4.
Extension des infrastructures électrifiées et des équipements de traitement
La demande croissante d'entraînements électromécaniques se manifeste dans des applications telles que le traitement de l'eau, le refroidissement urbain, les services publics industriels, l'exploitation minière, l'agroalimentaire et les infrastructures de construction. Des dispositifs électromécaniques fiables, comme les pompes, les ventilateurs, les compresseurs, les convoyeurs et les systèmes de manutention motorisés, sont indispensables, ce qui engendre une demande accrue de moteurs à induction. Les marchés émergents sont particulièrement prometteurs en termes de remplacement et d'installation, grâce à l'expansion de leurs capacités industrielles et de leurs infrastructures. Selon les prévisions de l'AIE, les investissements dans l'efficacité énergétique devraient progresser plus rapidement dans les marchés émergents et en développement que dans les marchés développés. Cela renforce l'importance de l'efficacité dans les nouvelles installations et offre aux fournisseurs de moteurs la possibilité de les produire localement, d'organiser un service après-vente régional et de fournir des produits standard adaptés aux conditions d'alimentation électrique locales.
Tendances futures du marché des moteurs à induction
Adoption accrue de moteurs à haut rendement et à surveillance numérique
L'évolution future du marché des moteurs à induction devrait privilégier la combinaison de l'efficacité et de la gestion numérique. Grâce aux capteurs, aux variateurs connectés, aux systèmes de surveillance de l'état et à la maintenance prédictive, l'utilisateur pourra détecter l'usure des roulements, la surchauffe, les vibrations, les problèmes d'isolation ou les charges anormales avant même l'apparition du problème. Ceci est particulièrement important pour les industries à processus continus, en raison des coûts élevés liés aux arrêts non planifiés, qui peuvent dépasser le coût du moteur. L'évaluation des moteurs à haut rendement portera de plus en plus sur le système moteur dans son ensemble plutôt que sur ses composants individuels. Le recours aux services numériques, à la connectivité standardisée et à la mise en service assistée par logiciel devrait se généraliser chez les fabricants.
Architectures à induction optimisées pour des exigences d'efficacité spécifiques
Le développement futur de ces produits impliquera des structures à induction spécialisées, conçues pour optimiser l'efficacité sans compromettre les techniques de fabrication actuelles. La conception du rotor, la qualité de l'acier électrique, l'utilisation du cuivre, l'isolation, le refroidissement et les roulements ne sont que quelques exemples d'aspects des moteurs à induction qui pourraient être adaptés à des applications et environnements spécifiques. Les moteurs hybrides, combinant la technologie à induction et les caractéristiques synchrones, pourraient également offrir un avantage significatif grâce à une efficacité accrue, sans sacrifier certains bénéfices de la fabrication. Par exemple, la société Nidec a présenté des exemples de conception de moteurs à haut rendement intégrant à la fois les technologies à induction et synchrones. Ceci permettrait de proposer une gamme de produits segmentée selon l'application, le fonctionnement, l'efficacité et les exigences d'entraînement.
Opportunités du marché des moteurs à induction
Production locale à haute efficacité dans les économies émergentes
Les opportunités offertes par les économies émergentes peuvent être saisies grâce à une production locale de moteurs IE3 et IE4, ainsi qu'à la personnalisation des produits en fonction de la tension, de la température, du type de boîtier et des caractéristiques de service propres à ces régions. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Amérique latine, notamment, constituent des environnements attractifs du fait du développement simultané de leurs capacités industrielles, de leurs investissements dans les infrastructures et de leurs programmes d'efficacité énergétique. La localisation de la production permet de réduire les coûts logistiques, les délais de livraison et d'assurer la disponibilité des pièces de rechange. Les fournisseurs devraient privilégier une approche modulaire, garantissant une certaine standardisation entre les différentes tailles de châssis, tout en adaptant la configuration à chaque application. Les prévisions du marché des moteurs à induction indiquent que les fournisseurs capables d'optimiser la rentabilité de la production et l'efficacité énergétique des moteurs bénéficieront de l'allongement des cycles de remplacement.
Solutions intégrées pour moteurs, variateurs et services
Une autre opportunité réside dans l'intégration des moteurs aux variateurs de fréquence, aux systèmes de contrôle, aux systèmes de surveillance et aux services de gestion du cycle de vie. Aujourd'hui, les consommateurs privilégient l'analyse de la consommation énergétique, de la disponibilité, de la maintenance et des performances globales du système plutôt que de se baser uniquement sur les caractéristiques techniques des moteurs lors de leur achat. Les fournisseurs peuvent ainsi optimiser leur rentabilité en proposant des services intégrés pour les pompes, les ventilateurs, les compresseurs, les convoyeurs et les équipements de production. Grâce à la mise en service numérique, au diagnostic à distance, aux plans de pièces détachées et à la maintenance prédictive, les fournisseurs pourront non seulement générer des revenus liés aux services, mais aussi fidéliser leur clientèle. Cette opportunité concernera principalement les grandes installations industrielles qui utilisent simultanément des milliers de moteurs.
Développements récents
- Septembre 2025 : ABB Ltd. a annoncé un investissement de plus de 140 crores de roupies indiennes pour étendre et moderniser ses capacités de production de moteurs basse tension en Inde et a lancé une gamme de moteurs IE5 fabriqués localement, basés sur la technologie à induction. Cette gamme, d’une puissance de 45 kW à 1 000 kW, est conçue pour les applications industrielles exigeantes, notamment dans les secteurs de la métallurgie, du ciment, du textile, de la pharmacie, de l’agroalimentaire et du papier.
- Juillet 2025 : Nidec Motor Corporation a publié un document technique analysant les concepts de moteurs à induction supraconducteurs et leur application potentielle aux futurs systèmes d’entraînement électrique. Ce document examinait les matériaux supraconducteurs à haute température utilisés dans les structures de rotor des moteurs à induction, témoignant des efforts continus de l’entreprise pour explorer les architectures de moteurs avancées et les technologies axées sur l’efficacité.
- Juin 2025 : Nidec Motor Corporation a poursuivi sa série technique consacrée aux structures des moteurs à courant alternatif et aux caractéristiques des machines à induction, notamment les configurations à cage d’écureuil et monophasées. Ce document a mis en lumière le rôle toujours aussi important des moteurs à induction dans les applications industrielles générales et a décrit les différences de construction et de principes de fonctionnement pertinentes pour le choix du moteur et l’ingénierie d’application.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -