
Mercado de motores de inducción: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de motores de inducción y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (motor de inducción monofásico, motor de inducción trifásico); aplicación (residencial, industrial, comercial, agrícola, transporte); clase de eficiencia (IE1, IE2, IE3, IE4) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005003
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
15.010 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
30.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,11 %
Índice de crecimiento
Mercado potencial
203.570 millones de dólares estadounidenses
(2026-2034)
El mercado de motores de inducción está experimentando una expansión sostenida, impulsada por la electrificación industrial, las exigencias de eficiencia energética y los programas de sustitución de motores, que incrementan la demanda en diversos sectores. El mercado alcanzó un valor de 15.010 millones de dólares en 2025 y se prevé que llegue a los 30.270 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 8,11% entre 2026 y 2034. Esta demanda se ve respaldada por la amplia base instalada, la fiabilidad demostrada y el funcionamiento rentable de las tecnologías de motores de inducción.
América del Norte presenta un entorno estructuralmente atractivo, impulsado por la automatización industrial, la modernización de la infraestructura y los requisitos de eficiencia cada vez más estrictos. Se prevé que el mercado de motores de inducción en la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,8 % y el 8,0 % entre 2026 y 2034 , gracias a la sustitución de equipos obsoletos y la adopción de motores de mayor eficiencia, lo que impulsará la demanda en los sectores de manufactura, infraestructura hídrica, climatización e instalaciones comerciales.
Análisis y perspectivas del mercado de motores de inducción
- América del Norte: Se estima que América del Norte representará entre el 24 % y el 28 % de la cuota de mercado de motores de inducción en 2025 , con un crecimiento anual compuesto del 7,0 % al 8,0 % entre 2026 y 2034. La modernización industrial, los estándares de eficiencia y la demanda de reemplazo impulsan una adopción constante en los sectores de manufactura, servicios públicos, climatización y procesos industriales.
- EE. UU.: Estados Unidos representa aproximadamente entre el 76 % y el 82 % de la demanda norteamericana en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 8,1 % entre 2026 y 2034 , impulsada por la inversión en manufactura, las mejoras en la infraestructura y los requisitos federales de eficiencia de los motores.
- Europa: Europa representará aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,8 % entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España siguen siendo mercados importantes, respaldados por estrictos requisitos de eficiencia y la automatización industrial.
- Asia Pacífico: Asia Pacífico representará aproximadamente entre el 39 % y el 44 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,5 % entre 2026 y 2034. China, Japón, India y Corea del Sur lideran la demanda mediante la expansión de la producción manufacturera, la inversión en infraestructuras y los programas de eficiencia.
- Segmento más grande: Los motores de inducción trifásicos representan aproximadamente entre el 70 % y el 76 % de la cuota de mercado en 2025 , impulsados por las aplicaciones industriales, con una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,8 % entre 2026 y 2034 .
- Segmento de alto crecimiento: Los motores IE4 representan aproximadamente entre el 18 % y el 23 % de la cuota de mercado en 2025 , gracias a las normativas de eficiencia y los programas de sustitución, con una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 11,5 % entre 2026 y 2034 .
- Empresas clave analizadas en detalle: ABB Ltd., Baldor Electric Company, Emerson Electric Company, Kirloskar Electric Company, Marathon Electric, Nidec Motor Corporation, Regal Beloit Corporation, Schneider Electric, Siemens AG, Toshiba.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de motores de inducción ha experimentado avances hacia sistemas más eficientes y especializados en comparación con los equipos electromecánicos estandarizados. La estructura trifásica de jaula de ardilla es esencial para las instalaciones industriales debido a su diseño mecánico, fiabilidad y aplicabilidad a variadores de velocidad. Al mismo tiempo, la mejora de las estructuras del rotor y el estator, el sistema de aislamiento, los métodos de refrigeración, los rodamientos y la precisión de producción aumenta la eficiencia sin comprometer la compacidad ni la fiabilidad.
El desarrollo del mercado se ve influenciado por las normativas de eficiencia energética y la descarbonización industrial. La AIE afirma que solo tres de cada cinco motores eléctricos industriales en todo el mundo están regulados por estándares mínimos de rendimiento energético; por lo tanto, existe un gran potencial de reemplazo impulsado por consideraciones de eficiencia. Los países en desarrollo tienen grandes oportunidades de expansión; por otro lado, los países desarrollados necesitan mejoras sustanciales en eficiencia.
Alcance del informe de mercado de motores de inducción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.010 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 30.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de inducción
Las aplicaciones industriales siguen siendo el principal motor de crecimiento. Los motores de inducción se utilizan en bombas, compresores, transportadores, ventiladores, maquinaria, manipulación de materiales y maquinaria de fabricación, lo que genera una demanda constante tanto de piezas iniciales como de repuesto. Por lo tanto, el crecimiento del mercado de motores de inducción se verá afectado por la construcción de fábricas, la automatización de procesos, los proyectos de infraestructura y los programas de gestión energética. Los fabricantes adquieren acero eléctrico, cobre, aluminio, materiales aislantes, cojinetes y piezas fundidas para producir motores de inducción terminados.
Las necesidades de eficiencia se han vuelto más acuciantes en comparación con el costo de adquisición en la cadena de valor. Si bien una mayor eficiencia puede resultar en un mayor costo inicial de adquisición, reduce el consumo de electricidad a largo plazo. Según la IEA, las normas e incentivos para la eficiencia de los motores industriales son medidas clave para mejorar la eficiencia y acelerar el reemplazo de los motores ineficientes. Existe una oportunidad para los fabricantes de motores de inducción eficientes.
El posicionamiento en el mercado depende cada vez más de la amplitud de la línea de productos, la escala de fabricación, el rendimiento de la eficiencia y la ingeniería de aplicaciones. Según el informe del mercado de motores de inducción, ABB Ltd., Siemens AG, Schneider Electric, Nidec Motor Corporation y Emerson Electric Company ocupan posiciones estratégicas en el contexto de las aplicaciones de motores industriales, mientras que Kirloskar Electric Company y Toshiba atienden las necesidades regionales. Otros actores del mercado incluyen a Regal Beloit Corporation, Baldor Electric Company y Marathon Electric, que ofrecen líneas de productos para aplicaciones comerciales e industriales.
La estrategia de inversión se centra ahora en diseños de alta eficiencia, fabricación regional y accionamientos de motores. Un ejemplo típico es la inversión de ABB en 2025 en la fabricación de motores de baja tensión en India, junto con el lanzamiento de los motores IE5 con tecnología de inducción. Según la empresa, la nueva línea está destinada a las siguientes aplicaciones: metales, cemento, textiles, productos farmacéuticos, alimentos y bebidas, y papel.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de inducción: Perspectivas estratégicas
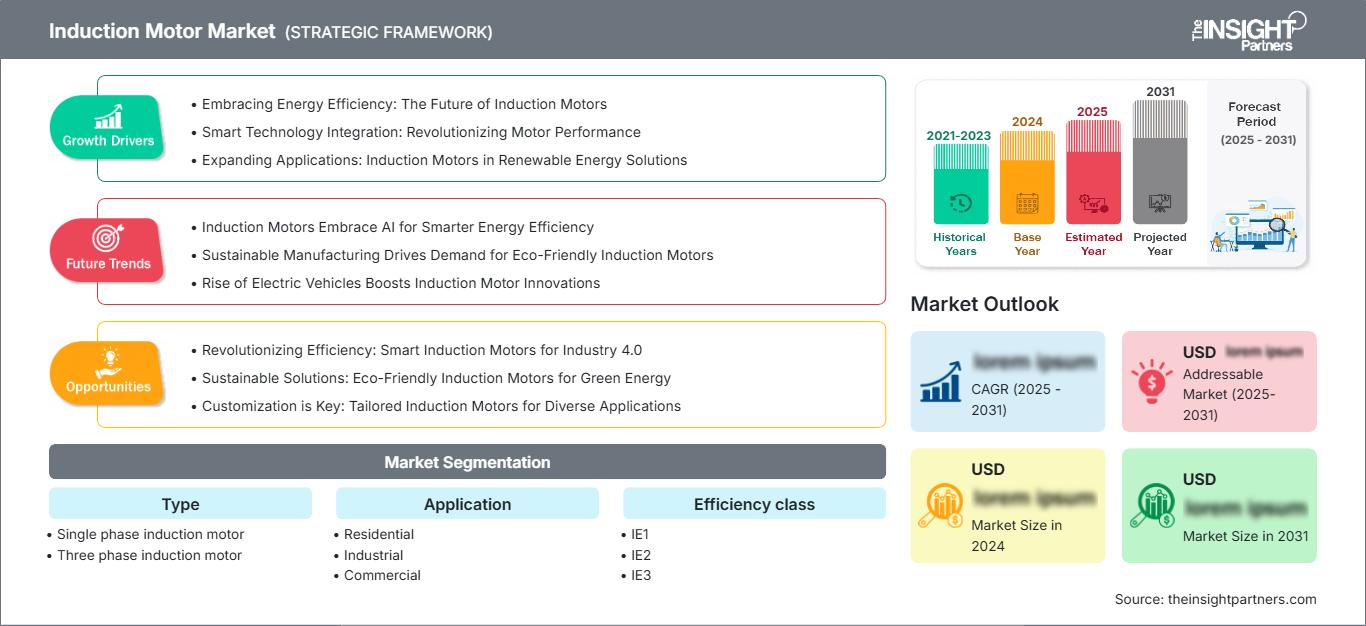
Perspectivas regionales
Mercado de motores de inducción en Norteamérica
América del Norte representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % entre 2026 y 2034. Estados Unidos lidera el consumo regional, seguido de Canadá y México. La relocalización de la producción, las inversiones en infraestructura hídrica, las mejoras en los sistemas de climatización y la automatización están permitiendo la sustitución de motores antiguos por otros más eficientes.
Las normativas están facilitando este proceso. El Departamento de Energía de EE. UU. (DoE) es responsable de los criterios de conservación de energía y de las pruebas para los motores eléctricos incluidos en la normativa, y se prevé la introducción de nuevos criterios de alcance ampliado. Canadá mantiene sus propios criterios de eficiencia para motores eléctricos, que recientemente se actualizaron a los niveles IE3.
Mercado estadounidense de motores de inducción
Estados Unidos representa aproximadamente entre el 76 % y el 82 % de la demanda norteamericana en 2025, lo que equivale a entre el 18 % y el 22 % de la demanda mundial, y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 8,1 % entre 2026 y 2034. Las principales aplicaciones incluyen equipos de fabricación, bombas, compresores, sistemas de climatización (HVAC) y maquinaria de proceso.
Empresas como ABB Ltd., Baldor Electric Company, Emerson Electric Company, Nidec Motor Corporation, Schneider Electric, Siemens AG y Toshiba poseen competencias o cuota de mercado en el sector de los motores industriales. Las normativas de eficiencia siguen siendo determinantes importantes de la demanda; según el Departamento de Energía (DOE), los motores sujetos a estas normativas deben cumplir con ciertos estándares de conservación y ensayo. La declaración de política de la agencia sobre la aplicación de la normativa en 2026 también demuestra que la eficiencia y el cumplimiento de las normas en materia de motores siguen siendo objeto de atención regulatoria.
Mercado europeo de motores de inducción
Europa representó aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,8 % entre 2026 y 2034, con Alemania a la cabeza de la demanda regional. La regulación de la eficiencia sigue siendo especialmente influyente, mientras que la automatización industrial, la electrificación de procesos y la sustitución de equipos obsoletos impulsan las compras.
El Reino Unido mantiene la demanda mediante la modernización de la industria manufacturera, los equipos para instalaciones de edificios y los programas de gestión energética industrial. Alemania cuenta con la base industrial más sólida y una demanda significativa en los sectores de maquinaria, automoción, química e industrias de procesos. Francia, Italia y España aportan demanda adicional a través de la industria manufacturera, el procesamiento de alimentos, los servicios públicos y las infraestructuras comerciales. Las normativas de la UE exigen que determinadas categorías de motores cumplan con los requisitos IE3 o IE4, lo que refuerza la adopción de motores de alta eficiencia.
Mercado de motores de inducción en la región Asia-Pacífico
La región Asia-Pacífico representará aproximadamente entre el 39 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,5 % entre 2026 y 2034, con China a la cabeza. Japón y Corea del Sur hacen hincapié en la eficiencia y la automatización, mientras que India amplía la inversión en manufactura e infraestructura. Australia sigue centrada en equipos industriales y comerciales eficientes.
La demanda regional se beneficia de la capacidad de fabricación, la infraestructura urbana, los sistemas de agua y la electrificación industrial. Japón exige un rendimiento IE3 para los motores industriales trifásicos pertinentes en el marco de su programa Top Runner, mientras que Corea del Sur aplica las normas IE3 a los motores de inducción trifásicos. Estas políticas complementan iniciativas más amplias de modernización regional y eficiencia energética.
Mercado de motores de inducción de Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, y se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente entre el 6,0 % y el 7,5 % entre 2026 y 2034. Arabia Saudita lidera la demanda, seguida de los Emiratos Árabes Unidos y Sudáfrica, con aplicaciones concentradas en los sectores de petróleo y gas, agua, minería, climatización, servicios públicos e infraestructura.
Los proyectos de alto consumo energético generan oportunidades para motores eficientes, especialmente en aquellos donde los equipos de bombeo, ventilación y procesamiento operan de forma continua. Arabia Saudita aplica los requisitos IE3 a determinados motores de inducción de jaula trifásicos, mientras que los Emiratos Árabes Unidos exigen la eficiencia IE3 para motores industriales. Por lo tanto, el desarrollo de infraestructuras en toda la región está cada vez más vinculado a la eficiencia de los equipos y a las consideraciones sobre el costo del ciclo de vida.
Análisis de segmentación
Tipo
La segmentación por tipo sigue siendo fundamental, ya que los requisitos de aplicación difieren sustancialmente entre los electrodomésticos y la maquinaria industrial. Los diseños trifásicos predominan en las aplicaciones de mayor potencia, puesto que ofrecen un par motor más suave, mayor eficiencia y un arranque potente. Los productos monofásicos siguen siendo importantes para los equipos de menor potencia. Por lo tanto, el mercado de motores de inducción abarca segmentos de demanda complementarios, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta ( CAGR) de aproximadamente el 7,6 % al 8,6 % entre 2026 y 2034 .
- Motor de inducción monofásico: Los motores de inducción monofásicos se utilizan en electrodomésticos, bombas pequeñas, ventiladores, compresores y maquinaria agrícola ligera. Su diseño sencillo y su compatibilidad con la electricidad monofásica mantienen la demanda en aplicaciones de baja potencia y con distribución eléctrica.
- Motor de inducción trifásico: Los motores de inducción trifásicos ocupan una posición destacada en aplicaciones industriales debido a su eficiencia, durabilidad, características de par y su idoneidad para maquinaria de funcionamiento continuo, incluyendo bombas, compresores, cintas transportadoras y equipos de producción.
Solicitud
La segmentación de aplicaciones refleja los diversos entornos operativos en los que se instalan los motores de inducción. Los usos industriales siguen siendo predominantes, ya que los motores constituyen componentes esenciales de los sistemas de producción y procesamiento, mientras que la demanda residencial, comercial y agrícola aporta diversificación. Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8,0 % al 9,0 % entre 2026 y 2034 , impulsada por la electrificación y la modernización de los equipos.
- Residencial: La demanda residencial se centra en bombas, ventiladores, compresores, equipos de refrigeración y electrodomésticos. Los compradores priorizan cada vez más la eficiencia, el nivel de ruido, la fiabilidad y los costes operativos durante la vida útil de los electrodomésticos, a medida que los requisitos de eficiencia se vuelven más importantes.
- Industrial: Las aplicaciones industriales representan la base principal de la demanda, abarcando bombas, compresores, transportadores, máquinas herramienta, ventiladores, mezcladores y equipos de proceso. El funcionamiento continuo hace que la eficiencia, la gestión térmica, la fiabilidad y la facilidad de mantenimiento sean criterios de compra fundamentales.
- Comercial: Las instalaciones comerciales incluyen equipos de climatización, bombas, sistemas de ventilación, equipos de refrigeración y servicios para edificios. La demanda está determinada por los objetivos de gestión energética, las horas de funcionamiento, la modernización de los edificios y la necesidad de reducir las interrupciones por mantenimiento.
- Agricultura: La agricultura utiliza motores de inducción para bombas de riego, ventilación, manipulación de granos, compresores y equipos de procesamiento. Su adopción está influenciada por la electrificación, las necesidades de gestión del agua, la infraestructura rural y la rentabilidad de los sistemas de bombeo.
- Transporte: Las aplicaciones en el sector del transporte incluyen sistemas auxiliares, ventilación, bombas, equipos de refrigeración y maquinaria especializada. Su adopción sigue estando más orientada a aplicaciones específicas que a la demanda industrial, y la fiabilidad, la compacidad, la resistencia ambiental y los requisitos de integración influyen en la selección del motor.
Clase de eficiencia
La clase de eficiencia energética cobra cada vez más importancia, ya que los costes energéticos y las normativas influyen en la selección de equipos. Las clases IE1 e IE2 siguen siendo relevantes en las instalaciones existentes y en las sustituciones, mientras que las clases IE3 e IE4 ganan terreno en aplicaciones reguladas y de alto consumo energético. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,0 % y el 10,5 % entre 2026 y 2034 , impulsado por las sustituciones de equipos de mayor eficiencia.
- IE1: IE1 representa la categoría de menor eficiencia y sigue siendo relevante en equipos heredados y mercados donde los requisitos mínimos de eficiencia son menos estrictos. Cada vez surgen más oportunidades de reemplazo a medida que los usuarios evalúan los costos energéticos del ciclo de vida.
- IE2: El IE2 proporciona una eficiencia intermedia y sigue siendo útil en aplicaciones donde los requisitos reglamentarios, la compatibilidad con la base instalada y los aspectos económicos de la compra influyen en la selección del motor.
- IE3: IE3 es una categoría clave de alta eficiencia para instalaciones industriales y cuenta con un respaldo cada vez mayor de estándares obligatorios. Su combinación de eficiencia, disponibilidad y capacidad de fabricación consolidada la convierte en un elemento fundamental de los programas de reemplazo.
- IE4: IE4 representa una opción de mayor eficiencia para aplicaciones donde las horas de funcionamiento y el ahorro energético justifican una inversión adicional. Los requisitos europeos y los programas industriales centrados en la eficiencia están impulsando la demanda de esta categoría.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Medio |
Eficiencia de los electrodomésticos |
Escalada |
|
Industrial |
Alto |
Automatización de fábricas |
Maduro |
|
Comercial |
Medio |
Modernización de sistemas de climatización |
Escalada |
|
Agricultura |
Medio |
Electrificación de bombas |
Escalada |
|
Transporte |
Bajo |
Sistemas auxiliares |
Emergente |
Factores que impulsan el crecimiento del mercado de motores de inducción y análisis de su impacto
Automatización industrial y expansión de la capacidad de fabricación
La automatización industrial está incrementando la base instalada de maquinaria eléctrica, especialmente en los sectores de manufactura, logística, procesamiento de alimentos, química, metalurgia y producción discreta. Bombas, sistemas de transporte, compresores, ventiladores y máquinas herramienta siguen dependiendo en gran medida de motores potentes. En el proceso de modernización de los equipos, la consideración de factores como la compatibilidad con variadores de frecuencia, las características de funcionamiento, el entorno y el mantenimiento, además de la potencia, cobra cada vez más importancia. Según la IEA, los motores industriales constituyen una de las principales categorías de demanda eléctrica y, al mismo tiempo, las mejoras en las normas y los incentivos pueden contribuir a reemplazar los modelos ineficientes con mayor rapidez. Esta tendencia permite a los fabricantes de motores de alto rendimiento obtener mayores beneficios, ya que estos motores permiten ahorrar costes operativos durante periodos prolongados de funcionamiento.
Endurecimiento global de los requisitos de eficiencia de los motores
La regulación de la eficiencia está transformando la compra de motores al establecer estándares mínimos de eficiencia y reducir el mercado potencial de motores ineficientes. Europa ha establecido estándares mínimos de eficiencia IE3 y superiores para ciertas categorías de motores, e incluso estándares IE4 para algunos rangos de potencia. Japón y Corea del Sur cuentan con regulaciones de eficiencia para motores de inducción trifásicos, mientras que Estados Unidos actualiza constantemente sus estándares federales para motores. Esto tiene implicaciones para la gama de productos, el proceso de certificación, las instalaciones de prueba y la economía de fabricación. Al mismo tiempo, incentiva a los usuarios finales a cambiar sus motores antes de que se averíen, cuando el ahorro de electricidad compensaría el costo de la inversión. Además, la implementación de estándares mínimos de rendimiento energético está incrementando la demanda de proveedores de motores fabricados según los estándares IE3 e IE4.
Ampliación de la infraestructura electrificada y de los equipos de proceso.
La creciente demanda de accionamientos electromecánicos se debe a su uso en aplicaciones como el tratamiento de agua, la refrigeración urbana, los servicios industriales, la minería, el procesamiento de alimentos y la infraestructura de construcción. Se requieren dispositivos electromecánicos fiables, como bombas, ventiladores, compresores, transportadores y sistemas de manipulación accionados por motor, lo que genera una demanda cada vez mayor de motores de inducción. Los mercados emergentes son especialmente prometedores en términos de reemplazo e instalación debido a la expansión de su capacidad industrial e infraestructura. Según las previsiones de la AIE, se espera que la inversión en eficiencia en los mercados emergentes y en desarrollo aumente más rápidamente que en los mercados avanzados. Esto incrementa la importancia de la eficiencia en las nuevas instalaciones y brinda a los proveedores de motores la oportunidad de producirlos localmente, organizar el servicio regional y suministrar productos estándar adaptados a las condiciones locales de suministro eléctrico.
Tendencias futuras del mercado de motores de inducción
Mayor adopción de motores de alta eficiencia y con monitoreo digital.
Se prevé que la tendencia futura del mercado de motores de inducción se centre en la combinación de eficiencia y gestión digital. Gracias a sensores, variadores conectados, sistemas de monitorización de estado y mantenimiento predictivo, el usuario puede detectar desgaste en los rodamientos, sobrecalentamiento, vibraciones, problemas de aislamiento o cargas anómalas incluso antes de que se manifieste el problema. Esto es especialmente relevante para las industrias de procesos continuos debido a los elevados costes asociados a las paradas no programadas, que pueden superar el coste del motor. La evaluación de motores de alta eficiencia se centrará cada vez más en el sistema completo del motor, en lugar de en sus componentes individuales. Es probable que los fabricantes incrementen el uso de servicios digitales, conectividad estandarizada y puesta en marcha asistida por software.
Arquitecturas de inducción optimizadas para requisitos de eficiencia especializados
El desarrollo futuro de productos implicaría estructuras de inducción especializadas, diseñadas para ser eficientes sin comprometer la eficiencia de las técnicas de fabricación actuales. El diseño del rotor, la calidad del acero eléctrico, el uso de cobre, el aislamiento, la refrigeración y los cojinetes son solo algunos aspectos de los motores de inducción que podrían diseñarse para aplicaciones y entornos específicos. Los motores híbridos que combinan la tecnología de inducción y las características síncronas también podrían tener un impacto gracias a una mayor eficiencia sin sacrificar ciertas ventajas de fabricación. Por ejemplo, Nidec Corporation ha presentado ejemplos de diseño de motores de alta eficiencia que incorporan características tanto de inducción como síncronas. Esto daría lugar a una línea de productos segmentada por aplicación, funcionamiento, eficiencia y requisitos de accionamiento.
Oportunidades de mercado para motores de inducción
Fabricación localizada de alta eficiencia en economías emergentes
Las oportunidades en las economías emergentes pueden aprovecharse mediante la fabricación localizada de motores IE3 e IE4, junto con la personalización de los productos según el voltaje, la temperatura, el tipo de carcasa y las especificaciones de servicio en estas regiones. Las economías emergentes, incluyendo India, el Sudeste Asiático, Oriente Medio y Latinoamérica, ofrecen entornos atractivos debido al crecimiento simultáneo de la capacidad industrial, las inversiones en infraestructura y los programas de eficiencia energética. La localización puede contribuir a reducir los costos logísticos, los plazos de entrega y la disponibilidad de mercados de repuestos. Los proveedores deben priorizar el enfoque de plataforma de producto modular, donde se mantiene la uniformidad entre los diferentes tamaños de bastidor, pero la configuración será específica para cada aplicación. Las previsiones del mercado de motores de inducción revelan que los proveedores que logren equilibrar eficazmente la economía de fabricación con la eficiencia energética de los motores se beneficiarán de ciclos de reemplazo cada vez mayores.
Soluciones integradas de motor, accionamiento y servicio
Otra oportunidad reside en combinar motores con variadores de frecuencia, sistemas de control, sistemas de monitorización y servicios de ciclo de vida. Actualmente, los consumidores tienden a considerar la combinación del consumo energético, la disponibilidad, el mantenimiento y el rendimiento del sistema completo, en lugar de simplemente comprar motores basándose en las especificaciones técnicas. Por lo tanto, los proveedores pueden maximizar la obtención de valor ofreciendo servicios integrados para bombas, ventiladores, compresores, transportadores y equipos de procesamiento. Mediante la puesta en marcha digital, el diagnóstico remoto, los planes de repuestos y el mantenimiento predictivo, los proveedores no solo podrán generar ingresos por servicios, sino también garantizar una mayor fidelización de clientes. Esta oportunidad se aplicará especialmente a las grandes plantas industriales que utilizan miles de motores simultáneamente.
Novedades recientes
- Septiembre de 2025: ABB Ltd. anunció una inversión superior a los 140 millones de rupias indias para ampliar y modernizar su capacidad de fabricación de motores de baja tensión en la India e introdujo la gama de motores IE5, de fabricación local y basada en tecnología de inducción. Esta gama abarca potencias de 45 kW a 1000 kW y está diseñada para aplicaciones industriales exigentes, como las de metales, cemento, textiles, productos farmacéuticos, alimentos y bebidas, y papel.
- Julio de 2025: Nidec Motor Corporation publicó un trabajo técnico que analiza conceptos de motores de inducción superconductores y su posible aplicación en futuros sistemas de propulsión eléctrica. El análisis examinó materiales superconductores de alta temperatura en las estructuras de los rotores de los motores de inducción, lo que refleja la continua exploración técnica de la compañía en arquitecturas de motores avanzadas y tecnologías orientadas a la eficiencia.
- Junio de 2025: Nidec Motor Corporation continuó su serie técnica sobre estructuras de motores de corriente alterna y características de máquinas de inducción, incluyendo configuraciones monofásicas y de jaula de ardilla. El material destacó el papel fundamental de los motores de inducción en aplicaciones industriales de uso general y describió las diferencias en los principios de construcción y funcionamiento relevantes para la selección de motores y la ingeniería de aplicaciones.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -