
Markt für Industrie Beschichtungen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Industrielacke (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Harz (Acryl, Alkyd, Polyurethan, Epoxid, Polyester und andere), Technologie (lösemittelbasiert, wasserbasiert, Pulver und andere), Endverbraucherbranche (Luft- und Raumfahrt, Automobil und Transport, Gebrauchsgüter, allgemeine Industrie, Schifffahrt und andere).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003682
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
119,52 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
145,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,53 %
Wachstumsrate
Adressierbarer Markt
1.221,35 Mrd. US-Dollar
(2026–2034)
Der Markt für Industriebeschichtungen wurde 2025 auf 119,52 Milliarden US-Dollar geschätzt und soll bis 2034 auf 145,91 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 2,53 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die anhaltende Nachfrage nach Korrosionsschutz, Langlebigkeit, Prozesseffizienz und ansprechendem Aussehen in der industriellen Fertigung, im Transportwesen, im Energiesektor und im Infrastrukturbereich zurückzuführen. Gleichzeitig gewinnt der Trend zur Einführung emissionsarmer Technologien zunehmend an Bedeutung bei der Produktauswahl, den Produktionsprozessen und Investitionen.
Der nordamerikanische Markt für Industrielacke bleibt aufgrund bestehender Produktionskapazitäten, der Energieinfrastruktur, der Luft- und Raumfahrtindustrie sowie der Automobilindustrie der wichtigste regionale Zielmarkt für Industrielacke. Prognosen zufolge wird Nordamerika bis 2034 um etwa 2,2 % bis 2,6 % wachsen.
Marktanalyse und Einblicke für Industrielacke
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 23–27 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,6 % wachsen, unterstützt durch die Modernisierung der Fertigungsindustrie, die Energieinfrastruktur, die Luft- und Raumfahrt sowie Anwendungen im Transportwesen.
- USA: Die USA machen im Jahr 2025 etwa 80–85 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–2,5 % wachsen, unterstützt durch industrielle Investitionen und die Instandhaltung der Infrastruktur.
- Europa: Europa stellt im Jahr 2025 einen Marktanteil von etwa 24–28 % dar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,4 % wachsen, angeführt von Deutschland, Italien, Frankreich, Großbritannien und Spanien. Nachhaltigkeitsanforderungen beeinflussen die Wahl der Rezepturen.
- Asien-Pazifik: Asien-Pazifik wird im Jahr 2025 einen Marktanteil von ca. 42–46 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen, angeführt von China, Indien, Japan und Südkorea durch Produktionsausweitung und Infrastrukturinvestitionen.
- Größtes Segment: Polyurethan wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,2 % wachsen, was auf seine Langlebigkeit und breite industrielle Anwendbarkeit zurückzuführen ist.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Pulverbeschichtungen im Jahr 2025 einen Marktanteil von 12–16 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen werden, was auf emissionsarme Verarbeitung und Anwendungseffizienz zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., The Sherwin-Williams Company
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Industriebeschichtungen hat sich zu Systemen entwickelt, die Korrosionsschutz, Aushärtungsgeschwindigkeit, Substratverträglichkeit, Ästhetik und Wirtschaftlichkeit über den gesamten Lebenszyklus hinweg in den Fokus rücken. Bei der Harzauswahl werden heute neben den Anwendungsaspekten auch die Eigenschaften von Polyurethan, Epoxidharz, Acryl, Polyester und Fluorpolymer berücksichtigt. Die Fertigungsprozesse verlagern sich zunehmend hin zu lösungsmittelfreien und pulverförmigen Systemen, die Leistung mit den Anforderungen an VOC-Kontrolle, Energieeffizienz, Arbeitssicherheit und höheren Umweltstandards in Einklang bringen.
Das zukünftige Wachstum des Marktes für Industrielacke wird durch geografische Diversifizierung geprägt sein. Im asiatisch-pazifischen Raum wird das Wachstum durch den Ausbau von Produktionskapazitäten und Infrastruktur getragen, während Modernisierung und Instandhaltung die Wachstumstreiber in Nordamerika und Europa sein werden. Investitionen werden voraussichtlich in Formulierungsanlagen, Applikationsgeräte, lokale Produktionskapazitäten und Speziallacke fließen, die strenge Vorschriften und hohe Leistungsstandards erfüllen, ohne die Lebenszykluskosten wesentlich zu erhöhen.
Umfang des Marktberichts zu Industriebeschichtungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 119,52 Milliarden US-Dollar |
| Marktgröße bis 2034 | 145,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industriebeschichtungen
Das Wachstum des Marktes für Industriebeschichtungen steht in direktem Zusammenhang mit dem Zustand und der Entwicklung von Sachanlagen. Sachanlagen wie Stahlkonstruktionen, Maschinen, Fahrzeuge, Rohrleitungen, Tanks, Geräte, Flugzeugteile und Industrieanlagen müssen zum Schutz vor Korrosion, Abrieb, Chemikalien und Hitze sowie Witterungseinflüssen beschichtet werden. Diese Branche umfasst zahlreiche Akteure, darunter Rohstofflieferanten, Anbieter von Harzen, Pigmenten, Additiven und Lösemitteln, Formulierer, Anwender, Ausrüstungslieferanten, Erstausrüster (OEMs), Auftragnehmer und Eigentümer der Sachanlagen.
Die Nachfrage hängt von Produktions- und Wartungszyklen ab. OEMs liefern regelmäßig spezifikationsbasierte Mengen, während Schutzbeschichtungen von Infrastrukturerneuerung und Anlagenlebensdauerverlängerung profitieren. Hersteller steuern ihre Lieferketten zunehmend durch regionale Produktionsstätten, Dual Sourcing, Bestandsmanagement und technische Dienstleistungen. Die Anwendungseffizienz ist wichtig, da Effizienz bei Beschichtungsauftrag, Aushärtezeit, Nacharbeit und Ausfallzeiten die Gesamtkosten der Beschichtung für den Kunden erheblich beeinflussen kann.
Die im Marktbericht für Industrielacke aufgeführten Wettbewerber umfassen sowohl globale als auch regionale Lackhersteller. Der Wettbewerb basiert auf Formulierungsportfolios, technischen Dienstleistungen, Vertriebssystemen, Zulassungen und Anwendungs-Know-how. Akzo Nobel NV, PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC und BASF SE zeichnen sich durch ein diversifiziertes Technologieportfolio aus, während Hempel A/S und Jotun A/S die Segmente Schutzlacke bzw. Schiffslacke dominieren. Asian Paints Limited, Kansai Paint Co., Ltd. und Nippon Paint Holdings Co., Ltd. verfügen über ein umfangreiches Produktions- und Vertriebsnetz in Asien.
Der Investitionsschwerpunkt verlagert sich auf differenzierte Formulierungen, lokale Produktionskapazitäten, digitale Farb- und Applikationslösungen sowie Technologien zur Reduzierung des Energie- und Lösungsmittelbedarfs beim Aushärten. Die Wettbewerbspositionierung entwickelt sich schrittweise von einem volumenbasierten zu einem leistungsbasierten Ansatz. Jüngste Unternehmensmaßnahmen deuten auf eine fortlaufende Portfolio-Restrukturierung sowie gezielte Investitionen in hochwertige Anwendungen in den Bereichen Industrie, Automobilzulieferer, Verpackung, Luft- und Raumfahrt, Pulverbeschichtung und Schutzbeschichtungen hin.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrielacke: Strategische Einblicke
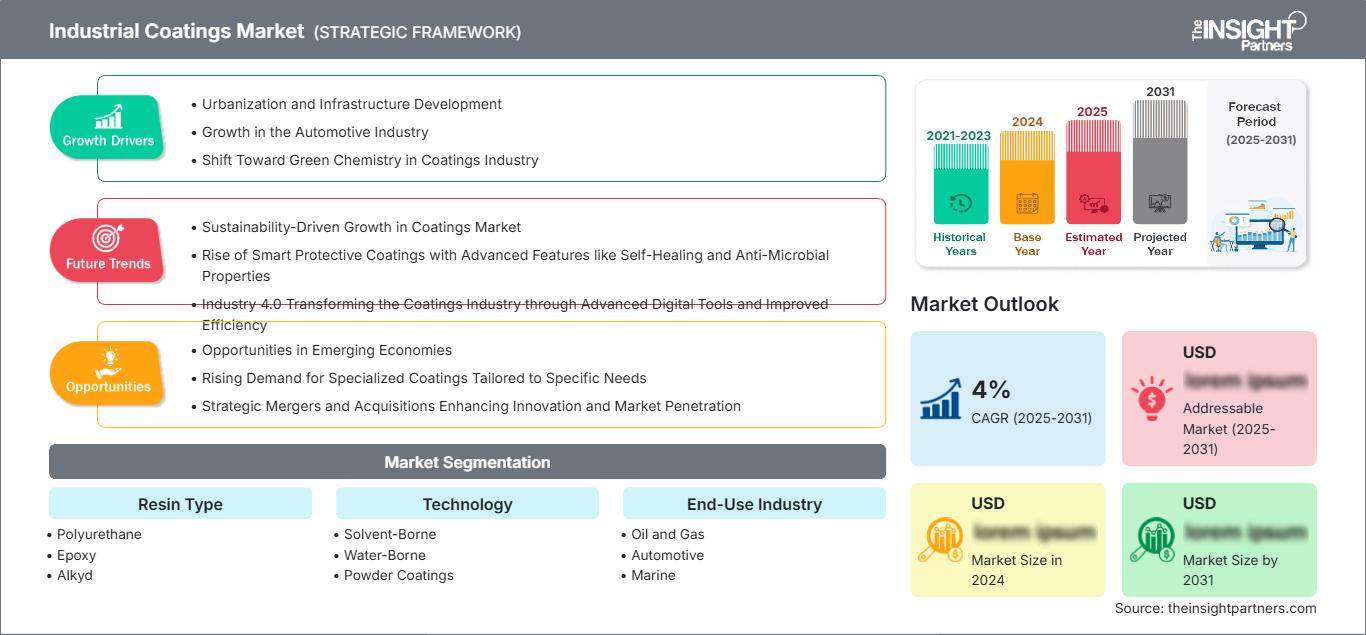
Regionale Einblicke
Markt für Industriebeschichtungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 23–27 % am Markt für Industrielacke ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,6 % wachsen. Die USA stellen den dominierenden regionalen Markt dar, während Kanada und Mexiko durch Anwendungen in den Bereichen Energie, Automobil, Maschinenbau, Baumaschinen und Fertigung ebenfalls einen Beitrag leisten. Die industrielle Instandhaltung bleibt eine wichtige Quelle wiederkehrender Nachfrage.
Das Wachstum in der Region wird durch die Rückverlagerung und Modernisierung der Fertigung, die fortgesetzte Flugzeugproduktion, Investitionen in die Energieinfrastruktur und die Sanierung älterer Anlagen gefördert. Die Einhaltung von Umweltauflagen treibt die Entwicklung von Technologien mit niedrigem VOC-Gehalt, wasserbasierten, pulverförmigen, hochfesten und schnellhärtenden Produkten voran. Technische Serviceleistungen und lokale Fertigung ermöglichen es den Anbietern, die Anforderungen verschiedener industrieller Endkunden hinsichtlich Spezifikationen, kurzer Lieferzeiten und Leistung zu erfüllen.
US-Markt für Industriebeschichtungen
Die Nachfrage nach industriellen Beschichtungen in Nordamerika, insbesondere aus den USA, wird im Jahr 2025 80–85 % der Gesamtnachfrage ausmachen und voraussichtlich bis 2034 ein jährliches Wachstum von 2,1–2,5 % aufweisen. Industriemaschinen, Automobilzulieferer, Luft- und Raumfahrt, Energie, Haushaltsgeräte und Infrastrukturinstandhaltung bleiben wichtige Endmärkte, wobei die Hersteller zunehmend Wert auf Korrosionsschutz und Prozessoptimierung legen.
PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC und weitere globale Anbieter verfügen über eine starke Marktpräsenz in den OEM- und Industriemärkten. Die Nachfrage nach Beschichtungen wird durch Investitionen lokaler Hersteller in die Produktion, die Modernisierung veralteter Anlagen und die zunehmenden Emissionsvorschriften getrieben. Industrielle Anwender werden ihre Entscheidungen nicht mehr allein auf Basis der Kosten, sondern unter Berücksichtigung von Kriterien wie Lebenszyklusleistung, Anwendungseffektivität, Aushärtungsanforderungen und regulatorischen Vorgaben treffen.
Markt für industrielle Beschichtungen in Europa
Europa wird 2025 einen Anteil von 24–28 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,4 % wachsen. Deutschland, Italien, Frankreich, Großbritannien und Spanien sind die wichtigsten Länder. Die industrielle Nachfrage wird trotz der gesättigten Industrieproduktion, die das Mengenwachstum begrenzt, von der Automobilindustrie, dem Maschinenbau, der Schifffahrt, Anlagen für erneuerbare Energien und der Infrastrukturmodernisierung getrieben.
Der britische Markt ist gesättigt und wird von Anwendungen in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Energie, Schifffahrt und Infrastruktur angetrieben. Hierbei treibt zunehmend der Bedarf an der Einhaltung von Umweltstandards und Leistungsanforderungen die Nachfrage an. Deutschlands Stärken liegen im Maschinenbau, der Automobilindustrie, der Chemieindustrie und dem Anlagenbau und ermöglichen so fortschrittliche OEM- und Schutzbeschichtungsanwendungen. Frankreich, Italien und Spanien generieren ebenfalls Nachfrage in den Bereichen Transport, Industrieanlagen, Energie, Fertigung von Bauanwendungen und Schifffahrt, wobei Spanien ein größeres Wachstumspotenzial aufweist.
Markt für industrielle Beschichtungen im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil von 42–46 % erreichen und voraussichtlich ein jährliches Wachstum von 3,0–3,4 % verzeichnen, was sie zum flächenmäßig größten Markt macht. China ist nach wie vor das größte Land, während Indien aufgrund der Lokalisierung der Produktion, Infrastrukturinvestitionen, der Automobilherstellung und Kapazitätserweiterungen ein höheres Wachstumspotenzial aufweist.
Japan und Südkorea leisten ihren Beitrag in den Bereichen Automobilindustrie, Elektronik, Maschinenbau, Schiffbau und Hochleistungsfertigung. Australiens Beitrag liegt im Bergbau, der Infrastruktur, der Energiewirtschaft und der Instandhaltung von Anlagen. Politische Maßnahmen der Regionalregierungen zur Förderung der lokalen Produktion und Infrastrukturentwicklung haben den Verbrauch von Beschichtungen erhöht, während Umweltauflagen Innovationen wie wasserbasierte, pulverförmige, hochfeste und energieeffiziente Beschichtungen vorantreiben.
Markt für Industrielacke im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen zwar einen kleineren, aber zunehmend spezialisierten Markt dar. Für die Region wird bis 2034 ein jährliches Wachstum von 3,1–3,6 % erwartet. Saudi-Arabien ist das führende Land, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Energie-, Infrastruktur-, Transport-, Entsalzungs- und Industrieprojekte schaffen eine Nachfrage nach Schutzbeschichtungen.
Saudi-Arabien profitiert von einer breit angelegten industriellen Diversifizierung und umfangreichen Infrastrukturprojekten, während die VAE weiterhin auf Ressourcen in den Bereichen Energie, Schifffahrt, Bauwesen und Logistik angewiesen sind. Südafrika leistet seinen Beitrag im Bergbau, im verarbeitenden Gewerbe, im Transportwesen und in der Instandhaltung der Infrastruktur. Der Rest der Region ist mit extremen klimatischen Bedingungen und Korrosion konfrontiert, wodurch Hochleistungsbeschichtungen, darunter Epoxid-, Polyurethan- und Fluorpolymerlacke, besonders wertvoll sind.
Segmentierungsanalyse
Harztyp
Das Segment der Harztypen im Markt für Industrielacke wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–2,8 % wachsen. Die Harzauswahl hängt von Substrat, Expositionsbedingungen, Aushärtungsanforderungen, Haltbarkeit, Aussehen, Chemikalienbeständigkeit und Wirtschaftlichkeit der Anwendung ab. Polyurethan und Epoxidharz bleiben für anspruchsvolle Anwendungen wichtig, während Acryl-, Polyester-, Alkyd- und Fluorpolymersysteme unterschiedliche Anforderungen in den Bereichen Erstausrüster (OEM) und Schutzbeschichtungen erfüllen.
- Polyurethan: Weit verbreitet für langlebige Decklacke, bei denen Witterungsbeständigkeit, Aussehen, Abriebfestigkeit und Chemikalienbeständigkeit wichtig sind. Seine breite Kompatibilität eignet sich für Anwendungen im Automobil-, Maschinenbau-, Infrastruktur- und Schutzbereich, die eine lange Lebensdauer erfordern.
- Epoxidharz: Aufgrund seiner Haftung, Korrosionsbeständigkeit, Chemikalienbeständigkeit und mechanischen Belastbarkeit ist es nach wie vor ein wichtiger Industriezweig. Die Nachfrage konzentriert sich weiterhin auf Grundierungen, Tankauskleidungen, Bodenbeläge, Rohrleitungen, Maschinen und hochbelastbare Schutzanwendungen.
- Alkyd: Behält aufgrund der einfachen Anwendung, etablierter Verarbeitungsmethoden und der breiten Verfügbarkeit eine kostensensitive Position bei Instandhaltungs- und allgemeinen industriellen Anwendungen, insbesondere dort, wo keine extreme Leistung erforderlich ist.
- Acryl: Es eignet sich für Anwendungen, die schnelles Trocknen, Farbbeständigkeit, Witterungsbeständigkeit und ästhetische Eigenschaften erfordern. Seine Vielseitigkeit macht es relevant für Maschinen, Transportmittel, Geräte und ausgewählte Schutzbeschichtungssysteme.
- Polyester: Bietet eine wichtige Grundlage für Pulverbeschichtungen und industrielle Oberflächenbehandlungen, bei denen Produktivität, Aussehen und Langlebigkeit gefordert sind. Seine Anwendung ist insbesondere für Metallprodukte, Geräte und Anlagen relevant.
- Fluorpolymere: Sie nehmen eine Premiumposition ein, wo außergewöhnliche Witterungsbeständigkeit, Chemikalienresistenz und langfristige Erhaltung des Erscheinungsbildes höhere Formulierungs- und Anwendungskosten rechtfertigen, insbesondere für anspruchsvolle industrielle und architektonische Anwendungen.
Technologie
Das Technologiesegment im Markt für Industrielacke wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,2 % wachsen. Die Technologieauswahl orientiert sich zunehmend an VOC-Anforderungen, Anwendungsproduktivität, Energieverbrauch, Substratverträglichkeit und den Nachhaltigkeitszielen der Kunden. Wasserbasierte und Pulversysteme gewinnen an strategischer Bedeutung, während lösemittelbasierte Lacke weiterhin notwendig sind, wenn Leistung, Prozessbedingungen oder Substratanforderungen einen Ersatz ausschließen.
- Lösungsmittelbasiert: Bleibt aufgrund etablierter Anwendungsverfahren, Substratverträglichkeit, Filmbildung und Leistungskonstanz weiterhin wichtig für anspruchsvolle industrielle Umgebungen, insbesondere bei Schutz-, Maschinenbau-, Schiffs- und Schwerlastanwendungen.
- Wasserbasierte Systeme gewinnen an Bedeutung, da Hersteller geringere VOC-Emissionen und verbesserte Arbeitsbedingungen anstreben. Die Technologieentwicklung konzentriert sich zunehmend auf Trocknungsgeschwindigkeit, Korrosionsschutz, Substrathaftung und die Schließung von Leistungslücken gegenüber herkömmlichen lösemittelbasierten Systemen.
- Pulverbeschichtungen: Sie stellen aufgrund ihrer hohen Übertragungseffizienz, minimalen Lösemittelemissionen, starken Haltbarkeit und Eignung für die automatisierte Fertigung die am schnellsten wachsende Technologiekategorie dar. Ihr Anwendungsbereich erweitert sich stetig und umfasst Ausrüstung, Haushaltsgeräte, Automobilkomponenten und Metallverarbeitung.
Endverbrauchsbranche
Das Segment der Endverbrauchsbranchen im Markt für Industrielacke wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,7 % wachsen. Die Nachfrage variiert erheblich in Abhängigkeit von Anlagenintensität, Produktionsvolumen, Wartungszyklen, Spezifikationsanforderungen und regulatorischen Vorgaben. Die Automobil- und Industriemaschinenindustrie generiert eine hohe, wiederkehrende Erstausrüsternachfrage (OEM), während die Öl- und Gasindustrie, die Schifffahrt, die Luft- und Raumfahrt, Windkraftanlagen und die Verpackungsindustrie spezielle Leistungseigenschaften erfordern.
- Öl und Gas: Erfordert Korrosions-, Chemikalien-, Temperatur- und Abriebbeständigkeit bei Pipelines, Tanks, Verarbeitungsanlagen, Offshore-Anlagen und Raffinerien, wodurch die Leistungsfähigkeit der Schutzbeschichtung für die Wirtschaftlichkeit der Instandhaltung von zentraler Bedeutung ist.
- Automobilindustrie: Generiert eine erhebliche Nachfrage nach OEM-Beschichtungen durch Fahrzeugkarosserien, Komponenten, Räder, Batterien und zugehörige Ausrüstung, wobei der Schwerpunkt zunehmend auf effizienter Aushärtung, Haltbarkeit, Aussehen und Kompatibilität mit sich entwickelnden Fahrzeugarchitekturen liegt.
- Schifffahrt: Die Branche ist stark vom Korrosionsschutz für Schiffe, Ballasttanks, Offshore-Anlagen und Schiffsausrüstung abhängig. Lange Wartungsintervalle und anspruchsvolle Wartungsbedingungen erhöhen die Bedeutung von Hochleistungsbeschichtungssystemen.
- Windkraftanlagen: Sie benötigen robuste Systeme, die UV-Strahlung, Feuchtigkeit, Erosion und zyklischen mechanischen Belastungen standhalten. Der Ausbau erneuerbarer Energien führt zu einem erhöhten Bedarf an speziellem Schutz für Rotorblätter, Türme und Komponenten.
- Industriemaschinen: Umfasst eine vielfältige Nachfragebasis, die von Landwirtschaftsgeräten über Baumaschinen und Fabrikausrüstung bis hin zu Haushaltsgeräten und gefertigten Bauteilen reicht, wobei die Spezifikationen auf Langlebigkeit, Aussehen und effiziente Produktion ausgerichtet sind.
- Luft- und Raumfahrt: Erfordert hochentwickelte Beschichtungen, die strengste Anforderungen an Leistung, Gewicht, Korrosionsbeständigkeit, chemische Beständigkeit und Aussehen erfüllen. Qualifizierungszyklen und technische Spezifikationen stellen relativ hohe Markteintrittsbarrieren für Zulieferer dar.
- Verpackung: Beschichtungen dienen dem Schutz von Metallen, der Verbesserung des Aussehens, der Funktionalität und der Produktkompatibilität. Die Nachfrage wird zunehmend von Anforderungen an den Lebensmittelkontakt, der Materialeffizienz, Nachhaltigkeitszielen und der Produktivität der Verarbeitungslinie beeinflusst.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Öl und Gas |
Hoch |
Vermögensschutz |
Reifen |
|
Automobil |
Hoch |
EV-Plattformen |
Reifen |
|
Marine |
Medium |
Korrosionsschutz |
Reifen |
|
Windkraftanlage |
Medium |
Erosionsschutz |
Skalierung |
|
Industriemaschinen |
Hoch |
Intelligente Fertigung |
Reifen |
|
Luft- und Raumfahrt |
Medium |
Leichtbausysteme |
Skalierung |
|
Verpackung |
Medium |
Niedrige Migration |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Industriebeschichtungen
Längere Anlagenlebensdauer und Anforderungen an den Korrosionsschutz
Die zunehmende Berücksichtigung von Beschichtungen im Rahmen des Lebenszykluskostenmanagements durch Anlagenbetreiber im Industriebereich ist ein wachsender Trend. Schäden durch Korrosion, Abrieb, Chemikalien und Umwelteinflüsse können die Anlagenverfügbarkeit beeinträchtigen und zu häufigeren Wartungsarbeiten führen. Dies schafft einen wirtschaftlichen Anreiz zur Entwicklung langlebigerer Beschichtungssysteme. Dadurch steigt die Nachfrage nach Epoxidgrundierungen, Polyurethan-Decklacken, High-Solid-Systemen und Schutzbeschichtungen für Industrieanlagen. Dieser Effekt ist besonders stark in Branchen mit hohen Stillstandskosten, wie Raffinerien, Offshore-Anlagen, Verarbeitungsanlagen und Großfabriken. Beschichtungshersteller, die lange Wartungsintervalle, schnelle Wiederinbetriebnahme und Substratflexibilität bieten können, haben bessere Chancen, Marktanteile zu gewinnen.
Ausbau der automatisierten und hocheffizienten Fertigung
Die Fertigungsindustrie optimiert zunehmend ihre Oberflächenbehandlungsprozesse hinsichtlich Durchsatz, Arbeitsaufwand, Übertragungseffizienz, Aushärtungszeiten und Fehlerminimierung. Die Automatisierung von Spritz-, Elektrotauch- und Pulverbeschichtungsverfahren sowie die Steuerung des Aushärtungsprozesses ermöglichen eine präzisere Kontrolle des Beschichtungsverbrauchs und der Anwendungsparameter. Dies eröffnet Entwicklern neue Möglichkeiten, da sie Formulierungen entwickeln können, die auf die Bedürfnisse der Produktionslinien ihrer Kunden zugeschnitten sind, anstatt lediglich Standardprodukte anzubieten. Die automatisierte Applikation von Pulverbeschichtungen und eine hohe Übertragungseffizienz sind vorteilhaft, und Niedertemperatur-Aushärtungssysteme können Energiekosten senken und die Anwendung von Pulverbeschichtungen auf empfindlichen Substraten erweitern. Aus diesem Grund analysieren die Automobil-, Haushaltsgeräte-, Maschinenbau-, Metallverarbeitungs- und Anlagenbauindustrie Beschichtungen unter Berücksichtigung der Wirtschaftlichkeit ihrer Prozesse.
Industrielle Lokalisierung und Investitionen in die regionale Fertigung
Die Lokalisierung der Fertigung verändert die Lieferketten für Beschichtungen grundlegend, indem sie den Wert regionaler Produktion, technischer Dienstleistungen und kürzerer Lieferzeiten steigert. Investitionen in die Fertigung von Automobil-, Maschinenbau-, Elektronik-, Energieanlagen- und Infrastrukturprodukten schaffen eine lokale Nachfrage nach Beschichtungen, die Kundenspezifikationen erfüllen, ohne ausschließlich auf weit entfernte Produktionsstätten angewiesen zu sein. Regionale Kapazitäten helfen Lieferanten zudem, Währungsschwankungen, Logistikengpässe, Rohstoffverfügbarkeit und Kundenbedarf an Lagerbeständen besser zu bewältigen. Der asiatisch-pazifische Raum ist besonders wichtig, da die industrielle Expansion dort mit inländischen Fertigungsinitiativen und dem Ausbau der Infrastruktur einhergeht. Nordamerika und Europa legen gleichzeitig Wert auf Versorgungssicherheit und Modernisierung. Die Auswirkungen auf den Markt reichen über die Beschichtungsmengen hinaus, denn die lokale Produktion ermutigt Lieferanten, Anwendungslabore, Technologiezentren, Lager und Kundendienstteams in der Nähe wichtiger Produktionszentren anzusiedeln und so langfristige Kundenbeziehungen und eine starke Marktposition zu festigen.
Zukunftstrends im Markt für Industriebeschichtungen
Energiearme Härtung und emissionsarme Formulierungen
Die Produktentwicklung im Markt für Industrielacke wird sich voraussichtlich zunehmend auf Formulierungen konzentrieren, die sowohl die direkten Emissionen als auch den Energieverbrauch bei der Anwendung reduzieren. Pulverhärtung bei niedrigen Temperaturen, Systeme mit hohem Feststoffgehalt, wasserbasierte Technologien und moderne Elektrotauchlacke können den Lösemittelverbrauch senken oder die Verarbeitungsdauer verkürzen, ohne die Haltbarkeit zu beeinträchtigen. Hersteller werden voraussichtlich auch die Aushärtungsreaktion, die Filmbildung, die Substrathaftung und die Korrosionsbeständigkeit verbessern, um diese Technologien in Anwendungsbereiche zu erweitern, die bisher von konventionellen Systemen dominiert wurden. Der Wettbewerbsvorteil wird zunehmend von nachgewiesenen Vorteilen in der Produktionslinie und weniger von der reinen Umweltpositionierung abhängen. Lacklieferanten, die Ofentemperaturen senken, die Liniengeschwindigkeit erhöhen, Nacharbeiten minimieren oder die Übertragungseffizienz verbessern können, werden bessere Chancen bei Industriekunden haben, die messbare Betriebskosteneinsparungen anstreben. Dieser Trend dürfte eine engere Zusammenarbeit zwischen Harzentwicklern, Geräteherstellern, Anwendern und OEM-Entwicklungsteams fördern.
Datengestütztes Beschichtungsspezifikations- und Anwendungsmanagement
Die Digitalisierung wird sich voraussichtlich über das Farbmanagement hinaus auf die Beschichtungsauswahl, Prozessüberwachung, vorausschauende Wartung und die Qualitätskontrolle der Anwendung ausweiten. Industriekunden haben zunehmend Zugriff auf Produktionsdaten zu Schichtdicke, Aushärtungstemperatur, Luftfeuchtigkeit, Auftragsgeschwindigkeit, Fehlerraten und Anlagenleistung. Die Integration dieser Parameter hilft, Prozessabweichungen zu erkennen, bevor sie zu großen Mengen an Ausschuss oder vorzeitigem Beschichtungsversagen führen. Lieferanten können sich daher durch digitale technische Dienstleistungen differenzieren, die Formulierungsempfehlungen mit Anwendungsbedingungen und Lebenszyklusergebnissen verknüpfen. Bei Schutzanwendungen können digitale Inspektionswerkzeuge die Zustandsüberwachung von Anlagen und die Wartungsplanung unterstützen, während OEM-Kunden Prozessdaten zur Optimierung des Beschichtungsverbrauchs nutzen können. Langfristig könnte dies die Lieferantenbeziehungen hin zu leistungsbasierten technischen Partnerschaften verändern, insbesondere bei großen Fertigungsunternehmen mit standardisierten globalen Produktionssystemen.
Marktchancen für Industriebeschichtungen
Lokalisierte Spezialbeschichtungskapazitäten in wachstumsstarken Produktionsclustern
Für Zulieferer bietet sich eine bedeutende Chance, lokale Produktionskapazitäten für Spezialbeschichtungen in der Nähe schnell wachsender Produktionszentren in Indien, Südostasien, dem Nahen Osten und ausgewählten lateinamerikanischen Märkten aufzubauen. Anstatt primär über den Absatz von Standardprodukten zu konkurrieren, können Hersteller hochwertige Systeme für Automobilkomponenten, Industriemaschinen, Energieanlagen, Elektronik, Windkraftanlagen und Infrastrukturanlagen ins Visier nehmen. Lokale Technologiezentren können Qualifizierungszyklen verkürzen, Rezepturen an klimatische Bedingungen anpassen und Anwendungsunterstützung direkt beim Kunden leisten. Investitionsentscheidungen sollten Märkte priorisieren, in denen Industrieproduktion, Infrastrukturausgaben und die Substitution importierter Beschichtungen gleichzeitig steigen. Partnerschaften mit lokalen Anwendern und OEMs können die Qualifizierung beschleunigen und gleichzeitig die Vertriebskomplexität reduzieren. Solche Strategien können zudem die Versorgungssicherheit verbessern und eine stärkere Position in Kundenspezifikationen schaffen, bevor die Nachfrage vollständig etabliert ist.
Leistungsbasierte Beschichtungen für erneuerbare Energien und Energieinfrastruktur
Anlagen zur Nutzung erneuerbarer Energien und die dazugehörige Infrastruktur bieten Anbietern die Chance, Beschichtungssysteme zu entwickeln, die auf die gesamte Lebensdauer der Anlagen und nicht nur auf die anfänglichen Anwendungskosten ausgerichtet sind. Windkraftanlagen, elektrische Geräte, Pipelines, Speichereinrichtungen, Wasserstoffinfrastruktur und Projekte zur Energiewende benötigen Schutz vor Korrosion, Feuchtigkeit, Chemikalien, Temperaturschwankungen und mechanischem Verschleiß. Anbieter können sich durch Systeme differenzieren, die längere Wartungsintervalle mit einfacherer Inspektion, Reparatur und Anwendung kombinieren. Das größte Potenzial im Markt für Industriebeschichtungen besteht dort, wo der Wartungszugang schwierig ist oder Ausfallzeiten erhebliche finanzielle Folgen haben. Die Produktentwicklung kann sich auf Spezialgrundierungen, hochbeständige Decklacke, erosionsbeständige Systeme, Tankauskleidungen und Lösungen zur Aushärtung bei niedrigen Temperaturen konzentrieren. Strategische Kooperationen mit Anlagenherstellern, Ingenieurbüros und Anlagenbetreibern helfen Anbietern, bereits in der Projektplanungsphase Spezifikationen zu sichern und so eine kontinuierliche Nachfrage während der Bau-, Inbetriebnahme-, Wartungs- und Sanierungszyklen zu generieren.
Aktuelle Entwicklungen
- Juli 2026: BASF SE – BASF und Carlyle haben die Transaktion zur Ausgliederung von BASF Coatings in ein eigenständiges Unternehmen, Surventis, abgeschlossen. Dieser Schritt verändert die Eigentümer- und Betriebsstruktur einer bedeutenden globalen Beschichtungsplattform grundlegend.
- April 2026: Axalta Coating Systems Ltd. brachte Zencore auf den Markt, ein Lackiersystem für Schränke, das speziell für nordamerikanische Großserienhersteller entwickelt wurde. Das System vereint die Funktionen von Grundierung und Lack und reduziert die Anzahl der Lackierschritte von drei auf zwei bei gleichbleibender Haltbarkeit und Oberflächenqualität. Der Fokus liegt dabei auf höherem Durchsatz und vereinfachten Prozessen.
- September 2025: Microban International, Ltd. gab eine Partnerschaft mit Curie Co. bekannt, um Konservierungslösungen für Haushalts-, Industrie- und institutionelle Reiniger, Farben und Lacke weiterzuentwickeln. Die Zusammenarbeit kombiniert Curies organische Säurekonservierungstechnologie mit Microbans Additive GS-Plattform und zielt auf wasserlösliche antimikrobielle Lösungen ab, die strenge regulatorische Anforderungen erfüllen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -